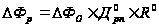Основные фонды предприятия и повышение эффективности их использования (на примере ОАО "ТАИФ-НК")
Рассмотрев сущность, экономическое содержание и структуру основных фондов предприятия, целесообразно перейти к изучению особенностей износа и амортизации.
1.2 Износ и амортизация основных фондов предприятия
Основные производственные фонды предприятий совершают хозяйственный кругооборот, состоящий из следующих стадий: износ, амортизация, накопление средств для полного восстановления основных фондов, их замена путем капитальных вложений. Особенностью основных фондов является многократное их использование. Однако время их функционирования имеет определенные границы. Оно обусловлено их износом и временем полезного применения. Основные фонды, участвующие в процессе производства, постепенно утрачивают свои первоначальные характеристики вследствие их эксплуатации и естественного снашивания, и подлежат замене (возмещению) лишь по мере их физического или морального износа [23, с.141].
Износ основных фондов – это частичная или полная утрата ОППФ потребительских свойств и стоимости, как в процессе эксплуатации, так и при их бездействии. Интенсивность износа зависит от вида ОППФ, особенностей их конструкции, качества изготовления, характера и условий эксплуатации, состояния обслуживания и других факторов [9, с. 110].
Износ ОППФ определяется за полный календарный год (независимо от того, в каком месяце отчетного года они приобретены или построены) в соответствии с установленными нормами. Начисление износа не производится свыше 100 процентов стоимости ОППФ. Начисленный износ в размере 100 процентов стоимости на объекты (предметы), которые годны для дальнейшей эксплуатации, не может служить основанием для списания их по причине полного износа [8, с. 111].
Различают два вида износа – физический и моральный.
Физический износ средств труда выражается в потере ими технических свойств и характеристик в результате эксплуатации, атмосферных воздействий, условий хранения [31, с. 110].
Физический износ основных фондов зависит от:
их качества, их технического совершенствования (конструкции, вида и качества материалов, качества постройки зданий и монтажа станков);
особенностей технологического процесса (величины скорости и силы резания, подачи и т.п.);
времени их действия (количества дней работы в году, смен в сутки, часов работы в смену);
степени защиты основных фондов от внешних условий;
качества ухода за основными фондами и их обслуживания;
квалификации рабочих и их отношения к основным фондам.
Физический износ происходит неравномерно даже по одинаковым элементам ОППФ. Различают полный и частичный износ ОППФ. При полном износе действующие фонды ликвидируются и заменяются новыми (капитальное строительство или текущая замена изношенных ОППФ). Частичный износ возмещается путем ремонта [32, с. 135].
Для определения физического износа ОППФ применяют два метода расчетов. Один из них основывается на сопоставлении физических и нормативных сроков службы или объемов работ, другой – на данных о техническом состоянии средств труда, устанавливаемых в процессе обследования [39, с. 142].
Физический износ основных фондов может быть исчислен отношением фактического срока службы к нормативному, умноженному на 100. Наиболее правильный метод – это обследование состояния объекта в натуре [10, с. 135].
Постоянно накапливаясь, физический износ снижает технические и экономические характеристики основных фондов и в конечном итоге делает их непригодными для использования [8, с. 165].
Моральный износ основных фондов – это снижение стоимости действующих основных фондов в результате появления новых их видов, более дешевых и более производительных [31, с. 110].
Моральный износ соответственно характеру причин, его вызывающих, имеет две формы. Первая форма – это износ определяемый снижением стоимости данных ОППФ вследствие сокращения затрат необходимого труда на их создание в связи с ростом производительности труда в отраслях, производящих эти ОППФ. Вторая форма – это износ вследствие создания новых, более производительных и совершенных машин и оборудования подобного рода и назначения, что приводит к обесценению менее совершенной техники. Новые машины более экономичны и производительны [12, с. 127].
В современных условиях все большее значение приобретает учет морального износа. Появление новых, более совершенных видов оборудования с повышенной производительностью, лучшими условиями обслуживания и эксплуатации часто делает экономически целесообразным замену старых ОППФ еще до их полного физического износа. Несвоевременная замена морально устаревшей техники приводит к тому, что на ней производится более дорогая и худшего качества продукция по сравнению с производимой на более совершенных машинах и оборудовании. Это совершенно недопустимо в условиях рыночной конкуренции [10, с. 136].
Моральному износу в большей степени подвержена активная часть ОППФ. В силу научно-технического прогресса строительные машины и оборудование морально устаревают раньше их фактического износа. Экономически целесообразным сроком службы, учитывающим (наряду с эксплуатационными издержками) степень технико-экономических преимуществ новых, вновь созданных образцов техники, принято считать тот срок, при котором удельные приведенные затраты на единицу производимой продукции будут минимальными. При наступлении предельного срока службы расходы по эксплуатации оборудования становятся выше, чем затраты по воспроизводству нового оборудования, которое вводится взамен действующего.
Обе формы морального износа зачастую проявляются совместно. Главное средство предотвращения потерь от морального износа – это более интенсивное использование оборудования, увеличение сменности его работы [8, с. 168].
На рисунке 3 представлены факторы, определяющие износ ОППФ.

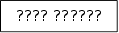


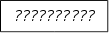
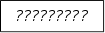






Рисунок 3 – Факторы, определяющие износ основных фондов
Основным источником покрытия затрат, связанных с обновлением ОППФ, предприятий, фирм, являются их собственные средства. Они накапливаются в течение всего срока службы ОППФ в виде амортизационных отчислений [10, с. 136].
Амортизация – это процесс постепенного перенесения стоимости средств труда по мере их физического и морального износа на производимый с их помощью продукт; использование специальных денежных средств – амортизационных отчислений, включаемых в издержки производства и обращения, для простого и расширенного воспроизводства основных фондов [19, с. 131].
Основными функциями амортизации являются обеспечение воспроизводства и восстановление ОППФ. Амортизационные отчисления производятся предприятиями, ежемесячно исходя из установленных норм амортизации и балансовой стоимости ОППФ по отдельным группам, состоящим на балансе предприятия.
В ряде отраслей в зависимости от технологических особенностей производства, режима и сменности работы оборудования, степени нагрузки и физического объема выполнения работ, условий внешней среды, географического расположения объектов и других факторов нормы амортизации могут быть повышены или понижены [38, с. 65].
Кроме того, амортизация в определенной степени выполняет и стимулирующую функцию, предусматривая наиболее полное использование ОППФ: чем длительнее период функционирования оборудования, тем больше производится продукции и тем скорее будет перенесена стоимость ОППФ. Это позволит уменьшить их недоамортизацию вследствие морального износа и снизить потери предприятия, что очень важно в условиях рынка [38, с. 66].
Уровень норм амортизации определяет объем ресурсов, необходимых для восстановления изношенной части ОППФ. Через нормы амортизации и их дифференциацию по группам основных фондов осуществляется техническая и производственная политика на предприятии [10, с. 137].
Постановлением Правительства Российской Федерации «О мерах по совершенствованию порядка и методов определения амортизационных отчислений» № 1672 разрешено применять четыре метода начисления амортизации; устранены имевшиеся ограничения в использовании амортизационных отчислений, начисленных в порядке ускоренной амортизации; указано на необходимость разработки экономически обоснованного перечня групп амортизуемого имущества. Методы начисления амортизации: линейный (равномерный), списание стоимости пропорционально объему выпуска продукции (единиц продукции), списание стоимости по сроку полезного использования (суммы чисел), уменьшаемого остатка (двойной остаточности) [10, с. 138].
Рассчитанная в процентах норма амортизации показывает, какую долю своей балансовой стоимости ежегодно переносят средства труда на создаваемую ими продукцию. Нормы амортизации едины для всех предприятий независимо от их форм собственности. По установленным нормам амортизационные отчисления включаются в себестоимость готовой продукции. Начисление амортизации по ОППФ, вновь введенным в эксплуатацию, начинается с первого числа месяца, следующего за месяцем их введения в эксплуатацию, а по выбывшим ОППФ прекращается с первого числа месяца, следующего за месяцем выбытия. Нормы амортизации должны быть экономически обоснованы и направлены на возмещение ОППФ [38, с. 67].
Амортизационная политика является составной частью общей научно-технической политики государства. Устанавливая норму амортизации, порядок ее начисления и использования, государство регулирует темпы и характер воспроизводства в отраслях, то есть именно через норму амортизации задается скорость обесценивания, а, следовательно, и скорость обновления основных фондов [24, с. 28].
Если по объекту не начисляется амортизация, это не значит, что он не подвергается износу или что его стоимость не переносится на производимую продукцию (услуги). Просто перенесенная стоимость в данном случае превращается для предприятия непосредственно в его прибыль, так как отсутствие начисленной амортизации снижает издержки, но не цену [2, с. 191].
Федеральным законом № 158-ФЗ внесены серьезные изменения в порядок начисления амортизации по основным фондам. Начиная с 1 января 2009 года, способ начисления амортизации организации должны устанавливать в отношении всех объектов амортизируемого имущества (п. 1 ст. 259 новой редакции Налогового кодекса Российской Федерации (НК РФ)) [1, с. 343].
Исключением станут объекты, которые относятся к восьмой, девятой и десятой амортизационным группам. По этим объектам, как и прежде, организации должны будут начислять амортизацию только линейным способом (п. 3 ст. 259 новой редакции НК РФ). Начиная с 2009 года, метод амортизации, выбранный организацией, необходимо закреплять в учетной политике в целях налогообложения [1, с. 345].
С 1 января 2009 года начислять амортизацию организации должны:
при линейном методе – отдельно по каждому объекту амортизируемого имущества (п. 2 ст. 259 новой редакции НК РФ).:
при нелинейном методе – отдельно по каждой амортизационной группе (подгруппе) [1, с. 344].
С 1 января 2009 года организации имеют возможность менять способ начисления амортизации (п. 1 ст. 259 новой редакции НК РФ). Новый способ начисления амортизации можно применять с начала очередного налогового периода ко всем объектам амортизируемого имущества вне зависимости от даты их приобретения. Переходить с нелинейного на линейный способ начисления амортизации можно не чаще одного раза в пять лет. В отношении перехода с линейного на нелинейный способ начисления амортизации никаких ограничений не установлено [17, с. 65].
Таким образом, износ бывает физическим и моральным. Износ погашается амортизационными отчислениями. Амортизация ОППФ отражает процесс постепенного списания стоимости объекта в течение времени его полезного функционирования и осуществляется посредством отнесения на расходы части стоимости объекта по мере потребления экономических выгод, заключенных в нем. Любое предприятие должно ежемесячно отчислять часть денежных средств, полученных от реализации готовой продукции в амортизационный фонд. Основой для определения ежегодного размера амортизационных отчислений являются нормы амортизации.
Рассмотрев особенности амортизационной политики, целесообразно перейти к изучению методики анализа использования основных фондов предприятия.
1.3 Методика анализа использования основных фондов предприятия
Комплексный анализ обычно начинают с изучения наличия основных фондов, их динамики и структуры. Большое значение имеет анализ движения и технического состояния основных средств, который проводится по данным бухгалтерской отчетности (форма № 5).
Одним из показателей, характеризующих движение основных фондов, является коэффициент обновления основных фондов. Он отражает интенсивность обновления ОППФ и рассчитывается следующим образом:
 , (1)
где Fп – стоимость поступивших в течение отчетного периода основных фондов, тыс. руб.,
Fк – стоимость основных фондов на конец года, тыс. руб. [18, с. 224].
Срок обновления основных фондов рассчитывается по формуле:
 (2)
где Fн – стоимость основных фондов на начало года, тыс. руб.
Коэффициент выбытия ОППФ характеризует степень интенсивности выбытия ОППФ из сферы производства и рассчитывается по формуле:
 , 3)
где Fв – стоимость ОППФ выбывших в анализируемом периоде, тыс. руб.
Коэффициент прироста ОППФ характеризует уровень прироста ОППФ или отдельных групп за определенный период и определяется по формуле:
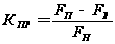
Одним из показателей оценки технического состояния основных промышленно-производственных фондов является коэффициент износа основных фондов, который характеризует среднюю степень их износа и определяется по формуле:

где Ик – сумма износа основных фондов на конец отчетного периода, тыс. руб.
Коэффициент годности основных фондов показывает, какую долю составляет их остаточная стоимость от первоначальной стоимости за определенный период и определяется по формуле:
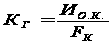
где Ио.к. – остаточная стоимость основных фондов, тыс. руб. [18, с. 226].
Чем ниже коэффициент износа (выше коэффициент годности), тем лучше техническое состояние, в котором находятся ОППФ. Коэффициент годности характеризует удельный вес неизменной части ОППФ в общей стоимости ОППФ предприятия [6, с. 11].
Эффективность и интенсивность использования основных фондов определяет доходность капитала, а, следовательно, и финансовое состояние предприятия [22, с. 285].
Согласно методике Лысенко Д.В., обобщающими показателями, характеризующими эффективность и интенсивность использования ОППФ, являются фондоотдача основных производственных фондов, фондоотдача активной части основных производственных фондов, фондоёмкость, фондовооруженность труда и фондорентабельность [18, с. 227].
Фондоотдача ОППФ – частное от деления объема реализации продукции на среднегодовую стоимость ОППФ. Повышение фондоотдачи ОППФ является положительным моментом в деятельности организации. Это способствует снижению себестоимости выпускаемого товара и повышению прибыли. Фондоотдача показывает, сколько продукции произведено в анализируемом периоде на 1 рубль стоимости ОППФ и определяется по формуле:

где N – объем продукции, тыс. руб.,
Fср – среднегодовая стоимость основных фондов, тыс. руб. [18, с. 227].
Расчет показателя фондоотдачи активной части основных фондов производится по формуле:

где Fа – среднегодовая стоимость активной части основных производственных фондов, тыс. руб.
Расчет показателя фондоотдачи действующего оборудования осуществляется по формуле:

где Fд – среднегодовая стоимость действующего оборудования, тыс. руб.
Наряду с фондоотдачей в практике комплексного экономического анализа хозяйственной деятельности вычисляют и обратную величину, которую называют фондоёмкостью. Фондоёмкость характеризует стоимость ОППФ, приходящуюся на 1 рубль продукции, и определяется по формуле:
 (10)
Большое влияние на фондоотдачу и фондоёмкость оказывает показатель фондовооруженности труда. Фондовооруженность определяется как отношение стоимости ОППФ организации к среднесписочной численности работников и определяется по формуле:
 ,
где ССЧр – среднесписочная численность промышленно-производственного персонала, чел. [18, с. 232].
Повышение эффективности использования ОППФ выражается не только в увеличении производства продукции, но и в экономии сырья, материалов, топлива и других материальных ресурсов, которые не находят отражения в показателе фондоотдачи. Фондоотдача может уменьшиться, а фондорентабельность увеличиться – это зависит от направлений новых капитальных вложений. Поэтому для оценки эффективности использования ОППФ наряду с фондоотдачей применяют показатель фондорентабельности [40, с. 242].
Фондорентабельность определяется как сумма прибыли от реализации продукции, полученная на 1 рубль ОППФ, и рассчитывается по формуле:
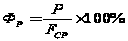
где Р – сумма прибыли от продажи продукции за год, тыс. руб. [18, с. 233].
Кроме обобщающих, существуют частные показатели эффективности использования ОППФ, которые характеризуют использование отдельных групп ОППФ. Важнейшими из них являются коэффициенты использования оборудования. К ним относят коэффициенты экстенсивного и интенсивного использования оборудования, а также интегральный коэффициент.
Коэффициент экстенсивного использования оборудования показывает использование его во времени [33, с. 96].
Улучшение экстенсивного использования ОППФ предполагает увеличение времени работы действующего оборудования в календарный период, а также увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося в организации и в его производственном звене. Коэффициент экстенсивного использования оборудования – это отношение фактического количества часов работы оборудования к количеству часов его работы по плану (нормативу):

где Тед – фактическое время работы оборудования в течение года, ч.,
Тн – нормативное время работы оборудования в течение года, ч.
Коэффициент интенсивного использования оборудования отражает уровень использования его по производительности и рассчитывается по формуле:

где Вф – фактический объем выработки в натуральных единицах измерения,
Вн – плановая выработка в натуральных единицах измерения [41, с. 342].
Обобщающим частным показателем можно считать коэффициент интегральной загрузки машин и оборудования. Он характеризует использование оборудования, как по времени, так и по производительности.
Коэффициент интегральной (полной) загрузки оборудования – это соотношение фактически выполненных и плановых объемов работ для конкретной машины или единицы оборудования за определенный период времени, определяется по формуле:
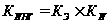 .
(15)
Для проведения факторного анализа необходим расчет вспомогательных показателей. В частности, удельный вес активной части основных фондов:
 (16)
где Fа – среднегодовая стоимость активной части ОППФ, тыс. руб.,
Fср – среднегодовая стоимость основных фондов, тыс. руб.
Удельный вес действующего оборудования в стоимости активной части основных производственных фондов:
 (17)
где Fд – среднегодовая стоимость действующего оборудования, тыс. руб.
Удельный вес действующего оборудования в общей стоимости основных фондов:
 (18)
Коэффициент сменности определяется по формуле:
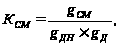 (19)
где g см – количество отработанных станко-смен,
g дн – количество рабочих дней,
g д – количество единиц действующего оборудования, ед. [18, с. 230].
Рентабельность продаж (R) рассчитывается следующим образом:
 (20)
где Р – прибыль от реализации продукции, тыс.руб.,
S – полная себестоимость реализованной продукции, тыс.руб.
Выработка продукции за 1 машино-час (ЧВ):
 (21)
где N – объем реализации продукции, тыс. руб.,
Т – отработано за год всем оборудованием машино-часов.
В процессе анализа изучаются динамика перечисленных показателей, выполнение плана по их уровню, проводятся межхозяйственные сравнения. Далее изучают факторы изменений величины фондорентабельности и фондоотдачи.
Согласно методике Савицкой Г.В., наиболее обобщающим показателем эффективности использования ОППФ является фондорентабельность. Её уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Взаимосвязь этих показателей можно представить следующим образом:
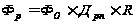 .
(22)
Чтобы определить, как изменился уровень фондорентабельности за счет фондоотдачи и рентабельности продукции, можно воспользоваться приемом абсолютных разниц.
Изменение фондорентабельности за счет:
фондоотдачи основных фондов