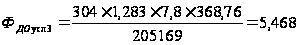Основные фонды предприятия и повышение эффективности их использования (на примере ОАО "ТАИФ-НК")
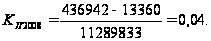
Рассчитаем показатели оценки технического состояния основных фондов.
Коэффициент износа:
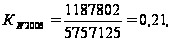
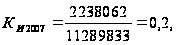
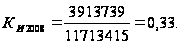
Коэффициент годности:
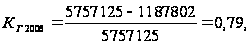
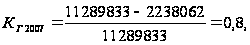
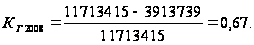
Рассчитанные показатели систематизируем в таблице 9.
Таблица 9 – Данные о движении и техническом состоянии основных фондов ОАО «ТАИФ-НК»
| Показатель | Условное обозначение | Уровень показателя | Изменение (+, -) | |||
| 2006 г. | 2007 г. | 2008 г. | в 2007 г. по сравнению с 2006 г. | в 2008 г. по сравнению с 2007 г. | ||
| Степень обновления, % | – | 13 | 49 | 4 | + 36 | - 45 |
| Срок обновления, лет | Тобн | 6,65 | 1,04 | 25,84 | - 5,61 | + 24,8 |
| Коэффициент обновления | Кобн | 0,13 | 0,49 | 0,04 | + 0,36 | - 0,45 |
| Коэффициент выбытия | Кв | 0,0007 | 0,0006 | 0,0012 | - 0,0001 | + 0,0006 |
| Коэффициент прироста | Кп | 0,15 | 0,96 | 0,04 | + 0,81 | - 0,92 |
| Коэффициент износа | Ки | 0,21 | 0,20 | 0,33 | - 0,01 | + 0,13 |
| Коэффициент годности | Кг | 0,79 | 0,8 | 0,67 | + 0,01 | - 0,13 |
| Средний возраст оборудования, лет | – | 3 | 3 | 3 | 0 | 0 |
Данные таблицы 9 показывают, что за анализируемый период в ОАО «ТАИФ-НК» техническое состояние ОППФ несколько улучшилось за счет более интенсивного их обновления. За рассматриваемый период коэффициент обновления превышает коэффициент выбытия, что приводит к расширенному воспроизводству и свидетельствует о проводимой на предприятии политике обновления объектов ОППФ. Коэффициент износа в 2007 году составлял 0,20 отн. ед. и по сравнению с 2006 годом уменьшился на 0,01 отн. ед. Это является положительной тенденцией. Однако в 2008 году (по сравнению с 2007 годом) он увеличился на 0,13 отн. ед. и составил 0,33 отн. ед., а это означает ухудшение состояния основных фондов ОАО «ТАИФ-НК». Коэффициент годности в 2007 году по сравнению с 2006 годом увеличился на 0,01 отн. ед. и это означает повышение производственной способности ОППФ. В 2008 году по сравнению с 2007 годом величина коэффициента годности изменилась незначительно и составила 0,67 отн. ед., однако данный показатель имел тенденцию к ухудшению.
Рассмотрев динамику, структуру, движение и техническое состояние основных фондов, целесообразно перейти к расчету и анализу показателей эффективности и интенсивности использования ОППФ ОАО «ТАИФ-НК».
2.3 Расчет и анализ показателей эффективности и интенсивности использования основных фондов ОАО «ТАИФ-НК»
Эффективность и интенсивность использования ОППФ определяет доходность капитала, а, следовательно, и финансовое состояние предприятия. Обобщающими показателями, характеризующими эффективность и интенсивность использования ОППФ, являются фондоотдача, фондоемкость, фондовооруженность и фондорентабельность.
Исходные данные для расчета показателей эффективности и интенсивности использования основных фондов представлены в таблице 10.
Таблица 10 – Исходная информация для расчета показателей эффективности использования основных фондов ОАО «ТАИФ-НК»
| Показатель | Значение показателя | Изменение (+, -) | |||
| 2006 г. | 2007 г. | 2008 г. | в 2007 г. по сравнению с 2006 г. | в 2008 г. по сравнению с 2007 г. | |
| Объем реализации продукции (N), тыс.руб. | 55465183 | 64621211 | 89149013 | + 9156028 | + 24527802 |
| Среднегодовая стоимость ОПФ (Fср), тыс. руб. | 13528093 | 15240852 | 19899333 | + 1712759 | + 4658781 |
| Среднегодовая стоимость активной части производственных фондов (Fа), тыс. руб. | 11228317 | 12040273 | 12934566 | +811956 | + 894293 |
| Среднегодовая стоимость действующего оборудования (Fд), тыс.руб. | 10307595 | 10836246 | 11899801 | + 528651 | + 1063555 |
| Количество единиц действующего оборудования (gд), ед. | 51 | 55 | 58 | + 4 | + 3 |
| Продолжение таблицы 10 | |||||
| Показатель | Значение показателя | Изменение (+, -) | |||
| 2006 г. | 2007 г. | 2008 г. | в 2007 г. по сравнению с 2006 г. | в 2008 г. по сравнению с 2007 г. | |
| Средняя стоимость единицы действующего оборудования (ωд), тыс. руб. | 202109,7 | 197022,7 | 205169 | - 5087 | + 8146,3 |
| Количество рабочих дней (gдн) | 305 | 303 | 304 | - 2 | + 1 |
| Количество отработанных станко-смен (gсм) | 19654 | 21184 | 22617 | + 1530 | + 1433 |
| Средняя продолжительность смены (qсм), ч | 8 | 7,8 | 7,9 | - 0,2 | + 0,1 |
| Среднесписочная численность работающих (ССЧр), чел | 2611 | 2697 | 2920 | + 86 | + 223 |
| Прибыль от реализации продукции (Р), тыс. руб. | 1404674 | 3203312 | 5054788 | + 1798638 | + 1851476 |
| Выручка, тыс. руб. | 26817415 | 27884052 | 28914011 | + 1066637 | + 1029959 |
| Доля реализованной продукции в общем её выпуске (ДРП) | 0,483 | 0,431 | 0,324 | - 0,052 | - 0,107 |
| Отработано за год всем оборудованием машино-часов (Т) | 178500 | 175240 | 183230 | - 3260 | + 7990 |
| Отработано за год единицей оборудования часов (Тед) | 3500 | 3186 | 3159,5 | - 314 | - 26,5 |
| Полная себестоимость реализованной продукции (S), тыс.руб. | 26817135 | 27890724 | 28920511 | + 1073589 | + 1029787 |
| Объем товарной продукции, млн. т | 6,97 | 7,23 | 7,43 | + 0,26 | + 0,2 |
На базе формул, представленных нами в параграфе 1.3, и исходной информации, представленной в таблице 10, рассчитаем показатели эффективности и интенсивности использования основных фондов ОАО «ТАИФ-НК».
Фондоотдача основных фондов:
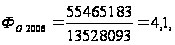
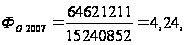
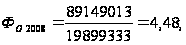
Фондоотдача активной части основных фондов:
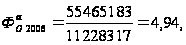
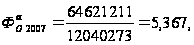
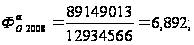
Фондоотдача действующего оборудования:
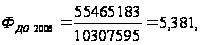
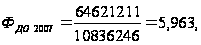
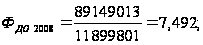
Фондоёмкость основных производственных фондов:
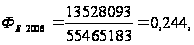
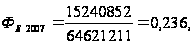
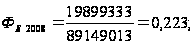
Фондовооруженность основных производственных фондов:
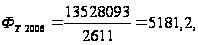
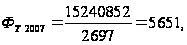
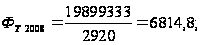
Фондорентабельность:
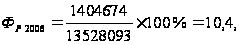
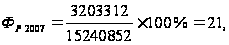
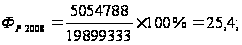
Коэффициент экстенсивного использования оборудования:
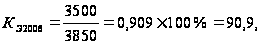
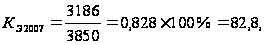
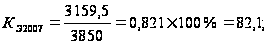
Коэффициент интенсивного использования оборудования:
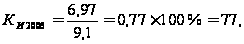
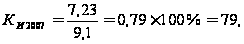
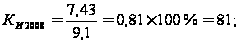
Коэффициент интегрального использования оборудования:
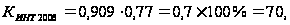
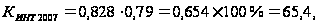
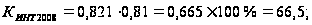
Удельный вес активной части основных фондов:
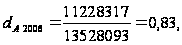
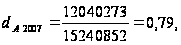
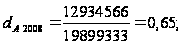
Удельный вес действующего оборудования в стоимости активной части производственных фондов:
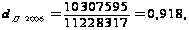
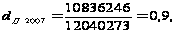
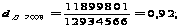
Удельный вес действующего оборудования в общей стоимости основных фондов:
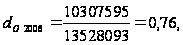
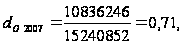
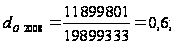
Коэффициент сменности:
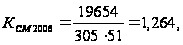
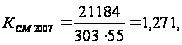
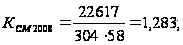
Рентабельность продаж:
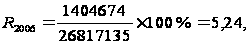
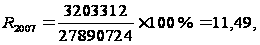
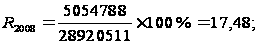
Выработка продукции за 1 машино-час:
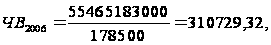
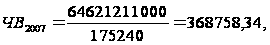
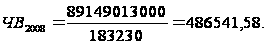
Рассчитанные показатели систематизируем в таблице 11.
Таблица 11 – Показатели эффективности и интенсивности использования основных фондов ОАО «ТАИФ-НК»
| Показатель | Значение показателя | Изменение (+, -) | |||
| 2006 г. | 2007 г. | 2008 г. | в 2007 г. по сравнению с 2006 г. | в 2008 г. по сравнению с 2007 г. | |
| Фондоотдача основных фондов (ФО), руб. | 4,1 | 4,24 | 4,48 | + 0,14 | + 0,24 |
| Фондоотдача активной части основных фондов (ФаО ), руб. | 4,94 | 5,367 | 6,892 | + 0,427 | + 1,525 |
| Фондоотдача действующего оборудования (ФДО), руб. | 5,381 | 5,963 | 7,492 | + 0,582 | + 1,529 |
| Фондоёмкость основных производственных фондов (ФЕ), руб. | 0,244 | 0,236 | 0,223 | - 0,008 | - 0,013 |
| Фондовооруженность основных производственных фондов (ФТ), руб./чел. | 5181,2 | 5651 | 6814,8 | + 469,8 | + 1163,8 |
| Фондорентабельность (ФР), % | 10,4 | 21 | 25,4 | + 10,6 | + 4,4 |
| Коэффициент экстенсивного использования оборудования (Кэ), % | 90,9 | 82,8 | 82,1 | - 8,1 | - 0,7 |
| Коэффициент интенсивного использования оборудования (Ки), % | 77 | 79 | 81 | + 2 | + 2 |
| Коэффициент интегрального использования оборудования (Кинт), % | 70 | 65,4 | 66,5 | - 4,6 | + 1,1 |
| Удельный вес активной части основных фондов (dА) | 0,83 | 0,79 | 0,65 | - 0,04 | - 0,14 |
| Удельный вес действующего оборудования в стоимости активной части производственных фондов (dД) | 0,918 | 0,9 | 0,92 | - 0,018 | + 0,02 |
| Удельный вес действующего оборудования в общей стоимости основных фондов (dО) | 0,76 | 0,71 | 0,6 | - 0,05 | - 0,11 |
| Коэффициент сменности (КСМ) | 1,264 | 1,271 | 1,283 | + 0,007 | + 0,012 |
| Рентабельность продаж (R),% | 5,24 | 11,49 | 17,48 | + 6,25 | + 5,99 |
| Выработка продукции за 1 машино-час (ЧВ), руб. | 310729,32 | 368758,34 | 486541,58 | + 58029,02 | + 117783,24 |
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Её уровень зависит не только от фондоотдачи, но и от рентабельности продукции, а также доли реализованной продукции в общем её выпуске. Данные таблицы 11 показывают, что уровень фондорентабельности 2007 года выше уровня фондорентабельности 2006 года на 10,6 процентных пункта. Чтобы определить, как он изменился за счет фондоотдачи, доли реализованной продукции, рентабельности продаж, можно воспользоваться приемом абсолютных разниц.
Изменение фондорентабельности за счет:
фондоотдачи основных фондов
∆Фр = (4,24 – 4,1) ґ0,483 ґ 5,24 = + 0,35 %;
доли реализованной продукции в общем ее выпуске
∆Фр = 4,24 ґ (0,431 – 0,483) ґ 5,24 = - 1,16 %;
рентабельности продаж
∆Фр = 4,24 ґ 0,431 ґ (11,49 – 5,24) = + 11,42 %.
В рамках углубления практического анализа целесообразно провести факторный анализ фондоотдачи основных промышленно-производственных фондов ОАО «ТАИФ-НК» за период с 2006 года по 2007 год.
Факторами первого уровня, влияющими на фондоотдачу основных производственных фондов, являются, изменение доли активной части основных фондов, удельного веса действующего оборудования в стоимости активной части производственных фондов и фондоотдачи действующего оборудования:
 Фо
= dА
ґ dД
ґ ФДО.
По данным таблицы 11 способом цепной подстановки рассчитаем влияние различных факторов на уровень фондоотдачи оборудования:
изменение фондоотдачи основных фондов за счет изменения доли активной части основных фондов
∆Фо (dA) = - 0,04 ґ 0,918 ґ 5,381= - 0,198 руб.;
изменение фондоотдачи основных фондов за счет изменения удельного веса действующего оборудования
∆Фо (dД) = - 0,018 ґ 0,79 ґ 5,381 = - 0,077 руб.;
изменение фондоотдачи основных фондов под влиянием фондоотдачи действующего оборудования
∆Фо (ФДО) = 0,582 ґ 0,79 ґ 0,9 = 0,414 руб.
Совокупное влияние факторов на изменение фондоотдачи основных фондов составит:
- 0,198 + (- 0,077) + 0,414 = 0,14 руб.
После этого следует изучить факторы изменения фондоотдачи действующего оборудования.
Расчет влияния факторов на прирост фондоотдачи оборудования можно выполнить способом цепной подстановки:
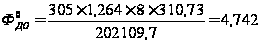 .
Для определения первого условного показателя фондоотдачи необходимо вместо базовой взять текущую среднегодовую стоимость единицы оборудования:
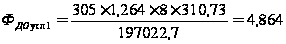 .
В результате изменения стоимости оборудования уровень фондоотдачи увеличился на 0,122 руб. (4,864 – 4,742).
Далее следует установить, какой была бы фондоотдача при фактической стоимости оборудования и фактическом количестве отработанных дней, но при базовой величине остальных факторов:
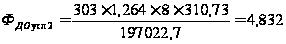 .
Снижение фондоотдачи на 0,032 руб. (4,832 – 4,864) является результатом увеличения целодневных простоев оборудования.
Третий условный показатель фондоотдачи рассчитывается при фактической его стоимости, фактическом количестве отработанных дней, фактическом коэффициенте сменности и при базовом уровне остальных факторов:
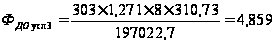 .
За счет увеличения коэффициента сменности работы оборудования его фондоотдача увеличилась на 0,027 руб. (4,859 – 4,832).
При расчете четвертого условного показателя фондоотдачи остается базовым только уровень среднечасовой выработки оборудования:
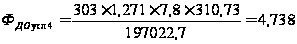 .
В связи с тем, что фактическая продолжительность смены ниже базового значения на 0,2 ч., фондоотдача оборудования уменьшилась на 0,121 руб. (4,738 – 4,859).
При фактической выработке оборудования фондоотдача составит:
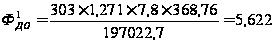 .
Это на 0,884 руб. выше, чем при выработке базового периода (5,622 – 4,738).
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи основных фондов, полученные результаты надо умножить на фактический удельный вес технологического оборудования в общей сумме основных фондов.
Изменение фондоотдачи основных фондов за счет:
стоимости оборудования
+ 0,122 ґ 0,71 = + 0,087 руб.;
целодневных простоев
- 0,032 ґ 0,71 = - 0,023 руб.;
коэффициента сменности
+ 0,027 ґ 0,71 = + 0,019 руб.;
внутрисменных простоев
- 0,121 ґ 0,71 = - 0,086 руб.;
среднечасовой выработки
+ 0,884 ґ 0,71 = + 0,628 руб.
Итого + 0,88 ґ 0,71 = + 0,625 руб.
Зная, из-за каких факторов изменилась фондоотдача, можно определить их влияние на уровень фондорентабельности путем умножения абсолютного прироста фондоотдачи за счет i-го фактора на базовый уровень рентабельности продукции (таблица 12).
Таблица 12 – Результаты факторного анализа фондорентабельности
| Фактор | Изменение фондоотдачи, руб. | Расчет влияния на фондорентабельность | Изменение фондорентабельности, % |
| Первого уровня | |||
| 1. Доля активной части основных фондов | - 0,198 | - 0,198 ґ 0,483 ґ 5,24 | - 0,5 |
| 2. Доля действующего оборудования в стоимости активной части фондов | - 0,077 | - 0,077 ґ 0,483 ґ 5,24 | - 0,19 |
| 3. Фондоотдача действующего оборудования | + 0,414 | + 0,414 ґ 0,483 ґ 5,24 | + 1,05 |
| Итого | + 0,14 | ||
| Второго уровня | |||
| 1. Стоимость оборудования | + 0,087 | + 0,087 ґ 0,483 ґ 5,24 | + 0,22 |
| 2. Целодневные простои | - 0,023 | - 0,023 ґ 0,483 ґ 5,24 | - 0,06 |
| 3. Коэффициент сменности | + 0,019 | + 0,019 ґ 0,483 ґ 5,24 | + 0,05 |
| 4. Внутрисменные простои | - 0,086 | - 0,086 ґ 0,483 ґ 5,24 | - 0,22 |
| 5. Выработка за 1 машино-час | + 0,628 | + 0,628 ґ 0,483 ґ 5,24 | + 1,59 |
| Итого | + 0,625 | + 0,625 ґ 0,483 ґ 5,24 | + 1,58 |
На основании этого расчета можно установить неиспользованные резервы повышения уровня рентабельности основных фондов. За счет увеличения доли активной части основных фондов, доли действующего оборудования в активной части основных фондов, сокращения целодневных и внутрисменных простоев предприятие имело возможность повысить рентабельность основного капитала на 0,97 % (0,5 + 0,19 + 0,06 + 0,22).
Далее проведем факторный анализ фондорентабельности за период с 2007 года по 2008 год. Данные таблицы 11 показывают, что уровень фондорентабельности 2008 года выше уровня фондорентабельности 2007 года на 4,4 процентных пункта. Чтобы определить, как он изменился за счет фондоотдачи, доли реализованной продукции в общем ее выпуске, рентабельности продаж, можно воспользоваться приемом абсолютных разниц.
Изменение фондорентабельности за счет:
фондоотдачи основных фондов
∆Фр = (4,48 – 4,24) ґ0,431 ґ 11,49 = + 1,19 %;
доли реализованной продукции в общем ее выпуске
∆Фр = 4,48 ґ (0,324 – 0,431) ґ 11,49 = - 5,51 %;
рентабельности продаж
∆Фр = 4,48 ґ 0,324 ґ (17,48 – 11,49) = + 8,69 %.
В рамках углубления практического анализа целесообразно провести факторный анализ фондоотдачи основных промышленно-производственных фондов ОАО «ТАИФ-НК» за период с 2007 года по 2008 год.
По данным таблицы 11 способом цепной подстановки рассчитаем влияние различных факторов на уровень фондоотдачи основных фондов:
изменение фондоотдачи основных фондов за счет изменения доли активной части основных фондов
∆Фо (dA) = - 0,14 ґ 0,9 ґ 5,963= - 0,751 руб.;
изменение фондоотдачи основных фондов за счет изменения удельного веса действующего оборудования
∆Фо (dД) = 0,02 ґ 0,65 ґ 5,963 = 0,078 руб.;
изменение фондоотдачи основных фондов под влиянием фондоотдачи действующего оборудования
∆Фо (ФДО) = 1,529 ґ 0,65 ґ 0,92 = 0,914 руб.
Совокупное влияние факторов на изменение фондоотдачи основных фондов составит:
- 0,751 + 0,078 + 0,914 = 0,24 руб.
Далее следует изучить факторы изменения фондоотдачи действующего оборудования.
Расчет влияния факторов на прирост фондоотдачи оборудования можно выполнить способом цепной подстановки:
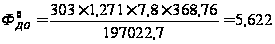 .
Для определения первого условного показателя фондоотдачи необходимо вместо базовой взять текущую среднегодовую стоимость единицы оборудования:
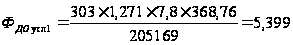 .
В результате изменения стоимости оборудования уровень фондоотдачи уменьшился на 0,223 руб. (5,399 – 5,622).
Далее следует установить, какой была бы фондоотдача при фактической стоимости оборудования и фактическом количестве отработанных дней, но при базовой величине остальных факторов:
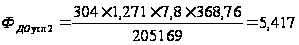 .
Увеличение фондоотдачи на 0,018 руб. (5,417 – 5,399) является результатом снижения целодневных простоев оборудования.
Третий условный показатель фондоотдачи рассчитывается при фактической его стоимости, фактическом количестве отработанных дней, фактическом коэффициенте сменности и при базовом уровне остальных факторов: