Стратегия социально-экономического развития Нижнекамского муниципального района до 2012 года
3. Это удобное географическое расположение, разветвленная транспортная сеть, наличие научно-технической базы, квалифицированных кадров, развитая энергетика, возможности финансово-кредитных институтов, широкий рынок сбыта.
4. Нижнекамскнефтехим расширяет свой ассортимент. Недавно на «Нижнекамскнефтехиме» с помощью предоставленной компанией «Basell» технологии на основе процесса «Сферипол» пущен завод полипропиленов мощностью 180 тыс. тонн в год.
17 января 2007 года на заводе бутилового каучука ОАО «Нижнекамскнефтехим» в рамках программы наращивания суммарной мощности по производству бутилового и галобутилового каучуков до 120 тыс. тонн в год состоялся торжественный пуск в эксплуатацию второго агрегата «Welding» мощностью 25 тыс. тон в год. Запуск новой технологической линии, позволит довести производство галобутилкаучука (ГБК) для шинной промышленности до 50 тыс. тонн в год. К 2012 году предприятие планирует увеличить объем ГБК до 100 тыс. тонн в год.
«Нижнекамскнефтехим» в ближайшие годы удвоит производство синтетических каучуков за счет выпуска их новых видов – бутилового БК, цис-бутадиенового СКД-Н, дивинилстирольного ДССК. Кроме того, будет качественно обновлена технология производства этиленпропиленового каучука СКЭПТ. Хлор- и бром-бутилкаучуки, каучук СКД-Н, новые марки полистиролов и лупранолов – это стратегически важные новые виды продукции.
Предполагается нарастить производство полистирола с 50 до 100 тыс. тонн в год. Имеются договоренности о строительстве производства вспененного полистирола мощностью 40 тыс. тонн в год. Ведутся переговоры между акционерным обществом и компанией «Ballestra» (Италия) по реализации проекта производства линейных алкилбензолов мощностью 40-45 тыс. тонн в год. Имеются договоренности по строительству завода акрилонитрил-бутадиен-стирольных пластиков (АБС-пластиков), линейного полиэтилена. В 2007 году планируется ввод в эксплуатацию производства дивинил-стирольного каучука мощностью 50 тыс. тонн. В 2008 году должно быть создано производство различных марок полиэтилена годовой мощностью 230 тыс. тонн. К 2009 году предполагается в результате поэтапной реконструкции нарастить мощности производства этилена до 600 тыс. тонн. «Нижнекамскнефтехим» намерен создать новый олефиновый комплекс мощностью до 1 млн. тонн этилена. Его планируется строить параллельно с крупнотоннажными производствами полиэтилена и полипропилена. Кроме того, для укрепления позиций на глобальном рынке компания планирует дальнейшее увеличение объемов и ассортимента производимых каучуков. Благодаря реализации проектов ожидается, что в 2008 году годовой выпуск товарной продукции ОАО «Нижнекамскнефтехим» достигнет уровня $2,2 млрд.
5. Идет работа по созданию нижнекамского нефтехимического комплекса (трех нефтеперерабатывающих заводов). Реализация данного проекта позволит получить нефтехимический кластер в чистом виде состоящего из следующей цепочки: первичная переработка нефти на НПЗ – производство полуфабрикатов на ОАО «Нижнекамскнефтехим» – производство из сырья ОАО «Нижнекамскнефтехима» малыми и средними предприятиями конечной продукции.
Итак, формирование и развитие нефтехимического кластера в Нижнекамском муниципальном районе позволит:
создать новые рабочие места для жителей муниципального района, увеличить налоговые отчисления в бюджет;
производить новые виды продукции, увеличить как качество, так и количество выпускаемой продукции;
заменить импортные товары отечественными, за счет использования наукоемких, ресурсосберегающих и экологически чистых технологий;
развить инфраструктуру муниципального района, увеличить количество малых предприятий;
значительно повысить роль науки, образования, научно-исследовательских, проектно-конструкторских организаций, академической и вузовской науки; повысить как уровень научно-технических разработок, так и эффективность их внедрения.
Рекомендации по формированию и развитию промышленного кластера в Нижнекамском муниципальном районе
Результаты анализа показали, что наиболее перспективным кластером Нижнекамского муниципального района является нефтехимический кластер. Структуру кластера можно представить следующим образом (рис.2.3).
Данная схема показывает как малый бизнес, якорные предприятия, наука, образование, лизинговые, страховые, финансовые организации и т. д. при помощи государства выступают как единое целое, имеющее единую стратегию цели, задачи. Концентрация усилий в одном направлении позволяет эффективно достигать поставленных целей.
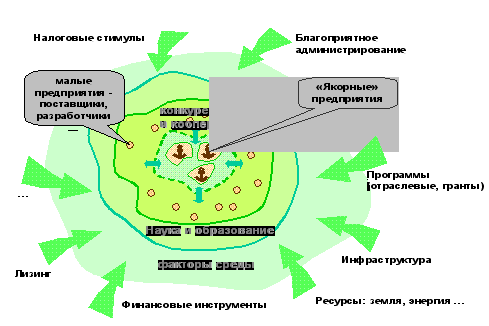
Рис.2.3. Структура кластера
«Малые предприятия поставщики, разработчики» - Поставщики и разработчики чего? может заменить на потребители или переработчики продукции якорных предприятий. Возможно, здесь указать вход в кластер частного сектора и новых и бизнес единиц.
Активную роль в создании кластера должно играть как государство, так и частный сектор. Действия государства в лице местных органов власти муниципального района должны быть направлены на решение общих проблем участников кластера, на устранение препятствий, преодоление ограничений и неблагоприятных воздействий, снижающих производительность кластера и его обновление.
Государство может осуществлять свою деятельность путем создания на местном уровне отделов, которые бы занимались кластерами. Каждый отдел на своем уровне разрабатывал бы план формирования и развития кластеров. В целом эти планы должны образовать единый план создания и развития кластеров на территории Республики Татарстан. В данных планах помимо предпринимаемых конкретных мер по созданию и развитию кластеров также должны быть указаны сроки реализации плана, ответственные лица, источники финансирования и т.д. Ответственными лицами должны быть назначены руководители муниципалитетов. Это позволит существенно ускорить весь процесс.
Для обеспечения эффективного взаимодействия администрации муниципального района и членов кластера было бы целесообразным создание Совета кластера. В результате наладится обратная связь между органами местной власти муниципалитета и членами кластера, что позволит эффективно решать возникающие проблемы и достигать поставленных целей.
В плане создание и развития кластеров на территории Нижнекамского муниципального района могут найти отражение следующие действия администрации:
а) Относительно факторов производства:
Создание специализированных программ обучения и переподготовки;
Принятие политических мер в сфере образования, которые поощряли бы государственные университеты, институты и школы откликаться на нужды местных кластеров;
Организация исследовательской работы в местных институтах по разработке связанных с кластером технологий;
Поддержка сбора и обработки информации, относящейся к деятельности кластера;
Улучшение специализированных транспортных средств, коммуникаций и другой инфраструктуры.
б) Относительно контекста стратегии фирмы и соперничества:
Поощрение, устранение барьеров для местной конкуренции;
Организация соответствующих административных департаментов вокруг кластеров;
Сосредоточение усилий для привлечения прямых иностранных инвестиций в кластеры. Сегодня совершенствование кластера может быть значительно облегчено объединением государственных и частных инвестиций и их направлением на одну территорию;
Сосредоточение на содействии по развитию экспорта в кластерах.
в) Относительно родственных и поддерживающих отраслей:
Спонсирование форумов для сбора вместе участников кластера;
Поощрение направленных на интересы кластера усилий по привлечению поставщиков и провайдеров услуг из других регионов;
Создание ориентированных на кластеры зон свободной торговли, промышленных парков и парков поставщиков.
г) Относительно условия местного спроса:
Создание ясных, направленных на обновление, законодательных стандартов для решения следующих задач: уменьшения неопределенности в законодательстве и поощрения совершенствования;
Спонсирование независимого тестирования, сертификации продукции и сервиса для поставляемой кластером продукции/услуг;
Принятие на себя роли требовательного заказчика для выпускаемых кластером продукции/услуг;
Стимулирование и совершенствование внутреннего спроса на продукцию и услуги, поставляемые кластером. Жесткие стандарты на продукт, его безопасность и влияние на окружающую среду создают давление на компании, вынуждающее их повышать качество, совершенствовать технологию и придавать продукту свойства, отвечающие потребительскому спросу и социальным потребностям. Облегчение налагаемых стандартами требований, каким бы соблазнительным оно ни было, оказывает отрицательное воздействие.
По мере развития и созревания (совершенствования) кластеров смещаются их конкурентные преимущества, меняются и соответствующие приоритеты администрации муниципального района. На раннем этапе приоритетным является улучшение инфраструктуры и устранение неблагоприятных условий. В дальнейшем роль администрации муниципального района в основном заключается в устранении ограничений и препятствий для нововведений.
В развивающейся экономике содействие иностранным инвестициям, создание зон свободной торговли и технопарков также действует как заметные политические рычаги, способствующие росту кластеров. Зоны свободной торговли и технопарки в большей степени способствуют экономическому совершенствованию, если имеют кластер, а не просто головную компанию, являющуюся центром зоны или технопарка. Причем этот кластер должен поддерживаться специально разработанными для него законодательными положениями и инфраструктурой. Зоны свободной торговли и промышленные парки могут выступать в качестве анклавов в противоположность плохо действующей экономической обстановке страны. Они не контактируют или очень слабо контактируют с остальной экономикой, фактически действуя обособленно со всеми импортированными факторами производства и экспортом всей продукции. Однако со временем такие зоны должны устанавливать связи с остальной окружающей их экономикой. Например, программы и законодательные положения должны стимулировать использование и развитие местных поставщиков, установление связей с местными образовательными институтами и организациями, обеспечивающими профессиональную подготовку. Кроме того, местные органы власти должны настойчиво двигаться в направлении улучшения инфраструктуры и уменьшения неэффективности всей экономики. Использование анклавов не может заменить усилия по улучшению общей экономической обстановки, которые являются единственно возможным способом непрерывного движения к процветанию.
Действия администрации муниципального района могут и сдерживать развитие кластеров. Например, административное регулирование может создавать искусственную неэффективность; могут отсутствовать важные элементы инфраструктуры; может не соответствовать потребностям система образования и переподготовки; политики могут не замечать потребностей кластера. Любая политика, навязывающая фирмам цены без предоставления какой-либо компенсации, будет приводить к снижению или даже утрате конкурентоспособности в течение достаточно длительного времени.
Действия частного сектора в рамках создании и развитии кластеров:
а) Относительно факторов производства:
Совместная разработка специальных учебных планов профессиональной и технической подготовки, обучения в колледжах, институтах и университетах для обеспечения надлежащей подготовки персонала;
Спонсирование специализированных исследовательских центров в университетах для обеспечения качества и целенаправленности исследовательской деятельности местных университетов;
Сбор кластерной информации через торговые объединения для обеспечения кластера специфической информацией;
Инвестирование в создании общей специализированной инфраструктуры, такой как порт или погрузочно-разгрузочные устройства, спутниковая связь, лаборатории по проверке качества. Достаточно часто такие капиталовложения могут осуществляться и управляться третьей стороной, например университетами или торговыми объединениями;
Разработка курсов для менеджеров по вопросам законодательства, качества и управления.
б) Относительно контекста стратегии фирмы и соперничества:
Совместный маркетинг посредством проведения торгово-промышленных ярмарок и делегирования представителей;
Совместные с администрацией муниципального района усилия в продвижении экспорта продукции;
Создание справочников участников кластера.
в) Относительно родственных и поддерживающих отраслей:
Создание базирующейся на данном кластере торговой организации для решения возникающих проблем;
Поддержка формирования местных поставщиков и привлечение местных инвестиций от поставщиков, базирующихся в других местах, посредством индивидуальных и коллективных усилий;
Привлечение поставщиков, услуг и производителей дополнительной продукции.
г) Относительно условия местного спроса:
Сотрудничество с администрацией муниципального района в разработке законодательных норм и их изменения, направленное на поощрение инноваций;
Создание местных организаций контроля качества и стандартизации.
Участники кластера должны информировать администрацию муниципального района и заставлять обратить внимание на существующие ограничения и недоработки. Отдельные подразделения администрации муниципального района, оказывающие влияние на кластер, должны быть осведомлены о последствиях законодательных правил и проводимой ими политики. Открытый, конструктивный диалог должен заменить лоббирование в собственных интересах и патернализм (излишняя опека), присутствующий в этих взаимоотношениях.
2.3 Анализ состояния финансового сектора нижнекамского муниципального района
Финансовые рынки являются ключевым компонентом национальной экономики. Эффективно действующие финансовые рынки призваны аккумулировать сбережения экономических агентов, трансформировать их в инвестиции, обеспечивать распределение финансовых ресурсов между различными секторами экономики и, в конечном итоге, содействовать снижению темпов инфляции и экономическому росту. Одним из важных условий экономического роста России является развитая финансовая инфраструктура, которая эффективно удовлетворяет финансовые потребности хозяйствующих субъектов, способствует поддержанию устойчивых темпов экономического развития, снижению социального неравенства, повышению уровня жизни населения.
Экономика Республики Татарстан и г. Нижнекамск, как и большинство регионов России, нуждается в оживлении инвестиционной деятельности. Это, в свою очередь, делает особо актуальными проблемы функционирования регионального финансового рынка, главным предназначением которого должно стать привлечение средств в сферу производства.
Анализ состояния финансового сектора в г. Нижнекамске проводился на основе "Методических рекомендаций по порядку проведения анализа и оценки состояния конкурентной среды на рынке финансовых услуг" № 86 от 31.03.2003г., разработанных Министерством РФ по антимонопольной политике и поддержке предпринимательства в целях реализации положений Федерального закона РФ "О защите конкуренции на рынке финансовых услуг" № 117 от 23.06.1999г.
В соответствии с Методическими рекомендациями были определены:
географические и продуктовые границы рынка финансовых услуг;
институциональная структура рынка финансовых услуг;
качественные показатели конкурентной среды рынка финансовых услуг;
емкость финансового рынка и доли финансовых организаций на рынке финансовых услуг;
показатели рыночной концентрации.
Проведенный анализ финансового сектора г. Нижнекамска показал, что по состоянию на 1 декабря 2007г. в городе функционирует 33 финансовых организаций, что почти в 2 раза выше, чем в 2003г. (табл. 2.3.1).
Таблица 2.3.1.- Уровень развития финансовой инфраструктуры г. Нижнекамска
|
Показатели |
2003г. |
2004г. |
2005г. |
2006г. |
9мес. 2007г. |
|
1. Общее количество участников финансового сектора |
17 | 22 | 28 | 32 | 33 |
| в том числе зарегистрированных в г. Нижнекамске | 1 | 3 | 3 | 3 | 3 |
| Из общего количества: | |||||
| кредитных организаций (банков) | 7 | 8 | 10 | 14 | 15 |
| страховых организаций | 8 | 9 | 9 | 9 | 9 |
| лизинговых компаний | - | 1 | 1 | 1 | 1 |
| паевых инвестиционных фондов (ПИФ) | - | - | 2 | 2 | 2 |
| финансовых компаний | - | - | 1 | 1 | 1 |
| брокерских контор | - | - | 1 | 1 | 1 |
| жилищно-инвестиционных компаний | 1 | 1 | 1 | 1 | 1 |
| регистраторов (реестродержателей) | 2 | 2 | 2 | 2 | 2 |
| кредитных кооперативов | - | 1 | 1 | 1 | 1 |
|
2. Общий объем услуг, млн. руб.* |
3 878,4 | 5 899,2 | 11 482,1 | 25 352,9 | 17 267,4 |
*Примечание: без учета финансовых и инвестиционных компаний
Наибольший удельный вес в общем количестве финансовых институтов приходится на кредитные организации (коммерческие банки), их число к концу 2007г. достигло 15. За анализируемый период незначительно изменилось количество страховых компаний. Кроме страховых и кредитных организаций, в г. Нижнекамске действуют несколько финансовых организаций, специализирующихся на определенном виде услуг. В частности, по состоянию на 01.01.2007г. в городе работают 2 паевых инвестиционных фонда ("Солид – Менеджмент" и "АкБарс Капитал"), 1 брокерская контора ("Брокеркредитсервис"), 1 жилищно – инвестиционная компания (ЖИК), 1 лизинговая компания (ООО "Кама – Лизинг"), 1 финансовая компания ("ФИНАМ"), 1 кредитный кооператив (Потребительский инвестиционный кредитный кооператив "Триумф – НК") и 2 регистратора, ведущие реестр владельцев акций крупных акционерных обществ города (ЗАО "Межрегиональная регистраторская компания", ЗАО "Акционерный капитал").
В финансовом секторе г. Нижнекамска занято свыше 1600 человек, что составляет примерно 1% от общей численности занятых в экономике города. Средняя заработная плата работников финансового сектора составила на конец 2007г. 11,5 тыс. руб., что почти в 2 раза выше по сравнению с уровнем 2003г.
Положительной тенденцией является значительный рост суммарного объема услуг, оказанных участниками финансового сектора. Так, по состоянию на 01.01.2007г. он составил более 25 млрд. руб., что выше по сравнению с 2003г. в 6,5 раз, при этом среднегодовой темп роста составляет 189% (в виду отсутствия информации о деятельности финансовых и инвестиционных компаний, объем оказанных ими услуг при расчете данных показателей, не учитывался).
В качестве отрицательного момента необходимо отметить слабую конкуренцию, либо вообще ее отсутствие, на некоторых сегментах финансового рынка. В частности, это относится к лизинговым услугам, кредитной кооперации, финансово-инвестиционным услугам, так как в городе действуют только по одному институту, оказывающему соответствующего вида услуги.
Банковский сектор г. Нижнекамска
Устойчивое развитие города невозможно без адекватной финансовой базы. В этом плане особое значение приобретает банковская сфера, которая должна способствовать активизации инвестиционного процесса и, как следствие, росту производства.
В банковском секторе г. Нижнекамска по состоянию на 01.12.2007г. действуют 15 кредитных организаций, причем все они являются филиалами или дополнительными офисами иногородних банков (таблица 2.3.2).
Таблица 2.3.2. - Основные показатели деятельности кредитных организаций в г. Нижнекамске
|
Показатели |
2003г. |
2004г. |
2005г. |
2006г. |
9мес. 2007г. |
| Количество кредитных организаций | 7 | 8 | 10 | 14 | 15 |
| Всего точек банковского обслуживания | 55 | 57 | 59 | 65 | 66 |
| Численность работников банковского сектора, чел. | 786 | 829 | 861 | 983 | 1 055 |
| Среднемесячная заработная плата работников банковского сектора, руб. | 6 473 | 8 390 | 10 026 | 10 931 | 12 908 |
| Объем срочных вкладов физических лиц, млн. руб. | 2 532, 9 | 3 126, 9 | 4 027 | 4 914, 9 | 5 715 |
| Объем средств на карточных счетах физ. лиц, млн. руб. | 470,7 | 607,4 | 940,5 | 1 467,4 | 1 604,2 |
| Объем кредитов, выданных физическим лицам, млн. руб. | 333,7 | 721,5 | 1 048 | 2 034,8 | 2 565,1 |
| Остатки на расчетных, текущих счетах клиентов банков, млн. руб. | 806,1 | 970,3 | 1 647,8 | 2 131,4 | 2 537,4 |
| Объем кредитных вложений в экономику, млн. руб. | 3 427,3 | 4 898,3 | 9 953,5 | 22 658,3 | 13 981,5 |
Из 15 кредитных организаций 7 приходится на филиалы банков, головные офисы которых расположены в городах РТ: ОАО "Ак Барс Банк", АИКБ "Татфондбанк", АКБ "Спурт", "Интехбанк", ООО "Камкомбанк", ОАО "АКИБАНК", АБ "Девон-Кредит".
Кроме филиалов, в городе открыто 6 дополнительных офисов российских и татарстанских банков: ОАО "Внешторгбанк", "Банк Зенит", ОАО "УРСА Банк", ООО МКБ "Аверс", ОАО "БТА - Казань", "Автоградбанк".
Особое место на рынке банковских услуг традиционно занимает ОАО "Сбербанк РФ", представленный в городе отделением с 27 точками банковского обслуживания клиентуры.
С 2006г. действует также представительство крупного московского банка ОАО Банк "Русский стандарт", осуществляющего, в основном, потребительское кредитование на местных рынках.
С конца 2007г. начали свою работу еще 3 доп. офиса банков ОАО "Энергобанк", ОАО Банк Казани" и "Россельхозбанк". В начале 2008г. планируется открытие еще 2 доп. офисов банков "Солид" и "TRUST Банк".
На 15 действующих на 01.12.2007г. кредитных организаций приходится 66 точек банковского обслуживания, что на 11 больше, чем в 2003г.
Однако, несмотря на тенденцию роста числа кредитных организаций, плотность банковской сети остается низкой. В мировой практике плотность банковской сети рассматривается как один из качественных показателей, оценивающих уровень обеспеченности территории банковскими услугами. По мировым стандартам 1 банк приходится на 2,5 тыс. чел. (в США) или на 1,5 тыс. чел. (в европейских странах). В г. Нижнекамске в 2003г. 1 банк приходился на 37,7 тыс. чел, в 2007г – на 17,7 тыс. чел. С учетом всех точек банковского обслуживания этот показатель составляет за рассматриваемый период 4,8 тыс. чел. и 4 тыс. чел. соответственно. Такая ситуация в целом характерна для российских регионов и республики Татарстан. Таким образом, институциональная насыщенность банковскими услугами в городе невысокая.
В банковском секторе г. Нижнекамска работают 1055 чел. по состоянию на 01.10.2007г. Средняя заработная плата работников банковского сектора сложилась на уровне 12 908 руб., что выше по сравнению с 2003г. почти в 2 раза.
Из представленной выше таблицы 2.3.2 видно, что все основные показатели банковской деятельности за рассматриваемый период увеличились.
Так, объем срочных вкладов физических лиц при среднегодовом темпе роста в целом по всем банкам 122%, возрос в 2,3 раза с 2 532 млн. руб. до 5 715 млн. руб. При этом наблюдается и увеличение доли сбережений в форме банковских депозитов граждан в денежных доходах с 16% до 18%. В среднем на одного занятого в городе приходится 45 тыс. руб. среднегодовой величины срочных вкладов по состоянию на 01.01.2007г. (на аналогичный период прошлого года эта величина составила 36,6 тыс. руб.).
Анализ распределения рыночных долей отдельных коммерческих банков в сегменте срочных вкладов населения показал, что если в 2003г. подавляющая часть вкладов населения приходилась на Нижнекамское отделение (НО) Сбербанка России (63,2%), то к 2007г. за счет появления новых банков – конкурентов изменилось соотношение сил на рынке банковских вкладов (рисунок 2.3.1).
|
|
|
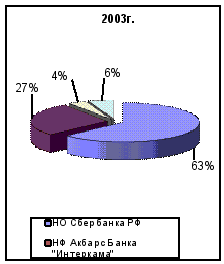
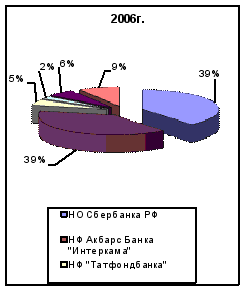
Рис.2.3.1. Структура рынка срочных вкладов физических лиц по банкам
В 2007г. доля НО Сбербанка России сократилась почти в 2 раза и составила 37,3%, при этом объем вкладов вырос в 1,33 раза. Что касается НФ АКБ "АК БАРС", то при росте объемов срочных вкладов в 3 раза, его доля возросла в 1,35 раза (на 9 процентных пунктов (п.п.)) и составила 36,8%.
Если на начало рассматриваемого периода на долю остальных 4 банков приходилось 5,5% рынка депозитов населения, то в 2007г. эта величина составила 12,8% за счет увеличения объемов привлеченных средств другими банками. В частности значительно возросла доля НФ "Интехбанка" (с 0,2 до 4% при росте объемов вкладов более чем в 15 раз), НФ АИКБ "Татфондбанка", доля рынка которого составляет 6,6%, при увеличении объемов привлеченных во вклады денежных средств за три года в 5 раз, НФ АКБ "Спурт" (доля – 6,4%, увеличение объемов вкладов почти в 12 раз).
Вместе с тем практически не изменилась доля НФ "АКИбанка", НФ АБ "Девон – Кредит", НФ "Камкомбанка". Темпы роста вкладов в эти банки относительно стабильны, в среднем они увеличились в 2,5 раза.
Таким образом, за счет появления новых банков в городе происходят процессы перераспределения временно свободных денежных средств граждан между банками. Вместе с тем концентрация рынка банковских услуг в сегменте депозитов населения продолжает оставаться достаточно высокой.
Не менее важным аналитическим показателем, характеризующим степень участия граждан города в безналичных расчетах, является показатель остатков денежных средств физических лиц на банковских счетах.
Среднегодовая величина денежных средств граждан на банковских счетах, обслуживаемых пластиковыми картами, увеличилась с 470,7 млн. руб. в 2003г. до 1604,2 млн. руб. по состоянию на 01.12.2007г. или более чем в 3 раза, при этом среднегодовой темп прироста составил 40%.
Обслуживание карточных счетов граждан осуществляют на конец 2007г. 8 банков (распределение их рыночных долей представлено на рисунке 2.3.2).
|
|
|
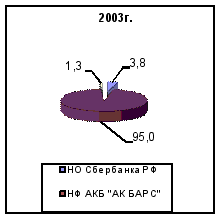
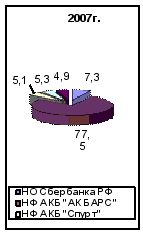
Рис.2.3.2. Распределение рыночных долей банков по показателю объема средств физических лиц на карточных счетах (в %)
НФ АКБ "АК БАРС" остается банком – лидером и в этом сегменте, несмотря на то, что его доля снизилась с 95% в 2003г. до 77,5% в 2007г. при росте средств на карточных счетах в 2,8 раза.
Как видно из рисунка 2.3.2, активными участниками рынка банковских услуг в этом сегменте стали НО Сбербанка РФ (доля рынка возросла почти в 2 раза при росте объемов денежных средств на карточных счетах в 6,6 раза), НФ АКБ "Спурт" (рыночная доля составила 5,1%), НФ АБ "Девон – Кредит" (доля – 5,3%), доп. офис № 2 ООО МКБ "Аверс", остатки средств на карточных счетах которого возросли в 10 раз, а рыночная доля увеличилась до 3,3%.
Положительная динамика объемов денежных средств на карточных счетах в коммерческих банках свидетельствует о расширении применения безналичных расчетов в городе с участием населения, сокращении в целом издержек обращения от использования наличных денег и как следствие ускорение расчетов.
Однако необходимо отметить, что, несмотря на увеличение остатков денежных средств граждан на карточных счетах в банках (главным образом за счет использования так называемых "зарплатных проектов", когда заработная плата работников выдается не наличными деньгами непосредственно на самом месте работы, а переводится безналичным путем на соответствующий счет в обслуживающем банке), в целом система безналичных расчетов с использованием банковских пластиковых карт не отвечает существующему спросу со стороны населения. Инфраструктура безналичных расчетов (банкоматы для снятия наличных денег, терминалы в торговых и иных точках обслуживания граждан) развита недостаточно, что порождает значительные очереди и большие траты времени на проведение операций гражданами для оплаты услуг.
Более того, как было сказано выше, подавляющая часть работников в г. Нижнекамске получает заработную плату по пластиковой карте "Интеркама" НФ АКБ "АК БАРС", тогда как во многих местах (магазинах, супермаркетах, организациях общественного питания, досуговых учреждениях и т.д.) либо вообще нет терминалов, с помощью которых можно осуществить безналичный расчет за товары и услуги, либо есть терминалы, обслуживающие международные пластиковые карты (чаще "VIZA" или MASTER CARD"). В результате это создает некоторые неудобства для населения.
Таким образом, необходимо способствовать всемерному распространению системы безналичных расчетов, как посредством международных платежных систем, так и через развитие локальных (что в условиях города особо актуально).
За последние 5 лет значительно активизировался процесс потребительского кредитования и увеличился не только объем выданных физическим лицам кредитов, но и расширился перечень кредитов. На это, в большей степени, оказали влияние такие факторы как благоприятная экономическая конъюнктура, расширение кредитных возможностей банков и повышение платежеспособного спроса со стороны населения за счет роста совокупных денежных доходов. Так, объем кредитов, выданных физическим лицам всеми банками города, увеличился с 333,7 млн. руб. в 2003г. до 2 565,1 млн. руб. в 2007г. или в 7,7 раза.
Саамы высокий темп роста объема выданных кредитов наблюдается по НФ "Камкомбанка" (в 16 раз), НФ АБ "Девон – Кредит" (в 10,6 раза), НФ АКБ "АК БАРС" (в 10 раз).
При этом ситуация на рынке банковских услуг по потребительским кредитам аналогична сегменту банковских депозитов. Также основными лидерами в объемах кредитования являются НФ АКБ "АК БАРС" и НО Сбербанка РФ, которые вместе составляли долю рынка в размере 85,7% в 2003г. (рисунок 2.3.3).
Как видно из рисунка 3.3, доля НО Сбербанка РФ сократилась в 2 раза при увеличении абсолютной величины выданных кредитов в 4 раза, доля НФ АКБ "АК БАРС" возросла до 30,3%. На изменение соотношения между банками большое влияние оказало открытие в 2005г. НФ АИКБ "Татфондбанка", доля которого на рынке возросла почти в 5 раз и достигла 11,4% (объем выданных кредитов при этом за три года работы увеличился с 26,5 млн. руб. до 291,8 млн. руб. или в 11 раз). Кроме этого, в процессе кредитования физических лиц участвуют и недавно открытые банки: доп. офис "Автоградбанка", кредитно-кассовый офис ОАО "УРСА Банка", доп. офис ОАО "БТА – Казань", суммарная доля которых на рынке потребительских кредитов на конец 2007г. составляет 10,7%.
|
|
|
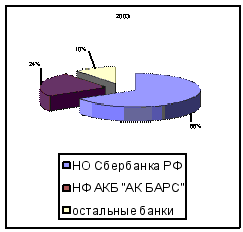
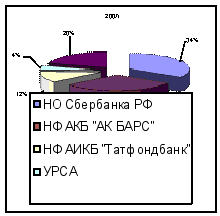
Рис.2.3.3. Структура рынка потребительских кредитов по банкам
За последние годы значительно увеличились объемы кредитов, выданных банками на покупку жилья. Так, если в 2003г. такой вид кредитования осуществляли только два банка - НФ АКБ "АК БАРС" и НО Сбербанка РФ и общий объем кредитов, предоставленных ими на приобретение жилья составлял 3,7 млн. руб., то на конец 2007г. почти все банки участвуют в ипотечном кредитовании, а общая величина выданных кредитов составляет 768,1 млн. руб. При этом наблюдается более равномерное распределение рыночных долей банков (явными лидерами являются НФ АКБ "АК БАРС" и НФ АИКБ "Татфондбанка", суммарная доля которых составляет 55,8%) (рисунок 2.3.4).
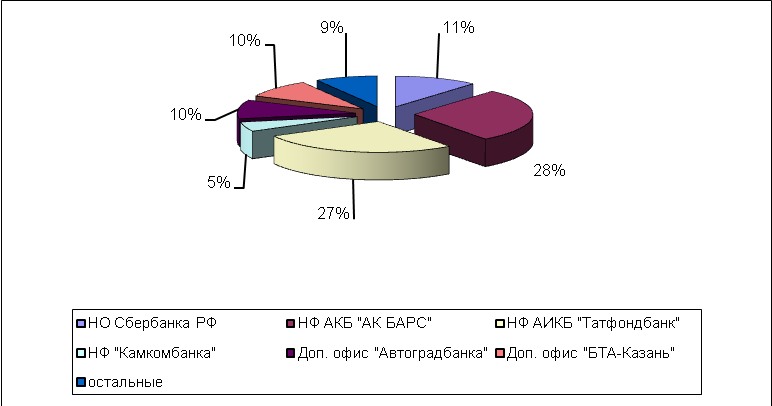
Рис.2.3.4. Структура рынка кредитов на покупку жилья физическим лицам
Таким образом, за анализируемый период с 2003 по 2007гг. произошло значительное увеличение общего объема оказанных банками услуг физическим лицам, как в части привлечения, так и в части размещения денежных средств.
Анализ сопоставления объемов суммарного предложения физическими лицами денежных средств банковскому сектору, которое косвенно отражает показатель величины денежных средств на банковских счетах (срочных и до востребования) и спроса на денежные ресурсы, характеризующегося показателем объемов кредитования, показал, что предложение значительно превышает спрос (рисунок 2.3.5).
В 2003г. предложение денежных средств банковскому сектору превосходило спрос на 2 670 млн. руб. или в 9 раз. Однако, ежегодно разрыв между спросом и предложением сокращается. Так, если в 2004г. предложение превышало спрос в 5,2 раза, то на конец 2007г. – в 2,85 раза. Это происходит за счет того, что темпы роста предложения денежных средств банковскому сектору значительно ниже темпов роста спроса на банковские ресурсы (если суммарное предложение денежных средств физическими лицами увеличилось за 5 лет в 2,4 раза, то величина выданных им кредитов за этот же период – в 7,7 раза).
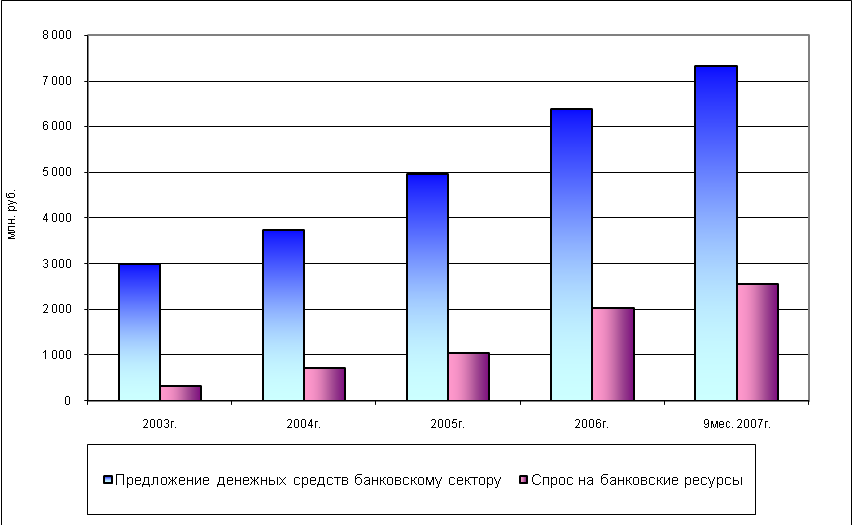
Рис.2.3.5. Спрос и предложение денежных средств физическими лицами коммерческим банкам
Еще одним важным направлением анализа развития банковского сектора г. Нижнекамска является анализ показателей, отражающих взаимодействие банков с юридическими лицами.
Так, остатки денежных средств на расчетных, текущих счетах в целом по всем банкам увеличились с 806,1 млн. руб. в 2003г. до 2 537,4 млн. руб. или в 3,1 раза, причем среднегодовой темп роста этого показателя составил 134%. Увеличение денежных средств на расчетных счетах предприятий и организаций вызвано в первую очередь увеличением объемов произведенной и отгруженной продукции. Наибольшие темпы роста выпуска и отгрузки продукции наблюдаются по предприятию ЗАО "ТАИФ-НК" (в 2006г. темп роста составил