Стратегия социально-экономического развития Нижнекамского муниципального района до 2012 года
К 2007г. прослеживается относительное выравнивание долей банков, обслуживающих счета юридических лиц (рисунок 2.3.6).
В 2003г. существенную долю на рынке денежных средств предприятий и организаций занимали банки НФ АКБ "АК БАРС" (с долей в 40,5%), НО Сбербанка РФ (с долей 30%) и дополнительного офиса Банка "Зенит", на долю которого приходилось 13% всех аккумулированных на банковских счетах денежных средств предприятий. К 2007г. происходит заметное перераспределение ресурсов предприятий между банками за счет открытия новых филиалов и дополнительных офисов и переводов расчетных счетов предприятий на обслуживание с одних банков в другие. В результате ситуация на рынке изменилась, сократились размеры присутствия на рынке счетов юридических лиц НФ АКБ "АК БАРС" и НО Сбербанка РФ (доли рынка снизились на 15,9 и 8,1 процентный пункт соответственно), тогда как на долю доп. офиса Банка "Зенит", НФ АКБ "Спурт", НФ АБ "Девон – Кредит" и доп. офиса № 2 ООО МКБ "Аверс" стало приходиться 37,7%.
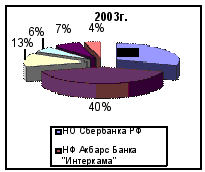
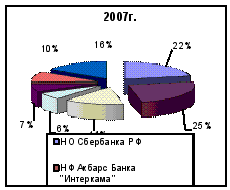
Рис.2.3.6. Структура рынка по банкам, обслуживающим расчетные и текущие счета предприятий и организаций
Таким образом, в отличие от сегмента "карточных счетов физических лиц", где на долю только одного НФ АКБ "АК БАРС" приходится 77,5% всего объема средств (см. рис. 2.3.2), сегмент "расчетных и текущих счетов предприятий и организаций" менее концентрированный, НФ АКБ "АК БАРС" составляют значительную конкуренцию как минимум четыре банка.
Анализ объемов, динамики и структуры кредитных вложений коммерческих банков в экономику позволил сделать следующие выводы. За анализируемый период произошло значительное увеличение объемов кредитования предприятий разных отраслей, величина кредитных вложений по всем банкам города возросла с 3 427,3 млн. руб. в 2003г. до 20 658,3 млн. в 2006г. или в 6,6 раза (13 981,5 млн. руб. за 9 месяцев 2007г.) (рисунок 2.3.7).
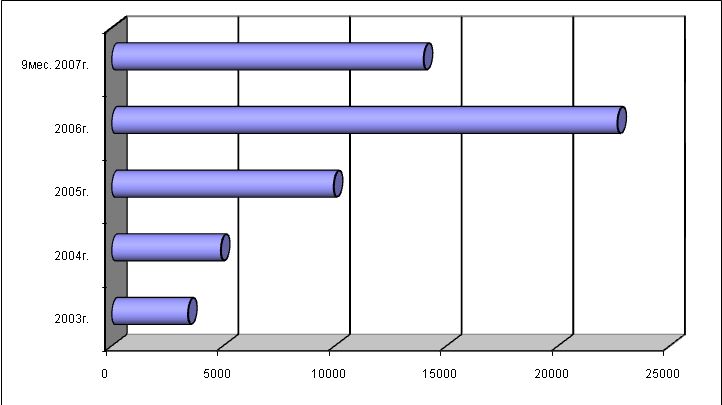
Рис.2.3.7. Динамика объемов кредитных вложений в экономику коммерческими банками города (млн. руб.)
Основными лидерами по увеличению объемов кредитования предприятий и организаций выступают НФ АКБ "Спурт" (рост объемов кредитов в 17 раз), НФ "Интехбанк" (в 11 раз), НФ "АКИбанк" (рост в 10 раз), доп. офиса Банка "Зенит" (8,3 раза).
Увеличение объемов кредитования отдельными банками повлияло на соотношение их рыночных долей, так, доля НФ АКБ "АК БАРС" снизилась с 61,8% в 2003г. до 43,9% в 2007г., НО Сбербанка РФ с 13,1% до 8,9%, а доли указанных выше банков напротив увеличились (за исключением НФ "Интехбанка") (рисунок 3.8).
Как видно из рисунка 2.3.8, НФ АКБ "АК БАРС" по-прежнему остается лидером как в абсолютных объемах кредитования (на конец 2007г. эта величина составила 6 139 млн. руб.), так и по показателю рыночной доли, несмотря на ее снижение.
Банковские кредиты остаются существенным источником инвестиций в основной капитал предприятий города. Так, в 2006г. доля банковских кредитов в общем объеме инвестиций составляла 46,8%, в привлеченных средствах для финансирования инвестиций – 60,1%.
|
|
|
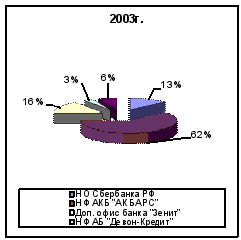
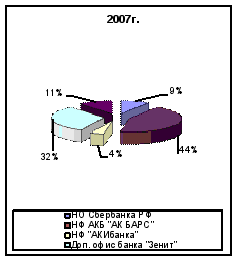
Рис.2.3.8. Рыночные доли банков по объему кредитных вложений в экономику
Что касается структуры кредитных вложений в экономику, то за рассматриваемый период она существенных изменений не претерпела. Подавляющая часть кредитов выдается предприятиям реального сектора экономики (промышленным предприятиям, строительным организациям, предприятиям транспорта, связи) (рисунок 2.3.9).
|
|
|
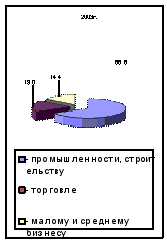
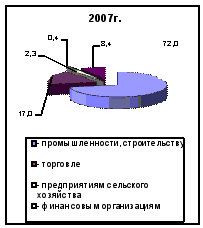
Рис.2.3.9. Отраслевая структура кредитных вложений в экономику (%)
За 2003 – 2007гг. наблюдается позитивная динамика по всем направлениям кредитования. Начиная с 2004г. некоторые банки значительно активизировали кредитование сельскохозяйственных предприятий, при этом объемы выданных кредитов возросли с 15,2 млн. руб. до 318,6 млн. руб. (в 21 раз).
Несмотря на снижение доли в общем объеме ссудной задолженности кредитов малому и среднему бизнесу, их абсолютная величина увеличилась в 2,4 раза при среднегодовом темпе роста 130%. Практически все банки осуществляют кредитование предприятий малого и среднего бизнеса.
Таким образом, кредитование традиционно остается основным видом банковских услуг, за последние годы наблюдается его заметная активизация как по физическим, так и по юридическим лицам.
Анализ сопоставления объемов суммарного предложения юридическими лицами денежных средств банковскому сектору, которое отражает показатель величины денежных средств на расчетных, текущих счетах и спроса на денежные ресурсы, косвенно характеризующегося показателем объемов кредитования юридических лиц, показал, что, в отличие от ситуации с физическими лицами (см. рис. 2.3.5) спрос значительно превышает предложение (рисунок 2.3.10).
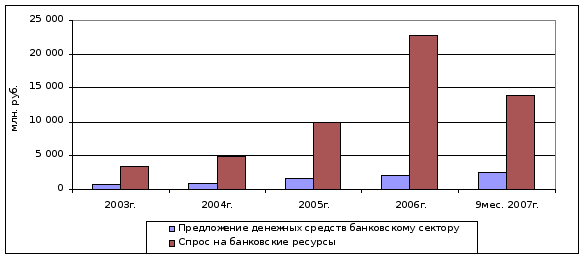
Рис.2.3.10. Спрос и предложение денежных средств юридическими лицами коммерческим банкам
В 2003г. спрос на денежные средства юридических лиц превосходил предложение на 2 621 млн. руб. или в 4,5 раза. В 2006г. это соотношение выросло до 10,6 раза. Если по сегменту физических лиц разрыв между спросом и предложением немного сокращается, то в здесь наоборот увеличивается. При этом, средний темп прироста денежных средств на расчетных счетах юридических лиц составил 40%, а темп прироста выданных кредитов – 91% (суммарное предложение денежных средств юридическими лицами увеличилось за 5 лет в 2,6 раза, то величина выданных им кредитов за этот же период – в 6,6 раза).
На объемы спроса и предложения финансовых ресурсов банковскому сектору со стороны юридических лиц оказывает влияние также состояние дебиторской и кредиторской задолженности по предприятиям. Общая кредиторская задолженность всех предприятий города выше, чем дебиторская, однако в 2006г. эта разница значительно уменьшилась с 8564 млн. руб. до 1321 млн. руб. При этом темпы роста кредиторской задолженности ниже (88,2%),чем по дебиторской (117%), что, несомненно, можно охарактеризовать положительно. При дальнейшем развитии подобной ситуации возможно некоторое снижение спроса юридических лиц на краткосрочные кредиты банков.
Оценка суммарного (по физическим и юридическим лицам) объема спроса и предложения финансовых ресурсов банковскому сектору в г. Нижнекамске представлена на рисунке 2.3.11.
Анализ спроса и предложения финансовых ресурсов со стороны клиентов банковского сектора показал, что в целом спрос превышает предложение (в 2003г. наблюдалось практически соответствие спроса и предложения) почти в 2 раза. Фактическое предложение финансовых ресурсов банковскому сектору в среднем за рассматриваемый период составляет 15,2% от ВТП.
В структуре финансового предложения доминируют физические лица при относительно невысокой их финансовой активности (доля физических лиц в общем спросе составляет около 10%, а в общем объеме предложения – 75%).
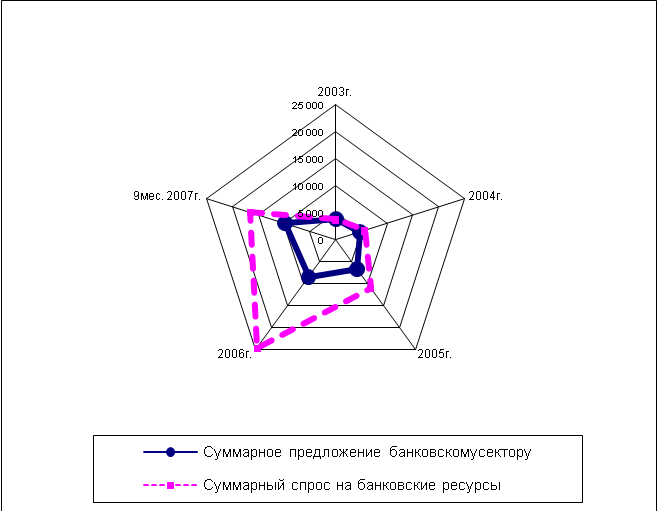
Рис.2.3.11. Суммарный спрос и предложение финансовых ресурсов на рынке банковских услуг
Таким образом, можно сделать вывод, что спрос, предъявляемый реальным сектором экономики, существенно выше финансового предложения банковского сектора. Фактически это означает, что реальный сектор экономики вынужден ориентироваться на привлечение финансовых ресурсов из других регионов в рамках общероссийского и общерегионального финансового рынка.
На основе рассчитанных выше показателей емкости рынка банковских услуг по отдельным сегментам и долей кредитных организаций на них была оценена рыночная концентрация с помощью коэффициента концентрации и коэффициента Херфиндаля – Хиршмана.
Коэффициент концентрации (CR) характеризует общую долю нескольких крупнейших компаний с наибольшим объемом услуг на данном рынке и рассчитывается как сумма долей этих компаний. В мировой и российской практике наиболее часто используются трех- или четырехдольный коэффициент концентрации (CR – 3 и CR – 4), т.е. учитывающий доли трех или четырех компаний. Чем выше значение коэффициента, тем более монополизированный рынок и ниже конкуренция.
Коэффициент Херфиндаля – Хиршмана (ННI) который оценивает равномерность распределения рыночных долей компаний и показывает какое место на данном рынке занимают более мелкие участники и есть ли предпосылки при сложившемся составе финансовых организаций к противодействию со стороны более мелких участников рынка рыночной власти крупнейших. Коэффициент Херфиндаля – Хиршмана рассчитывается как сумма квадратов рыночных долей конкурентов. Чем меньше значение коэффициента, тем меньше концентрация и слабее рыночная власть (мощь) отдельных компаний на рынке.
В зависимости от значений показателей концентрации рынок может быть признан высоко-, умеренно- или низкоконцентрированным:
высококонцентрированные рынки: при 70% < CR-3 < 100%;
1800 < ННI < 10000;
умеренноконцентрированные рынки: при 35% < CR-3 < 70%;
800 < ННI < 1800;
низкоконцентрированные рынки: при CR-3 < 35%;
ННI < 800.
Расчет коэффициента концентрации CR – 3 по различным сегментам рынка банковских услуг в г. Нижнекамске приведен в таблице 2.3.3.
Расчет коэффициента Херфиндаля – Хиршмана приведен в таблице 2.3.4.
Представленные в таблицах 3.3 и 3.4 расчеты дают аналогичные результаты и позволяют сделать выводы, что за анализируемый период практически все сегменты являются высококонцентрированными. Три крупных банка контролируют очень высокую долю рынка (по мировым стандартам при CR – 3 > 70%, рынок монополизирован). На всех без исключения сегментах в числе лидирующих или находящихся на 2 месте выступают НФ АКБ "АК БАРС" или НО Сбербанка РФ, в качестве третьего участника, разделяющего с ними рыночную власть чаще выступает доп. офис ОАО Банка "Зенит", а в секторе обслуживания физических лиц – НФ АИКБ "Татфондбанка".
Таблица 2.3.3 - Показатели концентрации рынка банковских услуг в г. Нижнекамске (по коэффициенту концентрации)
|
Сегмент рынка банковских услуг |
2003г. | 2004гг | 2005 | 2006г | 9мес. 2007г. |
Характеристика сегмента рынка |
|
Коэффициент концентрации CR – 3 |
||||||
| 1. Срочные вклады населения | 94,5 | 91,8 | 85,4 | 84,2 | 80,7 | Высококонцентрированный рынок |
| 2. Средства на карточных счетах физических лиц | 100,0 | 100,0 | 98,6 | 91,9 | 90,1 | Высококонцентрированный рынок |
| 3. Кредиты физическим лицам | 93,8 | 94,8 | 86,2 | 77,8 | 75,6 | Высококонцентрированный рынок |
| 4. Кредиты физическим лицам на покупку жилья | - | 99,2 | 99,5 | 69,9 | 67,1 |
Высококонцентрированный рынок с 2004 по 2006гг. Умеренно-концентрированный – с 2006г. |
| 5. Средства на расчетных, текущих счетах клиентов | 77,3 | 71,1 | 73,7 | 68,7 | 61,1 |
Высококонцентрированный рынок с 2003 по 2006гг. Умеренно-концентрированный с 2006г. |
| 6. Кредитные вложения в экономику | 90,7 | 86,9 | 83,3 | 92,3 | 85,0 | Высококонцентрированный рынок |
Вместе с тем, в целом по рынку банковских услуг наблюдается общая тенденция снижения концентрации, которая обусловлена, как было отмечено выше, главным образом за счет появления новых банков – конкурентов, активно предлагающих свои услуги на тех или иных сегментах. Особенно отчетливо это проявилось в секторах "кредиты физическим лицам на покупку жилья" и "средства на расчетных, текущих счетах юридических лиц", которые, начиная с 2006г. относятся к умеренноконцентрированным рынкам.
Таблица 2.3.4.- Показатели концентрации рынка банковских услуг в г. Нижнекамске (по коэффициенту Херфиндаля – Хиршмана)
|
Сегмент рынка банковских услуг |
2003г. | 2004гг | 2005г. | 2006г. | 9мес. 2007г. |
Характеристика сегмента рынка |
|
Коэффициент Херфиндаля – Хиршмана |
||||||
| 1. Срочные вклады населения | 4768 | 4028 | 3469 | 3156 | 2865 | Высококонцентрированный рынок |
| 2. Средства на карточных счетах физических лиц | 9041 | 8546 | 8263 | 6586 | 6126 | Высококонцентрированный рынок |
| 3. Кредиты физическим лицам | 4969 | 4853 | 3606 | 2517 | 2265 | Высококонцентрированный рынок |
| 4. Кредиты физическим лицам на покупку жилья | 5629 | 4608 | 4437 | 1947 | 1923 |
Высококонцентрированный рынок с 2003 по 2006гг. Умеренно-концентрированный – с 2006г. |
| 5. Средства на расчетных, текущих счетах клиентов | 2797 | 2692 | 2519 | 2224 | 1537 |
Высококонцентрированный рынок с 2003 по 2006гг. Умеренно-концентрированный в 2007г. |
| 6. Кредитные вложения в экономику | 4263 | 3380 | 3393 | 4117 | 3084 | Высококонцентрированный рынок |
Таким образом, для банковского сектора г. Нижнекамска характерна ситуация, сложившаяся в целом в республике Татарстан. Рынок банковских услуг является высококонцентрированным со слабой конкуренцией, для которого характерны значительные барьеры входа. Барьеры входа на банковский рынок потенциальных конкурентов в городе определяются в первую очередь структурными особенностями данного рынка (стартовые и текущие затраты, объем спроса, развитость рынка, тип конкуренции), а не административными ограничениями.
Кроме этого, наблюдается вертикальная интеграция действующих на рынке кредитных организаций (в частности ОАО "АК БАРС Банк", АКБ "Спурт", АБ "Девон-Кредит", ОАО "Банк Зенит", ООО МКБ "Аверс"). Кредитные организации, интегрированные в вертикальные структуры, пользуются всеми преимуществами внутрикорпоративных связей в виде доступа к совокупным инвестиционным, финансовым и информационным ресурсам.
Основными мероприятиями по снижению степени концентрации рынка банковских услуг должны стать контроль за рыночным поведением кредитных организаций, занимающих доминирующее положение на рынке банковских услуг, действия по созданию равных условий деятельности, предупреждение и пресечение злоупотреблений кредитной организации доминирующим положением.
Страховой сектор г. Нижнекамска
В страховом секторе г. Нижнекамска по состоянию на 01.12.2007г. действуют 9 страховых компаний, причем все они, так же, как и кредитные организации, являются филиалами или дополнительными офисами иногородних банков (таблица 2.3.5).
Из 9 страховых компаний 7 приходится на филиалы, головные офисы которых расположены в городах РТ: ЗАО СК "Чулпан", ОАО Страховая компания "Итиль", ООО СГ "АСКО", ОАО "НАСКО", ОАСО "Промышленная страховая компания", ООО "Росгосстрах – Татарстан", ОАО "Альфа - страхование", № 1, № 2.
В страховом секторе г. Нижнекамска работают 483 чел. по состоянию на 01.10.2007г. Средняя заработная плата работников страховых компаний сложилась на уровне 10 284 руб., что выше по сравнению с 2003г. в 1,5 раза.
Из таблицы 2.3.5 видно, что все основные показатели страховой деятельности за рассматриваемый период увеличились.
Так, общий объем страховых взносов при среднегодовом темпе роста в целом по всем компаниям 126% (объемы вкладов в коммерческие банки, как было сказано выше, росли примерно такими же темпами), увеличился в 2,45 раза со 186,4 млн. руб. до 455,9 млн. руб. Аналогичная динамика наблюдается по видам взносов. Взносы на добровольное страхование увеличились за 4 года в 2,55 раза, взносы на обязательное страхование в 2,1 раза. При этом структура страховых взносов практически не меняется, в среднем за рассматриваемый период на добровольное страхование приходится примерно 70%, 30% от общего объема составляют взносы на обязательное страхование.
Таблица 2.3.5 - Основные показатели деятельности кредитных организаций в г. Нижнекамске
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
2006г. |
9 мес. 2007г |
| Количество страховых организаций, всего | 8 | 9 | 9 | 9 | 9 |
| в том числе зарегистрированных в г.Нижнекамске | - | - | - | - | - |
| из общего количества: | |||||
| филиалов страховых организаций РТ | 6 | 7 | 7 | 7 | 7 |
| филиалов страховых организаций других регионов | 2 | 2 | 2 | 2 | 2 |
| Численность работников страхового сектора, чел | 367 | 400 | 441 | 471 | 483 |
| Среднемесячная заработная плата работников страхового сектора, руб. | 6945 | 7419 | 9153 | 9977 | 10284 |
| Общий объем страховых взносов, тыс.руб. | 186439 | 256565 | 335672 | 466955 | 455847 |
| в том числе: | |||||
| объем взносов на добровольное страхование, тыс.руб. | 136177 | 166465 | 228241 | 336453 | 346723 |
| объем взносов на обязательное страхование, тыс.руб. | 53262 | 90099 | 107430 | 130502 | 109123 |
| Общий объем страховых выплат, тыс.руб. | 59268 | 154758 | 208970 | 272857 | 274962 |
| Общий объем страховых резервов, тыс.руб. | 26319 | 32442 | 45158 | 58614 | 18966 |
Выплаты страховых компаний в результате наступления страховых случаев увеличились в 2 раза больше, чем остальные показатели – в 4,64 раза и составили на конец 2007г. почти 275 млн. руб. (при среднегодовом темпе роста 157%). Подавляющая часть выплат приходится на выплаты по ОСАГО. Значительно увеличились выплаты по наступлению несчастных случаев.
На рисунке 2.3.12 представлена динамика страховых взносов и выплат, приходящихся в целом на все страховые компании г. Нижнекамска.
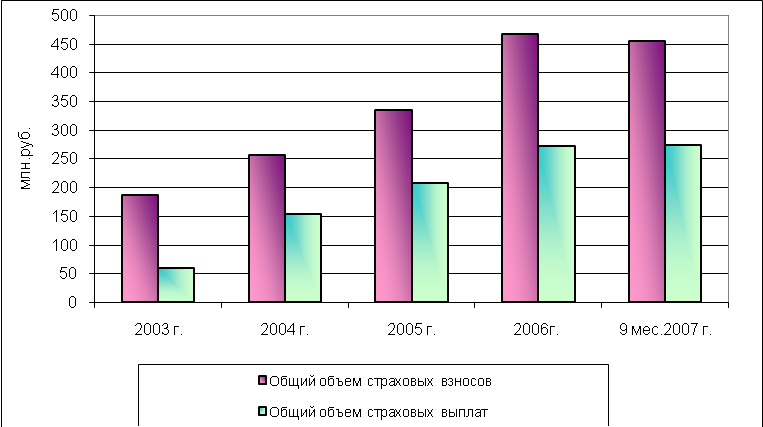
Рис.2.3.12. Динамика страховых взносов и страховых выплат
Как видно из рисунка 3.12, общий объем страховых взносов физических и юридических лиц, характеризующий суммарное предложение страховому сектору финансовых ресурсов со стороны субъектов экономики превышает общий объем страховых выплат, который можно рассматривать как суммарный спрос субъектов на финансовые ресурсы страхового сектора. Однако, если в 2003г. предложение превышало спрос в 3,15 раза, то к концу 2007г. этот разрыв сократился до 1,66 раза. Это произошло вследствие введения некоторых обязательных элементов страхования (в частности ОСАГО), что значительно увеличило приток средств в страховой сектор. Вместе с тем, участилось наступление страховых случаев, что повлекло увеличение выплат страховых компаний. В результате, за счет того, что темпы роста (157%) страховых выплат выше, чем темпы роста страховых взносов (126%), происходит постепенное сокращение между спросом и предложением.
Анализ концентрации рынка страховых услуг показал, что он является менее концентрированным, чем рынок банковских услуг. В таблице 2.3.6 и 2.3.7 представлены показатели концентрации по рынку страховых услуг.
Таблица 2.3.6.- Показатели концентрации рынка страховых услуг в г. Нижнекамске (по коэффициенту концентрации)
|
Сегмент рынка банковских услуг |
2003г. | 2004гг | 2005г. | 2006г. | 9мес. 2007г. |
Характеристика сегмента рынка |
|
Коэффициент концентрации CR - 3 |
||||||
| 1. Общий объем страховых взносов | 73,5 | 67,0 | 64,5 | 75,1 | 79,7 |
2003г., 2006г., 2007г. - высококонцентрированный рынок 2004 – 2005гг. - умеренно-концентрированный рынок |
| 2. Взносы на добровольное страхование | 81,4 | 81,1 | 77,7 | 80,9 | 84,1 | Высококонцентрированный рынок |
| 3. Взносы на обязательное страхование | 72,1 | 64,5 | 67,1 | 70,2 | 75,1 |
2003г., 2006г., 2007г. – высококонцентрированный рынок 2004 – 2005гг. - умеренно-концентрированный рынок |
| 4. Общий объем страховых выплат | 78,7 | 79,5 | 71,5 | 74,8 | 86,3 | Высококонцентрированный рынок |
Таблица 2.3.7.- Показатели концентрации рынка страховых услуг в г. Нижнекамске (по коэффициенту Херфиндаля – Хиршмана)
|
Сегмент рынка банковских услуг |
2003г. | 2004гг | 2005г. | 2006г. | 9мес. 2007г. |
Характеристика сегмента рынка |
|
Коэффициент Херфиндаля - Хиршмана |
||||||
|
1. Общий объем страховых взносов |
2291,7 | 1912,4 | 1846,3 | 2209,2 | 2993,1 |
2003г., 2006г., 2007г. - высококонцентрированный рынок 2004 – 2005гг. - умеренно-концентрированный рынок |
|
2. Взносы на добровольное страхование |
3049,1 | 2686,0 | 2474,6 | 2383,8 | 3149,8 | Высококонцентрированный рынок |
|
3. Взносы на обязательное страхование |
2176,2 | 1712,6 | 1824,8 | 2230,0 | 2794,8 |
2003г., 2006г., 2007г. – высококонцентрированный рынок 2004 – 2005гг. - умеренно-концентрированный рынок |
|
4. Общий объем страховых выплат |
2176,2 | 1712,6 | 1824,8 | 2230,0 | 2794,8 |
2003г., 2006г., 2007г. – высококонцентрированный рынок 2004 – 2005гг. - умеренно-концентрированный рынок |
Как видно из таблиц 2.3.6 и 2.3.7 рынок страховых услуг ближе по своим параметрам к умеренноконцентрированному (значение суммарной доли трех компаний колеблется от 64,5% до 86,3%), хотя наблюдается тенденция к увеличению доминирования отдельных компаний на рынке.
В 2003г. лидирующими компаниями практически на всех секторах рынка были НФ ЗАО СК "Чулпан" и филиал ООО СГ "АСКО" в Нижнекамском районе. Их суммарная доля составляла более 50%.
С 2006г. лидером страхового рынка стала компания №1, которая контролирует почти половину каждого сектора рынка страховых услуг.
Самым концентрированным на протяжении всего анализируемого периода оказался сектор взносов на добровольное страхование (на рисунке 13 представлено распределение рыночных долей страховых компаний по объемам собираемых добровольных взносов).
|
|
|
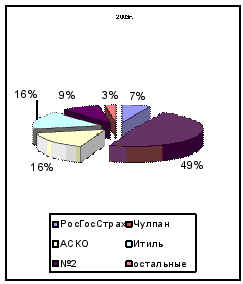
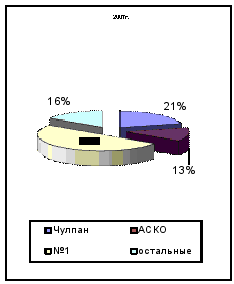
Рис. 2.3.13. Распределение рыночных долей страховых компаний по объему взносов на добровольное страхование
Таким образом, страховые услуги в городе получают все большее развитие, что отразилось на значениях всех показателей, возросших по сравнению с 2003г. более чем в 2 раза.
Анализ совокупного спроса и предложения финансовых средств в городе с учетом страховых взносов и выплат позволил сделать следующие выводы (рисунок 2.3.14).
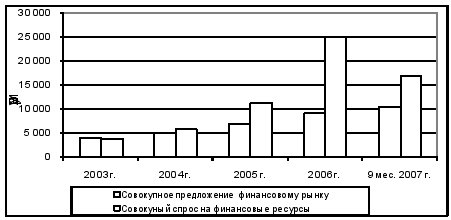
Рис. 2.3.14. Совокупный спрос и предложение на финансовом рынке г. Нижнекамска
Совокупный спрос на финансовые ресурсы значительно превышает их предложение со стороны субъектов экономики (в 2003г. наблюдалось практически соответствие спроса и предложения). Если в 2004г. спрос был выше предложения в 1,16 раза, то к концу 2007г. это значение достигло 1,63. Фактическое предложение ресурсов финансовому рынку в среднем за рассматриваемый период составляет 16% от ВТП.
Тенденции, которые принимает финансовый рынок в г. Нижнекамске почти полностью соответствует развитию рынка банковских услуг (см. анализ банковского сектора). Страховой сектор существенного влияния на состояние финансового рынка не оказывает, несмотря на то, что, как было сказано выше, в этом сегменте финансового рынка наблюдается иное соотношение спроса и предложения финансовых ресурсов (предложение превышает спрос за весь рассматриваемый период). Доля страхового сектора, как в совокупном спросе, так и в совокупном объеме предложения незначительна (в среднем за все года 1,76% и 4,86% соответственно).
Выводы
В целом по всем показателям наблюдается положительная тенденция и их рост более чем в 2 раза.
Слабая конкуренция или ее отсутствие на отдельных секторах финансового рынка.
Небольшое количество местных финансовых организаций.
Невысокая институциональная обеспеченность услугами финансового сектора.
Рынок банковских услуг практически на всех сегментах является высоконцентрированным с доминированием двух, трех крупных банков.
Инфраструктура безналичных расчетов в городе в целом развита слабо.
Значительная активизация процессов по операциям страховых компаний и увеличение объемов страховых взносов и страховых выплат.
Спрос на финансовые ресурсы существенно превышает их предложение в целом по финансовому рынку и определяется в основном соотношением спроса и предложения финансовых средств банковскому сектору. Доля страхового сектора в структуре спроса и предложения незначительна.
Наличие предпосылок для дальнейшего развития рынка финансовых услуг вследствие имеющегося достаточного экономического потенциала города.
3. Концепция кластерного развития экономики Нижнекамского муниципального района
3.1 Развитие Нижнекамского нефтехимического кластера
Согласно концепции кластерного развития экономики Республики Татарстан, тезисно озвученной в Послании Президента Республики Татарстан М.Ш. Шаймиева Государственному совету Республики Татарстан на 2006 год5, для эффективного функционирования в своем составе кластер должен иметь три основных взаимосвязанных элемента:
- ключевые фирмы-лидеры, экспортирующие свои товары или услуги за пределы республики;
- сеть внутриреспубликанских производителей-поставщиков, снабжающих лидеров сырьем, комплектующими, осуществляющие для них сервисные, логистические услуги и т. п.
бизнес-климат-инфраструктура, система доступа к качественным человеческим ресурсам, к рынкам капитала, система налогообложения, административные барьеры, транспортная инфраструктура, наличие научно-исследовательских институтов и центров.
Таким образом, мы видим, что в республике предполагается осуществлять развитие кластеров по японской модели, когда крупное предприятие или группа крупных предприятий окружена большим количеством инновационно-активных фирм-спутников. Однако данная модель кластерного развития требует активного участия со стороны крупных промышленных предприятий. В настоящий период руководство подавляющей части республиканских предприятий, являющихся в проекте ядрами кластеров, не рассматривает серьезно перспективы тотальной интеграции с малым бизнесом. Основным направлением развития нижнекамского нефтехимического кластера остается реализация собственных инвестиционных программ.
В Нижнекамском муниципальном районе наиболее развитыми отраслями являются нефтеперерабатывающая и нефтехимическая отрасль промышленности. Нефтяная отрасль представлена Шереметьевским нефтяным месторождением. В обустройство данного месторождения компанией ОАО «Татанефтепром» предполагается вложить 625 млн. рублей, бюджетная эффективность данного проекта составит за 5 лет 2375 млн. рублей. Особенностью проектов в нефтяной, нефтеперерабатывающей и нефтехимической отрасли промышленности является низкая трудоемкость процессов. Так планируемый объем инвестиций в вышеперечисленные отрасли в Нижнекамском муниципальном районе составляет 243259,23 млн. руб. (без учета инвестиций ЗАО "Нефтеконсорциум"), т.е. почти 250 млрд. рублей. При этом будет создано ориентировочно 18 рабочих мест в нефтяной, 3464 рабочих места в нефтеперерабатывающей отрасли и 2130 в нефтехимической отрасли, т.е. в совокупности дополнительная потребность в трудовых ресурсах в данных отраслях до 2012 года достигнет 5612 человек.
Оценку эффективности инвестиционных проектов нижнекамских предприятий целесообразно проводить по трем направлениям:
1) бюджетная эффективность, то есть прирост налоговых поступлений в результате реализации проекта;
2) социальная эффективность, состоящая из уменьшения загрязнений и создания рабочих мест;
3) натуральные показатели эффективности, представленные приростом выпуска продукции и экономией топливных ресурсов.
Проведенный анализ показателей эффективности объектов нового строительства в Нижнекамском муниципальном районе (Таблица 1 , Таблица 2) показал, что общая эффективность от внедрения новых промышленных объектов в Нижнекамском муниципальном районе до 2012 года на сумму 112962,23 млн. руб. (без учета инвестиций «ТАНЕКО») составляет:
- по направлению бюджетной эффективности 21333,34 млн. руб.;
- по направлению социальной эффективности: за счет уменьшения загрязнения диоксидом серы на 193,04 тыс. тонн, за счет создания рабочих мест 2866 человек;
- по направлению натуральных показателей эффективности: за счет прироста выпуска продукции 242909 тыс. условных единиц; за счет экономии топливных ресурсов, посредством внедрения энергоэффективных проектов 864,55 тыс. тонн.
Основное развитие получит ЗАО «ТАНЕКО» и ОАО «Нижнекамскнефтехим», на долю которых приходится 92% планируемых инвестиций. Развитие обеих производств предполагает реализацию инновационной стратегии, основанной на использовании передовых зарубежных технологий и оборудования, а не собственных разработок. Менее динамичным просматривается развитие ОАО «Нижнекамскшина», объем инвестиций, на котором составит 1676 млн. рублей, что составляет 0,4% от общего объема инвестиций в отрасли НГХК муниципального образования.
На ЗАО «ТАНЭКО» предполагается производство не только нефтепродуктов, но и широкого спектра нефтехимической продукции, в частности производство полипропилена, полиэтилентерифталата и других нефтехимических продуктов. Инвестиционные программы ОАО «Нижнекамскнефтехим» направлены на производство полиэтилена, полипропилена и других, востребованных на местном и мировом рынке полимеров. Рост экологической нагрузки на город Нижнекамск, обусловленный активной инвестиционной программой нефтехимических и нефтеперерабатывающих производств, требует разработки качественной экологической программы. Отсутствие эффективных мероприятий по сокращению экологического ущерба будет провоцировать отток грамотной молодежи в столичные города, что затруднит реализацию амбициозных инвестиционных программ нижнекамских предприятий в силу дефицита трудовых ресурсов.
| Таблица 1. Перечень основных объектов нового строительства, расширения, реконструкции и технического перевооружения предприятий нефтеперерабатывающей отрасли г.Нижнекамска в 2008-2012гг. | |||||||||
|
Наименование предприятия, объекта, место (район) расположения |
Вид строительства: новое строительство, реконструкция, техпере-вооружение |
Год начала и окончания строительства |
Проектная мощность или ее прирост по основному виду продукции |
Ориентировочная стоимость, тыс.руб. |
Источники финансирования, тыс.руб. |
||||
|
Всего |
В том числе СМР |
Бюджет РТ |
Бюджет РФ |
Местный бюджет |
Внебюд-жетные источники |
||||
|
1. ОАО "Таиф" - ЗАО "Таиф-НК" (г. Нижнекамск) |
|||||||||
| Установка этерификации легкой части бензина ККФ | Новое строительство | 2008 - 2009 | 160 тыс. тонн в год | 250 000 | 62 500 | 250 000 | |||
| Установка производства МТБЭ | Новое строительство | 2008 - 2009 | 32 тыс. тонн в год | 290 000 | 72 500 | 290 000 | |||
| Установка олигомеризации ППФ+ББФ | Новое строительство | 2008 - 2009 | 75 тыс. тонн в год | 175 000 | 43 750 | 175 000 | |||
| Установка олигомеризации ИИФ | Новое строительство | 2008 - 2009 | 42 тыс. тонн в год | 170 000 | 42 500 | 170 000 | |||
| Установка каталитического риформинга | Новое строительство | 2008 - 2011 | 250 тыс. тонн в год | 757 230 | 189 308 | 757 230 | |||
| Комплекс переработки тяжелых нефтяных остатков | Новое строительство | 2011 - 2016 | 3 500 тыс. тонн в год | 18 270 000 | 4 567 500 | 18 270 000 | |||
|
2. ОАО "Татнефть" - ЗАО "Танеко" (г.Нижнекамск) |
|||||||||
| Комплекс нефтеперерабатывающих и нефтехимических заводов в г.Нижнекамск | Новое строительство | 2005-2011 | 7 млн.тонн нефти | 222,67 млрд | 52 119 060 | 16512200* | 113 785 450 | ||
|
3. ЗАО "Нефтеконсорциум", малые нефтяные компании (г.Нижнекамск) |
|||||||||
| Камский нефтеперерабатывающий и нефтехимический комплекс | Новое строительство | 2008-2012 | 7 млн.тонн нефти | 104 238 120 | 41 695 248 | 104 238 120 | |||
|
* Средства Инвестиционного фонда РФ |
|||||||||
Таблица 2. Эффективность внедрения новых объектов строительства промышленного производства до 2030 года в Нижнекамском Муниципальном районе
| Наимен. предприятия | Объект строитель-ства | Стоимость объекта | Бюджетная эффективность | Социальная эффективность | Натуральные показатели эффективности | ||||||
| Уменьшение загрязнений серы | Создание рабочих мест | Прирост выпуска продукции | Экономия топливных ресурсов | ||||||||
| млн. руб. | млн. руб. в год | % | тыс. тонн в год | % | чел. | тыс. условных единиц | % | тыс. тонн усл. топл. | % | ||
| ОАО «Татнефте-пром» | Обустройство Шереметьевского нефтяного месторождения | 626,00 | 2 375,00 | 11,13 | - | - | 18 | - | - | 864,50 | 99,99 |
| Всего по ОАО «Татнефтепром» | 626,00 | 2 375,00 | 11,13 | - | - | 18 | - | - | 864,50 | 99,99 | |
| ЗАО «Таиф-НК» | Установка этерификации, производства МТБЭ, олигомеризации ППФ и ББФ, олигомеризации ИИФ | 885,00 | 1 442,39 | 6,76 | - | - | 48 | 239 760 | 98,70 | - | - |
| ЗАО «Таиф-НК» | Установка каталитического риформинга | 757,23 | 1 014,10 | 4,75 | 0,01 | 0,01 | 70 | - | - | - | |
| ЗАО «Таиф-НК» | Комплекс
переработки
тяжелых
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||