Экономический анализ активов баланса
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ДОНСКОЙ ГОСУДАРСТВЕННЫЙ ТЕХНИЧЕСКИЙ УНИВЕРСИТЕТ
КАФЕДРА СОЦИАЛЬНО-ГУМАНИТАРНЫХ НАУК
КУРСОВАЯ РАБОТА
по дисциплине «Экономический анализ»
Тема: «Экономический анализ активов баланса».
Выполнила студентка гр. ЭМЭ 4-42 Шульдешова М.А.
Проверила преподаватель Смертина Е.Н.
Ростов-на-Дону
Содержание.
Введение…………………………………………………………………………….....3
I. Анализ внеоборотных активов………………………...…………………………….…4
1.1 Анализ эффективности использования нематериальных активов…………….....4
1.2 Анализ эффективности использования основных средств……………………….9
1.3 Анализ структуры и динамики основных средств……………………………….10
1.4 Анализ фондоотдачи основных средств………………………………………….11
II. Анализ оборотных активов…………………………………………………………..15
2.1. Анализ оборачиваемости и эффективности использования оборотных
средств…………………………………………………………………………….…15
2.2. Анализ дебеторской задолженности……….........................................................18
2.3 Анализ движения денежных средств …………………………………………...22
2.4. Анализ производственных запасов………………………………………………23
Заключение…………………………………………………………………………...27
Список использованной литературы………………………………………………..28
Введение.
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса. Активы организации состоят из внеоборотных и оборотных активов. Поэтому наиболее общую структуру активов характеризует коэффициент соотношения оборотных и внеоборотных активов, рассчитываемый по формуле
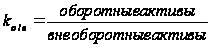
Значение данного показателя в большой степени обусловлено отраслевыми особенностями кругооборота средств анализируемой организации.
Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства сколько их находится в сфере производства и в сфере обращения в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия. Если созданные производственные мощности предприятия используются недостаточно полно из-за отсутствия сырья, материалов, то это отрицательно скажется на финансовых результатах предприятия и его финансовом положении. То же произойдет, если созданы излишние производственные запасы, которые не могут быть быстро переработаны на имеющихся производственных мощностях. В итоге замораживается капитал, замедляется его оборачиваемость и как следствие ухудшается финансовое состояние. И при хороших финансовых результатах, высоком уровне рентабельности предприятие может испытывать финансовые трудности, если оно нерационально использовало свои финансовые ресурсы, вложив их в сверхнормативные производственные запасы или допустив большую дебиторскую задолженность.
Поэтому процесс анализа активов предприятия очень важен при анализе финансовой устойчивости всего предприятия в целом.
I. Анализ внеоборотных активов.
1.1 Анализ эффективности использования нематериальных активов.
Согласно правилам ведения бухгалтерского учета, действующим в Российской Федерации, вложения капитала в нематериальные активы являются новым объектом наблюдения, учета, анализа и управления. Удельный вес их в имущественной массе всех активов предприятия в настоящее время на отечественных предприятиях настолько низок, что не выдерживает сравнения с аналогичными показателями предприятий в странах с развитой рыночной экономикой. Поэтому практический опыт организации учетно-аналитического обеспечения управления нематериальными объектами еще недостаточен и не позволяет сделать глубоких обобщений и надежных рекомендаций.
Практика свидетельствует о том, что сплошь и рядом российских предпринимателей интересует лишь одна из сторон феномена нематериальных активов, а именно возможность облегчить себе жизнь в результате выбора определенной комбинации учетной политики по отношению к нематериальным объектам (активам). Думается, что такой интерес обречен на недолгую жизнь, потому что он эксплуатирует очевидные недостатки правового регулирования. На смену ему грядет другой интерес - интерес экономический, связанный с умением использовать исключительные права на результаты интеллектуальной деятельности для повышения доходности предприятия. Реализация этого интереса требует опережающего развития учетно-аналитического обеспечения управления нематериальными объектами.
В порядке постановки можно выделить следующие задачи экономического анализа использования нематериальных объектов (активов) предприятия:
анализ объема и динамики нематериальных активов;
анализ структуры и состояния нематериальных активов по видам, срокам полезного использования и правовой защищенности;
анализ доходности (рентабельности) и фондоотдачи нематериальных активов;
анализ ликвидности нематериальных активов и степени риска вложений капитала в нематериальные активы.
Для целей учета, анализа и оценки нематериальных объектов разрабатывается система экономических показателей, характеризующих статику (состояние) и динамику (движение) изучаемого объекта. Особое значение для управления имеют показатели эффективности использования нематериальных объектов, отражающие степень их влияния на финансовое состояние и финансовые результаты деятельности предприятия.
Поданным бухгалтерского баланса (ф. № 1) и Приложения к нему (ф. № 5) можно провести анализ динамики изменений в объеме нематериальных активов всего и по видам за отчетный период по сравнению с данными базисного периода (табл. 1). При наличии отчетных данных за ряд периодов проводится трендовый анализ, т.е. рассчитывают абсолютные и относительные отклонения по отношению к предшествующим периодам, а также определяют средние отклонения.
Таблица
1.
Анализ объема
и динамики
нематериальных
активов
|
Показатели |
Базисный год |
Отчетный год |
Абсолютное отклонение |
Темп роста, % к базисному году |
| 1. Нематериальные активы — всего в том числе по видам: |
4137 |
5868 |
1731 |
141,8 |
| а) права на изобретения и другие аналогичные объекты интеллектуальной (промышленной) собственности |
2901 |
4438 |
1537 |
153,0 |
| б) права на пользование природными и иными ресурсами и имуществом |
850 |
740 |
-110 |
87,1 |
| в) организационные расходы |
360 |
650 |
290 |
180,5 |
|
г) прочие |
26 |
40 |
14 |
153,0 |
| 2. Удельный вес нематериальных активов в валюте баланса, % |
1,2 |
1,8 |
0,6 |
150,0 |
Как видно из данных табл.1 , предприятие активно использует в своей работе результаты интеллектуальной деятельности. Опережающий рост организационных расходов связан с созданием филиала предприятия.
Нематериальные активы неоднородны по своему составу, характеру использования или эксплуатации в процессе производства, по степени влияния на финансовое состояние и результаты хозяйственной деятельности. Поэтому необходим дифференцированный подход к их оценке. Для этого проводятся классификация и группировка нематериальных активов по различным признакам. Таким образом, появляется возможность оценки структуры нематериальных активов в заданном разрезе классификационных признаков.
Наиболее важны анализ и оценка структуры нематериальных активов по видам, источникам поступления (приобретения), по срокам полезного использования, по степени правовой защищенности, престижности, ликвидности и риска вложений капитала в нематериальные объекты, а также по степени использования в производстве и реализации продукции, по направлениям выбытия.
Для анализа изменений структуры нематериальных активов по видам составляется таблица (табл. 2).
Таблица 2.
Анализ изменений структуры нематериальных активов
|
Показатели |
Базисный год |
Отчетный год |
Отклонения |
|||
|
сумма |
в % к итогу |
сумма |
в % к итогу |
сумма |
в % к итогу |
|
| Нематериальные активы — всего | ||||||
|
в том числе: |
4137 |
100 |
5868 |
100 |
1731 |
41,8 |
| а) права на объекты промышленной собственности. |
2901 |
70,1 |
4438 |
75,5 |
1537 |
5,5 |
| б) права на пользование природными и иными ресурсами и имуществом |
850 |
20,5 |
740 |
12,6 |
-110 |
-7,9 |
|
в) организационные расходы |
360 |
8,7 |
650 |
11,1 |
290 |
2,4 |
|
г) прочие |
26 |
0,7 |
40 |
0,7 |
14 |
— |
Из данных
табл.2 видно,
что в структуре
нематериальных
активов
наибольший
вес составляют
права на объекты
промышленной
собственности
(более 70%).Увеличение
доли этого вида
активов
в отчетном
периоде можно
оценить положительно
по тому,
что эти вложения
направлены
на совершенствование
качественных
параметров
производства
и продукции.
Далее необходимо
проанализировать
структуру
вложений в
объекты промышленной
собственности,
выделить в их
составе
наиболее
эффективные
виды.
По аналогичной схеме (по форме табл.2) проводятся анализ и оценка структуры нематериальных активов по другим признакам группировки.
При анализе структуры нематериальных активов по источникам поступления выделяют следующие группы объектов:
нематериальные
активы — всего,
тыс. руб.,
в
том числе:
а) внесенные учредителями;
б) приобретенные за плату или в обмен на другое имущество;
в) полученные безвозмездно от юридических и физических лиц; ;
г) субсидии государственных органов.
При анализе структуры нематериальных активов по степени правовой защищенности выделяют следующие группы объектов:
Нематериальные активы - всего, тыс. руб.
в том числе защищенные:
а) патентами на изобретения;
б) зарегистрированными лицензиями;
в) свидетельствами на полезную модель;
г) патентами на промышленные образцы;
д) свидетельствами
на товарный
знак;
е)
свидетельствами
на право пользования
наименованием
; места
происхождения
товара;
ж) свидетельствами
об официальной
регистрации
программ ЭВМ,
баз данных и
топологий
микросхем;
з)
авторскими
правами.
Для анализа структуры нематериальных активов по срокам полезного использования составляется таблица (табл. 3).
Таблица 3.
Структура
нематериальных
активов
по
срокам полезного
использования
|
Показатели |
Срок полезного использования (лет) |
Итого | ||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
>10 |
||
|
Нематериальные активы тыс. руб. |
- |
690 |
- |
- |
3100 |
400 |
900 |
38 |
- |
- |
740 |
5868 |
| в % к итогу |
— |
11,8 |
— |
I- |
52,8 |
6,8 |
15,3 |
0,7 |
— |
- |
12,6 |
100 |
Из табл. 3 видно, что средний срок полезного использования результатов интеллектуальной собственности составляет 5— 7 лет. В современных условиях это нормальный срок «жизни» промышленного новшества. Более 10-летнего срока полезного использования имеют нематериальные активы: права на пользование землей, природными и иными ресурсами. В структуре нематериальных активов их доля составляет 12,6%, что в условиях РФ является приемлемой величиной. В странах с дефицитом трудовых ресурсов и земли этот показатель значительно выше.
При анализе структуры выбытия нематериальных активов объекты группируют по следующим направлениям:
выбыло в отчетном периоде нематериальных активов — всего тыс. руб.,
в том числе по следующим причинам:
а) списание после окончания срока службы;
б) списание ранее установленного срока службы;
в) продажа (уступка) исключительных прав;
г) безвозмездная передача нематериальных объектов.
В условиях РФ любое выбытие нематериальных активов отражается на счете 91 «Прочие доходы и расходы». Положительный финансовый результат от выбытия нематериальных активов (прибыль) зачисляют на счет 99 «Прибыли и убытки». Потери от выбытия в зависимости от причин списывают за счет либо чистой прибыли, либо фонда накопления, либо нераспределенной прибыли, либо общей прибыли (счет 99). Поэтому при оформлении хозяйственных операций по выбытию нематериальных активов финансовый менеджер должен сосредоточить свое, внимание на вариантах минимизации потерь от выбытия.
Престижность или значимость нематериальных объектов может быть оценена только экспертным путем. Существует множество факторов, сдерживающих реализацию исключительных особенностей, или свойств, характерных для этих объектов. К таким факторам относятся: несвоевременность новшества, дороговизна, чрезмерная исключительность, ограниченный круг потребителей, недостаточная правовая защищенность. Поэтому эксперты используют в качестве основного критерия престижности нематериальных объектов спектр возможного полезного использования их свойств на трех уровнях: международном, общенациональном, отраслевом или региональном.
Вложения капитала в нематериальные активы по степени ликвидности и риска могут быть оценены по трем категориям: высоколиквидные, ограниченно ликвидные, низколиквидные. Эта классификация относительна. В целом вложения капитала в нематериальные активы при оценке ликвидности имущества предприятия принято относить к низколиквидным, т.е. их реализуемость ниже реализуемости основных и оборотных активов.
Поэтому при необоснованном увеличении доли нематериальных активов в имуществе предприятия структура баланса ухудшается. Снижаются показатели текущей ликвидности, снижается фондоотдача внеоборотных активов и замедляется оборот всего капитала предприятия.
Рост нематериальных активов неизбежно приводит к уменьшению величины собственного оборотного капитала. В результате ухудшаются показатели обеспеченности предприятия оборотными средствами. Финансово-эксплуатационные потребности покрываются за счет заемных и дополнительно привлеченных источников, что создает финансовое напряжение и вызывает трудности в финансировании текущей операционной деятельности предприятия.
Нематериальные активы приобретаются с целью получения экономического эффекта от их использования при производстве продукции, выполнении работ, оказании услуг. В большинстве случаев вложения в нематериальные активы представляют собой вложения в объекты промышленного применения — покупка лицензии на использование технологии изготовления продукции; расходы по оказанию технической помощи и инженерных услуг по проектированию и размещению производственных мощностей, организации управления технологическими процессами, сбыту и обслуживанию лицензированных изделий. Поэтому эффективность этих вложений должна рассматриваться с позиций повышения доходности производства.
Расчет эффективности использования нематериальных активов сопряжен с большими трудностями и требует комплексного подхода.
Эффект от приобретения предприятием права использования запатентованного производственного опыта и знаний, а также «ноу-хау» (незапатентованного опыта) может быть определен только по результатам реализации предприятием продукции, произведенной с использованием лицензии и «ноу-хау». Однако объем продаж зависит от множества других факторов (цены, спроса, качества товара) и выявить действие каждого из них очень трудно.
Эффективность приобретения лицензий и «ноу-хау» зависит также от размеров единовременных платежей за них; от сроков финансирования и объема капитальных вложений предприятия в производственные и прочие фонды; текущих расходов, связанных с изготовлением и сбытом лицензируемой продукции,
Расчет экономического эффекта (Э) использования лицензий и «ноу-хау» за период Т может быть осуществлен по формуле:
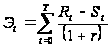
где Т — период использования лицензии;
 — стоимостная
оценка результата
использования
лицензионной
технологии
в году t;
 — затраты,
связанные с
использованием
лицензионной
технологии
в году t;
r — ставка дисконтирования (приведения разновременных затрат к сопоставимому по времени виду).
В качестве для расчетов используются: средняя годовая ставка банковского процента; средняя годовая норма прибыли, средний норматив эффективности капитальных вложений.
Результатом использования лицензии может быть вся выручка от реализации продукции, если ее производство невозможно без данной лицензии. Результатом может быть также только часть продукции, определяемая по стоимости узлов и деталей, изготовленных по новой технологии и входящих в состав изделия, или реализуемых отдельно. Результатом может быть часть выручки от реализации продукции, полученная, за счет повышения качества продукции и соответствующей надбавки в цене товара. Результатом может быть прирост выручки за счет повышения конкурентоспособности продукции и расширения в этой связи рынков сбыта. Результатом может быть экономия капитальных вложений за счет отказа от проведения собственных исследований и разработок, что ведет к росту фондов накопления. Результатом может быть экономия текущих затрат за счет сокращения длительности производственного цикла, снижения норм расхода материальных и трудовых затрат на производство продукции.
Затраты, связанные с использованием лицензий, складываются из двух частей: 1) из платежей за право пользования лицензиями, осуществляемых в форме единовременных или периодических фиксированных (паушальных) платежей, либо платежей в форме отчислений из прибыли или объема реализации лицензионной продукции (в форме роялти) и 2) из текущих затрат на производство и сбыт лицензионной продукции.
Поскольку затраты предприятия, связанные с оплатой стоимости приобретаемых лицензий или «ноу-хау», распределены во времени, то возникает необходимость финансового обоснования выбора формы платежей. Затраты будущих периодов дисконтируются и приводятся к начальному периоду платежей. Сравнение затрат, связанных с выплатой роялти и паушальных платежей, может быть вызвано тем, что одной из договаривающихся сторон вследствие острой потребности в наличности выгодно отказаться от крупного первоначального платежа, но пойти на значительно большие затраты в будущем.
Сравнение эффективности двух видов платежей осуществляется по формуле
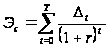
где
 — сравнительный
эффект от выбора
паушальной
формы оплаты
вместо роялти
за период Т;
 - разность
в затратах на
оплату лицензий
года t
по паушальной
форме и форме
роялти;
r — ставка дисконтирования;
Т — срок действия лицензионного соглашения (лет).
Если для расчетов эффективности приобретаемой лицензии или других новшеств нет необходимой информации, то для принятия окончательного решения можно руководствоваться прецедентами прошлых аналогичных сделок.
Конечный эффект от использования нематериальных активов выражается в общих результатах хозяйственной деятельности: в снижении затрат на производство, увеличении объемов сбыта продукции, увеличении прибыли, повышении платежеспособности и устойчивости финансового состояния. Исходя из этого, основным принципом управления динамикой нематериальных активов является формула: темпы роста отдачи капитала. Иными словами, в динамике темпы роста выручки от реализации продукции или прибыли должны опережать темпы роста нематериальных активов (табл. 4).
Таблица
4.
Анализ
эффективности
нематериальных
активов
|
№ строки |
Показатели |
Базисный год |
Отчетный год |
Отчетный год в % к базисному |
|
году |
||||
|
1. |
Нематериальные активы |
4137 |
5868 |
141,8 |
|
2. |
Выручка от реализации продукции (работ, услуг) |
12145 |
18946 |
156,0 |
|
3. |
Прибыль от реализации |
2230 |
3790 |
170,0 |
|
4. |
Доходность нематериальных активов (стр. 3 : стр. 1) |
0,54 |
0,65 |
120,3 |
|
5. |
Фондоотдача нематериальных активов (стр. 2 : стр. 1) |
2,9 |
3,2 |
110,3 |
|
6. |
Рентабельность продаж, % (стр. 3 : стр. 2) |
1.8,4 |
20,0 |
108,7 |
Как видно из табл. 4, показатели эффективности использования нематериальных активов в отчетном периоде по сравнению с предшествующим периодом улучшились. Доходность нематериальных активов выросла на 20,3%. Основными факторами роста доходности являются увеличение фондоотдачи нематериальных активов и повышение рентабельности продаж. Количественное влияние этих факторов может быть определено методом цепных подстановок или любым другим известным методом факторного анализа.
Доходность нематериальных активов оценивается по общепринятой формуле доходности капитала:

где r — доходность (рентабельность) нематериальных активов;
Р — прибыль от реализации;
VB — средняя за период стоимость нематериальных активов.
С помощью методов факторного моделирования можно преобразовать исходную формулу доходности нематериальных активов в следующий вид:

где N — объем продаж (выручка от реализации продукции, работ, услуг);
 - рентабельность
продаж;
 - фондоотдача
нематериальных
активов за
период.
Таким образом, доходность нематериальных активов может быть повышена за счет увеличения их фондоотдачи и повышения рентабельности продаж.
1.2 Анализ эффективности использования основных средств.
Структура, динамика и фондоотдача основных производственных средств - факторы, влияющие на уровень рентабельности и финансовое состояние предприятий. Для предприятий не безразлично, сколько собственных средств вложено в основные средства. В современных условиях увеличивается маневренность предприятий в отношении использования средств труда, повышается роль кредита в формировании основных средств. Методика анализа эффективности вложений предприятия в основные средства, их эксплуатации и воспроизводства должна учитывать ряд принципиальных положений:
функциональная полезность основных средств сохраняется в течение ряда лет, поэтому расходы по их приобретению и эксплуатации распределены во времени;
момент физической замены (обновления) основных средств не совпадает с моментом их стоимостного замещения, в результате чего могут возникнуть потери и убытки, занижающие финансовые результаты деятельности предприятия;
эффективность использования основных средств оценивается по-разному в зависимости от их вида, характера участия в производственном процессе и т.п. Поскольку основные средства обслуживают не только производственную сферу деятельности предприятия, но и социально-бытовую, культурную, природно-экологическую, постольку эффективность их использования определяется не только экономическими, но и социальными, экологическими и другими факторами.
Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние на финансовые результаты деятельности предприятия. В табл.5 представлены варианты аналитических задач, решение которых позволяет дать оценку структуры, динамики и эффективности использования основных средств и долгосрочных инвестиций. Подчеркнем, что свобода действия аналитика достигает здесь максимума вариантности. Определяющим для выбора аналитических задач являются конкретные потребности управления, содержание принимаемых управленческих решений.
Вместе с тем действия аналитика могут быть систематизированы и в основном сводятся к выполнению следующих аналитических процедур:
сравнение данных отчетного периода с соответствующими данными базисного периода (периодов);
сравнение отчетных данных с плановыми сметными или проектными показателями;
сравнение отчетных данных с отраслевыми показателями;
сравнение показателей эффективности использования основных средств с показателями использования других видов ресурсов и капитала предприятия в целом;
сравнение отчетов по основным средствам с отчетами о производственных и финансовых результатах деятельности предприятия;
факторное моделирование взаимосвязей показателей использования основных средств.
Таблица 5.
Темы и задачи анализа основных средств и долгосрочных инвестиций
| Темы анализа | Основные задачи анализа |
|
№1. Анализ структуры и динамики основных средств №2. Анализ обновления и фондоотдачи основных средств №3. Анализ эффективности использования основных средств №4. Анализ эффективности затрат по содержанию и эксплуатации оборудования №5 Анализ эффективности инвестиций в основные средства |
1. Оценка размера и структуры вложений капитала предприятия в основные средства (горизонтальный анализ показателей движения основных средств). 2. Определение характера и направленности происшедших изменений (вертикальный анализ показателей движения основных средств). 3. Оценка изменений в инвестиционной политике предприятия. 1. Оценка прогрессивности и интенсивности обновления основных средств. 2. Анализ фондоотдачи. Факторный анализ изменений фондоотдачи. 1. Анализ рентабельности основных средств. 2. Анализ использования парка производственного оборудования. 3. Анализ использования оборудования по времени (баланса времени его работы) 4. Интегральная оценка использования оборудования. 1. Анализ затрат по капитальному ремонту основных средств. 2. Анализ затрат по текущему ремонту. 1. Анализ эффективности вариантов капитальных вложений. 2. Оценка эффективности привлечения займов для инвестирования. |
Полнота и достоверность результатов анализа основных средств зависят от степени совершенства бухгалтерского учета, отлаженности систем регистрации операций с объектами основных средств, полноты заполнения учетных документов, точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, глубины разработки и ведения регистров аналитического учета.
В качестве источников бухгалтерской информации для анализа основных средств используются: счет 01 «Основные средства», счет 02 «Амортизация основных средств», счет 03 «Доходные вложения в материальные ценности», счет 07 «Оборудование к установке», счет 08 «Вложения во внеоборотные активы», данные аналитического учета по соответствующим счетам по видам и отдельным инвентарным объектам основных средств (ведомости и карточки аналитического учета), ф. № 1, ф. № 2, ф. № 5 годовой и квартальной бухгалтерской отчетности предприятия.
Рассмотрим методику решения отдельных аналитических задач из перечня, приведенного в табл. 5.
1.3 Анализ структуры и динамики основных средств.
В
ходе этого
анализа
необходимо
оценить размеры,
динамику и
структуру
вложений
капитала предприятия
в основные
средства, выявить
главные
функциональные
особенности
производственной
деятельности
(бизнеса) анализируемого
хозяйствующего
субъекта. Для
этого
проводится
сопоставление
данных на начало
и конец отчетного
периода.
Обобщенную
картину наличия
и движения
основных
средств
в разрезе
классификационных
групп можно
составить
по
данным
раздела 3 «Амортизируемое
имущество»
ф. № 5 — Приложения
к бухгалтерскому
балансу (табл.6).
Таблица 6.
Наличие и движение основных средств
|
Наименование показателя |
Остаток на начало года |
Поступило (введено) |
Выбыло |
Остаток на конец года |
|
1 |
2 |
3 |
4 |
5 |
|
ОСНОВНЫЕ СРЕДСТВА |
||||
|
Земельные участки |
- |
- |
- |
- |
|
Здания; |
3467 |
19765 |
15 |
23217 |
|
Сооружения |
158 |
1214 |
57 |
1315 |
|
Машины и оборудование |
4417 |
78473 |
424 |
82466 |
|
Транспортные средства |
100 |
4783 |
28 |
4855 |
| Производственный и хозяйственный инвентарь |
20 |
85 |
2 |
103 |
|
Рабочий скот |
- |
- |
- |
- |
|
Продуктивный скот |
- |
- |
- |
- |
|
Многолетние насаждения |
- |
- |
- |
- |
| Другие виды основных средств |
112 |
2784 |
- |
2896 |
|
Итого (сумма строк) |
8274 |
107104 |
526 |
114852 |
|
в том числе: |
||||
|
производственные |
5742 |
104310 |
511 |
109541 |
|
непроизводственные |
2532 |
2794 |
15 |
5311 |
В табл.7. дан пример «горизонтального анализа» показателей движения основных средств.
Как видно из табл. 7., на анализируемом предприятии обеспеченность основными средствами в отчетном периоде возросла. Существенной причиной изменений является переоценка основных средств. Тем не менее положительной тенденцией является опережающий рост производственных фондов в сравнении с непроизводственными фондами. Активная часть основных средств высока (почти 80%) и темпы ее роста выше пассивной части фондов. Все это свидетельствует о правильной экономической политике, проводимой на предприятии для повышения эффективности использования основных средств.
Таблица 7.
Анализ наличия и движения основных средств (горизонтальный анализ)
|
Изменения за год |
|||||||
|
Показатели |
Остаток на начало года |
Поступило (введено) |
Выбыло |
Остаток на конец года |
Абсолютное отклонение |
В % к величинам на начало года |
В % к изменению итога |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
ОСНОВНЫЕ СРЕДСТВА |
|||||||
|
Земельные участки |
- |
- |
- |
- |
- |
- |
- |
|
Здания |
3467 |
19765 |
15 |
23217 |
19750 |
569,6 |
18,5 |
|
Сооружения |
158 |
1214 |
57 |
1315 |
1157 |
732,3 |
1,1 |
|
Машины и оборудование |
4417 |
78473 |
424 |
82466 |
78049 |
1767,0 |
73,2 |
|
Транспортные средства |
100 |
4783 |
28 |
4855 |
4755 |
4755 |
4,5 |
|
Производственный и хозяйственный инвентарь |
20 |
85 |
2 |
103 |
83 |
415 |
0,1 |
|
Другие виды основных средств |
112 |
2784 |
_ |
2896 |
2784 |
2485,7 |
2,6 |
|
Итого: |
8274 |
107104 |
526 |
114852 |
106578 |
1288,1 |
100 |
|
в том числе: |
|||||||
|
производственные |
5742 |
104310 |
511 |
109541 |
103799 |
1807,7 |
97,4 |
|
непроизводственные |
2532 |
2794 |
15 |
5311 |
2779 |
109,8 |
2,6 |
Еще более содержательная информация может быть получена в результате применения методики «вертикального» анализа отчетности о движении основных средств. Вертикальный анализ в данном случае означает расчет и оценку структуры и структурных изменений в составе основных средств.
1.4 Анализ фондоотдачи основных средств.
Конечная эффективность использования основных средств характеризуется показателями фондоотдачи, фондоемкости реализованной продукции, рентабельности, относительной экономии основных средств, повышения объема продукции, повышения производительности труда, снижения себестоимости продукции и затрат на воспроизводство основных средств, увеличения сроков службы средств труда.
На промышленных предприятиях фондоотдача определяется по объему реализации (или выпуска ) продукции на 1 руб. среднегодовой стоимости основных средств. Фондоотдача — обобщающий показатель использования производственных основных средств. На величину и динамику фондоотдачи влияют многие факторы, зависящие и не зависящие от предприятия. Вместе с тем резервы повышения фондоотдачи, лучшего использования техники имеются на каждом предприятии, участке, рабочем месте. Интенсивный путь ведения хозяйства предполагает систематический рост фондоотдачи за счет увеличения производительности машин, механизмов и оборудования, сокращения их простоев, оптимальной загрузки техники, технического совершенствования производственных основных средств. Для выявления неиспользуемых резервов важно знать основные направления факторного анализа фондоотдачи, обусловленные различиями в подходах к моделированию данного показателя.
Наиболее простой является двухфакторная модель анализа:

где f - фондоотдача;
F - основные средства;
 - активная
часть основных
средств; .
N — объем продукции, принятый для исчисления фондоотдачи.
При анализе фондоотдачи применение данной модели позволяет ответить на вопрос, как изменения в структуре основных средств, т.е. в соотношении активной и пассивной их частей, повлияли на изменение фондоотдачи.
Для того чтобы раскрыть влияние на фондоотдачу действия экстенсивных и интенсивных факторов использования основных средств (в том числе машин и оборудования), необходимо использовать в анализе более полную модель:
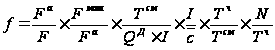

где
 —
стоимость
установленных,
(действующих)
машин и
оборудования;
 — количество
отработанных
станко-смен;
 - средняя
стоимость
единицы оборудования;
QД - количество единиц действующего оборудования;
I - продолжительность отчетного (анализируемого) периода, в днях;
 — количество
отработанных
станко-часов.
Данная
формула позволяет
определить
влияние на
динамику
фондоотдачи
следующих
факторов: доли
активной части
основных
средств в общей
их стоимости
(/F),
доли
машин и оборудования
в стоимости
активных основных
средств (/);
коэффициента
сменности
работы оборудования
(/ );
средней
стоимости
единицы оборудования
(
 );
продолжительности
станко-смены
(/);
выработки
продукции за
один станко-час
работы оборудования
(N/);
продолжительности
отчетного
периода в днях
(I).
Одним из важных факторов, оказывающих влияние на эффективность использования основных средств, является улучшение использования производственных мощностей предприятия и его подразделений. Чтобы установить взаимосвязь между фондоотдачей и уровнем использования производственной мощности, представим показатель фондоотдачи в следующем виде:
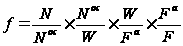
где
 —
основная
(профильная)
продукция
предприятия;
W — среднегодовая производственная мощность.
Данная
формула позволяет
определить
влияние на
динамику
фондоотдачи
изменений в
уровне следующих
факторов: уровня
специализации
предприятия
(N/