Экономический анализ активов баланса
 /W)
доли
активной
части основных
средств в общей
их стоимости
(
 /F),
фондоотдачи
активной части
основных средств,
исчисленной
по мощности
(W/).
Для анализа действия внешних факторов показатель фондоотдачи можно «развернуть» в факторную модель следующего вида:
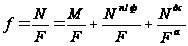 ,
где М - стоимость материальных затрат без стоимости покупных деталей и полуфабрикатов;
 -
стоимость
покупных деталей
и полуфабрикатов;
 — стоимость
чистой продукции
(добавленная
стоимость).
Таким образом, изменения общей фондоотдачи представляются как алгебраическая сумма изменений ее составляющих. Здесь полная стоимость продукта раскладывается по элементам стоимости: материальные затраты, амортизация, заработная плата и прибыль. Общая фондоотдача растет, если имеет место рост по всем составляющим. Опережение по отдельной слагаемой покажет преобладающую причину общего роста.
При расчете
общего показателя
фондоотдачи
в стоимости
основных
средств учитываются
собственные
и арендуемые
средства. Не
учитываются
основные средства,
находящиеся
на консервации
или резервные,
а также сданные
в аренду другим
пред
приятиям.
Использование основных средств признается эффективным, если относительный прирост физического объема продукции или прибыли превышает относительный прирост стоимости основных средств за анализируемый период.
Рост фондоотдачи ведет к относительной экономии производственных основных средств и увеличению объема выпускаемой продукции. Размер относительной экономии ресурсов и доля прироста продукции в результате роста фондоотдачи определяются специальным: расчетом.
Так, относительная экономия основных средств определяется как разность между величиной среднегодовой стоимости основных средств отчетного периода и среднегодовой стоимостью основных средств базисного (предшествующего) года, скорректированной на рост объема производства продукции.
Доля прироста продукции за счет роста фондоотдачи определяется по методу цепных подстановок: прирост фондоотдачи за анализируемый период умножается на среднегодовую фактическую стоимость основных производственных средств.
Расчет показателей использования основных производственных средств показан в табл. 8.
Приведенные данные показывают, что большинство показателей эффективности использования основных средств имеет тенденцию к росту: фондоотдача повысилась на 3,7%. За счет роста фондоотдачи получен прирост реализации продукции на сумму 4158,6 тыс. руб., что составляет 55,4% общего увеличения объема продукции.
Таблица 8.
|
N. строки |
Показатели |
Фактически |
Отклонение (+,-) |
Темп роста, % |
|
|
за базисный год |
за отчетный год |
||||
|
1. |
Среднегодовая стоимость основных производственных средств, тыс. руб. |
91059 |
93875 |
+2816 |
103,1 |
|
2. |
Объем реализации продукции, тыс. руб. |
108149 |
115651 |
+7502 |
106,9 |
|
3. |
Прибыль от реализации товарной продукции, тыс. руб. |
14520 |
14709 |
+ 189 |
101,3 |
|
4. |
Фондоотдача, коп. |
118,77 |
123,20 |
+4,43 |
103,7 |
|
5. |
Рентабельность основных средств |
15,9 |
15,7 |
-0,2 |
98,7 |
|
6.. |
Относительная экономия основных средств в результате роста фондоотдачи, тыс. руб. |
X |
-3467 |
X |
X |
|
7. |
То же, в % к стоимости фондов. |
X |
-3,7 |
X |
X |
|
8. |
Прирост реализации продукции за счет роста фондоотдачи, тыс. руб. |
X |
4158,6 |
X |
X |
|
9. |
То же, в % к общему приросту продукции. |
X |
55,4 |
X |
X |
Рост фондоотдачи ведет к относительному сокращению потребности предприятия в средствах труда, т.е. к относительной экономии основных средств, на сумму 3467 тыс. руб., что составляет 3,7% их фактической стоимости в отчетном году. Вместе с тем темпы роста прибыли отстают от темпов роста реализации продукции, что свидетельствует о снижении доли рентабельности изделий в составе продукции. В результате рентабельность использования средств снизилась на 0,2 пункта.
Рассмотрим пример анализа влияния активной части производственных основных средств на динамику фондоотдачи (табл. 9).
При проведении этого анализа в состав изучаемых факторов включается часовая выработка на действующем производственном оборудовании, время работы единицы оборудования за отчетный период, удельный вес действующего оборудования в стоимости активной части производственных основных средств. Представленные в таком аналитическом виде показатели позволяют увязать между собой факторные и результативные показатели, дать оценку влияния каждого из рассматриваемых факторов на уровень общей фондоотдачи основных производственных средств и их активной части.
Таблица 9.
|
№ строки |
Показатели |
Фактически |
Отклонение |
Темп роста, |
|
|
за базисный год |
за отчетный год |
||||
|
1. |
Среднегодовая производственная мощность, тыс. руб. |
114995 |
123523 |
+8528 |
107,4 |
|
2. |
Среднегодовая стоимость основных производственных средств, тыс. руб. |
91059. |
93875 |
+2816 |
103,1 |
|
3. |
Стоимость активной части производственных основных средств, тыс. руб. |
49682 |
51988 |
+2306 |
104,6 |
|
4. |
Удельный вес активной части в общем объеме основных средств, % |
54,56 |
55,38 |
+0,82 |
101,5 |
|
5. |
Стоимость действующего оборудования, тыс. руб. |
30974 |
132159 |
+ 1185 |
103,8 |
|
6. |
Удельный вес действующего оборудования в стоимости активной части производственных основных средств, % |
62,34 |
61,86 |
-0,48 |
99,2 |
|
7. |
Фонд времени работы действующего оборудования, тыс. станко-час. |
107530 |
115180 |
+7650 |
107,1 |
|
8. |
Время работы единицы оборудования за период, тыс. станко-час. |
3,472 |
3,582 |
+0,110 |
103,2 |
|
9. |
Часовая выработка действующего оборудования, тыс. руб. |
1,069 |
1,072 |
+0,003 |
100,3 |
|
10. |
Фондоотдача активной части .производственных основных средств, руб. |
2,315 |
2,376 |
+0,061 |
102,6 |
Последовательность расчетов прироста фондоотдачи по факторам следующая.
1. Влияние часовой выработки действующего производственного оборудования на изменение фондоотдачи активной части основных средств предприятия определяется исходя из следующего расчета:
2,376 - 1,069 х 3,582 х 0,6186 = 2,376 - 2,369 = = + 0,007 руб. или + 1 коп.
Вследствие увеличения часовой выработки оборудования фондоотдача активной части основных средств предприятия увеличилась на 1 коп.
2. Влияние
изменения
времени работы
единицы действующего
оборудования
на величину
фондоотдачи
рассчитывается
.следующим
образом:
2,369-1,069x3,472x0,6186
= 2,369-2,297
= + 0,072 руб. или
+ 7 коп.
Вследствие увеличения числа часов работы единицы оборудования фондоотдача активной части повысилась на 7 коп.
3. Влияние изменения удельного веса, действующего оборудования в общей стоимости активных основных средств определяется из расчета:
2,297 - 2,315 = - 0,018 руб. или - 2 коп.
В заключение расчетов составляется баланс полученных результатов факторного анализа фондоотдачи активной части основных средств:
1 + 7 + (-2) = 6 коп.
что соответствует приведенным в табл. 9 данным (строка 10). Рост фондоотдачи является важнейшим фактором улучшения финансовых результатов деятельности предприятия.
II. Анализ оборотных активов.
2.1. Анализ оборачиваемости и эффективности использования оборотных средств
Ускорение оборачиваемости оборотных средств (активов) уменьшает потребность в них, позволяет предприятиям высвобождать часть оборотных средств либо для непроизводственных или долгосрочных производственных нужд предприятия (абсолютное высвобождение), либо для дополнительного выпуска продукции (относительное высвобождение).
В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива, заделов незавершенного производства, а следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы и заделы. Высвобожденные денежные ресурсы откладываются на расчетном счете предприятий, в результате чего улучшается их финансовое состояние, укрепляется платежеспособность.
Скорость оборота средств - это комплексный показатель организационно-технического уровня производственно-хозяйственной деятельности. Увеличение числа оборотов достигается за счет сокращения времени производства и времени обращения. Время производства обусловлено технологическим процессом и характером применяемой техники. Чтобы его сократить, надо совершенствовать его технологию, механизировать и автоматизировать труд. Сокращение времени обращения также достигается развитием специализации и кооперирования, улучшением прямых межзаводских связей, ускорением перевозок, документооборота и расчетов.
Общая оборачиваемость всех оборотных средств складывается из частной оборачиваемости отдельных элементов оборотных средств. Скорость как общей оборачиваемости, так и частной оборачиваемости отдельных элементов оборотных средств характеризуется показателями, перечисленными ниже.
Длительность
одного оборота
всех
оборотных
средств
 рассчитывается
по формулам:
 ,

где Е — средняя стоимость всех оборотных средств;
Т — продолжительность анализируемого периода в днях;
 — выручка
от реализации
продукции.
Количество
оборотов (или
прямой коэффициент
оборачиваемости)
 исчисляется
по формуле :
 ,
Формула коэффициента закрепления оборотных средств (или обратного коэффициента оборачиваемости) выглядит так:

По аналогичным формулам производится расчет оборачиваемости отдельных элементов или групп оборотных средств . Вместо величины всех оборотных средств в формулы подставляется величина их отдельного элемента. Частная оборачиваемость отдельных элементов или групп оборотных средств называется слагаемой, если она рассчитывается по выручке от реализации. Совокупность слагаемых частных показателей по всем видам (группам) оборотных средств даст в результате общий показатель оборачиваемости всех оборотных средств:
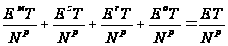
где
 —
средний
остаток производственных
(материальных)
запасов;
Ея
— средний задел
незавершенного
производства;
Еr
— средний
остаток готовых
изделий на
складах;
Е°
— средний
остаток дебиторской
задолженности
и прочих
оборотных
средств;
Е =
+ Ея
+ Еr
+ Е°.
Данная формула разложения общей продолжительности оборота оборотных средств как суммы продолжительности оборота по отдельным элементам (видам) оборотных средств верна лишь в самом общем виде: Действительный оборот отдельных элементов характеризует не общая величина выручки от реализации, а оборот данного элемента (например, для производственных запасов - их расход на производство, для незавершенного производства - выпуск готовых изделий, для остатков готовых изделий на складах - отгрузка продукции, для товаров, отгруженных и средств в расчетах — поступление денег на расчетный счет). В данном случае мы имеем частные показатели, рассчитанные по особому обороту, — по кредиту бухгалтерских счетов, на которых отражаются различные элементы оборотных средств.
В табл. 10 приводится расчет показателей оборачиваемости оборотных средств в днях.
Таблица 10
|
Показатели |
Условные обозначения |
Базисный год |
Отчетный год |
|
|
план |
фактически |
|||
|
А |
Б |
1 |
2 |
3 |
|
Выручка от реализации товарной продукции, тыс. руб. |
|
46863 |
54340 |
56069 |
|
Средние остатки всех оборотных средств, тыс. руб. |
Е |
12040 |
— |
13191 |
|
Средние остатки запасов, тыс. руб. |
Eн |
10884 |
10725 |
11410 |
|
Оборачиваемость всех оборотных средств |
|
92,5 |
__ |
84,7 |
|
Оборачиваемость запасов |
|
83,6 |
71,1 |
73,3 |

По данным таблицы легко рассчитать коэффициенты оборачиваемости. За базисный год оборотные средства совершили 3,9 оборота (46863 : 12040), в том числе запасы 4,3 (46863 : 10884); за отчетный год - 4,0 оборота (56069 : 13191), в том числе запасы - 4,9 оборота (56069 : 1 1410) при плане 5, 1 (54340 : 10725).
По результатам оборачиваемости рассчитывают сумму экономии оборотных средств (абсолютное или относительное высвобождение) или сумму их дополнительного привлечения.
Для определения суммы экономии оборотных средств (Д.Е) вследствие ускорения их оборачиваемости устанавливается потребность в оборотных средствах за отчетный период, исходя из фактической выручки от всей реализации за это время и скорости оборота за предыдущий период. Разность между этой условной суммой оборотных средств и суммой средств, фактически участвующей в обороте, составит экономию оборотных средств. Если оборачиваемость замедлена, то в итоге получается сумма средств, дополнительно, вовлеченных в оборот.
Для исчисления экономии или перерасхода запасов по сравнению с планом используется, например, такая формула:
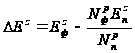
где
 —
фактические
средние остатки
запасов;
 —
фактическая
реализация;
 — плановая
реализация
(или базисная
реализация);
 — плановая
величина запасов
(или базисная
величина).
Экономия
или перерасход
оборотных
средств могут
быть
определены
как произведение
суммы однодневной
реализации
и
разницы
в днях оборачиваемости
по отчетным
фактическим
и
плановым
данным:
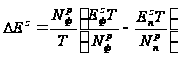 ,
где Т — длительность рассматриваемого периода (года).
Сделаем расчет дополнительного вовлечения (перерасхода) запасов по сравнению с планом (по данным табл. 10):

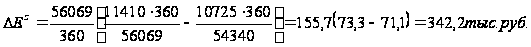
В нашем примере план по скорости оборачиваемости запасов не выполнен, следовательно, имеет место дополнительное привлечение средств в оборот, что значительно ухудшает финансовое состояние предприятия.
Эффективность использования оборотных средств заключается не только в ускорении их оборачиваемости, но и в снижении себестоимости продукции за счет экономии натурально-вещественных элементов оборотных средств (запасов) и издержек обращения. Поскольку обобщающими показателями эффективности работы промышленных предприятий служат величина прибыли и уровень общей рентабельности, следует определить влияние использования оборотных средств на эти показатели.
Основными факторами, влияющими на величину и скорость оборота оборотных средств предприятия, являются:
масштаб
деятельности
предприятия
(малый бизнес,
средний,
крупный);
характер
бизнеса или
деятельности,
т.е. отраслевая
принадлежность
предприятия
(торговля,
промышленность,
строительство
и т.д.);
длительность
производственного
цикла (количество
и продолжительность
технологических
операций по
производству
продукции,
оказанию услуг,
выполнению
работ);
количество
и разнообразие
потребляемых
видов ресурсов;
география
потребителей
продукции,
поставщиков
и смежников;
система
расчетов за
товары, работы,
услуги;
платежеспособность
клиентов;
качество
банковского
обслуживания;
темпы
роста производства
и реализации
продукции;
доля добавленной
стоимости в
цене продукта;
учетная
политика
предприятия;
квалификация
менеджеров;
инфляция.
В условиях Российской Федерации переход к рынку сопровождается для многих предприятий попаданием в зону хозяйственной неопределенности и повышенного риска. Большинство предприятий впервые встало перед необходимостью объективной оценки финансового состояния, платежеспособности и надежности своих партнеров, постоянного контроля за качеством расчетно-финансовых операций и платежной дисциплины.
В деятельности многих предприятий укоренилась порочная практика злоупотребления заемными средствами. Парадоксом стала ситуация, когда предприятие, которое считается безнадежным должником, в то же время имеет солидный валютный счет, осуществляет активные финансовые вложения в акции и другие ценные бумаги, в уставные капиталы других предприятий и банков. Используя механизм беспроцентной товарной ссуды, предприятия-партнеры получают продукцию без предоплаты, превращают ее в деньги и задействуют в качестве оборотных средств. Если на протяжении длительного времени стороны не проявляют стремления к взысканию (погашению) задолженности, то в их действиях можно усмотреть признаки сознательного умысла не расплачиваться. Так феномен массовых неплатежей обращается в аморальную выгоду некоторых хозяйствующих субъектов, совершающих ничтожные сделки.
В целях борьбы с неплатежами с 1 января 1995 г. вступил в силу Указ Президента РФ «Об обеспечении правопорядка при осуществлении платежей по обязательствам за поставку товаров (выполнение работ или оказание услуг)».
Указом определен 3-месячный срок со дня фактического получения товаров дебитором, в течение которого должны быть проведены все взаиморасчеты между производителем и потребителем. Если это требование не соблюдено и кредитор не предпринял решительных действий по взысканию задолженности, то дебитору предлагается добровольно в течение одного месяца произвести надлежащие выплаты в доход государства. По истечении месячного срока невостребованная сумма перечисляется со счета предприятия в федеральный бюджет в судебном порядке. Таким образом, дебиторский долг превращается в убыток кредитора.
2.2. Анализ дебиторской задолженности.
Значительный удельный вес дебиторской задолженности в составе текущих активов определяет их особое место в оценке оборачиваемости оборотных средств. В наиболее общем виде изменения объема дебиторской задолженности за год могут быть охарактеризованы данными баланса. Для целей внутреннего анализа следует привлечь сведения аналитического учета: данные журналов-ордеров или заменяющих их ведомостей учета расчетов с покупателями и заказчиками, с поставщиками по авансам выданным, подотчетными лицами, с прочими дебиторами. Для обобщения результатов анализа составляют сводную таблицу, в которой дебиторская задолженность классифицируется по срокам образования.
Анализ краткосрочной задолженности проводится на основании Данных аналитического учета расчетов с поставщиками, полученных кредитов банка, расчетов с прочими кредиторами (журналов-ордеров № 4, 6, 8, 10, ведомостей и др.). В ходе анализа делается выборка обязательств, сроки погашения которых наступают в отчетном периоде, а также отсроченных и просроченных обязательств.
Для оценки оборачиваемости дебиторской задолженности используется следующая группа показателей.
1. Оборачиваемость дебиторской задолженности.
|
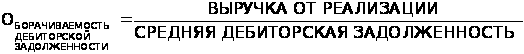
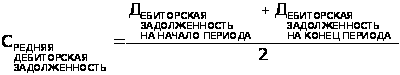
где:
|
2. Период погашения дебиторской задолженности.
|
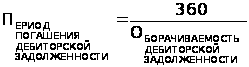
Следует иметь в виду, что чем больше период просрочки задолженности, тем выше риск её непогашения.
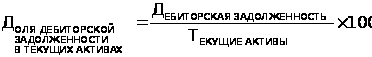
Доля дебиторской задолженности в общем объеме текущих активов.
|
Существуют некоторые общие рекомендации, позволяющие управлять дебиторской задолженностью:
- контролировать состояние расчетов с покупателями, по отсроченным (просроченным) задолженностям;
- по возможности ориентироваться на большее число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
- следить за соотношением дебиторской и кредиторской задолженности: значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных (как правило, дорогостоящих) источников финансирования;
- использовать способ предоставления скидок при досрочной оплате.
Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают существенное влияние на финансовое состояние предприятий.
Анализ дебиторской и кредиторской задолженности осуществляется поданным аналитического учета по счетам 45, 60, 62, 68, 69, 70, 71,73, 75, 76, 79 ежемесячно. Структура и сроки образования дебиторской задолженности представлены в табл. 11, Пример анализа дебиторской задолженности приведен в табл. 12.
Величина дебиторской задолженности заказчиков на конец отчётного периода составила 269 566 тыс. руб., просроченной задолженности не имеется.
Как видно из табл. 12, состояние расчетов с заказчиками по сравнению с соответствующим периодом прошлого года ухудшилось. На 6,29 дня увеличился средний срок погашения дебиторской задолженности, который составляет 52,71 дня. Сомнительной дебиторской задолженности не имеется, хотя доля дебиторской задолженности в общем объеме текущих активов выросла на 4,0% и составила к величине текущих активов 87,4%. Следовательно, снизилась ликвидность текущих активов, что свидетельствует об ухудшении финансового положения предприятия.
Анализ дебиторской задолженности необходимо дополнить анализом кредиторской задолженности. В нашем примере кредиторская задолженность предприятия значительно возросла и ее доля к концу года составила более 21 % к валюте баланса, что свидетельствует об увеличении «бесплатных» источников покрытия потребности предприятия в оборотных средствах.
Методика анализа кредиторской задолженности аналогична методике анализа дебиторской задолженности. Анализ проводится на основании данных аналитического учета расчетов с поставщиками, расчетов с прочими кредиторами.
Таблица 11.
Анализ состояния дебиторской задолженности на 1.10.2001 г.
|
1 Статьи дебиторской задолженности |
Всего на конец периода, тыс. руб. |
В том числе по срокам образования |
||||
|
до 1 месяца |
от 1 до 2 месяцев |
3-6 месяцев |
от 6 месяцев до 1 года |
более года |
||
|
1. Дебиторская задолженность за товары, работы и услуги |
269566 |
269566 |
||||
|
2. Прочие дебиторы |
19653 |
11977 |
||||
|
в том числе: |
||||||
|
а) переплата финансовым органам по отчислениям от прибыли и другим платежам |
200 |
200 |
||||
|
б) задолженность за подотчетными лицами |
980 |
980 |
||||
|
в) прочие виды задолженности |
10992 |
9448 |
105 |
426 |
1013 , |
- |
|
г) в том числе по расчетам с поставщиками |
7481 |
1349 |
6132 |
- |
- |
- |
|
Всего дебиторская задолженность |
289219 |
281543 |
6237 |
426 |
1013 |
- |
Таблица 12.
Анализ оборачиваемости дебиторской задолженности
|
Показатели |
За соответствующий период базисного года |
Отчетный период |
Изменения |
| 1. Оборачиваемость дебиторской задолженности (по средней задолженности) |
|
|
- ,659 |
| 2. Период погашения дебиторской задолженности |
|
|
6,29 |
|
3. Доля дебиторской задолженности в общем объеме текущих активов |
|
|
+4,0 |
| 4. Отношение средней величины дебиторской задолженности к выручке от реализации |
|
|
+0,367 |
| 5. Доля сомнительной дебиторской задолженности в общем объеме задолженности, % |
|
- |
-0,05 |
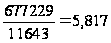
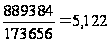


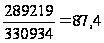
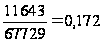
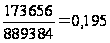
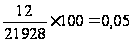
В табл. 13 дан пример анализа состояния кредиторской задолженности за отчетный период. Как видим, Задолженность поставщикам на конец отчетного периода составила 94 888 тыс. руб., в том числе 91 403 тыс. руб. - просроченная кредиторская задолженность. Отношение просроченной задолженности к общей величине краткосрочных обязательств увеличилось за отчетный период с 17,7% до 40% ((91 403 : 229 182) ( 100%).
В составе просроченной кредиторской задолженности доля задолженности свыше, трех месяцев отсутствует, что свидетельствует о том, что отношения с кредиторами еще не зашли за критическую черту.
Для улучшения финансового положения предприятия необходимо:
1) следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
2) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения масштаба риска неуплаты, который значителен при наличии монопольного заказчика;
3) контролировать состояние расчетов по просроченным задолженностям. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ. Поэтому необходимо расширить систему авансовых платежей;
4) своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым в первую очередь относятся: просроченная задолженность поставщикам и просроченная задолженность покупателей свыше трех месяцев, просроченная задолженность по оплате труда и по платежам в бюджет, внебюджетные фонды.
Таблица 13.
Анализ состояния кредиторской задолженности
|
Показатели |
Остатки на |
В том числе по срокам образования (на конец отчетного периода) |
||||
|
начало года |
конец отчетного периода |
до 1 месяца |
от 1 до 3 месяцев |
от 3 до 6 месяцев |
>6 месяцев |
|
|
1. Краткосрочные кредиты банка |
10000 |
10000 |
10000 |
|||
| 2. Краткосрочные займы |
1149 |
2886 |
||||
| 3. Кредиторская задолженность | 46085 |
216296 |
||||
|
за товары и услуги |
18189 |
94888 |
||||
|
по оплате труда |
6300 |
31182 |
||||
| по расчетам по соцстрахованию и обеспечению |
3419 |
17153 |
||||
| по платежам в бюджет |
17304 |
56425 |
||||
|
прочим кредиторам |
873 |
16648 |
||||
| в том числе по расчетам с покупателями |
— |
— |
||||
| 4. Просроченная задолженность — всего, |
10115 |
91403 |
90730 |
673 |
||
|
в том числе: |
||||||
| по краткосрочным ссудам |
— |
— |
||||
| по краткосрочным займам |
— |
— |
||||
| по расчетам с поставщиками |
10115 |
91403 |
90730 |
673 |
||
|
по расчетам с |
||||||
|
покупателями |
— |
— |
— |
— |
||
|
по платежам в |
||||||
|
бюджет |
— |
— |
— |
— |
||
|
по оплате труда |
— |
— |
— |
— |
||
|
по соц. страхованию |
— |
— |
— |
— |
||
|
Справочно: |
||||||
|
краткосрочные |
||||||
|
обязательства — |
||||||
|
всего |
57234 |
229182 |
||||
2.3. Анализ движения денежных средств.
Особое значение для стабильной деятельности предприятия имеет скорость движения денежных средств. Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающий покрытие его текущих обязательств.
Отсутствие такого минимально необходимого запаса денежных средств свидетельствует о его серьезных финансовых затруднениях. Чрезмерная же величина денежных средств говорит о том, что реально предприятие терпит убытки, связанные, во-первых, с инфляцией и обесценением денег и, во-вторых, с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость оценить рациональность управления денежными средствами на предприятии.
Существуют различные способы такого анализа. В частности, своеобразным барометром возникновения финансовых затруднений является тенденция сокращения доли денежных средств в составе текущих активов предприятия при возрастающем объеме его текущих обязательств. Поэтому ежемесячный анализ соотношения денежных средств и наиболее срочных обязательств (срок которых заканчивается в текущем месяце) может дать достаточно красноречивую картину избытка (недостатка) денежных средств на предприятии.
Другим способом оценки достаточности денежных средств является определение коэффициента оборачиваемости денежных средств. С этой целью используется формула:
|
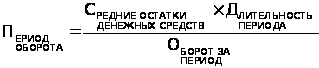
Для расчета средних остатков денежных средств привлекаются внутренние учетные данные.
Для того, чтобы раскрыть реальное движение денежных средств на предприятии, оценить синхронность поступления и расходования денежных средств, а также увязать величину полученного финансового результата с состоянием денежных средств на предприятии, следует выделить и проанализировать все направления поступления (притока) денежных средств, а также их выбытия (оттока).
2.4.Анализ производственных запасов.
Оценка запасов проводится по каждому их виду (производственные запасы, готовая продукция, товары т.д.).
Оборот производственных запасов характеризует скорость движения материальных ценностей и их пополнения. Чем быстрее оборот капитала, помещенного в запасы, тем меньше требуется капитала для данного объема хозяйственных операций.
Оборачиваемость производственных запасов в отраслях промышленности весьма существенно различается. В отраслях с длительным производственным циклом содержание запасов требует более крупных капиталов.
Сроки оборота производственных запасов предприятий одной и той же отрасли, как правило, характеризуют, насколько успешно используется ими капитал. Как было выяснено ранее, накапливание запасов связано с весьма значительным дополнительным оттоком денежных средств, что делает необходимой оценку возможности и целесообразности сокращения срока хранения материальных ценностей. Падение покупательной способности денег заставляет предприятия вкладывать временно свободные средства в запасы материалов. Кроме того, накопление запасов часто является вынужденной мерой снижения риска непоставки (недопоставки) сырья и материалов, необходимых для производственного процесса предприятия. Отметим в этой связи, что предприятие, ориентирующееся на одного основного поставщика, находится в более уязвимом положении, чем предприятия, строящие свою деятельность на договорах с несколькими поставщиками.
Вместе с тем следует иметь в виду и то, что политика накопления запасов товарно-материальных ценностей неизбежно ведет к дополнительному оттоку денежных средств вследствие:
увеличения затрат, возникающих в связи с владением запасами (аренда складских помещений и их содержание, расходы по перемещению запасов, страхование имущества и др.);
увеличения затрат, связанных с риском потерь из-за устаревания и порчи, а также хищений и бесконтрольного использования товарно-материальных ценностей; общеизвестно: чем больше объем и срок хранения имущества, тем слабее (сложнее) контроль за его сохранностью;
увеличения сумм уплачиваемых налогов. В условиях инфляции фактическая себестоимость израсходованных производственных запасов (суммы их списания на себестоимость) существенно ниже их текущей рыночной стоимости. В результате величина прибыли оказывается "раздутой", но именно с нее будет рассчитан причитающийся к уплате налог. Аналогичная картина и с налогом на добавленную стоимость. То, что с увеличением объема запасов растет величина налога на имущество, наверное, не требует пояснений;
отвлечения средств из оборота, их "омертвления". Чрезмерные запасы прекращают движение капитала, нарушают финансовую стабильность деятельности, заставляя руководство предприятия в срочном порядке изыскивать необходимые для текущей деятельности денежные средства (как правило, дорогостоящие). Поэтому не без основания чрезмерные запасы товарно-материальных ценностей называют "кладбищем бизнеса".
Эти и другие негативные последствия политики накапливания запасов нередко полностью перекрывают положительный эффект от экономии за счет более ранних закупок.
Значительный отток денежных средств,