Автоматизація управління запасами торгівельного підприємства
Суттєвим фактором формування асортименту являється ціна товару. По-купець обов’язково визначає для себе граничну ціну, або діапазон цін в грани-цях якого він збирається заплатити за покупку. Тому одним із критеріїв раціо-нального формування асортименту продукції є забезпечення співставлення про-дукції з різною ціною.
Від складу та своєчасного оновлення асортименту продукції на підпри-ємстві, в значній мірі, залежить степінь задоволення попиту, витрати населення, які пов’язані з покупкою товарів, кількісні та якісні показники господарської діяльності підприємства. Відсутність в пропозиції окремих товарів, їх вузький, нестабільний або не відповідаючий запитам покупців асортимент, породжують незадоволений попит, збільшуючи витрати часу споживача на пошук необхід-ної продукції, негативно відбивається на економічній ефективності діяльності підприємства. Тому при формуванні асортименту товарів важливою вимогою являється максимальне задоволення попиту споживачів при мінімальних витра-тах часу на пошук та здійснення покупки і забезпечення найбільшої ефективної роботи підприємства.
Процес формування асортименту продукції (товару) складається з 3-х етапів.
На першому етапі фірма встановлює груповий асортимент продукції. Ця робота проводиться на основі маркетингових досліджень в області цільового ринку. В залежності від цього визначаються місце та роль підприємства в загальній системі цільового забезпечення та обслуговування споживача.
На другому етапі формування асортименту проводяться розрахунки структури групового асортименту, визначаються кількісні співвідношення ок-ремих груп товарів. Структура групового асортименту встановлюється з ура-хуванням того сегменті що займає підприємство, його територіальне розміщен-ня та багато інших факторів.
На третьому – заключному етапі визначається внутрішньогруповий асор-тимент, здійснюється підбір конкретних видів продукції в границях кожної гру-пи. Це найбільш відповідальний етап, і від того, наскільки вірно сформовано тут ассортимент продукції, залежить задоволення попиту покупців цільового ринку.
На кінцевому етапі робота по формуванню асортименту ведеться з ураху-ванням очікування змін в попиті споживача, а також виходячи із наявних ви-робничих потужностей, складських та торгових площ, розрахункових показ-ників товарообігу, контингенту споживачів що обслуговується та інших факто-рів.
Формування асортименту залежить від асортиментного переліку продук-ції підприємства. Отже, розробка кожним конкретним підприємством асорти-ментного переліку продукції та здійснення контролю за його дотриманням веде до кращого обслуговування споживачів цільового ринку та створення стійкого асортименту. У випадку виявлення відсутності в продажі товарів, які передба-чені асортиментом, підприємство повинно приймати міри по їх виготовленню та пред’явлення для реалізації споживачу.
Наявність асортиментного переліку дозволяє не тільки раціонально регу-лювати асортимент товарів, але і систематично контролювати його повноту та стабільність.
Формування товарного портфелю підприємства в умовах ринку пов’язана в основному, з трьома групами ризику: забезпеченням пропорції рівня попиту, тобто необхідністю виробництва та закупівлі тільки тих товарів, на які буде попит та які будуть реалізовані; оптимізацією товарних запасів (забезпеченням задоволення попиту через мінімальні товарні запаси); діяльністю конкурентів (досягнення переваг, які дозволяють підтримувати і розширювати частку ринку, завоювати нові сегменти ринку).
Впровадження маркетингових досліджень в діяльність підприємства пов’язано насамперед з використанням маркетингової інформації, що є осно-вою для ефективного управління формуванням асортименту товарів. Успішно реалізувати цю проблему дозволяє створення товарних систем на основі авто-матизації операцій торгово-технологічного процесу.
Автоматизована товарна система охоплює розрахунки із споживачами: аналіз руху товарів (закупку і реалізацію); ринкові дослідження кон’юктури ринку, товарів та споживачів; оцінку роботи виробничого персоналу та їх про-дуктивності. Ця система може також включати і виробництво товару (продук-ції), оскільки працює на зворотній зв’язок з виробництвом товарів.
Пошук шляхів підвищення ефективності управління формуванням товар-ного портфелю на підприємстві повинен проводитися по всіх її елементах.
Насамперед:
- вивчення ринку, торговельної кон’юнктури, прогнозування попиту на товари;
- вивчення та пошук можливих джерел закупки товарів (сировини або напівфабрикатів для виробництва);
- використання власних можливостей або створення додаткових джерел для поновлення товарних ресурсів;
- здійснення товарообмінних операцій;
- закупка товарів на біржах;
- проведення політики тактичного ціноутворення, яке залежить від попи-ту та пропозиції товарів;
- проведення рекламних заходів;
- застосування прогресивних форм реалізації товарів;
- сервісне обслуговування споживачів;
- використання кредитних ресурсів для розширення комерційної діяль-ності тощо.
1.3 Принципи оптимізації управління запасами в комерційній діяльності торгово-посередницьких підприємств
В розвинених країнах управління товарними запасами базується на використанні потужних інформаційних технологій, що дозволяють практично щодня спостерігати їхній стан і динаміку, автоматично здійснювати розміщення замовлень через комп'ютерну мережу і поповнювати запаси до оптимального рівня. Найбільш розповсюджені системи управління запасами, що засновані на використанні моделі EOQ, засобу червоної лінії, двохсекторного засобу. В останній час отримав розповсюдження метод управління запасами по принципу Just-In-Time. При цьому повнота і вірогідність інформаційної бази забезпечується за рахунок автоматизації обліку і використання міжнародної системи кодування товарів.
Загальний принцип, на якому засновані всі системи управління запасами - це взаємозв'язок вхідних і вихідних параметрів, що зазначені на схемі рис 1.3.
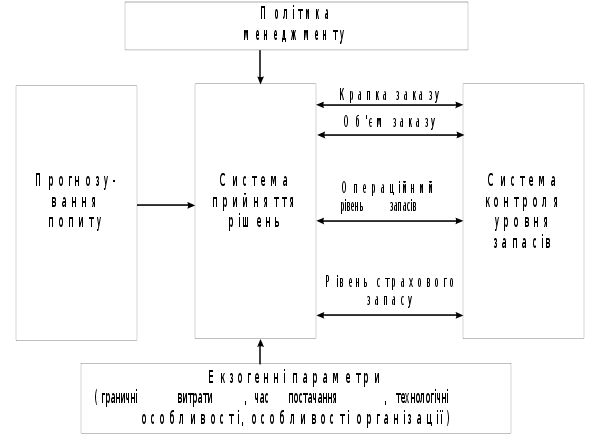 Рис.1.3.
Система управління
запасами [13]
Такі системи створюються для найбільш ефективного рішення наступних проблем:
- Реальної оцінки поточного стану запасів;
- Встановлення необхідних термінів розміщення замовлень;
- Визначення доцільного обсягу партії товарів, що замовляється;
- Визначення необхідного обсягу страхових запасів;
- Оцінка витрат управління запасами і засобів їх мінімізації.
Перша проблема вирішується шляхом використання систем контролю рівня запасів, що забезпечують управлінські потреби оперативною інформацією про динаміку їхньої реалізації і поточного стану.
Системи контролю рівня запасів
Існуючі системи контролю рівня запасів варіюють від найбільш простих до достатньо складних в залежності від розміру підприємства, політики і технології менеджменту, обсягу, видів і інших особливостей запасів.
Однім з розповсюджених виглядів систем контролю рівня запасів є системи, засновані на застосуванні засобу червоної лінії. Суть засобу полягає в фіксації граничного кордону, нижче якого рівень запасів не повинен опускатися. При досягненні цього кордону відбувається автоматичне розміщення нового замовлення.
Другий тип систем контролю заснований на використанні двохсекторного засобу, в відповідності з яким запаси для зберігання містяться в двох секторах – робітничому і резервному. Коли запаси робітничого сектора вичерпані, включаються два процесу – поповнюється робітничий сектор за рахунок резервного, і розміщається нове замовлення.
Широке розповсюдження в розвинених країнах отримав класифікаційний підхід до управління запасами (ABC system). Його ідея полягає в використанні класифікації запасів і виділенні трьох груп – А, В, і С, в залежності від ступеня впливу даного виду запасів на зростання товарообороту підприємства. До групи А відносять запаси, реалізація яких вносить найбільший вклад в обсяг товарообороту в грошовому вираженні. До цієї групи відносяться запаси, що забезпечують 70% обсягу реалізації. Як правило, це найбільш дорогі товари, і їхня питома вага в обсязі запасів в натуральному вираженні не перевищує 10%. Запаси цього вигляду вимагають особливої уваги менеджерів і використання кількісних засобів і моделей для оптимізації прийняття рішень. До групи В відносять запаси середнього рівня важливості, що забезпечують 20% обсягу реалізації підприємства. Їхня питома вага в натуральному вираженні, як правило, складає біля 20%. Вибір засобів управління запасами групи В повинен бути заснований на зіставленні витрат на управління і економічного ефекту від їхнього використання. Товарні запаси, реалізація яких має незначний вклад в обсяг товарообороту, порядку 10%, відносять до групи С. Достатньо часто вони складають значну частину в обсязі запасів в натуральному вираженні, – біля 70%. До управління запасами групи С недоцільно застосовувати складні кількісні методи управління, бо при цьому, витрати на управління можуть бути більше економічного ефекту від їхнього використання. Принцип класифікації запасів на групи за їх важливістю для підприємства наведений в таблиці 1.2.
Таблиця 1.2
Класифікація запасів (АВС system) [15]
| Групи запасів | Доля в об'ємі товарообороту в грошовому вимірі | Доля в об'ємі запасів в натуральному вимірі | Чи варто використовувати складні кількісні методи управління |
| 1. Група А | 70% | 10% | Так. |
| 2. Група В | 20% | 20% | В деяких випадках. |
| 3. Група С | 10% | 70% | Не варто. |
Відносно новим підходом до управління запасами, є принцип управління Just-In-Time ("просто вчасно"). Цей підхід вперше був використаний японськими корпораціями, а після цього знайшов розповсюдження в всьому світі. Основна ідея полягає в тому, що запаси практичні не створюються, а процес доставки товарів постачальниками жорстко погоджений з технологічним процесом на підприємстві. В нинішній час такий підхід ефективно використовується компаніями Toyota, General Motors і багатьма іншими. Замовлення розміщуються з інтервалом 3-4 години і негайно реалізуються постачальниками. Ця система дозволяє отримати значний економічний ефект за рахунок доведення витрат зберігання до нуля. Однак, високий рівень вимог до точності функціонування системи постачань і ризик можливих помилок, що призведуть до порушенню технології, не дозволяє використати цей підхід в країнах з нерозвинутою інформаційною і комунікаційною інфраструктурою.
Управління більшістю торговельних компаній розвинених країн заснова-не на використанні комп'ютерної технології. Системи управління включають автоматизовану систему обліку запасів і розміщення замовлень у постачальни-ків. Рух кожної одиниці товарів, з допомогою магнітного штрихового кодуван-ня, відбивається в базі даних, що охоплює інформацію по всій торговій мережі компанії. Система управління базами даних дозволяє постійно оновлювати інформацію про стан запасів, при досягненні крапки замовлення, автоматично розміщувати замовлення через комп'ютерну мережу і враховувати інформацію про поповнення запасів. При цьому, інформація про реалізацію товарів надто-дить в систему управління товарними запасами, дебіторською заборгованістю і грошовими засобами і обробляється на основі вбудованого в систему модель-ного інструментарію.
Базова модель оптимального рівня запасів.
Ідея використання базової моделі EOQ (Economic Ordering Quantity), тобто, моделі оптимального рівня запасів, полягає в визначенні такого рівня запасів, підтримання якого мінімізує сукупні витрати на управління ними. При цьому, сукупні витрати розбиваються на три однорідні групи: витрати зберігання, витрати, пов'язані з формуванням запасів і витрати, що виникають внаслідок недоліку товарних запасів. В таблиці 3 більш детально подана ця класифікація, а також вплив, який здійснює збільшення рівня запасів на поведінку витрат кожної групи.
Зростання рівня запасів супроводжується збільшенням витрат зберігання в прямопропорційній залежності (пряма А на рис.1.4), бо росте обсяг капіталу, імобілізованого в запаси, складські витрати, витрати, пов'язані з старінням і псуванням товарів.
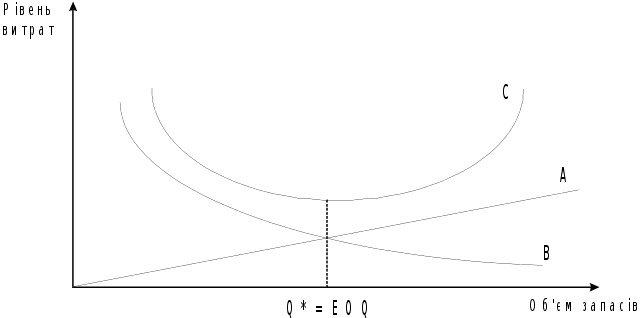 Рис.1.4.
Залежність
рівня витрат
від обсягу
товарних запасів.
На другу і третю групу витрат збільшення рівня запасів справляє протилежну дію і веде до їхнього зниження за рахунок ефекту економії від масштабу діяльності, використання оптових знижок постачальників, відвертання дефіциту товарних запасів і зниження рівня обслуговування клієнтів при коливаннях попиту. При цьому, темпи зниження витрат зменшуються з зростанням рівня запасів. Закон зменшення витрат управління запасами, які відносяться до другої і третьої групи, описується кривої гіперболічного вигляду (крива В на рис. 1.4).
Динаміка сукупних витрат, що є сумою витрат перерахованих груп, визначається двома протилежними тенденціями при збільшенні рівня запасів: одна складова цих витрат росте, інша – зменшується. Ефектом двох зустрічних процесів є характер поведінки сукупних витрат, що описується кривою С на рис.1.4. Їхня поведінка характеризується наявністю оптимальної крапки Q*, тобто, таким розміром запасів, при якому сукупні витрати досягають мінімального рівня. Якщо рівень запасів менш Q*, те збільшення їхнього обсягу веде до зниження сукупних витрат. Це досягається за рахунок того, що витрати зберігання ростуть повільніше, ніж зменшуються витрати другої і третьої групи. В крапці оптимального рівня запасів Q*, в якій лінії А и В перетинаються, темпи зміни витрат різноманітних груп врівноважуються, і сукупні витрати стають мінімальними. При подальшому збільшенні запасів, темпи зростання витрат зберігання перевищують темпи зниження витрат другої і третьої групи, і сукупні витрати зростають.
Таблиця 1.3
Класифікація витрат управління запасами.
| Види витрат | Характер поведінки витрат при збільшенні рівня запасів | |
|
1. Витрати зберігання запасів: 1.1. Витрати, зв'язані з іммобілізацією капіталу, що інвестувався в запаси. 1.2. Складські видатки. 1.3. Видатки по страхуванню. 1.4 Податок на майно. 1.5 Псування, старіння і крадіжки. II. Витрати пов'язані з формуванням запасів. 2.1. Витрати розміщення замовлень. 2.2. Транспортні видатки. III. Витрати пов'язані з дефіцитам запасів 3.1. Втрати обсягу реалізації. 3.2. Втрати від зниження гудвіллу. 3.3. Втрати від неоптимального використання цінових дисконтів, що надаються постачальниками. |
Ростуть Знижуються Знижуються |
|
В відповідності з моделлю EOQ, дослідження по якій вперше були проведені Фордом В. Харрісом в 1915 році, при розрахунку оптимального розміру запасів припускається виконання наступних основних допущень:
- Попит на товари відомий і на даному проміжку часу залишається постійним;
- Ціна закупки товарів у постачальників не залежить від обсягу закупок;
- Час постачання, тобто, час між розміщенням замовлення і надходженням товарів на склад відомий і є постійною величиною;
- При даному рівні запасів, витрати не змінюються в часу;
- Постачання товарів відбувається однаковими партіями в дискретні проміжки часу.
В рамках перерахованих допущень, процес формування і реалізації товарних запасів описується динамічною схемою, яка наведена на рис.1.5.
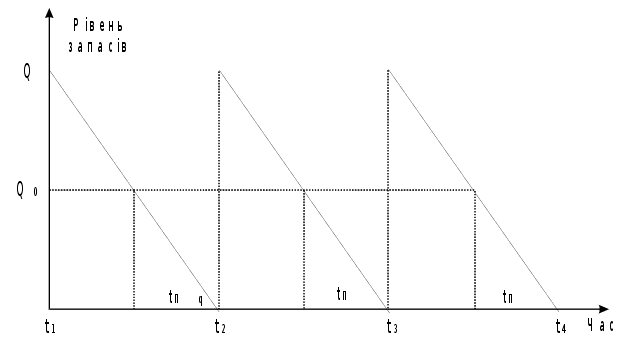 Рис.1.5.
Динамічна
схема процесу
формування
і реалізації
товарних запасів
та графічна
ілюстрація
розрахунку
крапки замовлення.
Крапки t1, t2, t3, …на тимчасової осі відповідають моментам постачання партії товарів,
Величина Q на осі ординат – обсягу наявних запасів. Кут нахилу прямих, що моделюють динаміку товарних запасів, відображає швидкість їхньої реалізації.
В моделі оптимального рівня запасів EOQ використовуються наступні позначки:
S – обсяг реалізації товарів в рік (в нат. од.),
N – кількість замовлень в рік,
Q – розмір одного замовлення,
(t2 – t1) – період реалізації партії товарів,
Q0 (або A) – середній розмір наявних запасів в течію періоду,
p – ціна закупки одиниці товару у постачальників,
C – середні витрати зберігання (в відсотках від вартості запасів).
Т1 – сукупні витрати зберігання,
F – витрати розміщення одного замовлення і його транспортування,
Т2 – сукупні витрати розміщення і транспортування запасів,
T – сукупні витрати управління запасами.
Розмір одного прогнозного замовлення визначається обсягом реалізації товарів в рік і к ількістю замовлень:
Q = S / N (1.4)
Середній розмір наявних запасів на протязі періоду t, де t = 360 / N, складає:
А = (Q+0) / 2=S / (2*N) (1.5)
Тоді, сукупні витрати зберігання можуть бути розраховані наступним чином:
Т1 = Ср * А = Ср* Q / 2 (1.6)
А сукупні витрати розміщення і транспортування:
Т2 = FМ = FS/Q (1.7)
В цьому випадку, сукупні витрати управління запасами визначаються співвідношенням:
Т = Т1+Т2=Ср* Q / 2+FS / Q (1.8)
Оптимальний рівень запасів Q*, що мінімізує сукупні витрати, є рішенням рівняння:
dT / dQ = Cp /2 – FS / Q2 = 0 (1.9)
Q2 = 2*FS / Cp
Після розрахунку оптимального рівня запасів, стає можливим визначення оптимальної кількості замовлень в рік (N*) і оптимальна кількість днів між замовленнями (t):
N*=S / Q* (1.10)
t*=365 / N*
Наступним важливим питанням є розрахунок крапки замовлення Q0, тобто, такого рівня запасів, після досягнення якого слід розміщувати замовлення.
Необхідність такого розрахунку обумовлена тим, що між розміщенням замовлення і отриманням товарів підприємством існує деякий проміжок часу, що називається періодом постачання. Якщо цей часовий період не враховувати, виникає небезпека перерв в реалізації товарів споживачам внаслідок незабезпечення підприємства товарними запасами.
Крапка замовлення розраховується, виходячи з співвідношення:
Q0 = tп q, (1.11)
де q – обсяг реалізації товарів в день, що називається коефіцієнтом попиту (Рис. 1.5)
Наведена базова модель EOQ є найбільш розповсюдженою і застосовується більшістю компаній розвинених країн в якості основи прийняття рішень по управлінню товарними запасами.
Недоліком цієї моделі є досить жорстка система вхідних передумов, в частковості, припущення про незмінність попиту, незалежності оптових цін від обсягу закуповуваної партії товарів і інші гіпотези. Ці припущення в реальній практиці, особливо в умовах нестабільної ринкової середи України, не завжди виконуються. Тому в кожному конкретному випадку, базова модель EOQ повинна бути доопрацьована в відповідності з зміною вхідних допущень. Далі розглядається відома модифікація моделі, що враховує можливі зміни попиту, а також модифікація, що дозволить зняти допущення про незмінність оптових цін.
Вхідна передумова моделі незмінності попиту на проміжку часу, що розглядається, зумовлює припущення, яке полягає в тому, що швидкість реалізації товарних запасів q залишається постійної:
q = Q/t = Q N / 365 = const (1.12)
На протязі періоду t: t = 365 / N
Цієї ситуації відповідає динамічна схема стану запасів, наведена раніше на рис. 1.5.
Якщо попит на товари зміниться, і швидкість реалізації запасів збільшиться, ця динамічна схема стає некоректною і не може адекватно відбивати реальні процеси. Виникає небезпека дефіциту запасів внаслідок несвоєчасного розміщення замовлення і більш пізнього постачання товарів, ніж це необхідно. Незабезпеченість запасами товарообороту, що зростає, веде до втрати прибутків і перерв в операційній діяльності, яка повинна мати безперервний, оптимально збалансований характер.
В силу цих причин виникає необхідність появи категорії страхових запасів (Qs), створення яких необхідно для захисту підприємства від втрат внаслідок вагань попиту, тривалості періоду постачання і інших факторів зовнішньої середи. При цьому, оптимізація обсягу страхових запасів повинна вирішити дилему для підприємства між прибутковістю і ризиком. Зростання страхових запасів веде до зниження ризику виникнення їхнього дефіциту і втрат прибутків від незабезпеченості запасами товарообороту, що зростає. З іншого боку, підтримання їх надмірно високого рівня тягне невиправдане зростання витрат зберігання. Таким чином, оптимальний рівень страхових запасів повинен забезпечувати стан динамічної рівноваги двох зустрічних процесів – втрата прибутків від дефіциту запасів і від їхнього надлишку.
Модифікація динамічної схеми стану запасів на проміжку часу, що розглядається, з урахуванням зміни швидкості їхньої реалізації, вказана на рис.1.6.
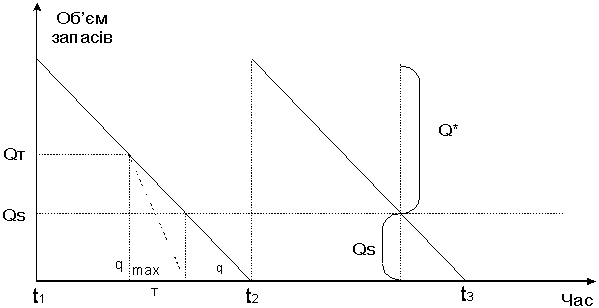
Рис. 1.6. Динамічна схема стану запасів з урахуванням зміни швидкості реалізації.
В цьому випадку розрахунок оптимального рівня запасів Q*, крапки замовлення Qт, вимагає деякого корегування і врахування необхідності наявності страхового запасу. Якщо максимальна швидкість реалізації товарів відома, то для розрахунку необхідного рівня страхового запасу може бути використане співвідношення:
Qs = (qmax - q) * т
Тоді оптимальний рівень запасів складає:
Q* + Qs = Q* + (qmax - q) т = (2FS/Cp) 1/2+(qmax - q) т (1.13)
А крапка замовлення Q, розраховується по формулі:
Qт = q* т + Qs = q* т + (qmax - q)* т = qmax t (1.14)
Оптимальний рівень страхового запасу може варіювати в залежності від особливостей ситуації, однак в загальному випадку, при його визначенні доцільно дотримувати логічної схеми, наведеної в таблиці 1.3.
Таблиця 3
Вплив факторів на рівень оптимального страхового запасу.
| Зміна чинників, впливати на оптимальний рівень страхового запасу | Зміна оптимального рівня страхового запасу Qs |
|
1. Зростання невизначеності змін попиту, що прогнозуються. 2. Зростання витрат, зв'язаних з дефіцитом запасів. 3. Зростання імовірності перерв в постачаннях товарів. 4. Зростання витрат зберігання. 5. Зростання цін на товари даної групи. 6. Падіння цін на товари даної групи. |
Росте Росте Росте Скорочується Росте Скорочується |
1.4 Висновки розділу 1
Запаси – це активи підприємства, які:
- утримуються для подальшого продажу за умов звичайної господарської діяльності;
- перебувають у процесі виробництва з метою подальшого продажу продукту виробництва;
- утримуються для споживання під час виробництва продукції, виконання робіт та надання послуг, а також управління підприємством.
Запаси торгівельного підприємства включають:
- сировину, основні й допоміжні матеріали, комплектуючі вироби та інші матеріальні цінності, що призначені для продажу, обслуговування підприємства й адміністративних потреб;
- готову продукцію, що виготовлена на підприємстві, призначена для продажу і відповідає технічним та якісним характеристикам, передбаченим договором або іншим нормативно-правовим актом;
- товари у вигляді матеріальних цінностей, що придбані (отримані) та утримуються підприємством з метою подальшого продажу;
- малоцінні та швидкозношувані предмети;
Системи управління запасами на підприємствах створюються для найбільш ефективного рішення наступних проблем:
- Реальної оцінки поточного стану запасів;
- Встановлення необхідних термінів розміщення замовлень;
- Визначення доцільного обсягу партії товарів, що замовляється;
- Визначення необхідного обсягу страхових запасів;
- Оцінка витрат управління запасами і засобів їх мінімізації.
Розділ 2. Комерційна діяльність торгового підприємства «Монолит Пласт» і оптимізація задач підприємства в галузі управління запасами
2.1 Аналіз комерційної діяльності ПП «Монолит Пласт» по оптовим закупкам та збуту сантехнічної продукції
Основні реєстраційні характеристики ПП «Монолит Пласт» наведені в табл.2.1.
Таблиця 2.1
Основні реєстраційні характеристики ПП «Монолит Пласт»
| Реєстрацiйнi данi | |||
| Код ЄДРПОУ: | 31816350 | ||
| Назва українською мовою: | ПП "МОНОЛИТ ПЛАСТ" | ||
| Повна назва українською мовою: | ПРИВАТНЕ ПІДПРИЄМСТВО "МОНОЛИТ ПЛАСТ" | ||
| Назва іноземною мовою: | МОНОЛИТ ПЛАСТ ПП 101091 | ||
| Місце основної реєстрації в органах податкової служби: | 466ДПI У КРАСНОГВАРДIЙСЬКОМУ Р-НI М.ДНIПРОПЕТРОВСЬК (КРАСНОГВАРДIЙСЬКИЙ Р-Н М.ДНIПРОПЕТРОВСЬК) | ||
| Адреса юридична: | 49089 ДНІПРОПЕТРОВСЬК, КРАСНОГВАРДIЙСЬКИЙ, ВУЛИЦЯ АКАДЕМІКА ЯНГЕЛЯ д.22 кв. 279 | ||
| Адреса фактична: | 49089 ДНІПРОПЕТРОВСЬК, КРАСНОГВАРДIЙСЬКИЙ, ВУЛИЦЯ АКАДЕМІКА ЯНГЕЛЯ д.22 кв. 279 | ||
| Дата основної реєстрації в ДПА: | 19.02.2002 | ||
| Номер основної реєстрації в ДПА: | №3533 | ||
| Статус: | перебуває на облiку | ||
| Має платежі | |||
| Код інспекції | Назва інспекції | Дата реєстрації | Номер реєстрації |
| 466 | ДПI У КРАСНОГВАРДIЙСЬКОМУ Р-НI М.ДНIПРОПЕТРОВСЬК (КРАСНОГВАРДIЙСЬКИЙ Р-Н М.ДНIПРОПЕТРОВСЬК) | 19.02.2002 | 3533 |
| Стан платника | |||
| ОСНОВНИЙ ПЛАТНИК | |||
| Дата реєстрації в держадміністрації: | 06.02.2002 | ||
| Орган державної реєстрації: | (4052092)ВИКОНАВЧИЙ КОМIТЕТ ДНIПРОПЕТРОВСЬКОЇ МIСЬКОЇ РАДИ БАБУШКІНСЬКИЙ ДНIПРОПЕТРОВСЬКА | ||
| Статутний фонд (в грн.): | 2000,00 | ||
| Орган управління: | (0)Не визначено | ||
| Організаційно-правова форма: | (120)ПРИВАТНЕ ПIДПРИЄМСТВО | ||
| Кількість співробітників: | 1 | ||
| Тип платника податків: | ГОЛОВНЕ ПІДПРИЄМСТВО | ||
| Форма власності: | (10)ПРИВАТНА ВЛАСНIСТЬ | ||
| Форма фінансування: | (2)ГОСПРОЗРАХУНОК | ||
| Коментар: | 101091 | ||
Керівники
| Ідентифікаційний номер | ПІБ | посада | Номер телефону | Ознака факсу | Додатковий номер телефону |
| 2496912753 | ФЕДОРЕНКО СЕРГІЙ ПАВЛОВИЧ | директор | 7712302 | ||
| 2496912753 | ФЕДОРЕНКО СЕРГІЙ ПАВЛОВИЧ | головний бухгалтер | 7712302 |
Види діяльності
| Код виду діяльності | Назва виду діяльності | Тип виду діяльності | Дата видачі ліцензії | Назва органу, що видав ліцензію | Номер ліцензії | Ознака зовнішньоекономічної діяльності |
| 61127 | САНIТАРНО-ТЕХНIЧНI РОБОТИ | |||||
| 71130 | ОПТОВА ТОРГIВЛЯ НЕДЕРЖАВНИХ ОРГАНIЗАЦIЙ, КРIМ СПОЖИВЧОЇ КООПЕРАЦIЇ | Займається зовнішньоекономічною діяльністю | ||||
| 71250 | РОЗДРIБНА ТОРГIВЛЯ НЕДЕРЖАВНИХ ОРГАНIЗАЦIЙ, КРIМ СПОЖИВЧОЇ КООПЕРАЦIЇ |
Засновники
| Засновник | Код засновника-юридичної особи | Код засновника-фізичної особи | Сума внеску в статутний фонд | Еквівалент суми валютного внеску в $ США | Вид валюти | Країна |
| ФЕДОРЕНКО СЕРГІЙ ПАВЛОВИЧ | 0 | 2496912753 | 2000,00 | 0 | УКРАЇНСЬКА ГРИВНЯ | УКРАЇНА |
Реєстр ПДВ
| Код реєестру ПДВ | Номер свідоцтва | Дата видачі свідоцтва | Ознака актуальності свідоцтва | Дата анулювання свідоцтва |
| 318163504669 | 4524724 | 19.02.2002 |
| Код ДПІ2 | МФО банку | Назва банку | Номер рахунку | Код валюти | Дата відкриття рахунку |
| 466 | 305653 | ДНIП.ОД"РАЙФФАЙЗЕН БАНК АВАЛЬ"М.ДН-СЬК | 26006610090100 | 980 | 27.02.2002 |
| 466 | 305653 | ДНIП.ОД"РАЙФФАЙЗЕН БАНК АВАЛЬ"М.ДН-СЬК | 26062610090100 | 980 | 26.03.2004 |
| 466 | 307231 | ОБЛ.ДФБТОВ"ФIНАНСИ ТА КРЕДИТ",М.ДН-СЬК | 260020204401 | 980 | 09.12.2005 |
Підприємство створене з метою здійснення виробничо-господарської, комерційної та інших видів діяльності та отримання на цій основі максимального прибутку Засновником підприємства.
Предметом діяльності приватного підприємства “Монолит Пласт” є торгівля та послуги:
- оптова та роздрібна торгівля промисловими та продовольчими товарами за готівковий та безготівковий рахунок;
- оптова та роздрібна торгівля склопакетами за готівковий та безготівко-вий рахунок;
- оптова та роздрібна торгівля паперовою та полімерною тарою за готів-ковий та безготівковий рахунок;
- оптова та роздрібна торгівля будівельними матеріалами та витратними матеріалами будівельного призначення;
- оптова, консигнаційна, комісійна та роздрібна торгівля товарами народного споживання, промисловими та продовольчими товарами на Україні та за її межами.
Приватне підприємство “Монолит Пласт” у 2005 – 2007 роках представлено директором та головним бухгалтером в одній особі, він же є одночасно головою фінансової служби підприємства. Інші працівники наймаються за співробітництвом на тимчасовій основі виконання контрактів по посередництву в торгівлі сантехнічними виробами на основі матеріальної винагороди з боку покупця у вигляді процентів від суми партії, при цьому ПП “Монолит Пласт” витрат на їх комісійну оплату не несе.
Завдяки своїм очевидним перевагам пластикові труби з кожним роком усе ширше використовуються в практиці водопостачання. Пластикові труби в 3-10 разів легше металевих, стійкі до корозії і дії багатьох агресивних хімічних речовин; вони володіють гладкою внутрішньою поверхнею, практично не заростають брудом, еластичні, мають низьку теплопровідність, їх легко обробляти і монтувати.
Основні області застосування пластикових труб — системи зовнішнього і внутрішнього водопостачання і водовідведення. Після 2000 року в Європі пластикові труби почали домінувати: у Швейцарії частка їхнього використання в новому будівництві і при капітальному ремонті складає 70 %, у Фінляндії — 51 %, у Німеччині — 46 % загального обсягу використаних труб.
З 90-х років минулого сторіччя почалося активне просування пластико-вих водопровідних труб і на українському ринку. Сьогодні в Україні при будівництві водогінних мереж використовуються труби з поліетилена (ПЕ), поліпропілену (ПП), полівінілхлориду (ПВХ), полібутилену (ПБ), а також багатошарові пластикові труби.
ПП «Монолит Пласт» спеціалізується на торгово-посередницькій діяль-ності в галузі сантехнічних виробів з пластикових та металопластикових труб (Додаток В).
Аналіз ефективності комерційної діяльності підприємства оцінюється в процесі економічної діагностики фінансово-економічного стану підприємства і керування його фінансами, яка проводиться на основі його фінансових звітів [16].
Метою фінансових звітів є структурована економічна інформація про фінансовий стан, результати діяльності і зміни у фінансовому стані підприємства, що є корисної для широкого кола користувачів у прийнятті ними економічних рішень.
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) впроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, і використовуються при розрахунках фінансового стану підприємства й акціонерного капіталу :
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [4].
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [5].
У табл. А.1 Додатку А приведені баланси підприємства ПП „Монолит Пласт” за 2005 - 2007 роки, у табл.Б.1 Додатку Б - звіти про фінансові результати за 2005 - 2007 роки.
Фінансовий аналіз базується на даних бухгалтерської звітності: форма № 1 “Баланс підприємства”, форма № 2 ”Звіт про фінансові результати та їх вико-ристання”.
Практика фінансового аналізу виробила основні методи читання фінансових звітів:
Горизонтальний аналіз – порівняння з показниками минулого періоду.
Вертикальний аналіз – визначення структури підсумкових фінансових показників.
Трендовий аналіз – порівняння кожного показника звітності з показниками минулих періодів і визначення тренда тобто основної тенденції динаміки показника.
Аналіз фінансових коефіцієнтів – відносне порівняння показників звітності (коефіцієнти ліквідності, фінансової стійкості, рентабельності, ділової активності).
Факторний аналіз – визначення впливу чинників на результативний показник методами класичного факторного аналізу (метод ланцюгових підстановок, метод абсолютних та відносних різниць).
Для кращого розуміння і аналізу досліджуваних статистичних даних, їх потрібно систематизувати, побудувавши хронологічні ряди, які називаються рядами динаміки або часовими рядами.
Аналіз результатів первинної статистичної обробки балансових звітів підприємства ПП “Монолит Пласт” за 2005 –2007 роки, наведених в табл. А.1 – А.3 Додатку А , показує (рис.2.1):
- валюта активів балансу у 2006 році зросла на + 95,3 % відносно рівня 2005 року, а у 2007 році ще зросла на + 76,8 % відносно рівня 2006 року, таким чином валюта балансу за два роки зросла з 77,3 тис.грн.. до 267,0 тис.грн..;
- необоротний капітал (основні фонди) підприємства займають невелику долю 3,5 – 5,7 % в валюті баланса, тобто підприємство – чисто торгівельне, а основні фонди – це нестаціонарні склади та офісне обладнання.
- динаміка структурної долі грошових коштів характеризується знижен-ням з рівня 9,0% (2005) до рівня 7,0% (2006) та падінням до 5,9 % у 2007 році;
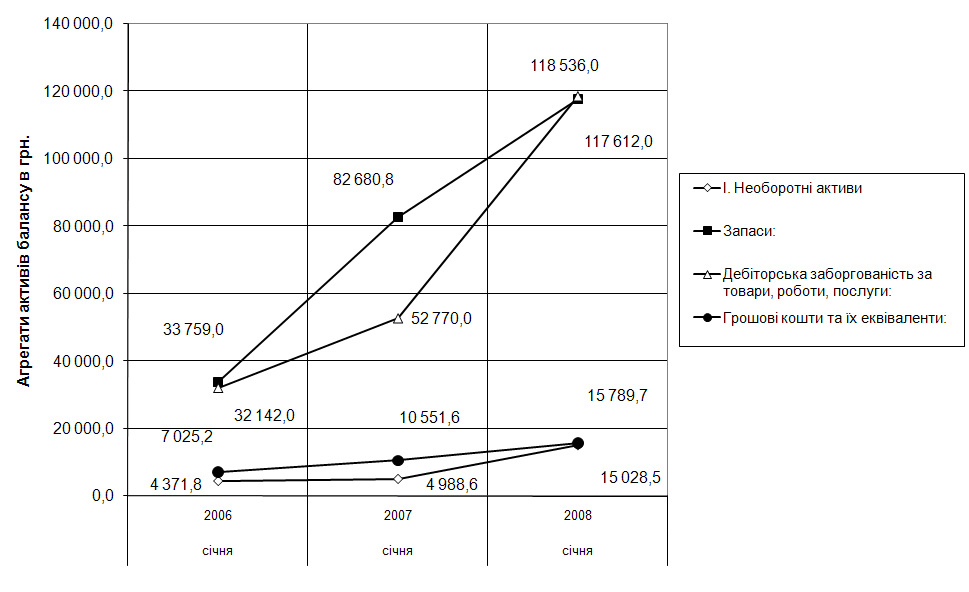
Рис.2.1. Динаміка основних агрегатів активів балансу ПП “Монолит Пласт” у 2005 – 2007 роках
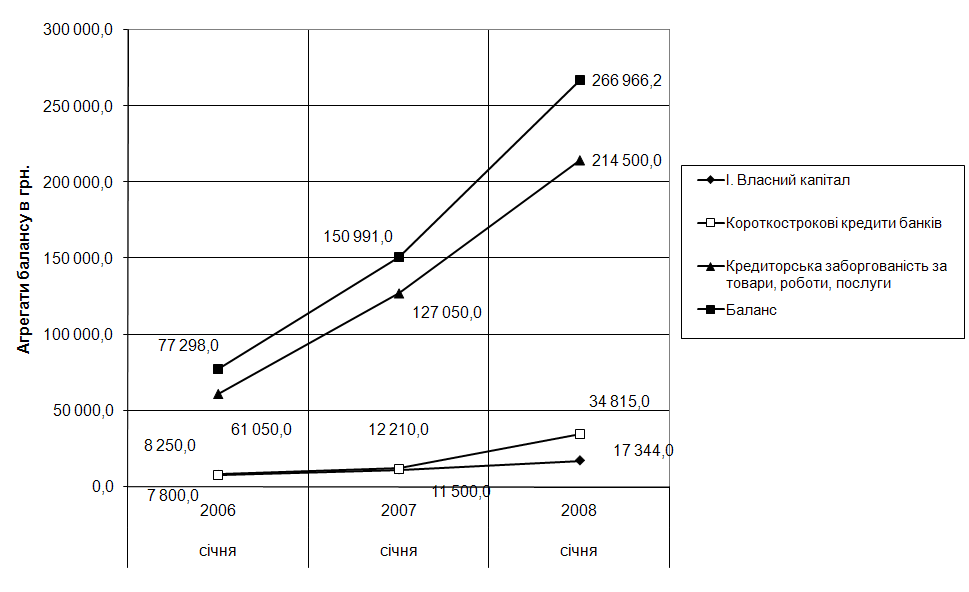
Рис.2.2 Структура та динаміка пасивів джерел ресурсів в ПП “Монолит Пласт” у 2005 – 2007 роках
- динаміка структурної долі запасів характеризується зростанням у 2006 році з рівня 43,7 %(2005) до рівня 54,8 %(2006) та поступовим падінням