Автоматизація управління запасами торгівельного підприємства
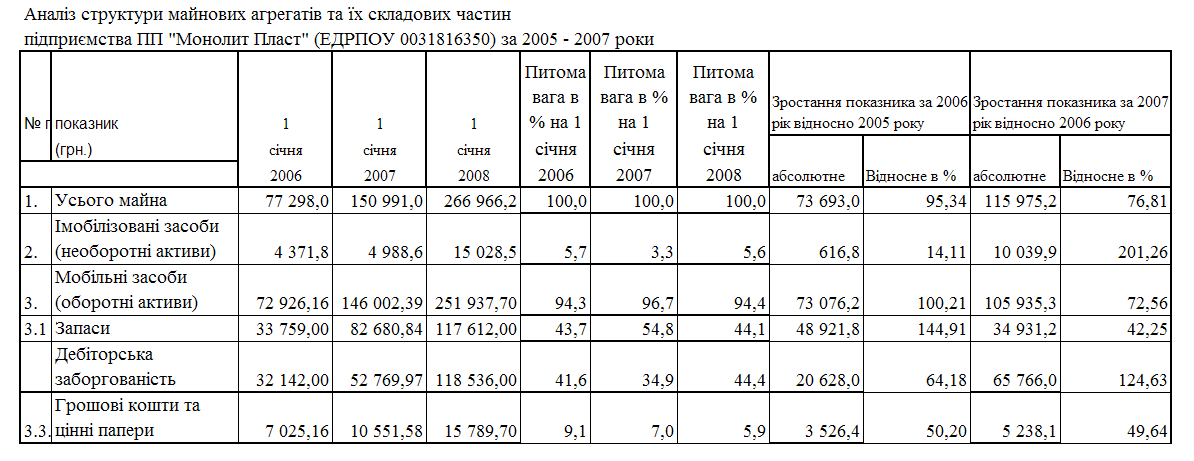
- динаміка структурної долі дебіторської заборгованості характеризується падінням у 2006 році з рівня 41,6 %(2005) до 34,1 % (2006) та нарощуванням до рівня 44,4 % у 2007 році;
Таким чином, для 2007 року для активів підприємства характерні процеси практично повного використання грошових коштів підприємства, при цьому 44,4 % активів займає дебіторська заборгованість за реалізовану продукцію, а 44,1 % активів – запаси, тобто розвиток підприємства залежить від надходжень-ня коштів від реалізації для придбання в запаси наступної партії продукції.
Як показано графіками рис.2.2 основними джерелами ресурсів підприєм-ства ПП “Монолит Пласт” є кредиторська заборгованість та позичені кредитні кошти банків, власний капітал займає долю не більше 1% в пасивах джерел.
Аналіз доходів та витрат на підприємстві ПП “Монолит Пласт” проводився з використанням звітів про фінансові результати (форма №2, Додаток Б).
Аналіз результатів первинної статистичної обробки звітів про фінансові результати підприємства ПП “Монолит Пласт” за 2005 –2007 роки, наведених в табл. Б.1 – Б.3 Додатку Б , показує :
а) джерелом доходів підприємства ПП “Монолит Пласт” є тільки результати основної діяльності по оптовому перепродажу куплених товарів з мінімальною націнкою;
б) основними джерелами витрат підприємства ПП “Монолит Пласт” є матеріальні витрати на покупку товарів та продукції на продаж;
в) чистий дохід підприємства у 2007 році зріс відносно 2005 року з рівня 159,2 тис.грн. (2005) до 501,6 млн.грн., тобто на +215,0%.
д) обсяги валюти баланса підприємства у 2007 році відносно рівня 2005 року зросли з рівня 77,3 тис.грн.. до рівня 267,0 тис.грн.., тобто на +246,7%. Таким чином темп приросту чистого валового доходу підприємства нижче темпа приросту валюти баланса, що свідчить про екстенсивний шлях росту підприємства.
е) підприємство – прибуткове, але суми чистого прибутку після оподатку- вання становлять 2600 – 5900 грн., що є незначним на рівні валових доходів від реалізації більше 0,5 млн.грн../рік, але є достатніми для рівня вкладеного статутного капітала в 500 - 2000 грн.
На рис.2.3 наведені результати аналізу структури витрат підприємства ПП “Монолит Пласт”, які показують, що матеріальні витрати займають долю 99,5 – 99,7 % в собівартості діяльності підприємства, тому основне управління доходами та витратами підприємства повинно виконуватися на рівні цінової стратегії між цінами покупки та продажу товарів.
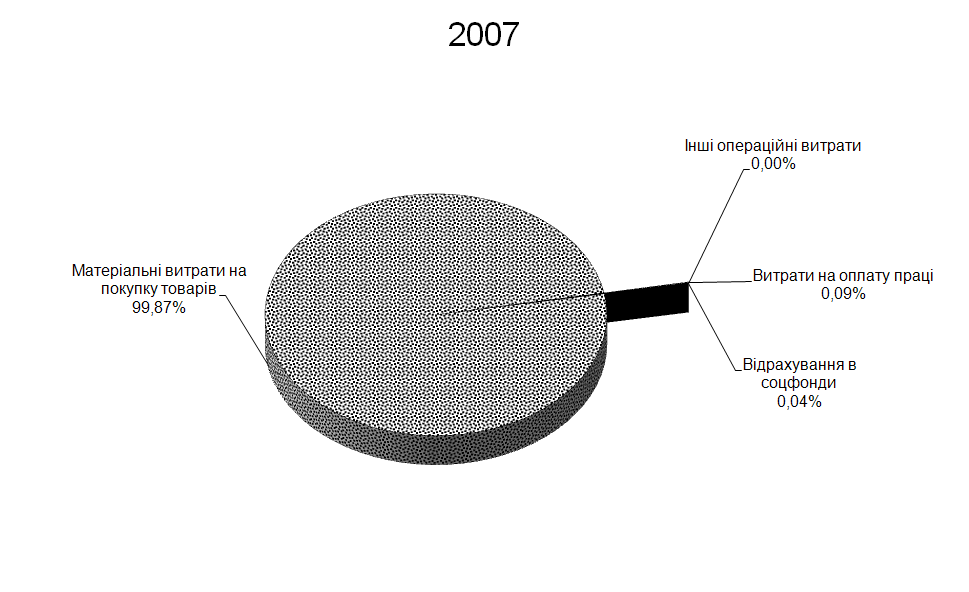
Рис. 2.3 Динаміки структури витрат в ПП “Монолит Пласт” в 2007 році
Склад оборотних коштів – це сукупність окремих елементів оборотних виробничих фондів і фондів обігу. Структура оборотних коштів – це питома вага вартості окремих статей оборотних виробничих фондів і фондів обігу в загальній сумі оборотних коштів.
Оборотні кошти підприємства класифікуються за трьома ознаками :
1) залежно від участі їх у кругообігу коштів;
2) за методами планування, принципами організації та регулювання;
3) за джерелами формування.
Відповідно до першої ознаки оборотні кошти поділяються на оборотні кошти, авансовані в оборотні виробничі фонди, та оборотні кошти, авансовані у фонди обігу.
Такий розподіл оборотних коштів зумовлений наявністю в кругообігу коштів двох самостійних сфер – сфери виробництва і сфери обігу. Що більше питома вага оборотних коштів, розміщених у сфері виробництва, то ефектив-ніше використовується оборотний капітал. Залежно від методів планування оборотні кошти поділяються на нормовані ( розмірені у часі та у обсягах) та ненормовані.
Необхідність розподілу оборотних коштів на нормовані та ненормовані випливає з економічної доцільності досягнення найліпших результатів за най-менших затрат. Установлення нормативів за окремими статтями оборотних коштів уможливлює забезпечення безперервної діяльності підприємства за умови оптимальних виробничих запасів, розмірів незавершеного виробництва, залишків готової продукції .
До нормованих оборотних коштів належать оборотні кошти у виробничих запасах, незавершеному виробництві та витратах майбутніх періодів, у залиш-ках готової продукції на складах підприємств.
Ненормовані оборотні фонди включають фонди обігу за винятком готової продукції на складі.
В табл.2.3 наведена структура та динаміка активів балансу ПП”Монолит Пласт» за 2005 – 2007 роки.
Таблиця 2.3
Динаміка та структура активів балансу ПП “Монолит Пласт”
В табл.2.4 наведена динаміка джерел формування оборотних коштів підприємства ПП “Монолит Пласт” у 2005 -2007 роках:
Таблиця 2.4
Джерела формування оборотних коштів підприємства
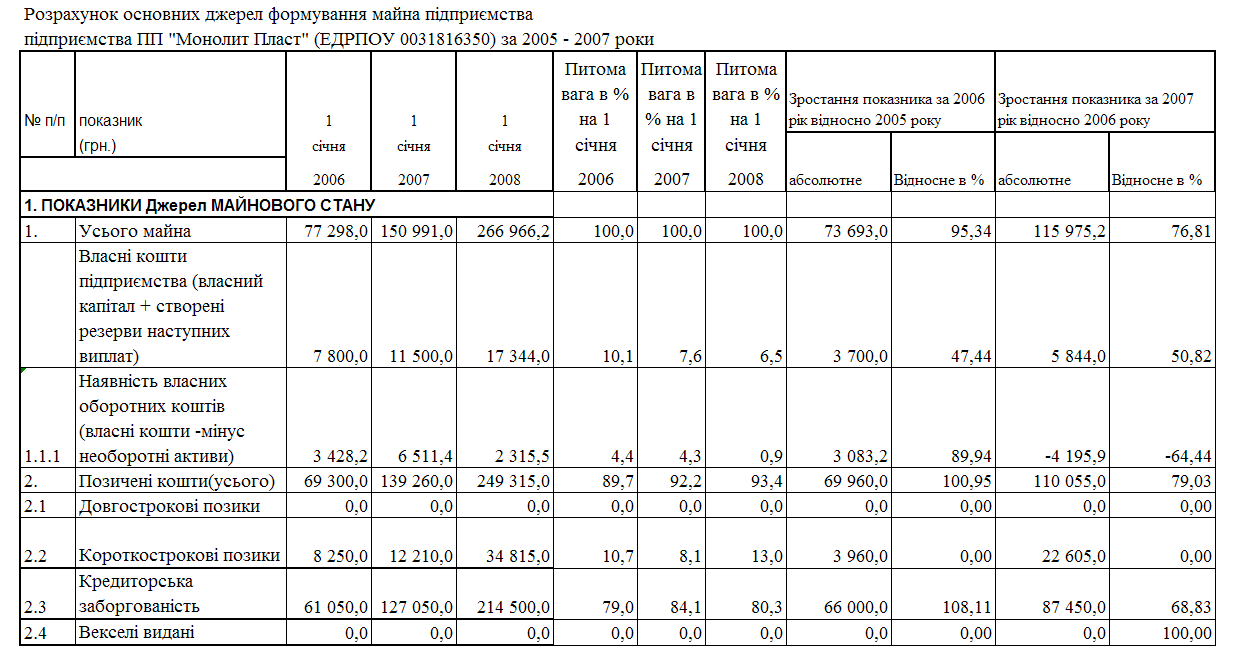
Як показує аналіз структурних даних табл.2.3 – 2.4 :
а) Оскільки власний капітал ПП “Монолит Пласт” не імобілізований в необоротних коштах (використовується система орендованих складів чи тор-гівля «з колес»), джерелами оборотних коштів підприємства є як оборотний власний капітал так і короткострокові банківські кредити та кредиторська заборгованість , тобто комерційні кредити;
в) Оборотні кошти підприємства представлені в матеріальній формі у ви-гляді запасів товарів на складі (45-50%) та у грошовій формі у вигляді дебітор-ської заборгованості за реалізовані товари (45-50%) та суми готівкових грошей в касі та на розрахунковому рахунку в банку (5,0 –6,0%);
Структура оборотних коштів та джерел їх ресурсів є характерною для оп-тових торгових підприємств без значних основних фондів, джерела оборотних коштів дуже нестійкі і банкрутозагрозливі, що потребує дуже чіткого управ-ління строками управління погашенням дебіторської заборгованості та стро-ками зобов’язань по погашенню кредиторської заборгованості.
Економічний аналіз впливу нормування оборотних коштів на фінан-сову стійкість підприємства проводиться оперативним розрахунком абсолют-них показників фінансової стійкості (коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним перелі-ком таких джерел фінансування [18]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики (НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [18].
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються коротко-строкові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство: З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.5
Агреговані статті балансу ПП “Монолит Пласт”
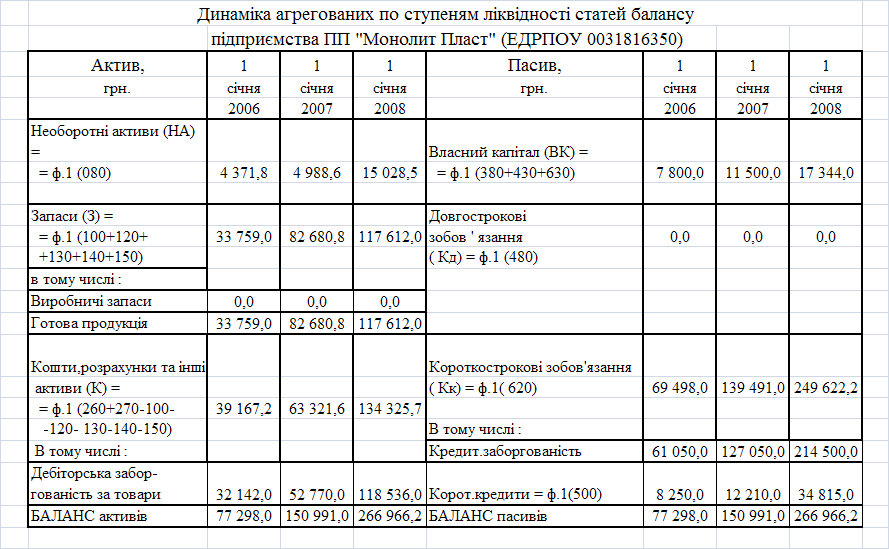
В табл.2.5 – 2.6 наведені результати оперативного розрахунку ступені покриття нормованих запасів в оборотних активах джерелами ресурсів.
Як показують результати розрахунків в табл.2.6 в ПП “Монолит Пласт” відсутнє фінансове управління нормуванням оборотних активів, що приводить до постійно-кризового стану покриття нормованих оборотних коштів (запасів) при повній відсутності власного оборотного капіталу.
Таблиця 2.6
Результати розрахунку стійкості ПП “Монолит Пласт” по покриттю запасів
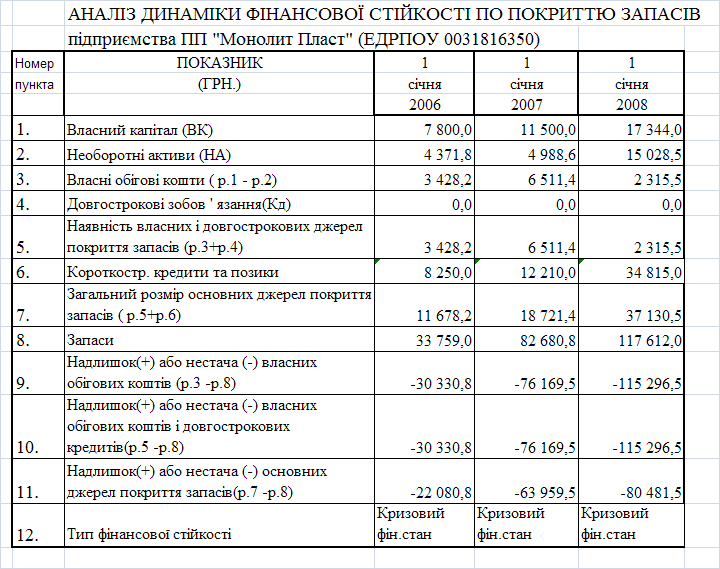
В табл. Д.1- Д.4 Додатку Д наведені алгоритми розрахунків показників фінансової діяльності підприємства [21] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”.
В табл.Е.1 - Е.5 Додатку Е наведені результати розрахунків коефіцієнтів діяльності підприємства за алгоритмами , наведеними в табл.Д.1 – Д.4 Додатку Д.
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки ба-лансових звітів та звітів про фінансові результати діяльності ПП “Монолит Пласт” за 2003 – 2005 роки, наведений в табл. Е.1 – Е.5 Додатку Е та на рис.2.4 – 2.7.
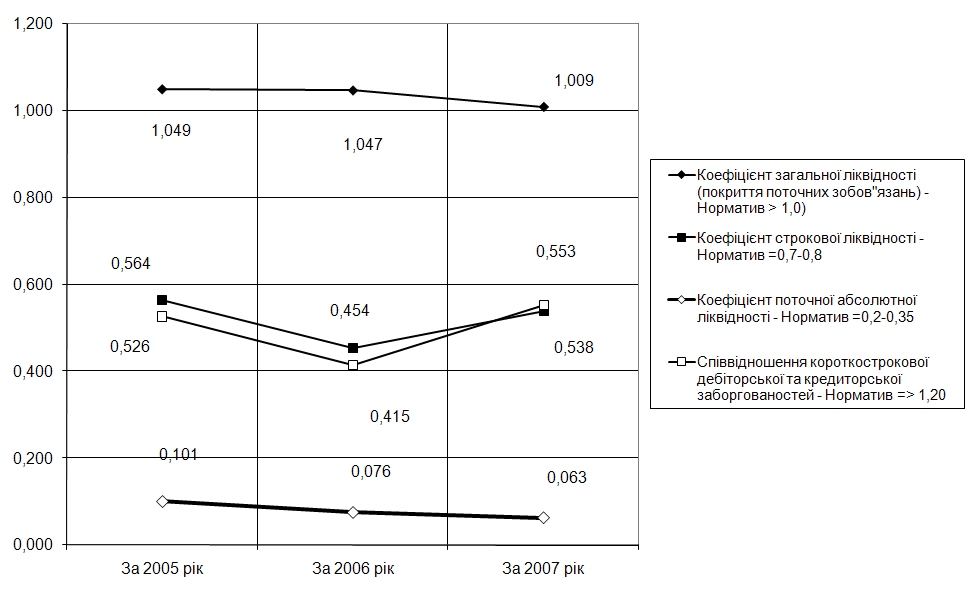
Рис.2.4. Динаміка показників ліквідності балансу ПП „Монолит Пласт”
Аналіз графіків, наведених на рис.2.4 показує, що у ПП “Монолит Пласт”:
- у 2005-2007 роках рівень загальної ліквідності наближався до нижньої межі нормативного діапазону, але так її і не досягає, тобто загальна ліквідність в підприємстві знаходиться на межі стійкого діапазону;
- у 2005 –2007 роках рівень швидкої (строкової) ліквідності знаходився на 50% нижче нормативного діапазону, що свідчить про проблеми строкової платоспроможності у підприємства;
- у 2005 –2007 роках рівень абсолютної ліквідності знаходилися значно нижче нормативного діапазону, що свідчить про катастрофічні проблеми забезпечення моментальної платоспроможності у підприємства;
- у 2005 – 2007 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче значення стійкого діапа-зону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і реалізу-вати частину продукції, яка знаходилась в товарних запасах та ще не була продана;
Таким чином, у 2005 – 2007 роках підприємство ПП “Монолит Пласт” почало і продовжує свою діяльність в в кризовій полосі неліквідності балансу в короткострокових та довгострокових періодах, що зафіксовано у раніше вказ-аному факті використання у 2005 - 2007 році грошової маси на закупівлю то-варних запасів.
Оскільки на підприємстві ПП ”Монолит Пласт” відсутній фінансовий відділ, а всією діяльністю підприємства управляв в 2005 – 2007 роках директор, він же головний бухгалтер за сумісництвом, увага була сконцентрована на менеджменті, характерному для приватних підприємств – хаотичний пошук кредиторів та покупців без детального аналізу фінансового стану підприємства.
Аналіз рентабельності активів та власного капіталу ПП „Монолит Пласт” показує, що діяльність може бути охарактеризована наступними тенденціями :
1. Обороти виручки від реалізації на рівні 0,5 млн.грн. за рік при статут-ному капіталі ПП “Монолит Пласт” в 500 – 2000 грн. дають ефект надзви-чайної дії операційного та фінансового важелів :
якщо рентабельність активів по валовому реалізаційному прибутку становить 2 –3 %, що відповідає різниці цін між покупкою та продажем товарів; то рентабельність власного капітала по валовому реалізаційному прибутку досягає 180 –200 %
2. Рентабельність власного капітала по чистому прибутку після оподат-кування знизилась з рівня 133% (у 2005 році) до 32 % у 2006 році та підвищи-лась знов до рівня 135% у 2007 році, тобто значно перевищує рівень альтер-нативної доходності – депозитної ставки комерційних банків в 12 – 16 % річних.
Таким чином, високоризикова діяльність ПП “Монолит Пласт” з точки зору неліквідності балансу дає високі рівні прибутків, що відповідає ринковій моделі “ризик – доходність бізнесу”.
На рис.2.6 наведені характеристики ділової активності (швидкості оборо-ту окремих характерних агрегатів активів та пасивів балансу) ПП „Монолит Пласт”.
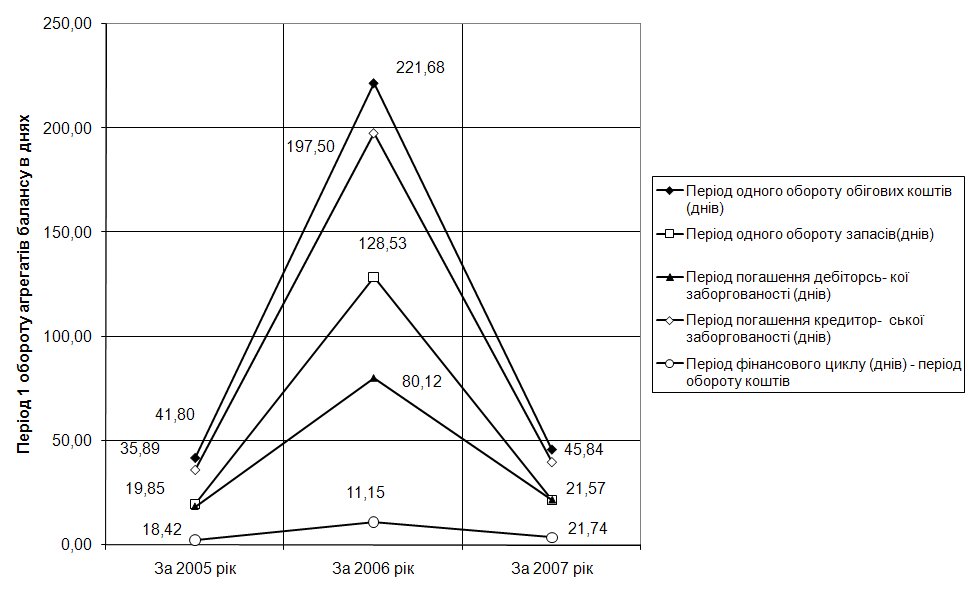
Рис. 2.6 Характеристики динаміки показників ділової активності ПП „Монолит Пласт” у 2005 -2007 роках
Як показано графіками рис.2.6 у 2006 році відносно 2005 року з нарощен-ням обсягів операцій період обороту оборотних агрегатів зріс в 1,4 – 2,5 рази, що підняло відповідно строк фінансового та операційногоциклу та свідчить про зниження темпів ділової активності підприємства при нарощенні обсягів діяль-ності. У 2007 році відносно 2006 року з подальшим нарощенням обсягів опера-цій період обороту оборотних агрегатів знизився знов 1,4 – 2,5 рази до рівня оборотності 2005 року, тобто підприємство знайшло стійкий ринок збуту та різко відновило темпи ділової активності при нарощенні обсягів діяльності.
В той же час, слід відмітити, що строк обороту дебіторської за боргова-ності практично в 2 рази менший, ніж строк обороту кредиторської за боргова-ності, що компенсує невиконання нормативу відношення дебіторської до кре-диторської заборгованостей .
На рис.2.7 наведені результати аналізу джерел покриття запасів в ПП “Монолит Пласт”.
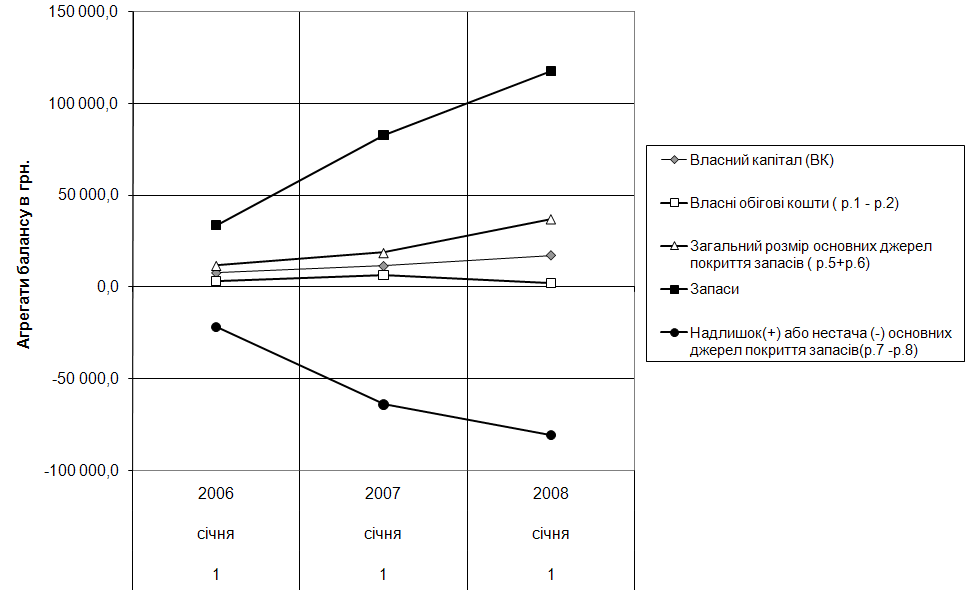
Рис.2.7. Динаміка показників покриття запасів джерелами ресурсів в ПП “Монолит Пласт” у 2005 -2007 роках
Як видно з графіків рис. 2.7 в 2005 –2007 роках по покриттю запасів в ПП “Монолит Пласт" фіксується кризовий стан з покриттям запасів, оскільки в не-оборотних коштах імобілізовані не тільки власний капітал,але і залучені кошти банківського кредиту, тому без підняння рівню власного капіталу підприємству загрожує неліквідність за рахунок можливої неліквідності накоплених запасів.
2.2 Загальна постановка задачі управління запасами підприємства ПП «Монолит Пласт» (АВС+XYZ – методологія)
Аналіз ABC - це спосіб ресурсного дослідження, що полягає в поділі продукції на категорії A, B і C, що складають у структурі продажів 80, 15 і 5% відповідно, і пропонуванні різних підходів до керування цими товарними групами.
Метод АВС заснований на широко розповсюдженим у практиці способі аналізу, відомим, як «правило 80/20», що вперше обґрунтував В.Парето (1897р.) [14].
Суть методу АВС полягає в тому, що відповідно до мети аналізу вибира-ється класифікаційна ознака. Далі здійснюється ранжирування в порядку убу-вання цієї класифікаційної ознаки. До групи А відносяться найменування в списку, починаючи з першого, сума накопичених вартостей яких складає 70-80% від сумарної вартості всіх реалізованих за цей період товарів. Досвід показує, що звичайно в цю групу попадає 10-20% усього асортименту товарів.
У групу В попадають приблизно третина найменувань товарів, сума вартостей яких складає 15-20%.
До групи С відносяться всі позиції асортимента товарів, що залишилися, сумарна вартість яких складає лише 5-10%. При цьому варто не забувати про «якірні позиції», відсутність яких може привести до втрати продажів у групі А або В. На практиці, такі позиції штучно переносять у відповідні групи масової частки «зв'язаних» позицій. (Якщо більшість зв'язаних позицій в А, то перено-сять в А)
Відповідно до принципу Парето, товари групи А підлягають більш ре-тельному облікові, попит на них прогнозується за допомогою більш складних методик, більш часто й уважніше контролюється своєчасне поповнення цих запасів цих товарних позицій в асортименті. У той час як потреба в активних товарах визначається більш точним методом прогнозування збуту, потреба в малоактивних товарах може визначатися менш точним і більш дешевим способом обліку минулого досвіду. Неоптимальне керування малоактивними товарами слабко впливає на загальні показники керування запасами. З огляду на це, підприємства часто можуть здійснювати закупівлі відразу річної потреби по номенклатурі малоактивних товарів.
Таблиця 2.7
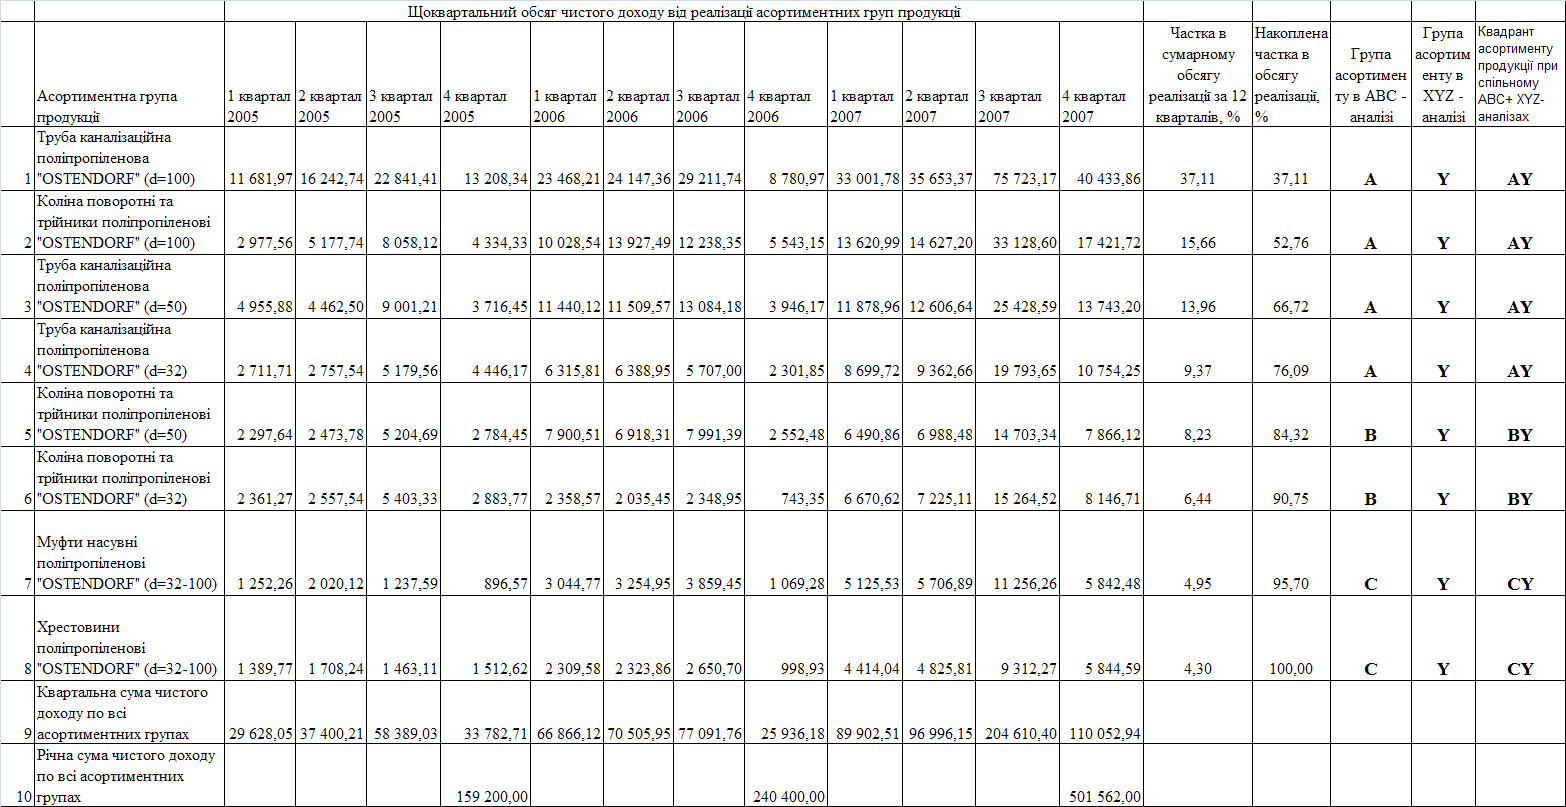
Розрахунок показників АВС-аналізу по реалізації асортиментних груп продукції ПП «Монолит Пласт» у 2005 -2007 роках (по обсягам реалізації)
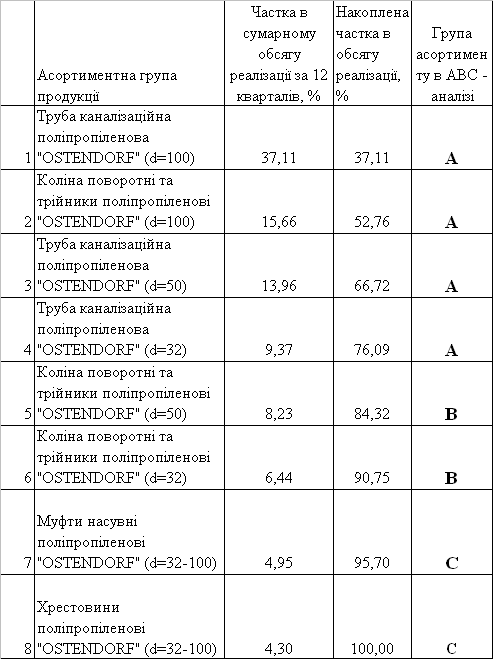
Таким чином, використання принципу Парето в керуванні товарними за-пасами означає, що вся номенклатура поділяється на групи за критерієм актив-ності та вартості продажів. Група А, як "найбільш активна", піддається самому ретельному контролеві, групі В виявляється менше управлінської уваги, а група С обслуговується "найменш активно".
XYZ-аналіз дозволяє класифікувати товарний асортимент продажів товарів, розглянутий при проведенні АВС-аналіза, у залежності від характеру їх продаж і точності прогнозування змін у їхній потребі, що особливо важливо для торговельних компаній.
Угруповання товарного асортименту при проведенні XYZ-аналізу здій-нюється в порядку зростання коефіцієнта варіації.
До категорії X відносять ресурси, що характеризуються стабільною вели-чиною обсягів продажу, незначними коливаннями в обсягах їх продаж і високій точності прогнозу.
Категорія Y - це ресурси, продаж яких характеризується відомими тен-денціями (наприклад, сезонними коливаннями) і середніми можливостями їхнього прогнозування.
Товари які відносяться до категорії Z, продаються нерегулярно, точність їхнього прогнозування невисока.
При порівнянні варіаційних рядів між собою використовують коефіцієнт варіації. Розподіл коефіцієнта, що рекомендується, варіації по групах:
КВ = 0-10% - група Х
КВ = 10-25% - група Y
КВ > 25% - група Z
Заходи щодо управління продажами: X - закупівля відбувається синхронно процесові продажу товарів Y - необхідне створення запасів товарів для продажу Z - вимагає індивідуальних замовлень по закупівлі товарів на перепродаж.
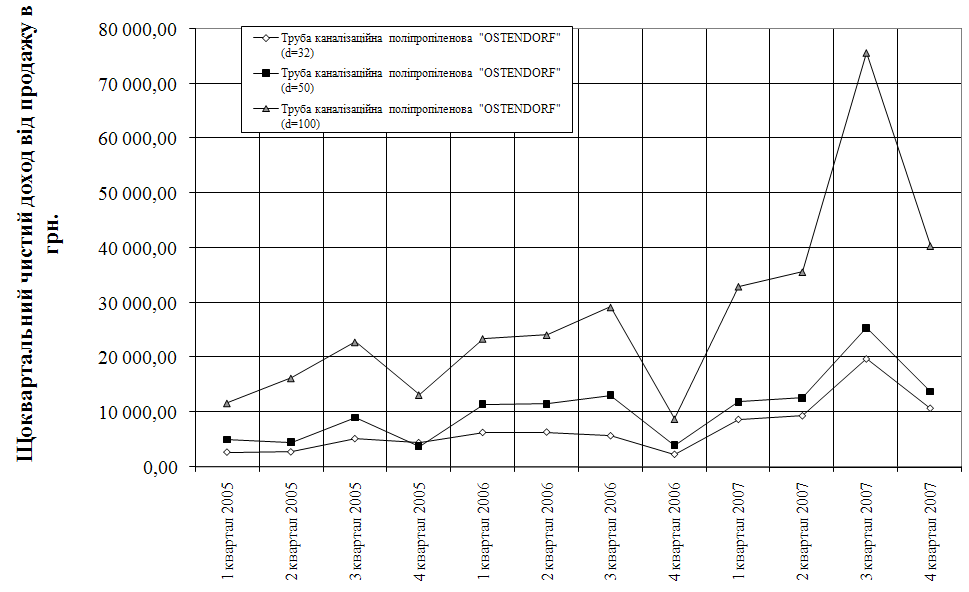
Рис.2.17. – Динаміка щоквартального обсягу чистого доходу від продажу укрупнених асортиментних груп продукції ПП “Монолит Пласт” у 2005 – 2007 роках (частина 1)
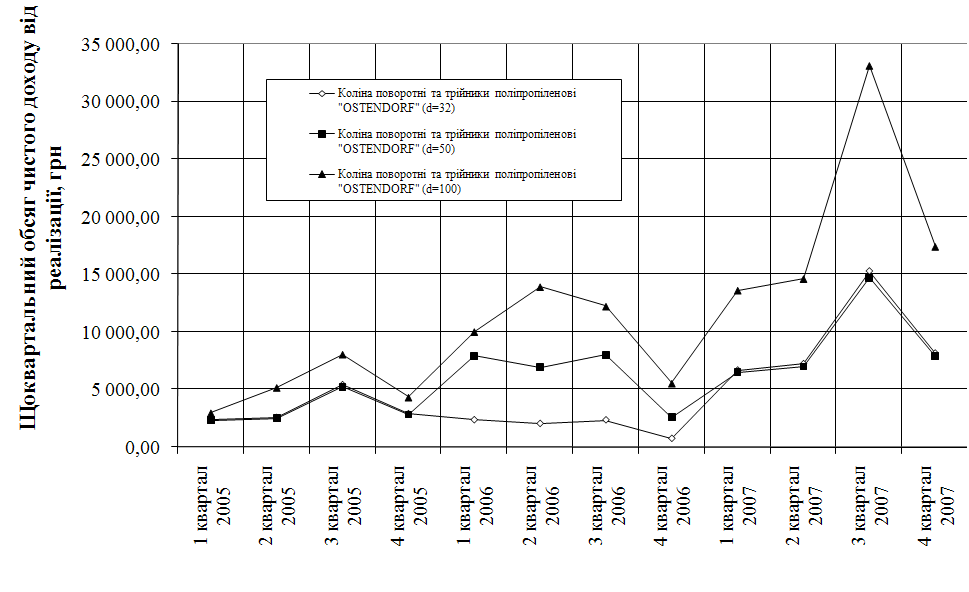
Рис.2.18. – Динаміка щоквартального обсягу чистого доходу від продажу укрупнених асортиментних груп продукції ПП “Монолит Пласт” у 2005 – 2007 роках (частина 2)
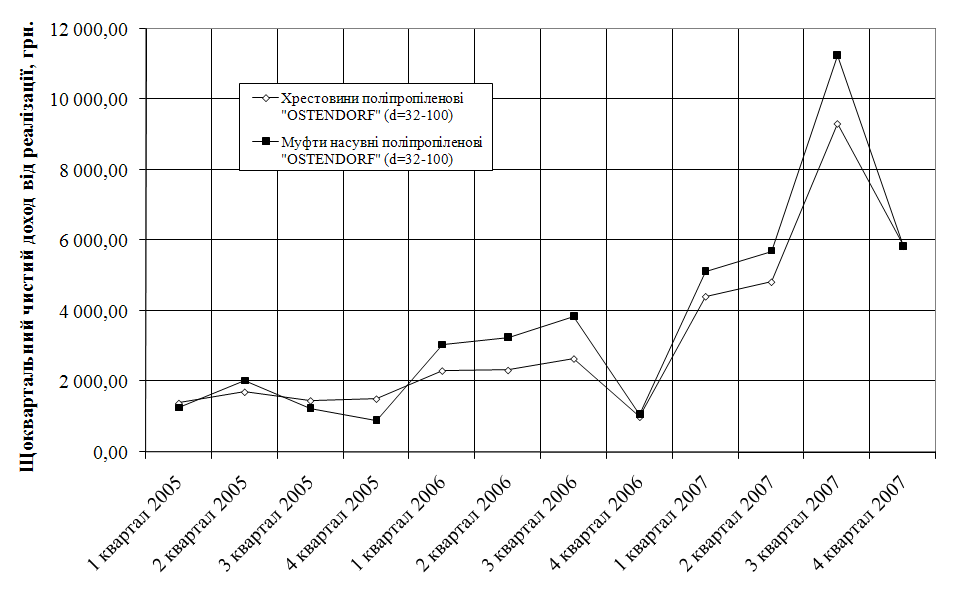
Рис.2.19. – Динаміка щоквартального обсягу чистого доходу від продажу укрупнених асортиментних груп продукції ПП “Монолит Пласт” у 2005 – 2007 роках (частина 3)
На рис. 2.17- 2.19 наведена динаміка щоквартального обсягу чистого доходу від продажу укрупнених асортиментних груп продукції ПП “Монолит Пласт” у 2005 – 2007 роках.
Таблиця 2.8
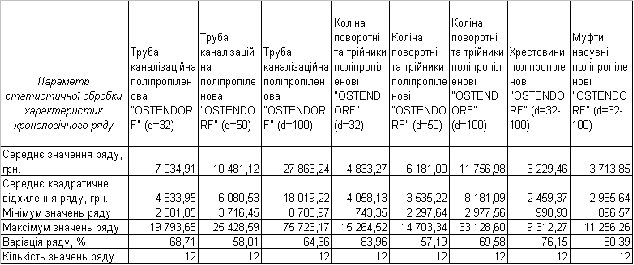
Результати
статистичної
обробки хронологічних
рядів щоквартальних
чистих доходів
по асортиментним
групам ПП “Монолит
Пласт”
2.3 Оцінка ефективності впровадження проектів автоматизації управління запасами ПП «Монолит Пласт» на базі сполучення АВС та XYZ – аналізів
В дослідженому підприємстві ПП «Монолит-Пласт» впроваджений 1 етап автоматизованої системи управління запасами на базі сполучення АВС та XYZ – алгоритмів моніторингу асортименту продаж.
Накладення результатів аналізу XYZ на дані ABC-методу утворює 9 груп ресурсів, для кожної з них необхідно розробити свою технику керування, при цьому кожна з груп має дві характеристики вартість запасів і точність прогно-зування потреби в них (Рис.2.20 [12]).
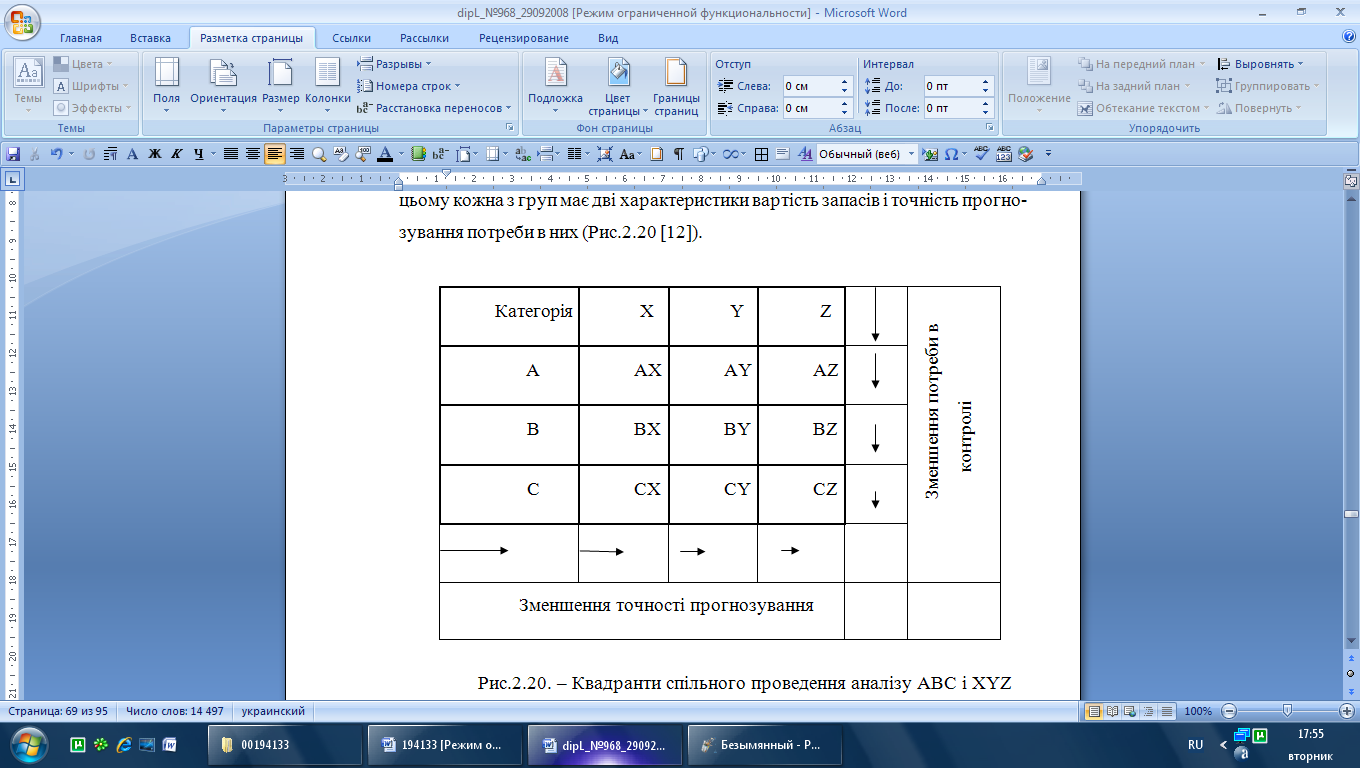
Рис.2.20. – Квадранти спільного проведення аналізу АВС і XYZ
Результатом спільного проведення аналізу АВС і XYZ є виділення клю-чових, найбільш важливих ресурсів фірми і встановлення на цій основі пріори-тетів у структуризації бізнесів-процесів.
Групи AX, AY і AZ вимагають найбільшої уваги, для них необхідно ре-тельне планування потреби, нормування витрати, ретельний (щоденний) облік і контроль, постійний аналіз відхилень від запланованих показників. Причому для категорії AX варто розраховувати оптимальний розмір закупівель і вико-ристовувати технологію "just in time". А для категорії AZ ефективніше викорис-товувати систему постачання по запитах з обов'язковим розрахунком величини страхового запасу. Для ресурсів категорії CX, CY, CZ застосовуються укрупне-ні методи планування.
В табл. 2.9 наведені результати спільного аналізу АВС і XYZ для ПП “Монолит Пласт” за результатами продажу продукції в основних асортимент-них групах. Як видно з спільного аналізу результатів обробки (табл.2.7 – 2.9) продукція ПП “Монолит Пласт” відноситься до категорій AY, BY, CY (мають сезонний характер з наростанням обсягів продажу):
AY – потребує систему постачання по запитах з обов'язковим розрахунком величини страхового запасу:
Труба каналізаційна поліпропіленова "OSTENDORF" (d=100)
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=100)
Труба каналізаційна поліпропіленова "OSTENDORF" (d=50)
Труба каналізаційна поліпропіленова "OSTENDORF" (d=32)
BY – потребує систему постачання авансовими партіями згідно прогнозу попиту з обов'язковим розрахунком величини страхового запасу
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=50)
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=32)
CY – можлива закупка великими партіями, оскільки ціна товарної групи асортименту – невелика
Муфти насувні поліпропіленові "OSTENDORF" (d=32-100)
Хрестовини поліпропіленові "OSTENDORF" (d=32-100)
Таблиця 3.3
Спільний АВС та XYZ –аналізи продажу асортиментних груп продукції ПП “Монолит Пласт” у 2005 –2007 роках
2.4 Висновки розділу 2
Отримані результати економічної діагностики показали, що підприємство ПП «Монолит Пласт» потребує автоматизованої системи управління запасами торгового підприємства, оскільки працює з максимальними ризиками при практичній відсутності страхових запасів. Помилка в асортиментній політиці придбання товарів для підприємства є недопустимою,бо невірні обсяги закупки товарів в асортиментних групах загрожують швидкому доведенню діяльності підприємства до банкрутства.
Впровадження в дослідженому підприємстві ПП «Монолит-Пласт» 1 етапу автоматизованої системи управління запасами на базі сполучення АВС та XYZ – алгоритмів моніторингу асортименту продаж дозволило виявити, що продукція ПП “Монолит Пласт” відноситься до категорій AY, BY, CY (має сезонний характер з наростанням обсягів продажу):
AY – потребує систему постачання по запитах з обов'язковим розра-хунком величини страхового запасу:
BY – потребує систему постачання авансовими партіями згідно прогнозу попиту з обов'язковим розрахунком величини страхового запасу
CY – можлива закупка великими партіями, оскільки ціна товарної групи асортименту – невелика
Таким чином, отримані результати автоматизованої системи управління запасами, побудованої на детальному управлінні асортиментними групами товарів дозволяють ефективно прогнозувати подальші дії ПП «Монолит Пласт» по керівництву закупками асортиментних груп товарної номенклатури продукції згідно матриці результатів спільного АВС-XYZ –аналізів.
Висновки
Економічна діагностика діяльності ПП «Монолит Пласт» за 2005 -2007 роки показала, що підприємство є класичним оптовим торговцем, у якого оборотні активи представлені 3 основними статтями:
запаси куплених товарів;
дебіторська заборгованість за відпущені (продану) товари;
грошові кошти в касі та на розрахунковому рахунку.
Аналіз фінансово-господарської діяльності ПП “Монолит Пласт” за 2005 – 2007 роки виявив наступні проблеми в його розвитку:
- для активів підприємства характерні процеси практично повного використання грошових коштів підприємства, при цьому 44,4 % активів займає дебіторська заборгованість за реалізовану продукцію, а 44,1 % активів – запаси, тобто розвиток підприємства залежить від надходження коштів від реалізації для придбання в запаси наступної партії продукції.
- основними джерелами ресурсів підприємства ПП “Монолит Пласт” є кредиторська заборгованість та позичені кредитні кошти банків, власний капітал займає долю не більше 1% в пасивах джерел.
- підприємство – прибуткове, але суми чистого прибутку після оподатку- вання становлять 2600 – 5900 грн., що є незначним на рівні валових доходів від реалізації більше 0,5 млн.грн../рік, але є достатніми для рівня вкладеного статутного капітала в 500 - 2000 грн.
Результати аналізу структури витрат підприємства ПП “Монолит Пласт” показують, що матеріальні витрати на придбання товарів займають долю 99,5 – 99,7% в собівартості діяльності підприємства, тому основне управління доходами та витратами підприємства повинно виконуватися на рівні цінової стратегії між цінами покупки та продажу товарів.
Як показує аналіз структурних даних :
а) Оскільки власний капітал ПП “Монолит Пласт” не імобілізований в необоротних коштах (використовується система орендованих складів чи тор-гівля «з колес»), джерелами оборотних коштів підприємства є як оборотний власний капітал так і короткострокові банківські кредити та кредиторська заборгованість , тобто комерційні кредити;
в) Оборотні кошти підприємства представлені в матеріальній формі у вигляді запасів товарів на складі (45-50%) та у грошовій формі у вигляді дебіторської заборгованості за реалізовані товари (45-50%) та суми готівкових грошей в касі та на розрахунковому рахунку в банку (5,0 –6,0%);
Структура оборотних коштів та джерел їх ресурсів є характерною для оптових торгових підприємств без значних основних фондів, джерела оборот-них коштів дуже нестійкі і банкрутозагрозливі, що потребує дуже чіткого уп-равління строками управління погашенням дебіторської заборгованості та стро-ками зобов’язань по погашенню кредиторської заборгованості.
Як показують результати розрахунків в ПП “Монолит Пласт” відсутнє фінансове управління нормуванням оборотних активів, що приводить до постійно-кризового стану покриття нормованих оборотних коштів (запасів) при повній відсутності власного оборотного капіталу.
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки ба-лансових звітів та звітів про фінансові результати діяльності за 2005 – 2007 роки показує, що у ПП “Монолит Пласт” на протязі дослідженого періоду веде діяльність в кризовій полосу неліквідності балансу в короткострокових та дов-гострокових періодах, що зафіксовано у раніше вказаному факті використання у 2004 - 2006 році грошової маси на закупівлю товарних запасів.
Оскільки на підприємстві ПП ”Монолит Пласт” відсутній фінансовий відділ, а всією діяльністю підприємства управляв в 2004 – 2006 роках директор, він же головний бухгалтер за сумісництвом, увага була сконцентрована на менеджменті, характерному для приватних підприємств – хаотичний пошук кредиторів та покупців без детального аналізу фінансового стану підприємства.
В той же час, високоризикова діяльність ПП “Монолит Пласт” при від-сутності витрат на організацію ліквідності балансу дає високі рівні прибутків, що відповідає ринковій моделі “високий ризик – висока доходність бізнесу”.
По покриттю запасів в ПП “Монолит Пласт" фіксується кризовий стан, оскільки в оборотних коштах імобілізовані не тільки власний капітал, але і за-лучені кошти банківського кредиту, тому без підняння рівню власного капіталу підприємству загрожує неліквідність за рахунок можливої неліквідності накоп-лених запасів.
Отримані результати економічної діагностики показали, що підприємство ПП «Монолит Пласт» потребує автоматизованої системи управління запасами торгового підприємства, оскільки працює з максимальними ризиками при практичній відсутності страхових запасів. Помилка в асортиментній політиці придбання товарів для підприємства є недопустимою,бо невірні обсяги закупки товарів в асортиментних групах загрожують швидкому доведенню діяльності підприємства до банкрутства.
Впровадження дослідженому підприємстві ПП «Монолит-Пласт» 1 етапу автоматизованої системи управління запасами на базі сполучення АВС та XYZ – алгоритмів моніторингу асортименту продаж дозволило виявити, що про-дукція ПП “Монолит Пласт” відноситься до категорій AY, BY, CY (має сезон-ний характер з наростанням обсягів продажу):
AY – потребує систему постачання по запитах з обов'язковим розра-хунком величини страхового запасу:
Труба каналізаційна поліпропіленова "OSTENDORF" (d=100)
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=100)
Труба каналізаційна поліпропіленова "OSTENDORF" (d=50)
- Труба каналізаційна поліпропіленова "OSTENDORF" (d=32)
BY – потребує систему постачання авансовими партіями згідно прог-нозу попиту з обов'язковим розрахунком величини страхового запасу
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=50)
Коліна поворотні та трійники поліпропіленові "OSTENDORF" (d=32)
CY – можлива закупка великими партіями, оскільки ціна товарної групи асортименту – невелика
Муфти насувні поліпропіленові "OSTENDORF" (d=32-100)
Хрестовини поліпропіленові "OSTENDORF" (d=32-100)
Таким чином, отримані результати висновків та прогнозів автоматизо-ваної системи управління запасами, побудованої на детальному управлінні асортиментними групами товарів, дозволяють ефективно прогнозувати подаль-ші розвиток високоризикованої діяльності ПП «Монолит Пласт» з викорис-танням алгоритмів керівництва закупками асортиментних груп товарної номен-клатури продукції згідно матриці результатів спільного АВС-XYZ –аналізів.
Список використаних джерел
Господарський кодекс України від 16 січня 2003 року N 436-IV(діє з 01.01.2004) // Із змінами і доповненнями, внесеними Законами України від 9 січня 2007 року N 549-V, ОВУ, 2007 р., N 8, ст. 276
ЗАКОН УКРАЇНИ «Про господарські товариства» // від 19 вересня 1991 року N 1576-XII (Із змінами і доповненнями, внесеними Законами України станом на 19 лютого 2004 року N 1519-IV)
Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
Положення (стандарт) бухгалтерського обліку 9 " Запаси», Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
Андрєєва Г. І. Економічний аналіз : навч.-метод. посібник / Г. І. Андрєєва. – К. : Знан.ня, 2008. – 263 с.
Белявцева В.В. Автоматизированные технологии организации управленческого учета в торговле // Економіка: проблеми теорії та практики: Зб.наук.пр. – Вип. 206 – Дніпропетровськ: Наука і освіта, 2005. – С. 224-229.
Бланк И. А. Финансовый менеджмент : учебный курс / И. А. Бланк. – Изд.