Анализ фонда заработной платы
Тарифно-квалификационный справочник – содержит перечень характеристик работ, выполняемых рабочими различных производств, и тех требований в области технических, общих знаний и производственных навыков, которым должен отвечать рабочий на данной работе. Он указывает число тарифных разрядов по каждой профессии и специальности, с его помощью устанавливается сложность работ, присваиваются квалификационные разряды рабочим. Рабочим, которые оплачиваются по месячным окладам, тарифные разряды не устанавливаются.
Квалификационный справочник должностей служащих определяет соответствие руководителей, специалистов, служащих той или иной должности, должностные обязанности и квалификационные требования. Он призван способствовать правильному разделению труда между руководителями, специалистами, служащими, обеспечивать единство при определении должностных обязанностей.
Оплата труда служащих осуществляется на основе схем должностных окладов и штатного расписания. Схемы должностных окладов разрабатываются на основе ряда нормативных документов, важнейшим из которых является Квалификационный справочник должностей руководителей, специалистов и служащих. Наименование должностей в справочнике устанавливаются в соответствии с единой номенклатурой должностей. Должность – это служебное положение работника, обусловленное кругом его обязанностей, должностных прав и характером ответственности.
В квалификационный справочник включены квалификационные характеристики 132 должностей, общих для всех отраслей народного хозяйства, в т. ч. 62 должности руководителей предприятий и их структурных подразделений, 51 – специалистов, занятых инженерно-техническими, экономическими и другими работами, 19 – служащих, осуществляющих подготовку и оформление документации, учет и контроль, хозяйственное обслуживание.
Соответствие фактически выполняемых работ, уровня знаний и квалификации работников требованиям должностных квалификационных характеристик определяет аттестационная комиссия.
Важным элементом организации труда является нормирование труда, сущность которого заключается в проектировании рациональных трудовых процессов и установлении прогрессивных, научнообоснованных норм труда. Система норм труда должна способствовать наилучшему использованию трудовых и материальных ресурсов производства.
Система норм труда включает такие наиболее широко применяемые нормы: времени; выработки; обслуживания; численности; управляемости; нормированные задания.
Рассмотрим суть каждой из норм труда.
Норма времени – время установленное на изготовление единицы продукции или на выполнение одной производственной операции, т. е. эта норма определяет необходимые затраты времени одного работника или бригады на выполнение единицы работы (трудоемкость операции). Норма времени определяется в часах, минутах, секундах.
Норма выработки – количество продукции или операции, которые должен произвести рабочий за единицу времени. Может быть установлен на различные отрезки времени (час, смена, месяц).
Норма обслуживания – применяется для нормирования труда вспомогательных рабочих. Показывает, сколько единиц оборудования или какой производственный участок должны ими обслуживаться.
Норма численности – определяет численность работников, необходимую для выполнения определенного объема работы либо для обслуживания одной или нескольких единиц оборудования.
Норма управляемости (число подчиненных) – определяет количество работников, которые должны быть непосредственно подчинены одному руководителю.
Нормированное задание – определяет необходимый ассортимент и объем работ, которые должны быть выполнены одним работником или бригадой за установленный промежуток времени (смену, сутки, месяц).
1.3 Системы и формы оплаты труда
Важным составным элементом заработной платы являются формы и системы заработной платы (рис.1.3).
















Рисунок 1.3 - Формы и системы заработной платы
Формы и системы заработной платы представляют собой способы установления зависимости величины заработной платы рабочих от количества и качества затраченного ими труда с помощью совокупности количественных и качественных показателей, отражающих результаты труда. Основным назначением форм и систем оплаты труда является обеспечение правильного соотношения между мерой труда и его оплатой.
Формы и системы заработной платы рабочих предопределяют:
Способ оценки меры труда и измерения труда для его оплаты (через рабочее время, выработанную продукцию, индивидуальные, коллективные и конечные результаты).
Характер функциональной зависимости, установленной между мерой труда и его оплаты, пропорции изменения заработной платы в зависимости от тех или иных количественных и качественных результатов труда.
Измерителями затрат труда являются рабочее время и количество изготовленной продукции (выполненных операций). В соответствии с этим на предприятиях отраслей материального производства применяются две формы оплаты труда рабочих – повременная и сдельная.
В соответствии с Законом Украины “О предприятиях” коллективам предприятий предоставлено право выбора форм и систем оплаты труда для различных категорий рабочих и бригад. Это позволяет дифференцированно подходить к каждому рабочему в бригаде, учитывать специфику производственных условий и стоящие перед коллективом задачи.
Условия применения сдельной оплаты труда:
существуют количественные показатели работы, которые непосредственно зависят от конкретного работника;
существуют возможности у рабочих конкретного участка увеличить выработку или объем выполняемых работ;
существует необходимость на конкретном производственном участке стимулировать рабочих в дальнейшем увеличении выработки продукции или объемов выполняемых работ;
имеется возможность точного учета объемов выполняемых работ;
имеется возможность технического нормирования труда.
Условия применения повременной оплаты труда:
отсутствует возможность увеличения выпуска продукции;
функции рабочего сводятся к наблюдению за ходом технологического процесса;
функционируют поточные и конвейерные типы производства со строго заданным ритмом;
увеличение выпуска продукции может привести к браку или ухудшению ее качества.
Рассмотрим, как определяется оплата труда при использовании той или иной формы.
Повременная заработная плата – форма оплаты труда, при которой размер заработка рабочего зависит от его тарифного разряда и количества отработанного времени. Широко применяется в условиях автоматизированного производства, на конвейере, а также на тех работах, где особое значение имеет высокое качество продукции. Существует простая повременная оплата и повременно-премиальная оплата труда.
Простая повременная заработная плата работника за определенный отрезок времени может быть определена:
ЗПпп = m * T , (1.1)
где ЗПпп – простая повременная заработная плата;
m – часовая (дневная) тарифная ставка рабочего соответствующего разряда, грн.;
T – фактически отработанное на производстве время, ч. (дни).
При простой повременной системе заработок рабочего определяется тарифной ставкой присвоенного ему разряда и количеством отработанного им времени. Расчет по заработной плате рабочих-повременщиков ведется по отработанным часовым тарифным ставкам либо по отработанным дням и дневным тарифным ставкам.
При простой повременной системе рабочий получает тарифную заработную плату при 100%-м выполнении индивидуального задания. При недовыполнении задания тарифная заработная плата пропорционально уменьшается, но при этом она не может быть менее минимальной зарплаты. [18]
Повременно-премиальная оплата труда позволяет теснее увязать размер заработной платы с конкретными задачами данного рабочего места, бригады (лучшее использование оборудования, экономия сырья, материалов, топлива и т. д.).
При этой системе, помимо основного тарифного заработка, рабочий получает премию за достижение высоких показателей. Премии устанавливаются в зависимости от специальности и характера производства в процентах к тарифной ставки. Премия вычисляется по месячным результатам работы за фактически отработанное время. Для эффективного применения премирования важное значение имеют правильный выбор показателей премирования и обоснование их взаимосвязи. Показатели премирования должны отражать особенности работы тех или иных рабочих и точно учитываться. Количество показателей не должно превышать двух-трех. При этом они должны полностью характеризовать результаты труда рабочих. По каждому показателю в отдельности устанавливается размер премии в зависимости от его значения.
Повременно – премиальная заработная плата работника (ЗПпвп) может быть определена по следующей формуле:
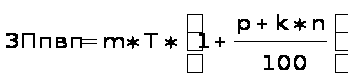 ,
(1.2)
где p – размер премии в процентах к тарифной ставке за выполнение установленных показателей и условий премирования;
k – размер премии за каждый процент перевыполнения установленных показателей и условий премирования, %;
n – процент перевыполнения установленных показателей и условий премирования.
Повременно-премиальная системам оплаты труда с нормированным заданием – сочетает положительные элементы повременной и сдельной форм заработной платы на основе нормированных заданий, устанавливаемых исходя из максимального использования производственных мощностей. Заработная плата каждого работника состоит из трех частей:
повременная заработная плата – начисляется пропорционально фактически отработанному времени и включает следующие элементы: оплату по тарифу, доплаты за профессиональное мастерство, доплаты за условия труда;
дополнительная оплата за выполнение нормированных заданий – начисляется в процентах к повременной части заработной платы в зависимости от уровня выполнения нормированных заданий;
премия за снижение трудоемкости, рост производительности труда и повышение качества продукции – начисляется в процентах к исходной тарифной ставке (включая доплаты за профессиональное мастерство и условия труда).
Оклады рабочих – повременщиков. Для некоторых категорий рабочих-повременщиков устанавливаются твердые месячные оклады вместо тарифных ставок. Обычно это рабочие, выполняющие вспомогательные работы, непосредственно мало влияющие на результаты производства (весовщики, кладовщики, раздатчики инструментов и др.)
Сдельная оплата труда. Наиболее распространенными сдельными формами оплаты труда в промышленности Украины являются следующие системы: прямая сдельная; сдельно-премиальная; сдельно прогрессивная; косвенно-сдельная; аккордная.
В зависимости от того, по индивидуальным или групповым показателям определяется заработок рабочего, сдельная система может быть индивидуальной или коллективной (бригадной).
При сдельной форме заработная плата рабочего определяется количеством произведенной продукции и установленной расценкой за единицу продукции. Эта форма оплаты труда стимулирует прежде всего улучшение объемных, количественных показателей работы.
При прямой индивидуальной сдельной системе заработок рабочего непосредственно зависит от его выработки. Оплата труда рабочего производится по постоянным сдельным расценкам. Заработок рабочего (ЗПпис) может быть определен по следующей формуле:
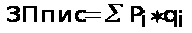 ,
(1.3)
где Pi – расценка на i-тый вид продукции или работы, грн.
qi – количество обработанных изделий i-го вида, натуральные единицы.
Расценка за единицу выполненной работы или изготовленной продукции (Р) может быть определена следующим образом:
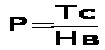 ,
(1.4)
Или
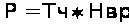 ,
(1.5)
где Тс – тарифная ставка данного разряда за смену;
Нв – норма выработки;
Тч – часовая тарифная ставка;
Нвр – норма времени (в часах).
Сдельная расценка определяется исходя из тарифной ставки работы.
При прямой коллективной сдельной системе заработок рабочих может быть определен аналогичным образом с использованием коллективной сдельной расценки и общего объема произведенной продукции (выполненной работы) бригадой в целом. [16]
Сдельно-премиальная оплата труда. При этой системе заработок рабочего по основным сдельным расценкам дополняется специальными премиями. Премии обычно устанавливаются в процентах к заработку и выплачивается за выполнение и перевыполнение количественных и качественных показателей.
Заработок рабочего по сдельно-премиальной системе (ЗПсп) может быть определен по следующей формуле:
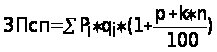 ,
(1.6)
Cдельно-прогрессивная оплата труда – труд рабочего оплачивается по прямым сдельным расценкам в пределах выполнения норм, а при выработке сверх норм – по повышенным расценкам. Такая оплата труда вводится временно на важнейших участках основного производства.
Заработок рабочего по этой системе (Зс.п.) определяется по одной из следующих формул:
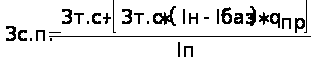 ,
(1.7)
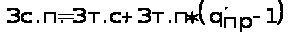 ,
(1.8)
где Зт.с. – сумма основного заработка рабочего, исчисленная по прямым сдельным расценкам, грн.;
Зт.п. – сумма сдельного заработка рабочего-сдельщика, начисленная по прямым сдельным расценкам за часть работы оплачиваемую по прогрессивной системе оплаты, грн.;
Iн – выполнение нормы выработки рабочим, %.
Iбаз – базовый уровень норм выработки, сверх которого применяется оплата по повышенным расценкам, %.
qпр – коэффициент в долях единицы, показывающий, насколько увеличивается сдельная расценка за выработку продукции сверх установленной нормы;
qпр – коэффициент, показывающий отношение прогрессивной сдельной расценки (по шкале к основной сдельной расценке этот коэффициент больше единицы).
Косвенно – сдельная форма оплаты труда. Применяется для оплаты труда главным образом вспомогательных рабочих. При этой системе размер заработной платы рабочего ставится в зависимость от выработки на том участке производства, который обслуживается данным рабочим.
Косвенно – сдельная расценка (Рк.с.) рассчитывается следующим образом:
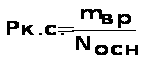 ,
(1.9)
где mвр – тарифная ставка вспомогательного рабочего, грн.;
Nосн – норма выработки основных рабочих, обслуживаемых данным вспомогательным рабочим.
Заработная плата рабочего при косвенно – сдельной системе оплаты труда (ЗПк.с.) может быть определена по следующей формуле:
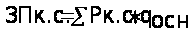 ,
(1.10)
где qосн – объем произведенной продукции (выполненной работы) основными рабочими, обслуживаемыми данным вспомогательным рабочим.
Аккордная оплата труда. Здесь сдельная расценка устанавливается на всю работу с определением срока ее выполнения (иногда без ограничения продолжительности рабочего дня). Размер аккордной оплаты определяется на основе действующих норм времени (выработки) и расценок, а при их отсутствии – исходя из норм и расценок на аналогичные работы. Премия начисляется в зависимости от сокращения сроков выполнения аккордного задания.
Должностной оклад – абсолютный размер заработной платы, устанавливаемый в соответствии с занимаемой должностью.
По своему характеру она ближе к повременно – премиальной системе с той лишь разницей, что вместо тарифной ставки (дневной или часовой) фигурирует месячный оклад. Установленные показатели и условия премирования учитывают специфику труда служащих умственного труда, а также специфику того подразделения, в котором данный Бригадная или коллективная сдельная оплата. Применяется в тех случаях, когда по характеру технологического процесса невозможно учесть индивидуальную выработку каждого рабочего и группа рабочих одинаковой или разной квалификации выполняет коллективно по одному общему наряду и по общей расценке. При этой системе заработок каждого участника бригады зависит от квалификационного состава бригады и от результатов работы всей бригады. Имеет преимущество перед индивидуальной сдельщиной, т. к. результат работы каждого члена бригады влияет на результат конечного труда коллектива. [16]
Система должностных окладов. Применяется для руководителей, специалистов и служащих.
служащий работает. [16]
Бестарифная система оплаты труда. По данной системе заработная плата всех работников предприятия от директора до рабочего представляет собой долю работника в фонде оплаты труда, или всего предприятия, или отдельного подразделения.
Бестарифная система характеризуется следующими основными чертами:
тесной связью уровня оплаты труда работника с фондом заработной платы, начисляемым по коллективным результатам работы (в этом качестве «бестарифные» системы оплаты принадлежат к классу коллективных систем оплаты труда);
присвоение каждому работнику относительно постоянных коэффициентов, комплексно характеризующих его квалификационный уровень и определяющих в основном его трудовой вклад в общие результаты труда по данным о предыдущей трудовой деятельности работника или работников, относимых к этому квалификационному уровню (своего рода базовый коэффициент трудового участия, применяемый в коллективных системах оплаты);
определение коэффициентов трудового участия каждого работника в текущих результатах деятельности, дополняющих оценку его квалификационного уровня.
Индивидуальная заработная плата (ЗП) каждого работника представляет собой его долю в заработанном всем коллективом фонде заработной платы. формула ее расчета может быть представлена в следующем виде:
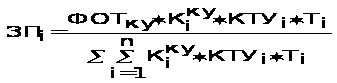 ,
(1.12)
где ФОТку – фонд оплаты труда коллектива (участка, цеха), подлежащих распределению между работниками, грн.;
Кi – коэффициент квалификационного уровня, присвоенный i-му работнику трудовым коллективом в момент введения бестарифной системы оплаты (в баллах, долях единицы или других условных единицах);
КТУi – коэффициент трудового участия в текущих результатах деятельности, присвоенный i-му работнику трудовым коллективом, на период, за который производится оплата (в долях единицы и т.п. единицах измерения);
Тi – количество рабочего времени, отработанного i-м работником в период, за который производится оплата (час, день);
i = 1, 2….n – количество работников, участвующих в распределении фонда оплаты труда, человек.
Бестарифная система оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы трудового коллектива. При этом важным показателем работы является объем реализации продукции и услуг. Поэтому чем выше объем реализации, тем более эффективно работает предприятие, и заработная плата может корректироваться в зависимости от объема реализации. Это особенно важно для управленческого персонала и вспомогательных рабочих, поскольку эти две категории работников предприятия не так тесно связаны с объемом выпуска продукции. При этом административно-управленческому персоналу твердые оклады не устанавливаются, а оплата ежемесячно изменяется в зависимости от объема реализованной продукции. [16]
Контрактная система – разновидность бестарифной системы оплаты труда. Это заключение договора (контракта) на определенный срок между работодателем и исполнителем.
В договоре оговариваются условия труда, права и обязанности сторон, режим работы и уровень оплаты труда, а также срок действия контракта. В договоре излагаются и последствия, которые могут наступить для сторон в случае досрочного расторжения договора одной из сторон. Договор может включать как время нахождения работника на предприятии (повременная оплата), так и конкретное задание, которое должен выполнить работник за определенное время (сдельная оплата).
Основное преимущество контрактной системы – четкое распределение прав и обязанностей как работника, так и руководства предприятия. Эта система достаточно эффективна в условиях рынка. [18]
Премирование как дополнение к заработной плате. Важную роль в заработной плате играет система премирования, которая выполняет функции обеспечения заинтересованности работников в результатах труда, соблюдении плановых пропорций, четкой работы в заданном режиме. Премии классифицируются в зависимости от их экономического и функционального назначения. Они могут носить общий характер (за достигнутые результаты работы предприятия, цеха, участка) и частный (премии за создание и внедрение новой техники, за утилизацию лома или экономию электроэнергии).
Необходимо заметить, что в последние годы премирование перестало удовлетворять современным требованиям. Пересмотр системы премирования и методов стимулирования труда должны идти по двум направлениям:
создание премиальных систем, обеспечивающих высокое качество продукции при обязательном росте выработки.
предоставление разнообразных льгот, соответствующих потребностям работников.
Подобные направления, с одной стороны, заинтересовывают работников в эффективном труде, а с другой – способствуют закреплению на предприятии тех, кто умеет и хочет работать. Системы премирования должны быть тщательно согласованы с особенностями предприятия, что во многом определит их эффективность и целесообразность.
Основным источником выплат заработной платы всем категориям работающим является фонд заработной платы, средства которого формируются за счет себестоимости выпускаемой продукции.
Плановая величина фонда заработной платы может быть определена различными способами:
Метод прямого счета:
ФЗП = Чсп * ЗПср, (1.13)
где Чсп – среднесписочная плановая численность работающих, чел.
ЗПср – средняя заработная плата одного работающего в плановом периоде с доплатами и начислениями, грн.
С помощью данного метода общий фонд заработной платы может быть рассчитан исходя как из численности работающих и их заработной платы в целом по предприятию, так и по категориям и отдельным группам работников.
Нормативный метод расчета:
ФЗП = Q * Нзп, (1.14)
где Q – общий объем выпускаемой продукции в плановом периоде, грн.
Нзп – норматив заработной платы на одну гривну выпускаемой продукции, грн.
При обосновании норматива заработной платы на одну гривну выпускаемой продукции предприятие должно учитывать планируемое изменение производительности труда, ожидаемый уровень инфляции и планируемое изменение реальной заработной платы своих работников.
Принципы расчета обязательных удержаний и начислений на фонд оплаты труда.
Из заработной платы рабочих и служащих могут производиться только разрешенные законом удержания: подоходный налог (из суммы свыше необлагаемого минимума доходов); удержание сбора подлежащего перечислению в Пенсионный фонд (в размере 1% заработка, если совокупный налогооблагаемый доход не превышает 150грн. и до 5%, если такой доход превышает 501грн.); сбора на социальное страхование на случай безработицы (в размере 0,25% заработка, если совокупный налогооблагаемый доход не превышает 150грн. и 0,5%, если такой доход превышает 150грн.); по судебно-исполнительным документам (алименты, штрафы и т.п.); по решению администрации (возмещение потерь от брака, потери инструмента и т.п.). В соответствии с законом Украины " Об оплате труда" общая сумма удержании не должна превышать 20% (а в отдельных случаях, предусмотренных законодательством –50%) суммы заработка, который остается после вычета подоходного налога, сбора в пенсионный фонд и сбора на социальное страхование на случай безработицы. Эти ограничения не распространяются на удержания из заработной платы при отбывании наказания в виде исправительных работ, а также при взыскании алиментов на несовершеннолетних детей. Не разрешаются удержания из выходного пособия, компенсационных и других выплат.
Подоходный налог с доходов граждан удерживается в соответствии с Декретом Кабинета Министров Украины " О подоходном налоге с граждан" от 26.12.92г. №13-22 и Инструкцией о подоходном налоге с граждан от 21.04.93г. №12, а также законом Украины от 13.02.98г. №129" О внесении изменении в Декрет Кабинета Министров Украины " О подоходном налоге с граждан" от 26.12.92г. №13-22 Законом Украины от 23.03.99г. №539-XIV " О внесении изменений в некоторые законодательные акты Украины".
Объектом налогообложения доходов граждан, имеющих постоянное место проживания в Украине, является совокупный налогооблагаемый доход за календарный год (который состоит из месячных налогооблагаемых доходов), полученный со всех источников как на территории Украины, так и за ее пределами. Объектом налогообложения граждан, не имеющих постоянного места проживания в Украине, является доход, полученный из источников в Украине.
1.4 Цели и задачи анализа фонда заработной платы
В настоящее время в оплате труда сложилась кризисная ситуация, которая заключается в следующем. Во-первых, переход к рыночной экономике привел к снижению реальной заработной платы почти во всех отраслях. Значительно снизилась соотношение средней заработной платы и прожиточного минимума. То есть рабочая сила не оценивается по своей естественной стоимости. Во-вторых, возникла огромная дифференциация заработной платы между отдельными социальными группами. В-третьих, заработная плата перестала быть стимулирующим фактором, что затрудняет проведение мотивирующей политики. А систематические невыплаты заработной платы стали серьезной проблемой для работников и предприятий.
В этих условиях необходимо выяснить причины и наметить возможные пути и мероприятия ликвидации кризиса. То есть тема совершенствования оплаты труда в настоящее время является очень актуальной.
Целью дипломной работы является провести исследования состояния оплаты труда на конкретном объекте, проанализировать действующие системы и формы оплаты труда, выяснить их недостатки, причины неудовлетворенности работника своей заработной платой. Учитывая результаты исследований разработать рекомендации и мероприятия по устранению кризисной ситуации в оплате труда, по увеличению удовлетворенности работников заработной платой, по совершенствованию действующих форм и систем оплаты труда.
Для осуществления этой цели необходимо выполнить следующие задачи. Во-первых, необходимо определить сущность категории заработной платы. Во-вторых, рассмотреть современное состояние оплаты труда в народном хозяйстве в целом и конкретно на обследуемом объекте. Определить основные принципы организации заработной платы и изучить систему организации оплаты труда на исследуемом объекте. Необходимо уделить внимание механизму регулирования оплаты труда государством в современных рыночных условиях. Также нужно рассмотреть существующие формы и системы оплаты труда и то, как эти формы и системы применяются на исследуемом предприятии, рассмотреть действующую систему премирования и поощрения работников, формы и размеры вознаграждений. Необходимо провести анализ затрат на оплату труда на данном объекте, определить фонды которые существуют на предприятии и из которых выплачиваются вознаграждения за труд работникам.
В-третьих, следует рассмотреть возможность применения иных современных систем оплаты труда. Так как оплата труда в настоящее время находится в кризисной ситуации необходимо разработать рекомендации по ее совершенствованию. То есть разработать конкретные мероприятия, которые могли бы повысить удовлетворенность работников своей заработной платой, приблизить ее размер к фактической стоимости рабочей силы, повысить заинтересованность как работников так и предприятие в увеличении заработной платы. Разработать мероприятия по возвращению заработной плате ее стимулирующей функции для усиления мотивационной политики предприятия.
Все проведенные мероприятия должны быть выгодны как предприятию, так и его работникам и должны привести к определенному экономическому эффекту.
2 АНАЛИЗ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ НА ПРЕДПРИЯТИИ
2.1 Историческая справка и краткая характеристика ЗАО «Завод утяжелителей»
Завод утяжелителей построен в соответствии с Постановлением Совета Министров СССР - №3283 от 29 июля 1950 года «Об обеспечении предприятий Министерства нефтяной промышленности утяжелителями глинистых растворов». В 1953 году введен в эксплуатацию цех железистого утяжелителя.
Далее предприятие развивалось в направлении производства специальных материалов для бурения нефтяных и газовых скважин. В 1965 году введено в эксплуатацию производство глинопорошков, а в 1971 году – производство специальных темпонажных цементов.
Продолжительное время предприятие находилось в подразделении «Союзнефтеспецматериалы» Министерства нефтяной и газовой промышленности.
С 1987 года по 1991 год Константиновский завод утяжелителей входил в состав НПО «Бурение» Миннефтегазпрома СССР.
В соответствии с законом Украины «О предприятиях, учреждениях и организациях союзного подчинения, расположенных на территории Украины» от 10.09.91 года, Постановления Кабинета Министров УССР №227 от 24.09.91г, а также приказа фонда Госимущества Украины №109 от 12.11.91 г завод утяжелителей вошел в состав фонда Госимущества Украины.
С 1994 года предприятие является открытым акционерным обществом «Завод утяжелителей».
ОАО «Завод утяжелителей» изготавливает:
- глинопорошки для приготовления буровых растворов и регулирование их особенностей, а также на нужды машиностроения,
- утяжелитей баритовый порошкообразный для регулирования густоты бурового раствора на водной или нефтяной основе,
- специальные тампонажные цементы для крепления нефтяных и газовых скважин.
Кроме этого общество оказывает услуги и обеспечивает население производимыми материалами, занимается торгово-заготовительной деятельностью и реализацией излишком товарно-материальных ценностей другим предприятиям и юридическим лицам.
Завод является единственным предприятием на Украине и СНГ по производству спеццементов, применяемых для цементации скважин, а также единственным предприятием по производству баритового утяжелителя, необходимого для изготовления утяжеленного бурового раствора.
Производством глинопорошка бентонитового на Украине, кроме ОАО «Завод утяжелителей», занимается Дашуковский комбинат бентонитовых глин, который производит в год 50-80 тонн бентопорошка. Однако бентопорошок, производимый Дашуковским комбинатом, уступает по качетвенным показателям и упаковке. Кроме того, Дашуковский комбинат является нестабильным поставщиком из-за отсутствия топлива (мазута), а также