Анализ фонда заработной платы
ГЗП = Д х П х ЧЗП.
Расчет влияния этих факторов на изменение уровня среднегодовой зарплаты по категориям работников произведен приемом абсолютных разниц (табл.2.6).
Для сдельщиков:
∆ГЗП (д)= (Дф-Дп) х Ппл х ЧЗПпл= (227-230) х 8 х 1.29= -30,96 грн.,
∆ГЗП (п)= Дф х (Пф-Ппл) х ЧЗПпл=227 х (7,8-8) х 1,29= -58,566 грн.,
∆ГЗП (чзп)= Дф х Пф х (ЧЗПф-ЧЗПпл)=227 х 7,8 х (1.32-1.29)=-+53,118 грн.
Для повременщиков:
∆ГЗП (д) = (227-230) х 8 х 1.27= -30.48 грн.
∆ГЗПп = 227 х (7,8 - 8) х 1.27= - 57.658 грн.,
∆ГЗП= 227 х 7,8 х (1.3 – 1.27)= 53.118 грн..
Из таблицы 2.6 видно, что увеличение среднегодовой зарплаты вызвано в основном увеличением среднечасовой зарплаты, которая в свою очередь зависит от уровня квалификации работников и интенсивности их труда, пересмотра норм выработки и расценок, изменения разрядов работ и тарифных ставок, разных доплат и. В процессе анализа необходимо изучить выполнение плана мероприятий по снижению трудоемкости продукции, своевременность пересмотра норм выработок и расценок, правильность оплаты по тарифам, правильность начисления доплат за стаж работы, сверхурочные часы, время простоя по вине предприятия и др
Таблица 2.6 - Анализ уровня оплаты труда
|
Категория работни ков |
Кол-во Отработанных дней одним рабочим | Средняя продолжительность рабочей смены, ч |
Среднечасо- вая зарплата, грн. |
Среднегодо- вая заработная плата, грн. |
Отклонение от плановой среднегодовой зарплаты рабочего, грн. | |||||||
| План | факт | план | факт | план | факт | План | Факт | всего | в том числе за счет изменения | |||
| Кол -ва отработанных дней |
продолжительности смены |
среднечасовой зарпла ты |
||||||||||
| Рабочие-сдельщики | 230 | 227 | 8 | 7,8 | 1,29 | 1,32 | 2373.6 | 2337.19 | -36.408 | -30.96 | -58.566 | 53.118 |
|
Рабочие- Повременщики |
230 | 227 | 8 | 7,8 | 1,27 | 1,3 | 2336.8 | 2301.78 | -35.02 | -30.48 | - 57.658 | 53.118 |
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда. Как уже отмечалось, для расширенного воспроизводства, получения прибыли и рентабельности нужно, чтобы темпы, роста производительности труда опережали темпы роста его оплаты. Если такой принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и соответственно уменьшение суммы прибыли.
Характеризуется он индексом (Iсз), который определяется отношением изменения среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час): средней зарплаты за отчетный период (СЗ1) к средней зарплате в базисном периоде (СЗ0).
Аналогичным образом рассчитывается индекс производительности труда
Исходные данные для расчета индексов заработной платы и производительности труда представлены в таблице 2.7.
Таблица 2.7 – Исходные данные для анализа соотношения темпов роста заработной платы и производительности труда
| №п/п | Показатели | План | Факт |
| 1 | Объем производства, н/час | 252000 | 267520 |
| 2 | Численность работников,чел | 135 | 137 |
| 3 | Фонд заработной платы,грн | 626536 | 670113 |
| 4 | Среднегодовая зарплата 1 работника,грн | 4641 | 4891.3 |
| 5 | Среднегодовая выработка 1 работника, н-час/чел | 1866.7 | 1952.7 |
IСЗ=СЗф/СЗпл=4891.3 / 4641=1.0539
Iгв=ГВф/гвпл=1952.7 /1866.7=1.0461
Расчет темпов роста обеих показателей по цеху ЦСО отразил тенденцию роста как средней заработной платы, так и производительности труда. Однако темпы роста производительности труда отстают от темпов роста оплаты труда.
Графическое соотношение анализируемых показателей представлено на рисунке 2.3
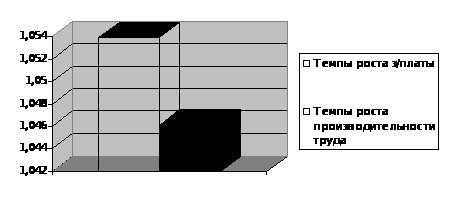
Рисунок 2.3 – Соотношение темпов роста заработной платы и производительности труда
Котс = 1гв/1сз =1.0461 /1,0539=0,99
В результате отставания темпов роста производительности труда от темпов роста заработной платы в цехе происходит перерасход фонда заработной платы, который определяется по следующей формуле:
Э= (ФЗПф х (Iсз-Iгв) / Iсз )
Э= (670113 х (1,0539 -1.0461) / 1,0539) = + 4959.56 грн.
В анализируемом цехе более низкие темпы роста производительности труда по сравнению с темпами роста оплаты труда способствовали перерасходу фонда зарплаты на сумму + 4959.56. грн.
3. СОВЕРШЕНСТВОВАНИЕ ФОРМ ОПЛАТЫ ТРУДА
3.1 Предпосылки реформирования системы оплаты труда в Украине
Проблемы регулирования и управления процессами формирования и роста заработной платы в течение всего периода развития планового управления экономикой решалось в русле концепции закона распределения по труду. Однако, при достаточном понимании этого закона, социальная справедливость у нас свелась практически к обеспечению уравнительного подхода при распределении фонда заработной платы. В условиях рыночных отношений подход к вопросам оплаты труда изменяется. Величина заработной платы должна определяться на основе затрат на воспроизводство рабочей силы и с учетом спроса на нее.
Общеизвестно, что зарплата непосредственно должна зависеть от результатов труда и в то же время влиять на показатели трудовой деятельности, стимулировать развитие общественного производства, эффективность работы, достижение более высоких количественных и качественных результатов труда. Однако по ряду причин в последнее время заработная плата в Украине практически потеряла эти функции, что не позволяет эффективно влиять на процессы, связанные со спадом производства, и достижения определенной стабилизации экономики.
В сложившихся условиях проведение реформы оплаты труда на основе кардинального изменения принципов ее организации просто необходимо, поскольку это создает базу мотивационного механизма повышения трудовой активности работников.
По мнению экономистов, реформа организации оплаты труда должна основываться на трех положениях. К первому следует отнести – введение дифференцированного уровня минимальной заработной платы на всех уровнях структуры управления (народного хозяйства, отрасли, предприятия) и рассматривать это как основу регулирования размеров оплаты труда с учетом обеспечения постепенного воспроизводства рабочей силы в соответствии с тяжестью труда и результативностью хозяйственной деятельности предприятий всех форм собственности.
Ко второму – введение как основы организации оплаты труда системы тарифных соглашений и договоров на всех уровнях управления, которые достигаются в результате коллективных переговоров.
Третье направление – предполагает сближение экономических условий оплаты труда работников, принятых на условиях найма, на предприятия всех форм собственности.
Членами постоянно действующей рабочей группы, созданной из специалистов экономических ведомств и научных исследовательских учреждений Украины в составе, утвержденном Кабинетом Министров Украины 17.05.91, была подготовлена Концепция реформы организации оплаты труда в Украине. Суть и направления реформы исходят из главного задания реформы, которое заключается в разгосударствлении процесса организации и регулировании оплаты труда, переведении его из принципов государственно-централизованных методов на систему коллективных переговоров, как в странах с развитой рыночной экономикой, благодаря этому у предприятий расширяется сфера деятельности в применении различных подходов к созданию эффективной организации заработной платы [28].
Проанализировав заработную плату на ОАО «АРТЕММАШ «ПОБЕДА ТРУДА»», изучив принципиальные положения проведения реформы на Украине, а также, ознакомившись с опытом организации оплаты труда за рубежом, я считаю целесообразным ввести на предприятии системы оплаты труда, содержание которых направлено на максимальное использование индивидуальных способностей работника, создание дополнительных стимулов к высокопроизводительному труду, полностью учитывая интересы собственника и, повышая взаимную ответственность.
Динамическая модель заработной платы
Гибкий тариф позаимствован из зарубежной практики, но у нас еще не распространен.
Суть его в том, что поскольку тарифная зарплата составляет основную часть зарплаты рабочих, он может использоваться как активный элемент системы материального стимулирования.
На основе концепции гибкого тарифа была разработана динамическая модель зарплаты.
По такой модели тариф должен нести основную стимулирующую функцию. За оптимальную структуру зарплаты взяли структуру, которая имеет следующие пропорции: тариф – 85%;
периодическая премия за индивидуальные достижения – 10%;
премия за результаты деятельности предприятия в целом – 5%.
Каждому из элементов структуры зарплаты принадлежит определенная роль в системе стимулирования. Тариф должен стимулировать работников не только к сбережению уже достигнутого уровня производительности и качества, но и зависеть от них.
Периодическое премирование должно стимулировать работников прилагать дополнительные усилия, связанные с изучением применения новой техники и технологии, внедренных новых форм организации труда, овладением совмещенных профессий, приемами работы и т.д., которые закладывают базу для повышения производительности труда.
Премирование по итогам деятельности предприятия в целом имеет двойную цель – стимулировать коллективные усилия для повышения прибыльности и стимулировать персонал к совместному производству с фирмой.
В случае достижения работником новых, высших результатов труда, его тариф пересматривается и увеличивается в размере премирования за индивидуальные достижения.
Система контролирования дневной производительности
Система контролирования дневной производительности – один из вариантов применения концепции гибкого тарифа. В соответствии с системой контролированной дневной производительности для каждого квалифицированного разряда устанавливается три уровня тарифных ставок, в зависимости от уровня производительности работника: нормальный – характеризует средний уровень интенсивности труда; низкий – ниже 95% нормы; высокий – свыше 105% нормы.
Критерием дифференциации тарифных ставок в пределах одного разряда является производительность труда. Тарифная ставка устанавливается сроком на 3 – 6 месяцев, после чего пересматривается с учетом производительности, которую достиг работник за этот срок.
Если производительность близка к норме и составляет 95 – 105%, рабочему устанавливается тарифная ставка, которая находится в середине диапазона тарифных ставок, - так называемая тарифная ставка по квалификации.
В случае, если производительность в прошлом квартале или полугодии составила в среднем свыше 105% нормы, работнику устанавливается верхний уровень тарифных ставок соответствующего разряда, который на 5% превышает ставку по квалификации. И, если уровень производительности ниже 95% нормы, работнику устанавливается нижний предел ставок, на 5% ниже тарифной ставки по квалификации.
Система контролирования дневной производительности выполняет две функции: стимулирующую и не стимулирующую. В первом случае, зарплата работника состоит из тарифной части и различного рода надбавок – за качество продукции, расширение зон обслуживания и т.д. В другом – зарплата зависит только от часовой тарифной ставки и общей численности отработанных часов в отчетном периоде.
Отсюда выходит, что система контролированной производительности труда – это компромисс в решении проблемы организации оплаты труда. Она содержит элементы двух форм зарплаты: сдельной и повременной. С одной стороны, такая система привлекательна для работника, так как они получают гарантию дохода. Одновременно эта система приближает их статус к статусу служащих. С другой стороны, такая система привлекательна и для работодателя, так как дает возможность увеличить производительность труда и одновременно контролировать затраты на зарплату, связанные с изменением производительности труда.
Квалиметрическая модель оценки персонала
Такая модель предполагает определение полезности затраченного времени на исполнение работ через учет их своевременности и качества. Эти параметры труда (качество и количество) являются частью конечного продукта или услуг всего предприятия , и учитывается через затраты времени у потребителя, или при ожидании задержанной работы у предыдущего работника, или при доведении до конца некачественно выполненной работы предыдущим работником. При этом каждое последующее звено является потребителем работ (готовой продукции, полуфабрикатов или услуг) предыдущего. Все претензии исходят от потребителя в часах рабочего времени. Через квалиметрический модуль они снижают табельное время виноватого, а результаты труда выражаются полезно затраченным временем. Соответственно и зарплату они получают не за табельное время, а за полезное, которое должно входить в себестоимость готовой продукции.
Особенность квалиметрической модели в ее демократичности, жесткости и объективности.
Каждая выполненная работа оценивается со стороны ее сложности, то есть учитывает фактическую квалификацию работ. Таким образом, внедряется система долевого распределения части коллективно заработанных денежных средств на оплату труда и премирование. Долевой метод существенно обостряет отношения соперничества.
В основе модели оценки персонала – требование органичной увязки внутренних и внешних факторов влияния на поведение работника и деятельности предприятия.
Ее можно рассмотреть как функцию:
Отр = f (Рвнут х Рвнеш), (3.1)
где, Рвнут – результат индивидуального труда персонала как элемент конечных результатов коллектива;
Рвнеш – результат совокупного труда персонала после выхода на потребителя.
Показатель результата индивидуального труда персонала:
Рвнут = Iкол х Iкач (3.2)
где, 1кол, 1кач – индексы соответственно качества и количества индивидуального труда
Эти индексы определяются через квалиметрические модули полезного труда
Iкол = 1- (t зад / Tф), (3.3)
где, 1 – стандарт (норма) полезности работ или затрат рабочего времени;
Тф – сумма отработанных часов одним работником за месяц;
tзад – время задержки работ относительно установленного времени.
Отношение tзат / Тф – мера неполезного труда в общем количестве рабочего времени.
Индекс количества индивидуального труда (1кол) – это коэффициент, который характеризует количество затраченного работником труда для выполнения в отчетном месяце работ через относительную величину их полезности:
Ikач = 1 – tпот / Тф, (3.4)
где, tпот – потерянное рабочее время у потребителя.
Результаты труда по квалиметрическим модулям не могу быть больше единицы. Общая оценка может увеличиться только за счет интенсификации труда, что даст возможность использовать дополнительные знания.
Другой параметр:
Рвнеш = 1кэ = Пф /Ппл, (3.5)
где, 1кэ – индекс полезного эффекта трудовой деятельности;
Пф, Ппл – прибыль соответственно фактическая и плановая.
Вместо прибыли могут быть и другие показатели, например, экономия материалов, увеличение производительности труда.
Значение 1кэ может быть больше или меньше единицы, на него может повлиять деятельность любого работника, если он своими действиями увеличил или уменьшил 1кэ. С учетом 1кэ корректируется размер доплат, премии.
Для мотивации работников предприятия или его подразделения ежемесячно выделяется премиальный фонд, иногда он достигает 25% ФЗП. Этот фонд распределяется на 3 группы рабочих: администрация, рабочие, МОП. В оценочном листе обусловлено, что за наличие опозданий или ранних уходов с работы значение Тф уменьшается на их величину, то же самое наблюдается и в случае болезни, а результат их совокупности труда равен единице.
Размер премии соответственно к оценке труда:
ПР = ПФ х Отрi / Отр, (3.6)
где, ПФ – премиальный фонд;
Отр - оценка труда;
i = 1,…n, n – количество оценок труда персонала в каждой группе раздельно (руководители, специалисты, служащие).
Бестарифная система
Бестарифная система оплаты труда по сути является коллективной системой, вместе с тем она допускает и индивидуализацию труда.
Для предприятий машиностроения бестарифную систему эффективно внедрять на базе предметно-замкнутых участков и цехов.
Что касается работников дополнительных служб, цехов, участков и т.д. возможны два подхода: по централизованной системе обслуживания коллективы лучше формировать по отдельным функциям; по смешанной форме обслуживания дополнительные работники, которые приписаны к основным цехам, входят непосредственно в эти коллективы, а те, которые попадают под централизованной руководство, объединяется в самостоятельные коллективы по функциональным признакам.
Руководители, специалисты и служащие в зависимости от масштабов предприятия могут объединяться в отдельный коллектив заводоуправления или сформировать несколько автономных коллективов (конструкторское бюро).
Особенностью бестарифной системы является то, что ее применение предполагает не отдельное начисление тарифной части зарплаты, надбавок, премий и компенсационных выплат, а комплексно. В основу такого подхода положено требование ко всем исполнителям трудиться качественно, творчески и ответственно. Если коллектив этих требований придерживается, то он получает соответственную сумму зарплаты со всеми ее составляющими. А уже эта сумма распределяется между членами количества по установленным коэффициентам с учетом фактически отработанного времени.
Индивидуальная зарплата каждого работника представляет собой его долю в заработанном всем коллективом ФЗП. Формула ее расчета:
ЗП= (ФОТку х Кiтух КТУi х Тi) / Кiту х КТУi х Тi, (3.6)
где, ФОТку – фонд оплаты труда коллектива (участка, цеха), подлежащий распределению между работниками, грн;
Кiку – коэффициент квалификационного уровня, присвоенный i-му работнику трудовым коллективом в момент введения бестарифной системы оплаты (в баллах, долях единицы или других условных единицах);
КТУi - коэффициент трудового участия в текущих результатах деятельности, присваиваемой i- му работнику трудовым коллективом, на период за который производится оплата труда (в долях единицы, и т.п. единицах измерения);
Тi – количество рабочего времени, отработанного i-ым работником в период, за который производится оплата труда (час, день); i = 1,2….., n – количество работников, участвующих в распределении фонда оплаты труда, чел.
Как следует из сказанного, при бестарифной системе оплаты труда присвоение работнику определенного квалификационного уровня не сопровождается параллельным установлением ему соответствующей тарифной ставки или оклада конкретный уровень оплаты труда, заранее работнику неизвестен. Он может, лишь, предполагать, каким будет этот уровень, исходя из своего предыдущего опыта.
Поскольку «бестарифные» системы оплаты труда ставят заработок рабочего в полную зависимость от конечных результатов работы трудового коллектива, то принять их можно только там, где трудовой коллектив полностью несет ответственность за эти результаты.
3.2 Методы оценки экономической эффективности новых форм премирования
Для экономической оценки вариантов премиальных систем используются различные методы. Основным требованием к выбору этих методов должно быть обеспечение стимулирующей роли премии по показателям, эффективность которых оценивается.
Рассмотрим один из возможных вариантов.
Обычно для оценки эффективности системы премирования используется уровень выполнения плана производства без учета таких критериев, как напряженность производственных заданий, уровень затрат на их выполнение и качество работ.
Для оценки системы премирования с учетом указанных недостатков в табл.3.1 приведены исходные данные.
Таблица 3.1 - Методика и пример расчета коэффициентов
| Показатели | Коэффициенты выполнения заданий на участках | Сумма интегральных коэффициентов (егр.2;3;4) | ||
| 1 | 2 | 3 | ||
| 1 Выполнение плана по производству | 1,290 | 1,170 | 0,950 | х |
| 2 Выполнение плана по снижению себестоимости продукции | 1,190 | 1,040 | 1,060 | х |
| 3 Соблюдение стандартов качества продукции | 0,990 | 0,950 | 0,900 | х |
| 4 Интегральный коэффициент (стр1*стр2*стр3) | 1,520 | 1,156 | 0,906 | 3,582 |
При образовании фонда премирования, скажем, в размере 4,2 тыс. грн., распределение его по участкам производится через сумму интегральных коэффициентов (3,582):
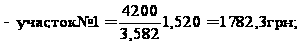
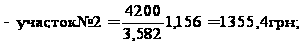
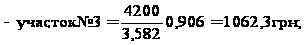
итого 4200 грн.
Между исполнителями премия распределяется через коэффициенты напряженности действующих норм труда и их выполнения. Коэффициент напряженности существующих норм выработки определяется отношением их уровня к уровню отраслевых норм. Методика распределения премии между рабочими участка проведена в таблице 3.2
Экономический эффект образуется в результате стимулирующей роли премии в приросте прибыли за вычетом убытков от снижения качества работ и израсходованного фонда премирования.
Величина экономического эффекта Ээ составляет
Ээ = DПр – Уск – Фп ,
где DПр – прирост прибыли от реализации продукции, грн.;
Уск – убытки от снижения качества продукции, тыс.грн.;
Фп – использованный фонд премирования работников предприятия, грн.
DПр = (108024,2 – 46894,2) – (104783,5 – 49936,2) = 6282,7 грн.;
Уск = 1024,3 грн; Фп = 2744,0 грн.
Ээ = 6282,7 – 1024,3 – 2744 = 2514,4 грн.
Таблица 3.2 - Расчет распределяемых премий между рабочими участка
| Фамилии рабочих | Индекс напряженности норм | Индекс выполнения норм | Премия на участок, грн. | Расчет начисляемой премии, грн. |
| Федоров Ф.С. | 1,12 | 1,10 |
|
|
| Самойлов П.К. | 1,07 | 1,09 |
|
|
| Иванов В.И. | 1,02 | 1,15 |
|
|
| Семенов С.И. | 0,84 | 1,00 |
|
|
| Зайцев В.Ф. | 0,97 | 1,08 |
|
|
| Минаев А.А. | 0,64 | 1,01 |
|
|
| Соколов Л.И. | 0,79 | 0,95 |
|
|
| Итого | 6,45 | 7,38 | 1782,3 | 1782,3 |
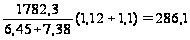
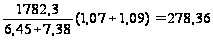
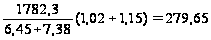
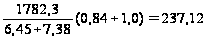
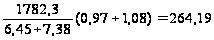
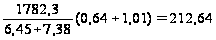
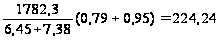
Таблица 3.3 – Исходные данные для определения экономического эффекта
| № п/п |
Исходные данные, грн. |
По плану | Фактически |
| 1 | Объем реализованной продукции в действующих ценах | 104783,5 | 108024,2 |
| 2 | Себестоимость выпуска продукции | 49936,2 | 46894,2 |
| 3 | Убытки от снижения качества продукции | - | 1024,3 |
| 4 | Фонд премирования | - | 2744,0 |
3.3 Премирование специалистов и служащих
В практике чаще всего применяются системы премирования специалистов и служащих за выполнение производственной программы всем предприятием, независимо от трудовых усилий каждого. Эта уравнительная система не заинтересовывает работников улучшать результаты своего труда.
Научными разработками определены следующие основные требования к системе премирования работников управления производством:
а) возможность учета и количественной оценки результатов труда служащих и структурных подразделений, а также их влияния на конечные результаты работы предприятия;
б) ощутимость материальных стимулов и заинтересованность в результатах личного труда и работы предприятия;
в) обеспечение экономической целесообразности применения данной системы премирования.
Примером такой системы может быть схема, предусматривающая дифференциацию премии Рn в зависимости от эффективности работы отдела.
Рn = Пп Кэi Ку Кс ,
где Пп – премия начисленная за итоги работы предприятия в целом (в % к сумме должностных окладов);
Кэi – суммарный коэффициент работы I-го отдела (инженерной службы);
Ку – коэффициент усиления стимулирующей роли премии в повышении эффективности инженерного труда на предприятии;
Кс – коэффициент соответствия фонда поощрения сумме начисленной премии.
Коэффициент работы отдела Кэi выражает степень влияния полноты выполнения каждой функции управления на частный показатель оценки работы предприятия.
Например, для производственного отдела
Кэi = Крп Квп ,
где Крп – коэффициент ритмичности производства, который рассчитывается как отношение подекадного фактического выпуска товарной продукции к плановой, тыс. грн;
Квп – коэффициент выполнения плана по новой технике, тыс. грн.
Коэффициент усиления стимулирующей роли премии в повышении эффективности инженерного труда

где 1 – коэффициент, выражающий уровень зарплаты (100%);
g пр - коэффициент удельного веса премии в заработке рабочего.
При уровне премии 30% от тарифного заработка
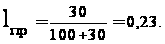
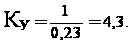
Пример расчета премии по данной схеме приведен в табл.3.4.
Таблица 3.4 - Методика и пример расчета премии специалистов и служащих по стимулирующей системе
| Отделы | Премия по итогам работы предприятия, % | Коэффициент эффективности работы отдела Кэi | Коэффициент, усиливающий роль премии Ку | Размер премии по новой системе, % | Тарифный фонд зарплаты, грн. | Сумма премии, грн. | Коэффициент соответствия фондов (егр8:егр9) | Расчетная премия, (гр5*гр6*гр10),% | размер премии к выплате (гр7*гр11/100), грн. | ||
| при выполнении Кэi (гр2*гр3*гр4) | при невыполнении Кэi (гр2*гр3/гр4) | по старой системе (гр2*гр7/100) | по новой системе (гр5*гр6*гр7/100) | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Организации труда | 30 |
1,10 |
4,3 |
141,9 |
- |
940 |
282 |
1334 |
0,347 |
49,2 |
462,5 |
| Плановый | 30 | 1,20 | 4,3 | 154,8 | - | 860 | 258 | 1331 | 0,347 | 53,7 | 461,8 |
| Технический | 30 | 1,00 | 4,3 | 129,0 | - | 630 | 189 | 813 | 0,347 | 44,8 | 282,2 |
| Бухгалтерия | 30 | 0,90 | 4,3 | - | 6,3 | 520 | 156 | 33 | 0,347 | 2,2 | 11,4 |
| Сбыта | 30 | 0,85 | 4,3 | - | 5,9 | 940 | 282 | 55 | 0,347 | 2,0 | 18,8 |
| Гл.механика | 30 | 0,70 | 4,3 | - | 4,9 | 870 | 261 | 43 | 0,347 | 1,7 | 14,8 |
| Хим.лаборатория | 30 | 1,05 | 4,3 | 135,4 | - | 1020 | 306 | 1381 | 0,347 | 47,0 | 479,4 |
| Итого | - | - | - | - | - | 5780 | 1734 | 4990 | 0,347 | - | 1730,9 |
перечень ссылок
Экономика предприятия: Учебник для вузов / Под ред. Ф.К. Беа, Э. Дихтла, М. Швайтцера.- М.: ИНФРА-М, 2001.- 928 с.
Экономика предприятия: Учебник / Под ред. О.И. Волкова.- 2-е изд., перераб. и доп.- М.: ИНФРА-М, 2000.- 520 с.
Экономика предприятия: Учебник для вузов / Под ред. В.Я. Горфинкеля, В.А. Швандара.- 3-е изд., перераб. и доп.- М.: ЮНИТИ-ДАНА, 2002.- 718 с.
Экономика предприятия: Учебник для вузов / Под ред. В.Я. Горфинкеля, В.А. Швандара.- 3-е изд., перераб. и доп.- М.: ЮНИТИ-ДАНА, 2001.- 718 с.
Экономика предприятия: Учебник / Под ред. А.Е. Карлика, М.Л. Шухгальтера.- М.: ИНФРА-М, 2001.- 432 с.
Экономика предприятия: Учебник / Под ред. Н.А. Сафронова.- М.: Юристъ, 2003.- 608 с.
Экономика предприятия: Учебник / Под ред. Н.А. Сафронова.- М.: Юристъ, 2002.- 608 с.
Экономика предприятия: Учебное пособие / Под общ. ред. Л.Г. Мельника.- Сумы: Университет. книга, 2002.- 632 с.
Экономика предприятия: Учебное пособие / Под ред. Е.Л. Кантора.- СПб.: Питер, 2002.- 352 с.
Экономика предприятия: Учебное пособие / Под ред. А.С. Пелиха.- Ростов н /Д: Феникс, 2002.- 416 с.
Экономика предприятия (фирмы): Учебник / Под ред. О.И. Волкова, О.В. Девяткина.- 3-е изд., перераб. и доп.- М.: ИНФРА-М, 2003.- 601 с.
Волков В.П. Экономика предприятия: Учебное пособие / В.П.Волков, А.И.Ильин, В.И.Станкевич; Под ред. А.И. Ильина, В.П. Волкова.- М.: Новое знание, 2003.- 677 с.
Волков О.И. Экономика предприятия: Курс лекций / О.И.Волков, В.К.Скляренко.- М.: ИНФРА-М, 2002.- 280 с.
Грещак М.Г. Экономика предприятия: Учебник / М.Г.Грещак, В.М.Колот, А.П.Наливайко; Под ред. С.Ф. Покропивного.- К.: КНЭУ, 2003.- 608 с.
Грибов В.Д. Экономика предприятия: Учеб. пособие + Практикум / В.Д.Грибов, В.П.Грузинов.- Изд. 3-е, перераб. и доп.- М.: Финансы и статистика, 2003.- 336 с.
Грузинов В.П. Экономика предприятия: Учебное пособие / Грузинов В.П., Грибов В.Д.- 2-е изд., перераб. и доп.- М.: Финансы и статистика, 2002.- 208 с.
Грузинов В.П. Экономика предприятия: Учебное пособие.- 2-е изд., доп.- М.: Финансы и статистика, 2001.- 208 с.
Економіка виробничого підприємства: Навчальний посібник / Й.М. Петрович, І.О.Будіщева., І.Г. Устінова та ін.: За ред. Й.М. Петровича.- 2-ге вид., перероб. і доп.- К: Знання, 2001.- 405 с.
Економіка підприємства: Навчальний посібник / А.В. Швегда, Т.М.Литвиненко, М.П. Нахаба та ін; За ред. А.В. Швегди.- 3-тє вид., випр.- К: Знання, 2003.- 335 с.
Економіка підприємства: Підручник / За заг. ред. С.Ф. Покропивного.- Вид. 2-ге, перероб. та доп.- К.: КНЕУ, 2001.- 528 с.
Економіка підприємства: Структурно-логічний навчальний посібник / За ред. С.Ф. Покропивного.- К: КНЕУ, 2001.- 457 с.
Економіка підприємства: Підручник у 2-х т. Т. 1 / За ред. С.Ф. Покропивного.- К.: Хвиля-Прес, 1995.- 400 с.
Економіка підприємства: Підручник у 2-х т. Т. 2 / За ред. С.Ф. Покропивного.- К.: Хвиля-Прес, 1995.- 280 с.
Економіка підприємства. Збірник практичних задач і конкретних ситуацій: Навчальний посібник / С.Ф. Покропивний, Г.О. Швиданенко, О.С. Федонін та інші.; За заг. ред. С.Ф. Покропивного.- К: КНЕУ, 2000.- 328 с.
Бойчик І.М. Економіка підприємства: Навч. посібник.- К.: Атіка, 2002.- 480 с.
Володькіна М.В. Економіка промислового підприємства: Навчальний посібник.- К.: ЦНЛ, 2004.- 196 с.
Денісенко М.П. Економіка підприємства: пошук шляхів розвитку: Посібник.- К.: МАУП, 2002.- 80 с.
Макаровська Т.П. Економіка підприємства: Навч. посіб. / Т.П.Макаровська, Н.М.Бондар.- К: МАУП, 2003.- 304 с.
Петрович Й.М. Економіка виробничого підприємства: Навчальний посібник / Й.М.Петрович, І.О.Будіщева, І.Г.Устінова.- Львів: Оксарт, 1996.- 416 с.
Петрович Й.М. Економіка виробничого підприємства: Навчальний посібник / Й.М.Петрович, І.О.Будіщева, І.Г.Устінова; За ред. Й.М. Петровича.- 3-тє вид., випр.- К.: Знання, 2002.- 405 с.- (Вища освіта ХХІ століття)
Примак Т.О. Економіка підприємства: Навч. посібник.- 2-ге вид., стер.- К: Вікар, 2002.- 176 с.
Протопова В.О. Економіка підприємства: Навч. посібник / В.О.Протопова, А.Н.Полонський.- К: ЦУЛ, 2002.- 220 с.
Економіка підприємства: Навч.посібник / В.С.Рижиков, В.А.Панков, В.В.Ровенська, Є.О.Підгора.- К.: Слово, 2004.- 272 с.
Економіка підприємства.Практикум: Навч.посібник / В.С.Рижиков, В.А.Панков, В.В.Ровенська, Є.О.Підгора.- К.: Слово, 2004.- 160 с.
Семернікова І.О. Економіка підприємства / І.О.Семернікова, Н.В.Мєшкова-Кравченко.- Херсон: ОЛДІ-плюс, 2003.- 312 с.
Харів П.С. Економіка підприємства: Збірник задач і тестів: Навч. посібник.- К: Знання Прес, 2001.- 301 с.
Шаповал В.М. Економіка підприємства / В.М.Шаповал, Р.Н.Аврамчук, О.В.Ткаченко; За ред. В.А. Ткаченка.- К: ЦНЛ, 2003.- 288 с.
Шегда А.В. Економіка підприємства: Навчальний посібник / А.В.Шегда, Т.М.Литвиненко, М.П.Нахаба; За ред. А.В. Шегди.- К.: Знання, 2001.- 335 с.
Грузинов В.П. Экономика предприятия: Учебное пособие / В.П.Грузинов, В.Д.Грибов.- М.: Финансы и статистика, 1998.- 208 с.
Грузинов В.П. Экономика предприятия: Учебное пособие / В.П.Грузинов, В.Д.Грибов.- М.: МИК, 1996.- 128 с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебник.- Изд.3-е перераб. и доп.- М: Инфра-М, 2001.- 358 с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебник.- М.: ИНФРА, 1998.- 336 с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебное пособие.- М.: ИНФРА, 1996.- 284 с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебник.- 4-е изд., перераб. и доп.- М.: ИНФРА-М, 2002.- 384 с.
Карлик А.Е. Экономика предприятия: Учебник / А.Е.Карлик, М.Л.Шухгальтер, Е.А.Горбашко; Под ред. А.Е. Карлика, М.Л. Шухгальтера.- М.: ИНФРА-М, 2002.- 432 с.
Кейлер