Статистические методы изучения уровня и динамики себестоимости продукции
ВСЕРОССИЙСКИЙ ЗАОЧНЫЙ ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ ИНСТИТУТ
КУРСОВАЯ РАБОТА
ПО ДИСЦИПЛИНЕ: «СТАТИСТИКА»
На тему
«Статистические методы изучения уровня и
динамики себестоимости продукции»
Калуга, 2009г.
ВВЕДЕНИЕ
Себестоимость продукции относится к числу важнейших качественных показателей, отражающих все стороны хозяйственной деятельности предприятия (фирм, компаний), их достижения и недостатки. Уровень себестоимости связан с объемом и качеством продукции, использованием рабочего времени, сырья, материалов, оборудования, расходованием фонда оплаты труда и т. д. Себестоимость является основой определения цен на продукцию. Ее снижение приводит к увеличению суммы прибыли и уровня рентабельности. Чтобы добиваться снижения себестоимости надо знать ее состав, структуру и факторы ее динамики, методы калькуляции себестоимости. Все это является предметом статистического изучения при анализе себестоимости.
Целью данной курсовой работы является определение резервов снижения себестоимости продукции на предприятии на основе анализа показателей статистики себестоимости и использовании статистических методов в их исчислении. Благодаря этой работе мы должны будем научиться решать статистические задачи и овладеть умением применения их на практике. В третьей части работы, пользуясь статистическим ежегодником, а также с применением освоенного методологического аппарата и компьютерных программ провести статистические исследования.
В ходе подготовки к написанию курсовой работы использовались материалы учебной литературы и периодических изданий, разработанные ведущими специалистами в области статистики и экономистами, указанные в списке литературы.
I ТЕОРЕТИЧЕСКАЯ ЧАСТЬ
1. Понятие и состав издержек производства и обращения
Деятельность фирмы связана с определенными издержками (затратами). Затраты отражают, сколько и каких ресурсов было использовано фирмой. Например, элементами затрат на производство продукции (работ, услуг) являются сырье и материалы, оплата труда и др. Общая величина затрат, связанных с производством и реализацией продукции (работ, услуг) называется себестоимостью.
Себестоимость продукции (работ, услуг) является одним из важных обобщающих показателей деятельности фирмы (предприятия), отражающих эффективность использования ресурсов; результаты внедрения новой техники и прогрессивной технологии; совершенствование организации труда, производства и управления.
Фирмы, занимающиеся производственной деятельностью, определяют издержки производства, а фирмы, осуществляющие сбытовую, снабженческую, торгово-посредническую деятельность, – издержки обращения.
Конкретный состав затрат, которые могут быть отнесены на издержки производства и обращения, регулируется законодательно практически во всех странах. Это связано с особенностями налоговой системы и необходимостью различать затраты фирмы по источникам их возмещения (включаемые в себестоимость продукции и, следовательно, возмещаемые за счет цен на нее и возмещаемые из прибыли, остающейся в распоряжении фирмы после уплаты налогов и других обязательных платежей).
В России действует Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в их себестоимость, и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли.
Себестоимость складывается из затрат, связанных с использованием основных фондов, сырья, материалов, топлива и энергии, труда, а также других затрат, необходимых для производства и реализации продукции. В себестоимость включаются, например, затраты на подготовку производства (освоение производства новых видов продукции и т.п.); расходы на управление; затраты, связанные с совершенствованием технологии и организации производства, улучшением качества продукции, повышением ее надежности, долговечности и других эксплуатационных свойств; затраты на улучшение условий труда и техники безопасности, повышение квалификации работников; сбытовые расходы.
В зависимости от объекта затрат (изделие, организационное подразделение и т.п.) различают себестоимость единицы конкретного вида продукции (работ, услуг) и себестоимость всей продукции (работ, услуг).
Все затраты можно разделить на прямые и косвенные.
Прямые затраты непосредственно связаны с производством продукции (затраты на материалы, заработная плата производственного персонала, расходы по содержанию и эксплуатации оборудования и др.). Эти затраты могут быть непосредственно отнесены на конкретный вид изделий и распределены между ними на основе технико-экономических расчетов (например, по нормативам).
Косвенные затраты – это затраты, которые прямо не могут быть распределены по объектам отнесения затрат (административные и управленческие расходы, расходы на отопление, освещение, страхование имущества и др.).
В практике учета такие затраты называют общехозяйственными расходами.
В международной практике сумму прямых затрат на рабочую силу и общехозяйственных расходов называют конверсионными расходами.
Общая сумма затрат, связанных с производством продукции, называется полной производственной себестоимостью.
Кроме производственных затрат фирма имеет издержки, связанные с расходами на реализацию продукции (работ, услуг). Расходы, непосредственно не связанные с производством продукции, называют непроизводственными.
Непроизводственные расходы включают расходы на рекламу, на научные исследования, выплату процентов по кредитам, хранение и транспортировку продукции и др.
Полная производственная себестоимость в сумме с непроизводственными расходами образует полную себестоимость продукции (работ, услуг).
Все затраты производственной фирмы группируются по определенным экономически обоснованным признакам: экономическая однородность затрат; общность их производственного назначения; роль в процессе производства и реализации продукции; места возникновения (центры затрат, центры ответственности); объем производства; периодичность восстановления; однородность состава.
В соответствии с принятой классификацией расходы группируются по месту возникновения (производствам, участкам, цехам); видам продукции, работ, услуг; видам расходов (статьям и элементам затрат).
Затраты, образующие себестоимость продукции (работ, услуг), включают следующие экономические элементы:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
Поясним понятие «возвратные отходы».
Возвратные отходы – это остатки сырья, материалов, полуфабрикатов и других видов материальных ресурсов, образовавшихся в процессе производства продукции (работ, услуг). Они могут полностью или частично утратить потребительские качества исходного сырья и в силу этого использоваться или не использоваться в производстве.
Группировка расходов по экономическим элементам используется для планирования снабжения производства материалами, анализа процесса производства, регулирования фонда оплаты труда и объема денежных средств, участвующих в расчетах фирмы (предприятия) в наличной и безналичной формах.
Калькуляция себестоимости и ее значение
Данные о затратах на производство по экономическим элементам определяются в расчетах к бизнес-планам фирм и приводятся в отчетности в объеме, охватывающем все затраты данного периода, независимо от того, что некоторая часть из них может быть не связана непосредственно с деятельностью по производству продукции.
Чтобы определить действительную величину затрат на производство продукции, т.е. себестоимость, итоговые величины общих затрат на производство приходится корректировать на основе специальных расчетов и данных бухгалтерского учета. Такая корректировка производится следующим образом:
во-первых, из итога затрат на производство исключаются расходы, подлежащие списанию на непроизводственные счета (расходы, связанные с содержанием, например, объектов социально-бытового характера (жилье, детские и оздоровительные учреждения, клубы и пр.));
во-вторых, итог затрат корректируется на изменение остатка средств по бухгалтерскому счету «Расходы будущих отчетных периодов» – увеличение остатка исключается из итога затрат, а уменьшение прибавляется к нему;
в-третьих, учитывается изменение остатков незавершенного производства, отражаемое в учете по себестоимости.
В результате этих корректировок получается денежная оценка себестоимости товарной продукции фирмы, представляющей собой общую сумму затрат, связанных с выпуском товарной продукции, которая после соответствующей группировки и перегруппировки экономических элементов затрат по статьям калькуляции может быть при необходимости распределена между отдельными видами товарной продукции, что, в свою очередь, позволяет, исходя из данных об объемах выпуска отдельных видов товарной продукции (готовых изделий, выполненных полностью работ и услуг по заказам со стороны), рассчитать себестоимость единицы продукции каждого вида.
Расчет себестоимости единицы продукции данного вида и называется калькуляцией в собственном смысле этого слова. В практике экономической работы принято различать следующие виды калькуляций: нормативные, проектно-плановые (сметные) и отчетные.
Нормативная калькуляция рассчитывается исходя из реально достижимых в условиях деятельности фирмы наиболее прогрессивных норм и нормативов, возможностей использования наиболее совершенных технологических процессов, прогрессивных видов сырья и материалов и т.п. Нормативная калькуляция используется в практике управления производством в качестве своеобразного эталона, сравнение с которым позволяет выявить пути снижения издержек на производство продукции и резервы увеличения прибыли за счет снижения себестоимости продукции каждого вида.
Проектно-плановая (сметная) калькуляция разрабатывается на определенный период времени (год, квартал, месяц) экономическими службами фирмы с учетом возможностей использования материальных, трудовых и других видов ресурсов исходя из действующих и предполагаемых к внедрению в этом периоде норм и нормативов. Проектно-плановые калькуляции используются:
для обоснования уровней отпускных цен на конкретные виды продукции;
для определения потребностей подразделений фирмы в конкретных видах материальных, трудовых и финансовых ресурсов;
для последующего контроля за качеством управления производством путем сравнения данных проектно-плановых калькуляций с данными отчетных калькуляций.
Отчетная калькуляция составляется бухгалтерскими службами фирмы и, помимо целей сравнения с плановыми данными, является важным инструментом финансового контроля за рациональным использованием в производстве различных видов ресурсов (такой контроль часто называют контролем за соблюдением сметно-финансовой дисциплины подразделениями фирмы).
Обеспечение сопоставимости данных калькуляции различных видов требует при их составлении руководствоваться единой номенклатурой калькуляционных статей затрат.
Общим же для всех отраслевых номенклатур является выделение в них, во-первых, простых, одноэлементных видов статей (например, статья «основная и дополнительная оплата труда основных производственных рабочих») и комплексных статей расходов, включающих несколько экономических элементов затрат (например, статья «Расходы по содержанию машинно-тракторного парка» в агрофирме); во-вторых, четкое разграничение расходов, включаемых в ту или иную калькуляционную статью затрат, на прямые и косвенные, что обеспечивает возможность определения не только производственной (по прямым затратам), но и полной себестоимости единицы продукции данного вида.
Основные показатели себестоимости товарной продукции
Себестоимость продукции (работ, услуг) может быть определена с помощью нескольких показателей.
Исходным показателем для всех фирм является себестоимость единицы продукции (работ, услуг). Затраты на единицу продукции зависят от объема производства, являются одним из показателей, используемых в обоснование принимаемых управленческих решений. Одним из таких решений является определение цены товара.
Затраты на единицу продукции фирмы определяются из следующего соотношения:

где
 - средние затраты
на единицу
продукции;
 - себестоимость
i-го вида
продукции;
 - количество
единиц i-го
вида продукции.
Себестоимость единицы продукции имеет большое значение в бизнесе. Продукция может быть продуктом (товаром в вещественной форме), работой, услугой.
Система отнесения затрат на изделие (продукт) отражена в бухгалтерском учете.
Более сложна система учета в производственных фирмах; достаточно проста в торгово-посреднических.
Фирмы, занимающиеся оказанием услуг (консалтинговых, юридических и др.), определяют затраты по каждому заказу.
Если фирма производит однородную, одноименную продукцию (например, сырьевые отрасли промышленности), то себестоимость единицы продукции является показателем, применяемым в анализе выполнения плана и динамики затрат.
Индексы себестоимости товарной продукции
Характеристика динамики себестоимости продукции дается при помощи индексов.
Имея данные о себестоимости единицы изделия за предыдущий период (Z0), по плановым расчетам (Zпл) и за отчетный период (Z1), можно дать общую характеристику степени выполнения планового задания по снижению себестоимости и ее динамики с помощью индексов, а также определить абсолютную сумму перерасхода или экономии в результате изменения себестоимости.
При изучении динамики себестоимости по группе предприятий, изготавливающих продукцию одного и того же вида, используется индекс переменного состава, индекс фиксированного состава и индекс влияния структурных сдвигов.1
На тех предприятиях, на которых изготавливаются разные виды продукции и в общем выпуске преобладает сравнимая продукция, вычисляются показатели снижения себестоимости сравнимой товарной продукции.
К сравнимой относят продукцию, которая производилась в отчетном предыдущем периодах. Основным критерием сравнимости является сохранение продуктом потребительских свойств.
Для оценки выполнения плановых заданий и динамики себестоимости сравнимой товарной продукции используют следующие три индекса.
Индекс планового задания:
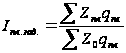
Данный индекс характеризует изменение плановой себестоимости единицы изделия по сравнению со средней годовой себестоимостью предыдущего года в расчете на плановый объем и ассортимент продукции. Разность между числителем и знаменателем дает плановую сумму общей экономии (перерасхода) от изменения себестоимости сравнимой товарной продукции:
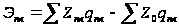
 Индекс
выполнения
планового
задания
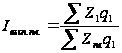
Рассчитывается
этот индекс
только в аналитических
целях и характеризует
соотношение
уровней фактической
и плановой
себестоимости
в расчете на
фактический
объем и состав
продукции, что
устраняет
влияние ассортиментных
сдвигов. Разность
между числителем
и знаменателем
дает размер
сверхплановой
суммы экономии
(перерасхода),
полученной
вследствие
снижения (повышения)
себестоимости
продукции:
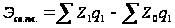
Индекс фактического изменения себестоимости сравнимой товарной продукции:
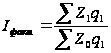
Последний
показатель
характеризует
динамику
себестоимости
продукции.
Поскольку в
знаменателе
фигурирует
фактическая
себестоимость
единицы продукции
предыдущего
года, то он
охватывает
только продукцию,
сравнимую с
предыдущим
годом. Разность
между числителем
знаменателем
дает сумму
фактической
экономии
(перерасхода),
полученную
вследствие
снижения (повышения)
себестоимости
продукции:
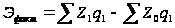
II
РАСЧЕТНАЯ ЧАСТЬ
Задание 1. Имеются следующие выборочные данные по предприятиям одной из отраслей промышленности в отчетном году (выборка 20%-ная механическая)
Таблица 2.1
| № предприятия п/п | Выпуск продукции, тыс. ед. | Затраты на производство продукции, млн.руб. | № предприятия п/п | Выпуск продукции, тыс. ед. | Затраты на производство продукции, млн.руб. |
| 1 | 160 | 18,240 | 16 | 148 | 17,612 |
| 2 | 140 | 17,080 | 17 | 110 | 13,970 |
| 3 | 105 | 13,440 | 18 | 146 | 17,666 |
| 4 | 150 | 17,850 | 19 | 155 | 17,980 |
| 5 | 158 | 18,170 | 20 | 169 | 19,266 |
| 6 | 170 | 19,210 | 21 | 156 | 17,940 |
| 7 | 152 | 17,936 | 22 | 135 | 16,335 |
| 8 | 178 | 19,580 | 23 | 122 | 15,250 |
| 9 | 190 | 19,440 | 24 | 130 | 15,860 |
| 10 | 164 | 18,860 | 25 | 200 | 21,000 |
| 11 | 151 | 17,818 | 26 | 125 | 15,250 |
| 12 | 142 | 17,040 | 27 | 152 | 17,784 |
| 13 | 120 | 15,000 | 28 | 173 | 19,030 |
| 14 | 100 | 13,000 | 29 | 115 | 14,490 |
| 150 | 176 | 19,360 | 30 | 190 | 19,950 |
По исходным данным:
Постройте статистический ряд распределения организаций (предприятий) по признаку себестоимость единицы продукции, образовав 5 (пять) групп с равными интервалами.
Рассчитайте характеристики интервального ряда распределения: среднюю арифметическую, среднее квадратическое отклонение, коэффициент вариации, моду и медиану.
Сделайте выводы по результатам выполнения задания.
РЕШЕНИЕ
Проранжируем в порядке возрастания значение факторного признака:
Х- себестоимость единицы продукции (руб.)
Y- выпуск продукции (тыс.руб)
Таблица 2.2
| Себестоимость единицы продукции, руб.Х | Затраты на производство продукции, млн.руб., | Выпуск продукции, тыс.ед., Y | Себестоимость единицы продукции, руб.Х | Затраты на производство продукции, млн.руб., | Выпуск продукции, тыс.ед., Y |
| 105 | 19,950 | 190 | 118 | 17,818 | 151 |
| 105 | 21,000 | 200 | 119 | 17,612 | 148 |
| 108 | 19,440 | 180 | 119 | 17,850 | 150 |
| 110 | 19,580 | 178 | 120 | 17,040 | 142 |
| 110 | 19,030 | 173 | 121 | 17,666 | 146 |
| 110 | 19,360 | 176 | 121 | 16,335 | 135 |
| 113 | 19,210 | 170 | 122 | 17,080 | 140 |
| 114 | 18,240 | 160 | 122 | 15,250 | 125 |
| 114 | 19,266 | 169 | 122 | 15,860 | 130 |
| 115 | 18,860 | 164 | 125 | 15,000 | 120 |
| 115 | 17,940 | 156 | 125 | 15,250 | 122 |
| 115 | 18,170 | 158 | 126 | 14,490 | 115 |
| 116 | 17,980 | 155 | 127 | 13,970 | 110 |
| 117 | 17,784 | 152 | 128 | 13,440 | 105 |
| 118 | 17,936 | 152 | 130 | 13,000 | 100 |
Для того чтобы произвести группировку, необходимо вычислить величину группировочного интервала по формуле:


где
 и
 - соответственно
max
и min
значения выпуска
продукции,
 - число образуемых
групп.
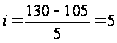 руб
Образуем группы, которые отличаются друг от друга по себестоимости единицы продукции на данную величину (5 руб.).
1 группа будет иметь размеры: 105+5=110 руб.
2 группа: 110+5=115 руб.
3 группа: 115+5=120 руб.
4 группа: 120+5=125 руб.
5 группа: 125+5=130 руб.
Группировку предприятий произведем в рабочей таблице 2.3.
Таблица 2.3 Рабочая таблица с группировкой
| Группа | Группы предприятий по величине себестоимости единицы продукции, руб. | Номер предприятия | Себестоимость ед. продукции, руб. |
| 1 | 105-110 |
25 30 9 |
105 105 108 |
| 2 | 110-115 |
8 15 28 6 20 1 |
110 110 110 113 114 114 |
| 3 | 115-120 |
5 10 21 19 27 7 11 4 16 |
115 115 115 116 117 118 118 119 119 |
| 4 | 120-125 |
12 18 22 24 26 2 |
120 121 121 122 122 122 |
| 5 | 125-130 |
23 13 29 17 3 14 |
125 125 126 127 128 130 |
В результате группировки получили следующий ряд распределения (табл. 2.4, 2.5).
Таблица 2.4
| Группировка предприятий по себестоимости единицы продукции, руб. | |||||
| № группы | Группы предприятий по себестоимости единицы продукции, руб. | Число предприятий по себестоимости единицы продукции | Себестоимость единицы продукции, руб. | ||
| Всего, тыс.ед. | % к итогу | Всего, млн. руб. | % к итогу | ||
| А | Б | 1 | 2 | 3 | 4 |
| 1 | 105-110 | 3 | 10,0 | 318 | 9,0 |
| 2 | 110-115 | 6 | 20,0 | 671 | 19,0 |
| 3 | 115-120 | 9 | 30,0 | 1052 | 29,8 |
| 4 | 120-125 | 6 | 20,0 | 728 | 20,6 |
| 5 | 125-130 | 6 | 20,0 | 761 | 21,6 |
| Итого: | 30 | 100,0 | 3530 | 100,0 | |
Таблица 2.5
| Группы | Группы предприятий по величине себестоимости единицы продукции, руб. | Число предприятий | Накопленные частоты |
| 1 | 105-110 | 3 | 3 |
| 2 | 110-115 | 6 | 9 |
| 3 | 115-120 | 9 | 18 |
| 4 | 120-125 | 6 | 24 |
| 5 | 125-130 | 6 | 30 |
Рассчитаем характеристики интервального ряда распределения.
Среднюю рассчитаем по формуле – средняя арифметическая взвешенная.


где
 -
сумма произведений
себестоимости
единицы продукции
на число предприятий,
 -
общее число
предприятий.
Расчет характеристик ряда распределения представим в таблице 2.6.
Таблица 2.6 Расчет характеристик ряда распределения
| Группы | Группы предприятий по себестоимости единицы продукции, руб | Число предприятий |
|
|
|
|
|
| 1 | 105-110 | 3 | 107,5 | 322,50 | -11 | 363 | 3 |
| 2 | 110-115 | 6 | 112,5 | 675,00 | -6 | 216 | 9 |
| 3 | 115-120 | 9 | 117,5 | 1057,50 | -1 | 9 | 18 |
| 4 | 120-125 | 6 | 122,5 | 735,00 | 4 | 96 | 24 |
| 5 | 125-130 | 6 | 127,5 | 765,00 | 9 | 486 | 30 |
| Итого: | 30 | 3555,00 | 1170 | ||||


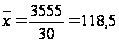 руб
Средняя величина себестоимости единицы продукции предприятий, взвешивая значение признака по абсолютной численности предприятий равна: 118,5 руб.
Дисперсия признака представляет собой средний квадрат отклонения вариантов от их средней величины. Так как у нас имеются сгруппированные данные, то расчеты будем производить по следующей формуле:
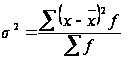 ;
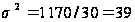 руб
Среднее квадратическое отклонение – это обобщающая характеристика размеров вариации признака в совокупности, оно показывает, на сколько в среднем отклоняются конкретные варианты от их среднего значения. Среднее квадратическое отклонение определяем по формуле:
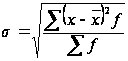 ;
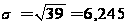 руб
Коэффициент вариации представляет собой выраженное в процентах отношение среднего квадратического отклонения к средней арифметической.
Коэффициент вариации рассчитаем по формуле:
 ;
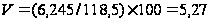 %
Так как коэффициент вариации V=5,27%<33% ,значит наша совокупность количественно однородна.
Построим графики ряда распределения и определим на них моду медиану.
Мода Мо значение случайной величины встречающейся с наибольшей вероятностью.
Моду рассчитаем по формуле:
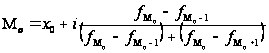
Модальным будет 3-ий интервал с наибольшей частотой 9.
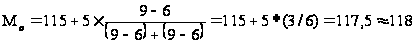 руб.
В изучаемой совокупности наиболее часто встречаются предприятия, с величиной себестоимости единицы продукции 118руб.
Для описания моды строим гистограмму:
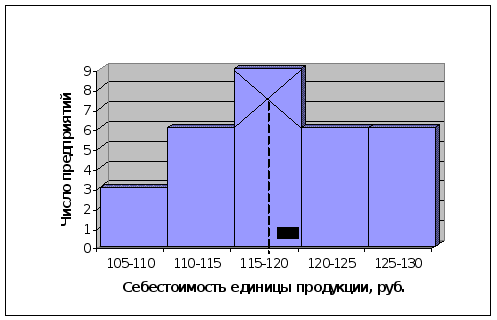
Рис.1 Распределение предприятий по величине себестоимости единицы продукции
Медиана(Ме) - это численное значение признака у той единицы совокупности, которая находится в середине ранжированного ряда (построенного в порядке возрастания, либо убывания значения изучаемого признака). Медиану иногда называют серединной вариантой, т.к. она делит совокупность на две равные части.
Для расчета
медианы находим
накопленные
частоты ( ).
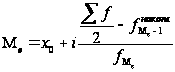
Накопленная частота в 3-ем интервале:

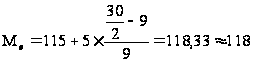 руб
Значит, в изучаемой совокупности 50% предприятий имеют себестоимость единицы продукции менее 118 руб., а остальные 50% имеют себестоимость единицы продукции более 118 руб.
Для описания медианы строим камуляту:
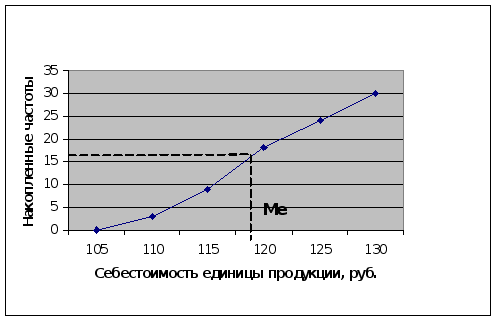
Рис.2 Распределение предприятий по величине себестоимости единицы продукции
Ответ: В результате расчетов получили следующее:
Средний размер себестоимости единицы продукции составляет 118,5руб.
Среднее квадратическое отклонение 6,245руб.
Коэффициент вариации 5,27 %
Наиболее часто встречаются предприятия, с величиной себестоимости единицы продукции на сумму 116руб.
50% предприятий имеют себестоимость единицы продукции менее 117 руб., а остальные 50% имеют себестоимость единицы продукции более 117 руб.(медиана).
Задание 2. По исходным данным:
Установите наличие и характер связи между признаками – выпуск продукции и себестоимость единицы продукции методом аналитической группировки, образовав заданное число групп с равными интервалами по факторному признаку.
РЕШЕНИЕ
Для того чтобы произвести группировку, рассчитаем величину группировочного интервала по формуле:
где
и
- соответственно
max
и min
значения выпуска
продукции,
- число образуемых
групп.
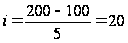 тыс.ед
Образуем группы, которые отличаются друг от друга по выпуску продукции на данную величину (20 тыс. ед.).
1 группа будет иметь размеры: 100+20=120 тыс. ед.
2 группа: 120+20=140 тыс. ед.
3 группа: 140+20=160 тыс. ед.
4 группа: 160+20=180 тыс. ед.
5 группа: 180+20=200 тыс. ед.
Группировку предприятий произведем в рабочей таблице 2.7
Таблица 2.7 Рабочая таблица группировок
| Группа | Группы предприятий по размеру выпуска продукции тыс.ед. | Номер предприятия | Выпуск продукции, тыс. ед. | Себестоимость единицы продукции, руб. |
| 1 | 100-120 |
14 3 17 29 |
100 105 110 115 |
130 128 127 126 |
| Всего | 4 | 430,000 | 511,000 | |
| 2 | 120-140 |
13 23 24 22 26 |
120 122 130 135 125 |
125 125 122 121 122 |
| 5 | 632,000 | 615,000 | ||
| 3 | 140-160 |
2 12 18 16 4 7 11 27 19 21 5 |
140 142 146 148 150 152 151 152 155 156 158 |
122 120 121 119 119 118 118 117 116 115 115 |
| 11 | 1649,000 | 1300,000 | ||
| 4 | 160-180 |
1 10 20 6 28 15 8 |
160 164 169 170 173 176 178 |
114 115 114 113 110 110 110 |
| 7 | 1190,000 | 786,000 | ||
| 5 | 180-200 |
9 30 25 |
180 190 200 |
108 105 105 |
| 3 | 570,000 | 318,000 |
На основе данной таблицы составим сводную аналитическую таблицу:
Таблица 2.8 Сводная аналитическая группировка
| Группа | Группы предприятий по размеру выпуска продукции, тыс. ед. | Номер предприятий | Выпуск продукции, тыс.ед. | Себестоимость единицы продукции, руб. | ||
| Всего | На 1 предприятие | Всего | На 1 предприятие | |||
| А | В | 1 | 2 | 3 | 4 | 5 |
| 1 | 100-120 | 4 | 430 | 107,500 | 511 | 127,750 |
| 2 | 120-140 | 5 | 632 | 126,400 | 615 | 123,000 |
| 3 | 140-160 | 11 | 1649 | 149,909 | 1300 | 118,182 |
| 4 | 160-180 | 7 | 1190 | 170,000 | 786 | 112,286 |
| 5 | 180-200 | 3 | 570 | 190,000 | 318 | 106,000 |
| Всего | 30 | 4471 | 149,033 | 3530 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |