Статистические методы изучения уровня и динамики себестоимости продукции
Сравнивая графы 3 и5аналитической таблицы видим, что с увеличением выпуска продукции падает себестоимость единицы продукции. Следовательно, между этими показателями имеется обратная зависимость.
Вычислим
коэффициент
детерминации,
который показывает
долю вариации
результативного
признака
 под влиянием
факторного
признака
 .

Таблица 2.9 Ряд распределения предприятий по размеру выпуска продукции
| № группы | Группы предприятий по размеру выпуска продукции, тыс. ед. | Число предприятий, f | Себестоимость единицы продукции, руб., y | уicр-уср.=уicр-117,667 | f*(у-уср)2 |
| 1 | 100-120 | 4 | 127,750 | 10,083 | 406,6676 |
| 2 | 120-140 | 5 | 123,000 | 5,333 | 142,2044 |
| 3 | 140-160 | 11 | 118,182 | 0,515 | 2,917475 |
| 4 | 160-180 | 7 | 112,286 | -5,381 | 202,6861 |
| 5 | 180-200 | 3 | 106,000 | -11,667 | 408,3567 |
| Всего | 30 | 117,667 | 1162,832 |
Для этого определим межгрупповую дисперсию, характеризующую систематическую вариацию результативного порядка, обусловленную влиянием признака-фактора, положенного в основу группировки.
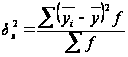
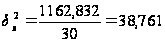
Межгрупповая дисперсия показывает вариацию себестоимости единицы продукции за счет изменения выпуска продукции.
Общую дисперсию, характеризующую вариацию себестоимости единицы продукции под действием всех факторов, рассчитаем по формуле:

Расчет среднего
значения признака
 представим
в таблице 2.10.
Табл. 2.10 Расчет
среднего значения
признака
| № предприятия | Себестоимость единицы продукции, руб., y | y2 |
| 1 | 105 | 11025 |
| 2 | 105 | 11025 |
| 3 | 108 | 11664 |
| 4 | 110 | 12100 |
| 5 | 110 | 12100 |
| 6 | 110 | 12100 |
| 7 | 113 | 12769 |
| 8 | 114 | 12996 |
| 9 | 114 | 12996 |
| 10 | 115 | 13225 |
| 11 | 115 | 13225 |
| 12 | 115 | 13225 |
| 13 | 116 | 13456 |
| 14 | 117 | 13689 |
| 15 | 118 | 13924 |
| 16 | 118 | 13924 |
| 17 | 119 | 14161 |
| 18 | 119 | 14161 |
| 19 | 120 | 14400 |
| 20 | 121 | 14641 |
| 21 | 121 | 14641 |
| 22 | 122 | 14884 |
| 23 | 122 | 14884 |
| 24 | 122 | 14884 |
| 25 | 125 | 15625 |
| 26 | 125 | 15625 |
| 27 | 126 | 15876 |
| 28 | 127 | 16129 |
| 29 | 128 | 16384 |
| 30 | 130 | 16900 |
| Сумма | 416638 | |
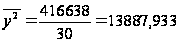
Тогда общая дисперсия равна:
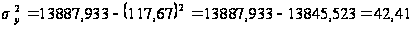
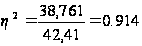 или 91,4 %
Это означает, что на 91,4 % вариация себестоимости единицы продукции обусловлена вариацией выпуска продукции и на 8,6 % – влиянием прочих факторов.
Вычислим эмпирическое корреляционное отношение, которое показывает тесноту связи между группировочным и результативным признаками:

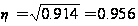
- это свидетельствует о наличие тесной (сильной) связи между выпуском продукции и себестоимость единицы продукции.
Ответ: В результате расчетов получили следующее:
С увеличением выпуска продукции падает себестоимость единицы продукции. Следовательно, между этими показателями имеется обратная зависимость.
Межгрупповая дисперсия 38,761.
Общая дисперсия 42,41.
Коэффициент детерминации 91,4 %.
Эмпирическое корреляционное отношение 0,956.
Связь между себестоимостью единицы продукции и выпуском продукции весьма высокая.
Задание 3. По результатам выполнения задания 1 с вероятностью 0,954 определите
Ошибку выборки среднего уровня себестоимости и границы, в которых будет находиться средний уровень себестоимости продукции в генеральной совокупности.
Ошибку выборки доли предприятий с уровнем себестоимости единицы продукции 125 руб. и более и границы, в которых будет находиться генеральная доля.
РЕШЕНИЕ
Определяем ошибку выборки среднего уровня себестоимости продукции по формуле:
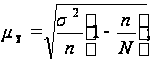 где n=30,
k=0.2 или 20%
K=n / N
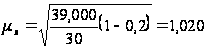 руб.
Найдем предельную ошибку:
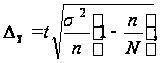

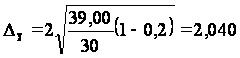 руб
Средний уровень себестоимости единицы продукции будет находиться в следующих границах:

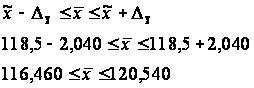
С вероятностью 0,954 можно сказать, что средний уровень себестоимости единицы продукции в генеральной совокупности находится в пределах от 116,460 руб. до 120,540 руб.
2. Определяем ошибку доли предприятий с уровнем себестоимости продукции 125 руб. и более по формуле:
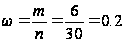 или 20 %
Среднюю ошибку для выборочной доли определим по формуле:
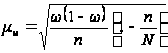
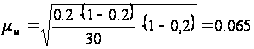 или 6,5 %
Ошибка выборки доли предприятий с уровнем себестоимости продукции 125 руб. и более составляет 6,53%

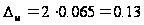 или 13 %
Найдем пределы, в которых будет находиться генеральная доля, по формуле:
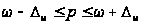
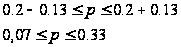
С вероятностью 0,954 можно сказать, что доля предприятий с уровнем себестоимости единицы продукции , равной 125,0 руб. и более будет находится в пределах от 7,0% до 33,0%.
Задание 4. Имеются данные о выпуске однородной продукции и ее себестоимости по двум филиалам фирмы:
Таблица 2.11
| Филиал | Базисный период | Отчетный период | ||
| Выпуск продукции, тыс. ед. | Себестоимость единицы продукции, тыс. руб. | Выпуск продукции, тыс. ед. | Себестоимость единицы продукции, тыс. руб. | |
| № 1 | 20 | 2,0 | 31,5 | 2,5 |
| № 2 | 20 | 2,1 | 10,5 | 2,7 |
Определите:
Индексы себестоимости единицы продукции в отчетном периоде по сравнению с базисным по каждому филиалу.
Общие индексы себестоимости переменного, постоянного состава, индекс структурных сдвигов.
Результаты расчетов представьте в таблице.
Сделайте выводы.
РЕШЕНИЕ:
1. Найдем индексы себестоимости единицы продукции в отчетном периоде по сравнению с базисным по формуле:

Где iz- индекс себестоимости единицы продукции;
z1 - себестоимость единицы продукции в отчетном периоде;
z0 - себестоимость единицы продукции в базисном периоде.
Филиал № 1
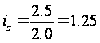 или 125 %
Филиал № 2:
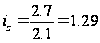 или 129 %
В первом филиале себестоимость единицы продукции в отчетном периоде по сравнению с базисным увеличилась на 25 %, во втором – на 29 %.
2. Найдем общие индексы себестоимости переменного, постоянного состава, индекс структурных сдвигов.
Таблица 2.12
| Филиал | Базисный период | Отчетный период |
|
|
|
||
| Выпуск продукции, тыс. ед., q0 | Себестоимость единицы продукции, тыс. руб., z0 | Выпуск продукции, тыс. ед., q1 | Себестоимость единицы продукции, тыс. руб., z1 | ||||
| № 1 | 20 | 2,00 | 31,5 | 2,5 | 40,00 | 63,00 | 78,75 |
| № 2 | 20 | 2,10 | 10,5 | 2,7 | 42,00 | 22,05 | 28,35 |
| Итого: | 40 | 42 | 82,00 | 85,05 | 107,10 | ||


Найдем индекс переменного состава, который покажет изменение средней себестоимости единицы продукции за счет влияния двух факторов: 1) изменения себестоимости в каждом филиале, 2) изменения структуры выпуска продукции.
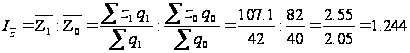 или 124,4 %
Найдем индекс постоянного состава, который покажет изменение средней себестоимости только за счет изменения самой себестоимости.
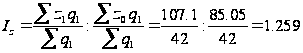 или 125,9 %
Найдем индекс структурных сдвигов, который покажет изменение средней себестоимости только за счет изменения структуры выпуска продукции.
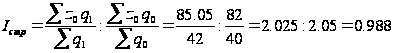 или 98,8 %
Проверим взаимосвязь между индексами:

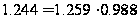

Выводы:
Средняя себестоимость единицы продукции в 2-х филиалах в отчетном периоде по сравнению с базисным увеличилась на 24,4 %, что обусловлено увеличением себестоимости в каждом филиале и изменением структуры выпуска продукции.
Средняя себестоимость единицы продукции в 2-х филиалах в отчетном периоде по сравнению с базисным увеличилась на 25,9 %, что обусловлено только изменением себестоимости в каждом филиале.
Изменения в структуре выпуска продукции в 2-х филиалах в отчетном периоде по сравнению с базисным привели к снижению средней себестоимости единицы продукции на 1,2 %.
Аналитическая часть
В данной части курсовой работы проведем статистический анализ динамики себестоимости производства колбасных изделий выпускаемых компанией ЗАО МПК «Мясной ряд»» за период с 1.01.03г. по 1.01.07г. (руб.).
Одной из важнейших задач статистики является изучение изменений анализируемых показателей во времени, т.е. их динамика.
По данным, представленным в таблице 3.1, проведем анализ динамики себестоимости единицы продукции ( Колбаса Московская с/к), для чего рассчитаем следующие показатели:
абсолютный прирост;
темп роста;
темп прироста;
абсолютное значение 1% прироста;
средние за период уровень ряда, абсолютный прирост, темпы роста и прироста.
Таблица 3.1 Себестоимость колбасной продукции (Колбаса «Московская» с/к) за 2003-2007гг
| Время, г. | Себестоимость колбасы Московской с/к, руб. |
| 2003 | 72,51 |
| 2004 | 81,65 |
| 2005 | 87,35 |
| 2006 | 98,49 |
| 2007 | 126,36 |
Методика решения задачи
Расчет показателей анализа ряда динамики осуществим по формулам, представленным в таблице 3.2.
Табл.
3.2 Формулы расчета
показателей
| Показатель | Базисный | Цепной | Средний |
| Абсолютный прирост |
|
|
|
| Темп роста |
|
|
|
| Темп прироста |
|
|
|


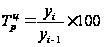
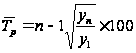


Средний уровень в интервальном ряду динамики вычисляется по формуле:

Для определения абсолютной величины, стоящей за каждым процентом прироста себестоимости , рассчитывают показатель абсолютного значения 1% прироста (А%). Один из способов его расчета – расчет по формуле:

Числовые
обозначения:
 –уровень
первого периода;
 –
уровень сравниваемого
периода;
 –уровень
предыдущего
периода;
 –уровень
последнего
периода;
 –число
уровней ряда
динамики.
Технология выполнения компьютерных расчетов
Расчеты показателей анализа динамики себестоимости выполнены с применением пакета прикладных программ обработки электронных таблиц MS Excel в среде Windows.
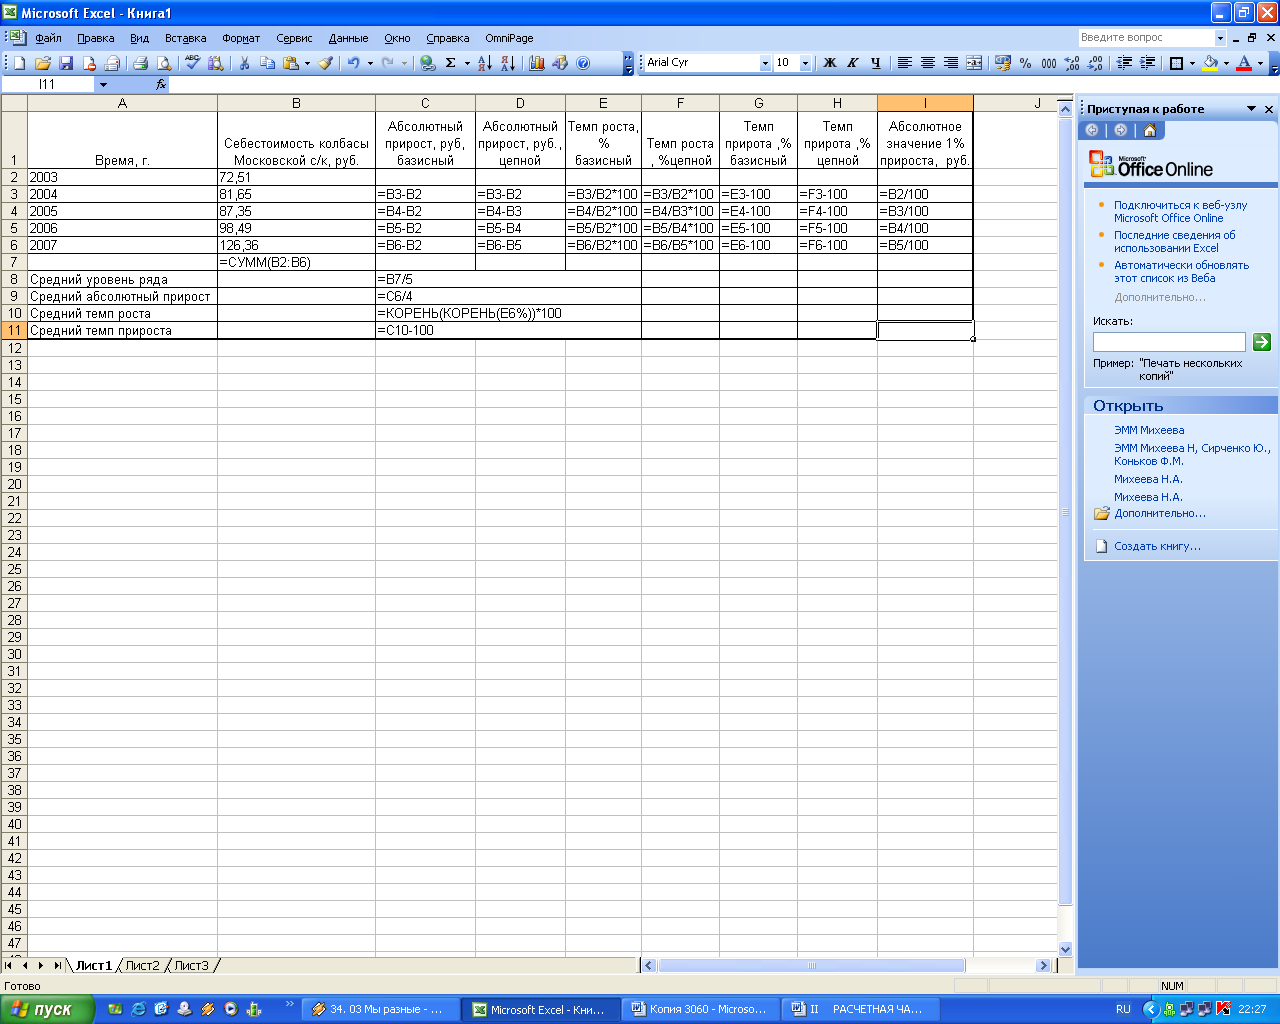
Расположение на рабочем листе Excel исходных данных и расчетных формул представлено в таблице 3.3.
Таблица 3.3
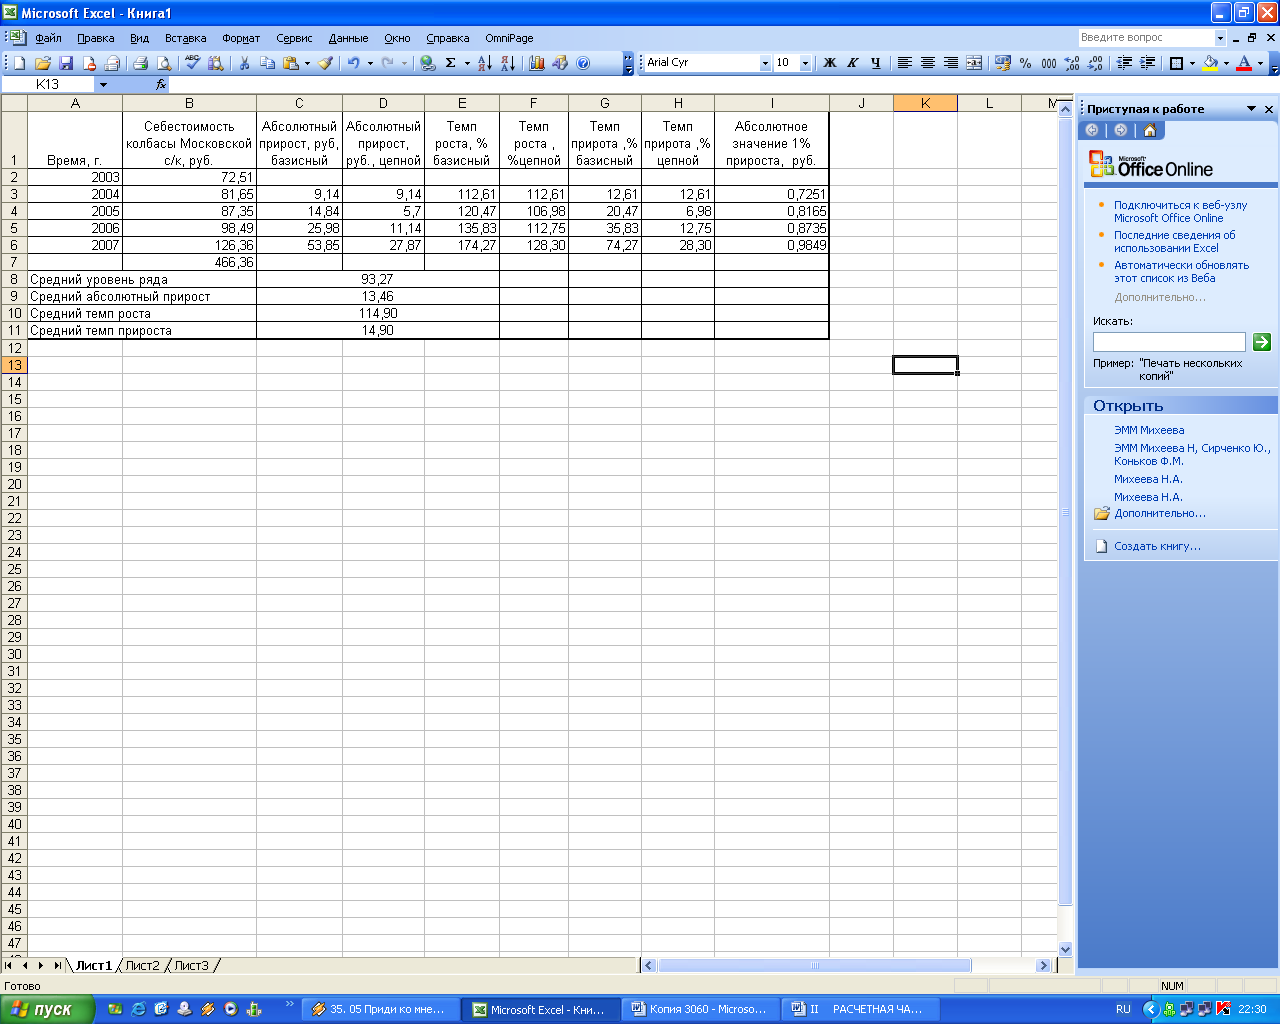
Результаты расчетов приведены в таблице 3.4.
Таблица 3.4
На рисунке 3.1 представлено графическое изображение изменеия себестоимости под влияниями отдельных факторов.
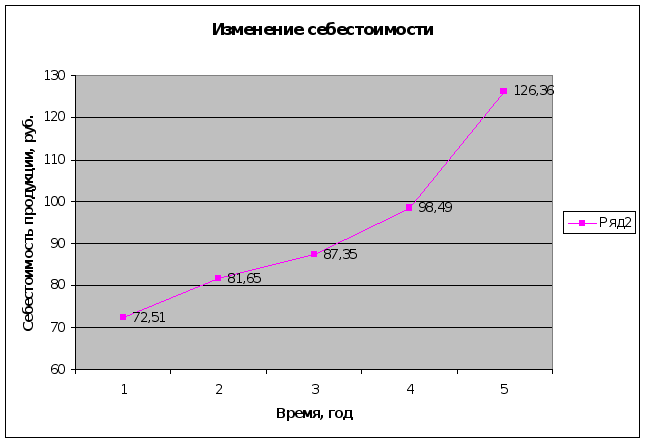
Рис.3.1 Изменение себестоимости «Колбаса «Московская»» за 2003-2007 гг.
Результаты проведенных расчетов позволяют сделать следующие выводы.
1. Средняя величина себестоимости производства колбасы «Московская», выпускаемых компанией ЗАО МПК «Мясной ряд» за период с 1.01.03г. по 1.01.07г. составила 93,27 руб. в год.
2. Средний темп роста равняется 114,90%, следовательно, это говорит о том, что:
- величина себестоимости производства колбасы «Московская» за период с 1.01.03г. по 1.01.07г. в среднем увеличивалась на (114,90-100)% 14,90% в год.
3. Так как в нашем примере средний темп прироста величины себестоимости производства колбасы «Московская», выпускаемых компанией ЗАО МПК «Мясной ряд» за период с 1.01.03г. по 1.01.07г. характеризуется положительным значением (14,90), что свидетельствует о ежегодном увеличении величины себестоимости производства колбасы «Московская» за наш период.
4. Абсолютный прирост показывает, что в наш период в среднем происходило увеличение величины себестоимости производства колбасы «Московская» на -13,46 руб. в год.
Таким образом, так как себестоимость производства колбасы «Московская», за период с 1.01.03г. по 1.01.0г увеличилась на
-13,46 руб. в год, можно сделать вывод о том, что предприятие не эффективно использует резервы возможного снижения себестоимости продукции и не в полной мере разрабатывает мероприятия по ее мобилизации, а значит, не эффективно использует материальные, трудовые и денежные ресурсы в процессе производства и сбыта продукции.
Заключение
Вопросы оценки и анализа себестоимости продукции, сопоставление ее значений с плановыми значениями занимают важное место в производственно - хозяйственной деятельности любого предприятия.
Анализ себестоимости по статьям затрат дает возможность установить динамику отдельных статей и ее влияние на себестоимость продукции. Результат анализа позволяет видеть, под влиянием каких факторов сформировался тот или иной уровень себестоимости, в какой мере эти факторы влияли на общую себестоимость, в каких направлениях необходимо вести борьбу за снижение себестоимости.
Себестоимость продукции относится к числу важнейших качественных показателей, отражающих все стороны хозяйственной деятельности предприятия (фирм, компаний), их достижения и недостатки. Уровень себестоимости связан с объемом и качеством продукции, использованием рабочего времени, сырья, материалов, оборудования, расходованием фонда оплаты труда и т. д. Себестоимость является основой определения цен на продукцию. Ее снижение приводит к увеличению суммы прибыли и уровня рентабельности. Чтобы добиваться снижения себестоимости надо знать ее состав, структуру и факторы ее динамики, методы калькуляции себестоимости. Все это является предметом статистического изучения при анализе себестоимости.
В расчетной части рассмотрели и использовали основные методы для расчета и вычисления показателей, характеризующие, уровень и динамику себестоимости продукции и на основе расчетных показателей сделали выводы.
В аналитической части провели статистический анализ динамики себестоимости производства колбасы «Московская», выпускаемых компанией ЗАО МПК «Мясной ряд» за период с 1.01.03г. по 1.01.07г.(руб.)
Анализ показал, что, себестоимость производства колбасы «Московская», выпускаемых компанией ЗАО МПК «Мясной ряд» за период с 1.01.03г. по 1.01.07г.увеличилась на -13,46 руб. в год.
Список используемой литературы
1. Годин А. М. Статистика: Учебник - 4-е изд., перераб. и доп. - М.: Издательско - торговая корпорация "Дашков и К0", 2006. - 492 с.
2. Головко Е.Л., Сидоров В.Г., Карминский А.М., Пересецкий А.А. Анализ рейтингов российских банков. Предпринт, 2002. М. Российская экономическая школа.
3. Гусаров В.М.Теория статистики: Учебн. Пособие для вузов. - М.:Аудит, ЮНИТИ, 2001. - 247 с.
4. Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики: Учебник. - 2-е изд., испр. и доп. - М.: ИНФРА - М, 2007. -416 с. - (Высшее образование).
5. Деньги, кредит, банки: учеб. Пособие для студентов вузов, обучающихся по направлениям "Экономика" и "Управление" / Е.И. Кузнецова; под ред. Н.Д. Эриашвили. - М.: ЮНИТИ - ДАНА, 2007. - 527 с.
6. Курс социально-экономической статистики: Учебник для вузов/Под ред. проф. М.Г.Назарова М.: Финстатинформ, ЮНИТИ-ДАНА, 2000 771 с.
7. Российский статистический ежегодник. 2007: Стат. Сб./Росстат.- М., 2007