Анализ эффективности использования основных средств предприятия на примере ОАО "Гомельдрев" ДОК и разработка основных направлений по повышению эффективности их использования
СЧЛ= ————————, (1)
2
где СЧЛ - сумма чисел лет выбранного организацией самостоятельно в пределах установленного диапазона срока полезного использования объекта;
Спи - выбранный организацией самостоятельно в пределах установленного диапазона срок полезного использования объекта.
При методе уменьшаемого остатка годовая сумма начисленной амортизации рассчитывается исходя из определяемой на начало отчетного года недоамортизированной стоимости (разности амортизируемой стоимости и суммы начисленной до начала отчетного года амортизации) и нормы амортизации, исчисленной исходя из срока полезного использования объекта и коэффициента ускорения, принятого организацией.
Производительный способ начисления амортизации объекта основных средств или нематериальных активов заключается в начислении организацией амортизации исходя из амортизируемой стоимости объекта и отношения натуральных показателей объема продукции (работ, услуг), выпущенной (выполненных) в текущем периоде, к ресурсу объекта.
Амортизационные отчисления рассчитываются производительным способом в каждом отчетном году по следующей формуле:
АС
AOt = ОПРt х ——————, (2)
n
Σ ОПРt
t=1
где AOt - сумма амортизационных отчислений в году t;
АС - амортизируемая стоимость объекта;
ОПРt - прогнозируемый в течение срока эксплуатации объекта объем продукции (работ, услуг) в году t;
t = 1, ..., n - годы срока полезного использования объекта.
Применение линейного, нелинейного или производительного способов начисления амортизации по объектам основных средств одного наименования предусматривает выделение их в отдельные подгруппы.
Амортизационные отчисления по объектам основных средств, используемым в предпринимательской деятельности, производятся на протяжении всего срока полезного использования: при нахождении объектов основных средств в эксплуатации; в простое, в том числе в связи с проведением ремонтов, продолжительностью до трех месяцев - путем ежемесячного включения амортизационных отчислений в издержки производства или обращения; при нахождении объектов основных средств в простое, в том числе в связи с проведением ремонтов, продолжительностью свыше трех месяцев; в запасе; на консервации свыше 1 года - линейным способом исходя из установленного нормативного срока службы с отнесением амортизационных отчислений на внереализационные расходы.
Амортизация по объектам основных средств, не используемым в предпринимательской деятельности, которые в отчетном месяце не эксплуатировались, начисляется за счет соответствующих источников линейным способом исходя из установленных нормативных сроков службы.
Амортизация по объектам основных средств, одновременно используемым в предпринимательской деятельности и в деятельности, не связанной с извлечением дохода, в каждой из этих частей начисляется линейным способом по нормам, рассчитанным исходя из установленных нормативных сроков службы и равных им сроков полезного использования.
Организация, избравшая в текущем году для начисления амортизации по отдельным амортизируемым объектам линейный способ на основе срока полезного использования, не достигающего установленного нормативного срока службы, либо нелинейный способ, вправе предусмотреть в своей учетной политике возможность единовременного перехода в течение отчетного года по решению руководителя или собственника только к линейному способу начисления амортизации исходя из сроков полезного использования, равных установленному нормативному сроку службы, по всем амортизируемым объектам в случае непредвиденного изменения условий производства и реализации продукции (работ, услуг), приводящего к появлению убытков.
Источник финансирования капитальных вложений производственного назначения, жилищного строительства, приобретения и создания нематериальных активов - амортизационный фонд формируется путем накопления включенных в себестоимость реализованной продукции (работ, услуг) сумм начисленной амортизации с учетом проведенной индексации.
Учет формирования и использования амортизационного фонда ведется на забалансовых счетах "Амортизационный фонд воспроизводства основных средств" и "Амортизационный фонд воспроизводства нематериальных активов".
По дебету перечисленных забалансовых счетов отражаются суммы, равные величине амортизационных отчислений в составе полной (с учетом коммерческих расходов) себестоимости реализованной продукции (работ, услуг).
Сумма амортизационных отчислений в составе полной себестоимости реализованной продукции (работ, услуг) рассчитывается умножением удельного веса суммы амортизации (с учетом индексации) в затратах на производство с учетом коммерческих расходов нарастающим итогом с начала отчетного года на полную себестоимость реализованной продукции (работ, услуг).
По кредиту забалансового счета "Амортизационный фонд воспроизводства основных средств" отражается использование средств амортизационного фонда, равное сумме фактически произведенных в отчетном периоде капитальных вложений производственного назначения.
При отсутствии прибыли, остающейся в распоряжении организации после уплаты налогов и других обязательных платежей в республиканский и местные бюджеты и государственные внебюджетные фонды, перерасход амортизационного фонда отражается организацией со знаком "минус" на соответствующих забалансовых счетах, а также в бухгалтерской отчетности.
В целях своевременного обеспечения экономически обоснованных условий воспроизводства основных средств, используемых в предпринимательской деятельности организаций, применяющих линейный способ начисления амортизации (как по всем, так и по отдельным объектам, кроме функционирующих у индивидуальных предпринимателей), допускается текущая индексация амортизационных отчислений. Индексация способствует избежанию резких колебаний величины амортизационных отчислений в результате периодической переоценки основных средств и ее влияния на изменение финансово-экономических показателей работы организаций по не зависящим от них причинам.
Право ежемесячной индексации амортизационных отчислений по объектам, используемым в предпринимательской деятельности, принимаемой в расчет при ценообразовании, предоставляется всем организациям, если уровень инфляции по индексу потребительских цен за предшествующий месяц к предыдущему месяцу составил не менее 2 процентов.
Сумма индексации амортизационных отчислений при формировании цен на производимую продукцию (работы, услуги) на каждый месяц рассчитывается исходя из индекса изменения цен на продукцию производственно-технического назначения за предшествующий месяц к декабрю предыдущего года.
Если уровень инфляции по индексу потребительских цен за предшествующий месяц не превысил 2 процентов, отражение суммы индексации в отчетном месяце при ценообразовании производится исходя из индекса изменения цен на продукцию производственно-технического назначения, использовавшегося при предыдущей индексации.
Применительно к основным средствам, состоящим на балансе организации на 1 января текущего года, отражение результатов индексации амортизационных отчислений в бухгалтерском учете производится ежемесячно исходя из начисленной за месяц суммы амортизации и индекса изменения цен на продукцию производственно-технического назначения за отчетный месяц по отношению к декабрю предыдущего года, публикуемого Министерством статистики и анализа Республики Беларусь в месяце, следующем за отчетным (вне зависимости от уровня потребительских цен).
При проведении переоценки на сумму индексации делается запись по дебету счета 88 "Фонды специального назначения" и кредиту счета 02 «Амортизация основных средств».
При превышении годовой суммы амортизационных отчислений, рассчитанной с учетом их ежемесячной индексации, над суммой амортизации, полученной по результатам переоценки основных средств, на величину превышения делается сторнировочная запись по дебету счетов 20 «Основное производство», 23 "Вспомогательные производства", 25 «Общепроизводственные расходы», 26 "Общехозяйственные расходы", 43 «Коммерческие расходы», 44 "Издержки обращения" в корреспонденции с кредитом счета 88 "Фонды специального назначения". Одновременно производится пересчет и корректировка суммы начисленного за год амортизационного фонда сторнировочной записью по дебету забалансового счета "Амортизационный фонд воспроизводства основных средств".
В случае, если сумма амортизации, исчисленная по результатам переоценки, превышает сумму фактически произведенных амортизационных отчислений с учетом индексации, размер амортизационного фонда не пересматривается.
Новое положение о порядке начисления амортизации основных средств предоставляет больше возможностей предприятию как в определении сроков полезного использования, так и в выборе способов начисления амортизации, возможности проводить гибкую амортизационную политику, но главное – отражение фактически сформированного амортизационного фонда. Однако, насколько действенным окажется новое положение покажет время.
Целью переоценки основных средств является приведение их балансовой стоимости в соответствие со складывающимся уровнем цен. Переоценка основных средств проводится по состоянию на 1 января каждого года, то есть исходя из уровня цен на эту дату с учетом изменений их реальной стоимости за период с 1 января прошлого года по 1 января отчётного года и одновременным отражением результатов переоценки в балансах хозяйственной деятельности организаций. Переоценке подлежат всё основные средства, числящиеся на балансе организации, независимо от их технического состояния (степени износа), как действующие, так и находящиеся в запасе (резерве на складе), консервации, основные средства, сданные в аренду или безвозмездное пользование, — здания (кроме жилищного фонда), сооружения, передаточные устройства, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий скот и прочие основные средства.
Подлежат переоценке также основные средства, подготовленные к списанию ввиду их физического или морального износа, но не оформленные в установленном порядке соответствующими актами.
Переоценка основных средств, сданных в аренду либо в безвозмездное пользование, осуществляется организацией, на балансе которой числится это имущество, по согласованию с другой стороной, участвующей в договоре аренды, безвозмездного пользования.
Не подлежат переоценке:
находящиеся в собственности организаций земельные участки, объекты природопользования;
библиотечные фонды;
объекты лизинга в период действия договора лизинга.
При переоценке изменяются: первоначальная стоимость (после переоценки называемая восстановительной стоимостью), остаточная стоимость и сумма износа основных средств. При этом процент износа не изменяется, то есть пропорциональное соотношение восстановительной стоимости, остаточной стоимости после переоценки и суммы износа после переоценки должно сохраниться таким же, как и до переоценки.
Восстановительная стоимость основных средств, установленная при переоценке, считается первоначальной стоимостью после ее отражения в бухгалтерском учете. Восстановительная стоимость каждого объекта основных средств определяется по усмотрению организации одним из методов:
методом прямого пересчета стоимости отдельных объектов в цены, сложившиеся на 1 января 2002 года на новые объекты, аналогичные оцениваемым и подтвержденные документально организацией, самостоятельно осуществляющей переоценку, или субъектами хозяйствования, занимающимися оценочной деятельностью (далее — метод прямой оценки);
методом индексации первоначальной стоимости отдельных объектов с применением коэффициентов (индексов) пересчета стоимости основных средств, дифференцированных по группам основных средств, периодам ввода в эксплуатацию (далее — индексный метод).
Кроме того, восстановительная стоимость импортированных основных средств, изготовленных зарубежными производителями, приобретенных за иностранную валюту, по усмотрению организации может быть определена либо методом прямой оценки, либо индексным методом, либо путем пересчета их первоначальной стоимости в иностранной валюте по курсу Национального банка Республики Беларусь по состоянию на 31 декабря 2001 года.
Для документального подтверждения восстановительной стоимости объектов при применении метода прямой оценки по состоянию на 1 января 2002 года могут быть использованы следующие документы и материалы:
справки о стоимости производства аналогичных видов основных средств от организаций-изготовителей (с учетом расходов по приобретению, доставке, монтажу и установке);
справки от торгующих организаций об уровне цен;
сведения об уровне цен на основные средства, опубликованные в средствах массовой информации и специальной литературе;
сведения об уровне цен на основные средства, опубликованные в информационном бюллетене «Цены и тарифы», издаваемом ежемесячно информационно-аналитическим центром по ценам научно-исследовательского экономического института Министерства экономики Республики Беларусь, либо представленные этим центром по запросу организации;
заключения о восстановительной стоимости зданий, сооружений и других объектов, входящих в состав основных средств, подготовленные субъектами хозяйствования, занимающимися оценочной деятельностью.
При применении метода прямой оценки могут быть использованы документально подтвержденные сведения о цене соответствующего объекта в иностранной валюте на дату переоценки, которая пересчитывается по курсу Национального банка Республики Беларусь на 31 декабря 2001 года.
При применении метода прямой оценки используются сведения об уровне цен на основные средства без учета налога на добавленную стоимость.
При применении метода прямой оценки для объектов, снятых с производства, цены и затраты на изготовление точной копии которых в современных условиях установить затруднительно, их восстановительная стоимость определяется как стоимость замещения, на основе восстановительной стоимости аналогичных выпускаемых машин, оборудования и других объектов. При этом за основу берется соотношение важнейших эксплуатационных характеристик ранее выпускавшихся и современных объектов.
Документы и материалы, являющиеся основанием для переоценки основных средств методом прямой оценки, сохраняются вместе с другими документами по переоценке.
Сумма износа основных средств определяется исходя из восстановительной стоимости, полученной в результате переоценки, и степени (процента) их износа по данным бухгалтерского учета до проведения переоценки по состоянию на 1 января 2001 года. Остаточная стоимость основных средств при переоценке определяется как разность между восстановительной стоимостью и переоцененной суммой износа.
Для проведения переоценки в организациях приказом руководителя создаются комиссии. Первичным документом по проведению переоценки основных средств является ведомость переоценки основных средств по состоянию на 1 января 2001 года.
Ведомость составляется на основании инвентаризационных описей, инвентарных карточек учета основных средств, технических паспортов и другой технической документации. В ведомости переоценки записи производятся отдельно по каждому объекту.
После окончания работ по переоценке составляется «Акт о результатах переоценки». Акт подписывается комиссией по переоценке основных средств и утверждается руководителем организации. Результаты переоценки отражаются в бухгалтерском учете по состоянию на 1 января 2009 года.
В условиях высокой инфляции возникает необходимость неоднократных переоценок основных фондов с целью определенной компенсации их обесценивания и ослабления некоторых негативных тенденций в структуре затрат. Анализ показывает, что основной причиной несовершенства действующей методики переоценки является использование коэффициентов, рассчитанных на основе изменения цен на продукцию машиностроения, имеющую лишь отдаленное соответствие номенклатуре активной части основных фондов предприятий, что в значительной мере искажает их переоцененную стоимость.
На практике приходится иметь дело со значительными ценовыми искажениями, при которых стоимость бывшего в употреблении либо полностью изношенного оборудования после переоценки вплотную приближается, а порой превышает цену нового аналогичного оборудования (станки, приборы, вычислительная техника, транспортные средства).
Изменение остаточной стоимости основных средств влияет на размер налога на недвижимость, в свою очередь сумма налога на недвижимость влияет на налогооблагаемую прибыль.
Обобщение опыта переоценки основных фондов в экономически развитых странах позволяет отметить, что преимущественной формой оценки основных фондов являются рыночные методы [29.30].
Руководство многих предприятий поняло преимущество планирования результатов переоценки и все чаще стало обращаться к независимым экспертам-оценщикам. Метод прямой оценки применяется к активам различных субъектов хозяйствования: банков в целом и их отдельных филиалов, крупнейших заводов республики и малых предприятий независимо от форм собственности. При этом возможна оценка как одного компьютера, или же сотен единиц различного оборудования так и целых заводов.
На ОАО «Гомельдрев» ДОК переоценка ведётся индексным методом. Но при его применении на предприятии сложилась ситуация, когда стоимость довольно старого отечественного станка, скорректированная путём переоценки, оказывается намного больше стоимости нового современного импортного оборудования.
Так, Белорусским обществом оценщиков, было проведено сравнительное исследование переоценки офисного оборудования несколькими методами [31]. Во-первых, такой вид активов присутствует практически у любого субъекта хозяйствования. Во-вторых, в силу своей высокой технологичности офисное оборудование подвержено быстрому функциональному (моральному) износу, выражающемся в большом уменьшении стоимости. В-третьих, коэффициенты (индексы) пересчета стоимости основных средств для него не отслеживаются, из-за чего при переоценке индексным методом необходимо использовать индекс группы 15. При этом по результатам переоценки более 1000 единиц офисного оборудования стоимость отдельной единицы в большинстве случаев оказалась завышенной в 2 и более раз. Подводя итоги этому исследованию были сделаны следующие выводы: при переоценке офисного оборудования индексным методом практически всегда (в 94%) результат не совпадает с результатами полученными методами прямой оценки, а в большинстве случаев превышение составляет 2 и более раз (1,4 – 5,7).
Таким образом, при формировании учетной политики предприятия необходимо уделить должное внимание выбору того или иного метода переоценки основных средств, так как завышение восстановительной стоимости влечет за собой увеличение себестоимости продукции и как следствие потерю конкурентоспособности.
1.3 Показатели и методика анализа эффективности использования основных средств
Оценку эффективности использования основных средств целесообразно начинать с оценки эффективности использования оборудования, как наиболее активной их части.
Оборудование – наиболее активная часть основных фондов. Возрастание его удельного веса считается прогрессивной тенденцией. В процессе анализа наряду с исчислением доли среднегодовой стоимости активной части промышленно-производственных основных фондов устанавливается количественная обеспеченность предприятия машинами и оборудованием, определяется их технический уровень и соответствие лучшим мировым образцам.
Устанавливается степень выполнения мероприятий по внедрению новой техники, способствующей повышению уровня механизации и автоматизации производства. Определяется доля прогрессивного оборудования в общем его количестве и по каждой группе машин и оборудования. Выясняется удельный вес стоимости автоматизированного оборудования и измерительных приборов, а также стоимость модернизированного оборудования и измерительных приборов в общей стоимости всего оборудования и измерительных приборов. По этим и другим показателям технического уровня основных фондов фактические данные сравниваются с плановыми.
Оборудование включает соответственно следующие главные составляющие: наличное, установленное и действующее. К наличному относится все имеющееся на предприятии оборудование независимо от того, где оно находится (в цехах, на складе) и в каком состоянии, к установленному - смонтированное и подготовленное к работе оборудование, находящееся в цехах, причем часть установленного оборудования может быть в резерве, на консервации, в плановом ремонте, модернизации. Действующее оборудование - это фактически работающее в отчетном периоде оборудование независимо от продолжительности.
Задача наиболее полного использования оборудования заключается в том, чтобы свести к минимуму количество неустановленного бездействующего оборудования. Сокращение количества неустановленного оборудования, ускорение ввода в действие новых машин повышает темпы наращивания производственных мощностей, способствует лучшему использованию средств производства. С этой целью необходимо сближение величин, характеризующих количество наличного, установленного и работающего оборудования.
Повышение эффективности использования работающего оборудования обеспечивается двумя путями: экстенсивным (по времени) и интенсивным (по мощности),
Показатели, характеризующие экстенсивный путь использования оборудования, - количество оборудования, в том числе доля бездействующих средств труда, отработанное время (машино-ч), коэффициент сменности работы оборудования, структура парка машин и станков.
Интенсивное использование оборудования характеризуется показателями выпуска продукции за 1 машино-ч (или на рубль), т.е. его производительностью.
Анализ экстенсивного использования оборудования связан с рассмотрением баланса времени его работы, которым включает следующие фонды времени: календарный, режимный, возможный, плановый и фактический.
Календарный фонд времени (максимально возможный) рассчитывается как произведение числа календарных дней в отчетном периоде на 24 ч и на количество единиц установленного оборудования. Таким образом, этот фонд времени определяется исходя из непрерывной круглосуточной работы всех единиц оборудования. В аналитических расчетах он не может быть использован, поскольку не отражает действительно возможного времени работы оборудования в связи с тем, что оно требует ремонта и не может эксплуатироваться все одновременно.
Фактический фонд - время, действительно затраченное на выпуск продукции, т.е, количество фактически отработанных машино-ч.
Совокупность фондов времени дает возможность проанализировать время работы оборудования. Так, сравнение календарного и режимного фондов времени позволяет установить возможности лучшего использования оборудования за счет повышения коэффициента сменности, а режимного и возможного - за счет лучшего использования оборудования путем сокращения затрат времени на ремонт в рабочее время. Уровень использования времени работы оборудования оценивают как в целом по предприятию, так и по цехам, конкретным машинам, поточным нитям, робототехническим комплексам и т.д.
Коэффициент сменности работы оборудования (Ксм), характеризующий экстенсивное его использование, рассчитывается как отношение суммы отработанных машино-смен в сутках ко всему количеству установленного оборудования (включая резервное и находящееся в плановом ремонте).
Этот коэффициент показывает, сколько смен проработала единица оборудования. Чем он выше, тем больше оборудования работает в течение суток и тем больше выпускается продукции.
В процессе анализа изучаются также данные о максимальном среднесменном съеме продукции с единицы оборудования. Это позволяет видеть наивысшие достижения и возможности роста производительности отдельных единиц и групп оборудования. Анализируют динамику среднего съема продукции с единицы оборудования. Это даёт возможность установить тенденцию изменения производительности каждой единицы оборудования. Сравнивают фактически достигнутый уровень его производительности с технической мощностью и паспортной.
Под производственной мощностью предприятия понимается максимально возможный выпуск продукции при достигнутом и намеченном уровне техники, технологии, форм организации трудя и производства с учетом прогрессивных норм трудовых затрат и в условиях наиболее эффективного использования всех средств производства. Таким образом, производственная мощность - максимально потенциальная возможность выпуска продукции данным предприятием за отчетный период.
Производственная мощность не является какой-то постоянной величиной, она изменяется вместе с совершенствованием техники, технологии и организации производства.
Производственная мощность предприятия рассчитывается на основании технических норм выработки или проектных показателей производительности оборудования, агрегатов, машин, установок и использования площадей, трудоемкости изделий, норм выхода продукции из сырья с учетом применения самой передовой технологии и самой совершенной организации производства и труда.
Для предприятий с непрерывным процессом производства - число календарных дней в году по 24 рабочих часа в сутки за вычетом времени, необходимого для проведения капитальных и планово-предупредительных ремонтов и технологических остановок оборудования и агрегатов, если эти остановки не входят в нормы работы техники;
Для предприятий с прерывным процессом производства - календарный фонд времени работы оборудования, исходя из соответствующей сменности и установленной продолжительности смен в часах за вычетом времени, необходимого для проведения капитальных и планово-предупредительных ремонтов, времени выходных и праздничных дней, сокращения рабочего времени в предпраздничные дни,
По новым предприятиям и объектам, введенным в действие, но не освоившим проектные мощности, в расчетах принимается мощность по утвержденному проекту (при необходимости пересчитанная по номенклатуре и ассортименту продукции планового периода).
Анализ использования всего производственного потенциала предприятия проводится по данным планового и отчетного балансов производственных мощностей, которые составляются в натуральных показателях и в стоимостном выражении в сопоставимых ценах по всей выпускаемой продукции.
Плановый (фактический) коэффициент использования производственной мощности определяется как отношение планируемого (фактического) годового выпуска продукции к среднегодовой мощности.
Сравнение фактического коэффициента использования производственной мощности с плановым и за предшествующий год позволяет установить изменение степени использования производственных мощностей, причины этих изменений. Низкий коэффициент использования производственной мощности свидетельствует о наличии неиспользованных возможностей увеличения выпуска продукции без ввода дополнительных мощностей и новых капитальных вложений. Повысить этот коэффициент можно в результате выполнения плана технического и организационного развития производства, повышения коэффициента сменности, ликвидации узких мест в производстве, уменьшения простоев оборудования, улучшения организации труда, обеспечения сырьем, материалами, комплектующими.
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности.
Коэффициент износа (Ки) определяется как отношение суммы износа к первоначальной стоимости основных средств:
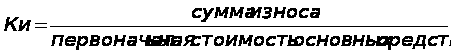 (3)
Коэффициент годности (Кг) – это отношение их остаточной стоимости к первоначальной:
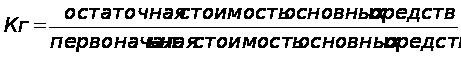 (4)
Обобщающую оценку движения основных фондов дают коэффициенты обновления, выбытия, прироста и воспроизводства, которые также характеризуют техническое состояние основных средств.
Коэффициент обновления (Ко) отражает интенсивность обновления основных фондов и исчисляется следующим образом:
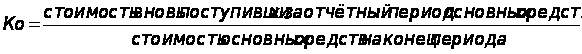
Коэффициенты обновления целесообразно рассчитывать по всем основным фондам, промышленно-производственным, активной их части, отдельным группам промышленно-производственных основных фондов и основным видам оборудования. Их также можно рассчитывать отдельно по всем поступившим основным фондам и отдельно по введенным в действие. В последнем случае такой коэффициент следует назвать коэффициентом ввода (Кв).
При проведении анализа необходимо сравнить коэффициент обновления по активной части с коэффициентом обновления по всем основным фондам (промышленно-производственным) и выяснить, за счёт какой части основных фондов в большей степени происходит её обновление. Более высокий коэффициент обновления по активной части, чем по всем основным фондам, покажет, что их обновление на предприятии осуществляется как раз за счёт активной части и положительно при прочих равных условиях повлияет на показатель фондоотдачи.
Обновление основных фондов может происходить как за счёт приобретения новых, так и за счёт модернизации имеющихся, что более предпочтительно, поскольку в этом случае сохраняется овеществлённый труд в конструктивных элементах и узлах, не подлежащих замене.
Обновление техники характеризует также коэффициент автоматизации (Кавт), рассчитываемый по формуле:
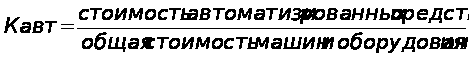 (6)
Коэффициент выбытия (Квыб) характеризует степень интенсивности выбытия основных фондов из сферы производства и рассчитывается как: (7)
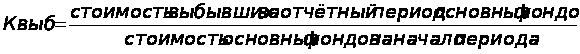
Коэффициенты выбытия целесообразно рассчитывать по всем основным фондам, промышленно-производственным фондам, активной их части, отдельным группам промышленно-производственных основных фондов и основным видам оборудования. Их также можно рассчитывать отдельно по всем выбывшим основным фондам и отдельно по ликвидированным. В последнем случае такой коэффициент следует назвать коэффициентом ликвидности (Кликв).
При проведении анализа необходимо сравнить коэффициент выбытия по активной части с коэффициентом выбытия по всем основным фондам (промышленно-производственным) и выяснить, за счёт какой части происходит её выбытие. Более высокий коэффициент выбытия по активной части, чем по всем основным фондам, покажет, что их выбытие на предприятии осуществляется как раз за счёт активной части и отрицательно при прочих равных условиях повлияет на показатель фондоотдачи.
Коэффициент прироста (Кпр) характеризует уровень прироста основных фондов или отдельных его групп за определённый период и рассчитывается:
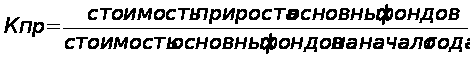 (8)
Методика сравнительного анализа коэффициента прироста аналогична методикам анализа коэффициентов обновления и выбытия основных фондов.
Фондоотдача – важнейший обобщающий показатель эффективности использования основных фондов. Существует взаимосвязь фондоотдачи с производительностью труда и фондовооружённостью:
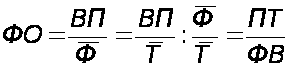 (9)
где
 - фондоотдача
 - объём продукции
 - среднегодовая
стоимость
промышленно-производственных
основных средств
 - среднесписочная
численность
работающих
 - производительность
труда
 -
фондовооружённость
2 Оценка эффективности использования основных средств на ОАО «Гомельдрев» ДОК
2.1 Технико-экономическая характеристика предприятия
Гомельский деревообрабатывающий комбинат (в дальнейшем ДОК) входит в состав ОАО «Гомельдрев», как филиал ОАО в соответствии с Уставом ОАО «Гомельдрев», являясь головным предприятием, без права юридического лица, которому подчиняются филиалы: фанеро-спичечный комбинат, леспромхоз, Злынковская мебельная фабрика.
ДОК осуществляет свою