Анализ эффективности использования основных средств предприятия на примере ОАО "Гомельдрев" ДОК и разработка основных направлений по повышению эффективности их использования
Предметом деятельности ДОКа является производство пиломатериалов, мебельных заготовок, мебели, строительных деталей, багета и изделий из него, фурнитуры мебельной и столярной, металлоизделий, металлоконструкций и другие виды деятельности, предусмотренные Уставом ОАО.
Основной целью функционирования является деятельность, направленная на получение прибыли, удовлетворение социальных и экономических интересов трудового коллектива.
ДОК от имени Общества заключает договоры и несет отвественность за их выполнение в пределах закрепленного за ним имущества.
ДОК от имени ОАО «Гомельдрев» выступает истцом и ответчиком в судах и арбитражах.
Акционеры , работающие на ДОКе, имеют права и несут обязанности в соответствии с Уставом Общества и законодательством Республики Беларусь. Порядок разрешения внутрихозяйственных споров определяется Обществом.
Для осуществления своей деятельности ДОК наделяется ОАО «Гомельдрев» имуществом, оборотными средствами и материальными ресурсами. Имущество ДОКа образуется как за счет средств, передаваемых Обществом, так и за счет прибыли от хозяйственной деятельности ДОКа и других источников. Имущество ДОКа является собственностью ОАО «Гомельдрев» и принадлежит ДОКу на праве владения, пользования и распоряжения в пределах, установленных Уставом ОАО «Гомельдрев». Расчеты с бюджетом ДОК производит самостоятельно в соответствии с законодательством Республики Беларусь. Отношение ДОКа с коммерческими и некоммерческими организациями, гражданами строятся на основе договора.
ДОК самостоятельно организует снабжение и сбыт производимой продукции. Источником формирования финансовых ресурсов ДОКа является прибыль, амортизационные отчисления, банковский кредит. Полученная ДОКом прибыль является собственностью ОАО «Гомельдрев» и распределяется по целевому назначению собранием акционеров, а в пределах между собраниями – наблюдательным советом ОАО «Гомельдрев». Конкретное использование чистой прибыли ДОКа определяется в соответствии со сметой, утвержденной генеральным директором ОАО «Гомельдрев».
ДОК несет полную ответственность за соблюдение кредитных договоров и расчетной дисциплины.
ДОК разрабатывает единую для всех структурных подразделений и филиалов политику цен на отпускаемую готовую продукцию.
ДОК осуществляет оперативный и бухгалтерский учет результатов своей деятельности, ведет статистическую отчетность по своему предприятию.
Контроль за финансовой и хозяйственной деятельностью ДОКа осуществляет ревизионная комиссия и контрольно-ревизионная группа Общества. По решению наблюдательного совета и дирекции может проводится аудиторская проверка деятельности ДОКа.
Прекращение деятельности филиала может осуществляться путем его реорганизации (слияние, присоединение, разделение, выделение) или ликвидация. ДОК может быть ликвидирован в случаях, предусмотренных законодательством Республики Беларусь. Решение о реорганизации принимается собранием акционеров.
ДОК за 2009 год выпустил продукции в действующих ценах на сумму 27415 млн.руб., темпы роста составили 126б,07%, выручка от реализации продукции составила 5996 млн.руб., темпы роста 115,4 % ( см. таблицу 1 ).
Таблица 1. - Основные технико-экономические показатели ДОКа за 2008-2009гг
| Показатели | 2008г. | 2009г. | Отклонения (+,-) | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Обьем продукции в действующих ценах, млн.р | 21746 | 27415 | +5669 | 126,07 |
| 2.Объем продукции в сопоставимых ценах, млн.р | 26618 | 27754 | +1135 | 104,26 |
| 3.Выручка от реализации продукции(нетто),млн.р. | 38846 | 44842 | +5996 | 115,4 |
| 4.Затраты на производство и реализацию продукции, млн.р. | 38687 | 45675 | +6988 | 118,1 |
| 5.Прибыль(убыток) от реализации продукции, млн.р. | 2704 | 2399 | -305 | 88,7 |
| 6. Балансовая прибыль(убыток), млн. руб. | 1164 | 544 | -620 | 46,7 |
| 7.Среднегодовая стоимость ППОФ, млн.р. | 50350 | 65053 | +14703 | 129,2 |
| 8.Материальные затраты, млн. р. | 24171 | 25928 | +1757 | 107,3 |
| Окончание таблицы 1 | ||||
| А | 1 | 2 | 3 | 4 |
| 9.Среднесписочная численность работников ППП, чел. | 3672 | 3335 | -337 | 90,8 |
| 10. Фондоотдача ОПФ, руб. (стр.1/стр.7) | 0,432 | 0,421 | -0,011 | 97,5 |
| 11.Материалоотдача, руб. (стр.1/стр.8) | 0,899 | 1,057 | +0,3158 | 117,6 |
| 12.Среднегодовая производительность одного работника, млн. р. (стр.2/стр.9) | 7,25 | 8,32 | +1,07 | 114,7 |
| 13.Рентабельность реализованной продукции, % (стр.5/стр.4)*100 | 6,9 | 5,2 | -1,7 | 75,4 |
| 14.Рентабельность продаж, % (стр.5/стр.3)*100 | 6,9 | 5,3 | -1,6 | 76,8 |
Оценивая технико-экономические показатели ДОКа за 2008-2009г. можно отметить следующие моменты: объем продукции в действующих ценах в отчетном году, по сравнению с предыдущим, вырос в 1,26 раза; затраты на производство и реализацию продукции – в 1,18 раза. В отчетном году прибыль от реализации продукции уменьшилась на 305 млн. руб. и составила 2399 млн. руб.
Численность ППП снизилась по сравнению с предыдущим годом на 337 человек.
В отчетном году по сравнению с базисным увеличилась материалоотдача, а фондоотдача и показатели рентабельности снизилсь. Среднегодовая производительность одного работника в отчетном году увеличилась на 1,07 млн. руб. и составила 8,32 млн. руб...
Проведем анализ платежеспособности предприятия на основе показателей ликвидности баланса (см. таблицу 2).
Таблица 2
Расчет показателей платежеспособности предприятия (2009 г.)
| Показатели | 2008г. | 2009г. | Изменения (+,-) | ||
| Расчет показателя | Уровень показателя | Расчет показателя | Уровень показателя | ||
| А | 1 | 2 | 3 | 4 | 5 |
| 1.Текущие активы | 11806 | 18490 | +6684 | ||
| 1.1 Запасы | 9975 | 14490 | +4515 | ||
| 1.2 Налоги по приобретенным ценностям | 339 | 461 | +122 | ||
| 1.3 Дебиторская задолженность | 1352 | 3241 | +1889 | ||
| Окончание таблицы 2 | |||||
| А | 1 | 2 | 3 | 4 | 5 |
| 1.4 Краткосрочные капитальные вложения | - | - | - | ||
| 1.5 Денежные средства | 83 | 133 | +50 | ||
| 1.6 Прочие оборотные активы | 57 | 165 | +108 | ||
| 2. Текущие пассивы | 6567 | 9600 | +3033 | ||
| 2.1 Заемные средства | 848 | 2155 | +1307 | ||
| 2.2 Кредиторская задолженность | 6095 | 8795 | +2700 | ||
| 2.3 Инновационный фонд | - | - | - | ||
| 2.4 Доходы будущих периодов | - | - | - | ||
| 2.5 Фонды потребления | -410 | -1350 | -940 | ||
| 2.6 Резервы предстоящих расходов и платежей | 34 | - | - | ||
| 2.7 Прочие краткосрочные обязательства | - | - | - | ||
| 3. Показатели платежеспособности | |||||
| 3.1 Коэффициент текущей ликвидности | 11806/6567 | 1,80 | 18490/ 9600 | 1,92 | +0,12 |
| 3.2 Коэффициент критической ликвидности | 83+1352/ 6567 | 0,22 | 133+3241/ 9600 | 0,35 | +0,13 |
| 3.3 Коэффициент абсолютной ликвидности | 83/6567 | 0,012 | 133/9600 | 0,013 | +0,001 |
Проанализировав данные таблицы 2 можно увидеть незначительный рост всех показателей платежеспособности, что является положительным моментом на предприятии.
Исследуем состав, структуру и динамику общего капитала ДОКа за 2008 – 2009гг. (см. таблицу 3).
Таблица 3 - Исходные данные для оценки состава, структуры и динамики общего капитала предприятия за 2008-2009гг
| Состав капитала | 2008г. | 2009г. | Изменения за год | Темп роста, % | |||
| Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Общий капитал | 50542 | 100 | 65114 | 100 | +14572 | - | 128,83 |
| 1.1. Основной капитал (внеоборотные активы) | 28621 | 56,63 | 31836 | 48,89 | +3215 | -7,74 | 111,23 |
| 1.2. Оборотный капитал (оборотные активы) | 11806 | 23,36 | 18490 | 28,40 | +6684 | +5,04 | 156,62 |
| 1.2.1. Материальные оборотные средства | 9975 | 19,74 | 14490 | 22,25 | +4515 | +2,51 | 145,26 |
| 1.2.2. Денежные средства и краткосрочные финансовые вложения | 83 | 0,16 | 133 | 0,21 | +50 | +0,05 | 160,24 |
| 1.2.3. Прочие оборотные активы | 57 | 0,11 | 165 | 0,25 | +108 | +0,14 | 289,47 |
Из таблицы 3 видно, что общая сумма средств предприятия в 2009г. по сравнению с 2008г. увеличилась на 14572 млн. . руб. или 1,28 раза. . В общей структуре капитала предприятия произошли незначительные изменения, так удельный вес основного капитала в 2009г. по сравнению с 2008г. снизился на 7,74 п.п. Но тем не менее сумма основного капитала по-прежнему превышает сумму оборотного капитала (в 2009г. – на 13346 млн. руб.).
Проводя анализ основных технико-экономических показателей предприятия, проведем также анализ финансовой устойчивости предприятия (см. таблицу 4).
Таблица 4 - Динамика абсолютных показателей финансовой устойчивости предприятия
| Показатели | 2008г. | 2009г. | Отклонения |
| А | 1 | 2 | 3 |
| 1. Собственный капитал | 29114 | 33827 | +4713 |
| 2. Долгосрочный заемный капитал | 848 | 2155 | +1307 |
| Продолжение таблицы 4 | |||
| А | 1 | 2 | 3 |
| 3. Краткосрочный заемный капитал | 3671 | 5928 | +2257 |
| 4. Основной капитал | 28621 | 31836 | +3215 |
| 5. Наличие собственных средств для формирования запасов (стр1-стр4) | +493 | +1991 | +1498 |
| 6. Наличие собственных и долгосрочных заемных средств для формирования запасов | -355 | +4146 | +4501 |
| 7. Наличие собственных долгосрочных и краткосрочных заемных средств для формирования запасов (стр1+стр2+стр3-стр4) | 3316 | 10074 | +6758 |
| 8. Запасы | 9975 | 14490 | +4515 |
| 9. Обеспеченность запасов собственными средствами (стр5-стр8) | -9482 | -12499 | -21981 |
| 10. Обеспеченность запасов собственными и долгосрочными заемными средствами (стр6-стр8) | -10330 | -10344 | -20674 |
| 11. Обеспеченность запасов общей суммой средств | -6659 | -4416 | -11075 |
Таблица позволяет оценить финансовое состояние ДОКа как неустойчивое, т.е возможны сбои в финансовой системе предприятия, нарушение платежеспособности... На предприятии наблюдается катастрофическая нехватка средств для формирования запасов, несмотря на то, что в 2009 году по сравнению с 2008 годом сумма краткосрочного заемного капитала увеличилась на 2257 тыс. руб
Также для оценки финансовой устойчивости предприятия рассчитаем следующие коэффициенты:
▪ коэффициент независимости (автономии) = Собственный капитал / Общий капитал
К2001= 29114/50542=0,6; К2002 = 33827/65114=0,52
▪ коэффициент соотношения заемных и собственных средств = Заемный капитал / Собственный капитал
К2001 = 848/29114=0,29; К2002 = 2155/33827=0,06
▪ коэффициент соотношения мобильных и иммобилизованных средств = Оборотный капитал / Основной капитал
К2001 = 11806/28621=0,41; К2002 = 18490/31836=0,58
▪ коэффициент маневренности = Собственный оборотный капитал / Собственный капитал + Долгосрочный заемный капитал
К2001 = -355/28266= -0,012; К2002 = 4146/35982= 0,115
▪ коэффициент мобильности всех средств предприятия = Оборотный капитал / Общий капитал
К2001 = 11806/50542=0,23 К2002 = 18490/65114=0,28
▪ коэффициент мобильности оборотных средств = Денежные средства + Краткосрочные финансовые вложения / Оборотный капитал
К2001 = 83/11806=0,007; К2002 = 133/18490=0,007
▪ коэффициент обеспеченности запасов собственными источниками их формирования = Собственный оборотный капитал + Долгосрочный заемный капитал – Основной капитал / Запасы
К2001 = 493-28621/9975= -2,79;
К2002 = -1991-31836/14490= -2,06
▪ коэффициент имущества производственного назначения = Основные средства + Незавершенные капитальные вложения + Долгосрочные финансовые вложения + Запасы / Общий капитал
К2001 = 75301+1488+14+9975/50542=1,72
К2002 = 86925+869+20+14490/65114=1,75
Оценивая полученные результаты можно сказать, что финансовое состояние предприятия крайне тяжелое. Значения большинства рассчитанных коэффициентов уже перешагнули свою критическую отметку и продолжают снижаться. Можно сделать вывод, что на предприятии складывается кризисная ситуация. Значение коэффициента обеспеченности собственными оборотными средствами в 2001г. и 2002г. вообще имеет отрицательное значение! Это говорит об отсутствии на предприятии собственных средств для формирования текущих активов, а учитывая рост в 2001г. суммы текущих активов в 1,6 раза (см. таблицу 2) можно сказать, что перед предприятием постоянно стоит проблема поиска средств на финансирование оборотного капитала.
2.2 Анализ состава, структуры и технического состояния основных средств
Состав, структуру и динамику основных средств на ДОКе представим в виде следующих таблиц 5,6: (данные взяты из форм 11-ОС)
Таблица 5 - Данные для анализа состава, структуры и динамики основных фондов на ДОКе ( 2009г.)
| Показатели | На начало года | На конец года | Изменение за год | Темп роста, | |||
| Тыс. руб. | уд. вес, % | Тыс. руб. | уд. вес, % | Тыс. руб. | уд. Вес п.п. | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Промышленно-производственные основные фонды (ППОФ), тыс. руб. | 58900969 | 94,02 | 71205331 | 93,30 | +12304362 | -0,72 | 120,89 |
| 2. Основные средства других производственных отраслей, тыс. руб. | 58097 | 0,09 | 76830 | 0,10 | 18733 | +0,01 | 132,24 |
| 3. Основные средства непроизводственных отраслей, тыс. руб. | 3695034 | 5,89 | 5039653 | 6,60 | +1344619 | +0,71 | 136,39 |
| Итого | 62654100 | 100 | 76321814 | 100 | 13667714 | Х | 121,81 |
Данные таблицы показывают, что стоимость основных фондов предприятия увеличилась за год на 13667714 тыс. руб., в т.ч. за счёт ППОФ – на 12304362 тыс. руб., а за счет увеличения стоимости основных непроизводственных фондов – стоимость основных средств предприятия выросла на 1344619 тыс. руб. Стоимость ППОФ других отраслей увеличилась на конец года по сравнению с началом на 18733 тыс. руб.. Произошло снижение удельного веса ППОФ на 0,72 п.п. при одновременном увеличении удельного веса основных средств непроизводственных отраслей на 0,7 п.п. Удельный вес основных средств других производственных отраслей незначительно вырос ( на 0,01 п.п.).
ППОФ занимают наибольший удельный вес в составе основных средств предприятия и непосредственно связаны с выпуском продукции. ППОФ неоднородны по своему натурально- вещественному составу и подразделяются на виды. Одна часть ППОФ непосредственно воздействует на предмет труда и является активной, другая часть создает необходимые условия для труда и является пассивной.
Таблица 6 - Состав, структура и динамика основных фондов предприятия ( 2009г)
| Группы основных фондов и их наименования | На начало года | На конец года | Изменение за год | Темп роста, % | |||
| сумма, тыс. руб. | уд. вес,% | сумма, тыс. руб. | уд. вес,% | сумма, тыс. руб. | уд. вес, п.п. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Промышленно-производстве нные основные средства | 58900969 | 94,01 | 71205331 | 93,2 | +12304362 | -0,81 | 120,89 |
| 1.1 Здания | 23755009 | 37,92 | 31454149 | 41,22 | +7699140 | +3,3 | 132,41 |
| 1.2 Сооружения | 1690053 | 2,69 | 2235912 | 2,93 | +545859 | +0,24 | 132,9 |
| 1.3 Передаточные устройства | 1101989 | 1,76 | 1656289 | 2,17 | +554300 | +0,41 | 150,3 |
| 1.4 Машины и оборудование | 30078719 | 48,0 | 32670965 | 42,81 | +2592246 | -5,19 | 108,62 |
| 1.4.1 Силовые машины и оборудование | 1136275 | 1,82 | 1312600 | 1,72 | +176325 | -0,1 | 115,52 |
| 1.4.2 Рабочие машины и оборудование | 27809264 |
44,38 |
29966250 |
39,26 |
+2156986 |
-5,12 |
107,76 |
| 1.4.3 Измерительные и регулирующие приборы, устройства и лабораторное оборудование | 188382 | 0,3 | 269006 | 0,35 | +80024 | 0,05 | 142,8 |
| 1.4.4 Вычислительная техника | 825484 | 1,32 | 965389 | 1,26 | 139905 | -0,06 | 116,95 |
| 1.5 Транспортные средства | 3115202 | 3,38 | 2948284 | 3,86 | +833082 | +0,48 | 139,38 |
| 1.6 Инструмент, производственный и хозяйственный инвентарь и другие виды основных средств | 153213 | 0,24 | 228540 | 0,29 | +75327 | +0,05 | 149,16 |
| 2. Производственные основные фонды других отраслей | 58097 | 0,09 | 77830 | 0,10 | +19733 | +0,01 | 133,96 |
| 3. Непроизводственные основные фонды | 3695035 | 5,9 | 5039653 | 6,7 | +1344619 | +0,8 | 136,39 |
| ВСЕГО основных фондов | 62654100 | 100 | 76321814 | 100 | 13667714 | Х | 121,81 |
Данные таблицы показывают, что стоимость ППОФ увеличилась за год на 12304362 тыс. руб., темп роста составил 120,89%. При этом произошли некоторые структурные изменения – уд. вес зданий, сооружений, передаточных устройств незначительно увеличился на 3,3, 0,24, 0,41 п.п. соответственно; уд. вес машин и оборудования в свою очередь снизился на 5,19 п.п. По основному составляющему ППОФ, машинам и оборудованию, наблюдается увеличение стоимости – на 2592246 тыс.р., темп роста составил 108,62%, что можно назвать положительным моментом. В целом темп роста по всем основным фондам составил 121,81%, стоимость возросла за год на 13667714 тыс. р.
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности. Коэффициенты износа и годности рассчитываются как на начало периода, так и на конец (отчётную дату). Чем ниже коэффициент износа (выше коэффициент годности), тем лучше техническое состояние, в котором находятся основные фонды.
По ДОКу данные о степени изношенности основных средств приведены в таблице 7:
Таблица 7 – Анализ изношенности основных средств ( 2009г)
| Показатели | Единица измерения | На начало года | На конец года | Изменение за год (+,-) |
| А | 1 | 2 | 3 | 4 |
| 1. Первоначальная стоимость основных средств | млн. руб. | 86835 | 87016 | +181 |
| 2. Износ основных средств за время их эксплуатации | млн руб. | 56760 | 55335 | -1425 |
| 3. Степень изношенности основных средств | % | 65,36 | 63,59 | -1,77 |
| 4. Степень годности основных средств | % | 34,64 | 36,41 | +1,77 |
Несмотря на то, что на конец года стоимость основных средств увеличилась на 181 млн.руб сумма износа за год снизилась на 1425 млн. руб., степень изношенности основных фондов снизилась на 1,77 пр.п., соответственно степень годности увеличилась на 1,77 пр.п., что оценивается как общее улучшение их технического состояния.
Подводя итоги можно отметить, что стоимость основных фондов предприятия увеличилась за год на 181 млн. руб., в т.ч. за счёт ППОФ – на 12304 млн. руб.,(темпы роста составили 121,81% и 120,89% соответственно), а за счет увеличения стоимости основных непроизводственных фондов – стоимость основных средств предприятия увеличилась на 1344 млн. руб. Произошло снижение удельного веса ППОФ на 0,81 п.п. при одновременном увеличении удельного веса основных средств непроизводственных отраслей на 0,8 п.п. Удельный вес основных средств других производственных отраслей увеличился на 0,01 п.п.. По основному составляющему ППОФ, машинам и оборудованию, наблюдается увеличение стоимости – на 2592 млн.р., темп роста составил 108,62%, что можно назвать положительным моментом. Сумма износа за год снизилась на 1425 млн. руб., степень изношенности основных фондов снизилась на 18,09 пр.п., соответственно степень годности увеличилась на 18,09 пр.п, и составляет 27,5%(степень износа, соответственно, 72,5%).
2.3 Анализ движения основных средств и интенсивности их обновления
Далее, чтобы изучить динамику основных фондов, выделим активную часть промышленно-производственных основных фондов.
Составим таблицу 8. Анализируя полученные результаты , можно отметить, что стоимость основных средств ДОКа увеличилась на 13667714 тыс. р., в том числе промышленно производственных основных фондов – на 12304362 тыс. р., их активной части – на 4054956 тыс. р. Производственные основные фонды других отраслей увеличились в сумме на 18733 тыс. р., а непроизводственные основные фонды – на 1344619 тыс. р. Т. е. значительное увеличение стоимости наблюдается как по основным фондам в целом, так и по отдельным их подразделениям, но при весьма низком введении фондов в действие. Эта разница образуется за счёт проведенной в 2009 году переоценки, весьма значительной по своей сумме. Следовательно, на следующем этапе целесообразно учесть сумму переоценки и изучить наличие и динамику основных средств без её влияния.
Рассмотрим ситуацию с движением основных средств без влияния переоценки, для чего составляем таблицу 9.
Из данных таблицы 9 следует, что, без влияния переоценки, сумма основных средств предприятия снизилась на 9,51 п.п. ввиду превышения выбытия над поступлением на 6584685 тыс.руб. Стоимость промышленно-производственных основных фондов снизилась на 10,68 п.п., производственных основных фондов других отраслей – осталась без изменений с одновременным увеличением стоимости непроизводственных основных фондов на 9,04 п.п
Таблица 8 - Наличие, движение и динамика основных средств ДОКа в 2009 году
| Основные фонды | Наличие на начало года, тыс. руб. | Поступление за год, тыс. руб. | Выбыло за год, тыс. руб. | Наличие на конец года, тыс. руб. | Превышение поступления над выбытием, тыс. руб. | Темп роста, % | ||
| всего | в том числе введено новых основных фондов | всего | в том числе ликвидировано | |||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Промышленно-производствен ные основные фондыв том числе: | 58900969 | 21321675 | 2432501 | 9017313 | 460946 | 71205331 | 12304362 | 120,1 |
| 1.1 Активная часть промышленно-производственных основных фондов | 33449123 | 10728197 | 88429 | 6673241 | 460946 | 37504079 | 4054956 | 112,1 |
| 2. Производственные основные фонды других отраслей | 58097 | 18733 | — | — | — | 77830 | 18733 | 133,9 |
| 3. Непроизводственные основные фонды | 3695034 | 1498748 | — | 154129 | — | 5039653 | 1344619 | 136,4 |
| Всего | 62654100 | 22839156 | 2432501 | 15690427 | 460946 | 76322814 | 13667714 | 121,8 |
Таблица 9 - Наличие, движение и динамика основных средств ДОКа в 2009 году (без влияния переоценки)
| Основные фонды | Наличие на начало года, тыс. руб. | Поступление за год, тыс. руб. | Выбыло за год, тыс. руб. | Наличие на конец года, тыс. руб. | Превышение поступления над выбытием, тыс. руб. | Темп роста, % (без влияния переоценки) | ||||
| всего | в том числе введено новых основных фондов | дооценка | всего | в том числе ликвидировано | восстановительная стоимость | стоимость без учёта переоценки | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Промышленно-производственные основные фонды в том числе: | 58900969 | 21321675 | 2432501 | 18595423 | 9017313 | 460946 | 71205331 | 52609908 | -6584812 | 89,32 |
| 2. Производственные основные фонды других отраслей | 58097 | 18733 | — | 18733 | — | — | 77830 | 58097 | — | 100 |
| 3.Непроизводственные основные фонды | 3695034 | 1498748 | — | 1010378 | 154129 | — | 5039653 | 4029275 | -154129 | 109,04 |
| Всего | 62654100 | 22839156 | 2432501 | 1790243 | 9017186 | 460946 | 76322814 | 56697280 | -6584685 | 90,49 |
При проведении анализа коэффициенты обновления, выбытия и прироста основных фондов следует рассматривать взаимосвязано. Привлекая дополнительные данные, целесообразно выяснить, осуществляется ли обновление основных фондов за счёт нового строительства или модернизации, замены старого оборудования на новое, более высоко производительное, и сделать соответствующий вывод об эффективности применения основных фондов.
По ДОКу данные о степени обновления, выбытия и прироста основных фондов сформированы на основании ф.№11(приложение Е) в таблице 10:
Таблица 10 – Анализ степени обновления, выбытия и прироста основных фондов
| Коэффициенты | Расчёт | Уровень коэффициентов |
| А | 1 | 2 |
| 1. Обновления всех основных фондов: | ||
| - по всем поступившим (Ко) | 2726252/56697280 | 0,048 |
| - по введённым в действие (Кв) | 2432501/56697280 | 0,0429 |
| 2. Обновления промышленно-производственных основных фондов: | ||
| - по всем поступившим (Ко) | 2726252/56697280 | 0,048 |
| - по введённым в действие (Кв) | 2432501/56697280 | 0,0429 |
| 3. Обновления активной части промышленно-производственных основных фондов | ||
| - по всем поступившим (Ко) | 10728197/37504079 | 0,286 |
| - по введённым в действие (Кв) | 884291/37504079 | 0,0236 |
| 4. Выбытия всех основных фондов: | ||
| - по всем выбывшим (Квыб) | 9017186/62654100 | 0,144 |
| - по ликвидированным (Кликв) | 460946/62654100 | 0,0074 |
| 5. Выбытия промышленно-производственных основных фондов: | ||
| - по всем выбывшим (Квыб) | 9017313/58900969 | 0,153 |
| - по ликвидированным (Кликв) | 460946/58900969 | 0,0078 |
| 6. Выбытия активной части промышленно-производственных основных фондов: | ||
| - по всем выбывшим (Квыб) | 9017313/58900969 | 0,153 |
| - по ликвидированным (Кликв) | 460946/58900969 | 0,0078 |
| 7. Прироста (Кпр) | ||
| - по всем основным фондам | -6584685//62654100 | -0,105 |
| - по промышленно-производственным основным фондам | -6584812/58900969 | -0,112 |
| - по активной части промышленно-производственных основных фондов | -6584812/33449123 | -0,197 |
Из данных таблицы 10 следует, что коэффициент обновления всех основных фондов, по всем поступившим, равен 0,048 при уровне этого же показателя по активной части промышленно-производственных основных фондов 0,286, т.е. обновление основных фондов происходит в большей степени за счёт обновления активной части. Таким образом, степень обновления всех основных фондов, по поступившим, составляет 4,8%, а степень обновления по введенным в действие – 4,2%!
При рассмотрении коэффициентов выбытия можно сделать вывод, что выбытие происходит за счёт активной части основных фондов (коэффициенты равны соответственно 0,144 и 0,153).
Все коэффициенты прироста имеют отрицательное значение, что говорит о превышении выбытия основных средств над поступлением и является, несомненно, отрицательным моментом.
Таким образом можно отметить, что стоимость основных средств ДОКа в отчетном году увеличилась на 13667714 тыс. р., в том числе промышленно производственных основных фондов – на 12304362 тыс. р., их активной части – на 4054956 тыс. р. Производственные основные фонды других отраслей увеличились в сумме на 18733 тыс. р., а непроизводственные основные фонды – на 1344619 тыс. р. Т. е. значительное увеличение стоимости наблюдается как по основным фондам в целом, так и по отдельным их подразделениям, но при весьма низком введении фондов в действие.
Без влияния переоценки, сумма основных средств предприятия снизилась на 9,51 п.п. ввиду превышения выбытия над поступлением на 6584685 тыс.руб. Стоимость промышленно-производственных основных фондов снизилась на 10,68 п.п., производственных основных фондов других отраслей – осталась без изменений с одновременным увеличением стоимости непроизводственных основных фондов на 9,04 п.п. что и повлекло за собой снижение стоимости всех основных фондов.
Следствием этого являются и крайне низкое значение всех коэффициентов обновления: степень обновления всех основных фондов, по поступившим, составляет 4,3%, а степень обновления по введенным в действие – 4,2%.
2.4 Оценка эффективности использования основных средств на предприятии
Фондоотдача – важнейший обобщающий показатель эффективности использования основных фондов.
Фондоотдача равна отношению стоимости выпущенной продукции к среднегодовой стоимости промышленно производственных основных фондов.
Исходные данные для расчёта фондоотдачи приводят в сопоставимый вид - стоимость основных фондов принимают с учётом переоценки, а объём продукции - в действующих ценах.
Рассчитаем фондоотдачу (данные взяты из форм 11-ОС приложение Е):
ФО = ВП / ППОФ (10)
где ВП – выпуск продукции в сопоставимых ценах;
ППОФ – стоимость основных фондов с учетом переоценки.
2001 год
ФО = 21746 / 50350 = 0,432 (руб.)
2002 год
ФО = 27415 / 65053 = 0,421 (руб.)
Следовательно, фондоотдача в 2002 году по сравнению с 2001 годом снизилась на 0,011 рубля.
Факторами первого порядка, влияющими на фондоотдачу, являются изменение удельного веса активной части и изменение фондоотдачи активной части.
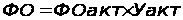 (11)
где
ФОакт – фондоотдача активной части
Уакт – удельный вес активной части
Отдача активной части является сложным фактором и её можно представить следующим образом:
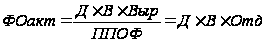 (12)
где
Д – среднегодовое количество действующего оборудования;
В – время работы единицы оборудования в год;
Выр – среднечасовая выработка единицы оборудования;
ППОФ – среднегодовая стоимость ППОФ;
Отд - ср.-часовая отдача работы единицы действующего оборудования.
Таблица 11 – Данные для анализа фондоотдачи на ДОКе за 2008-2009гг
| Показатели | 2001 год | 2002 год | Отклонение (+,-) | ||
| уровень показателя | обозначение | уровень показателя | обозначение | ||
| А | 1 | 2 | 3 | 4 | 5 |
| 1. Объём продукции в действующих ценах, млн. руб. | 21746 | ВП0 | 27415 | ВП1 | +5669 |
| 2. Среднегодовая стоимость, млн руб. | |||||
| 2.1 ППОФ | 50350 | ППОФ0 | 65053 | ППОФ1 | +14703 |
| 2.2 активной части | 40666 | ППОФакт0 | 46261 | ППОФакт1 | +5595 |
| 3. Удельный вес активной части, % | 80,7 | Уакт0 | 71,1 | Уакт1 | -9,6 |
| 4. Фондоотдача, руб. | |||||
| 4.1 ППОФ | 0,432 | ФО0 | 0,421 | ФО1 | -0,011 |
| 4.2 активной части | 0,593 | ФОакт0 | 0,535 | Фоакт1 | -0,058 |
| 5. Среднегодовое количество действующего оборудования, ед. | 1053 | Д0 | 1069 | Д1 | +16 |
| 6. Фонд времени работы действующего оборудования, тыс. машино-часов | 3212 | Вобщ0 | 3224 | Вобщ1 | +12 |
| 7. Время работы единицы оборудования в год, машино-часов | 3050 | В0 | 3016 | В1 | -34 |
| 8. Среднечасовая выработка единицы оборудования, руб. | 6770,24 | Выр0 | 8503,41 | Выр1 | +1733,17 |
| 9. Ср.- часовая отдача (1 млн. руб. фондов) работы единицы действующего оборудования, руб. | 0,18393 | Отд0 | 0,16656 | Отд1 | -0,01737 |
Рассчитаем влияние факторов первого порядка (фондоотдачи активной части и удельного веса активной части) на фондоотдачу ППОФ:
∆ФО (ФОакт) = (ФОакт1-ФОакт0)ЧУакт1 =(0.535-0.593) ґ 0,711 = -0.0412(руб)
∆ФО (Уакт) = (Уакт1-Уакт0)ЧФОакт0 = (0.711-0.807) ґ 0.535 = -0,0514 (руб)
Вследствие уменьшения фондоотдачи активной части по сравнению с прошлым годом на 0,058 рубля, общая фондоотдача уменьшилась на 0,0412 рубля, а за счёт снижения удельного веса активной части ППОФ на 1,2% фондоотдача снизилась по сравнению с прошлым годом на 0,0514 рубля.
Совокупное влияние факторов = -0,412 + (-0,0514) = -0,011 (руб).
Рассчитаем влияние факторов второго порядка на фондоотдачу активной части ППОФ и фондоотдачу ППОФ в целом:
∆ФОакт (Отд) = ∆Отд ґ В1 ґ Д1 = -0,01737 x3016x1069= -0,056(руб)
∆ФО (Отд) = ∆ФОакт (Отд) ґ Уакт1 = 0,056ґ 0,711 = -0,3982 (руб)
Следовательно, за счёт снижения ср.-часовой отдачи (1 млн. руб. фондов) работы единицы действующего оборудования на 0,01737 рубля, фондоотдача активной части снизилась на 0,056 рубля, а общая фондоотдача на 0,3982 рубля.
∆ФОакт (В) = Отд0 ґ ∆В ґ Д1 = 0,16656 ґ (-34) ґ 1069 = -0,006 (руб)
∆ФО (В) = ∆ФОакт (В) ґ Уакт1 = -0,006 ґ 0,711 = -0,0043 (руб)
Следовательно, за