Аналіз діяльності підприємства
 - фонд
ЗП основних
робітників;
 - трудомісткість
і-го виробу, в
н/г;
 - объём производства,
в шт.
 - стоимость
нормо-часа, в
грн.
Підставимо данні:
 145700*6,5=947050
грн.
 134995*6,5=877467,5
грн.
Додаткова заробітна плата:
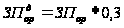 ,
(29)
Підставимо дані:
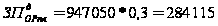 грн.
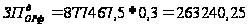 грн.
Відрахування на заробітну плату:
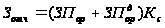 ,
де (30)
 - коефіцієнт
відрахування
на соціальне
страхування;
Зробимо розрахунки:
 =
(947050+284115)*0,36=443219,4
грн.
 (877467,5+263240,25)*0,36=410654,77
грн.
2.4.1.2. Основна заробітна плата допоміжних робітників:
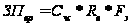 , де (31)
 - плата
за 1 годину роботи,
у грн.
 - численность,
чол.
 - ефективний
фонд часу одного
робітника, в
год.
Підставимо дані:
 5*25*496=62000
грн.
 =5*23*496=57040
грн.
Додаткова заробітна плата:
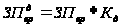 ,(32)
Розрахуємо:
 =62000*0,2=12400
грн.
 =57040*0,2=11408
грн.
Відрахування на заробітну плату:
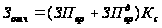 ,(33)
Розрахуємо:
 =
(62000+12400)*0,36=26784 грн.
 =(57040+11408)*0,36=24641,28
грн.
2.4.1.3 Розрахунок заробітної плати керівників та службовців:
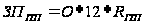 ,
де(34)
О – середній розмір місячного окладу одного керівника, грн;
 - кількість
керівників
та службовців;
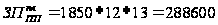 грн.
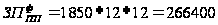 грн.
2.4.1.4 Аналіз фонду оплати праці:
На зміну величини фонду оплати праці впливають такі фактори:
обсяг виробництва;
зміна кількості працюючих;
зміна середньої заробітної плати.
Вплив обсягу виробництва обчислюється таким чином:
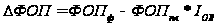 ,
де (35)
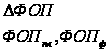 - зміна
фонду оплати
праці та плановий
і фактичний
фонд оплати;
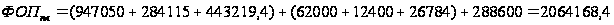 грн
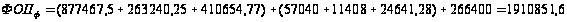 грн
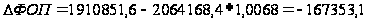 грн.
 =2064168,4/283=7293
,88
грн.
 =
1910851,6/262=7293,33
грн.

 =
7293,33-7293,88=-0,55
грн
Розглянимо вплив чисельності і середньої заробітної плати інтегральним методом:
Загальний
вплив: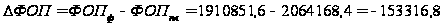 грн.
За рахунок изменения численности:
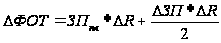 (36)
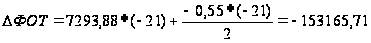 грн.
За рахунок изменения средней заработной платы:
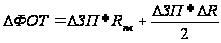 (37)
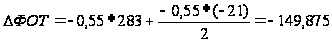 грн.
Перевірка:
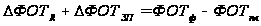
-153165,71-149,875=-153316,8грн
Висновок: ФОП зменшився за рахунок зменшення чисельності на 153165,71грн. та за рахунок зменшення середньої заробітної плати на 149,875грн.
Розглянимо вплив чисельності і середньої заробітної плати методом цепних підстановок:
Вплив зміни чисельності:
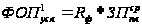
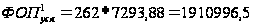 грн
Вплив зміни середньої заробітної плати:
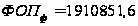 грн
За рахунок зміни чисельності ФОП змінився:
1910996,5-2064168,4=-153171,9грн
За рахунок зміни середньої заробітної плати:
1910851,6-1910996,5=-144,9грн
Перевірка: -153171,9-144,9=-153316,8грн.
Висновок: ФОП змінився за рахунок зменшення чисельності на 153171,9грн та середньої ЗП на 144,9грн.
2.5 Аналіз використання матеріальних ресурсів:
Аналіз ефективності використання матеріальних ресурсів проводиться на основі розрахунку показника матеріаловіддачі, яка визначається за формулою:
 ,
де(38)
ОВ – Обсяг виробництва у вартісному вимірюванні;
М – витрати на матеріали.
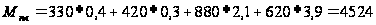 т.грн
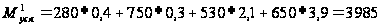 т.грн
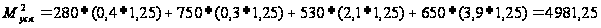 т.грн
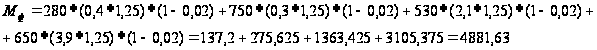
Загальний вплив матеріальних ресурсів:
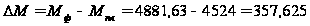 тис.грн
Вплив обсягу виробництва:
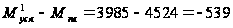 тис.грн
Вплив цін:
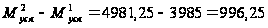 тис.грн
Вплив матеріаломісткості:
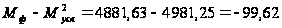 тис.грн
Перевірка:996,25-539-99,62=357,625тис.грн
Висновок: Використання матеріальних ресурсів збільшиться на 457,25тис.грн за рахунок впливу(зменшення) обсягу виробництва на 539тис.грн та за рахунок впливу(росту)прямих матеріальних витрат на 996,25тис.грн
Для розрахунку впливу факторів на матеріаловіддачу планові показники матеріальних витрат та випущеної продукції перераховуються на фактичні. Застосуємо метод ланцюгових підстановок:
Таблиця №6
| Найме-нування виробів | Ціна одиниці продукції, тис.грн | Обсяг випуску, в од. | Питома вага, % | Матеріальні витрати, тис.грн | ||||
|
за планом |
фактично |
за планом |
фактично |
за планом |
фактично |
за планом |
фактично | |
| А | 11 | 12,65 | 330 | 280 | 14,667 | 12,670 | 0,4 | 0,5 |
| Б | 8 | 8,8 | 420 | 750 | 18,667 | 33,937 | 0,3 | 0,375 |
| В | 13 | 14,95 | 880 | 530 | 39,111 | 23,982 | 2,1 | 2,625 |
| Г | 19 | 19 | 620 | 650 | 27,556 | 29,412 | 3,9 | 4,875 |
| Усього | 2250 | 2210 | 100,0 | 100,0 | ||||
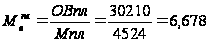 тис.грн
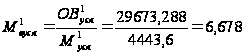 тис.грн
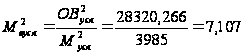 тис.грн
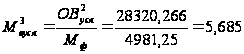 тис.грн
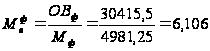 тис.грн
Загальний вплив матеріаловіддачі:
6,106-6,678=-0,572тис.грн
Вплив обсягу:
6,678-6,678=0тис.грн
Вплив структури:
7,107-6,678=0,429тис.грн
Вплив прямих матеріальних витрат:
5,685-7,107=-1,422тис.грн
Вплив ціни:
6,106-5,685=0,421тис.грн
Перевірка: 0,429-1,422+0,421=-0,572тис.грн
Висновок: Матеріаловіддача зменшилась на 0,572тис.грн за рахунок зміни(збільшення) структури на 0,429тис.грн, за рахунок зміни(зменшення) матеріальних витрат на -1,422тис.грн, за рахунок зміни(збільшення) ціни на 0,421тис.грн
Вплив показників матеріаловіддачі та кількості матеріальних ресурсів на обсяг виробництва обчислюємо методом ланцюгових підстановок та інтегральним методом.
Розрахуємо методом ланцюгових підстановок:
 тис.грн
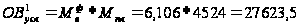 тис.грн
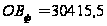 тис.грн
Загальний вплив: 30415,5-30210=205,5тис.грн
Вплив матеріаловіддачі:
27623,5-30210=-2586,5тис.грн
Вплив кількості матеріальних ресурсів:
30415,5-27623,5=2792тис.грн
Перевірка: 2792-2586,5=205,5тис.грн
Висновок: Обсяг виробництва змінився на 205,5тис.грн за рахунок зміни(зменшення) матеріаловіддачі на 2586,5тис.грн та за рахунок зміни(збільшення) кількості матеріальних ресурсів на 2792тис.грн.
Розрахуємо інтегральним методом:
Вплив кількості матеріальних ресурсів:
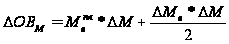 ,(39)
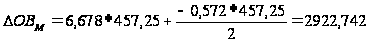 тис.грн
Під впливом зміни кількості матеріальних ресурсів обсяг виробництва збільшився на 2922,742тис.грн
Вплив матеріаловіддачі:
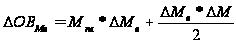 ,(40)
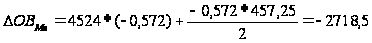 тис.грн
Під впливом зміни матеріаловіддачі обсяг виробництва знизився на 2718,5тис.грн
Перевірка: 2922,742-2718,5=205,5тис.грн
2.6 Аналіз собівартості продукції:
Для аналізу собівартості продукції слід обчислити планові та фактичні витрати за статтями калькуляції по окремим видам виробів та в цілому на загальний випуск. При аналізі розраховується відхилення абсолютне та відносне фактичних витрат від планових по усім статтям калькуляції, а також вивчимо структуру собівартості. Для цього розрахунки зводимо у таблицю.
Деякі розрахунки будемо обчислювати виходячи з наступних формул:
Сировина та матеріали:
Пл=прямі матеріальні витрати (см. Додаток №1)
Ф= прямі матеріальні витрати*ріст цін на матеріали у звітному періоді(см. Додаток №1)
Покупні вироби:
Пл=покупні вироби в плановому році
Ф= покупні вироби в плановому році*ріст цін на покупні вироби у звітному році.
Основна ЗП виробничих робітників:
Пл=трудомісткість*оплата за 1н./год
Ф=Пл*% зниження трудомісткості у звітному періоді
Додаткова ЗП:
Пл=основна ЗП за плановий період*30%
Ф= основна ЗП за звітий період*30%
Відрахування:
Пл=(основна ЗП+додаткова ЗП)за плановий період*36%
Ф=(основна ЗП+додаткова ЗП)за звітний період*36%
ВУЕО:
Пл=основна ЗП за плановий період*80%
Ф=основна ЗП за звітний період*80%
Загальновиробничі витрати:
Пл=(ВУЕО за плановий період+основна ЗП за плановий період)*30%
Ф=(ВУЕО за звітний період+основна ЗП за звітний період)*30%
Виробнича
собіватрість: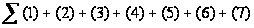
Інші витрати:
Пл=виробнича собівартість за плановий період*7%
Ф= виробнича собівартість за звітний період*7%
10.Адміністративні витрати:
Пл=(ВУЕО за плановий період+основна ЗП за плановий період)*40%
Ф= (ВУЕО за звітний період+основна ЗП за звітний період)*40%
Щож, зробимо наші розрахунки:
Аналіз собівартості продукції(А) Таблиця № 7
| Статті витрат | За планом | Фактично | Відхилення | |||
| сума | % | сума | % | сума | % | |
|
1. Сировина та матеріали 2. Покупні вироби 3.Основна ЗП 4. Додаткова ЗП 5. Відрахування на ЗП 6. ВУЕО 7. Загальногосподарські витрати 8. Производственная с/с 9. Інші витрати 10. Адміністративні витрати 11. Повна С/С, тис грн 12. С/с випуску усіх виробів А |
0,4 4,2 0,325 0,0975 0,1521 0,26 0,176 5,6 0,392 0,234 6,237 2058,1 |
6,42 67,46 5,22 1,57 2,44 4,18 2,83 89,94 6,3 3,76 100 |
0,5 4,494 0,309 0,0927 0,1446 0,247 0,1668 5,95 0,4165 0,2224 6,593 1846 |
7,59 68,19 4,69 1,41 2,19 3,75 2,53 90,28 6,32 3,37 100 |
+0,1 +0,294 -0,016 -0,0048 -0,0075 -0,013 -0,0092 +0,35 +0,0245 -0,0116 +0,364 |
|
Аналіз собівартості продукції(Б) Таблиця № 8
| Статті витрат | За планом | Фактично | Відхилення | |||
| сума | % | сума | % | сума | % | |
|
1. Сировина та матеріали 2. Покупні вироби 3.Основна ЗП 4. Додаткова ЗП 5. Відрахування на ЗП 6. ВУЕО 7. Загальногосподарські витрати 8. Производственная с/с 9. Інші витрати 10. Адміністративні витрати 11. Повна С/С, тис грн 12. С/с випуску усіх виробів Б |
0,3 2,6 0,423 0,1269 0,198 0,338 0,228 4,214 0,295 0,304 4,813 2021,45 |
6,23 54,02 8,79 2,64 4,11 7,02 4,74 87,55 6,13 6,32 100 |
0,375 2,782 0,4014 0,12 0,188 0,321 0,2168 4,4 0,308 0,289 5 3750,9 |
7,5 55,67 8,033 2,4 3,76 6,42 4,34 88,05 6,16 5,96 100 |
+0,075 +0,182 -0,0216 -0,0069 -0,01 -0,017 -0,0112 0,186 0,013 -0,015 0,184 |
|
Аналіз собівартості продукції(В) Таблиця № 9
| Статті витрат | За планом | Фактично | Відхилення | |||
| сума | % | сума | % | сума | % | |
|
1. Сировина та матеріали 2. Покупні вироби 3.Основна ЗП 4. Додаткова ЗП 5. Відрахування на ЗП 6. ВУЕО 7. Загальногосподарські витрати 8. Производственная с/с 9. Інші витрати 10. Адміністративні витрати 11. Повна С/С, тис грн 12. С/с випуску усіх виробів В |
2,1 4,1 0,455 0,1365 0,213 0,364 0,246 7,615 0,533 0,3276 8,475 7458,57 |
24,79 48,41 5,37 1,61 2,51 4,298 2,9 89,9 6,29 3,87 100 |
2,625 4,387 0,432 0,1296 0,2012 0,346 0,233 8,35 0,585 0,311 9,246 4900,73 |
28,41 47,47 4,67 1,4 2,19 3,74 2,52 90,36 6,28 3,37 100,0 |
+0,525 +0,287 -0,023 -0,0068 -0,011 -0,018 -0,013 0,74 0,047 -0,0166 +0,771 |
|
Аналіз собівартості продукції(Г) Таблиця № 10
| Статті витрат | За планом | Фактично | Відхилення | |||
| сума | % | сума | % | сума | % | |
|
1. Сировина та матеріали 2. Покупні вироби 3.Основна ЗП 4. Додаткова ЗП 5. Відрахування на ЗП 6. ВУЕО 7. Загальногосподарські витрати 8. Производственная с/с 9. Інші витрати 10. Адміністративні витрати 11. Повна С/С, тис грн 12. С/с випуску усіх виробів Г |
3,9 5,1 0,423 0,1269 0,198 0,338 0,228 10,314 0,72 0,3044 11,338 7029,7 |
34,4 44,98 3,73 1,12 1,75 2,98 2,01 90,97 6,35 2,68 100 |
4,875 5,457 0,4014 0,12 0,188 0,321 0,2167 11,58 0,81 0,289 12,678 8240,8 |
38,45 43,04 3,166 0,95 1,48 2,53 1,71 91,34 6,39 2,28 100,0 |
+0,975 +0,357 -0,0216 -0,0069 -0,01 -0,017 -0,0112 1,266 0,09 -0,015 +1,34 |
|
Висновок: Негативний вплив мають статті: сировина і матеріали. Їх вплив поширюється на всі вироби крім виробу Г.
Вплив всіх інших статей позитивний, т.є. на зниження собівартості продукції. Значний вплив (позитивний) мають ст.Основна ЗП та ст.Додаткова ЗП через зниження трудомісткості, а також ст.ВУЕО, ст.Адміністративні витрати та ст.Загальногосподарські витрати, т.к. виходять із результатів ст.Основна ЗП.
Для виконання факторного аналізу усього товарного випуску визначається собівартість окремих видів виробів (планова та фактична), обчислюється собівартість усього випуску за плановими показниками та фактичними витратами. Розрахунки зводяться у Таблицю №11.
Таблиця №11
Інформація для факторного аналізу собівартості
| Показники | За планом | Фактичний випуск | ||
| По плановій собівартості та плановим цінам | По фактичній собівартості та фактичним цінам | Відхилення | ||
| Собівартість, тис грн | 18567,82 | 17217,56 | 18737,12 | +1519,56 |
| Товарна продукція, тис грн | 30210 | 30415,5 | 30415,5 | |
| Витрати на 1 грн продукції | 0,61 | 0,607 | 0,62 | +0,013 |
2058,1+2021,45+7458,57+7029,7=18567,82тис.грн
2)280*6,237+750*4,813+530*8,475+650*11,338=17217,56тис.грн
3)280*6,593+750*5+530*9,246+650*12,678=18737,12тис.грн
Загальне відхилення фактичної собівартості від планової залежить від:
зміни обсягу продукції;
зміни структури виготовленої продукції;
зміни рівня витрат.
Загальний вплив цих факторів:
18737,12-18567,82=169,3
Величину впливу цих факторів виконують нижче наведеними засобами:
1)вплив зміни обсягу випуску продукції:
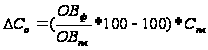 ,
де(41)
 - величина
впливу за рахунок
зміни обсягу,
тис.грн
 - обсяг
виробництва
фактичний і
плановий відповідно,
тис.грн
 - собівартість
планова, тис.грн
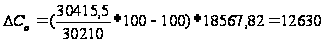 тис.грн
Вплив зміни обсягу виробництва:
12630-18567,82=-5934,91тис.грн
2)вплив структурних змін:
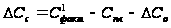 ,
де(42)
 - фактичний
випуск за плановою
собівартістю;
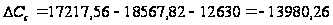 тис.грн
3)за рахунок собівартості:
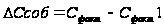 ,(43)
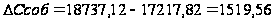 тис.грн
Перевірка: 12630-13980,26+1519,56=169,3тис.грн
Висновок: Таким чином, загальна с/в продукції збільшилась на 169,3 тис.грн, в тому числі під впливом фактору зміни обсягу виробництва с/в збільшилась на 12630 тис.грн, під впливом структурних змін знизилась на 13980,26 тис.грн, за рахунок собівартості збільшилась на 1519,56тис.грн
2.7 Аналіз фінансових результатів:
При виконанні виконанні цього розділу проводимо оцінку виконання плану прибутку, рентабельності та фінансового стану підприємства.
2.7.1 Факторний аналіз прибутку від реалізації продукції:
На розмір прибутку від реалізації впливають такі фактори:
обсяг реалізації
структура реалізації
собівартість
рівень цін
Для визначення величини впливу цих факторів складається аналітична таблиця.
Таблиця №12
Вихідні дані для факторного аналізу прибутку
| Показники | За планом | За планом на фактичний обсяг продаж | Фактично |
| 1. Виручка від реалізації | 30210 | 30415,5 | 30415,5 |
| 2. Собівартість продукції | 18567,82 | 17217,56 | 18737,12 |
| 3. Прибуток | 11642,18 | 11102,44 | 11678,38 |
Загальний вплив:
11678,38-11642,18=36,2тис.грн
Вплив окремих факторів визначають наступним чином:
А) вплив обсягу реалізації – різницею між множенням планового прибутку на відсоток перевиконання (недовиконання) плану реалізації виробів і плановим прибутком:
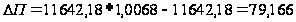 тис.грн
Б) вплив структурного фактору знаходять шляхом вилучення результату пункту „А” і різниці між плановим прибутком, перерахованим на фактичний обсяг реалізації та плановим прибутком(3-2-пункт „А”):
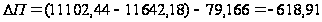 тис.грн
В) вплив собівартості продукції порівнянням фактичної собівартості зі плановою, перерахованою на фактичний обсяг реалізації (4-3):
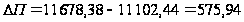 тис.грн
Г) вплив відпускних цін – шляхом співвідношення виручки від фактичної реалізації з плановою, перераховано на фактичний обсяг реалізації:
30415,5-30415,5=0
Перевірка:
79,166-618,91+575,94=36,2тис.грн.
Висновок: Прибуток збільшився на 36,2 тис.грн під впливом наступних факторів: за рахунок рост обсягу виробництва прибуток збільшився на 79,166тис.грн, за рахунок собівартості зменшився на 618,91тис.грн, за рахунок структурного фактору збільшився на 575,94тис.грн, відпускні ціни не вплинули, т.к. залишилися незмінними.
2.7.2 Аналіз рентабельності:
Із урахуванням наявності інформації у цьому розділі розрахуємо тільки один із видів рентабельності, а саме рентабельності реалізованої продукції. Рівень рентабельності реалізованої продукції обчислюється за формулою:
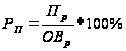 ,
де(44)
 - прибуток
від реалізованої
продукції;
 - обсяг
реалізованої
продукції.
Показник розраховується за планом та фактичний. На основі порівняння роблять висновок про виконання плану рівня рентабельності. Далі виконують факторний аналіз рівня рентабельності методом ланцюгових підстановок або методом абсолютних різниць. Для виконання факторного аналізу розраховуються такі показники:
рівень рентабельності при плановому прибутку і обсягу реалізації перерахованому на фактичний обсяг реалізації;
рівень рентабельності при фактичних показниках.
Плановий рівень рентабельності:
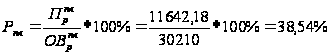
Рівень рентабельності при плановому прибутку і обсягу реалізації перерахованому на фактичний обсяг реалізації:
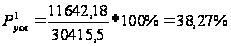
Рівень рентабельності при фактичних показниках:
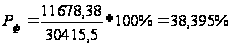
Загальний вплив:
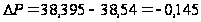 %
Вплив обсягу реалізації продукції: 38,27-38,54=-0,27%
Вплив прибутку від реалізації продукції: 38,395-38,27=0,125%
Перевірка: 0,125-0,27=-0,145%
Висновок: Рентабельність продукції в звітному періоді в порівнянні з плановим зменшилась на 0,145%. Таке зниження рентабельності зумовлено впливом обсягу, його збільшенням при тій же продуктивності, через що рентабельність зменшилася на 0,27%, а в результаті приросту прибутку рентабельність збільшилась на 0,125%.
2.7.3 Аналіз фінансового стану:
При виконанні цього розділу курсової роботи визначаються показники фінансової стабільності, ліквідності та платоспроможності підприємства.
Для оцінки фінансової стабільності розраховуються коефіцієнти:
1.Коефіцієнт концентрації власного капіталу (коефіцієнт автономії):
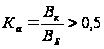 ,(45)
де
 власний капітал;
 -
валюта (підсумок)
балансу;
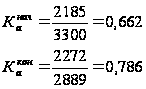
2.Коєфіцієнт фінансової залежності (обернений до переднього коєфіцієнту):
 ,(46)
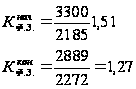
3.Коефіцієнт маневреності власного капіталу:
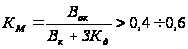 ,(47)
де
 -власні
оборотні кошти;
-
власний капітал;
 -залучений
капітал довгостроковий.
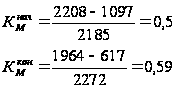
4.Коефіцієнт структури довгострокових вкладень:
 ,(48)
де ДСЗ – довгострокові зобов’язання;
НОА –необоротні активи.
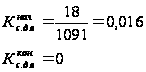
5.Коефіцієнт довгострокового залучення коштів:
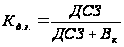 ,(49)
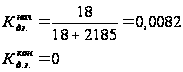
6.Коефіцієнт співвідношення власних і залученних коштів:
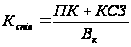 ,
(50)
де ПК – позичений капітал;
КСЗ – коротко часові зобов’язання.
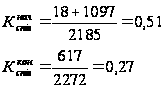
7.Коефіцієнт забезпеченості оборотних коштів власними оборотними коштами:
 ,(51)
де ОК – всі оборотні кошти.
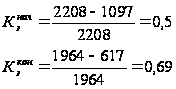
8.Коефіцієнт співвідношення необоротних і власних коштів:
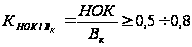 ,(52)
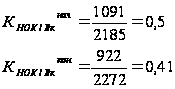
де НОК – необоротні кошти.
9.Коефіцієнт співвідношеня виробничих активів та витрат майбутніх періодів до валюти балансу:
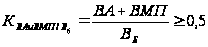 ,(53)
де ВА – виробничи активи;
ВМП –витрати майбутніх періодов.
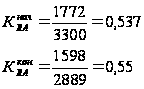
10.Коефіцієнт стабільності економічного зростання:
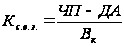 ,(54)
де ЧП – чистий приьуток;
ДА – виплачені акціонерам дивіденти:
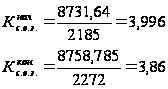
Для оцінки ліквідності та платоспроможності розраховуються показники:
1.Коефіцієнт абсолютної ліквідності:
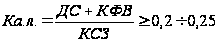 ,(55)
де ДС – грошові кошти;
КФВ – короткострокові фінансові вкладення;
КСЗ – короткострокові зобов’язання.
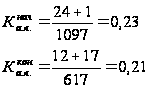
2.Коефіцієнт швидкої ліквідності:
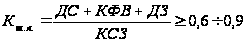 ,(56)
де ДЗ –дебіторська заборгованість.
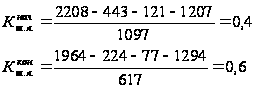
3.Загальний коефіцієнт ліквідності:
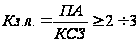 ,(57)
де ПА – поточні активи.
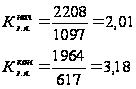
Для загальної оцінки фінансового стану підприємства розраховуються показники ефективного використання майна.
Основними показниками є:
1.Рентабельність активів:
 ,(58)
де ЧП – чистий прибуток;
 - середня
величина активів.
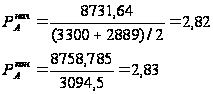
2.Рентабельність поточних активів:
 ,(59)
де
 - середня величина
поточних активів.
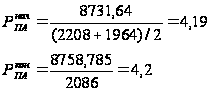
3.Рентабельність інвестицій:
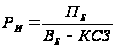 ,(60)
де
 - балансовий
прибуток.
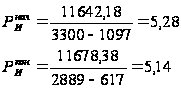
4.Рентабельність власного капіталу:
 ,(61)
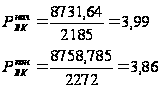
5.Рентабельність реалізованої продукції:
 ,(62)
де ВР – виручка від реалізації.
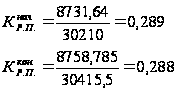
Висновок
Зробивши певні розрахунки можно проаналізувати фінансовий стан підприємства. За розрахованими коефіцієнтами видно, що підприємство є платоспроможним, тоб-то воно розраховується з усіма зобов`язаннями в певні строки. Підприємство в основному користується своїми власними засобами. Коефіцієнт співвідношення власних та залучених засобів