Экономическая оценка инвестиций
е) Назначение и подготовка бизнес-плана
3.3 Инвестиционная фаза
Инвестиционная фаза, или фаза внедрения проекта, включает в себя широкий спектр консультационных и проектных работ, в первую очередь в области управления проектом. Инвестиционная фаза может быть разделена на следующие стадии:
а) Установление правовой, финансовой и организационной основ для осуществления проекта.
б) Приобретение и передача технологий, осуществление основных проектных работ
в) Детальная проектная проработка и заключение контрактов, включая участие в тендерах, оценку предложений и проведение переговоров, подготовку участка, окончательный выбор технологии и оборудования, планирование и составление графика строительства, масштабных чертежей и разнообразных схем, плана организации строительства.
 На
стадии участия
в тендерах и
оценки предложений
важно получить
предложения
по товарам и
услугам от
большого числа
отечественных
и международных
поставщиков,
хорошо зарекомендовавших
себя. Переговоры
и заключение
контрактов
связаны с правовыми
обязательствами,
возникающими
при передаче
технологий,
закупке и установке
оборудования,
а также организации
финансирования.
На этой стадии
происходит
подписание
договоров между
инвестором
или предпринимателем,
с одной стороны,
и финансовыми
учреждениями,
консультантами,
архитекторами
и поставщиками
сырья, материалов
и требуемых
ресурсов — с
другой.
 г)
Стадия строительства
включает подготовку
участка для
застройки,
сооружение
зданий и другие
гражданские
строительные
работы, а также
поставки и
монтаж оборудования
в соответствии
с намеченными
графиками.
д) Предпроизводственный маркетинг включает обеспечение поставок и формирование администрации фирмы, подготовку рынка нового товара (предпроизводственный маркетинг) и обеспечение поставок важнейших материалов и сырья (маркетинг поставок).
е) Набор и обучение персонала проводится одновременно со строительством и может иметь решающее значение для эффективности работы предприятия.
ж) Сдача в эксплуатацию и пуск предприятия — обычно короткий, но технически важный момент осуществления проекта. Он связывает предшествующую фазу строительства с последующей эксплуатационной (производственной).
Хорошее планирование и эффективное управление проектом должны гарантировать своевременные поставку и монтаж оборудования, набор и обучение производственного персонала, поставку всех производственных ресурсов, что обеспечит бесперебойную работу предприятия. Необходима эффективная координация различных видов деятельности, которая может быть достигнута только при тщательном календарном планировании. Для этой цели разработаны различные методы, например "метод критического пути" и "метод оценки и анализа проекта". Какие бы методы ни были выбраны, важно регулярно анализировать выполнение первоначального графика в процессе внедрения проекта, чтобы обнаружить любые расхождения. В ТЭО должны быть описаны все важнейшие виды работ, которые могут служить ориентирами при проверке графика.
Необходимо постоянно сравнивать прогнозные величины с данными о реальных инвестиционных и производственных затратах, накапливающимися в течение инвестиционной фазы. Это необходимо для того, чтобы наблюдать и контролировать конечные изменения в общей величине прибыльности проекта, что может, в свою очередь, потребовать изменения величин краткосрочных ссуд и акционерной доли инвестиционного проекта.
В заключение следует отметить, что в прединвестиционной фазе качество и надежность проекта более важны, чем фактор времени, тогда как в инвестиционной значение временного фактора возрастает в связи с необходимостью удержать проект в рамках прогнозных данных, полученных в ТЭО. Каждый день просрочки планового ввода предприятия в эксплуатации сопровождается потерей прибыли. Следовательно, принципиально ошибочно поведение инвесторов, когда они, жалуясь на длительный и дорогостоящий процесс подготовки проекта, пытаются сократить стадии подготовки и анализа, переходя непосредственно от идентификации проекта к заявке на ссуду. Промышленное инвестирование обычно вовлекает долгосрочные финансовые вложения, и время, затраченное на изучение стратегических рынков, территориальных, технических, управленческих, организационных и финансовых альтернатив проекта, чтобы найти оптимальное решение, обычно многократно окупается
3.4 Фаза эксплуатации
В процессе эксплуатации предприятия часто возникают проблемы, связанные с его реабилитацией или расширением.
Проблема реабилитации предприятия возникает, как правило, как результат низкого качества ТЭО, выводы которого о показателях хозяйственной деятельности не соответствуют (хуже) реально достигнутому их уровню. В ряде случаев ухудшение хозяйственной деятельности предприятия происходит из-за изменения рыночной конъюнктуры, значительных достижений НТП или неумения менеджеров своевременно и чутко реагировать на происходящие вызовы времени. Целью реабилитационных исследований является укрепление экономики предприятий, достигаемое в процессе технического, коммерческого, организационного, финансового анализа и разработки на этой базе мероприятий, обеспечивающих достижение цели. Реабилитационные исследования могут привести к выводам о необходимости слияния с более благополучным предприятием или о ликвидации неперспективного либо убыточного предприятия.
Проблема расширения предприятия возникает, когда определяется устойчивый неудовлетворённый спрос потребителей на продукцию предприятия или появляется возможность организации производства новой дефицитной продукции. Естественно, расширение преследует цель увеличения прибыли. Успешное решение проблем реабилитации и расширения возможно на основе разработки соответствующих ТЭО.
4 Основные принципы, виды и алгоритм оценки эффективности инвестиционного проекта
4.1 Инвестиции как ключевой и универсальный вид ограниченных ресурсов
В настоящее время на Земле многие виды ресурсов дефицитны, а некоторые из них близки к исчерпанию (нефть, газ и др.). В тактическом плане, чтобы восполнить нехватку производственных ресурсов (и природных) необходимо переходить на ресурсосберегающие и безотходные технологии. В стратегическом – актуально открытие новых видов энергии, сырья и материалов. Это достижимо путем инвестирования научных разработок, инновационной деятельности и создания новых производств. Во все времена инвестиции – остродефицитный ресурс, позволяющий решить самые насущные и перспективные задачи общества. Инвестиции формируются накоплениями, то есть средствами, отрываемыми от текущего потребления людей, поэтому они всегда остродефицитны и число ИП всегда намного больше, чем имеется инвестиций. Это определяет большое значение и роль системы оценки эффективности ИП, позволяющей выбрать те ИП, в которых затраты дают наибольшие результаты. Не всегда действующие системы оценки эффективности ИП удовлетворяют потребности практики. С середины 60-х годов прошлого века сформулированы основные положения ныне действующей системы оценки, в которой ведущая роль отведена дисконтированию денежных потоков ИП и показателям оценки, сконструированным на базе дисконтирования. Но в настоящее время и эта система оценки подвергнута большой критике.
4.2 Специфические особенности инвестиционной деятельности в РФ
В настоящее время в Российской Федерации имеются специфические особенности развития экономики, которые сильно усложняют и без того сложную проблему оценки эффективности инвестиций:
— Высокие темпы инфляции, которые в настоящий момент сведены от более 100% в начальном периоде перехода к рыночным отношениям до 10-11%; в ближайшей перспективе ожидается дальнейшее снижение уровня инфляции до 6-7%. Но по сравнению с развитыми рыночными экономиками (США, Япония, Германия) инфляция ещё очень велика (там - 1-3 %). К тому же инфляция по экономике в целом отлична от темпов инфляции по ее отраслям и особенно по разновидностям продукции и товаров. Очевидно, что предвидеть, как будут развиваться общие темпы инфляции в интервале времени 8, 12, 15, лет очень сложно, а особенно по разновидностям продукции и товаров. Таким образом, в разных ИП должны учитываться разные темпы инфляции, что является трудно решаемой проблемой и порождает неопределённость оценок. Другие специфические особенности, затрудняющие интенсификацию ИД, а также реальную оценку эффективности ИП, отбираемых к реализации таковы:
— Необходимость, связанная с неконвертируемостью рубля, использования в проектах нескольких валют одновременно.
— Специфическая роль государства, которое несмотря на непреложное правило рынка – невмешательство в хозяйственную деятельность товаропроизводителей – административными методами регулирует (стреножит) цены на некоторые продукты. С другой стороны, государство по некоторым ИП оказывает существенную финансовую помощь, отказывая в ней абсолютному большинству ИП.
— В разных субъектах Федерации разные банковские проценты по кредитным и депозитным вкладам юридических лиц. Поэтому один и тот же ИП может быть признан в одном регионе эффективным, а в другом – нет.
— Сложность и нестабильность налоговой системы.
— Отсутствие развитого рынка недвижимости и рынка ценных бумаг, в связи с чем сложно определить обоснованную цену (проценты) на перспективу как и устанавливать не рыночную, а справедливую цену.
— Действие многих случайных факторов в фазе создания и эксплуатации будущего предприятия, что также порождает неопределенность оценок.
— Большие риски инвестиций.
— Различие в системах бухгалтерского учета в нашей стране и других странах мира.
Сейчас, учитывая сложность обоснования эффективности ИП, существует много, в основном зарубежных компьютерных программ. Достоверность результатов их расчетов невелика, что вызвано в первую очередь отмеченными специфическими особенностями развития экономики РФ на этом этапе.
4.3 Виды и алгоритм оценки эффективности ИП
Оценка эффективности ИП производится по двум направлениям: оценка эффективности ИП в целом; оценка эффективности участников реализации ИП.
а) Оценка эффективности ИП в целом выполняется с целью установления доходности проекта и осуществляется по двум разновидностям оценки:
Оценка коммерческой эффективности ИП предполагает установление всех экономических выгод, которыми будет располагать инвестор или владелец будущего предприятия. При этом ввиду разных экономических интересов инструментарий оценки эффективности у них разный.
Общественная (социально - экономическая) оценка эффективности направлена на установление не только экономических, но и экологических, и социальных эффектов реализации ИП.
Экономическую составляющую общественной эффективности количественно определить представляемся возможным, а для определения социальных результатов экономического выражения, как правило, не существует. Поэтому социально-экономическую эффективность определяют в возможных пределах количественно, а в остальном – экспертным путем.
В рамках изучаемого курса рассматриваются, в основном, методы установления коммерческой эффективности.
б) Эффективность участия в проекте должна быть учтена, поскольку у разных участников реализации ИП разные интересы и экономические требования, определяющие их возможность и согласие на участие в ИП.
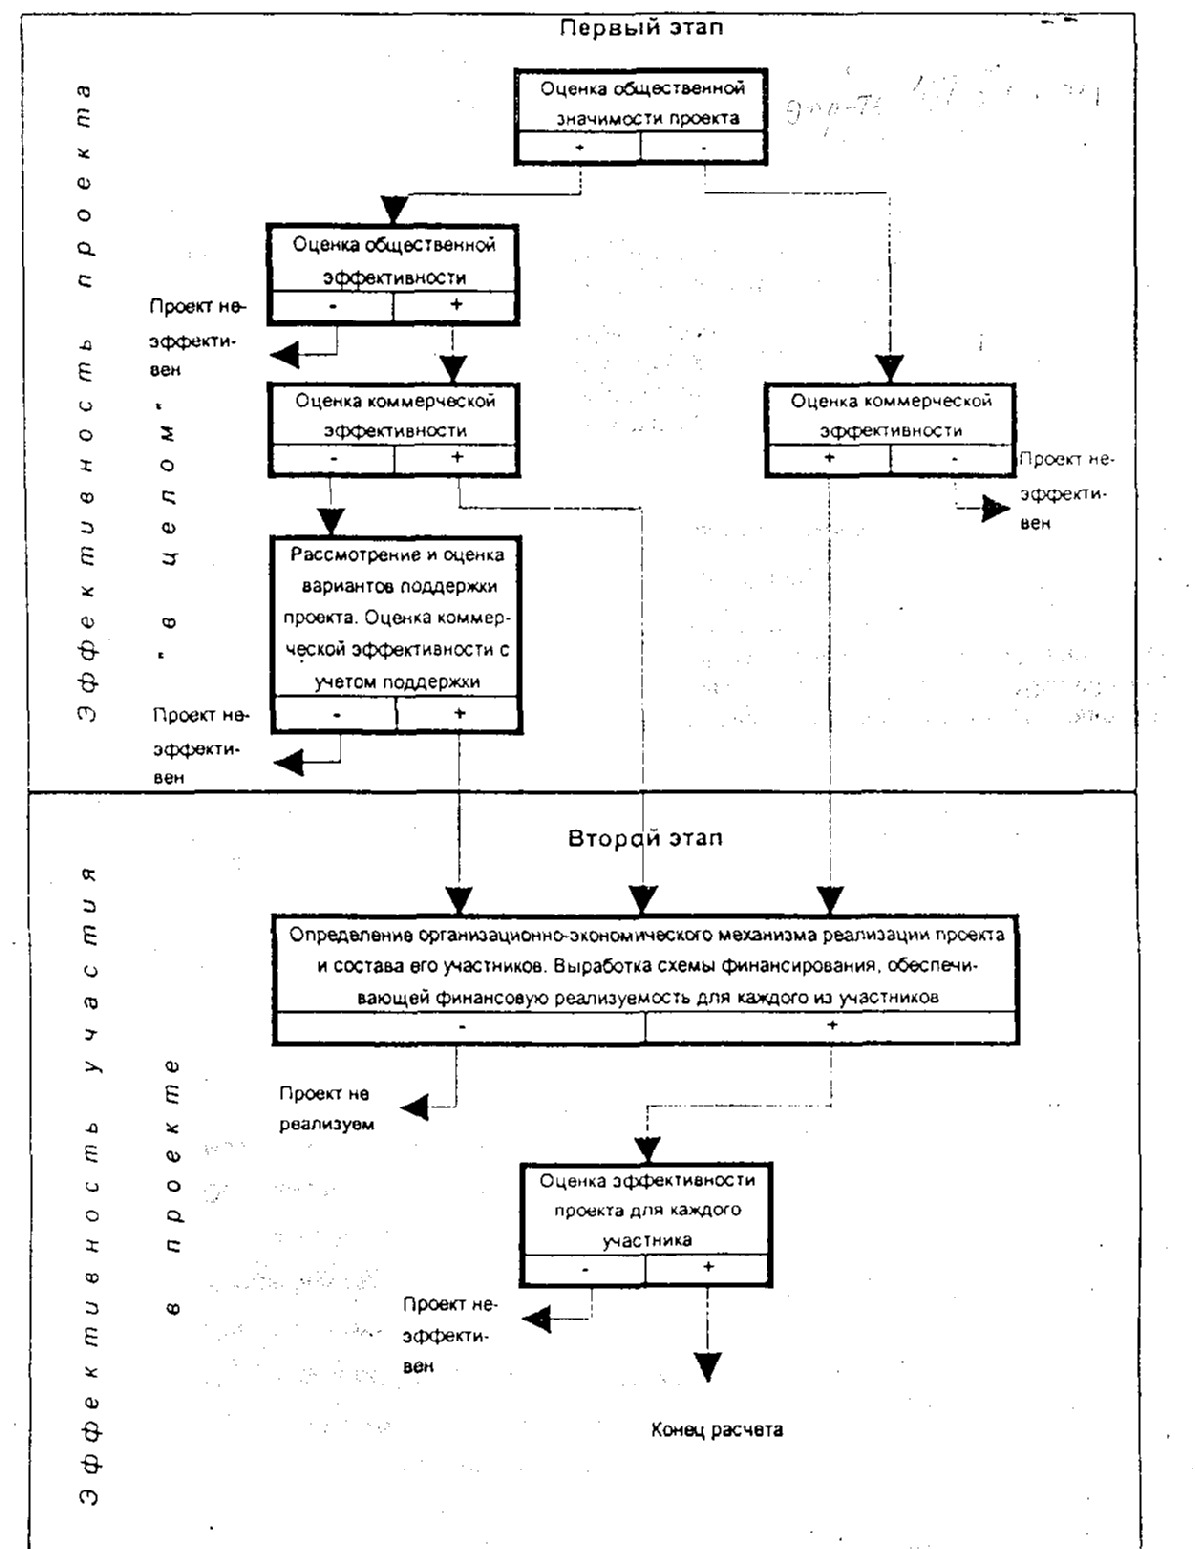
Рис. 1 Концептуальная схема оценки эффективности инвестиционных проектов
Критерием эффективности инвестиций является отношение результата к сумме инвестиций, требуемых для реализации ИП. В зависимости от того, что принимают в качестве результата и от структуры реализации требования критерия эффективности, существует много конкретных показателей, которые позволяют оценить разные стороны эффективности того или иного ИП. Комплекс показателей оценки эффективности и ныне действующая система их будут рассмотрены позднее.
4.4 Принципы оценки эффективности ИП
Рассмотрение проекта, результатов и затрат его на протяжении всего жизненного цикла (расчетного периода) – от прединвестиционных исследований до завершения эксплуатации объекта.
Моделирование всех денежных потоков (притоков и оттоков денежных средств) с учетом возможности использования различных валют.
Достижение условий сопоставимости сравниваемых проектов.
Принцип положительности и максимизации экономического эффекта. С точки зрения инвестора непреложным требованием является превышение результата над затратами. Если же ИП с положительными результатами несколько, предпочтение отдается более результативному ИП.
Учет факторов времени. При этом должны учитываться 4 аспекта проявления времени:
1. Временной лаг создания предприятия (время между началом прединвестиционных исследований и началом эксплуатации предприятия)
Протяженность времени между получением продукции и ее сбытом (реализацией), чем меньше этот временной лаг, тем лучше, поскольку меньше оборотных средств надо;
Учет темпов инфляции на протяжении всего расчетного периода;
Учет обесценивания денег во времени в течение расчетного периода.
Учет при расчетах эффективности только предстоящих в ходе осуществления ИП затрат и поступлений. Ранее созданные объекты, использованные в рассматриваемом ИП, оцениваются не затратами на их создание, а по специальным методикам оценки, основанным на возможном наилучшем варианте их альтернативного использования.
Учет всех наиболее существенных последствий проекта (принцип комплексности, системности). Необходимо учитывать не только непосредственные результаты внедрения (прибыль), но и экономические и социальные результаты во всех смежных областях, где они проявляются.
Учет различий интересов потенциальных участников ИП. Это различие может определить различие индивидуальных норм прибыли каждого из участников.
Многоэтапность оценки. На различных этапах разработки и реализации проекта эффективность его определяется заново, что вызвано более точными и обоснованными данными по показателям его будущего функционирования.
Учет в расчетах эффективности ИП потребности в оборотном капитале, гарантирующем непрерывность и ритмичность работы будущего предприятия.
Учет влияния инфляции на цену продажи своей продукции, на исходное сырье, материалы, энергию и т.д.
Учет в количественной форме влияния неопределенности и рисков, сопровождающих реализацию проекта.
5. Методы и система показателей оценки эффективности ИП
5.1 Показатели оценки эффективности ИП
Оценка эффективности ИП производится в соответствии с действующим нормативным документом «Методические рекомендации по оценке эффективности ИП» (2-ая редакция, изд-во «Экономика», 2000 г.). Этими рекомендациями предусматривается при расчетах эффективности ИП в научных и исследовательских разработках и хозяйственной деятельности пользование следующими показателями:
- чистый доход
- чистый дисконтированный доход (ЧДД)
- индекс дисконтированной доходности (ИДД)
- внутренняя норма доходности (ВНД)
- потребность в дополнительном финансировании (ПФ)
- срок окупаемости
- группа показателей, характеризующих финансовое состояние предприятия или участника проекта
Не все перечисленные показатели являются системообразующими. Из них есть более и менее весомые. В систему оценки эффективности отбираются те из них, которые несут будущему владельцу предприятия наиболее обширную и важную информацию. Показатели, входящие в систему оценки, не должны дублировать друг друга, утяжеляя и засоряя систему. С учетом изложенного, опираясь на фундаментальные труды и нормативные «методические рекомендации», система показателей оценки эффективности ИП выглядят следующим образом, табл.1.
В действующей системе показателей оценки эффективности ИП ведущая роль отведена показателям, входящим в группу дисконтированных (ЧДД, ИДД, ВНД)), это объясняется тем, что показатели, характеризующие инвестиционную фазу и фазу эксплуатации (сумма инвестиций, цена продукции, себестоимость, чистая прибыль, амортизационные отчисления и др.) рассматриваются на протяжении всего расчетного периода с учётом их изменения по его годам.
Кроме того, показатели каждого года корректируются с учетом фактора времени достигаемым дисконтированием результатов и затрат. Группа простых показателей при оценке эффективности ИП базируется на локальных промежутках времени (как правило - годах), годом оценки принимается первый, второй или третий год эксплуатации объекта. Год оценки должен быть годом достижения предприятием проектной мощности. Таким образом, простые показатели не позволяют учесть в оценках эффективности возможные изменения в расчетном периоде объемов реализации продукции (снижение прибыли и т.д.), а с другой стороны не учитывается обесценивание денег в будущем периоде.
Таблица 1 - Показатели оценки эффективности инвестиций
| Показатели оценки эффективности | Для предприятий и предпринимателей | Для инвесторов | |
| В переходном периоде к развитому рынку | В развитой (стабильной) рыночной экономике | ||
|
I. Дисконтированные показатели 1. Чистый дисконтированный доход (ЧДД)
|
– |
+ |
+ |
|
2. Индекс доходности дисконтирования (ИДД)
|
– |
+ |
+ |
|
3. Внутренняя норма доходности (ВНД)
|
– |
+ |
+ |
|
II. Простые показатели 4. Рентабельность активов проекта:
Срок
окупаемости
Т= |
+ |
+ |
+ |
|
5. Период
возмещения
инвестиций
(Тв),
лет:
|
+ |
+ |
+ |
|
6. Годовые приведенные затраты С+ROAH К →min |
+ |
+ |
- |
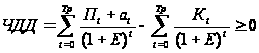
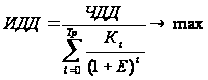
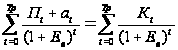
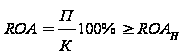
 ,
лет
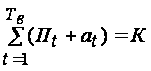
Условные обозначения: Тр – продолжительность расчётного периода, лет; Пt – чистая прибыль в году t; аt – амортизационные отчисления в году t; Е – норма прибыли, % или норма дисконта в относительных единицах; Ев – внутренняя норма доходности ИП; С – годовые текущие издержки; К – сумма капиталовложений в ИП; ROA – рентабельность активов ИП, ROAH – норма рентабельности активов, устанавливаемая предприятием.
Дисконтированные показатели
Чистый дисконтированный доход (ЧДД)
ИП может реализоваться только при условии, что ЧДД ≥ 0. Если он имеет отрицательную величину, значит затраты больше окупающих их доходов. Этот показатель имеет четко выраженное условие приемлемости и неприемлемости (отбраковки), что очень важно при рассмотрении ИП. Оценка и решение о принятии ИП возможны без существования конкурирующих проектов.
Недостаток ЧДД в том, что он непосредственно не соизмеряет, не соотносит результаты с затратами. О его эффективности, о том, что ИП соответствует требованиям владельца, свидетельствует положительный результат при заданной норме дисконта.
Кроме того, величина ЧДД не согласуется ни с одним реальным показателем экономики. Хотя ЧДД и называется доходом, он ему не равен, поскольку получен с учётом фактора времени (дисконтированием). Все дисконтированные показатели условные. Они сопоставимы лишь с дисконтированными показателями, являющимися не реальными, а только расчётными.
Индекс доходности (ИДД)
В отличие от ЧДД ИДД – отношение дисконтированного дохода к дисконтированным инвестициям ИП. Он показывает, хотя и в условных единицах, какой доход в ИП приходится на рубль дисконтированных затрат. Недостаток в том, что по его значениям нельзя сделать заключение о приемлемости и неприемлемости ИП. очевидно, какой ИП из сравниваемых дает больший доход на единицу затрат и, следовательно, лучше. ИДД является надежным инструментом ранжирования сравниваемых вариантов.
Внутренняя норма доходности (ВНД)
Внутреннюю норму прибыли находят из условия, что ЧДД=0. Процедура поиска Ев - пошаговая. Большое преимущество этого метода в том, что Ев полностью сопоставимо с показателями реальной экономики: процентами по банковскому депозиту, рентабельностью производства и т.д. – хотя и рассчитывается по дисконтированным результатам и затратам. Условием отбора (эффективности) ИП является: Ев ≥ Е
Недисконтированные показатели (простые)
В них фактор времени не учитывается. Преимущества: все цифры сопоставимы с реальными показателями производства и надёжно рассчитываются, т.к. относятся к начальному периоду эксплуатации объекта. Но их статичность определяет и недостатки: не учитывают динамику результатов и затрат в течение расчётного периода, не учитывают фактор времени (обесценивание денег).
Рентабельность активов проекта показывает отношение результата к затратам, является исходной для определения эффективности ИП. Сопоставим с рентабельностью действующего производства. Недостаток – не учитывается переменная динамика результатов и затрат по годам эксплуатации объекта. Всегда неясно при переменной прибыли по годам, какой год принять базовым (репрезентативным) для определения величины ROA. Важность этого показателя в том, что он наглядно показывает эффективность ИП.
Срок окупаемости: показатель обратный рентабельности проекта, по сути новой информации не несёт, но хорошо понимаемый в бизнесе.
Недостаток: окупаемость исчисляется только прибылью. В действительности возмещение инвестиций происходит за счёт прибыли, но, причём в первую очередь, за счёт амортизации (как это учтено при расчёте дисконтированных показателей). В сравнении с показателем рентабельности активов (ROA) он не несёт дополнительной информации. Его правильно рассматривать лишь как иллюстративный показатель.
Период возврата инвестиций
В отличие от нормы прибыли и сроки окупаемости в этом показателе учитываются и амортизационные отчисления, благодаря чему можно точно определить период полного возмещения затрат, в котором ИП работает на самовозмещение, и последний период, когда он функционирует на обогащение владельца.
5.2 Учёт фактора времени при оценке эффективности ИП
Основными составляющими элементами теории (концепции) обесценивания денег будущего периода являются идея учета альтернативных вложений при оценке эффективности инвестиционных проектов и механизм аппарата дисконтирования, реализующего требования идеи и теории в целом в практике обоснования эффективности инвестиций.
Идея, положенная в основу теории обесценивания доходов будущих периодов, заключается в учете альтернативных потерь в процессе оценки эффективности проектов. Предполагается, что если предприниматель (предприятие) откажется от возможности передать свободные средства на депозит в банк, приобрести облигации, акции и т.д. и предпочтет вложение своего капитала в инвестиционный проект, то он, имея доход от реализации проекта, будет ежегодно терять то, что мог бы иметь в банке (в другом месте). Чтобы количественно учесть эти потери, каждому году присваивается понижающий результат инвестиционного проекта коэффициент (коэффициент дисконта) приведения стоимости дохода будущих лет к начальному году αt=1/(1+Е)t. Коэффициенты шкалы дисконта уменьшаются во времени тем быстрее, чем выше ставка дисконта Е (годовой процент на рынке капитала). Как следствие, чем выше был бы альтернативный доход, тем больше учитываемые потери и тем больше вычеты этих потерь из результата ИП при оценке его эффективности.
Например, показатель ЧДД рассчитывается с ежегодным завуалированным вычитанием с помощью коэффициентов дисконта альтернативных потерь. В итоге он является не результатом реализации ИП, а разностью дохода ИП и утраченного депозитного дохода в банке. ЧДД – это не результат ИП, а его часть, кстати, имеющая совершенно определенное название – эффект. ЧДД показывает, какой эффект получил бы предприниматель от вложения капитала в ИП, а не на банковский депозит. Реальный результат ИП выше, чем ЧДД, на сумму банковского (иного альтернативного) дохода.
Большую роль в процессе дисконтирования играет ставка дисконта. В системе доказательств справедливости обесценивания будущих средств у всех авторов в качестве альтернативы капиталовложениям в ИП фигурирует банковский депозит. Именно в соответствии с этой альтернативой появились коэффициенты дисконта как величины, обратные сложным процентам, присущим каждому году всего периода хранения капитала на банковском депозите. Однако в теории и на практике существование некой определенной альтернативы отсутствует, а ставка дисконта устанавливается фирмами на уровне нормы прибыли на рынке капитала.
Как известно, коэффициенты дисконта, соответствующие каждому году реализации проекта, объединены в непрерывно убывающую шкалу. Притоки и оттоки средств ИП корректируются (уменьшаются) коэффициентами дисконта, чем по замыслу создателей действующей методики осуществляется вычитание неполученного альтернативного дохода. По сути, дисконтирование представляет собой процедуру сбора дисконтного налога с оцениваемого ИП, а дисконт – сумму собранных налогов.
"Дисконтный налог" взимается в относительной величине по годам расчетного периода с оттоков и притоков денежных средств инвестиционного проекта. При Е=0,1 он составляет: (1-0,91) – для первого года, (1-0,83) – для второго года, 1-1/(1+Е)t – для t года реализации ИП. Конкретная альтернатива ИП не существует, ее силуэт определяется математически с помощью ставки дисконта (нормы прибыли). Таким образом, в практику обоснований эффективности ИП введен набор математических шаблонов (лекал), отличающихся друг от друга ставками дисконта и выраженных общеизвестными шкалами дисконтирования.
Если банковские коэффициенты сложных процентов служат установлению величины первоначального капитала вместе с получаемыми на него доходами – К0(1+Е)t, то дисконтные коэффициенты (обратные банковским) служат для вычитания банковского дохода и приведения капитала к его первоначальной величине - К0=Кt/(1+Е)t.
5.3 Исходная информация для обоснования эффективности ИП
а) Обоснование норм прибыли (ставки дисконта – Е и рентабельности активов - ROAH).
Норма прибыли устанавливается с принятием в виде ориентиров следующих моментов:
Рентабельности лучших предприятий-аналогов
Процента по банковскому депозиту и кредиту
Дохода от покупки облигаций
Дохода от покупки акций
Дохода от игры на бирже, скачках, торговле-обмене валют и т.д.
При этом следует иметь в виду, что интересы инвестора и функционирующего предприятия или владельца будущего предприятия различны. И те, и другие ориентируются на все перечисленные факторы, но на окончательное решение оказывает влияние специфика интересов (различие их) владельцев и инвесторов.
С точки зрения инвестора выгодно вносить свои средства в любое из вышеперечисленных мероприятий, гарантирующее максимальный доход на рубль его затрат. С точки зрения предприятия или его владельца определение предпочтений сложнее. Очень редко предприятие средства, достаточные для реализации мероприятия по совершенствованию техники, технологии, организации производства и труда, будут в ущерб реализации этих мероприятий вкладывать в банк (иные финансовые инструменты), даже если там более высокий процент. Стратегической целью любого предприятия является максимальное удаление от возможности банкротства. Для этого необходимо год от года наращивать рентабельность (ROA) и стремиться войти в лидирующую группу предприятий отрасли (подотрасли). Поэтому если предприятие инвестирует мероприятия своего развития за счет собственных средств, то оно ориентируется прежде всего на рентабельность конкурентов. Если планируется реализация развития за счет кредита, то ориентиром номер один становится процент кредитора (инвестора).
С точки зрения инвестора размер нормы прибыли на субсидируемый им капитал определяется так:
Е = Ек+R+И, в %, где
maxЕк – средний процент по кредиту (средне и долгосрочному) на рынке капитала
R – учет (добавка) на риск, в процентах. Учитываемые риски: страновой, неисполнение обязательств участником ИП, неподтверждение ИП проектной мощности
И – годовая инфляция, %.
С точки зрения предприятия (предпринимателя) главной целью является выживание при ухудшающихся показателях хозяйственной деятельности (инфляция, рост затрат, снижение прибыли и рентабельности). Взять кредит на свое развитие ввиду непомерно высокого банковского процента в сегодняшних условиях они не могут и на него не рассчитывают. Поэтому главным ориентиром устанавливаемой нормы прибыли для них является не рыночная цена капитала, определяемая по вышеприведенной формуле, а уровень рентабельности лучших предприятий-аналогов, то есть своих конкурентов. Формула остается прежней, но в ней вместо рыночного значения Е учитывается максимальная рентабельность предприятия-аналога.
Итак, оценка эффективности ИП с позиций инвестора производится в основном на базе дисконтированных показателей. Условием отбора ИП к инвестированию является максимизация значений ЧДД, ИДД и ВНД при среднем значении ставки дисконта (Е) на рынке капитала.
Требования к эффективности ИП с позиций владельцев предприятия гораздо выше. Рентабельность активов предприятий всегда выше процентов на рынке капитала (ROA>E). Поэтому с точки зрения предприятий основным ориентиром выбора ИП является высокая рентабельность его активов (ROA), которая должна быть на уровне достижений аналогичных предприятий, являющихся лидерами в отрасли (подотрасли): ROAH ≈ ROAаналог
Если при такой рентабельности активов ИП не отвечает требованиям оценок по дисконтированным показателям, это является серьёзным сигналом к углублению обоснований эффективности.
б) Денежные потоки ИП состоят из инвестиционных потоков и финансовых. Финансовые порождаются взаимоотношениями по поводу кредита с акционерами, взаимоотношениями с финансовым рынком по ценным бумагам. Однако при обоснованиях (оценки) ИП денежные потоки группируются в группы: расходная часть (инвестиции); приходная (окупающая) часть – денежные поступления (кэш фло), включающие амортизационные отчисления и чистую прибыль по каждому году эксплуатации объекта. Такая группировка денежных потоков (притоков и оттоков) позволяет принимать решение, эффективен или нет проект. Если расходная часть инвестиций больше приходной денежной части денежных поступлений, ИП неэффективен.
в) Прогнозирование динамики изменения внешней среды и внутренней среды ИП - очень сложная задача, поскольку изменения внешней среды (налогов, амортизации, инфляции, цен на покупное сырье, основные материалы и энергию и т.д.) приводит к изменению показателей ИП. Прогнозирование показателей ИП в стабильной рыночной экономике – задача сложная, но ввиду отлаженности экономики, как показывает практика, вполне решаемая. В переходной экономике РФ параметры внешней среды носят вероятностный характер, трудно предсказуемый. Поэтому можно предположить, что в нынешних условиях страны до полной стабилизации рынка более точными измерениями эффективности ИП являются обоснования по простым (годовым) оценочным показателям.
Перечень контрольных вопросов к экзамену
1.Понятия инвестиционного проекта и инвестиционной деятельности.
а) Понятие и основные типы инвестиций.
Источники финансирования ИД.
Роль иностранных инвестиций в нынешних условиях.
Типовые задачи хозяйствования, решаемые с помощью инвестиций, и степень их риска.
Инвестиционные стратегии и их влияние на позиции предприятия в отрасли.
Принятие инвестиционных решений: круг участвующих специалистов, типовые трудности, значимость решений.
Увеличение ценности фирмы как главная цель менеджмента.
Государственное регулирование ИД.
Финансово-кредитные рычаги регулирования ИД.
Роль регулирования Центробанком ставки рефинансирования.
Самофинансирование развития предприятий: сущность, источники, роль ныне и в перспективе.
Роль кредита, назначение и условия кредитования.
Лизинг: сущность, выгоды лизингодателя и лизингополучателя.
Ускоренная амортизация: назначение, влияние на государственный бюджет и хозяйственную деятельность предприятий.
Страхование инвестиций.
Цикл ИП и краткая характеристика его фаз.
Предынвестиционная фаза и её стадии.
Стадия исследования возможностей инвестирования: цели, аспекты и подходы (методы) исследования.
Исследования обеспечения (функциональные исследования) ИП.
Предварительное технико-экономическое обоснование ИП.
Технико-экономическое обоснование ИП: цель, аналогия и различия с ПТЭО, содержание (разделы).
Инвестиционная фаза: стадии, содержание, роль планирования и контроль за ходом строительно-монтажных работ.
Подготовка оценочного заключения по ТЭО.
Фаза эксплуатации: реабилитация и расширение предприятий.
Планирование инвестиционной деятельности.
Особенности нынешней экономики РФ, определяющие специфику экономических обоснований инвестиций.
Виды эффективности ИП.
Общественная и коммерческая эффективность ИП.
Разновидности ИП по их масштабу и значимости.
Основные принципы оценки эффективности ИП.
Аспекты учёта фактора времени при оценке эффективности ИП.
Критерии эффективности ИП.
Критерий экономической(коммерческой) эффективности ИП.
Методика учёта фактора времени при оценке эффективности ИП.
Показатели оценки эффективности ИП.
Система показателей оценки эффективности ИП: группы и состав показателей.
Коэффициенты дисконтирования: назначение, способ определения.
Понятие и назначение нормы прибыли и ставки дисконта.
Подход к установлению величины нормы прибыли и ставки дисконта в развитой рыночной экономике.
Подход к установлению величины нормы прибыли и дисконта в переходной экономике.
Показатель чистого дисконтированного дохода: сущность, формула, достоинства и недостатки.
Индекс доходности ИП: сущность, формула, достоинства и недостатки.
Показатель внутренней нормы доходности ИП: сущность, формула, достоинства и недостатки.
Показатель рентабельности ИП: сущность, формула, достоинства и недостатки.
Показатель периода возмещения инвестиций: сущность, формула, достоинства и недостатки.
Сравнение информативных показателей срока окупаемости и периода возмещения инвестиций.
Преимущества и недостатки простых и дисконтированных показателей оценки эффективности ИП.
Назначение и содержание бизнес-плана.
Виды инвестиционных рисков и их учёт при оценке эффективности ИП.
Инвестиции как ключевой вид ограниченных ресурсов.
Общий алгоритм оценки эффективности ИП.
Учёт инфляции при оценке эффективности ИП.
Принципы формирования портфеля ИП.