Комплексный экономический анализ хозяйственной деятельности
Министерство Образования Российской Федерации
Тверской Государственный Технический Университет
Кафедра «Экономики и управления производством»
Курсовая работа
по дисциплине «Комплексный экономический анализ хозяйственной деятельности»
Тверь 2010 год
Содержание
Введение
1. Анализ формирования и размещения капитала
2. Анализ эффективности и интенсивности использования капитала предприятия
3. Анализ эффективности использования основного капитала
4. Анализ использования материальных ресурсов предприятия
5. Анализ использования трудовых ресурсов предприятия
6. Анализ маркетинговой деятельности предприятия
7. Анализ производства и реализации продукции
8. Анализ себестоимости продукции
9. Анализ финансовых результатов деятельности предприятия
10. Анализ использования прибыли предприятия
11. Анализ эффективности деятельности предприятия
12. Анализ финансового состояния предприятия
13. Диагностика риска банкротства предприятия
14. Рейтинговая оценка кредитоспособности предприятия
Заключение
Список использованной литературы
Введение
Профессиональное управление финансами неизбежно требует глубокого анализа, позволяющего наиболее точно оценить неопределенность ситуации с помощью современных количественных методов исследования. В связи с этим существенно возрастает приоритет и роль финансового анализа, основным содержанием которого является комплексное системное изучение финансового состояния предприятия и факторов его формирования с целью оценки степени финансовых рисков и прогнозирования уровня доходности капитала.
Ключевой целью финансового анализа является получение определенного числа основных (наиболее представительных) параметров, дающих объективную и обоснованную характеристику финансового состояния предприятия. Это относится прежде всего к изменениям в структуре активов и пассивов, в расчетах с дебиторами и кредиторами, в составе прибылей и убытков.
Чтобы принимать решения в сфере производства, сбыта, финансов, инвестиций и инноваций, руководству предприятия необходима систематическая деловая осведомленность по вопросам, которые являются результатом отбора, анализа и обобщения исходной информации. Таким образом, актуальность комплексного анализа в настоящее время трудно переоценить.
Целью настоящей курсовой работы является закрепление полученных теоретических знаний и практических навыков в области комплексного анализа хозяйственной деятельности предприятия.
В курсовой работе выполняется комплексный анализ и рейтинговая оценка ООО "Электрон".
Общество с ограниченной ответственностью "Электрон" учреждено в целях удовлетворения потребностей населения и организаций в товарах и услугах, а также извлечения прибыли.
В своей деятельности ООО "Электрон" руководствуется Гражданским Кодексом РФ от 21 октября 1994 года, Федеральным законом "Об обществах с ограниченной ответственностью", Уставом, учредительным договором, внутренними актами Общества и другими действующими законодательными актами.
Полное фирменное наименование Общества: Общество с ограниченной ответственностью "Электрон". Краткое наименование Общества: ООО "Электрон".
Общество является юридическим лицом, имеет самостоятельный баланс, расчетный и иные счета на территории Российской Федерации и за рубежом, печать со своим полным наименованием и указанием на местонахождение, угловой штамп и другие реквизиты. Права юридического лица Общество приобретает с момента его государственной регистрации.
Основными видами деятельности ООО "Электрон" являются:
закупка, закладка, хранение в течение длительного времени картофеля, овощей, фруктов и другой продовольственной продукции;
оптовая и розничная торговля продовольственными и иными товарами;
коммерческая и посредническая деятельность;
операции по оптовым закупкам продукции и товаров, в том числе за рубежом;
организация общественного питания.
Общество для выполнения стоящих перед ними задач: создает филиалы и представительства; приобретает необходимое для осуществления уставной деятельности имущество, здания, помещения, сооружения, или получает их в пользование; приобретает ценные бумаги; получает в установленном порядке кредиты;
использует в своей работе инструменты, оборудование, помещения, транспортные средства и другое имущество участников, а также работников Общества с соответствующим возмещением владельцам амортизационных расходов;
вступает в договорные связи с государственными и иными организациями, предприятиями, приобретает имущественные и личные неимущественные права и несет ответственность, выступает истцом и ответчиком в суде, арбитражном суде, а также совершает иные действия, соответствующие уставным целям и задачам.
Общество самостоятельно разрабатывает и утверждает планы производственно-хозяйственной и иной деятельности Общества.
Общество хранит свои денежные средства в учреждениях банков, имеет расчетный и иные счета.
Цены на продукцию, товары и услуги реализуемые Обществом, устанавливаются им самостоятельно на основании действующего законодательства. В случаях, определяемых законодательством, Общество реализует продукцию, товары и услуги по централизованно установленным ценам.
Общество приобретает необходимые ему для осуществления уставной деятельности материалы, оборудование, машины, и другое имущество по оптовым и другим регулируемым ценам у предприятий, организаций, а также по договорным, свободным, коммерческим ценам у предприятий, организаций, граждан как за безналичный, так и за наличный расчет в соответствии с действующим законодательством.
Финансовый и хозяйственный год в Обществе устанавливается с 1 января по 31 декабря. Годовое собрание утверждает итоги финансового года и проводится не ранее чем через два месяца и не позднее чем через четыре месяца после окончания финансового года. В течение двух месяцев после проведения годового собрания по его решению публикуется головой отчет и баланс.
Общество является собственником:
имущества и денежных средств, переданного участниками в качестве вклада в уставный капитал; продукции, произведенной Обществом: доходов, полученных Обществом от своей деятельности;
имущества, приобретенного Обществом на собственные средства, за счет кредитов, переданного Обществу другими лицами безвозмездно; дивидендов, полученных Обществом по ценным бумагам; средств, вырученных от продажи ценных бумаг;
средств, вырученных от продажи неиспользуемого оборудования и другого имущества; имущества и доходов, полученных Обществом по иным, допускаемым действующим законодательством, основаниям.
Общество ведет бухгалтерский учет и статистическую отчетность в установленном порядке и несет ответственность за их достоверность.
Анализ формирования и размещения капитала
Составим сравнительный аналитический баланс, используя данные бухгалтерского баланса (табл.Таблица 1.1). По данным сравнительного аналитического баланса проанализируем структуру имущества предприятия и источников его образования. Сделаем общие выводы о состоянии и имевших место изменениях имущественного и финансового положения предприятия за истекший год.
За отчетный период валюта баланса увеличилась на 9240 тыс. руб. (72,74%). Увеличение по активу произошло в основном за счет увеличения основных средств на 4496 тыс. руб. (198,6%) и дебиторской задолженности на 3714 (на 300,2%). В целом такую динамику следует расценивать как позитивную, однако увеличение дебиторской задолженности может свидетельствовать о недостаточно эффективной работе с дебиторами.
По пассиву за отчетный год произошли следующие изменения. Собственный капитал предприятия увеличился на 117,6%. Заемный капитал увеличился на 60,7%, при этом долгосрочные обязательства отсутствуют, сумма краткосрочных кредитов и займов возросла на 95,75%, кредиторская задолженность – на 42,75%.
На конец года 26,7% пассивов составляет заемный капитал, 73,3% составляет заемный капитал, в том числе краткосрочные кредиты и займы – 30,2%, кредиторская задолженность – 43,1%.
По данным бухгалтерского баланса определим чистые активы предприятия и дадим оценку изменения их величины (табл.Таблица 1.2).
Таким образом, стоимость чистых активов предприятия увеличилась на 3165 тыс. руб. (на 117,6%), что является показателем устойчивого позитивного развития предприятия.
Анализ эффективности и интенсивности использования капитала предприятия
По данным бухгалтерского баланса и ф. № 2 "Отчет о прибылях и убытках" рассчитаем показатели деловой активности и проанализируем их динамику. Дадим оценку уровня деловой активности анализируемого предприятия на основе исследования показателей оборачиваемости активов, капитала и составляющих их элементов (табл.Таблица 2.1).
Для расчета показателей оборачиваемости активов, капитала и составляющих их элементов использована информация о средней величине активов и капитала.
Таблица 2.1
Динамика показателей деловой активности (оборачиваемости)
| Показатель | Условное обозначение | 2007 г. | 2008 г. |
Изменение, (+,–) |
|
| 1 | 2 | 3 | 4 | 5 | |
| 1.Коэффициент оборачиваемости активов (ресурсоотдача), раз |
|
10,145 | 8,304 | -1,840 | |
| 1 | 2 | 3 | 4 | 5 | |
| 2.Коэффициент оборачиваемости оборотных активов, раз |
|
15,826 | 14,140 | -1,686 | |
| 3.Коэффициент оборачиваемости внеоборотных активов, раз |
|
28,258 | 20,120 | -8,138 | |
| 4. Коэффициент оборачиваемости собственного капитала, раз |
|
47,885 | 31,115 | -16,770 | |
| 5. Коэффициент оборачиваемости заемного капитала, раз |
|
12,872 | 11,327 | -1,544 | |
| 6. Коэффициент оборачиваемости дебиторской задолженности, раз |
|
138,930 | 65,438 | -73,493 | |
| 7. Коэффициент оборачиваемости кредиторской задолженности, раз |
|
19,453 | 19,269 | -0,184 | |
| 8. Период погашения дебиторской задолженности, дни |
|
2,6 | 5,5 | 2,910 | |
| 9.Период погашения кредиторской задолженности, дни |
|
18,5 | 18,7 | 0,177 | |


Таким образом, деловая активность предприятия за отчетный год снизилась.
На основе построения детерминированной многофакторной модели рассчитаем влияние факторов, определивших изменение уровня эффективности использования активов (рентабельности активов) (табл.Таблица 2.2). Сделаем аналитическое заключение по результатам факторного анализа.
Таблица 2.2
Анализ факторов изменения рентабельности активов
| Показатели | Условные обозначения | 2007 г. | 2008 г. |
Изменение (+;-) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Средняя величина активов |
|
12702 | 21942 | 9240 |
| 2. Выручка от продаж, тыс. руб. |
|
128858 | 182211 | 53353 |
| З. Чистая прибыль, тыс. руб. |
|
1033 | 3167 | 2134 |
| 4. Рентабельность активов, % (стр. 3 : стр.1 х 100) |
|
8,13 | 14,43 | 6,30 |
| 5. Рентабельность продаж по чистой прибыли, % (стр.3 : стр. 2 х 100) |
|
0,80 | 1,74 | 0,94 |
| 6. Оборачиваемость активов, кол-во (стр.2:стр. 1) |
|
10,14 | 8,30 | -1,84 |
| 7. Влияние на изменение рентабельности активов: |


|
а)
рентабельности
продаж
|
X | X | X | 9,50 |
|
б)
оборачиваемость
активов
|
X | Х | X | -3,20 |
С помощью методов факторного моделирования построим многофакторную модель рентабельности активов:

Рассчитаем влияние факторов на изменение рентабельности активов, используя метод абсолютных разниц:
а) расчет влияния чистой рентабельности продаж:
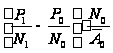 =
(1,74 – 0,8) ∙ 10,14 = 9,5
б) расчет влияния оборачиваемости активов:
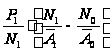 = 1,74
∙ (8,3 – 10,14) = – 3,2
Баланс отклонений:
 =
a) + б) = 9,5 + -3,2 = 6,3
Таким образом, рентабельность активов в целом увеличилась на 6,3%, в том числе за счет:
увеличения чистой рентабельности продаж – на 9,5%;
уменьшения оборачиваемости активов на – (–3,2)%.
Используя данные формы №1 и формы №2 рассчитаем рентабельность собственного капитала предприятия и произведем оценку влияния факторов на ее изменение. Расчет влияния факторов выполняется с помощью модифицированной факторной модели фирмы "Du Pont" (табл.Таблица 2.3):
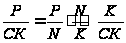 .
Таблица 2.3
Анализ рентабельности собственного капитала
| Показатели | Условные обозначения | 2007 г. | 2008 г. | Изменение (+,–) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Чистая прибыль, тыс. руб. |
|
1033 | 3167 | 2134 |
| 2. Средние остатки собственного капитала, тыс. руб. |
|
2691 | 5856 | 3165 |
| 3. Средние остатки всех активов (капитала), тыс. руб. |
|
12702 | 21942 | 9240 |
| 4. Выручка от продаж, тыс. руб. |
|
128858 | 182211 | 53353 |
| 5. Рентабельность продаж, % (стр.1 : стр.4) |
|
0,008 | 0,017 | 0,009 |
| 6. Коэффициент оборачиваемости активов (стр.4 : стр.3) |
|
10,145 | 8,304 | -1,840 |
| 7. Коэффициент структуры источников средств (стр.2 : стр.3) |
|
4,720 | 3,747 | -0,973 |
| 8. Влияние на изменение рентабельности собственного капитала факторов: | ||||
| а) рентабельности продаж | X | X | 0,4484 | |
| б) коэффициента оборачиваемости активов | X | X | -0,1510 | |
| в) коэффициента структуры источников средств | X | X | -0,1405 | |
| 9. Рентабельность собственного капитала |
|
0,384 | 0,541 | 0,1569 |


Рассчитаем влияние факторов на изменение рентабельности собственного капитала, используя метод абсолютных разниц:
а) расчет влияния рентабельности продаж:
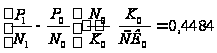
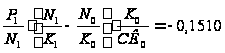
б) расчет влияния оборачиваемости активов:
в) расчет влияния структуры источников средств:
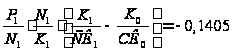
Баланс отклонений:
= а) + б) + в) = 0,1569.
Таким образом, рентабельность собственного капитала увеличилась на 0,1569. Изменение произошло за счет: увеличения рентабельности продаж на –0,4484; уменьшения коэффициента оборачиваемости активов – на –0,1510; уменьшения коэффициента структуры источников средств – на 0,1405.
По данным бухгалтерского баланса проведем анализ структуры и динамики внеоборотных активов (табл.Таблица 3.1). Составим аналитическое заключение.
Таблица 3.1
Динамика и структура внеоборотных активов предприятия
| Статьи внеоборотных активов | 2007 г., тыс. руб. | 2008 г., тыс. руб. | Изменение за отчетный период | Структура в % к общей сумме по статье | ||
| тыс. руб. гр.3-гр.2 | %, гр.4 : гр.2 х 100 | На нач. года | На конец года | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Нематериальные активы | 0 | 0 | 0 | – | 0 | 0 |
| 2 Основные средства | 4560 | 9056 | 4496 | 198,60 | 100,00 | 100,00 |
| 3 Незавершенное строительство | 0 | 0 | 0 | – | 0,00 | 0,00 |
|
4. Доходные вложения в материальные ценности |
0 | 0 | 0 | – | 0 | 0 |
| 5. Долгосрочные финансовые вложения | 0 | 0 | 0 | – | 0,00 | 0,00 |
| 6. Отложенные налоговые активы | 0 | 0 | 0 | – | 0,00 | 0,00 |
| 7. Прочие внеоборотные активы | 0 | 0 | 0 | – | 0 | 0 |
| 8. Итого внеоборотные активы | 4560 | 9056 | 4496 | 198,60 | 100 | 100 |
Таким образом, как на начало, так и на конец года в структуре внеоборотных активов 100% занимают основные средства. За отчетный год величина внеоборотных активов увеличилась на 4496 тыс. руб. (на 98,6%), за счет приобретения машин, оборудования и транспортных средств. Такая динамика свидетельствует о расширении деятельности предприятия.
Используя данные формы № 1 и формы № 2, рассчитаем и определим динамику показателей эффективности использования основных средств предприятия (табл.Таблица 3.2).
Таблица 3.2
Анализ эффективности использования основных средств
| Показатели | 2007 г. | 2008 г. |
Изменение |
Отчетный год в % к прошлому году |
| 1 | 2 | 3 | 4=rp.3 : гр.2 x 100 | |
| 1. Основные средства, тыс. руб. (F) | 4560 | 9056 | 4496 | 198,60 |
| 2. Выручка от продаж, тыс. руб. (N) | 128858 | 182211 | 53353 | 141,40 |
| 3. Прибыль от обычной деятельности, тыс. руб. (Р) | 1578 | 4806 | 3228 | 304,56 |
| 4. Рентабельность основных средств, % (стр.3 : стр.1) х 100% | 34,61 | 53,07 | 18,46 | – |
| 5. Фондоотдача основных средств, руб. (стр.2 :стр.1) | 28,26 | 20,12 | -8,14 | – |
| 6. Рентабельность продаж, % (стр.3 : стр.2) х 100 | 1,22 | 2,64 | 1,41 | – |
Таким образом, рентабельность основных средств за отчетный год возросла на 18,46%, фондоотдача основных средств снизилась на 8,14 руб., рентабельность продаж увеличилась на 1,41%.
Проанализируем факторы, повлиявшие на снижение рентабельности. С помощью методов факторного моделирования преобразуем исходную формулу рентабельности основных средств в следующий вид:
 .
Рассчитаем количественное влияние факторов на динамику фондорентабельности, используя метод цепных подстановок:
за предыдущий год

1-я подстановка

2-я подстановка за отчетный год

Расчет изменения фондорентабельности:
а) за счет рентабельности продаж:
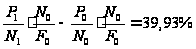
б) за счет фондоотдачи
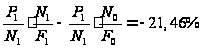
Баланс отклонений:
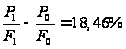 .
Таким образом, увеличение фондорентабельности на 18,46% произошло за счет увеличения рентабельности продаж на 39,93%. При этом фондоотдача, снизившись на 21,46%, оказала отрицательное влияние на фондорентабельность.
Как позитивный фактор, следует отметить, что рост объема основных средств сопровождается существенным ростом выручки от продаж и прибыли предприятия, что косвенно свидетельствует об эффективности использования основных средств.
По данным бухгалтерского баланса заполним табл. 4.1 и проведем структурный и динамический анализ оборотных (текущих) активов.
Таблица 4.1
Динамика и структура оборотных (текущих) активов организации
| Статьи текущих активов | 2007 г. | 2008 г. | Изменения за отчетный период | Структура в % к общей сумме по статье оборотные активы | |||
|
тыс. руб. |
% | в % к изменению итога | на нач. года | на кон. года | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1. Запасы, в т. ч. |
5427 | 6219 | 792 | 114,59 | 16,69 | 66,65 | 48,26 |
| Сырье, материалы и др. материальные ценности | 4934 | 5732 | 798 | 116,17 | 16,82 | 60,60 | 44,48 |
| Животные на выращивание и откорме | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| Затраты в незавершенном производстве | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| Готовая продукция и товары для перепродаж | 290 | 238 | -52 | 82,07 | -1,10 | 3,56 | 1,85 |
| Товары отгруженные | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| Расходы будущих периодов | 203 | 249 | 46 | 122,66 | 0,97 | 2,49 | 1,93 |
| Прочие запасы и затраты | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| 2. Налог на добавленную стоимость по приобретенным ценностям | 848 | 1080 | 232 | 127,36 | 4,89 | 10,42 | 8,38 |
| Дебиторская задолженность (платежи по которым ожигаются более нем через 12 месяцев после отчетной даты) в т.ч. | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| Покупатели и заказчики | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| 3.Дебиторская задолженность (платежи по которым ожидаются в течение 12 месяцев после отчетной даты) в т. ч. | 1855 | 5569 | 3714 | 300,22 | 78,29 | 22,78 | 43,22 |
| Покупатели и заказчики | 1704 | 5507 | 3803 | 323,18 | 80,16 | 20,93 | 42,74 |
| 4. Краткосрочные финансовые вложения | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| 5. Денежные средства | 12 | 18 | 6 | 150,00 | 0,13 | 0,15 | 0,14 |
| 6. Прочие оборотные активы | 0 | 0 | 0 | – | 0,00 | 0,00 | 0,00 |
| 7. Итого оборотные активы | 8142 | 12886 | 4744 | 158,27 | 100,00 | 100,00 | 100,00 |
Таким образом, в структуре оборотных активов следует отметить следующие изменения. Оборотные активы в целом увеличились на 58,3%. Положительное влияние на рост внеоборотных активов оказало увеличение запасов и дебиторской задолженности.
Существенное увеличение дебиторской задолженности (на 200%) может свидетельствовать о недостаточно эффективной работе с дебиторами в отчетном году.
Рассчитаем показатели, характеризующие скорость, как общей оборачиваемости оборотных активов, так и частной оборачиваемости отдельных элементов оборотных активов (табл.Таблица 4.2). Исследуем динамику показателей оборачиваемости и дадим оценку эффективности использования оборотного капитала предприятия.
Таблица 4.2
Динамика оборачиваемости оборотных активов в целом и отдельных их видов
| Показатель | 2007 г. | 2008 г. | Изменение |
| 1 | 2 | 3 | 4 = 3-4 |
| 1. Средние остатки оборотных активов, тыс. руб. | 8142 | 12886 | 4744 |
| В том числе | |||
| 1.1. Средние остатки запасов, включая НДС | 5427 | 6219 | 792 |
| 1.2. Средние остатки готовой продукции | 290 | 238 | -52 |
| 1.3. Средние остатки краткосрочной дебиторской задолженности | 1855 | 5569 | 3714 |
| 1.4. Средние остатки краткосрочных финансовых вложений | 0 | 0 | 0 |
| 1.5. Средние остатки денежных средств | 12 | 18 | 6 |
| 2. Выручка от продаж | 128858 | 182211 | 53353 |
| 3. Продолжительность 1 оборота всех оборотных активов, в днях (стр.1· 360дн)/стр.2 | 22,75 | 25,46 | 2,71 |
| 4. Срок хранения производственных запасов, в днях (стр.1.1·360дн)/стр.2 | 15,16 | 12,29 | -2,87 |
| 5. Срок хранения товаров для перепродажи, в днях (стр.1.2·360дн.)/стр.2 | 0,81 | 0,47 | -0,34 |
| 6. Период погашения дебиторской задолженности, в днях (стр.1.3·360дн.)/стр.2 | 5,18 | 11,00 | 5,82 |
| 7. Период оборота краткосрочных финансовых вложений, в днях (стр.1.4·360дн.)/стр.2 | 0,00 | 0,00 | 0,00 |
| 8. Период оборота денежных средств, в днях (стр.1.5·360дн.)/стр.2 | 0,03 | 0,04 | 0,002 |
Таким образом, продолжительность оборота оборотных активов и их составляющих несколько увеличилась, что говорит о некотором снижении деловой активности предприятия. Все оборотные активы оборачиваются за 26 дней, срок хранения производственных запасов – 12 дней, срок хранения товаров для перепродажи – 0,5 дня. Отрицательным моментом является увеличение периода погашения дебиторской задолженности.
По результатам анализа оборачиваемости рассчитаем сумму экономии оборотных средств (высвобождение) или сумму их дополнительного привлечения (табл.Таблица 4.3). При расчете величины относительной экономии оборотных средств будем исходить из сравнения оборачиваемости оборотных средств в различные отчетные периоды.
Таблица 4.3
Расчет влияния отдельных факторов на экономический результат от ускорения (замедления) оборачиваемости оборотных активов
| Показатель | 2007 г. | 2008 г. | Изменение |
| 1 | 2 | 3 | 4 |
| 1. Выручка от продаж, тыс. руб. | 128858 | 182211 | 53353 |
| 2 Средние за период остатки оборотных активов, тыс. руб. | 8142 | 12886 | 4744 |
| 3. Оборачиваемость, дней (с точностью до 0,01 дня) (стр.2·360)/стр.1 | 22,75 | 25,46 | 2,71 |
| 4. Сумма однодневного оборота, тыс. руб. (ф.1 : 360) | 357,94 | 506,14 | 148,20 |
| 5. Экономический результат: | |||
| а) ускорение (-), замедление (+) оборачиваемости, дней стр. 3 (гр.4) х стр.4 (гр.3) | X | X | 2,71 |
| б) сумма высвобожденных из оборота средств за счет ускорения оборачиваемости (-). тыс. руб. | X | X | |
| в) сумма вовлеченных в оборот средств в связи с замедлением оборачиваемости (+),тыс. руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |