Комплексный экономический анализ хозяйственной деятельности
Таким образом, сумма дополнительно привлеченных в оборот средств в связи с замедлением оборачиваемости оборотных активов на 2,71 дня составляет 1373 тыс. руб. Руководству предприятия следует обратить внимание на повышение эффективности управления оборотным средствами.
Анализ использования трудовых ресурсов предприятия
Высшим органом управления Обществом является общее собрание Участников, исполнительным органом Общества является Директор, избираемый общим собранием участников сроком на 3 года.
Организационная структура ООО "Электрон" представлена на рис. 5.1.
Директор самостоятельно:
решает все вопросы деятельности Общества, кроме тех, которые отнесены к ведению собрания участников;
осуществляет текущее руководство деятельностью Общества, принимает меры к реализации решений собрания Участников;
действует от имени Общества без доверенности, представляет его интересы на всех предприятиях, в организациях, зарубежных фирмах;
распоряжается имуществом и денежными средствами Общества, открывает расчетные и иные счета Общества;
выдает доверенности на право представительства от имени Общества, в т.ч. доверенности с правом передоверия,
принимает и увольняет работников, привлекает их к материальной и дисциплинарной ответственности, применяет меры поощрения;
издает внутренние приказы и распоряжения, обязательные для работников Общества, утверждает штатное расписание и перечень должностных обязанностей, выполняет прочие исполнительные функции;
осуществляет иные полномочия, не отнесенные к компетенции Общего собрания.
Членами трудового коллектива Общества являются рабочие и служащие, принятые на работу по трудовому договору (контракту). Правовое положение работников Общества определяется трудовым законодательством Российской Федерации, а также Уставом Общества, Правилами внутреннего распорядка и другими внутренними актами Общества.
В анализе трудовых ресурсов предприятия можно выделить три направления:
1. Анализ использования рабочей силы.
1.1. Анализ обеспеченности предприятия трудовыми ресурсами.
1.2. Анализ уровня квалификации персонала.
1.3. Анализ форм, динамики и причин движения персонала.
1.4. Анализ использования рабочего времени.
2. Анализ производительности труда.
2.1. Анализ выполнения плана по росту производительности труда и определение прироста продукции за счёт этого фактора.
2.2. Факторный анализ производительности труда.
2.3. Резервы роста производительности труда.
3. Анализ оплаты труда.
3.1. Анализ состава и динамики фонда заработной платы.
3.2. Факторный анализ фонда заработной платы.
3.3. Анализ эффективности использования фонда заработной платы.
Источники информации для анализа:
действующее законодательство и нормативные акты, касающиеся использования трудовых ресурсов;
планово-нормативные документы самого предприятия: штатное расписание, расчеты потребности в рабочей силе и т.п.;
данные пояснительной записки к годовой бухгалтерской отчетности;
форма статистической отчетности П-4 "Сведения о численности, зарплате и движении работников";
данные табельного учета о движении рабочей силы;
материалы бухгалтерии о начислении заработной платы и т.д.
Анализ обеспеченности предприятия трудовыми ресурсами проводят традиционным способом сравнения. Фактическая численность работников предприятия в целом, а также по категориям и профессиям в анализируемом периоде сравнивается с плановой (расчетной) численностью, данными прошлых периодов.
Более углубленно анализируют, как правило, обеспеченность предприятия рабочими, так как они непосредственно влияют на объем выпуска продукции.
Кроме того, анализируют качественный состав рабочей силы. Он заключается в оценке обеспеченности предприятия нужными трудовыми ресурсами (по категориям, профессиям, специальностям, уровню квалификационных требований к персоналу). Различают:
анализ качественного состава рабочих;
анализ качественного состава и использования труда специалистов и руководителей.
Анализ качественного состава рабочих включает:
сопоставление перечня производственных операций по их сложности (трудоемкости необходимых работ);
расчет средних тарифных коэффициентов рабочих и работ;
сопоставление этих коэффициентов и определение уровня квалификации рабочих предприятия.
Уровень квалификации рабочих предприятия является обобщающим показателем квалификации рабочих предприятия, он определяется по формуле:
Уровень квалификации рабочих предприятия = Средний разряд рабочих : Средний разряд работ;
Его оптимальное значение – около 1,0.
Если средний разряд рабочих больше среднего разряда работ, то это означает, что рабочие на предприятии не используются в соответствии с их квалификацией и это ведет к перерасходу средств на оплату труда из-за выплат межразрядной разницы.
Если средний разряд работ выше среднего разряда рабочих, то это обычно ведет к снижению качества продукции, понижению производительности труда и т.д. Чтобы избежать этого необходимо повысить квалификацию рабочих.
Незначительное превышение среднего разряда работ допустимо, т.к. создаются условия для роста квалификации рабочих.
Анализ качественного состава и использование труда специалистов и руководителей проводится с целью разработки мер по повышению эффективности использования их труда и совершенствованию профессионально-квалификационной структуры.
Способы оценки труда специалистов и руководителей (по мировому опыту):
годовая аттестация;
оценка по результатам труда;
оценка по достижению поставленной цели.
Анализ движения численного состава работников предприятия дополняет анализ обеспеченности предприятия персоналом и позволяет выявить основные тенденции его развития как фактора производства.
Показатели, характеризующие интенсивность движения персонала:
коэффициент оборота по приему;
коэффициент оборота по выбытию;
коэффициент общего оборота;
коэффициент текучести кадров;
коэффициент постоянства персонала предприятия и др.
Анализ движения персонала предприятия проводится способом сравнения.
Показатели интенсивности использования труда на предприятии многочисленны: объем производства и реализации продукции, фондоотдача, прибыль в расчете на одного работника (рабочего) и др. Но наиболее доказательно эффективность использования трудовых ресурсов на предприятии характеризуют:
показатели производительности труда;
показатели использования рабочего времени.
Временные показатели, наряду с показателями численности структуры и движения персонала характеризуют экстенсивность использования возможностей трудовых ресурсов.
Анализ использования рабочего времени включает:
исследование количества рабочего времени отработанного за анализируемый период (дней, часов);
оценку полноты и целесообразности использования рабочего времени.
Основные показатели, характеризующие эффективность использования рабочего времени:
Общий фонд рабочего времени (ФРВ);
Число дней, отработанных за анализируемый период одним рабочим;
Средняя продолжительность рабочего дня (смены);
Среднее число часов, отработанных за анализируемый период одним рабочим (интегральный показатель);
Темп роста общего числа отработанных человеко-дней;
Коэффициент использования числа дней работы на одного рабочего;
Коэффициент использования продолжительности рабочего дня;
Полный (интегральный) коэффициент использования рабочего времени;
Коэффициент сменности рабочих мест и т.д.
Анализ показателей проводится способом сравнения.
Полное и рациональное использование рабочего времени – главный источник роста производительности труда и эффективности производства.
Для анализа полноты и целесообразности использования рабочего времени составляется баланс рабочего времени. В нем отражается структура времени по следующей схеме: Календарный фонд времени – Праздничные и выходные дни = Табельное время – Очередные отпуска = Плановый (возможный) фонд времени – Фактически отработанное время = Потери планового фонда времени.
Баланс рабочего времени составляется на основе данных табельного учета явок и неявок на работу, данных о числе целодневных и внутрисменных простоев, сверхурочно отработанного времени.
Анализ полноты и целесообразности использования рабочего времени включает:
1.Оценку целодневных потерь (отпуска, простои, прогулы, исполнение государственных обязанностей и т.п.);
2.Оценку внутрисменных потерь (ремонт оборудования, отсутствие сырья, энергии и т.д.);
3.Оценку непроизводительного времени (на исправление брака, отклонение от технологии и т.п.);
4.Оценку сверхурочно отработанного времени;
5.Оценку влияния потерь времени на выпуск продукции, другие экономические показатели и выявление резервов более полного использования времени.
Анализ полноты и целесообразности использование времени проводят, как и анализ количества отработанного времени, используя традиционный способ сравнения. Сопоставления производят с планом, данными прошлых периодов. Для выявления степени влияния причин на потери рабочего времени проводят факторный анализ.
Производительность труда – это способность работника (рабочего) произвести определенный объем продукции в натуральном или стоимостном выражении за единицу времени (час, смену, сутки, декаду, месяц, квартал, год).
Для оценки эффективности использования трудовых ресурсов применяется система показателей оценки производительности труда, включающая:
I. Обобщающие показатели:
среднегодовая выработка продукции одним рабочим (обобщающий показатель);
среднеквартальная(среднемесячная, среднедекадная, среднедневная, среднесменная, среднечасовая) выработка продукции одним рабочим;
среднегодовая выработка продукции на одного работающего в стоимостном выражении (наиболее обобщающий показатель).
II. Частные показатели:
трудоемкость продукции;
выпуск продукции определенного вида в натуральном выражении за один чел- день или чел-час.
III. Вспомогательные показатели:
затраты времени на выполнение единицы определенного вида работ;
объем работ, выполненных за единицу времени;
Основная цель анализа производительности труда – выявление резервов ее роста, а, следовательно, и резервов повышения эффективности производства.
Направления анализа производительности труда:
оценка степени выполнения внутрипроизводственного плана по росту производительности труда;
исследование динамики производительности труда;
выяснение степени воздействия изменения производительности труда на объем выпуска продукции и другие экономические показатели;
проведение факторного анализа и выявление резервов роста производительности труда:
разработка организационно-технических мероприятий по использованию выявленных резервов.
Оценка выполнения плана и исследование динамики производительности труда производится традиционным способом сравнения. Факторный анализ проводится с применением способов как детерминированного, так и стохастического факторного анализа.
Характеристика работников ООО "Электрон" по стажу работы представлена в табл.Таблица 5.1
Таблица 5.1
Характеристика работников ООО "Электрон" по стажу работы
| Категории работников | 0-5 лет | 6-10 лет | 11-15 лет | 16-20 лет | 21-25 лет | |||||
| чел | % | чел | % | чел | % | чел. | % | чел. | % | |
| Руководители | – | – | 3 | 30,0 | 3 | 37,5 | 2 | 50 | 1 | 33,3 |
| Специалисты | 1 | 14,3 | 2 | 20,0 | 2 | 25,0 | – | – | – | 0,0 |
| Технические исполнители | 6 | 85,7 | 5 | 50,0 | 3 | 37,5 | 2 | 50 | 2 | 66,7 |
| Итого: | 7 | 100 | 10 | 100 | 8 | 100 | 4 | 100 | 3 | 100 |
Как видим, большинство работников имеют стаж работы более 6 лет.
Характеристика работников управления по возрасту представлена в табл.5.2.
Таблица 5.2
Характеристика работников ООО "Электрон" по возрасту
| Категории работников | до 25 лет | 26-35 лет | 36-45 лет | 46-55 лет | 56-65 лет | |||||
| чел | % | чел | % | чел | % | чел. | % | чел. | % | |
| Руководители | – | – | 1 | 12,5 | 5 | 38,5 | 1 | 50 | 1 | 50,0 |
| Специалисты | 1 | 14,3 | 2 | 25,0 | 4 | 30,8 | – | – | – | – |
| Технические исполнители | 6 | 85,7 | 5 | 62,5 | 4 | 30,8 | 1 | 50 | 1 | 50,0 |
| Итого: | 7 | 100 | 8 | 100 | 13 | 100 | 2 | 100 | 2 | 100 |
Таким образом, возраст большинства работников – до 45 лет.
Характеристика работников ООО "Электрон" по уровню образования представлена в табл.5.3.
Таблица 5.3
Характеристика работников ООО "Электрон" по уровню образования
| Категории работников | среднее | Среднее специальное | Высшее | |||
| чел | % | чел | % | чел | % | |
| Руководители | – | – | – | – | 8 | 66,7 |
| Специалисты | – | – | 3 | 100,0 | 4 | 33,3 |
| Технические исполнители | 17 | 100,0 | – | – | – | – |
| Итого: | 17 | 100 | 3 | 100 | 12 | 100 |
Все руководители и специалисты имеют среднее специальное и высшее образование.
В 2007 и 2008 году состав персонала ООО "Электрон" не изменялся.
Анализ маркетинговой деятельности предприятия
Процесс исследования осуществляется в рамках управляемой системы и управляющих подсистем, следовательно, касается всех аспектов деятельности организации. Исследованию подлежат сильные и слабые стороны организации, процесс производства и сбыта (на предприятии), финансовое состояние, службы маркетинга. персонал, а также организационная культура.
Для анализа сильных и слабых сторон организации руководство предприятия должно оценить: обладает ли фирма силами, чтобы воспользоваться возможностями, и какие внутренние слабости могут осложнить будущие проблемы. Метод, который используется для диагностики внутренних проблем, называют управленческим обследованием. Данный метод основан на комплексном исследовании различных функциональных зон организации. Для целей стратегического планирования в обследование рекомендуется включить пять функциональных зон:
- маркетинг;
- финансы (бухгалтерский учет);
- производство;
- персонал;
- организационную культуру;
- имидж организации.
Методика анализа производственной зоны организации существенно отличается от широко известной методики оценки организационно-технического уровня производства. Это отличие объясняется направленностью анализа на стратегическое управление и развивающиеся рыночные отношения. В ходе анализа производящих функций акцент делается на следующие вопросы: может ли предприятие производить товары с меньшими издержками по сравнению с конкурентами; имеет ли доступ организация к новым материальным ресурсам; каков технический уровень предприятия; обладает ли предприятие оптимальной системой контроля качества продукции; насколько хорошо организован и спланирован процесс производства.
Финансовое состояние организации во многом определяет, какую стратегию выберет руководство на будущее. Детальный анализ финансового состояния помоет выявить уже имеющиеся и потенциальные слабости организации.
При анализе маркетинговой деятельности выделяют ряд важнейших элементов исследования: доля рынка и конкурентоспособность предприятия; разнообразие и качество ассортимента товаров; рыночная демография; рыночные исследования и разработки; предпродажное и последовательное обслуживание клиентов: сбыт, реклама, продвижение товара.
Проведем маркетинговое исследование факторов внешней и внутренней среды ООО "Электрон", ее сильных и слабых сторон методом SWOT-анализа.
Оценка факторов внутренней среды ООО "Электрон" представлена в табл.Таблица 6.1.
Таблица 6.1
Оценка факторов внутренней среды ООО "Электрон"
| № | Составляющие внутренней среды | Эффективность составляющих | |
| Высокая | Низкая | ||
|
Маркетинговая сфера: |
|||
| 1 | Ассортимент товаров | ▲ | |
| 2 | Репутация предприятия в деловом мире | ▲ | |
| 3 | Эффективность рекламы | ▲ | |
| 4 | Эффективность модели реализации | ▲ | |
| 5 | Развитость системы маркетинговой информации | ▲ | |
| 6 | Качество услуг | ▲ | |
| 7 | Уровень мониторинга цен конкурентов | ▲ | |
| 8 | Эффективность взаимодействия с другими фирмами | ▲ | |
|
Финансовая сфера: |
|||
| 1 | Финансовая устойчивость | ▲ | |
| 2 | Скорость оборота капитала | ▲ | |
| 3 | Эффективность управления дебиторской задолженностью | ▲ | |
| 4 | Мониторинг расчетов по обязательствам | ▲ | |
| 5 | |||
|
Производственная сфера: |
|||
| 1 | Уровень автоматизации бизнеса | ▲ | |
| 2 | Оборудование и оформление офиса | ▲ | |
| 3 | Наличие современного специализированного оборудования | ▲ | |
|
Кадрово-организационная: |
|||
| 1 | Уровень квалификации руководящих сотрудников | ▲ | |
| 2 | Элементы корпоративной культуры | ▲ | |
| 3 | Мотивация сотрудников | ▲ | |
| 4 | Текучесть кадров | ▲ | |
Анализ факторов внутренней среды ООО "Электрон" показывает, что фирма поддерживает высокое качество обслуживания, имеет хорошую репутацию в деловом мире и широкий ассортимент товаров. Предприятие имеет сложившийся коллектив и как следствие низкую текучесть кадров.
В целом деятельность предприятия соответствует стратегическим направлениям маркетинга. Управляющие органы позволяют обеспечить реализацию проводимой политики и придерживаться нужной стратегии.
Вместе с тем, следует отметить ряд слабых сторон фирмы, а именно:
- невысокую эффективность рекламы;
- невысокую эффективность модели реализации;
- неразвитость системы маркетинговой информации;
- низкий уровень мониторинга цен конкурентов;
- низкую эффективность взаимодействия с другими фирмами.
Отрицательные моменты имеют место в финансовой сфере: низкая финансовая устойчивость, снижение оборачиваемости капитала, недостаточно эффективное управление дебиторской задолженностью.
Характеристика факторов внешней среды, значимых для деятельности предприятия, представлена в табл.Таблица 6.2.
Таблица 6.2
Характеристика факторов внешней среды ООО "Электрон"
| Составляющие внешней среды | Влияние возможностей | ||
| на деятельность предприятия в плановый период | |||
| Возможности | Угрозы | ||
| (с высокой вероятностью использования | (с высокой вероятностью | ||
| их организацией) | их реализации) | ||
| 1 | 2 | 3 | 4 |
|
Экономические: |
|||
| 1 | Наличие серьезных конкурентов | ▲ | |
| 2 | Повышение закупочных цен на товары | ▲ | |
| 3 | Расширение рынка | ▲ | |
|
Финансовые: |
|||
| 1 | Негативные элементы финансовой деятельности фирмы | ▲ | |
| 2 | Последствия мирового экономического кризиса | ▲ | |
|
Социальные: |
|||
| 1 | Повышение уровня жизни населения | ▲ | |
| 2 | Снижение качественного уровня образования | ▲ | |
|
Правовые: |
|||
| 1 | Сложность налогового законодательства | ▲ | |
Для выявления выявлены стратегических направлений повышения эффективности деятельности фирмы воспользуемся методикой SWOT-анализа.
Наиболее сильно влияющие возможности и угрозы занесем в соответствующие ячейки матрицы SWOT-анализа (табл.Таблица 6.3).
Таблица 6.3
SWOT-матрица ООО "Электрон"
|
Возможности Расширение рынка Последствия мирового экономического кризиса Повышение уровня жизни населения |
Угрозы Наличие серьезных конкурентов Повышение цен на товары Снижение качественного уровня образования Сложность налогового законодательства |
|
|
Сильные стороны Широкий ассортимент товаров Хорошая репутация предприятия в деловом мире Высокий уровень квалификации руководящих сотрудников Невысокая текучесть кадров |
Дальнейшее расширение ассортимента товаров Создание положительного имиджа фирмы (офис европейского уровня, гарантия надежности, высокой культуры и качества обслуживания) |
Поиск более дешевых поставщиков Разработка и внедрение системы скидок Снижение издержек при одновременном повышении качества обслуживания Повышение прибыльности предприятия Постоянный мониторинг расчетов по обязательствам Формирование корпоративной культуры |
|
Слабые стороны Невысокая эффективность рекламы Невысокая эффективность модели реализации Неразвитость системы маркетинговой информации Низкий уровень мониторинга цен конкурентов низкую эффективность взаимодействия с другими фирмами; невысокий уровень мотивации сотрудников негативные элементы финансовой деятельности фирмы |
Повышение эффективности маркетинга Расширение контактов и взаимообмена услугами с другими фирмами Внедрение системы автоматизации бизнеса Оптимизация финансовой деятельности фирмы |
Мониторинг цен конкурентов Внедрение системы автоматизации бизнеса Реализация эффективных систем мотивации и стимулирования сотрудников Оптимизация формальных отношений с клиентами |
На пересечении внутренних и внешних характеристик матрицы SWOT-анализа образуются четыре поля: поле "СИВ" (сила и возможности), поле "СИУ" (сила и угрозы), поле "СЛВ" (слабость и возможности), поле "СЛУ" (слабость и угрозы). Далее необходимо рассмотреть все возможные парные комбинации, выделить те, которые наиболее характерны для данного предприятия и которые необходимо учесть при выработке стратегии предприятия.
В отношении тех пар, которые выбраны с поля "СИВ", следует разрабатывать стратегию по использованию сильных сторон, чтобы получить отдачу от возможностей, имеющихся во внешней среде.
Для тех пар, которые оказались в поле "СЛВ", стратегия должна быть построена таким образом, чтобы за счет внешних возможностей преодолеть имеющиеся в организации слабости.
Если пары находятся на поле "СИУ", то стратегия должна предполагать использование силы организации для устранения угроз.
Если пары находятся на поле "СЛУ", организация должна вырабатывать такую стратегию, которая позволила бы ей как избавиться от слабости, так и попытаться предотвратить нависшую над ней угрозу.
Сопоставление сильных и слабых сторон с рыночными возможностями и угрозами позволяет ответить на следующие вопросы, касающиеся дальнейшего развития бизнеса:
Как можно воспользоваться открывающимися возможностями, используя сильные стороны предприятия?
Какие слабые стороны предприятия могут в этом помешать?
За счет каких сильных сторон можно нейтрализовать существующие угрозы?
Каких угроз, усугубленных слабыми сторонами предприятия, нужно больше всего опасаться?
Таким образом, на основе SWOT-анализа выявлены следующие направления повышения эффективности маркетинговой деятельности ООО "Электрон":
дальнейшее расширение ассортимента товаров;
создание положительного имиджа фирмы (офис европейского уровня, гарантия надежности, высокой культуры и качества обслуживания);
поиск более дешевых поставщиков;
разработка и внедрение системы скидок;
снижение издержек при одновременном повышении качества обслуживания;
повышение прибыльности предприятия;
постоянный мониторинг расчетов по обязательствам;
формирование корпоративной культуры;
повышение эффективности маркетинга;
расширение контактов и взаимообмена услугами с другими фирмами;
внедрение системы автоматизации бизнеса;
оптимизация финансовой деятельности фирмы;
мониторинг цен конкурентов;
внедрение системы автоматизации бизнеса;
реализация эффективных систем мотивации и стимулирования сотрудников;
оптимизация формальных отношений с клиентами
Анализ производства и реализации продукции
Основные общие показатели, характеризующие объем производства продукции:
валовая продукция (ВП);
товарная продукция (ТП).
Основной общий показатель, характеризующий объем реализации продукции –реализованная продукция (РП).
Валовая продукция – это стоимость всей произведенной на предприятии продукции, выполненных работ, оказанных услуг, включая незавершенной производство и внутрихозяйственный оборот. Она выражается, как правило, в сопоставимых ценах.
Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот, т.е. это продукция подлежащая продаже, Она выражается, как правило, в действующих оптовых ценах года.
На многих предприятиях по своему составу валовая и товарные продукции совпадают, если нет внутрихозяйственного оборота и незавершенного производства.
Реализованная продукция – это продукция:
оплаченная, если её учитывают "по оплате", или
отгруженная, если её учитывают "по отгрузке", т.е. продукция отправленная в адрес покупателя, но пока еще не оплаченная.
Показатели оценки динамики объемов производства и реализации продукции (могут рассчитываться как по валовой, так и по товарной и реализованной продукции):
абсолютный прирост продукции за анализируемый период;
темп роста продукции;
темп прироста продукции;
средний за анализируемый период темп роста (прироста) продукции.
Кроме того, объём производства продукции характеризуют показатели:
фондоотдачи;
материалоотдачи.
На некоторых российских предприятиях в практике анализа хозяйственной деятельности продолжают применяться устаревшие показатели оценки объема выпуска продукции:
чистая (условно-чистая) продукция;
нормативно-чистая продукция.
Объемы товарной и реализованной предприятием продукции взаимосвязаны между собой. Эта взаимосвязь может быть описана балансом товарной продукции. Его вид зависит от принятого на предприятии метода определения выручки от продаж.
Если выручка на предприятии определяется по отгрузке товарной продукции (методом начислений), то баланс товарной продукции будет иметь вид:
ТП + ГПн = РП + ГПк ;
где − ТП, РП – соответственно стоимость товарной и реализованной продукции;
ГПн, ГПк – соответственно остатки готовой продукции на складе на начало и конец анализируемого периода.
Отсюда:
РП = ТП + ГПн – ГПк;
Если выручка на предприятии определяется после оплаты отгруженной продукции (кассовым методом), то баланс товарной продукции можно записать так:
ТП + ГПн + ОТн = РП + ГПк + Отк;
где: ОТн, Отк – соответственно, остатки отгруженной и неоплаченной покупателями продукции на начало и конец анализируемого периода.
Отсюда:
РП = ТП + ГПн + ОТн – ГПк – Отк;
Эти модели, вытекающие из баланса товарной продукции, применяются при факторном анализе изменения объема продаж продукции.
Анализ объемов производства продукции начинается, как правило, с анализа объемов выпуска товарной продукции, который проводися в двух направлениях:
Оценивается выполнение плана по выпуску товарной продукции;
Анализируется динамика выпуска товарной продукции.
Анализ объёма выпуска товарной продукции целесообразно увязывать с анализом объема реализованной продукции, т.е. ориентироваться на конечный результат.
Анализ объемов производства и реализации проводится как в стоимостном, так и в натуральном измерителях. Сравнение их темпов изменения позволяет сделать следующие выводы:
если темпы роста стоимостного показателя, выше темпов роста натурального, то это обусловлено в основном ростом цен на продукцию;
если наоборот, то изменение объемов выпуска и реализации продукции обусловлено ростом её физического объема.
Динамику выпуска и реализации продукции изучают сравнивая показатели за два или несколько периодов.
Анализ можно углубить, исследовав динамику выпуска и реализации продукции за ряд отчетных периодов (например, ряд лет). Для этого необходимо объемы производства и реализации продукции выразить в сопоставимых ценах (в ценах базисного периода, принятых за 100%). Для этого, объема выпуска (реализации) продукции делится на произведение индексов цен за n предыдущих периодов.
После этого рассчитываются базисные и цепные тепы роста производства и реализации продукции, исчисляются среднегодовые темпы роста (прироста) выпуска и реализации продукции.
Проанализируем динамику объемов реализации ООО "Электрон" в 2008 году.
Обозначим
реализацию
в i-ом месяце
через
 ,
в январе 2008 года
(базис) – через
 .
Абсолютные цепные приросты определяем по формуле:
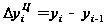
Абсолютные базисные приросты определяем по формуле:

Цепной коэффициент роста определяется по формуле:

Цепной темп роста определяется по формуле:
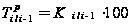 %
Базисный коэффициент роста определяется по формуле:

Базисный темп роста определяется по формуле:
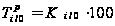 %
Базисные темпы прироста определяем по формуле:
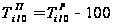
Цепные темпы прироста определяем по формуле:
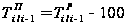
Результаты вычислений сведем в таблицу:
Среднемесячная реализация:
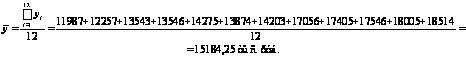
Среднемесячный абсолютный прирост реализации:
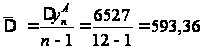 тыс. руб.
Средний коэффициент роста определяем по формуле:
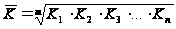 ,
где m – число цепных коэффициентов роста.
Или
 ,
Средний коэффициент роста:
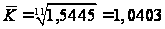 .
Средний темп роста:
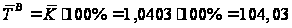 %.
Средний темп прироста:
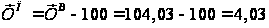 %.
Таким образом, средний темп прироста объема реализации ООО "Электрон" составляет 4,03% в месяц.
Динамику объема реализации ООО "Электрон" в 2008 году отобразим на графике:
Можно заключить, что объем реализации продукции ООО "Электрон" имеет тенденцию к увеличению, что является положительным фактором.
Анализ себестоимости продукции
Важнейшей потребностью руководства предприятий в повседневной деятельности и, в частности, для повышения эффективности деятельности, является своевременное получение информации, которая позволит принять обоснованные решения. Это, в свою очередь, требует, чтобы системы учета затрат и управления себестоимостью продукции позволяли решить следующие задачи:
1) измерение стоимости ресурсов, использованных при осуществлении организацией существенных действий;
2) идентификацию и устранение затрат, не влияющих на изменение величины покупательной способности товара (такие затраты могут быть устранены без ухудшения качества изделия и восприятия покупателем ценности данного товара);
3) определение эффективности всех существенных операций, производимых на данном предприятии;
4) анализ и проведение мероприятий, способствующих улучшению работы предприятия.
Себестоимость продукции (товаров, работ, услуг) – это стоимостная оценка используемых в процессе производства продукции всех видов ресурсов, а также других затрат на её производство и реализацию.
Себестоимость продукции один из важнейших экономических показателей, характеризующих эффективность деятельности предприятия. Он служит базой для определения прибыли, для расчета налога на прибыль, основой для определения цен на продукцию, основой соизмерения доходов и расходов, одним из обобщающих показателей оценки эффективности потребления ресурсов.
Цель анализа себестоимости – выявление её уровня и возможностей повышения эффективности использования всех видов ресурсов в процессе производства и реализации продукции.
Основные направления анализа себестоимости:
I.Анализ себестоимости по обобщающим показателям:
Анализ общей суммы затрат на производство и реализацию продукции;
Анализ затрат на 1 рубль объема товарной или реализованной продукции.
II. Анализ себестоимости по частным показателям:
Оценка изменения структуры затрат и их динамики по отдельным изделиям (Изучение себестоимости отдельных видов продукции);
Анализ себестоимости по отдельным статьям расходов:
прямых материальных затрат;
прямых трудовых затрат;
косвенных затрат:
- на содержание и эксплуатацию оборудования;
- на организацию, обслуживание производства и управление предприятием (управленческих расходов);
- коммерческих расходов и др.
Одно из основных условий получения достоверной информации о себестоимости продукции – четкое определение состава затрат относимых на себестоимость.
По данным ф. № 2 "Отчет о прибылях и убытках" проанализируем в динамике состав и структуру доходов и расходов организации (табл. 8.1).
Таблица 8.1
Анализ состава, структуры и динамики доходов и расходов организации
| Показатель | 2008 г. | 2007 г. | Изменение (+:-) | |||
| сумма, тыс.руб. | % к итогу | сумма, тыс.руб. | % к итогу | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6=2-4 | 7=2/4 |
| 1. Выручка от продажи товаров, продукции (работ, услуг) (стр.010) | 182211 | 99,96 | 128858 | 100,00 | 53353 | 141,40 |
| 2. Проценты к получению (стр.060) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 3. Доходы от участия в других организациях (стр.080) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 4. Прочие операционные доходы (стр.090) | 64 | 0,03 | 0 | 0,00 | 64 | – |
| 5. Отложенные налоговые активы (стр.141) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 6.Всего доходов организации | 182275 | 100,00 | 128858 | 100,00 | 53417 | 141,45 |
| 7. Себестоимость проданных товаров, продукции (работ, услуг) (стр.020) | 167934 | 93,76 | 121049 | 94,70 | 46885 | 138,73 |
| 8. Коммерческие расходы (стр.030) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 9. Управленческие расходы (стр.040) | 9471 | 5,29 | 6231 | 4,87 | 3240 | 152,00 |
| 10. Проценты к уплате (стр.070) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 11. Прочие расходы (стр.100) | 657 | 0,36 | 215 | 0,17 | 442 | 305,58 |
| 12. Отложенные налоговые обязательства (стр.142) | 0 | 0,00 | 0 | 0,00 | 0 | – |
| 13. Текущий налог на прибыль (стр.150) | 1046 | 0,58 | 298 | 0,23 | 748 | 351,01 |
| 14. Санкции в бюджет и иные платежи (стр.151) | 0 | 0,00 | 32 | 0,03 | -32 | 0,00 |
| 15. Всего расходов организации | 179108 | 100,00 | 127825 | 100,00 | 51283 | 140,12 |
| 16. Доходы на 1 рубль расходов (коэффициент) | 1,02 | 1,01 | 0,01 | 100,95 | ||
Таким образом, на конец отчетного года практически 100% доходов предприятия составляет выручка от продаж, доля прочих доходов невелика. В целом это характеризует деятельность предприятия положительно. За год выручка предприятия выросла на 53353 тыс. руб. (на 41,4%), все доходы увеличились на 53417 тыс. руб. (на 41,45%). Таким образом, предприятие работает стабильно, темп роста доходов достаточно высокий.
В структуре расходов основную долю занимает себестоимость товаров (93,76%). За год расходы предприятия увеличились на 46885 тыс. руб. (на 38,73%). Как положительный момент следует отметить опережающий рост доходов по сравнению с расходами.
По данным формы № 2 проведем анализ состава и динамики основных показателей прибылей и убытков предприятия за отчетный период (табл. 9.1).
Таблица 9.1
Анализ прибылей и убытков организации
| Показатели | Состав прибылей и убытков | |||
| 2007 г., тыс. руб. | 2008 г., тыс. руб. | Изменение | ||
| тыс. руб. | В % к предыд. году | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Валовая прибыль (стр.029) | 7809 | 14277 | 6468 | 182,83 |
| 2. Прибыль (убыток) от продажи товаров, продукции, работ, услуг (стр.050) | 1578 | 4806 | 3228 | 304,56 |
| 3. Прибыль (убыток) до налогообложения (бухгалтерская прибыль (убыток)) (стр.140) | 1363 | 4213 | 2850 | 309,10 |
| 4. Чистая прибыль (убыток) отчетного периода (стр.190) | 1033 | 3167 | 2134 | 306,58 |
Таким образом, валовая прибыль в отчетном году увеличилась на 82,8%, чистая прибыль предприятия увеличилась на