Анализ платежеспособности предприятия
Таблица 6. Затраты на производство изделия Б
| Элемент затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Оплата труда | 225000 | 200000 | -25000 | 13,82 | 12,9 | -0,92 |
| Отчисления на социальные нужды | 78750 | 70000 | -8750 | 4,9 | 4,6 | -0,3 |
| Материальные затраты | 360000 | 338000 | -22000 | 22,2 | 21,9 | -0,3 |
| Затраты на содержание основных средств, всего | 605000 | 586000 | -19000 | 37,25 | 37,9 | +0,65 |
| Накладные расходы | 300000 | 285000 | -15000 | 18,63 | 18,5 | -0,13 |
| Коммерческие расходы | 50000 | 65000 | +15000 | 3,2 | 4,2 | +1 |
|
Полная себестоимость В том числе: переменные расходы постоянные расходы |
1628750 1107550 521200 |
1549000 1006850 542150 |
-79750 -100700 +20950 |
100 68 32 |
100 65 35 |
- -3 +3 |
Из таблицы 6 видно, что фактические затраты предприятия на производство изделия Б ниже плановых на 79750 тыс. руб. Увеличилась сумма постоянных расходов, а уменьшилась сумма переменных. Изменилась и структура затрат: уменьшилась доля материальных затрат, затрат на оплату труда, отчислений на социальные нужды, накладных расходов, а увеличилась доля коммерческих расходов и затрат на содержание основных средств.
Таблица 7. Факторный анализ общей суммы затрат на производство продукции
| Затраты | Сумма, тыс. руб. | Факторы изменения затрат | |||
| объем выпуска продукции | структура продукции | переменные затраты | постоянные затраты | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
По плану на плановый выпуск продукции: ∑(VВПi пл × Bi пл) + Апл |
1628750 | План | План | План | План |
|
По плану, пересчитанному на фактический объем производства продукции при сохранении плановой структуры: ∑(VВПi пл × Bi пл) × Ктп + Апл |
1767193,75 | Факт | План | План | План |
|
По плановому уровню на фактический выпуск продукции при фактической ее структуре: ∑(VВПi ф × Bi пл) + Апл |
1574520 | Факт | Факт | План | План |
|
Фактические при плановом уровне постоянных затрат: ∑(VВПi ф × Bi ф) + Апл |
1528050 | Факт | Факт | Факт | План |
|
Фактические: ∑(VВПi ф × Bi ф) + Аф |
1549000 | Факт | Факт | Факт | Факт |
В связи с перевыполнением плана по выпуску продукции Б в условно-натуральном выражении на 12,5 % (Iвп = 45081 / 40081 = 1,125) сумма затрат выросла на 138443,75 тыс. руб. (1767193,75 - 1628750). За счет изменения структуры выпуска продукции сумма затрат снизилась на 192673,75 тыс. руб. (1574520 - 1767193,75). Это свидетельствует о том, что в общем выпуске продукции уменьшилась доля затратоемкой продукции. Из-за уменьшения уровня удельных переменных затрат общая сумма затрат уменьшилась на 46470 тыс. руб. (1528050 - 1574520). Постоянные расходы выросли на 20950 тыс. руб.
Таким образом, общая сумма затрат ниже плановой на 79750 тыс. руб. (1549000 - 1628750), в том числе за счет перевыполнения плана по объему производства продукции и изменения ее структуры она снизилась на 54230 тыс. руб. (1574520 - 1628750), а за счет снижения себестоимости продукции - на 25520 тыс. руб. (1549000 - 1574520).
Рассчитаем затраты на рубль товарной продукции и определим влияние факторов на изменение уровня этого показателя.
Обобщающий показатель себестоимости продукции - затраты на рубль продукции, который характеризует издержкоемкость продукции; определяется, как отношение общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах.
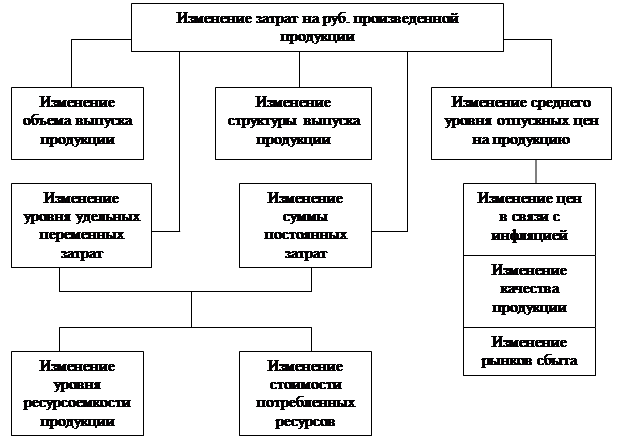
Рисунок 1. Взаимосвязь факторов, определяющих уровень затрат на руб. произведенной продукции
Влияние факторов первого уровня на изменение затрат на рубль произведенной продукции рассчитывается способом цепной подстановки по данным таблиц 5 и 7 и по данным о выпуске продукции.
Произведем расчеты для изделия А:
Произведенная продукция:
по плану:
∑(VВПi пл × Цi пл) = 50081 × 30 = 1502430 тыс. руб.
фактически при плановой структуре и плановых ценах:
∑(VВПi ф × Цi пл) ± ΔТПстр = 1647430 тыс. руб.
фактически по ценам плана:
∑(VВПi ф × Цi пл) = 55081 × 30 = 1652430 тыс. руб.
фактически по фактическим ценам:
∑(VВПi ф × Цi ф) = 55081 × 35 = 1927835 тыс. руб.
Таблица 8. Расчет влияния факторов на изменение суммы затрат на рубль произведенной продукции изделия А
| Затраты на рубль произведенной продукции, руб. | Фактор | ||||
| объем производства | структура продукции | уровень удельных переменных затрат | сумма постоянных затрат | отпускные цены на продукцию | |
| 1 | 3 | 4 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||