Разработка и внедрение бюджетирования на предприятии на примере ООО "Слава"
установление порядка взаимодействия между различными службами управления;
закрепление в системе внутренних нормативных документов компании распределение функций, обязанностей и полномочий.
Назначение графика документооборота состоит во взаимоувязке, всех процедур и регламентов бюджетирования, усилий отдельных структурных подразделений компании на различных уровнях управления по составлению бюджетов в единую систему, а также по их согласованию и исполнению.
Оптимизировать бизнес-процессы в компании по вопросам бюджетирования на основе составленного графика документооборота можно только тогда, когда все вопросы финансовой структуры, бюджетного регламента, порядок и графики составления бюджетов, распределения функций между подразделениями и уровнями управления завершены.
Завершающим этапом процесса постановки бюджетирования является внедрение программного продукта, который бы позволил не только составить бюджеты, но и провести анализ эффективности, а также рассмотреть альтернативные варианты бюджетов для выбора наиболее предпочтительного в данной компании.
В настоящее время в России можно выделить несколько типов компьютерных программ, которые можно использовать для постановки бюджетирования:
1) программы, предполагающие составление бюджетов по международным стандартам без серьезной их адаптации к российским условиям (SAP/R3? «Project Expert», «Альт Инвест», «красный директор»);
2) различные версии бухгалтерских программ, которые позволяют организовать автоматизацию бюджетирования на базе форм установленной бухгалтерской отчетности («1С. Предприятие», «Галактика»);
3) программное обеспечение, выполненное на основе компьютерных баз данных («Оракл», «Аксапта», «Инталев» и др.) и позволяющее моделировать процессы бюджетирования в соответствии с пожеланиями клиента и его представлениями об управленческом учете.
К недостаткам программ первого типа можно отнести неполноту (фрагментарность) используемой в них информации, отсутствие необходимой гибкости как в смысле адаптации бюджетных форматов под специфику конкретной организации и учета особенностей структуры себестоимости ее продукции, так и в смысле невозможности подстраиваться под финансовую структуру того или иного предприятия или фирмы, а также отсутствие автоматического ввода фактической (отчетной) информации.
Среди недостатков программ второго типа отмечается невозможность учета особенностей финансовой структуры компании и применения форм к нуждам финансового менеджмента.
Недостатков первых двух типов программ лишены компьютерные системы третьего типа. Однако это своего рода финансовые конструкторы, из которых предстоит создать систему эффективного финансового планирования.
Выбор компьютерной программы – это, как правило, завершающий этап при постановке бюджетирования, но зачастую руководители начинают именно с него, т.к. невозможно проводить бюджетирование вручную, когда требуется выполнить многовариантные расчеты. С другой стороны, автоматизация бесполезна, если полноценного бюджетирования на предприятии нет. Поэтому, прежде чем выбрать какую-либо программу, необходимо разобраться с организацией внутрифирменного финансового планирования, т.е. проработать бюджетирование как управленческую технологию.
Требования к компьютерным программам по бюджетированию:
адаптация к специфике организации, возможность перестраиваться со временем и со сменой целей и стратегий;
адаптация к финансовой структуре компании, а также к возможным ее изменениям;
подвижность регламентов, позволяющая осуществлять скользящее бюджетирование (непрерывную корректировку бюджетов);
удобство интерфейса;
возможность составления основных и наиболее важных операционных бюджетов и при необходимости возможность расширять набор операционных бюджетов;
предоставление консультативной помощи в постановке внутрифирменного бюджетирования.
ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ КАК ОБЪЕКТА ИССЛЕДОВАНИЯ
2.1. Общая характеристика предприятия и направления его деятельности
Общество с ограниченной ответственностью «Слава», именуемое в дальнейшем «Общество», образовано в мае 2005 г.
Общество является юридическим лицом с момента его государственной регистрации и руководствуется в своей деятельности Гражданским Кодексом РФ, Федеральным законом от 8 февраля 1998г. №14-ФЗ «Об обществах с ограниченной ответственностью», учредительными документами общества (Устава), действующим законодательством РФ и УР.
Место нахождения: Удмуртская Республика, г. Ижевск ул. Удмуртская д.259.
Общество является частным предприятием
Основным назначением предприятия является производство и сбыт товаров народного потребления.
Общество имеет своей целью деятельность, направленную на получение прибыли и наиболее полному удовлетворению общественных потребностей в продукции, товарах, работах и услугах.
Для реализации своих целей и задач общество осуществляет следующие виды деятельности:
- производство и сбыт одежды из кожи, меха;
- производство и сбыт мужской и женской одежды;
оказание услуг населению.
ООО «Слава» специализируется в производстве одежды из кожи и меха, мужской и женской одежды, производит массовый пошив для учреждений и организаций города, изготовление мелких партий на продажу, разработку и пошив коллекций с показом и последующей реализацией изделий, оказание услуг дизайнера-модельера, ремонт одежды, вышивка различных видов. Основные виды деятельности и их удельный вес в общей выручке предприятия представлены на рис.4.
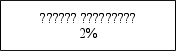


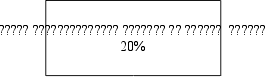
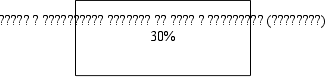
Рис. 4 Виды деятельности ООО «Слава» и удельный вес в выручке
Отдельно следует отметить систему налогообложения предприятия. Специфика деятельности ООО «Слава» позволяет применять вместо общей системы налогообложения систему в виде единого налога на вмененный доход (ЕНВД). Данная система предусматривает уплату единого налога на вмененный доход (ЕНВД), который заменяет собой уплату налога на прибыль организаций, налога на имущество организаций и единого социального налога. А также предприятие не признается налогоплательщиком налога на добавленную стоимость.
Отличительная особенность ЕНВД в том, что налоговой базой является вмененный доход, рассчитываемый как произведение базовой доходности (7500 руб.) и величины физического показателя (в данном случае количество работников). Базовая доходность затем корректируется на коэффициенты К1, К2, К3. Ставка единого налога установлена в размере 15%.
Помимо единого налога предприятие производит отчисления в пенсионный фонд в размере 14% от оплаты труда работников и в фонд социального страхования в размере 4% от оплаты труда.
И ЕНВД и отчисления в фонды уменьшают выручку от реализации (валовую выручку) и в отчете о прибылях и убытках уже не отражаются. Таким образом, ЕНВД не влияет на налогооблагаемую прибыль и, в данном случае чистая прибыль будет равна налогооблагаемой.
Помимо уплаты налогов и взносов в фонды, предприятие является налоговым агентом между работником и налоговой инспекцией по уплате налога на доходы физических лиц. Данный налог включен в заработную плату и отражен вместе с ней в себестоимости продукции.
2.2. Структура управления и функции подразделений с характеристикой персонала
Структура управления предприятием проста и логична в силу небольших объемов производства и особенностей ведения бизнеса.
Организационная структура управления ООО «Слава» представлена на рис.5.
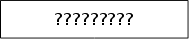
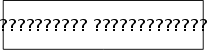

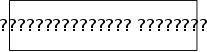



Рис. 5. Организационная структура управления ателье «Слава»
Как и на любом предприятии, в ООО «Слава» есть подразделения, каждое из которых выполняет свои функции. Эти, а также персонал, соответствующий каждому подразделению, представлены в табл. 5.
Таблица 5
Функции подразделений
| Наименование подразделения | Основные функции | Персонал |
| 1. Цех по производству одежды из кожи и меха |
раскрой изделий из кожи и меха; пошив изделий из кожи и меха |
Закройщик; Мастер по пошиву одежды из кожи и меха |
| 2. Цех по пошиву одежды на заказ |
раскрой и пошив изделий по индивидуальным заказам; раскрой и пошив изделий мелкими партиями для организаций и учреждений; выполнение работ по ремонту одежды; вышивка любой сложности. |
Закройщик; Портной; Мастер по выполнению ремонтов; Вышивальщица |
| 3. Приемный салон |
прием заказчиков; оформление наряда-заказа; расчет стоимости заказа; вызов заказчиков на примерки. |
1. Администратор |
| 4. Отдел дизайна |
разработка новых коллекций одежды из кожи и меха; выбор сырья, материалов и фурнитуры для коллекций; консультирование заказчиков по выбору ткани, модели и выполнение эскиза |
1. Дизайнер. |
| 5. Конструкторский отдел |
- составление конструкций одежды из кожи и меха по выполненным эскизам; - изготовление лекал; - изготовление пробных макетов. |
1. Конструктор. |
| 6. Бухгалтерия |
- бухгалтерский учет; - налоговый учет. |
1. Бухгалтер. |
| 7. Аппарат управления |
- разработка стратегических направлений работы предприятия; - решение организационных вопросов; - подбор кадров; - поиск поставщиков и покупателей; - маркетинговая деятельность; |
1. Директор; 2. Зам. Директора; 3. Зав. Производством. |
Что касается финансового управления, то оно на предприятии как таковое отсутствует. Директор Общества, являющийся его же собственником, а также главным бухгалтером в качестве основного финансового показателя определяет массу прибыли, независимо от величины издержек и других важных показателей. Организация бухгалтерского учета на предприятии поручена бухгалтеру, который подчиняется непосредственно директору. Штат бухгалтерии состоит только из двух бухгалтеров. Работа бухгалтерии сводится к фактическому учету выручки и затрат, расчетом с поставщиками, с государством и персоналом, ведение учета за движением материальных ценностей и калькуляция себестоимости продукции.
Финансовое планирование на предприятии также не применяется, в связи с чем периодически возникают финансовые проблемы (чаще всего недостаток денежных средств).
2.3. Динамика экономических показателей деятельности предприятия и анализ его финансового состояния
Для определения эффективности работы предприятия необходимо провести анализ его экономических показателей. Исходные данные для анализа отражены в балансе предприятия (приложение 1) и в отчете о прибылях и убытках (приложение 2).
Для изучения динамики показателей и структуры баланса необходимо провести горизонтальный и вертикальный анализ основных его статей. Вертикальный анализ позволяет рассмотреть структуру баланса по каждому периоду, а горизонтальный определяет динамику показателей баланса. Анализ баланса по структуре и динамике представлен в данных табл.6.
Таблица 6
Аналитический баланс ООО «Слава»
| 2005 | 2006 | 2007 | Изменения | |||||||||||
|
Абс. значения |
Отн. значения, % |
Абс. значения |
Отн. значения, % |
Абс. значения |
Отн. значения, % |
В абс. значениях | По структуре | В % к величине прошлого периода | В % к общему изменению | |||||
| 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | |||||||
|
1 |
2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
|
Активы |
||||||||||||||
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
||||||||||||||
| Основные средства | ||||||||||||||
| Незавершенное строительство | 214 | 25,2 | 1413 | 6,8 | 1650 | 46,4 | 1199 | 237 | -18,4 | 39,6 | 560 | 16,8 | 6 | -1,4 |
| Итого по разделу I | 214 | 25,2 | 1413 | 6,8 | 1650 | 46,4 | 1199 | 237 | -18,4 | 39,6 | 560 | 16,8 | 6 | -1,4 |
|
II. Оборотные активы Запасы |
202 | 23,8 | 18509 | 89 | 898 | 25,3 | 18307 | -17611 | 65,2 | -63,7 | 9062,9 | -95 | 91,8 | 102,2 |
| в том числе: сырье, материалы и другие аналогичные ценности | 142 | 16,7 | 16825 | 80 | 898 | 25,3 | 16683 | -15927 | 63,3 | -54,7 | 11749 | -94,7 | 83,7 | 92,4 |
| животные на выращивании и откорме | ||||||||||||||
| затраты в незавершенном производстве | 8 | 8 | -8 | |||||||||||
| готовая продукция и товары для перепродажи | 60 | 7 | 1676 | 8,1 | 0 | 1616 | -1676 | 1,1 | -8,1 | 2693 | -100 | 8,1 | 9,7 | |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 53 | 6,3 | 453 | 2,2 | 529 | 14,9 | 400 | 76 | -4,1 | 12,7 | 754,7 | 16,8 | 2 | 0,4 |
| в том числе покупатели и заказчики | 53 | 21 | -32 | -21 | -60,4 | -100 | ||||||||
| Краткосрочные финансовые вложения | ||||||||||||||
| Денежные средства | 379 | 44,7 | 410 | 2 | 478 | 13,4 | 31 | 68 | -42,7 | 11,4 | 8,2 | 16,6 | 0,3 | 0,4 |
| Итого по разделу II | 634 | 74,8 | 19372 | 93,2 | 1905 | 53,6 | 18738 | -17467 | 18,4 | -39,6 | 2956 | -90,2 | 94 | 101,4 |
| Пассивы | 2005 | 2006 | 2007 | |||||||||||
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
10 | 1,2 | 10 | 10 | 0 | 0 | 0 | 0 | ||||||
| Нераспределенная прибыль (непокрытый убыток) | 467 | 55,1 | 787 | 3,8 | 1528 | 43 | 320 | 741 | 51,3 | 39,2 | 68,5 | 94,2 | 1,6 | -4,3 |
| Итого по разделу III | 477 | 56,3 | 797 | 3,83 | 1538 | 43,3 | 320 | 741 | -52,47 | 39,47 | 68,5 | 94,2 | 1,6 | -4,3 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
||||||||||||||
Кредиторская задолженность |
371 | 43,8 | 19988 | 96,2 | 2017 | 56,7 | 19617 | -17971 | 52,4 | -39,5 | 5288 | -90 | 98,4 | 104,3 |
| в том числе: поставщики и подрядчики | 323 | 38,1 | 19941 | 96 | 1978 | 55,6 | 19618 | -17963 | 57,9 | -40,4 | 6074 | -90 | 98,4 | 104,3 |
| задолженность перед персоналом организации | 28 | 21 | 28 | -7 | -25 | |||||||||
| задолженность перед государственными внебюджетными фондами | 5 | 0,6 | 4 | 4 | -1 | 0 | -20 | 0 | ||||||
| задолженность по налогам и сборам | 10 | 1,2 | 14 | 13 | 4 | -1 | 40 | -7,1 | ||||||
| прочие кредиторы | 33 | 3,9 | 1 | -33 | 1 | -100 | ||||||||
| Итого по разделу V | 371 | 43,8 | 19988 | 96,2 | 2017 | 56,7 | 19617 | -17971 | 52,4 | -39,2 | 5288 | -90 | 98,4 | 104,3 |
|
БАЛАНС |
848 | 100 | 20785 | 100 | 3555 | 100 | 19937 | -17230 | 2351 | -83 | 100 | 100 |
Как видно из таблицы, в период с 2005г. по 2006г. у предприятия резко выросла величина активов. Такой рост обусловлен, в первую очередь, резким ростом объемов производства, а также тем, что предприятие в 2005г. функционирует только с мая месяца. Практически вся величина активов предприятия выросла за счет запасов (на 91,8% от общего изменения активов), на 6% - за счет внеоборотных активов, на 2% за счет дебиторской задолженности. Величина изменения денежных средств на общее изменение активов практически не повлияла (0,3%). Среди источников образования активов наибольший удельный вес занимает кредиторская задолженность (96,2% в 2006г.), соответственно кредиторская задолженность обеспечила 98,5% прироста всех пассивов, тогда как прибыль всего лишь на 1.6%.
В 2007г. активы предприятия резко сократились. Произошло это в связи с уменьшением запасов на 95% по отношению к 2006г., которые предприятие в 2007г. использовало для производства. В величине общего сокращения активов сокращение запасов составило 102,2%. Внеоборотные активы увеличились на 16,8% по сравнению с 2006г., а общем изменении – на 1,4%. Увеличились также денежные средства и дебиторская задолженность – на 16,6% и 16,8% к 2006г. соответственно. В величине общего изменения изменение этих двух статей в совокупности составило менее 1%.
Основываясь на полученных данных, можно сделать вывод о том, что предприятие развивается неравномерно, не имея четкой стратегии развития. Динамика статей баланса наглядно представлена в рис. 6 и 7.
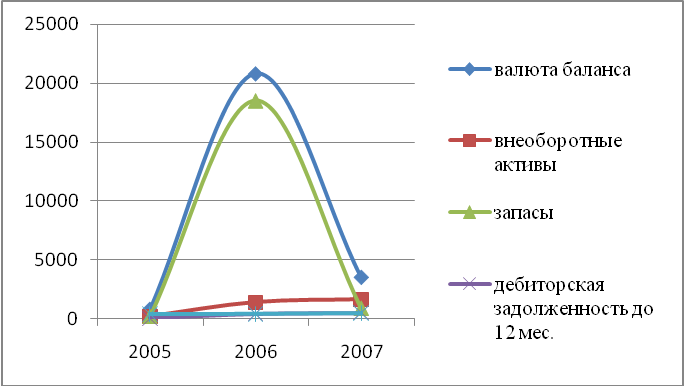
Рис. 6 Динамика показателей актива баланса
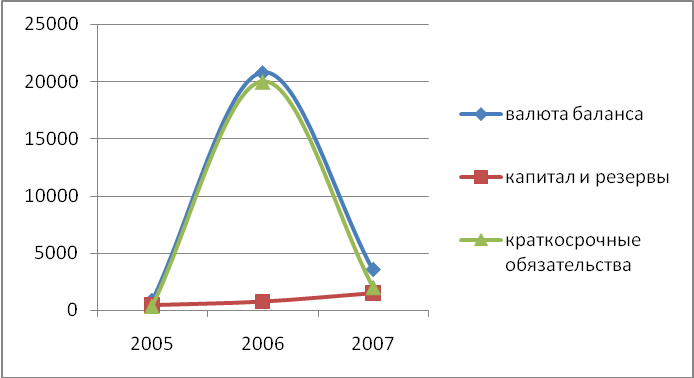
Рис. 7 Динамика показателей пассива баланса
Как видно из рисунков, активы предприятия и источники их образования сначала резко растут, затем также резко уменьшаются, практически вернувшись на уровень 2005г. Как уже было сказано выше, активы предприятия изменялись в основном за счет изменения запасов, что отражено в рис. 6, где линия изменения запасов повторяет общую тенденцию. Изменение пассивов происходило за счет кредиторской задолженности и в рис.7 эта связь хорошо прослеживается.
Изменение структуры актива и пассива баланса по годам представлено в рис. 8.
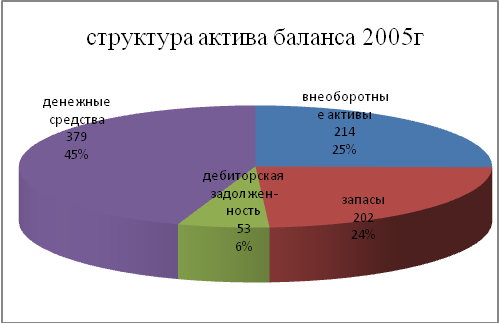
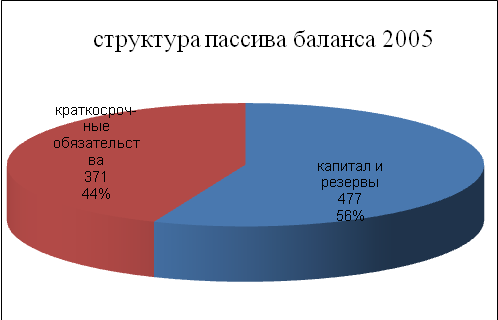
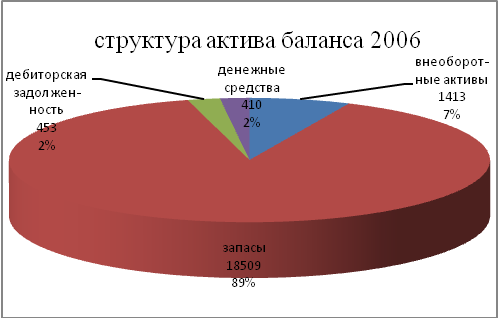
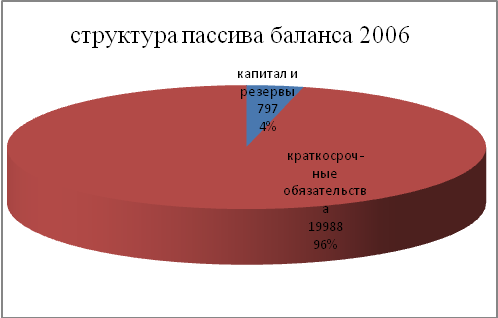
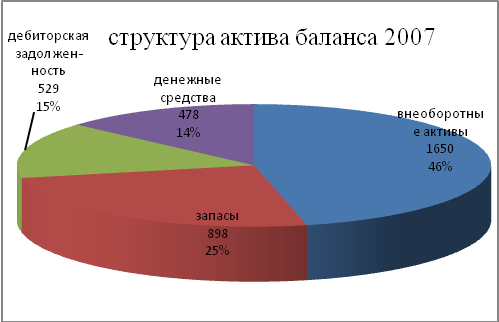
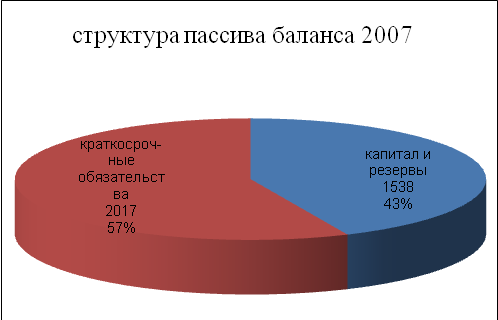
Рисунок 8. Структура статей баланса
Структура баланса также изменялась неравномерно и как видно из рисунка, в 2006г. присутствует значительная диспропорция статей, как активов, так и пассивов. В 2005г. и в 2007г. эта диспропорция менее существенна.
Основным документом, отражающим финансовые результаты предприятия, является отчет о прибылях и убытках. Как признают многие эксперты в области управления финансами на предприятии, форма №2 «Отчет о прибылях и убытках» не позволяет полноценно проанализировать эффективность деятельности предприятия. В целях управленческого учета некоторые предприятия применяют, наряду с формой №2, форму, соответствующую международным стандартам финансовой отчетности.
На рассматриваемом предприятии рекомендуемая Минфином форма №2 составляется не в полном объеме. Так, например, в ней не выделены управленческие и коммерческие расходы, которые включены в себестоимость. По этим причинам сложно провести серьезный анализ финансовых результатов, позволяющий принимать адекватные управленческие решения, и проведенный далее анализ отчета о прибылях и убытках позволяет лишь выявить общую тенденцию развития предприятия и эффективности его деятельности.
В соответствии с данными отчета следует провести горизонтальный и вертикальный анализ, который позволит определить структуру финансового результата, состав и динамику. Для этого удобнее всего воспользоваться аналитической формой отчета о прибылях и убытках, которая представлена в таблице 7.
Таблица 7
Анализ данных отчета о прибылях и убытках
| Показатель | Абсолютное значение | Относительное значение, % | Абсолютное изменение | Относительное изменение, % | Темп роста, % | |||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | |
| выручка | 1824 | 3691 | 6338 | 100 | 100 | 100 | 1867 | 2647 | - | - | 202,4 | 171,7 |
| себестоимость | 1355 | 2904 | 4810 | 74,3 | 78,7 | 75,9 | 1549 | 1906 | 4,4 | -2,8 | 214,3 | 165,6 |
| прочие расходы | 2 | 0 | 0 | 0,1 | 0 | 0 | -2 | 0 | -0,1 | 0 | - | - |
| прибыль | 467 | 787 | 1528 | 25,6 | 21,3 | 24,1 | 320 | 741 | -4,3 | 2,8 | 168,5 | 194,2 |
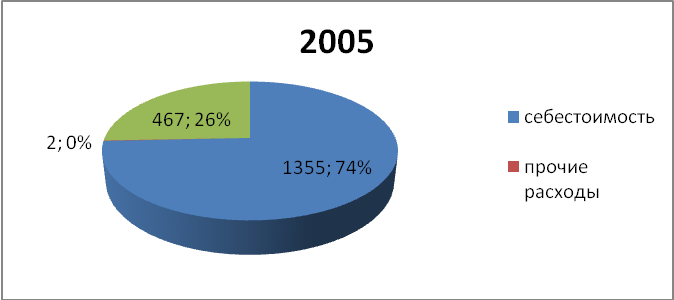
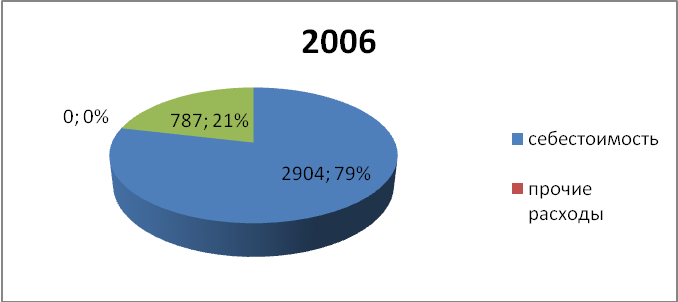
По данным таблицы видно, что доля прибыли в выручке в 2006 г. сократилась на 4,3%, соответственно на эту величину увеличилась себестоимость вместе с прочими расходами. В 2007г. доля прибыли возросла до 24,1%, таким образом, прибыль увеличилась на 2,8% по сравнению с 2006г.
Структура отчета о прибылях и убытках наглядно представлена в рис.9.
Анализ динамики отчета виден в последних двух столбцах табл.7.. Темп роста выручки составил 202,4% в 2006г., 179,8% - в 2007г. Однако в 2006г. темп роста прибыли отстает от темпов роста выручки и себестоимости и составляет 168,5%. В 2007г. ситуация изменяется, и уже темп роста прибыли опережает рост выручки, составив 194,2% . Темп роста выручки в 2007 г. составил 171,7%, темп роста себестоимости - 165,6%. Снижение темпов роста себестоимости является положительным фактом. Динамика финансовых результатов наглядно представлена в рис. 10.