Разработка и внедрение бюджетирования на предприятии на примере ООО "Слава"
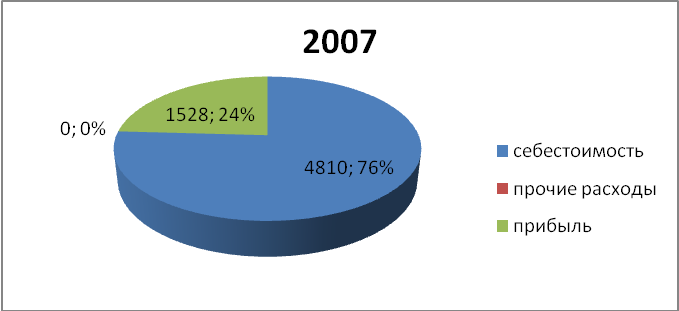
Рис. 9 Структура финансовых результатов ООО «Слава»
Как видно из рисунка, структура отчета о прибылях и убытках менялась незначительно: доля себестоимости в выручке в период с 2005 по 2007гг. составляла 74-79%, доля прибыли – 21-26%.
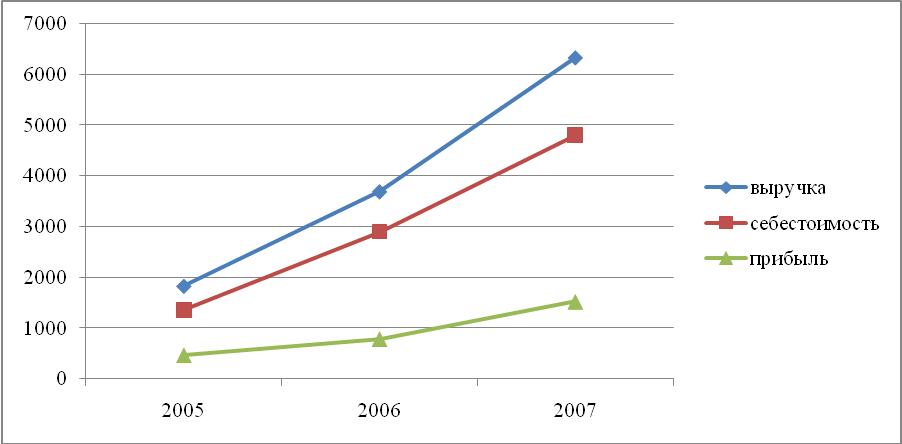
Рис. 10 Динамика финансовых результатов ООО «Слава»
После проведения структурного и динамического анализа финансовой отчетности необходимо провести анализ финансового состояния предприятия: платежеспособности, ликвидность активов баланса, показатели финансовой устойчивости, затем определить эффективность деятельности предприятия на основе коэффициентов рентабельности.
Финансовое состояние предприятия – это сложная экономическая категория, отражающая на определенный момент способность субъекта финансировать свою деятельность и вовремя рассчитываться по своим обязательствам. [13]
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисным.
Платежеспособность является внешним проявлением финансового состояния предприятия, а финансовая устойчивость – внутренняя сторона, обеспечивающая стабильную платежеспособность в длительной перспективе, в основе которых лежит сбалансированность активов и пассивов, доходов и расходов, положительных и отрицательных денежных потоков.
Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточном уровне рентабельности с учетом операционного и финансового рисков, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств.
Прежде чем проводить анализ, необходимо перегруппировать статьи баланса: активы – в порядке убывания ликвидности, пассивы – в порядке уменьшения срочности погашения обязательств.
Таблица 8
Группировка статей баланса
| Группа статей | Условное обозначение | Статьи баланса, входящие в группу | Величина | ||
| 2005 | 2006 | 2007 | |||
| АКТИВЫ | 848 | 20785 | 3555 | ||
| 1.Наиболее ликвидные активы | А1 |
- денежные средства; - краткосрочные финансовые вложения |
379 |
410 |
478 |
| 2. Быстрореализуемые активы | А2 | - дебиторская задолженность сроком погашения до 12 месяцев | 53 |
453 |
529 |
| 3. Медленно реализуемые активы | А3 |
- запасы и затраты; - дебиторская задолженность сроком погашения более 12 месяцев |
202 | 18509 | 898 |
| 4. Труднореализуемые активы | А4 | - внеоборотные активы | 214 | 1413 | 1650 |
| ПАССИВЫ | 848 | 20785 | 3555 | ||
| 1. Наиболее срочные обязательства | П1 | - кредиторская задолженность; |
371 |
19988 |
2017 |
| 2. Краткосрочные пассивы | П2 | - краткосрочные кредиты и займы |
- |
- |
- |
| 3. Долгосрочные пассивы | П3 | - долгосрочные кредиты и займы | - | - | - |
| 4. Постоянные пассивы | П4 | - капитал и резервы | 477 | 797 | 1538 |
Данные табл. 8 необходимы для дальнейшего анализа финансового состояния предприятия, но показатели баланса сгруппированы таким образом, что предварительные выводы можно сделать без расчетов. Данная группировка примерно соответствует бухгалтерскому балансу в западных компаниях и позволяет увидеть величину обязательств предприятия, начиная с наиболее срочных и величину активов, которые эти обязательства могут погасить.
По данным таблицы можно сделать следующие предварительные заключения: в 2005г. предприятие обладало достаточными денежными средствами для погашения наиболее срочных обязательств, в 2006г. величина наиболее ликвидных активов намного меньше краткосрочных обязательств, в 2007г. этот разрыв сокращается, но по-прежнему денежных средств недостаточно для погашения срочных обязательств.
Коэффициенты ликвидности, платежеспособности и финансовой устойчивости предприятия приведены в данных табл. 9.
Таблица 9
Финансовое состояние ООО «Слава»
| Показатель | Формула расчета | Значение | Критерий оценки | Вывод | ||
| 2005 | 2006 | 2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Коэффициент текущей ликвидности | Кт.л.=А1+А2+А3/П1+П2 | 1,7 | 0,97 | 0,94 | >=2 | Величина коэффициента менее 2 показывает, что предприятие не обеспечено оборотными средствами и не сможет своевременно погасить свои обязательства на 2-3 месяца вперед. |
| 2. Коэффициент быстрой ликвидности (коэффициент покрытия) | Кпокр.=А1+А2/П1+П2 | 1,16 | 0,04 | 0,5 | >=1-1,5 | Коэффициент характеризует ликвидность предприятия. При величине менее 1, что наблюдалось в последние 2 года, предприятие не имеет возможности погасить свои обязательства в течение 1-2 месяцев. |
| 3.Коэффициент абсолютной ликвидности | Ка.л.=А1/П1+П2 | 1,02 | 0,02 | 0,24 | 0,2-0,5 | При коэффициенте 0,02 предприятие неспособно погасить свои обязательства в течение 1 месяца. |
| 4. Излишек (недостаток) собственных оборотных средств (СОС) |
СОС= П4-А4 ΔСОС=СОС-ЗЗ, где ЗЗ- запасы и затраты |
263 61 |
-616 -19125 |
-112 -1010 |
Отрицательное значение коэффициента в 2006, 2007 гг. характеризуют финансовое состояние предприятия как кризисное | |
| 5. Излишек (недостаток) долгосрочных пассивов, необходимых для формирования запасов и затрат |
ДП=П4+П3-А4 ΔДП=ДП-ЗЗ |
263 61 |
-616 -19125 |
-112 -1010 |
||
| 6. Излишек (недостаток) общей величины источников, необходимых для формирования запасов и затрат |
ВИ=П4+П3+П2-А4 ΔВИ=ВИ-ЗЗ |
263 61 |
-616 -19125 |
-112 -1010 |
||
| 7. Коэффициент автономии | Кавт.=П4/ВБ | 0,56 | 0,04 | 0,07 | 0.5 и > | Доля собственного капитала во всем капитале в 2005 г. составила 56%, затем в 2006 резко сократилась до 4%, в 2007 г. незначительно увеличился до 7%. Т.о. в последние два года предприятие практически полностью зависимо от источников заемных средств. |
| 8. Коэффициент соотношения собственного и заемного капитала (финансовая независимость) | Кф.нез.=П4/П1+П2+П3 | 1,28 | 0,04 | 0,76 | >=1 | |
| 9. Коэффициент финансовой зависимости | Кф.зав.=1/ Кф.нез | 0,78 | 25 | 1,32 | ||
| 10. Коэффициент финансовой устойчивости | КФ.уст..=П4 –А4/ЗЗ | 1,3 | -0,03 | -0,12 | >1 |
По показателям, рассчитанным в табл.9 можно охарактеризовать финансовое состояние предприятия как крайне неустойчивое, кризисное и финансово зависимое. Причем по некоторым показателям прослеживается отрицательная динамика. Связано это, прежде всего, с резким ростом производства, значительным приращением внеоборотных активов, увеличением запасов, ростом кредиторской задолженности, с одной стороны и, менее значительным увеличением ликвидных средств и собственного капитала, с другой. Динамика ликвидности предприятия показана на рис. 11
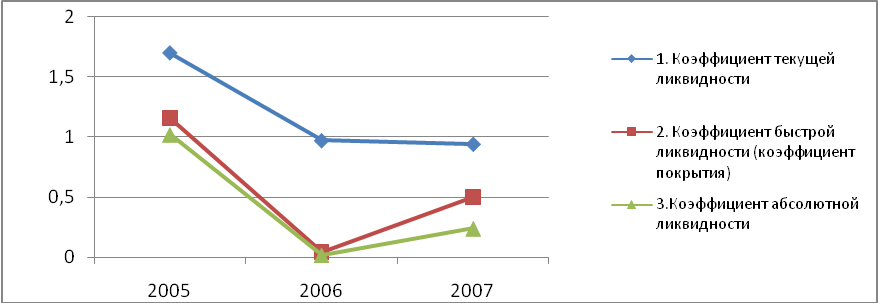
Рис. 11 Динамика коэффициентов ликвидности ООО «Слава»
В табл. 10 рассчитаны основные виды рентабельности (прибыльности) предприятия. Динамика коэффициентов рентабельности показана в рис. 12.
Таблица 10
Показатели эффективности деятельности ООО «Слава»
| Показатель рентабельности | Формула | Расчет | Вывод | ||
| 2005 | 2006 | 2007 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Рентабельность активов |
|
467/424=1,1 |
787/1081 7=0,07 |
1528/12157=0,13 | Рентабельность активов показывает, сколько прибыли приходится на 1 рубль привлеченных средств, независимо от источника их привлечения. В данном случае присутствует положительная динамика. Это связано со значительным уменьшением запасов |
| 2. Рентабельность реализации |
|
467/1824= 0,26 | 787/3691= 0,21 | 1528/6638=0,23 | Показывает, сколько денежных единиц чистой прибыли принесла каждая денежная единица реализованной продукции. Т.о. указывает влияние себестоимости продукции на конечный результат. Рентабельность 21% и 23% показывают хороший результат работы и положительную динамику. Данный коэффициент можно увеличить за счет сокращения издержек, т.е. себестоимости продукции и (или) за счет увеличения цены реализации |
| 3. Рентабельность собственного капитала |
|
467/239= 1,95 | 787/637= 1,24 | 1528/1168= 1,31 | Позволяет определить эффективность использования капитала, инвестированного собственниками. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая денежная единица, вложенная собственниками компании. Высокие показатели рентабельности собственного капитала свидетельствуют о значительном темпе роста производства. |
| 4. Рентабельность основного капитала |
|
467/214= 2,18 | 787/1413= 0,56 | 1528/1650= 0,93 | Положительная динамика рентабельности основного капитала свидетельствует об увеличении эффективности его использования и повышении доли прибыли на единицу капитала. |
 ,
где САср –
среднегодовая
стоимость
активов

 ,
где СКср –
среднегодовая
стоимость
собственного
капитала
 Рос=ЧП/ОСср,
где ОСср –
среднегодовая
остаточная
стоимость
основных средств
Рассматривая коэффициенты рентабельности обособленно, можно сделать вывод об эффективной работе предприятия. Но, рассматривая рентабельность в комплексе с ликвидностью, следует помнить об основной дилемме финансового менеджмента – либо рентабельность, либо ликвидность. Зачастую приходится жертвовать либо тем, либо другим в попытках совместить динамичное развитие с наличием достаточного уровня денежных средств и высокой платежеспособностью. Низкие коэффициенты текущей ликвидности могут свидетельствовать как о финансовом нездоровье, так и о динамично развитии предприятия, бурном наращивании оборота и быстром освоении рынка.
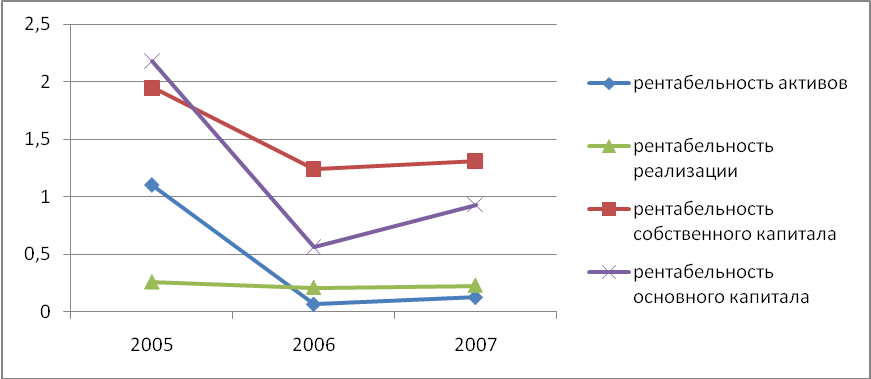
Рис. 12 Динамика коэффициентов рентабельности ООО «Слава»
Коэффициенты рентабельности в данных табл. 10 и рис. 12 показывают отрицательную динамику эффективности деятельности предприятия в 2006г. и незначительный рост в 2007г.
В целом управление финансами на предприятии можно оценить по следующим объектам финансового менеджмента:
Управление финансовыми рисками носит консервативный характер, т.е. все меры принимаются при наступлении неблагоприятной ситуации. Особенно наглядно это видно по показателям ликвидности баланса.
Управление оборотным капиталом носит скорее стихийный, неупорядоченный характер.
Крайне неэффективной можно оценить работу по управлению производственными запасами. Даже не прибегая к финансовым расчетам оптимального количества запасов, можно увидеть по данным баланса, что запасы ТМЦ составляют значительную часть всех активов.
Работу по управлению денежными средствами также можно признать крайне неэффективной.
Отсутствует анализ и управление затратами, себестоимостью и ценой реализации продукции.
РАЗРАБОТКА И ВНЕДРЕНИЕ БЮДЖЕТИРОВАНИЯ НА ПРЕДПРИЯТИИ
3.1 Разработка системы бюджетирования для предприятия
Как уже отмечалось ранее, бюджетирование состоит из трех основных этапов: технологии, организации и автоматизации. Следуя этой схеме, мною разработана система бюджетирования для ООО «Слава» и данный раздел полностью посвящен разработке технологии бюджетирования, в т.ч. конкретных видов бюджетов.
Учитывая результаты проведенного финансового состояния предприятия, и учитывая особенности его хозяйственной деятельности, предлагаю выделить следующие целевые и контрольные показатели для дальнейшей разработки бюджетирования:
1. Создание системы координат для бизнеса, базы исходных данных для финансового анализа и финансового менеджмента; повышение финансовой обоснованности принимаемых управленческих решений.
Контрольные показатели:
объем продаж;
норматив запасов готовой продукции;
норма и масса маржинальной, операционной, балансовой и чистой прибыли.
2. Повышение эффективности использования имеющихся в распоряжении компании ресурсов.
Контрольные показатели:
доходность активов;
оборачиваемость активов;
нормы затрат наиболее важных видов ресурсов;
размер кредиторской задолженности.
3. Контроль за изменением финансовой ситуации на предприятии; повышение финансовой устойчивости и улучшение финансового состояния фирмы.
Для рассматриваемого предприятия предлагаю выбрать принцип бюджетирования «сверху вниз», т.к. предприятие малое, имеет несложную организационную структуру, а самое главное по причине неготовности руководства к децентрализации управления.
Следующим шагом для разработки бюджетирования будет определение финансовой структуры предприятия.
При детальном рассмотрении ООО «Слава», несмотря на большой ассортимент выпускаемой продукции, можно выделить два основных направления деятельности. Во первых, это производство и реализация через фирменный магазин одежды из кожи и меха, во вторых – пошив одежды по индивидуальным заказам (в том числе вышивка).
Такое разделение обосновано тем, что при производстве одежды на продажу присутствуют практически все виды затрат, обычно включаемые в себестоимость. Тогда как при пошиве заказов в себестоимость не входят затраты на сырье и материалы. Поэтому и при расчете эффективности деятельности предприятия следует разделять направления его деятельности (выделение бизнесов).
По этой же причине целевые и контрольные показатели для каждого бизнеса также будут отличаться (табл.11)
Таблица 11
Контрольные показатели бюджетирования для ООО «Слава»
| Контрольные показатели | Производство | Ателье |
| 1. Объем продаж | Увеличение на 25-30% | Увеличение выручки на 30% |
| 2.Норматив запасов готовой продукции | Сокращение запасов до 30% от объема продаж. | --- |
| 3. Норма и масса маржинальной, операционной, балансовой и чистой прибыли | + | + |
| 4. Доходность активов | + | + |
| 5. Нормы затрат наиболее важных видов ресурсов | Установление лимитов | --- |
| 6. Размер кредиторской задолженности | Уменьшение | --- |
Поскольку одной из задач бюджетирования является повышение эффективности ведения бизнеса, то в ходе разработки бюджетирования для ООО «Слава» необходимо разработать ряд мер, которые позволят вывести предприятие из кризисного состояния и улучшить его финансовое состояние. Предложения по улучшению финансового состояния ООО «Слава» представлены в данных табл.12.
Таблица 12
Предложения по улучшению финансового состояния ООО «Слава»
| Показатели, требующие улучшения | Предложения по повышению эффективности | Бюджет, в котором отразятся изменения |
| 1 | 2 | 3 |
| выручка |
увеличение объемов продаж: - разработать программу по привлечению покупателей (акции, распродажи, скидки); - провести эффективную рекламную кампанию; - сотрудничество с розничными магазинами для реализации в них продукции; передача части арендуемых помещений в субаренду для получения дополнительной прибыли |
Бюджет продаж, БДиР. БДиР, БДДС. |
| 2) себестоимость |
сокращение производственной себестоимости продукции за счет: - снижения затрат на сырье и материалы за счет поиска новых поставщиков или договоренности о скидках с существующими; - установление лимитов на расход сырья, для чего необходимо разработать нормы затрат материалов и допустимые отклонения; - снижения накладных расходов (установление лимитов). |
Бюджет прямых материальных затрат, бюджет накладных расходов, БДиР. |
| Постоянные расходы |
На коммерческие расходы установить лимиты в пределах маркетинговой кампании, разработанной для стимулирования сбыта; Снижение управленческих расходов: - за счет передачи части производственных площадей в субаренду сократится арендная плата; |
Бюджет коммерческих расходов, бюджет управленческих расходов, БДиР, БДДС |
| 4) прибыль |
1) увеличение выручки (см. п.1); 2) снижение затрат (пп.2,3); 3) использование операционного рычага; 4) контроль за показателями рентабельности. |
БДиР, БДДС, баланс. |
| 5) ликвидность, платежеспособность |
1) увеличение наиболее ликвидных активов (денежных средств); 2) сокращение дебиторской задолженности; 3) сокращение запасов; 4) сокращение кредиторской задолженности; 5) обеспечение оборотных средств за счет использования долгосрочных пассивов. |
БДДС, баланс |
| 6) финансовая независимост, финансовая устойчивость |
1) контроль за соотношением собственного и заемного капиталов; 2) использование в управлении финансового рычага; 3) сокращение запасов; 4) увеличение прибыли, как основного источника образования постоянного капитала; |
Для разработки бюджетирования на предприятии предлагаю выделить два центра финансового учета (ЦФУ) – «Производство» и «Ателье».
Набор бюджетов и особенности их разработки для каждого из объектов представлены в табл. 13.
Таблица 13
Разработка бюджетов для ООО «Слава»
|
Виды бюджетов |
Объекты бюджетирования | |
| ЦФУ «Производство» | ЦФУ «Ателье» | |
| 1 | 2 | 3 |
| Бюджет продаж. График поступления денежных средств; |
Бюджет продаж для производственного подразделения ООО «Слава» (приложение 3) спрогнозирован на основе данных о продажах 2007 г. с учетом контрольных показателей отмеченных выше. Для увеличения объемов продаж в соответствии с планом предлагаю размещать продукцию не только в собственном магазине, но и в сторонних магазинах. Для увеличения продаж в летние месяцы (наибольший спад продаж) предлагаю снизить цену на изделия из кожи на 10%, на изделия из меха на - 15% и провести соответствующую рекламную компанию. В период с сентября по ноябрь (пик максимальных продаж) также предлагаю провести активную рекламную компанию, но при этом цена будет уже выше, т.к. предполагается, что в это время возрастут цены на сырье и материалы, а также затраты на оплату труда. Т.к. в магазине часть продукции продается в рассрочку, то фактические поступления денежных средств не будут совпадать с бюджетом продаж. Это отражено в графике поступления денежных средств от продаж (приложение 4). Схема поступлений выглядит следующим образом (исходя из данных прошлых лет): 65% продукции продается за наличный расчет; 33% продукции продается в рассрочку. При продаже в рассрочку делается дополнительная наценка в 20%. Первый взнос составляет 20%, оставшаяся сумма делится на 10 частей. 2% - величина неуплат за проданную в рассрочку продукцию. |
Особенностью ателье является то, что объем выполненных работ (услуг) совпадает с поступлением денежных средств, т.к. работы оплачиваются в том же месяце, что и выполняется. Бюджет представлен в приложении 13. |
| Бюджет запасов; |
Запасы готовой продукции рассчитаны в размере 30% от объема продаж в следующем месяце. Бюджет запасов готовой продукции представлен в приложении 5. |
Для данного вида деятельности запасы не формируются. |
| Бюджет производства |
Объем производства в натуральном измерении рассчитывается как сумма объемов продаж и норматива запасов готовой продукции на конец периода (данные бюджета запасов готовой продукции). Затем из этой величины вычитается норматив запасов готовой продукции на начало периода, который равен запасу на конец предшествующего периода. Т.е. на январь 2008 г. начальный запас будет равен запасу на конец 2007 г. В данном случае эти данные взяты не из бухгалтерского баланса, а из фактических запасов в магазине. Для данного вида производства характерно то, что изделия выпускаются примерно через 1-2 недели после запуска, поэтому производственная программа нуждается в корректировке. Выпуск продукции запланирован на или более вперед от спланированных продаж. Бюджет производства представлен в приложении 6. |
Бюджет производства будет соответствовать бюджету продаж. |
| Бюджет прямых материальных затрат. График оплаты материалов; |
Прямые затраты рассчитываются с учетом желаемого запаса материалов на конец периода (прибавляются). В данном случае запас материалов на конец периода запланирован в размере 50% потребности материалов в следующем периоде. Также здесь учитываются запасы материалов на начало периода (вычитаются). Следует отметить, что в Удмуртии нет организаций, поставляющих сырье и материалы на кожевенно-меховое производство, поэтому эти затраты необходимо планировать примерно за месяц до начала производства. Наряду с бюджетом прямых затрат разработан график оплаты материалов. У предприятия есть свой постоянный поставщик в г. Москве, который продает сырье с предоплатой 20%. Оставшаяся сумма делится на 6 частей. Бюджет прямых затрат на материалы и график оплаты материалов представлены в приложениях 7 и 8 соответственно. |
Не составляется. |
| Бюджет прямых затрат на оплату труда; |
В бюджете прямых затрат на оплату труда (приложение 9) величины затрат на оплату труда взяты усредненно, исходя из затрат прошлого года с учетом роста заработной платы. Схема оплаты труда представляет собой традиционную систему, состоящую из аванса (в данном случае 1000 руб. на человека) и окончательного расчета. Данная схема будет учитываться в дальнейшем в бюджете движения денежных средств. |
Бюджет прямых затрат на оплату труда работникам ателье представлен в приложении 14. |
| Бюджет накладных расходов |
Для рассматриваемого предприятия крайне трудно разделить накладные расходы отдельно для производства и ателье. В данном случае эти расходы будут общими и включают следующие статьи: - электроэнергия - коммунальные услуги; - заработная плата вспомогательного персонала - амортизация. бюджет накладных расходов представлен в приложении 10. |
|
| Бюджет коммерческих расходов. Бюджет управленческих расходов (см. приложение 11) | В бюджете коммерческих расходов ООО «Слава» будет только один вид затрат – на рекламу. | |
|
|
Управленческие расходы включают: - заработная плата управленческого персонала; - услуги связи; - расходы на канцтовары; - прочие расходы. |
|
| БДиР; | Бюджет доходов и расходов (приложение 12) выполнен в соответствии с международными стандартами, т.к. данный формат предпочтительнее для целей управления и позволяет в дальнейшем увидеть финансовые коэффициенты, не прибегая к дополнительным корректировкам. | Бюджет доходов и расходов для ЦФУ «Ателье» (приложение 15) составлен обособленно с целью оценки эффективности ведения каждого вида деятельности, а не только предприятия в целом. |
| БДДС; | Бюджет движения денежных средств (приложение 16) также выполнен согласно международным нормам, но в несколько упрощенном варианте. | |
| Расчетный баланс. | Расчетный баланс составляется на основе данных БДДС, БДИР, бюджета запасов и данных фактического баланса за предыдущий период. Расчетный баланс представлен в приложении 17. | |
3.2. Риски и проблемы, возникающие при внедрении бюджетирования на предприятии
Для того, чтобы сделать систему бюджетирования максимально эффективной, необходимо заранее спрогнозировать риски и выявить проблемы, с которыми может столкнуться предприятие.
Условно риски можно разделить на две основные группы: общие риски и специфические риски.
К общим относятся риски, характерные не только для процесса бюджетирования, а для управления финансами в целом (см. табл.14).
Таблица 14
Риски финансового менеджмента
| Виды риска | Описание |
| Кредитный | Состоит в вероятности невыполнения обязательств со стороны заемщика по уплате процентов и выплаты основной суммы долга. Рассматриваемое предприятие осуществляет продажу товаров с рассрочкой платежа, поэтому кредитный риск для него характерен. |
| Валютный | Вероятность возникновения потерь в результате неблагоприятного изменения валютного курса. Все сырье для кожевенно-мехового производства является импортным, поэтому данный риск необходимо учитывать. |
| Инфляционный | Вероятность потерь в результате обесценения стоимости активов, а также доходов, получаемых от осуществления деятельности. |
| Риск рыночной ликвидности | Вероятность потерь, которые вызваны невозможностью купить или продать актив в нужном количестве, за достаточно короткий период времени по средней рыночной цене. |
| Риск балансовой ликвидности | Возможность возникновения дефицита наличных денежных средств или высоколиквидных активов для выполнения обязательств перед контрагентами |
| Налоговый | Проявляется в возможности введения новых видов налогов, отмены налоговых льгот, изменения порядка уплаты |
Специфические риски – риски характерные непосредственно для разработки и внедрения бюджетирования.
Типовые проблемы бюджетирования в компании подразделяются на следующие группы:
Проблемы бюджетирования как инструмента управления.
Проблемы регламентации бюджетирования.
Проблемы финансового моделирования системы бюджетирования.
Проблемы финансовой структуризации компании.
Проблемы организации участников процесса бюджетирования.
Проблемы постановки бюджетирования.
Все эти проблемы взаимосвязаны между собой, поэтому рассматривать их необходимо в комплексе. Причины обозначенных проблем представлены в данных табл. 15.
Таблица 15
Проблемы разработки и внедрения бюджетирования
| Группа проблем | Причина | Характеристика | |
| 1 | 2 | 3 | |
| 1) Проблемы бюджетирования как инструмента управления | 1. Бюджетирование не связано со стратегическим управлением |
Для ООО «Слава», как и для многих малых предприятий, характерно отсутствие планирования (в т.ч. и стратегического), либо планы, разработанные «наверху», не доводятся до остальных работников фирмы. В результате проведенного анализа у предприятия выявились определенные финансовые затруднения. Поэтому сложно говорить о каких-либо долгосрочных планах, т.к. важнейшей задачей в данном случае будет выход из кризисной ситуации и улучшение финансового состояния предприятия. |
|
| 2) Бюджеты не используются в управлении | Может возникнуть такая ситуация, когда разработанные бюджеты фактически не отслеживаются, не корректируются, по ним не проводится план-фактный анализ, а следовательно не применяются соответствующие управленческие мероприятия. | ||
| 3) Несогласованность плановых финансово-экономических показателей |
Плановые показатели должны быть согласованы как между собой, так и с руководителями подразделений. Причинами несогласованности плановых показателей могут быть: неисполнение регламента бюджетирования, отсутствие методики подготовки плановых и фактических показателей, отсутствие эффективного координатора и контролера процесса бюджетирования. |
||
| 4) Неисполнение бюджетов |
Бюджеты могут не выполнятся либо потому, что они были некачественно спланированы, либо компания (подразделение) работала неэффективно, либо то и другое одновременно. Неэффективная работа подразделений, и соответственно невыполнение бюджетов, может быть обусловлена следующими причинами: подразделения являются только исполнителями бюджетов, не принимая участия в процессе бюджетирования; дисбаланс между полномочиями и ответственностью. Недостаточная ответственность может привести к тому, что подразделения не проявят нужного стремления для выполнения бюджетов; отсутствие финансовой ответственности за исполнение бюджетов – премии и штрафы. |
||
| 2) Проблемы регламентации бюджетирования | 1) Отсутствие или неэффективный регламент бюджетирования | Регламент бюджетирования нужен для того, чтобы эффективно организовать взаимодействие большого количества участников бюджетирования, при котором все бюджеты появлялись бы в нужные сроки и при этом были бы составлены качественно. | |
| 2) Невыполнение регламента |
Причины невыполнения регламента: - неэффективность регламента или его противоречивость; - отсутствие ответственности за исполнение регламента бюджетирования |
||
| 3) Небольшой период планирования | Короткий период планирования не дает возможности оценить, как повлияют на финансово-экономическое состояние компании решения, которые нужно принимать сейчас, но результаты этих решений в полной мере проявят себя только через несколько месяцев | ||
| 4. Период финансового планирования меньше стратегического | В компании должны быть финансовые планы, составленные на тот же период, что и стратегический план. Количество долгосрочных бюджетов может быть меньше, чем при оперативном бюджетировании. При долгосрочном бюджетировании можно ограничится только финансовыми и инвестиционными бюджетами. | ||
| 5. Отсутствие ответственности за исполнение регламента. | |||
|
3) Проблемы финансового моделирования системы бюджетирования |
1) Отсутствие интегрированной финансовой модели |
Интегрированность финансовой модели проявляется в необходимости составления трех основных бюджетов: БДиР, БДДС и расчетного баланса. Не имея всех трех основных бюджетов, невозможно добиться полной управляемости финансово-экономического состояния компании. Интегрированность важна также при внесении изменений в проекты бюджетов. Эти изменения обязательно должны коснуться всех показателей в тех бюджетах, с которыми они должны быть связаны. |
|
| 2) Не описана управленческая учетная политика | Учетная политика определяет правила, основываясь на которых должны формироваться значения финансово-экономических показателей бюджетов. В зависимости от принятой учетной политики одни и те же события и решения, которые с ними связаны, будут по-разному отражаться на бюджетных показателях и соответственно финансово-экономическое состояние компании будет разным | ||
| 3) Не описана классификация затрат | Классификация затрат важна при анализе решений, при оценке эффективности выделенных объектов бюджетирования, для которых можно рассчитать прямой финансовый результат, при формировании бюджетов и схем мотивации | ||
| 4) Не описана методика планирования и учета бюджетов | Методики планирования и учетов бюджетов определяют способ формирования плановых и фактических значений статей бюджетов. Наличие методик значительно бы упростило автоматизацию бюджетирования, т.к. по сути методики были бы частью технического задания для внедрения информационной системы, поддерживающей процесс бюджетирования | ||
| 5) Искажение информации бюджетов | |||
| 6) Финансовая модель не автоматизирована | |||
| 4) Проблемы финансовой структуризации компании | 1) Бюджетирование не связано с системой мотивации | ||
| 2) Не описана финансовая ответственность за исполнение бюджетов | |||
| 3) Дисбаланс между полномочиями и ответственностью | |||
| 5) Проблемы организации участников процесса бюджетирования | 1) Генеральный директор не является активным участником процесса бюджетирования | ||
| 2) Подразделения фактически не являются участниками процесса бюджетирования | |||
| 3) Отсутствие бюджетного комитета | |||
| 6) Проблемы постановки бюджетирования | 1) Низкий приоритет решения задачи постановки бюджетирования | ||
| 2) Отсутствие комплексного подхода при внедрении бюджетирования | |||
| 3) Работа выполняется в рамках текущей деятельности (по остаточному принципу) | |||
| 4) Отсутствие мотивации работы по постановке бюджетирования | |||
3.3. Оценка эффективности от внедрения бюджетирования на предприятии
Применение бюджетирования дает эффект независимо от того, планирует фирма значительно увеличить финансовые показатели или нет. Самое главное, бюджетирование позволяет эффективно управлять бизнесом и, в первую очередь, финансовой его частью.
При составлении бюджета движения денежных средств (как важнейшего инструмента управления для финансового менеджера) для ООО «Слава» выяснилось, что, несмотря на значительную прибыль по итогам года, у предприятия в течение нескольких месяцев было отрицательное сальдо денежных средств. Для устранения этого обстоятельства мною было предложено взять кредит, который предприятие сможет погасить до конца года, т.к. наибольшая концентрация денежных поступлений планируется в последние месяцы планируемого периода. Отсутствие планирования привело бы к некоторым финансовым затруднениям.
Также при помощи бюджетирования можно рассмотреть эффективность не только в целом по предприятию, но и по отдельным подразделениям (бизнес-единицам, группам товаров), что в свою очередь позволяет влиять на ассортиментную и ценовую политику.
Для определения экономического эффекта от бюджетирования можно воспользоваться той же методикой, которая применялась в разделе 2.3.
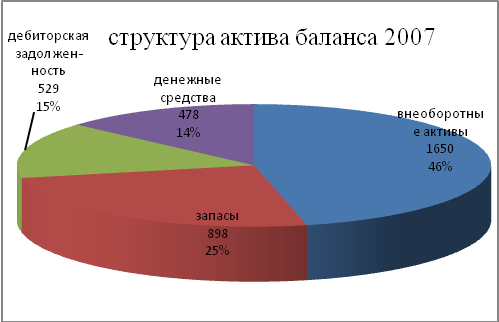
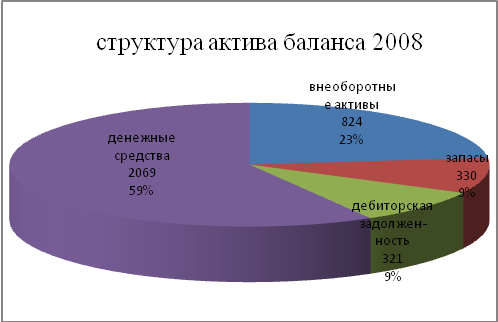
Как видно из аналитической баланса (табл.16), улучшились основные показатели баланса: значительно увеличилась денежная наличность – на 1591 тыс. руб. или на 333%, уменьшилась дебиторская задолженность на 39%. В пассиве баланса сократилась кредиторская задолженность на 57,5%, и увеличились капитал и резервы за счет увеличения прибыли на 75%.
Существенно поменялась в лучшую сторону структура баланса. При практически не изменившейся величине ресурсов доля запасов уменьшилась на 16%, дебиторская задолженность – почти на 6%, сократилась и доля внеоборотных активов на 23% за счет списания износа основного оборудования. Актив увеличился только за счет денежных средств на 45%.
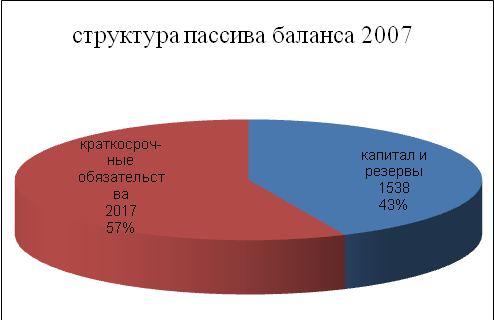
В части источников образования ресурсов структура также поменялась. Капитал и резервы (собственный капитал) увеличились на 32%, на эту же величину сократилась кредиторская задолженность.
Таблица 16
Анализ баланса после внедрения бюджетирования
| Наименование статей | Абсолютные значения | Относительные значения (в %) | Изменения | |||||
| 2007 | 2008 (план) | 2007 | 2008 (план) | В абсолютных величинах | По структуре | В процентах к величине 2007 г. | В процентах к общему изменению | |
|
Внеоборотные
активы,
в том числе: |
1650 |
824 | 46,4 | 23,3 | -826 | -23,1 | -50 | 7509 |
| Основные средства | - | 824 | 23,3 | - | ||||
| Незавершенное строительство | 1650 | - | 46,4 | - | - | |||
|
Оборотные
активы,
в том числе: |
1905 |
2720 |
25,3 | 76,8 | 815 | 51,5 | 42,8 | -7409,1 |
| Запасы | 898 | 330 | 25,3 | 9,3 | -568 | -16 | -63,3 | 5164 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 529 | 321 | 14,9 | 9,1 | -208 | -5,8 | -39,3 | 1891 |
| Денежные средства | 478 | 2069 | 13,4 | 58,4 | 1591 | 45 | 332,8 | -14463,6 |
|
Баланс (ВБ) |
3555 |
3544 |
100 |
100 |
-11 |
- |
-0,3 |
100 |
|
III. Капитал и резервы В том числе: |
1538 | 2687 | 43,3 | 75,8 | 1149 | 32,5 | 74,7 | -10445,5 |
| Уставный капитал | 10 | 10 | 0,3 | 0 | 0 | - | ||
| Нераспределенная прибыль (непокрытый убыток) | 1528 | 2677 | 43 | 75,5 | 1149 | 32,2 | 75,2 | -10445,5 |
|
IV. Долгосрочные обязательства |
- | - | ||||||
|
V. Краткосрочные обязательства |
2017 | 857 | 56,7 | 24,2 | -1160 | -32,5 | -57,5 | 10545,5 |
| Кредиторская задолженность | 2017 | 857 | 56,7 | 24,2 | -1160 | -32,5 | -57,5 | 10545,5 |
|
Баланс (ВБ) |
3555 |
3544 |
100 |
100 |
-11 |
- |
61,1 |
100 |
Для наглядности структура расчетного баланса показана в рис. 13.
Динамика активов баланса представлена на рис. 14, динамика пассивов - на рис. 14.