ОАО НОВОШИП и условия работы флота
Показатели |
1996 | 1997 | Отклонения | |||
| Балансовая стоимость | Структура основных фондов, % | Балансовая стоимость | Структура основных фондов, % | Балансовой стоимости | % изменения | |
Всего основных фондов |
6116,7 | 100,0 | 5021,7 | 100,0 | -1095,0 | -17,9 |
| 1.Основные производственные фонды | 5460,4 | 89,3 | 4925,6 | 98,1 | -534,8 | -9,8 |
| в том числе: | ||||||
| Промышленно-производственные фонды (флот) | 5208,3 | 85,2 | 4706,5 | 93,7 | -501,8 | -9,6 |
| Промышленно-производственные фонды основной деятельности | 219,7 | 3,6 | 196,3 | 3,9 | -23,4 | -10,7 |
Продолжение таблицы 4
Показатели |
1996 |
1997 |
Отклонения |
|||
|
Балансовая стоимость |
Структура основных фондов,% |
Балансовая стоимость |
Структура основных фондов,% |
Балансовой стоимости |
% изменения |
|
| Промышленно-производственные фонды неосновной деятельности | 32,4 | 0,5 | 22,8 | 0,5 | -9,6 | -29,6 |
| 2.Непроизводственные основные фонды | 656,3 | 10,7 | 96,1 | 1,9 | -560,2 | -85,4 |
Из таблицы 4 видно, что основные фонды в 1997 году уменьшились на 1095 миллионов рублей, или на 17,9%. Наиболее значительно уменьшились непроизводственные основные фонды: с 656,3 миллионов рублей до 96,1 миллионов рублей или на 85,4%, что связано с передачей жилищного фонда в муниципальную собственность. В группе основных производственных фондов уменьшение произошло, в основном, за счет уменьшения флота на 501,8 миллионов рублей или на 9,6%.
После передачи жилья в муниципальную собственность изменился и удельный вес основных фондов производственного и непроизводственного назначения в общей совокупности основных фондов. Так, из-за уменьшения непроизводственных основных фондов с 10,7% до 1,9%, удельный вес основных производственных фондов увеличился с 89,3% до 98,1%. Группировка основных фондов по натурально-вещественному признаку свидетельствует о их составе, а удельный вес каждой группы в процентах к итогу основных фондов характеризует их структуру.
Используя таблицу 5, рассмотрим состав и структуру основных фондов ОАО «Новошип» за анализируемые годы по типовой классификации.
Таблица 5
Состав и структура основных фондов ОАО «Новошип» по состоянию на 31.12.96г. и 31.12.97г. в млн.руб.
| Группы основных фондов | 1996 | 1997 | ||
| Балансовая стоимость | В % к итогу | Балансовая стоимость | В % к итогу | |
| Здания | 180,0 | 2,9 | 179,2 | 3,5 |
| Гидротехнические сооружения | 17,6 | 0,3 | 17,6 | 0,3 |
| Прочие сооружения | 30,6 | 0,5 | 28,8 | 0,6 |
| Передаточные устройства | 11,8 | 0,2 | 11,5 | 0,2 |
| Силовые машины и оборудование | 9,2 | 0,2 | 3,9 | 0,1 |
| Рабочие машины и оборудование | 37,5 | 0,6 | 34,1 | 0,7 |
| Погрузо-разгрузочные механизмы | 7,7 | 0,1 | 7,7 | 0,2 |
| Измерительные приборы, устройства, лабораторное оборудование | 7,6 | 0,1 | 6,8 | 0,1 |
| Вычислительная техника | 4,6 | 0,1 | 4,6 | 0,1 |
| Прочие машины и оборудование | 1,5 | - | 1,5 | - |
| Транспортные средства (флот) | 5204,4 | 85,1 | 4703,4 | 93,7 |
Продолжение табл. 5
|
Группы основных фондов |
1996 |
1997 |
||
|
Балансовая стоимость |
В % к итогу |
Балансовая стоимость |
В % к итогу |
|
| В т.ч. наливной | 2712,2 | 44,4 | 2666,3 | 53,1 |
| Комбинированный | 1530,7 | 25,0 | 1139,2 | 22,7 |
| Сухогрузный | 828,2 | 13,5 | 752,2 | 15,0 |
| Пассажирский | 111,5 | 1,8 | 111,5 | 2,2 |
| служебно-вспомогательный | 21,8 | 0,4 | 34,2 | 0,7 |
| Мебель | 0,9 | - | 0,9 | - |
| Хозяйственный инвентарь и инструмент | 2,0 | - | 2,0 | - |
| Транспортные средства прочие (кроме флота) | 9,2 | 0,2 | 8,6 | 0,2 |
| Прочие основные фонды | 0,5 | - | 0,4 | - |
| Флот местный | 3,9 | 0,1 | 7,3 | 0,2 |
| Жилищный фонд | 587,5 | 9,6 | 3,2 | 0,1 |
| Озеленение | 0,2 | - | 0,2 | - |
| ВСЕГО | 6116,7 | 100,0 | 5021,7 | 100,0 |
Анализируя состав и структуру основных фондов видим, что в общей стоимости основных фондов транспортный флот занимает наибольший удельный вес. После передачи жилищного фонда доля флота увеличилась с 85,1% в 1996 году до 93,7% в 1997 году. Из остальных групп основных фондов здания занимают 3,5% в 1997 году, рабочие машины и оборудование – 0,7%, прочие сооружения – 0,6%.
Важнейшие предпосылки эффективного использования основных производственных фондов заложены в их структуре, совершенство которой определяется соотношением между активной и пассивной частями, а также между различными элементами.
При определении состава активных и пассивных основных производственных фондов следует исходить из различной роли средств труда в производственном процессе. Так, в ОАО «Новошип» к активным производственным основным фондам следует отнести транспортный флот, составляющий 93,7% всех основных фондов компании. С увеличением доли активных средств труда связано повышение технической вооруженности и производительности труда. Те фонды, которые обеспечивают нормальное функционирование активных фондов называются пассивными. Это гидротехнические сооружения, здания, склады и другие. Деление основных производственных фондов на активные и пассивные производится для того, чтобы не допускать излишнего роста пассивной части по сравнению с ее оптимальной величиной.
В связи с этим рассмотрим состав и структуру основных производственных фондов ОАО «Новошип» на конец 1997 года.
Таблица 6
Состав и структура основных производственных фондов ОАО «Новошип» в млн.руб.
| Виды основных производственных фондов | Балансовая стоимость | Структура в % |
| Здания | 120,2 | 2,5 |
| Гидротехнические сооружения | 6,2 | 0,1 |
| Прочие сооружения | 18,8 | 0,4 |
| Передаточные устройства | 8,9 | 0,2 |
| Силовые машины и оборудования | 1,9 | - |
| Рабочие машины и оборудование | 29,0 | 0,6 |
| Погрузо-разгрузочные механизмы | 7,2 | 0,1 |
Продолжение таблицы 6
|
Виды основных производственных фондов |
Балансовая стоимость |
Структура в % |
| Измерительные приборы, устройства, лабораторное оборудование | 6,4 | 0,1 |
| Вычислительная техника | 4,6 | 0,1 |
| Прочие машины и оборудование | 0,4 | - |
| Транспортные средства (флот) | 4703,4 | 95,5 |
| В т.ч. наливной | 2666,3 | 54,1 |
| комбинированный | 1139,2 | 23,1 |
| сухогрузный | 752,2 | 15,3 |
| пассажирский | 111,5 | 2,3 |
| служебно-вспомогательный | 34,2 | 0,7 |
| Мебель | 0,6 | - |
| Хозяйственный инвентарь и инструмент | 1,9 | - |
| Транспортные средства – прочие (кроме флота) | 8,4 | 0,2 |
| Прочие основные фонды | 0,4 | - |
| Флот местный | 7,3 | 0,2 |
| ВСЕГО | 4925,6 | 100,0 |
Анализируемые показатели таблицы 6 свидетельствуют о том, что активная часть основных производственных фондов (транспортный флот) составляет 95,5%, что примерно на 1,5% ниже требуемой оптимальной величины (норма составляет приблизительно 97-99%).
Поэтому необходимо ОАО «Новошип» увеличить долю транспортного флота до требуемой нормы за счет пополнения его новыми более современными судами.
2.2. Расчет и анализ показателей состояния и движения основных
производственных фондов
Основные производственные фонды в бухгалтерском учете и отчетности отражаются в денежной оценке. Такая оценка имеет большое значение для правильного определения их общей величины, состава и структуры, начисления амортизации, определения эффективности внедрения новой техники. Кроме того, она необходима также для расчета себестоимости продукции, определения фондоотдачи и рентабельности производства.
Различают три вида стоимостной оценки основных фондов: первоначальную, восстановительную и остаточную.
Под первоначальной стоимостью понимают затраты, связанные с созданием или приобретением основных фондов, включая затраты на доставку и монтажные работы. Первоначальная стоимость основных фондов – это их стоимость в момент ввода в эксплуатацию. Учтенную на счетах бухгалтерского учета первоначальную стоимость можно менять лишь при расширении, достройке, дооборудовании, модернизации или реконструкции объекта, проводимых за счет капитальных вложений или в результате переоценки основных фондов.
Под восстановительной стоимостью основных фондов понимается стоимость их воспроизводства в современных условиях и по современным ценам.
От первоначальной и восстановительной стоимости следует отличать балансовую и остаточную стоимости. Если первоначальная и восстановительная стоимости отражают уровень общественного производства, применительно к которому определены затраты на создание конкретных основных фондов, то балансовая стоимость фиксирует ту из них, по которой основные фонды учтены в активе бухгалтерского баланса предприятий. Она может быть либо первоначальной, либо восстановительной, в зависимости от того, проходили или нет фонды переоценку.
Остаточная стоимость представляет собой разность, полученную от вычитания из первоначальной стоимости основных фондов суммы износа. Она показыва-
ет ту часть стоимости, которая к данному моменту сохранилась в основных фондах после определенного периода их функционирования. Таким образом, чем более длительный период эксплуатировались основные фонды, тем ниже их остаточная стоимость, и наоборот. Оценка по остаточной стоимости используется при обработке планов воспроизводства основных фондов с целью их обновления.
По истечении определенного времени основные фонды выбывают из производства вследствие износа. Различают физический и моральный износ. Физический износ означает потерю основными фондами своих первоначальных качеств. Подавляющее большинство основных фондов морского транспорта подвергается износу как в процессе их использования так и вследствие воздействия на них сил природы.
Сущность морального износа заключается в потере стоимости в связи с удешевлением воспроизводства или появлением более совершенных и производительных сил труда. Моральный износ является экономическим результатом научно-технического прогресса. Он не зависит от физического состояния основных фондов и степени их использования.
Стоимость основных фондов постепенно по мере снашивания переносится на произведенную продукцию. Процесс возмещения износа основных фондов перенесением утраченной ими стоимости на стоимость продукции, превращения утраченной стоимости в денежную форму и накопления средств для последующего воспроизводства основных фондов называется амортизацией.
Амортизация исчисляется равномерно с тем, чтобы уменьшить стоимость или сумму активов на протяжении предполагаемого полезного срока их службы. Предполагаемый срок полезной службы следующий:
Здания 25 - 90 лет
Сооружения, оборудования 5 - 15 лет
Суда 20 – 25 лет
Амортизационные отчисления – это денежная форма перенесенной на продукт труда стоимости действующих основных фондов. Амортизационные отчис-
ления включаются в состав себестоимости перевозок. Они предназначены для полного восстановления основных фондов, т.е. замены старых фондов новыми. Полное восстановление осуществляется путем капитального строительства.
В целях лучшего использования средств труда амортизация начисляется по всем фондам, находящимся на балансе предприятия, независимо от того используются они или бездействуют.
Знание всех перечисленных выше понятий позволяет наиболее правильно производить оценку состояния и движения основных фондов.
Анализ состояния и использования основных фондов необходимо начинать с выяснения их наличия и движения. Для этого приведем отчетные данные по пароходству в таблице 7.
Таблица 7
Движение основных фондов в ОАО «Новошип» в млн. руб.
|
Показатели |
Наличие на начало годов |
Поступило |
Выбыло |
Наличие на конец годов |
||||
|
1996 |
1997 |
1996 |
1997 |
1996 |
1997 |
1996 |
1997 |
|
|
Всего основных фондов в том числе: 1.производст-венных в том числе: транспортный флот 2.непрозводственных |
6891,7 6249,2 5995,8 642,5 |
6116,7 5460,4 5204,4 656,3 |
122,2 100,9 72,1 21,3 |
70,3 57,4 43,0 12,9 |
897,2 889,7 863,5 7,5 |
1165,3 592,2 544,0 573,1 |
6116,7 5460,4 5204,4 656,3 |
5021,7 4925,6 4703,4 96,1 |
Как видно из представленной таблицы, вся совокупность основных фондов
уменьшилась на конец соответствующих отчетных периодов на 17,9% или на 1095,0 миллионов рублей за счет уменьшения транспортного флота, составляющего большой удельный вес в составе основных производственных фондов. Поэтому следует сделать анализ состава флота ОАО «Новошип» по количественному и возрастному составам и по структуре.
В таблице 8 приведены показатели наличия транспортного флота ОАО «Новошип» совместно с дочерней компанией по видам флота и дедвейту.
Таблица 8
Количественный состав флота ОАО «Новошип» (совместно с флотом дочерней компанией) по состоянию на 31 декабря соответствующих годов
-
Вид флота
Количество судов
Суммарный дедвейт, тыс. тонн
1996
1997
1996
1997
Наливной
ОБО
Сухорузный
Пассажирский и служебно- вспомогательный
Всего
49
18
20
3
90
49
16
18
1
84
2225
1659
285
27
4197
2115
1441
258
1
3815
Из представленной таблицы следует, что в составе всего флота наибольший удельный вес –58,3% приходится на наливной флот, это говорит о том, что основную часть доходов пароходство получает от участия в перевозках на мировом рынке нефти и нефтепродуктов.
Распределение тоннажа в процентах от суммарного дедвейта
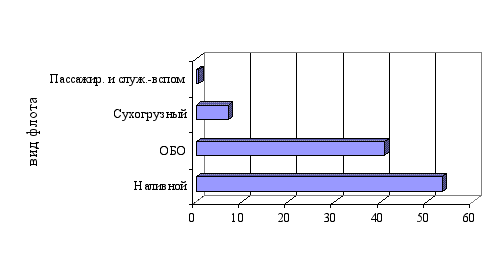
Рис.1
Как видно из рисунка 1 наибольший удельный вес в суммарном дедвейте судов ОАО «Новошип» и дочерней компании также приходится на наливной флот.
Для оценки качественного состояния основных фондов произведем группировку активной части фондов (флота) по срокам эксплуатации, так как изучение возрастного состава позволяет решить вопросы, связанные с модернизацией и капитальным ремонтом, и правильно наметить перспективу технического перевооружения пароходства.
Возрастной состав флота ОАО «Новошип» и дочерней компании характеризует таблица 9 и рисунки 2 и 3.
Таблица 9
Возрастной состав судов
-
Возрастной период
1996
1997
До 5 лет
От 5 до 10 лет
От 10 до 15 лет
От 15 до 20 лет
Более 20 лет
Всего судов
18
13
27
19
13
90
20
11
28
19
6
84
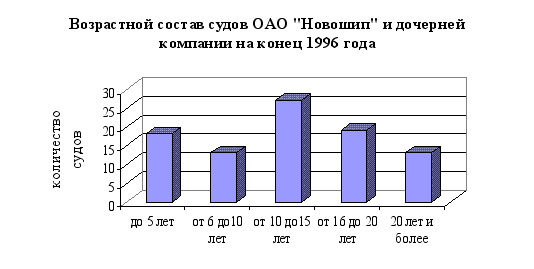
Рис.2
Р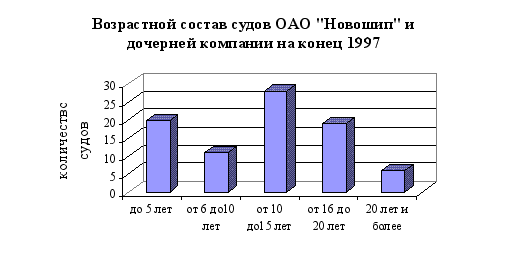
ис.3
Из диаграмм видно, что в 1997 году увеличилось количество судов до 5 лет благодаря пополнению флота 2-мя судами типа «Трогир» и сократилось количество судов (с 13 единиц до 6 единиц), имеющих возраст свыше 20 лет, из-за списания 7 судов с таким возрастом, в результате чего удельный вес судов с возрастом более 20 лет снизился с 14,5% до 7,2%, что в целом свидетельствует об обновлении флота.Теперь рассмотрим возрастной состав судов балансового флота ОАО «Новошип».
Таблица 10
Возрастной состав судов ОАО «Новошип» на конец соответствующих годов
-
Возрастной период
1996 1997 До 5 лет
От 5 до 10 лет
От 10 до 15 лет
От 15 до 20 лет
Более 20 лет
Всего судов
6
11
19
18
6
60
6
9
17
16
3
51
Как видно из таблицы 10 удельный вес судов ОАО «Новошип» имеющий возраст от 10 до 20 лет гораздо выше, чем в целом по флоту совместно с дочерней компанией, что свидетельствует о более низком техническом состоянии балансового флота. Кроме того, уменьшилось количество судов в 1997 году в сравнении с 1996 годом – на 9 единиц.
Рассмотрим теперь динамику изменения среднего возраста судов ОАО «Новошип» и дочерней компании «Новошип ЮК» и для наглядности динамику изменения отобразим графически.
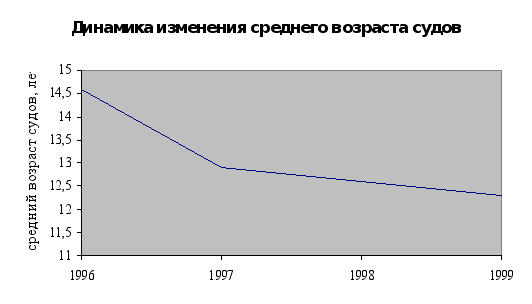
Рис.4
Средний возраст судов ОАО «Новошип» и дочерних компаний имеет тенденцию к снижению. В 1997 и 1998 годах средний возраст флота снизился по сравнению с 1996 годом в 1,13 и в 1,16 раза соответственно. Средний возраст балансового грузового флота составляет – 14,9 года, пассажирского – 24 года, флота дочерних компаний – 8,7 лет.
Теперь проанализируем движение транспортного флота отдельно по ОАО «Новошип» и дочерним компаниям в 1996-1997 годах.