Анализ финансового состояния СРЗ "Южный Севастополь"
Расчётно-графическая задание
По дисциплине «Антикризисное управление»
На тему
«Анализ финансового состояния СРЗ «Южный Севастополь»
Характеристика предприятия
СРЗ «Южный Севастополь» - судоремонтное предприятие, расположенное на юго-западе Крымского полуострова, на берегу незамерзающего Черного моря в Камышовой бухте. Завод специализируется на ремонте, модернизации и пероборудовании судов всех типов и классов, реклассификации судов типа река-море. Благоприятные климатические условия, изолированность бухты от штормов и сильного волнения моря позволяют осуществлять ремонтные работы круглый год, независимо от погодных условий.
Для ремонта судов завод располагает двумя плавучими доками грузоподъемностью 8500 и 4500 тонн, плавучим краном грузоподъемностью 100 тонн. Длина причальной линии составляет более 1000 метров, а глубина акватории у берега - до 6 метров. Причалы оборудованы четырьмя портальными кранами грузоподъемностью до 20 тонн.
СРЗ «Южный Севастополь» оказывает услуги по техническому снабжению судов, а также осуществляет технический менеджмент судов в эксплуатации. Одно из направлений деятельности судоремонтного завода «Южный Севастополь» - полный комплекс достройки судов после поставки необорудованных корпусов, а также переоборудование судов в паромы, способные перевозить железнодорожные составы.
Оценка экономического потенциала субъекта хозяйствования
Таблица 2.1 – Структура и динамика активов предприятия
| Показатели АКТИВА | На начало отчетного периода | На конец отчетного периода | Отклонения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| 1. Необоротные активы | ||||||
| Нематериальные активы: | ||||||
| -остаточная стоимость | ||||||
| -первоначальная стоимость | ||||||
| -износ | ||||||
| Незавершенное строительство | 69 | 2,02% | 63,2 | 1,87% | -5,8 | -8,41% |
| Основные средства: | 0,00% | 0,00% | 0 | |||
| -остаточная стоимость | 1395 | 40,87% | 1358,6 | 40,11% | -36,4 | -2,61% |
| -первоначальная стоимость | 3231 | 94,67% | 2833,4 | 83,66% | -397,6 | -12,31% |
| -износ | 1836 | 53,79% | 1474,8 | 43,55% | -361,2 | -19,67% |
| Отсроченные налоговые активы | 1 | 0,03% | 0,8 | 0,02% | -0,2 | -20,00% |
| Всего по разделу 1 | 1465 | 42,92% | 1422,6 | 42,00% | -42,4 | -2,89% |
| 2.Оборотные активы | 0,00% | 0,00% | 0 | |||
| Запасы: | 0,00% | 0,00% | 0 | |||
| -производственные запасы | 97 | 2,84% | 102,6 | 3,03% | 5,6 | 5,77% |
| -незавершённое производство | 32 | 0,94% | 25,4 | 0,75% | -6,6 | -20,63% |
| -готовая продукция | 594 | 17,40% | 774,8 | 22,88% | 180,8 | 30,44% |
| -товары | 0,00% | 0,00% | 0 | |||
| Дебиторская задолженность за товары: | 0,00% | 0,00% | 0 | |||
| -первоначальная стоимость | 711 | 20,83% | 623,8 | 18,42% | -87,2 | -12,26% |
| Дебиторская задолженность по расчетам: | 0,00% | 0,00% | 0 | |||
| -с бюджетом | 0,00% | 0,00% | 0 | |||
| -по выданным авансам | 0,00% | 0,00% | 0 | |||
| -по внутренним расчетам | 0,00% | 0,00% | 0 | |||
| Прочая текущая дебиторская задолженность | 323 | 9,46% | 215,4 | 6,36% | -107,6 | -33,31% |
| Денежные средства в нац. вал. | 16 | 0,47% | 19,6 | 0,58% | 3,6 | 22,50% |
| Прочие оборотные активы | 175 | 5,13% | 202,6 | 5,98% | 27,6 | 15,77% |
| Всего по разделу 2 | 1948 | 57,08% | 1964,2 | 58,00% | 16,2 | 0,83% |
| 3.Расходы будущих периодов | 0,00% | 0,00% | 0 | |||
| БАЛАНС | 3413 | 100,00% | 3386,8 | 100,00% | -26,2 | -0,77% |
Общая величина активов за текущий год снизилась на 0,77% - это неблагоприятный фактор:
· Основные средства - уменьшились на 2,61%, т. е. В течении года могли быть списаны с баланса машины, оборудование, или здания.
· Оборотные активы - в общем увеличились на 0,83%. В целом наибольший удельный вес в структуре совокупных активов приходился на оборотные активы, это свидетельствует о формировании достаточно мобильной структуры активов, способствующей ускорению оборачиваемости средств Предприятия
· Денежные средства - выросли на 3,6тыс.грн., следовательно оборот вырос.
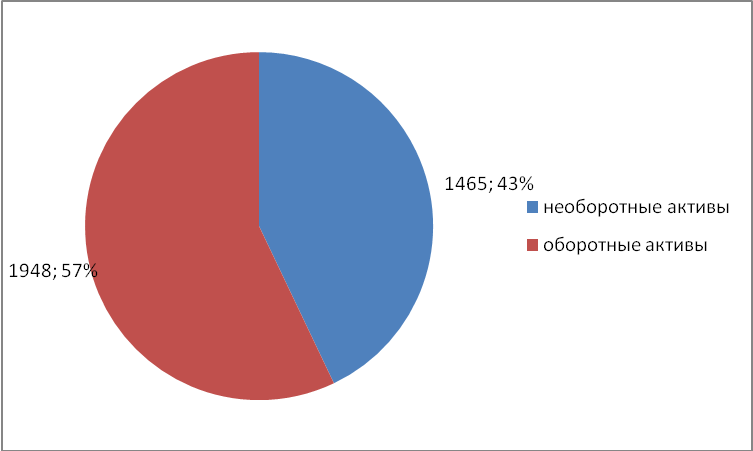
Рис.2.1 – Структура активов на начало года
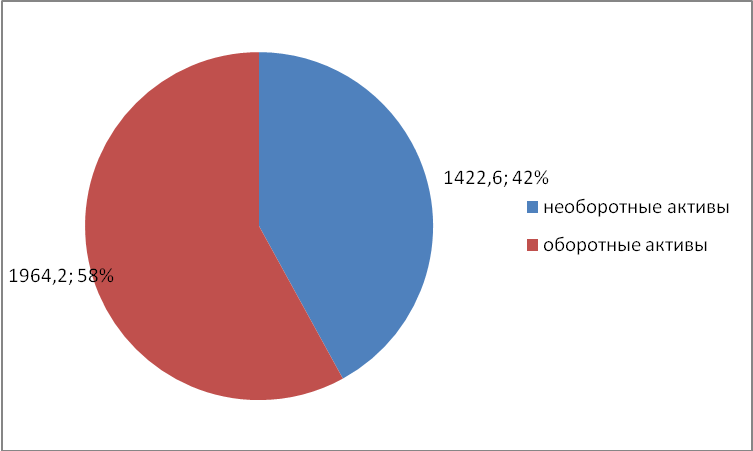
Рис.2.2 – Структура активов на конец года
Таблица 2.2 - Производственная мощность предприятия
| Показатели Актива | На начало отчетного периода | На конец отчетного периода | Отклонения | |||
| тыс. грн | % | тыс. грн | % | тыс. грн | % | |
| Производственная мощность: | ||||||
| -необоротные активы | 1465 | 91,91% | 1422,6 | 91,75% | -42,4 | -2,89% |
| -производственные запасы | 97 | 6,09% | 102,6 | 6,62% | 5,6 | 5,77% |
| -незавершенное производство | 32 | 2,01% | 25,4 | 1,64% | -6,6 | -20,63% |
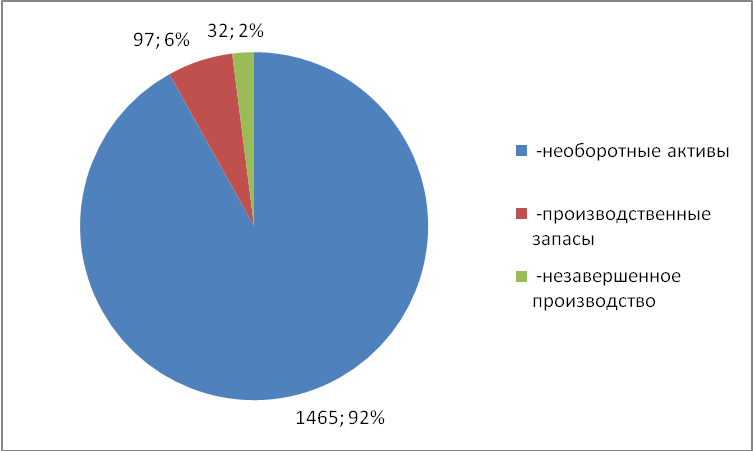
Рис.2.3 – Структура производственной мощности на начало периода
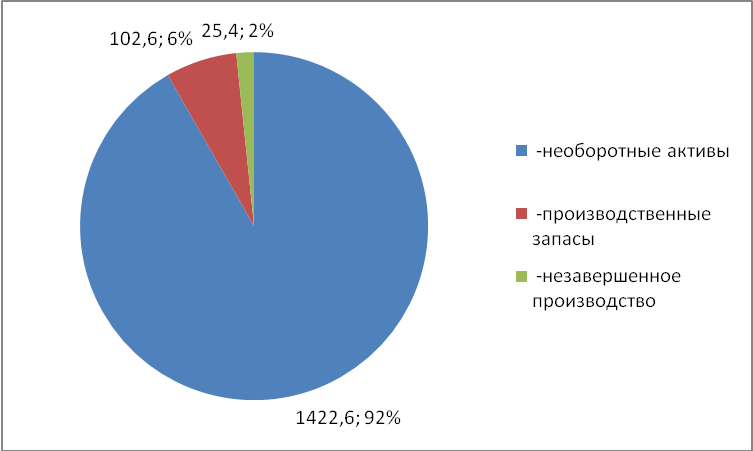
Рис.2.4 – Структура производственной мощности на конец периода
Таблица 2.3 - Структура пассивов предприятия
| Показатели ПАССИВА | На начало отчетного периода | На конец отчетного периода | Оклонения | |||
| Тыс. грн | % | тыс. грн | % | тыс. грн. | % | |
| 1.Собственный капитал | ||||||
| Уставной капитал | 0,1 | 0,00% | 0,1 | 0,00% | 0 | 0,00% |
| Прочий дополнительный капитал | 1780 | 52,15% | 1771 | 52,29% | -9 | -0,51% |
| Резервный капитал | 1 | 0,03% | 1,4 | 0,04% | 0,4 | 40,00% |
| Нераспределенная прибыль | 28 | 0,82% | 18 | 0,53% | -10 | -35,71% |
| Всего по разделу1: | 1809 | 53,00% | 1790,4 | 52,86% | -18,6 | -1,03% |
| 2. Обеспечение будущих затрат и платежей | 0,00% | 0 | 0 | |||
| Целевое финансирование | 246 | 7,21% | 149 | 4,40% | -97 | -39,43% |
| Всего по разделу 2: | 246 | 7,21% | 149 | 4,40% | -97 | -39,43% |
| 3. Долгосрочные обязательства | 0,00% | 0 | 0 | |||
| Другие долгосрочные обязательства | 166 | 4,86% | 169 | 4,99% | 3 | 1,81% |
| Всего по разделу 3 | 166 | 4,86% | 169 | 4,99% | 3 | 1,81% |
| 4. Текущие обязательства | 0,00% | 0,00% | 0 | |||
| Краткосрочные кредиты банков | 780 | 22,85% | 920,4 | 27,18% | 140,4 | 18,00% |
| Текущие обязательства по расчетам: | 0,00% | 0,00% | 0 | |||
| по полученным авансам | 241 | 7,06% | 175 | 0,051671 | -66 | -27,39% |
| с бюджетом | 52 | 1,52% | 99,2 | 2,93% | 47,2 | 90,77% |
| по страхованию | 1 | 0,03% | 1 | 0,03% | 0 | 0,00% |
| по оплате труда | 46 | 1,35% | 34,2 | 1,01% | -11,8 | -25,65% |
| с участниками | 72 | 2,11% | 48,6 | 1,43% | -23,4 | -32,50% |
| Всего по разделу4 | 1192 | 34,93% | 1278,4 | 37,75% | 86,4 | 7,25% |
| БАЛАНС | 3413 | 100,00% | 3386,8 | 100,00% | -26,2 | -0,77% |
Выводы по структуре источников средств предприятия:
1. Стоимость источников на конец года снизилась на 26,2 тыс.грн.
2. Собственный капитал в период анализируемого года снизился на 18,6 тыс.грн (1,03%).
3. Дополнительный капитал снизился на 9тыс.грн (0,51%).
4. Нераспределенная прибыль на конец года уменьшилась на 10 тыс.грн (35,71%), что может быть результатом неэффективной работы.
5. Доля заемных средств в совокупных источниках образования активов, увеличилась, что может свидетельствовать об усилении финансовой зависимости предприятия и повышении степени его финансовых рисков, что является неблагоприятным фактором.
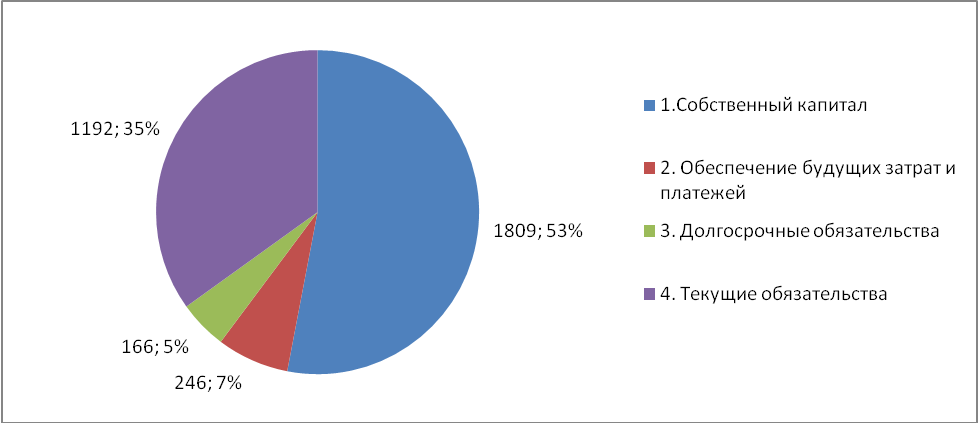
Рис.2.5 – Структура пассивов на начало года
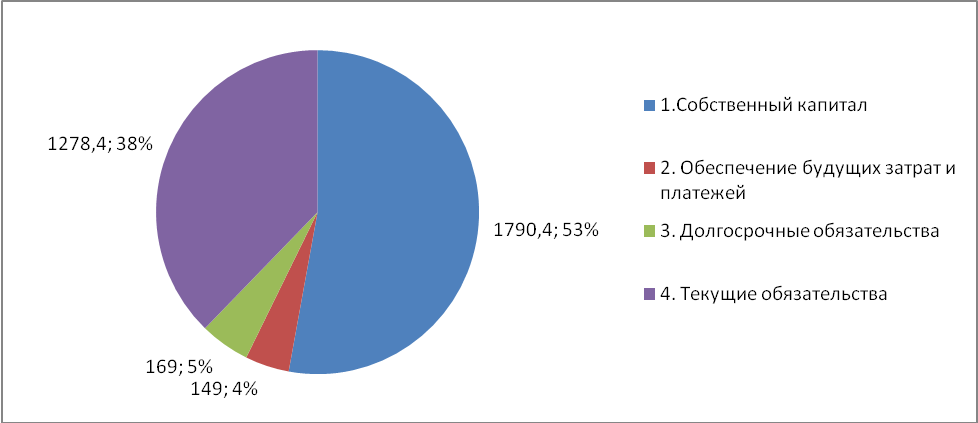
Рис.2.6 – Структура пассивов на конец года
Анализ финансового состояния
Таблица 2.4 - Анализ абсолютных показателей финансовой устойчивости
| № п/п | Показатели | Условное обозначение | На начало отчетного периода | На конец отчетного периода | Изменение за период, тыс. грн |
| 1 | Источники собственных средств | Ис | 1809 | 1790,4 | -18,6 |
| 2 | Необоротные активы (к 080) | F | 1465 | 1422,6 | -42,4 |
| 3 | Наличие собственных оборотных средств (п.1-п.2) | Ec | 344 | 367,8 | 23,8 |
| 4 | Обеспечение следующих затрат и платежей и долгосрочные обязательства (к 430+ к480) | K-1 | 412 | 318 | -94 |
| 5 | Наличие собственных и долгосрочных заемных источников средств для формирования запасов и затрат | Er | 510 | 536,8 | 26,8 |
| 6 | Краткосрочные кредиты и займы | K-1 | 780 | 920,4 | 140,4 |
| 7 | Общая величина основных источников средств для формирования запасов и затрат | Ee | 1290 | 1457,2 | 167,2 |
| 8 | Общая величина запасов и затрат | Z | 723 | 902,8 | 179,8 |
| 9 | Излишек (+), недостаток (-) собственных оборотных средств | dEc | -379 | -535 | -156 |
| 10 | Излишек (+), недостаток (-) собственных оборотных и долгосрочных заемных средств для формирования запасов и затрат | dEr | -213 | -366 | -153 |
| 11 | Излишек (+), недостаток (-) общей величины основных источников средств для формирования запасов и затрат | dEe | 567 | 554,4 | -12,6 |
| 12 | Трехкомпонентный показатель типа финансовой устойчивости | -25 | -346,6 | -321,6 |
Наблюдается неустойчивое состояние, сопряженное с нарушением платежеспособности. Но при этом сохраняется возможность восстановления равновесия путем пополнения источников собственных средств и дополнительного привлечения заемных средств: (dEc<0, dEr<0, dEe>=0);
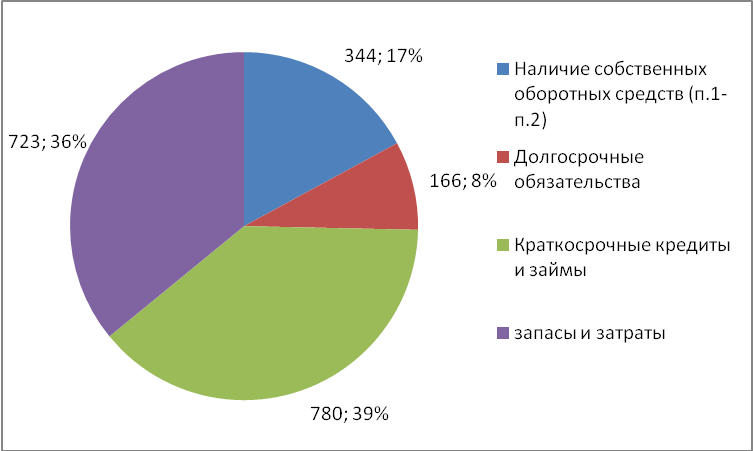
Рис.2.7 – Структура источников для формирования запасов и затрат на начало года
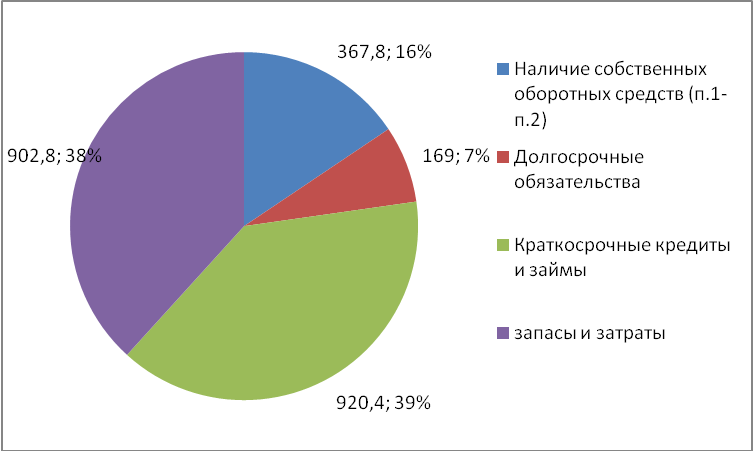
Рис.2.8 – Диаграмма обеспечения запасов и затрат источниками средств для их формирования на конец года
Таблица 2.5 - Анализ относительных показателей финансовой устойчивости
| № | Показатели | Обозначение | Ограничения | На начало периода | На конец периода | Изменения за период, тыс. грн. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Имущество предприятия | 3413 | 3386,8 | -26,2 | ||
| 2 | Собственные средства (капитал и резервы) | 1809 | 1790,4 | -18,6 | ||
| 3 | Заемные средства всего | 1604 | 1596,4 | -7,6 | ||
| 3.1 | Долгосрочные обязательства | 166 | 169 | 3 | ||
| 3.2 | Краткосрочные кредиты и займы | 780 | 920,4 | 140,4 | ||
| 3.3 | Кредиторская задолженность и прочие пассивы | 0 | ||||
| 4 | Необоротные активы | 1465 | 1422,6 | -42,4 | ||
| 4.1 | Основные средства | 1395 | 1358,6 | -36,4 | ||
| 4.2 | Незавершенное строительство | 69 | 63,2 | -5,8 | ||
| 5 | Собственные оборотные средства | 344 | 367,8 | 23,8 | ||
| 6 | Запасы и затраты | 723 | 902,8 | 179,8 | ||
| 6.1 | Производственные запасы | 97 | 102,6 | 5,6 | ||
| 6.2 | Затраты в незавершенном производстве | 32 | 25,4 | -6,6 | ||
| 7 | Денежные средства, расчеты и прочие активы | 191 | 222,2 | 31,2 | ||
| 8 | Коэффициент автономии | Ка | >=0.5 | 0,53 | 0,53 | 0,00 |
| 9 | Коэффициент соотношения заемных и собственных средств | Кзс | <=1 | 0,89 | 0,89 | 0,00 |
| 10 | Коэф. соотношения мобильных и иммобилизованных средств | Кми | >=п.9 | 1,33 | 1,38 | 0,05 |
| 11 | Коэффициент маневренности | Км | >=0,5 | 0,31 | 0,33 | 0,02 |
| 12 | Коэф. обеспеченности запасами и затрат собственными источниками | Ко | >=0,6-0,8 | 0,71 | 0,59 | -0,11 |
| 13 | Коэффициент имущества производственного назначения | Кпи | >=0,5 | 0,47 | 0,46 | -0,01 |
| 14 | Коэффициент стоимости основных средств в имуществе | Кf | 0,41 | 0,40 | -0,01 | |
| 15 | Коэф. стоимости материальных оборотных средств в имуществе | Кz | 0,21 | 0,27 | 0,05 | |
| 16 | Коэф. автономии источников формирования запасов и затрат | Каз | <=0,6 | 0,27 | 0,25 | -0,01 |
| 17 | Коэф. долгосрочного привлечения заемных средств | Кд | 0,10 | 0,10 | 0,00 | |
| 18 | Коэффициент краткосрочной задолженности | Кк | 1,00 | 0,98 | -0,02 | |
| 19 | Коэффициент кредиторской задолженности | Ккз | 0,00 | |||
| 20 | Коэффициент прогноза банкротства | Кпб | 0,17 | 0,16 | -0,01 |
Коэффициент автономии больше 0,5. Такое значение показателя дает основание полагать, что все обязательства предприятия могут быть покрыты его собственными средствами.
Коэффициент соотношения заемных и собственных средств не превышает нормы.
На предприятии сохраняется финансовая стабильность, т.к. Коэф. соотношения мобильных и иммобилизованных средств больше Коэффициента соотношения заемных и собственных средств
Коэффициент маневренности меньше нормы. Это говорит о том, что слишком малая доля собственных средств предприятия находится в мобильной форме
Коэф. обеспеченности запасами и затрат собственными источниками на начало года находится в норме, а на конец года ниже нормы. Это говорит о том что собственными источниками нельзя покрыть необходимые размеры запасов и затрат,
Коэффициент имущества производственного назначения ниже нормы.
Коэффициент стоимости основных средств в имуществе снизился на конец года на 0,01.
Коэффициент стоимости материальных оборотных средств в имуществе увеличился на 0,05.
Коэф. автономии источников формирования запасов и затрат ниже нормы. Доля собственных оборотных средств для формирования запасов и затрат слишком мала.
Коэффициент краткосрочной задолженности снизился на 0,02.
Коэффициент прогноза банкротства на конец года снизился на 0,01. Это говорит о том что предприятие испытывает финансовые затруднения.
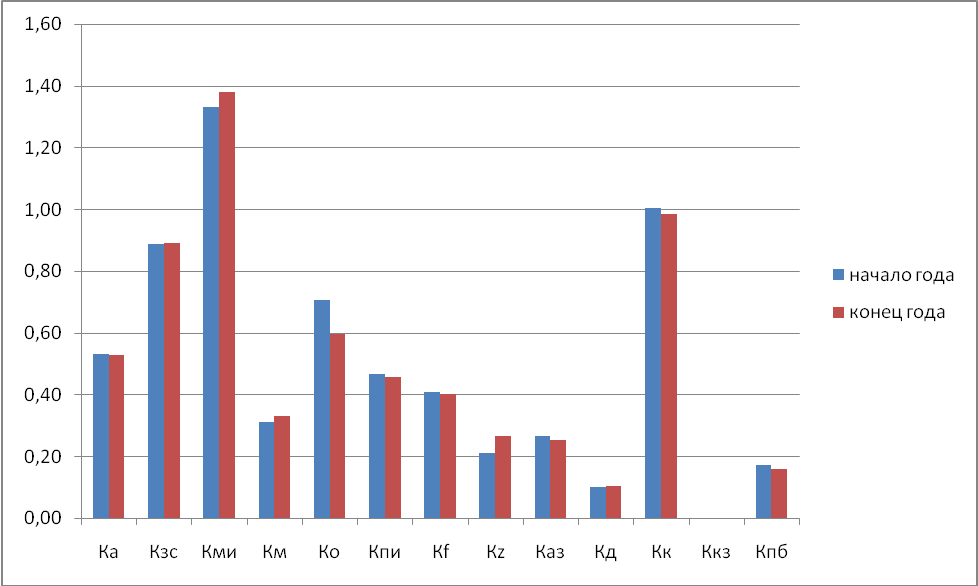
Рис.2.9 – Анализ динамики показателей финансовой устойчивости
Анализ платежеспособности и ликвидности
Таблица 2.6 - Анализ платежеспособности предприятия
| На 01.01 пред. года | На 01.01 отчет. года | ||
| Общая сумма активов | 3250 | 3413 | |
| Внешние обязательства | 1500 | 1775 | |
| Превышение активов над внешними обязательствами | 1750 | 1638 | |
Таблица 2.7 – Анализ ликвидности предприятия
| На 01.01 пред. года | На 01.01 отчет. года | ||
| Текущие активы | 1750 | 1948 | |
| Краткосрочные обязательства (текущие пассивы) | 1500 | 1192 | |
| Чистый оборотный капитал | 250 | 756 | |
Предприятие считается платежеспособным, т.к. его общие активы больше, чем долгосрочные и краткосрочные обязательства. Предприятие ликвидно, т.к. его текущие активы больше, чем краткосрочные обязательства.
Таблица 2.8 - Анализ ликвидности баланса
| Актив | На 01.01 пред. года | На 01.01 отчет. года | Пассив | На 01.01 пред. года | На 01.01 отчет. года | Платежный излишек | В % к величине итога группы баланса | ||
| На 01.01 пред. года | На 01.01 отчет. года | На 01.01 пред. года | На 01.01 отчет. года | ||||||
| 1.Наиболее ликвидные активы А1 | 175 | 191 | Наиболее срочные обязательства П1 | 500 | 780 | 325 | 589 | 185,7% | 308,4% |
| 2.Быстро реализуемые активы А2 | 1000 | 1034 | Краткосрочные пассивыП2 | 1000 | 658 | 0 | -376 | 0,0% | -36,4% |
| 3.Медленно реализуемые активы А3 | 700 | 723 | Долгосрочные пассивы П3 | 0 | 166 | -700 | -557 | -100,0% | -77,0% |
| 4.Трудно реализуемые активы А4 | 1375 | 1465 | Постоянные пассивы П4 | 1750 | 1809 | 375 | 344 | 27,3% | 23,5% |
| 5.Баланс | 3250 | 3413 | Баланс | 3250 | 3413 | * | * | * | * |
Баланс не считается абсолютно ликвидным, т.к. имеет место следующее соотношение: А1<П1 как для предыдущего, так и для отчетного годов.
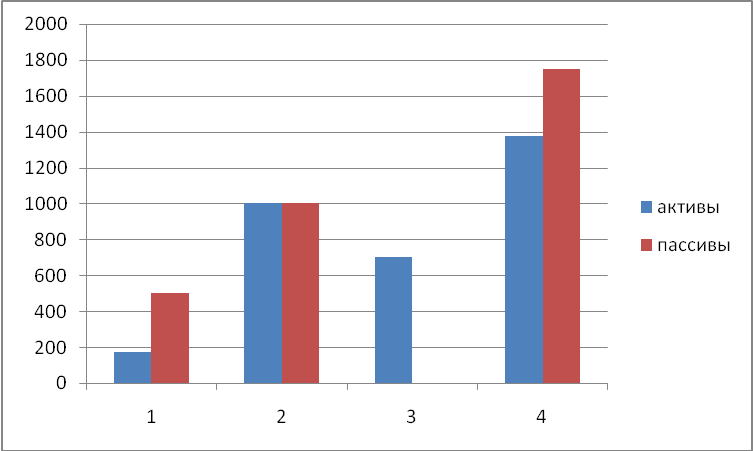
Рис.2.10 – Анализ ликвидности за предыдущий год
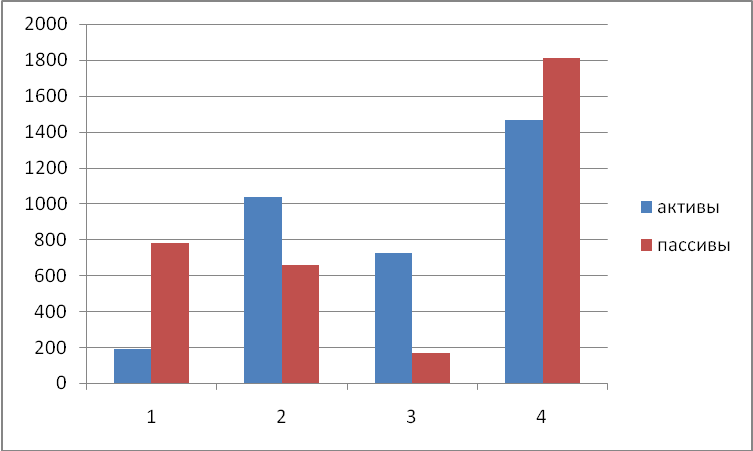
Рис.2.11 – Анализ ликвидности за отчетный период
Относительные показатели платежеспособности и ликвидности
Таблица 2.9 – Анализ показателей ликвидности
|
№ п/п |
Статьи баланса и коэффициенты ликвидности | Нормальные ограничения | На 01.01 пред. года | На 01.01 отчет. года | Изменение за период, тыс. грн. |
| 1. | Оборотные активы | 1875 | 1948 | 73,00 | |
| 2. | Расходы будущих периодов | 0,00 | |||
| 3. | Запасы | 700 | 723 | 23,00 | |
| 4. | ИТОГО оборотные активы за исключением запасов | 1225 | 1061,4 | -163,60 | |
| 5. | Денежные средства | 20 | 16 | -4,00 | |
| 6. | Текущие финансовые инвестиции | 0,00 | |||
| 7. | ИТОГО денежных средств и ценных бумаг | 20 | 16 | -4,00 | |
| 8. | Текущие обязательства | 1500 | 1192 | -308,00 | |
| 9. | Доходы будущих периодов | 0,00 | |||
| 10. | Коэффициент текущей ликвидности (покрытия) | >=2 | 1,25 | 1,63 | 0,38 |
| 11. | Коэффициент быстрой ликвидности | >0,7-0,8 | 0,82 | 0,89 | 0,07 |
| 12. | Коэффициент абсолютной ликвидности | >0,2-0,25 | 0,01 | 0,01 | 0,00 |
Коэффициент текущей ликвидности меньше нормы, однако оборотные активы превышают текущие обязательства, предприятие считается успешно функционирующим.
Коэффициент быстрой ликвидности в норме.
Коэффициент абсолютной ликвидности значительно меньше нормы, что говорит о том что лишь малая часть краткосрочных обязательств может быть при необходимости погашена немедленно.
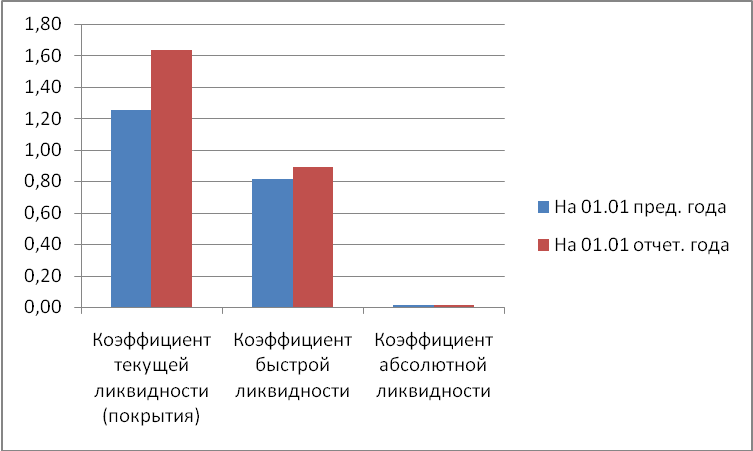
Рис.2.17 – Динамика показателей ликвидности
Анализ деловой активности (1.20)
Таблица 2.10- Темпы роста на предприятии
| На 01.01 пред. Года | На 01.01 отчет. года | Обозначение | % соотношение | |
| Балансовая прибыль, тыс. грн | 868,50 | 1214,25 | ТPБ | 139,81% |
| Выручка от реализации, тыс. грн | 2071,88 | 2750 | TQP | 132,73% |
| Активы, тыс. грн | 3250 | 3413 | TB | 105,02% |
Имеется соотношение ТPБ>TQP>Tв>100%, данное соотношение является оптимальным.
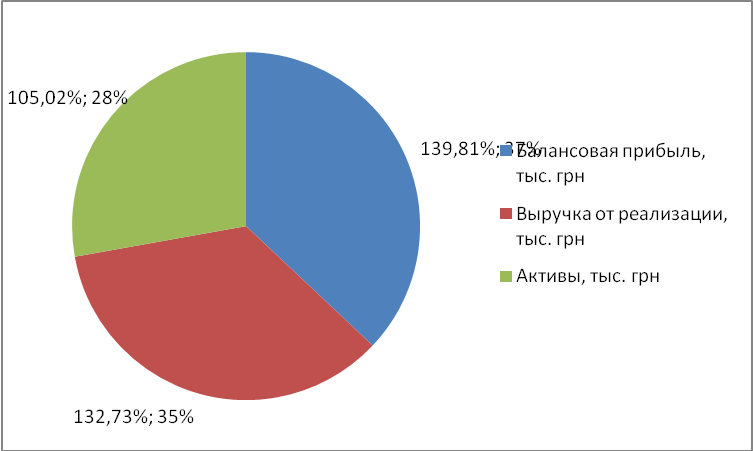
Рис.2.18 – Диаграмма критерия оптимальности экономических показателей
Анализ эффективности использования ресурсов (1.21).
Таблица 2.11- Коэффициент оборачиваемости вложенного капитала
| На 01.01 пред. года | На 01.01 отчет. года | Отклонения |
| Ресурсоотдача, тыс. грн | 0,64 | 0,81 | 0,17 |
Тенденция в сторону увеличения ресурсоотдачи свидетельствует об увеличении эффективности использования экономического потенциала.
Таблица 2.12- Факторный анализ фондоотдачи основных фондов
| Показатели | Обозначения | На 31.12 пред. года | На 31.12 отчет. года | Отклонение | |
| сумма | % | ||||
| Выручка от реализации продукции, тыс.грн (без НДС) | - | 2750 | 3650 | 900 | 32,73% |
| Среднесписочная численность работников, чел | - | 450 | 450 | 0 | 0,00% |
| Среднегодовая стоимость основных производственных средств, тыс.грн | - | 1250 | 1443,8 | 193,8 | 15,50% |
| Среднегодовая выработка продукции на 1 работника, грн | WR | 6,11 | 8,11 | 2,00 | 32,73% |
| Фондовооруженность труда 1 работника, грн | Ф | 2,78 | 3,21 | 0,43 | 15,50% |
| Фондоотдача, грн | f | 2,20 | 2,53 | 0,33 | 14,91% |
В отчетном периоде на 32,73% увеличилась выработка одного рабочего, фондовооруженность при этом увеличилась на 15,5%, а фондоотдача возросла на 14,91%.
Анализ эффективности использования оборотных средств (1.22-1.24).
Таблица 2.13 - Показатели эффективности использования оборотных средств
| Показатели | На 01.01 пред. года | На 01.01 отчет. года | Отклонение | Темп роста, % |
| Объем реализации продукции, тыс. грн | 2071,88 | 2750,00 | 900,00 | 32,73% |
| Средние остатки материальных оборотных средств, тыс. грн | 225,00 | 241,00 | 16,00 | 7,11% |
| Коэффициент опережения темпов роста объема реализации продукции над темпами роста остатков материальных оборотных средств | 4,60 | |||
| Объем реализации продукции на 1 грн оборотных средств | 8,29 | 9,88 | 1,59 | 19,24% |
| Относительная экономия, тыс. грн (-) Дополнительное привлечение оборотных средств, тыс.грн (+) | -53,54 |
Объем реализации на гривну оборотных средств увеличился на 19,24%, высвобождение оборотных средств связанное со снижением длительности оборота составило 53,54тыс.грн.
Таблица 2.14 - Расчет показателей оборачиваемости оборотных средств
| Показатели | На 01.01 пред. года | На 01.01 отчет. года | Отклонение | |
| сумма | % | |||
| Объем реализации продукции, тыс. грн | 2071,88 | 2750 | 678,12 | 32,73% |
| Средние остатки всех оборотных средств, тыс. грн | 250 | 278,29 | 28,29 | 11,31% |
| В том числе: | 0,00 | |||
| Материальных оборотных средств | 225,00 | 241,00 | 16 | 7,11% |
| Дебиторской задолженности | 500 | 517 | 17 | 3,40% |
| Оборачиваемость всех оборотных средств, дни | 43 | 36 | -7 | -16,13% |
| В том числе: | 0 | |||
| Материальных оборотных средств | 39 | 32 | -8 | -19,30% |
| Дебиторской задолженности | 87 | 68 | -19 | -22,10% |
| Коэффициент оборачиваемости всех оборотных средств, раз | 8 | 10 | 2 | 19,24% |
| В том числе: | 0 | |||
| Материальных оборотных средств | 9 | 11 | 2 | 23,92% |
| Дебиторской задолженности | 4 | 5 | 1 | 28,37% |
Длительность оборота всех оборотных средств сократилась на 7 дней. Для материальных оборотных средств она сократилась на 7 дней, а для дебиторской задолженности на 8 дней.
Анализ устойчивости экономического роста предприятия
Таблица 2.15 – Факторный анализ устойчивости экономического роста
| Показатели | Условн. обознач. | На 01.01 пред. года | На 01.01 отчет. года | Изменение (+,-), тыс. грн | |
| в абс. вел. | в % | ||||
| Чистая прибыль, тыс. грн | Pr | 868,5 | 1214,25 | 345,75 | 39,81% |
| Дивиденды, тыс. грн | Д | 0,00 | |||
| Прибыль, направленная на развитие предприятия, тыс. грн | Ррп | 0,00 | |||
| Выручка от реализации (работ, услуг) без НДС, тыс. грн | Qp | 2071,88 | 2750 | 678,12 | 32,73% |
| Среднегодовая сумма всех средств предприятия, тыс. грн | B | 3250 | 3331,5 | 81,50 | 2,51% |
| Среднегодовая сумма собственных средств, тыс. грн | Ис | 1500 | 1779,5 | 279,50 | 18,63% |
| Среднегодовая сумма оборотных средств, тыс. грн | Ra | 1800 | 1911,5 | 111,50 | 6,19% |
| Среднегодовая сумма собственных оборотных средств, тыс. грн | Ec | 50 | 359,5 | 309,50 | 619,00% |
| Среднегодовая сумма краткосрочных обязательств, тыс. грн | Rp | 750 | 829 | 79,00 | 10,53% |
| Коэффициент, характеризующий долю реинвестированной в производство прибыли | Kpп | 0,00 | |||
| Рентабельность (доходность) реализованной продукции (работ, услуг), % | КQ | 41,92% | 44,15% | 2,24% | |
| Оборачиваемость собственных оборотных средств | КОБ | 41,44 | 7,65 | -33,79 | -81,54% |
| Коэффициент обеспечения собственными оборотными средствами | Кс | 0,07 | 0,62 | 0,55 | 770,70% |
| Коэффициент текущей ликвидности | Ки | 1,25 | 1,63 | 0,38 | 30,40% |
| Коэффициент, характеризующий долю краткосрочных обязательств в капитале предприятия | Кк | 0,23 | 0,25 | 0,02 | 7,83% |
| Коэффициент финансовой зависимости | КФЗ | 2,16666667 | 1,8721551 | -0,29 | -13,59% |
| Коэффициент устойчивости экономического роста, % | Кур | 0,00 | |||
Коэффициент обеспечения собственными оборотными средствами значительно вырос на 0,55.
Оборачиваемость собственных оборотных средств снизилась на 81,54%.
Текущая ликвидность возросла на 30,4%.
Рентабельность продукции снизилась на 1,21%.
Доля краткосрочных пассивов в структуре источников сократилась на 7,83%.
Финансовое прогнозирование. Модель Альтмана (1.25-1.30)
Таблица 2.16 - Расчет показателя Альтмана
| Показатели | На 01.01 пред. года | На 01.01 отчет. года | Изменения (+,-) |
| Всего активов | 3250 | 3413 | 163 |
| Сумма заемных средств по балансу | 1500 | 1604 | 104 |
| Собственные оборотные средства | 375 | 344 | -31 |
| Выручка от реализации | 2071,88 | 2750 | 678,12 |
| Балансовая прибыль | 868,5 | 1214,25 | 345,75 |
| Нераспределенная прибыль | 20 | 28 | 8 |
| Рыночная стоимость акций | 0 | ||
| Х1 | 0,12 | 0,10 | -0,01 |
| Х2 | 0,01 | 0,01 | 0,00 |
| Х3 | 0,27 | 0,36 | 0,09 |
| Х4 | 0,00 | ||
| Х5 | 0,64 | 0,81 | 0,17 |
| Показатель Альтмана С | 1,67 | 2,11 | 0,45 |
На 01.01 базисного периода С<1,8, что говорит о высокой вероятности банкротства, на 01.01 отчетного года 1,9 до 2,7- вероятность банкротства средняя.
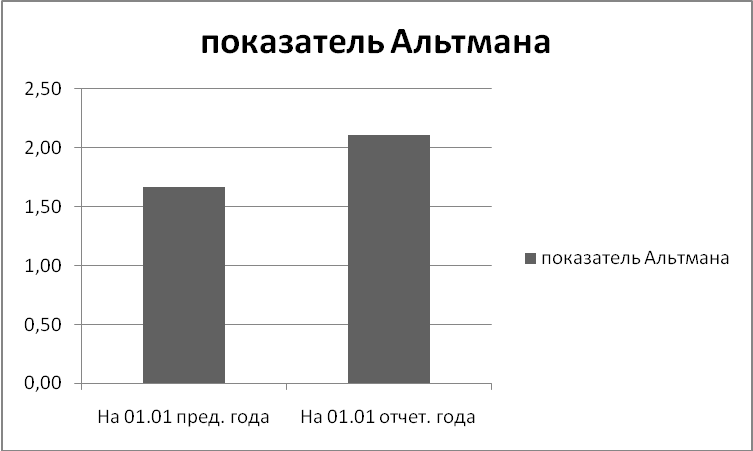
Рис.2.19 – Диаграмма вероятности банкроства
Анализ финансовых результатов. Анализ рентабельности производственных фондов
Таблица 2.17 - Расчет показателей и факторов рентабельности производственных фондов
| Показатели | Обознач. | На 01.01 пред. года | На 01.01 отчет. года | Отклон., |
| абс. | ||||
| Прибыль, тыс. грн | Pq | 868,5 | 1214,25 | 345,75 |
| Объем реализации продукции, тыс. грн | Q | 2071,88 | 2750 | 678,12 |
| Средняя стоимость основных производственных средств, тыс. грн | F | 1000 | 1250 | 250,00 |
| Средняя стоимость материальных оборотных средств, тыс. грн | E | 500 | 711,5 | 211,50 |
| Рентабельность реализованной продукции, % | Kq | 41,92% | 44,15% | 2,24% |
| Коэффициент фондоотдачи, грн | f | 2,07 | 2,20 | 0,13 |
| Коэффициент оборачиваемости материальных оборотных средств, раз | Kоб | 4,14 | 3,87 | -0,28 |
| Коэффициент общей рентабельности производственных фондов, % | Кр | 57,90% | 61,90% | 4,00% |
Коэффициент оборачиваемости мат.оборотных средств снизился на 1,7.
Фондоотдача повысилась на 0,13
Общая рентабельность производственных фондов снизилась на 4
1. Изменение доли прибыли на 1 грн. реализованной продукции:
∆КQp=0,4415: (1/2,07+1/4,14) – 0,4192 : (1/2,07+1/4,14) = 0,03088613
2. Изменение фондоотдачи основных производственных фондов:
∆Кfp=0,4415: (1/2,2+1/4,14) – 0,4415: (1/2,07+1/4,14) = 0,02463479
3. Изменение коэффициента оборачиваемости материальных оборотных средств:
∆Кобp=0,4415: (1/2,2 + 1/3,87) – 0,4415: (1/2,2 + 1/ 4,14) =-0,01547938
Рентабельность вложений (1.35).
Таблица 2.18 - Расчет показателей рентабельности вложений
| Показатели | На 01.01 пред. года | На 01.01 отчет. года | Изменение (+,-), тыс. грн | |
| в абс. вел. | в % | |||
| Прибыль отчетного периода, тыс. грн | 1158 | 1619 | 461 | 39,81% |
| Чистая прибыль, остающаяся в распоряжении предприятия, тыс. грн | 868,5 | 1214,25 | 345,75 | 39,81% |
| Прибыль от реализации (работ, услуг), тыс. грн | 1158 | 1619 | 461 | 39,81% |
| Доходы от ценных бумаг и вложений, тыс. грн | ||||
| Среднегодовая сумма всех средств, тыс. грн | 3250 | 3331,5 | 81,5 | 2,51% |
| Среднегодовая сумма собственных средств, тыс. грн | 1500 | 1779,5 | 279,5 | 18,63% |
| Среднегодовая сумма финансовых вложений, тыс. грн | ||||
| Среднегодовая сумма незавершенного строительства, тыс. грн | 50 | 75 | 25 | 50,00% |
| Среднегодовая сумма функционирующих средств, тыс. грн | ||||
| Рентабельность всех средств, %: | 26,72% | 36,45% | 9,72% | 36,39% |
| Рентабельность
собственных
средств,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||