Обеспечение и эффективность использования основных средств предприятия
Коэффициент обновления:
Кобн =
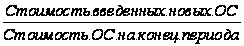 =
 (10)
Коэффициент выбытия:
Квыб =
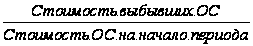 =
 (11)
Коэффициенты обновления и выбытия основных фондов показывают относительную характеристику вновь введенных или выбывших основных фондов за год или другой изучаемый период.
Коэффициент ликвидности:
Клик =
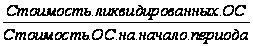 =
 (12)
Для определения степени износа и годности основных фондов рассчитываются коэффициенты износа и годности (по состоянию как на начало, так и на конец года):
Кизн =
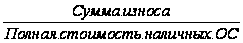 =
 (13)
Кгодн
=
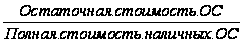 =
 (14)
или: Кгодн = 1 – Кизн(15)
Для анализа динамики воспроизводства основных фондов используется коэффициент интенсивности обновления основных средств.
Коэффициент интенсивности обновления:
Кинт =
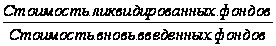 =
 (16)
Стоимость выбывших из-за ветхости износа и вновь введенных основных фондов, а также полная стоимость наличных основных фондов берутся по балансовой стоимости за один и тот же период [1. c. 338 - 352].
Для
характеристики
эффективности
использования
основных средств
применяют
систему показателей,
которая включает
обобщающие
и частные показатели.
Обобщающие
показатели
отражают
использование
всех основных
производственных
средств, а частные
- использование
отдельных их
видов. Фондоотдача
- выпуск продукции
в стоимостном
выражении на
единицу (рубль)
стоимости
основных
производственных
фондов является
наиболее общим
показателем
эффективности
использования
основных средств.
Она рассчитывается
путем деления
объема произведенной
в данном периоде
продукции (Q)
на среднюю за
этот период
стоимость
основных
производственных
фондов ( ):
V =
 (17)
где Q = pq.
Фондоотдача показывает, сколько продукции получено с каждого рубля, вложенного в основные фонды; чем лучше используются основные фонды, тем выше показатель фондоотдачи.
Повышение степени использования основных фондов - важный источник увеличения объема продукции и экономии капитальных затрат. Объем продукции можно представить как произведение фондоотдачи и величины основных фондов (по стоимости). Следовательно, и изменение объема продукции происходит вследствие изменения использования основных фондов (фондоотдачи) и их величины:
Q =
V (18)
Поскольку не все виды основных фондов в равной степени участвуют в производстве продукции, то показатель фондоотдачи зависит от структуры основных фондов: от удельного веса активной их части и от удельного веса в последней машин и оборудования [11. с. 353 - 365].
На макроэкономическом уровне фондоотдача исчисляется на основе валового национального дохода, в отраслях материального производства и на предприятиях - на основе товарной или чистой продукции. Эффект от улучшения использования основных фондов можно определить индексным методом. Изменение во времени величины основных фондов (по стоимости в постоянных ценах) характеризует общий индекс фондоотдачи:
Iф
=
 (19)
Фондоемкость продукции (показатель обратный фондоотдаче) позволяет судить об использовании основных производственных фондов.
Фондоемкость
продукции
рассчитывается
путем деления
среднегодовой
стоимости
основных
производственных
фондов на стоимость
произведенной
в течение года
продукции: Vе
=
 (20)
Этот
показатель
характеризует
стоимость
основных
производственных
фондов, приходящуюся
на 1 рубль произведенной
продукции. Он
позволяет
определить
потребность
в основных
фондах выпуска
определенного
объема продукции:
= Q
Vе(21)
Снижение фондоемкости означает экономию труда, овеществеленного в основных фондах, участвующих в производстве.
При изучении динамики показателей фондоотдачи и фондоемкости для расчета последних и продукция, и основные фонды должны быть оценены в сопоставимых ценах. Динамику использования основных производственных фондов характеризуют индексами перечисленных выше показателей.
Для отдельных предприятий динамика фондоотдачи характеризуется с помощью индивидуальных индексов фондоотдачи, рассчитанных как отношение уровня фондоотдачи отчетного периода к базисному:
iv =
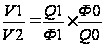 (22)
Продукция (чаще чистая) берется в постоянных (сопоставимых) ценах, а основные фонды в год их переоценки - по полной восстановительной, а затем - по полной балансовой стоимости. Динамика среднеотраслевой фондоотдачи обусловлена изменением использования основных фондов на каждом предприятии и удельным весом основных производственных фондов на предприятиях с различным уровнем фондоотдачи. Аналогично изучается динамика фондоотдачи по экономике в целом. Индекс средней фондоотдачи исчисляется как индекс фондоотдачи переменного состава:
I =
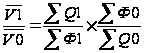 =
 (23)
где
 1
0
- средние уровни
фондоотдачи
в отчетном и
базисном периодах
соответственно;
dф1 dф0 - удельные
веса стоимости
основных фондов
в их общей стоимости
в отчетном и
базисном периодах
соответственно.
В аналитических целях наряду с индексом фондоотдачи переменного состава следует рассчитывать индекс фондоотдачи постоянного (фиксированного) состава, который характеризует среднее изменение уровней фондоотдачи в целом по совокупности:
Iv =
 :
 =
 (24)
Влияние структурных сдвигов на изменение средней фондоотдачи характеризуется индексом структурных сдвигов:
IvФ(V)
=
: =
 (25)
Взаимосвязь
индексов: I
= Iv
IvФ(V)(26)
Взаимосвязь индексов позволяет определить влияние изменения фондоотдачи и величины стоимости основных фондов на изменение объема продукции отдельного предприятия:
- в относительных
величинах: IQ
= IVIФ
=
 (27)
- в абсолютных
величинах:
 Q
= Q1 – Q0 =
(V1 – V0)1
+ (1
-
0)
V0
(28)
Рост основных производственных фондов означает возрастающую вооруженность труда основными производственными фондами во всех отраслях материального производства.
Фондовооруженность
труда - общий
показатель,
характеризующий
оснащенность
работников
предприятий
или отраслей
основными
фондами, и она
рассчитывается
как отношение
средней годовой
стоимости
основных
производственных
фондов к среднесписочной
численности
работников
или рабочих:
ФВ =
 (29)
В экономико-статистическом анализе показатель фондовооруженности труда может выступать как результат взаимодействия:
а) фондоемкости
и производительности
труда и является
произведением
этих показателей:
ФВ = VеW
=
=
 (30)
б) производительности
труда и фондоотдачи
и измеряется
отношением
этих показателей:
ФВ =
 =
=
 :(31)
где W - производительность труда (выработка продукции в единицу времени).
Фондоотдача
и фондовооруженность
труда являются
факторами роста
производительности
труда: W = VФВ
=
=
(32)
Полное представление о процессе воспроизводства основных фондов можно получить на основе балансового метода. В зависимости от цели исследования в практике статистики составляются балансы основных фондов двух видов: по полной первоначальной (балансовой) или полной восстановительной стоимости и по стоимости с учетом износа (первоначальной или восстановительной). Балансовый метод позволяет охарактеризовать процесс воспроизводства основных фондов по стоимости и натурально-вещественному составу и проанализировать их динамику в течение года (или за ряд лет при условии сопоставимости цен). Баланс по полной первоначальной или восстановительной стоимости характеризует названные процессы с позиции изменения количества (физического объема) основных фондов, а баланс по стоимости с учетом износа - изменение их стоимости с учетом физического состояния. Упрощенно схема баланса основных фондов по полной первоначальной (полной восстановительной) стоимости представлена в таблице 2 приложений. Этот баланс характеризует процесс воспроизводства физического объема основных фондов. Для характеристики изменения в течение года стоимости основных фондов разрабатываются балансы основных фондов по остаточной стоимости (первоначальной или восстановительной с учетом износа). В них все показатели основных фондов (кроме ввода в действие) учитываются по стоимости с учетом износа, а также отражаются два дополнительных показателя: капитальный ремонт (+) и амортизация (-) (табл. 3 приложений).
В отличив от баланса основных средств по полной стоимости, отражающего процесс их воспроизводства в физическом объеме, баланс основных фондов по стоимости за вычетом износа (остаточной стоимости) призван охарактеризовать изменения в течение года реальной стоимости фондов не только под влиянием ввода в действие и выбытия по ветхости и износу, но и с учетом частичного восстановления их стоимости путем капитального ремонта и с учетом амортизации. Таким образом, к вышеприведенной схеме баланса основных средств добавляются еще два показателя: капитальный ремонт и амортизация. При этом все показатели баланса (кроме ввода в действие) оцениваются по остаточной стоимости.
Баланс основных фондов по остаточной стоимости тесно связан с балансом капитальных вложений, отражающим процесс выделения и степень освоения капитальных вложений на капитальное строительство и капитальный ремонт в течение года. В балансе капитальных вложений отражаются наличие капитальных вложений на начало и конец года и их изменение в течение года под влиянием выделения новых вложений и их освоения; ввод в действие основных фондов и законченный капитальный ремонт. Последние два показателя означают, что средства, выделенные на эти цели, освоены; одновременно на эту величину увеличиваются основные средства в балансе основных фондов (табл. 4 приложений).
Годовые балансы основных фондов Российской Федерации по полной восстановительной стоимости и по восстановительной стоимости с учетом износа составляются в целом по стране на основе данных статистической отчетности по ф. № 11 (годовая), утвержденной Госкомстатом «Отчет о наличии и движении основных средств». Отчеты представляются объединениями, предприятиями, организациями всех отраслей экономики, независимо от организационно-правовой формы и формы собственности (кроме предприятий, отчитывающихся по ф. № 1-МП, сельскохозяйственных предприятий и предприятий по обслуживанию сельского хозяйства, совместных предприятий и бюджетных организаций). Срок представления этого отчета - 25 января следующего за отчетным года. Отчетная форма № 11 состоит из следующих основных разделов:
1. Наличие, движение и состав основных средств. Указываются наличие на начало и конец года, их поступление и выбытие в течение года, наличие на конец года по остаточной стоимости, износ за год, отдельно отражается износ по списанным основным средствам, в форме есть раздел по другим нефинансовым активам. На основе этого баланса можно рассчитать показатели структуры, состояния (коэффициенты износа и годности) и движения (коэффициенты обновления и выбытия).
2. Наличие. Указывается наличие на конец отчетного года производственных и непроизводственных основных средств других отраслей, выделяются основные средства, взятые и сданные в долгосрочную и текущую аренду, что вызвано некоторыми особенностями их аналитического учета.
3. Амортизация и затраты на капитальный ремонт основных средств. Приведены данные о начисленной за год амортизации, в т.ч. о порядке ускоренной амортизации, о затратах на капитальный ремонт всех основных средств и средств основного вида деятельности с выделением тех, по которым амортизация не начисляется, в т.ч. полностью амортизированных.
4. Среднегодовая стоимость основных средств. Для определения динамики этого показателя в данном разделе указывается среднегодовая стоимость основных средств основного, вида деятельности, других производственных и непроизводственных отраслей за отчетный и базисный годы [1. с. 219 - 248].
Таким образом, из рассмотренной формы отчетности можно получить все необходимые данные для изучения структуры, состояния, движения и динамики основных средств как на конкретном предприятии (в организации, объединении), так и в целом по России.
2. АНАЛИЗ ОБЕСПЕЧЕНИЯ И ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ ПРЕДПРИЯТИЯ ОАО «КРАСНОГОРСКОЕ АТП»
2.1 Краткая экономическая характеристика ОАО «Красногорское АТП»
Красногорское автотранспортное предприятие создано в соответствии с Указом Президента РФ от 14.10.1992г № 1230 «О регулировании арендных отношений и приватизации имущества государственных и муниципальных предприятий, сданного в аренду» и другими Законодательными актами Российской Федерации путем выделения структурного подразделения «Красногорское автотранспортное предприятие» из акционерной автотранспортной компании «Брянскавтотранс» в открытое акционерное общество и является правопреемником названного структурного подразделения. Зарегистрировано постановлением администрации Красногорского района Брянской области № 745 от 20.05.93 г. Изменения: № 295 от 30.05.1996г и № 533 от 11.06.1999г.
Общество действует в порядке, предусмотренном Гражданским кодексом РФ, Федеральным законом «Об акционерных обществах» от 26.12.95 г. (с изм. и доп. от 13.06.96 г., 24.05.99 г., 7.08.01 г., 31.10.02 г., 27.02.03 г.), Федерального закона РФ «О внесении изменений и дополнений в ФЗ «Об акционерных обществах», Уставом и другими законодательными актами РФ. Сокращенное наименование общества: ОАО «Красногорское АТП». Юридический адрес и фактическое местонахождение общества: 241000 пгт. Красная гора, ул. Куйбышева 125. Срок деятельности общества не ограничен. Деятельность общества прекращается по решению общего собрания акционеров, либо по основаниям, предусмотренным ГК РФ с учетом требований Федерального закона «Об акционерных обществах».
Целью деятельности Общества является получение прибыли его участниками на основе удовлетворения потребностей граждан, хозяйственных обществ и любых других законных образований в товарах работах, услугах, предлагаемых обществом
Основными видами деятельности общества являются:
1. организация и осуществление перевозок грузов автомобильным транспортом, транспортно-экспедиционное обслуживание юридических и физических лиц, а также осуществление пассажирских перевозок;
2. производство продукции технологического назначения и товаров народного потребления, инструментов, оборудования, изготовление строительных материалов, столярных изделий;
3. ремонт и техническое обслуживание собственных, а также принадлежащих юридическим лицам и индивидуальным владельцам автотранспортных средств;
4. строительно-монтажные, ремонтно-строительные, сантехнические, слесарные, столярные, погрузо-разгрузочные, дорожные работы;
5. купля–продажа автотранспорта, подвижного состава;
6. коммерческая продажа на договорной основе производимой продукции технологического назначения;
7. оказание услуг по выявлению, реализации и обмену товарно-материальных ценностей, отходов производства;
8. осуществление внешнеэкономической деятельности, экспортных и импортных операций, бартерных сделок;
9. проведение предрейсовых медицинских освидетельствований водителей общества, а также водителей сторонних организаций.
Отдельными видами деятельности, перечень которых определяется федеральными законами, предприятие может заниматься только на основании лицензии. Открытое акционерное общество «Красногорское АТП» является юридическим лицом:
- рабочим языком общества является русский язык, все документы, связанные с деятельностью общества, составляются на рабочем языке;
- общество имеет самостоятельный баланс, общество вправе открывать банковские счета на территории Российской Федерации и за ее пределами;
- имущество общества состоит из оплаченного уставного капитала в размере 4000 руб., 100% уставного капитала находится у физических лиц, что составляет 400 обыкновенных (простых) акции и добавочного капитала;
- общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом, является истцом и ответчиком в арбитражном и третейском суде;
- акционеры отвечают по обязательствам общества и несут риск убытков, связанных с его деятельностью, в пределах стоимости принадлежащих акций, акционеры, не полностью оплатившие акции, несут солидарную ответственность по обязательствам общества в пределах оплаченной части стоимости принадлежащих им акций;
- общество не отвечает по обязательствам акционеров;
- общество может на добровольных началах вступать в союзы, ассоциации на условиях, не противоречащих антимонопольному законодательству, действующему на территории РФ;
- общество выполняет государственные мероприятия по мобилизационной подготовке в соответствии с действующим законодательством РФ;
- общество имеет круглую печать, штампы и бланки со своим наименованием, собственную эмблему.
Высшим органом общества является общее собрание акционеров, к компетенции общего собрания акционеров относятся: внесение изменений и дополнений в устав общества или утверждение устава в новой редакции; реорганизация общества; ликвидация общества, назначение ликвидационной комиссии и утверждение промежуточного и ликвидационного балансов; определение количественного состава совета директоров общества, избрание его членов и досрочное прекращение их полномочий; определение количества, номинальной стоимости, категорий объявленных акций и прав, предоставляемых этим акциям; увеличение/ уменьшение уставного капитала общества путем увеличения номинальной стоимости акций или путем размещения дополнительных акций; избрание ревизионной комиссии общества и досрочное прекращение их полномочий, утверждение аудиторов общества; утверждение годовых отчетов, годовой бухгалтерской отчетности, в том числе отчетов о прибылях и убытках общества, а также распределение прибыли, в том числе дивидендов, и убытков общества по результатам финансового года; принятие решений об одобрении сделок в случаях, предусмотренных ст.79 и ст.83 ФЗ «Об акционерных обществах»; утверждение внутренних документов, регулирующих деятельность общества.
Общее собрание акционеров не вправе рассматривать и принимать решения по вопросам не отнесенным к его компетенции. Правом голоса на общем собрании акционеров по вопросам, поставленным на голосование обладают - акционеры владельцы обыкновенных акций общества. Решение общего собрания по вопросу, поставленному на голосование, принимается большинством голосов акционеров – владельцев голосующих акций общества, представляющих право голоса по данному вопросу. Общество проводит общее ежегодное собрание акционеров. Все собрания помимо годового являются внеочередными. Внеочередное общее собрание проводится по решению совета директоров на основании: его собственной инициативы; требования ревизора общества; требования аудитора; требования исполнительного органа; требования акционера (акционеров) являющегося владельцем не менее 10% голосующих акций общества на дату предъявления требования.
Совет директоров является органом, осуществляющим общее руководство деятельностью общества, за исключением вопросов отнесенных к компетенции общего собрания акционеров. Члены совета директоров общества и директор при осуществлении своих прав и исполнении обязанностей должны действовать в интересах общества, осуществлять свои права и исполнять обязанности в отношении общества добросовестно и разумно.
Как видно из таблицы основных показателей (см. приложения) предприятие является убыточным весь анализируемый период, Среднегодовая численность работников в 2005 г. по отношению к 2003 г. сократилась на 26%, что говорит о большой текучести кадров. Стоимость основных производственных фондов сократилась на 938 тыс. руб., в основном это произошло из-за списания и продажи основных средств.
В 2006 году производственные мощности предприятия использовались согласно производственной необходимости. Водоснабжение предприятия осуществляется из городских водопроводных сетей в основном на хозяйственно – бытовые нужды и подпитку оборотных систем водоснабжения. Оборотные системы для охлаждения оборудования имеются в котельной. Хозяйственно–бытовые сточные воды сбрасываются в городские канализационные сети. Незавершенное строительство очистных сооружений ливневой канализации для очистки поверхностного стока вод с примесью нефтепродуктов с территории ОАО «Красногорское АТП», а также с прилегающих территорий улицы Куйбышева, гараж администрации и садоводческого товарищества приостановлено с 1996 года, из-за прекращения финансирования.
Территория предприятия площадью 2,5 гектара полностью асфальтирована, на ней расположены:
- Контрольно-пропускной пункт, где производится осмотр технического состояния автомобилей перед выездом в рейс и по возвращении из рейса.
- Административно-хозяйственный корпус, где расположены кабинеты руководителей и инженерно-технических работников, обслуживающего персонала, а также диспетчерская и медицинский кабинет для освидетельствования водителей на трезвость перед рейсом и по возвращении.
- Здание комплексно-механизированного участка для техремонта и техобслуживания большегрузных автомобилей, здание мойки.
- Открытая стоянка для подвижного состава предприятия, автомобилей обслуживающих руководителей и отдел снабжения, а также для автомобилей сторонних организаций.
- Склады для хранения запасных частей, узлов и агрегатов, автомобильных шин, горюче-смазочных материалов.
- Мастерские включают в себя: шиномонтажный цех по ремонту автомобильных шин и монтажу колес, аккумуляторный цех по зарядке и ремонту аккумуляторов, электрический цех по ремонту электропроводки на автомобилях, систем осветительных приборов и стартеров, медницкий цех ремонтирует радиаторы, кузнечный цех, цех сварочных работ, цех ремонта двигателей, цех расточки и клепки тормозных колодок, столярный цех, цех регулировки топливной аппаратуры, цех ремонта прицепов и полуприцепов.
- Здание котельной на 7 котлов для отопления в холодное время года собственных зданий и сооружений, а также близлежащих предприятий таких как гараж областной администрации, областное ГАИ, здание инкассации.
Главным бухгалтером ОАО «Красногорское АТП» (Синявская А.М.) в соответствии с положением по бухгалтерскому учету «Учетная политика» (утверждено приказом Минфина России от 20.07.94 №100) на предприятии разработана и оформлена в виде положения учетная политика организации на 2006 год. В ней отражены основные методические и организационно-технические особенности ведения учета на предприятии. Положение об учетной политике утверждено директором предприятия (Иваньков Л.И.). Остановимся на наиболее значимых моментах: на предприятии применяется табличная машиноориентированная форма ведения бухгалтерского учета; рабочий план счетов разработан на основе единого Плана счетов; инвентаризация товаров на складе производится ежегодно; списание остатков продукции со склада производится методом ФИФО.
Как уже было отмечено, на предприятии для ведения бухгалтерского учета применяется программа «1С-Бухгалтерия» версия 7.7. Программа предназначена для ведения бухгалтерского учета, печати первичных документов, расчета итоговых показателей, формирования отчетов для налоговых органов. С