Обеспечение и эффективность использования основных средств предприятия
Расчеты с поставщиками и подрядчиками ведутся в наличном и безналичном виде с отражении их в ж/о №6. Основными контрагентами предприятия являются: ООО «Надин», с/х «Добрунь», ООО «Брянсксбыт», ОАО «Брянскметаллресурсы» - покупатели услуг, материалов и деталей; ОВО при Красногорском РОВД - поставщик услуг по пресечению правонарушений и преступлений в зданиях мастерских и складов. Расчеты с данными организациями подтверждаются договорами, товарно-транспортными накладными, счетами, счетами-фактурами. На конец отчетного периода имеются акты сверок по расчетам за предоставленные услуги.
2.2 Анализ финансового состояния ОАО «Красногорское АТП»
Финансовое состояние предприятия (ФСП) — это сложная экономическая категория, отражающая на определенный момент состояние капитала в процессе его кругооборота и способность субъекта хозяйствования к саморазвитию. В процессе операционной, инвестиционной и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, наличие и потребность в финансовых ресурсах и как следствие — финансовое состояние предприятия, внешним проявлением которого выступает платежеспособность.
Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточно уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств.
На устойчивость предприятия оказывают влияние различные факторы: положение предприятия на товарном рынке; производство и выпуск дешевой, качественной и пользующейся спросом на рынке продукции; его потенциал в деловом сотрудничестве; степень зависимости от внешних кредиторов и инвесторов; наличие неплатежеспособных дебиторов; эффективность хозяйственных и финансовых операций и т. п. [7. с.212-213].
Основные задачи анализа финансовой устойчивости предприятия.
1. Своевременная и объективная диагностика ФСП, установление его «болевых точек», изучение причин их образования.
2. Поиск резервов улучшения финансового состояния предприятия, его платежеспособности и финансовой устойчивости.
3. Разработка конкретных рекомендаций, направленных на более эффективное использование финансовых ресурсов и укрепление ФСП.
4. Прогнозирование возможных финансовых результатов и разработка моделей ФСП при разнообразных вариантах использования ресурсов.
В данном разделе работы проводится анализ ФСП ОАО «Красногорское АТП» за 2003-2005 гг. по типовой методике Е.С.Стояновой.
Расчеты и анализ показателей ликвидности, деловой активности, финансовой устойчивости и рентабельности ОАО «Красногорское АТП» представлены в таблицах 2, 3, 4.
Задача анализа ликвидности возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам. Анализ коэффициентов ликвидности приведён в таблице 2. Исходя из этого, можно охарактеризовать ликвидность ОАО «Красногорское АТП» как недостаточную.
Таблица 2 - Расчет коэффициентов ликвидности за 2003-2005 гг.
| Показатель | 2003 | Значение показателя | ||
| 2004 | 2005 | Динамика | ||
| К-т текущей ликвидности | 709/4740= 0,14 | 784/4710=0,166 | 1118/4065=0,275 | 0,135 |
| Срочная ликвидность | 177 /4740 = 0,03 | 254/4710=0,053 | 861/4065=0,211 | 0,181 |
| Абсолютная ликвидность | 11/4740=0,002 | 13/4710=0,002 | 35/4065=0,008 | 0,006 |
| Чистый оборот-й капитал | 709-4740= -4031 | 784-4710= -3926 | 1118-4065= -2947 | 1084 |
Абсолютная ликвидность предприятия показывает, какая часть обязательств может быть погашена за счет имеющейся денежной наличности. В случае ОАО «Красногорское АТП» она составила 0,23 и 8% от суммы краткосрочных обязательств в 2003 и 2005 гг. соответственно. Общих нормативов по данному показателю не существует, но поскольку просроченных обязательств у предприятия нет, а динамика – положительная, то можно считать значение показателя абсолютной ликвидности удовлетворительным.
Для показателя срочной ликвидности обычно удовлетворяет соотношение 0,7-1,0. В случае ОАО «Красногорское АТП» значение этого показателя недостаточное, т.е. в течении 3 месяцев предприятие сможет погасить только 21% своей задолженности.
Коэффициент
текущей ликвидности
показывает
в какой степени
оборотные
активы покрывают
оборотные
пассивы. Удовлетворяет
обычно коэффициент
 2.
на исследуемом
предприятии
его величина
ниже нормативной
и составляет
0,14 и 0,275 в 2003 и 2005 гг.
соответственно.
Т.е. в течение
12 месяцев ОАО
«Красногорское
АТП» сможет
погасить только
14 или 27%, что, конечно
же, является
отрицательным
фактом в его
деятельности,
но наметилась
тенденция к
повышению
ликвидности,
хотя о восстановлении
ликвидности
в течение ближайших
6 месяцев 2006 г. не
может быть и
речи.
Финансовое состояние предприятий, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия и в первую очередь от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия по функциональному признаку.
Для этого проанализируем структуру источников предприятия и оценим степень финансовой устойчивости (т. 3).
Таблица 3 - Расчет показателей финансовой устойчивости за 2003-2005 гг.
| Коэффициент | 2003 | Значение показателя | ||
| 2004 | 2005 | Динамика | ||
| Автономии | 0,1789 | 1058/6128=0,1726 | 1719/5784=0,2972 | 0,118 |
| Финансирования | 0,217 | 1058/4710=0,224 | 1719/4065=0,422 | 0,205 |
| Задолженности | 4,502 | 4710/1058=4,451 | 4065/1719=2,364 | -2,138 |
Коэффициент концентрации собственного капитала (финансовой автономии, независимости) — удельный вес собственного капитала в общей валюте нетто-баланса. Он характеризует, какая часть активов предприятия сформирована за счет собственных источников средств. В случае ОАО «Красногорское АТП» имущество предприятия было сформировано за счет собственных средств на 17,89% и 29,72% в 2003 и 2005 гг. соответственно.
Коэффициент финансирования показывает возможность покрытия долгов собственным капиталом.
Коэффициент задолженности — отношение заемного капитала к собственному и резервам. Данный коэффициент считается одним из основных индикаторов финансовой устойчивости. Чем выше его значение, тем выше риск вложения капитала в данное предприятие.
В случае ОАО «Красногорское АТП» наблюдается снижение данного показателя, что также можно считать положительным фактом в управлении предприятием.
В целом структура пассивов ОАО «Красногорское АТП» может быть признана вполне удовлетворительной. Снижение кредиторской задолженности с одновременным увеличением оборотных активов говорит о наращивании мощностей предприятия. В данном случае руководству ОАО «Красногорское АТП» необходимо уделить пристальное внимание на соотношение оборачиваемости кредиторской и дебиторской задолженности.
Считаю, что в сегодняшних экономических условиях приобретение активов за счет заемных источников не является отрицательным фактов при соблюдении платежного графика, кроме того, задолженность предприятия перед персоналом является текущей и как положительный, стоит отметить факт уменьшения задолженности предприятия перед внебюджетными фондами.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Таблица 4 - Анализ показателей рентабельности за 2003-2005 гг.1
| Коэффициент | Расчет | Значение показателя | ||
| 2004 | 2005 | Динамика | ||
| Рент-ть хоз. деятельности, % | Прибыль от продаж / Себестоимость продукции | -4262/10749=-0,396 | -2928/12264=-0,238 | +0,158 |
| Рент-ть продаж, % | ПП/Выручка | -4262/6487 =-0,657 | -2928/9326=-0,313 | +0,344 |
| Рент-ть собственного капитала, % | ЧП/СК | -79/1058=-0,074 | 652/1719=0,379 | +0,453 |
| Рент-ть основного капитала | ЧП/ВОА | -79/5344=--0,014 | 652/4666=0,139 | +0,153 |
| Рент-ть оборотного капитала | ЧП/ОА | -79/784=-0,1 | 652/1117=0,583 | +0,683 |
В конце 2005 г. относительно 2004 года зафиксирован значительный рост показателей чистой прибыли и рентабельности основного и оборотного капитала, рентабельности собственного капитала (коэффициента устойчивости экономического роста).
На повышение уровня рентабельности собственного капитала (коэффициента устойчивости экономического роста) предприятия ОАО «Красногорское АТП» на 3,31% существенное влияние оказала стабильность величины собственного капитала с одновременным увеличением оборотных активов предприятия, значительный рост прибыли.
С известной долей условности повышение рентабельности товарооборота на 3,31% за период 2005 г. характеризует повышение эффективности торгово-хозяйственной деятельности предприятия ОАО «Красногорское АТП».
Также с целью повышения рентабельности оборота необходимо предпринять меры по снижению издержек обращения или пойти на увеличение размера торговых надбавок на отдельные товары и товарные группы.
2.3 Исследование эффективности использования основных средств ОАО «Красногорское АТП»
На основе данных бухгалтерского баланса и отчета о прибылях и убытках за 2003 - 2005 гг. (см. приложения) проведем исследование эффективности использования основных фондов на предприятии ОАО «Красногорское АТП».
Составим таблицу 5 для вспомогательных расчетов.
Таблица 5. Исходные данные для расчета эффективности использования основных средств ОАО «Красногорское АТП»
| Наименование | Состояние на: | Среднегодовая стоимость | Динамика | |||||
| 01.01.03 | 01.01.04. | 01.01.05. | 01.01.06. | 2003 | 2004 | 2005 | ||
| Нематериальные активы | 0 | 13 | 0 | 0 | 6,5 | 6,5 | 0 | -6,5 |
| Основные средства | 4846 | 5251 | 4579 | 3908 | 5048,5 | 4915 | 4243,5 | -805 |
| Незавершенное строительство | 16 | 0 | 0 | 0 | 8 | 0 | 0 | -8 |
| Прочие внеоборотные активы | 0 | 0 | 845 | 0 | 0 | 422,5 | 422,5 | 422,5 |
| ИТОГО | 4862 | 5264 | 5424 | 3908 | 5063 | 5344 | 4666 | -397 |
Рассчитаем уровень фондоотдачи за каждый год (формула 13), данные занесем в таблицу 6. За исследуемый период фондоотдача составила:
V2003 = 6044/5063 = 1,193
V2004 = 6487/5344 = 1,213
V2005 = 9326/4666 = 1,998
Охарактеризуем динамику фондоотдачи с помощью индексного метода - индивидуальный индекс: iV = 1,998/1,193 = 1,674
Фондоотдача по предприятию ОАО «Красногорское АТП» за 2005 г. по сравнению с 2003 г. выросла на 67,4 %. Этот рост объясняется как изменением самой фондоотдачи, так и изменением структуры совокупности.
Рассчитаем прирост продукции вследствие изменения двух факторов: фондоотдачи и величины ОПФ.
- расчет
в относительных
величинах IQ
= IV IФ
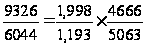 ;
1,542 = 1,6740,921
- расчет
в абсолютном
выражении
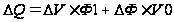
 Q
= 0,8054666
+ (-397)1,193
= 3756,12 - 473,621 = 3282,509
Таким образом, увеличение выпуска продукции (услуг) по предприятию ОАО «Красногорское АТП» за 3 года составило 3282,509 тыс. руб., в том числе рост фондоотдачи в целом на 0,805 коп. (1,998 – 1,193) привел к увеличению общего выпуска продукции (услуг) на 3282,51 тыс. руб.
Составим таблицу 6 для вспомогательных расчетов.
Таблица 6. Расчетные данные
| Показатель | Период | Изменения (+/-) | ||
| 2003 | 2005 | Тыс. руб. | % | |
| 1.Средняя стоимость основного капитала | 5063 | 4666 | -397 | -7,84% |
| 2. В т.ч. активная часть ОС | 5048,5 | 4243,5 | -805 | -15,95% |
| 3. Объем производства продукции | 6044 | 9326 | +3282 | +54,3% |
| 4. Фондоотдача основного капитала 3/1 | 1,193 | 1,998 | +0,805 | +67,48% |
| 5. Фондоотдача активной части 3/2 | 1,197 | 2,197 | +1,0 | +83,54% |
| 6. Удельный вес активной части в ОС | 99,71% | 90,95% | -8,76% | -8,78% |
Рассчитаем динамику изменения стоимости основных средств и объема производства продукции: ст.4=ст.3/ст.1; ст.5=ст.3/ст.2 и занесем полученные результаты в табл. 6. – наблюдается положительная динамика всех показателей, кроме того уменьшение активной части ОС в общем объеме достаточно незначительно, все остальные данные свидетельствует о наращивании производственного потенциала фирмы.
По данным таблицы 6 способом абсолютных разниц рассчитаем изменение фондоотдачи основных средств за счет:
- удельного веса активной части
Фуд.А
=
УдАФА0
= -0,08761,197
= -0,104
- изменения отдачи активной части
ФФО.А
= УдА1ФА
= 0,90951,0
= +0,9095
Итого: +0,805
Рассчитаем изменение объема продукции за счет:
- изменения объема основных средств
VПРVОС
=
VОСФА0
УдА0 = -3971,1970,9971
= -473,83
- изменения отдачи активной части ОС
VПРФА
=VОС1ФАУдА0
= 46661,00,9971
= +4652,47
- изменения удельного веса активной части ОС
VПРУдА
=VОС1ФА1УдА
= 46662,197(-0,0876)
= -898,0
Итого: +3280,64
Таким образом, изменение фондоотдачи активной части основных средств ОАО «Красногорское АТП» в 2005 году по сравнению с 2003 положительно сказалось на общей величине фондоотдачи ОС на 0,805 пункта и на росте производства продукции на 3280,64 тыс. руб.
Рассмотрим динамику и выполнение плана по основным направлениям инвестиционной деятельности ОАО «Красногорское АТП»: строительство новых объектов, приобретение основных средств, инвестиции в нематериальные активы, долгосрочные финансовые вложения (табл. 7)
Таблица 7. показатели выполнения плана инвестиций ОАО «Красногорское АТП» за 2005 г.
| Вид инвестиций | Объем инвестиций, тыс. руб. | Отклонение от плана | ||
| По плану | фактически | тыс. руб. | % | |
| Строительно-монтажные работы, в т.ч. | 3150 | 2980 | -170 | -5,4 |
| цеха | 550 | 550 | - | - |
| склада | 1300 | 1000 | -300 | -23,1 |
| гаража | 600 | 650 | +50 | +8,3 |
| прочих объектов | 700 | 780 | +80 | +11,4 |
| Приобретение основных средств | 1500 | 1620 | +120 | +8,0 |
| Приобретение нематериальных активов | 250 | 300 | +50 | +20,0 |
| Долгосрочные финансовые вложения | 500 | 500 | - | - |
| Всего инвестиций | 5400 | 5400 | - | - |
На выполнение плана строительных работ оказывают влияние следующие факторы: наличие утвержденной проектно-сметной документации, финансирование, обеспеченность строительства трудовыми и материальными ресурсами.
Таблица 8. Выполнение плана строительно-монтажных работ 2005 г., тыс. руб.
| Объект строительства | Полная стоимость объекта | Незавершенное строительство на начало года | Объем строительных работ за 2005 г. | Ввод в действие новых объектов | Незавершенное строительство на конец года | |||
| план | факт | план | факт | план | факт | |||
| Цех | 2500 | 1950 | 550 | 550 | 2500 | 2500 | - | - |
| Склад | 2200 | 900 | 1300 | 1000 | 200 | - | - | 1900 |
| Гараж | 800 | - | 600 | 650 | - | - | 600 | 650 |
| Прочие | 1200 | - | 700 | 780 | - | - | 700 | 780 |
| Итого | 6200 | 2850 | 3150 | 2980 | 2700 | 2500 | 1300 | 3300 |
В течение последних 5 лет на ОАО «Красногорское АТП» строительство новых объектов начиналось при невыполнении плана сдачи в эксплуатацию начатых. Это приводило к распылению средств между многочисленными объектами, растягиванию сроков строительства, замораживанию капитала в незавершенном производстве и к снижению отдачи капитальных вложений и эффективности деятельности предприятия.
Как видно из таблицы 8, план по объему строительно-монтажных работ недовыполнен на 170 тыс. руб. или на 5,4% (170/3150*100).
Недовыполнен план и по вводу в действие склада из-за недостатка средств финансирования его строительства. Выясним какие изменения произошли в остатках незавершенного строительства за отчетный период. Для этого его фактическую сумму на конец года сравнивают с плановой и с суммой на начало года. В случае ОАО «Красногорское АТП» за 2005 г. она увеличилась на 450 тыс. руб. и превышает плановую на 2000 тыс. руб. в связи с невыполнением плана сдачи в эксплуатацию склада для хранения запасных частей предприятия.
Большой
удельный вес
в общем объеме
инвестиционной
деятельности
занимают расходы
на приобретение
основных средств.
Следует иметь
в виду, что
увеличение
суммы инвестиций
(И) на эти цели
может произойти
не только за
счет приобретенного
имущества (К),
но и за счет
повышения его
стоимости (Ц).
Расчет влияния
данных факторов
можно определить
способом абсолютных
разниц:
ИК
=
 (КiЦi0)ИЦ
=
(Кi1Цi).
Таблица 9. Анализ выполнения плана приобретения основных средств
| Оборудование | Количество, шт. | Цена тыс. руб. | Сумма инвестиций, тыс. руб. | Отклонение от плана, тыс. руб. | |||||
| общее | В т.ч. за счет | ||||||||
| план | факт | план | факт | план | факт | количества | цены | ||
| Токарно-револьверный станок 1К62 | 3 | 3 | 150 | 168 | 450 | 504 | +54 | - | +54 |
| Станок фрезерный вертикальный 16КА20 | 3 | 2 | 80 | 90 | 240 | 180 | -60 | -80 | +20 |
| Станок фрезерный горизонтальный с ЧПУ 18МА22 | 3 | 4 | 50 | 65 | 150 | 260 | +110 | +50 | +60 |
| Итого | 1500 | 1620 | +120 | -50 | +170 | ||||
Согласно приведенным в таблице 9 данным, сумма инвестиций на приобретение основных средств в целом возросла на 120 тыс. руб., но в связи с удорожанием оборудования его закуплено меньше.
Переоценка основных фондов
Основные фонды в балансах предприятий в результате изменения с течением времени цен на оборудование и стоимости строительно-монтажных работ получают смешанную оценку, что вызывает определенные трудности в исчислении норм амортизации, сопоставлении объемов основных фондов. Смешанная оценка (т.е. оценка основных фондов в разные периоды их ввода в действие) неблагоприятно сказывается также на определении себестоимости продукции, поскольку амортизация является одной из ее составных частей. Переоценка основных фондов призвана дать оценку по единым ценам, действующим на данный момент, и создает экономически равные предпосылки формирования этих средств для предприятий, работающих в разных производственно-технических условиях. Это мероприятие позволяет более точно определять размеры налога на имущество предприятий, амортизационных отчислений и себестоимости продукции с учетом реальной и единообразной оценки основных фондов. В результате переоценки выясняется величина восстановительной стоимости основных фондов в современных условиях; также степень их физического и морального износа. Однако смешанный характер оценки основных фондов устраняется только на данный момент. Изменение экономической ситуации и ввод в действие новых основных средств, учитываемых по первоначальной стоимости, требуют периодического проведения указанного мероприятия.
В условиях высокой инфляции первоначальная стоимость основных фондов является не реальной, а условной оценкой собственности; это касается основных фондов не только государственных, но и негосударственных форм собственности (коллективной, частной, акционерной и т.д.). Инфляция значительно углубляет разрыв в оценке основных и оборотных фондов, финансовых и других активов, и единовременная переоценка основных фондов в определенной мере позволяет устранить эту деформацию, решить ряд первоочередных экономических задач, непосредственно связанных с отношениями собственности. Таким образом, в современной экономической ситуации переоценка основных фондов дает следующие преимущества:
- каждый субъект собственности получает достоверную информацию о размере своего имущества в стоимостном выражении, что крайне важно для объективной оценки уставного капитала и производственного потенциала, обеспечения гарантий в экономических отношениях с партнерами, банками, инвесторами, страховыми компаниями и т.д.;
- выравнивается оценка как основных, так и оборотных фондов, а новый масштаб цен становится всеобъемлющим. Это - необходимое условие формирования рынка товаров, фондов, кредита и т.д. Без единовременной переоценки переход к новому масштабу цен невозможен, поскольку пока не существует фондового рынка, не срабатывает рыночный механизм оценки;
- процесс воспроизводства основных фондов в государственном и негосударственном секторах приобретает реальное экономическое значение. У собственника, не осуществившего переоценку, стоимость основных фондов будет во много раз занижена против восстановительной, во столько же раз будут занижены амортизационные отчисления на полное восстановление и капитальный ремонт. Субъекты собственности окажутся в различных режимах воспроизводства;
- становится возможным объективно оценить амортизационную составляющую в структуре рыночной цены и обеспечить эквивалентность обмена между товаропроизводителями различных форм собственности.
Уровень оценки основных фондов через амортизацию непосредственно влияет на издержки производства и на цену продажи товара, так как рыночная цена формируется на базе издержек производства товаропроизводителей, выпускающих основную массу продукции данного вида. Порядок проведения переоценки основных фондов определяется постановлением Правительства «О переоценке основных фондов (средств) в Российской Федерации», обязывает провести по состоянию на определенную дату переоценку основных фондов всеми предприятиями и организациями независимо от форм собственности. Методологические положения переоценки разрабатывались Госкомстатом совместно с Минэкономики, Минфином и согласовывались с Госкомимуществом России [2. с. 421 - 443].
Программой переоценки предусматривается возможность получения данных по комплексу взаимосвязанных показателей в разрезе отраслей, территорий, видов фондов, уровня их концентрации, степени износа. В связи с завершившимся процессом приватизации в программу переоценок последних лет включались также вопросы, связанные с формой собственности и возможностью приватизации основных фондов.
ЗАКЛЮЧЕНИЕ
Основные средства формируют главную составляющую материально-технической базы организаций и играют важную роль в осуществлении ведущих направлений их деятельности. С развитием рыночных отношений в учете основных средств произошли существенные изменения.
Эти изменения коснулись: состава и структуры основных средств; амортизации их стоимости; учета долгосрочных инвестиций; учета операций, связанных с лизингом и арендой имущества; оценки и переоценки стоимости основных средств; учета и финансирования затрат на ремонт основных средств; учета реализации и прочего списания основных фондов.
Основные средства как наиболее важный элемент национального богатства традиционно учитываются отечественной государственной статистикой, при этом их состав более близок к соответствующей экономической категории СНС, чем все другие элементы.
В настоящей работе рассмотрены основные направления экономического изучения основных средств: задачи, состав и классификация фондов, виды их оценки, показатели состояния и движения основных средств, показатели эффективности использования. Несомненно, анализ и оценка основных средств с помощью статистических методов, с целью повышения эффективности их использования необходимы и важны, как для отдельного предприятия, так и для национальной экономики.
В работе, на основе изученного методологического материала проведено исследование эффективности использования основных средств в рамках отдельного производственного предприятия. Несомненно, такие исследования позволят предприятиям более рационально и эффективно использовать имеющиеся у них дорогостоящие здания, оборудование и т.д.
Список используемой литературы
Гражданский кодекс Российской Федерации (часть первая) от 30 ноября 1994года // Представительства и филиалы ст. 55.
Федеральный Закон «О бухгалтерском учёте» от 21 ноября 1996 г. №129-ФЗ
Федеральный Закон «О налоге на прибыль предприятий и организаций» от 27 декабря 1991 г. №2116-1.
Положение по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утв. Приказом Минфина России от 06.05.99 № 32н (ред. От 30.03.2001)
Положение по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утв. Приказом Минфина России от 06.05.99 № 33н (ред. От 30.03.2001)
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник.. - М.: Финансы и статистика, 2002 – 288 с.
Волкова О.И., Девяткина О.В. Экономика предприятия (фирмы): Учебник - М.: ИНФРА-М 2003. – 600 с.
Грузинов В.Г. Экономика предприятия: Учебное пособие – М.: ЮНИТИ, 1998. - 165с.
Ефимова М.Р., Петрова Е.В. Общая теория статистки: учеб. – М.: ИНФРА-М, 1998. – 416 с.
Зайцев Н.Л. Экономика организации: Учебник. - М.: «Экзамен», 2004. – 624с.
Кондраков И.П. Бухгалтерский учёт: Учебник – М.: ИНФРА М, - 2005 – 515 с.
«Помощник бухгалтера» N10 2001 г.
«Помощник бухгалтера» N7 2003 г.
Савицкая Г.В. Экономический анализ: Учеб. – М.: Новое знание, 2004. – 640 с.
Савицкая Г.В. Теория анализа хозяйственной деятельности: Учеб. пособие. –