Анализ методов прогнозирования и моделирование нейронных сетей для прогнозирования стоимости недвижимости
3.1 Интуитивные (экспертные) методы прогнозирования
недвижимость оценка прогнозирование персептрон
Прогнозные экспертные оценки отражают индивидуальное суждение специалистов относительно перспектив развития объекта и основаны на мобилизации профессионального опыта и интуиции. Методы экспертных оценок используются для анализа объектов и проблем, развитие которых либо полностью, либо частично не поддается математической формализации, т.е. для которых трудно разработать адекватную модель. Применяемые в прогнозировании методы экспертной оценки разделяют на индивидуальные и коллективные. Индивидуальные экспертные методы основаны на использовании мнений экспертов-специалистов соответствующего профиля независимо друг от друга. Наиболее часто применимыми являются следующие два метода формирования прогноза: интервью и аналитические экспертные оценки. Метод интервью предполагает беседу прогнозиста с экспертом, в ходе которой прогнозист в соответствии с заранее разработанной программой ставит перед экспертом вопросы относительно перспектив развития прогнозируемого объекта. Успех такой оценки в значительной степени зависит от способности интервьюируемого эксперта экспромтом давать заключения по самым различным фундаментальным вопросам. Аналитические экспертные оценки предполагают длительную и тщательную самостоятельную работу эксперта над анализом тенденций, оценкой состояния и путей развития прогнозируемого объекта. Этот метод дает возможность эксперту использовать всю необходимую ему информацию об объекте прогноза. Свои соображения эксперт оформляет в виде докладной записки.
Основными преимуществами рассматриваемых методов является возможность максимального использования индивидуальных способностей эксперта и незначительность психологического давления, оказываемого на отдельного работника. Однако эти методы малопригодны для прогнозирования наиболее общих стратегий из-за ограниченности знаний одного специалиста-эксперта о развитии смежных областей науки. Методы коллективных экспертных оценок основываются на принципах выявления коллективного мнения экспертов о перспективах развития объекта прогнозирования. В основе применения этих методов лежит гипотеза о наличии у экспертов умения с достаточной степенью достоверности оценить важность и значение исследуемой проблемы, перспективность развития определенного направления исследований, времени свершения того или иного события, целесообразности выбора одного из альтернативных путей развития объекта прогноза и т.д. В настоящее время широкое распространение получили экспертные методы, основанные на работе специальных комиссий, когда группы экспертов за круглым столом обсуждают ту или иную проблему с целью согласования мнений и выработки единого мнения. Этот метод имеет недостаток, заключающийся в том, что группа экспертов в своих суждениях руководствуется в основном логикой компромисса. В свою очередь в методе Дельфи вместо коллективного обсуждения той или иной проблемы проводится индивидуальный опрос экспертов обычно в форме анкет для выяснения относительной важности и сроков свершения гипотетических событий. Затем производится статистическая обработка анкет и формируется коллективное мнение группы, выявляются, обобщаются аргументы в пользу различных суждений. Вся информация сообщается экспертам. Участников экспертизы просят пересмотреть оценки и объяснить причины своего несогласия с коллективным суждением. Эта процедура повторяется 3–4 раза. В результате происходит сужение диапазона оценок. Недостатком этого метода является невозможность учета влияния, оказываемого на экспертов организаторами опросов при составлении анкет. Как правило, основными задачами при формировании прогноза с помощью коллектива экспертов являются: формирование репрезентативной экспертной группы, подготовка и проведение экспертизы, статистическая обработка полученных документов. При формировании группы экспертов основными являются вопросы определения ее качественного и количественного состава. Отбор экспертов начинается с определения вопросов, которые охватывают решение данной проблемы; затем составляется список лиц, компетентных в этих областях. Для получения качественного прогноза к участникам экспертизы предъявляется ряд требований, основными из которых являются: высокий уровень общей эрудиции; глубокие специальные знания в оцениваемой области; способность к адекватному отображению тенденции развития исследуемого объекта; наличие психологической установки на будущее; наличие академического научного интереса к оцениваемому вопросу при отсутствии практической заинтересованности специалиста в этой области; наличие производственного и (или) исследовательского опыта в рассматриваемой области.
Для определения соответствия потенциального эксперта перечисленным требованиям используется анкетный опрос. Дополнительно к этому часто используют способ самооценки компетентности эксперта. При самооценке эксперт определяет степень своей осведомленности в исследуемом вопросе также на основании анкеты. Обработка данных дает возможность получить количественную оценку компетентности потенциального эксперта по формуле.

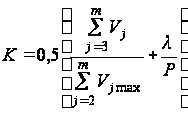 ,
(3.2)
где Vj – вес градации, перечеркнутой экспертом по j-й характеристике в анкете в баллах; Vjmax – максимальный вес (предел шкалы) j-й характеристики в баллах; т – общее количество характеристик компетентности в анкете; λ – вес ячейки, перечеркнутой экспертом шкале самооценки в баллах; р – предел шкалы самооценки эксперта в баллах. Установить оптимальную численность группы экспертов довольно трудно. Однако в настоящее время разработан ряд формализованных подходов к этому вопросу. Один из них основан на установлении максимальной и минимальной границ численности группы. При этом исходят из двух условий: высокой средней компетентности групп экспертов и стабилизации средней оценки прогнозируемой характеристики. Первое условие используется для определения максимальной численности группы экспертов nmax:
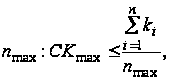 (3.3)
где С - константа; nmax – максимально возможная компетентность по используемой шкале компетентности; Кi – компетентность i-гo эксперта.
Это условие предполагает, что если имеется группа экспертов, компетентность которых максимальна, то среднее значение их оценок можно считать «истинным». Для определения константы используется практика голосования, т. е. группа считается избранной, если за нее подано 2/3 голосов присутствующих. Исходя из этого, принимается, что С=2/3. Таким образом, максимальная численность экспертной группы устанавливается на основании неравенства
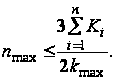 (3.4)
Далее определяется минимальная численность экспертной группы nmin. Это осуществляется посредством использования условия стабилизации средней оценки прогнозируемой характеристики, которое формулируется следующим образом: включение или исключение эксперта из группы незначительно влияет на среднюю оценку прогнозируемой величины
 (3.5)
где В – средняя оценка прогнозируемой величины в баллах, данная экспертной группой; В' – средняя оценка, данная экспертной группой, из которой исключен (или в которую включен) один эксперт; Вmax – максимально возможная оценка прогнозируемой величины в принятой шкале оценок; ε – заданная величина изменения средней ошибки при включении или исключении эксперта.
Величина средней оценки наиболее чувствительна к оценке эксперта, обладающего наибольшей компетентностью и поставившего наибольший балл при max B ≤ B и минимальный – при / 2 max B ≥ B . Поэтому для проверки выполнения условия (3.5) предлагается исключить из группы одного эксперта. В литературе приводится правило расчета минимального числа экспертов в группе в зависимости от заданной (допустимой) величины изменения средней оценки ε
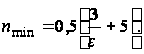 (3.6)
Таким образом, правила (3.4)-(3.6) дают возможность получить оценочные значения максимального и минимального числа экспертов в группе. Кроме описанных выше процедур в методах коллективных экспертных оценок используется подробный статистический анализ экспертных заключений, в результате которого определяются качественные характеристики группы экспертов. В соответствии с этими характеристиками в процессе проведения экспертизы качественный и количественный состав экспертной группы может корректироваться. Подготовка к проведению экспертного опроса включает разработку анкет, содержащих набор вопросов по объекту прогноза. Структурно-организационный набор вопросов в анкете должен быть логически связан с центральной задачей экспертизы. Хотя форма и содержание вопросов определяются спецификой объекта прогнозирования, можно установить общие требования к ним: вопросы должны быть сформулированы в общепринятых терминах, их формулировка должна исключать всякую смысловую неопределенность, все вопросы должны логически соответствовать структуре объекта прогноза, обеспечивать единственное толкование. По форме вопросы могут быть открытыми и закрытыми, прямыми и косвенными. Вопрос называют открытым, если ответ на него не регламентирован. Закрытыми считаются вопросы, в формулировке которых содержатся альтернативные варианты ответов, и эксперт должен остановить свой выбор на одном (или нескольких) из них. Косвенные вопросы используют в тех случаях, когда требуется замаскировать цель экспертизы. К подобным вопросам прибегают тогда, когда нет уверенности, что эксперт, давая информацию, будет вполне искренен или свободен от посторонних влияний, искажающих объективность ответа. Рассмотрим основные группы вопросов, используемых при проведении коллективной экспертной оценки:
- вопросы, предполагающие ответы в виде количественной оценки: о времени свершения событий, о вероятности свершения событий, об оценке относительного влияния факторов. При определении шкалы значений количественных характеристик целесообразно пользоваться неравномерной шкалой. Выбор конкретного масштаба неравномерности определяется характером зависимости ошибки прогноза от периода упреждения;
- вопросы, требующие содержательного ответа в свернутой форме: дизъюнктивные, конъюнктивные, импликативные;
- вопросы, требующие содержательного ответа в развернутой форме: в виде перечня сведений об объекте; в виде перечня аргументов, подтверждающих или отвергающих тезис, содержащийся в вопросе. Эти вопросы формируются в два этапа. На первом этапе экспертам предлагается сформулировать наиболее перспективные и наименее разработанные проблемы. На втором – из названных проблем выбираются принципиально разрешимые и имеющие непосредственное отношение к объекту прогноза.
Процедура проведения экспертизы может быть различной, однако здесь также можно выделить три основных этапа. На первом этапе эксперты привлекаются для уточнения формализованной модели объекта прогноза, формулировки вопросов в анкетах, уточнения состава группы. На втором этапе осуществляется непосредственная работа экспертов над вопросами в анкетах. На третьем этапе после предварительной обработки результатов прогноза эксперты привлекаются для консультаций по недостающей информации, необходимой для окончательного формирования прогноза. При статистической обработке результатов экспертных оценок в виде количественных данных, содержащихся в анкетах, определяются статистические оценки прогнозируемых характеристик и их доверительные границы, статистические оценки согласованности мнений экспертов.
Среднее значение прогнозируемой величины определяется по формуле
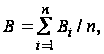 (3.7)
где Bi - значение прогнозируемой величины, данное i-м экспертом; n – число экспертов в группе.
Кроме того, определяется дисперсия
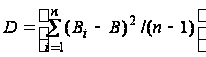 (3.8)
и приближенное значение доверительного интервала
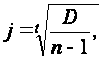 (3.9)
где t – критерий Стьюдента для заданного уровня доверительной вероятности и числа степеней свободы k = (n – 2).Доверительные границы для значения прогнозируемой величины вычисляются по формулам: для верхней границы АB=В +j, для нижней границы AH=B-j. Коэффициент вариации оценок, данных экспертами, определяется по зависимости
 (3.10)
где σ - среднеквадратическое отклонение.
При обработке результатов экспертных оценок по относительной важности направлений среднее значение, дисперсия и коэффициент вариации вычисляются для каждого оцениваемого направления. Кроме того, вычисляется коэффициент конкордации, показывающий степень согласованности мнений экспертов по важности каждого из оцениваемых направлений, и коэффициенты парной ранговой корреляции, определяющие степень согласованности экспертов друг с другом. Для этого производится ранжирование оценок важности, данных экспертами. Каждая оценка, данная i-м экспертом, выражается числом натурального ряда таким образом, что число 1 присваивается максимальной оценке, а число n - минимальной. Если все оценки различны, то соответствующие числа натурального ряда есть ранги оценок i-го эксперта. Если среди оценок, данных; i-м экспертом, есть одинаковые, то этим оценкам назначается одинаковый ранг, равный средней арифметической соответствующих чисел натурального ряда.
Сумма рангов Sj, назначенных экспертами направлению j (1,…,n; х – число исследуемых направлений), определяется по формуле
 (3.11)
где Rij– ранг оценки данной i-м экспертом j-му направлению.
Среднее значение суммы рангов оценок по всем направлениям равно
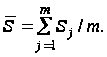 (3.12)
Отклонение суммы рангов, полученных j-м направлением, от среднего значения суммы рангов определяется как
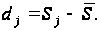 (3.13)
Тогда коэффициент конкордации, вычисленный по совокупности всех направлений, составляет
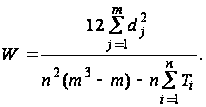 (3.14)
Величина
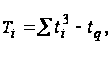 (3.15)
рассчитывается при наличии равных рангов (n – количество групп равных рангов, tq - количество равных рангов в группе).
Коэффициент конкордации принимает значение в пределах от 0 до 1. W=l означает полную согласованность мнений экспертов, при W=0 – полную несогласованность. Коэффициент конкордации показывает степень согласованности всей экспертной группы. Низкое значение этого коэффициента может быть получено как при отсутствии общности мнений всех экспертов, так и из-за наличия противоположных мнений между подгруппами экспертов, хотя внутри подгруппы согласованность может быть высокой. Для выявления степени согласованности мнений экспертов используется коэффициент парной ранговой корреляции
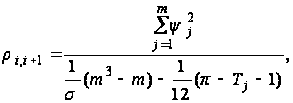 (3.16)
где ψj – разность (по модулю) величин рангов оценок j–го направления, назначенных экспертами i и i+1,
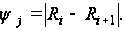 (3.17)
Коэффициент парной ранговой корреляции может принимать значения от +1 до –1. Значение ρ=1 соответствует полной согласованности мнений двух экспертов. Значение ρ=–1 показывает, что мнение одного эксперта противоположно мнению другого.
Для определения уровня значимости значений коэффициентов W и ρi,i+1 можно использовать критерий χ2. Для этого вычисляется величина
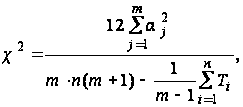 (3.18)
(число степеней свободы k=т-1) и по соответствующим таблицам определяется уровень значимости полученных значений.
3.2 Адаптивные методы прогнозирования
Считается, что характерной чертой адаптивных методов прогнозирования является их способность непрерывно учитывать эволюцию динамических характеристик изучаемых процессов, «подстраиваться» под эту эволюцию, придавая, в частности, тем больший вес и тем более высокую информационную ценность имеющимся наблюдениям, чем ближе они к текущему моменту прогнозирования. Однако деление методов и моделей на «адаптивные» и «неадаптивные» достаточно условно. В известном смысле любой метод прогнозирования адаптивный, т.к. все они учитывают вновь поступающую информацию, в том числе наблюдения, сделанные с момента последнего прогноза. Общее значение термина заключается, по видимому, в том, что «адаптивное» прогнозирование позволяет обновлять прогнозы с минимальной задержкой и с помощью относительно несложных математических процедур. Однако это не означает, что в любой ситуации адаптивные методы эффективнее тех, которые традиционно не относятся к таковым. Постановка задачи прогнозирования с использованием простейшего варианта метода экспоненциального сглаживания формулируется следующим образом.
Пусть анализируемый
временной ряд
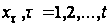 представлен
в виде
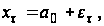 (3.19)
где a0 − неизвестный параметр, не зависящий от времени, а ετ − случайный остаток со средним значением, равным нулю, и конечной дисперсией.
Как известно,
экспоненциально
взвешенная
скользящая
средняя ряда
xτ
в точке xt(λ)
с параметром
сглаживания
(параметром
адаптации)
 определяется
формулой
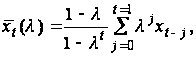 (3.20)
которая дает решение задачи:
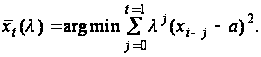 (3.21)
Коэффициент сглаживания λ можно интерпретировать также как коэффициент дисконтирования, характеризующий меру обесценения наблюдения за единицу времени.
Для рядов с «бесконечным прошлым» формула (3.20) сводится к виду
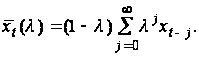 (3.22)
В соответствии
с простейшим
вариантом
метода экспоненциального
сглаживания
прогноз
 для неизвестного
значения xt+1
по известной
до момента
времени t
траектории
ряда xt
строится по
формуле
 (3.23)
где значение
 определено
формулой (3.20) или
(3.22), соответственно
для короткого
или длинного
временного
ряда.
Формула (3.23)
удобна, в частности,
тем, что при
появлении
следующего
(t+1)-го наблюдения
xt-1 пересчёт
прогнозирующей
функции
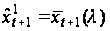 производится
с помощью простого
соотношения
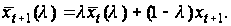
Метод экспоненциального сглаживания можно обобщить на случай полиномиальной неслучайной составляющей анализируемого временного ряда, т.е. на ситуации, когда вместо (3.19) постулируется
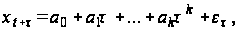 (3.24)
где k ≥
1. В соотношении
(3.24) начальная
точка отсчета
времени сдвинута
в текущий момент
времени t,
что облегчает
дальнейшие
вычисления.
Соответственно,
в схеме простейшего
варианта метода
прогноза
 значения xt+1
будут определяться
соотношениями
(3.24). Рассмотрим
еще несколько
методов, использующих
идеологию
экспоненциального
сглаживания,
которые развивают
метод Брауна
в различных
направлениях.
3.2.1 Метод Хольта
Хольт ослабил
ограничения
метода Брауна,
связанные с
его однопараметричностью,
введением двух
параметров
сглаживания
в его модели
прогноза
 и

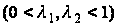 ,
на l такт
времени в текущий
момент t
также определяется
линейным трендом
вида
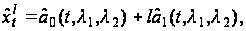 (3.25)
где обновление прогнозирующих коэффициентов производится по формулам
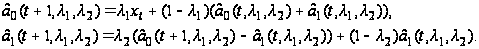 (3.26)
Таким образом,
прогноз по
данному методу
является функцией
прошлых и текущих
данных, параметров
и
,
а также начальных
значений
 и
 .
3.2.2 Метод Хольта-Уинтерса
Уинтерс развил метод Хольта так, чтобы он охватывал еще и сезонные эффекты. Прогноз, сделанный в момент t на l такт времени вперед, равен
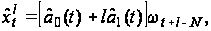 (3.27)
где ωτ
− коэффициент
сезонности,
а N − число
временных
тактов, содержащихся
в полном сезонном
цикле. Сезонность
в этой формуле
представлена
мультипликативно.
Метод использует
три параметра
сглаживания
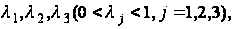 а его формулы
обновления
имеют вид
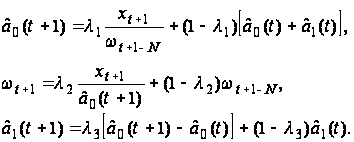 (3.28)
Как и в предыдущем
случае, прогноз
строится на
основании
прошлых и текущих
значений временного
ряда, параметров
адаптации
,
и
 ,
а также начальных
значений
 и

3.2.3 Аддитивная модель сезонности Тейла−Вейджа
В экономической практике чаще встречаются экспоненциальные тенденции с мультипликативно наложенной сезонностью. Поэтому перед использованием аддитивной модели члены анализируемого временного ряда обычно заменяют их логарифмами, преобразуя экспоненциальную тенденцию в линейную, а мультипликативную сезонность в аддитивную. Преимущество аддитивной модели заключается в относительной простоте ее вычислительной реализации. Рассмотрим модель вида (в предположении, что исходные данные прологарифмированы) где a0(τ) − уровень процесса после элиминирования сезонных колебаний, a1(τ) − аддитивный коэффициент роста, ωt − аддитивный коэффициент сезонности, δt − белый шум.
Прогноз, сделанный в момент t на l временной такт вперед, подсчитывается по формуле
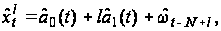 (3.29)
где коэффициенты
 ,
 и ω
вычисляются
рекуррентным
образом с помощью
следующих
формул обновления
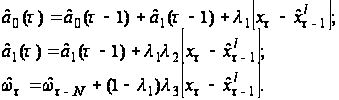 (3.30)
В этих соотношениях,
как и прежде,
N − число
временных
тактов, содержащихся
в полном сезонном
цикле, а