Анализ методов прогнозирования и моделирование нейронных сетей для прогнозирования стоимости недвижимости
 ;
R –
весовая матрица.
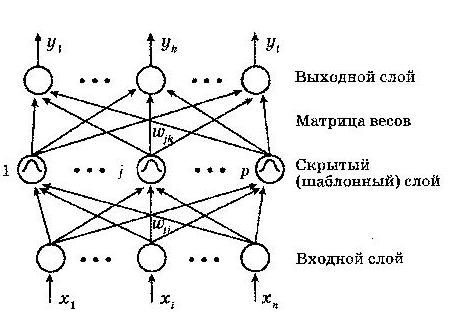
Рисунок 4.10 – Структура радиально-базисной сети
Особенностью
данных сетей
является наличие
радиально-симметричного
шаблонного
слоя, в котором
анализируется
расстояние
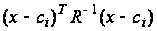 между входным
вектором и
центром, представленным
в виде вектора
во входном
пространстве.
Вектор центров
определяется
по обучающей
выборке и сохраняется
в пространстве
весов от входного
слоя к слою
шаблонов.
Рассмотрим нейрон шаблонного слоя сети. На рисунке 4.11 представлен i-й нейрон шаблонного слоя РБ-сети. Обработку поступающей на него информации условно можно разделить на два этапа: на первом вычисляется расстояние между предъявленным образом х и вектором центров сi с учетом выбранной метрики и нормы матрицы R, на втором это расстояние преобразуется нелинейной активационной функцией f(x). Двойные стрелки на рисунке обозначают векторные сигналы, а тройные - матричный сигнал.
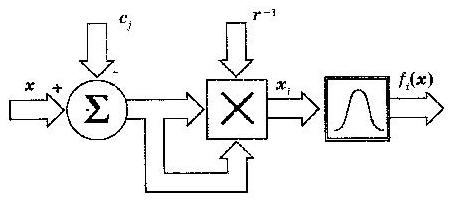
Рисунок 4.11 – Нейрон шаблонного слоя РБС
В качестве
функции преобразования
 наиболее часто
выбираются
следующие:
– гауссова функция
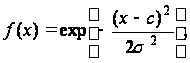 (4.13)
– мультиквадратичная функция
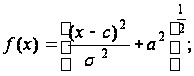 (4.14)
– обратная мультиквадратичная функция
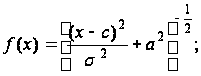 (4.15)
– сплайн-функция
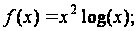 (4.16)
– функция Коши
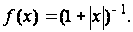 (4.17)
Норма матрицы R-1 определяет положение осей в пространстве. В общем виде матрица R-1 может быть представлена следующим образом:
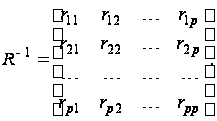 (4.18)
Весовую матрицу R1 также называют обратной ковариационной матрицей. Элементы этой матрицы равны

 (4.19)
Здесь
 – некоторые
управляемые
параметры.
Часто матрица
R-1
выбирается
диагональной,
т.е.
 для i≠j,
и более того,
принимают
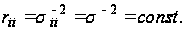
Величина сигнала j-го нейрона выходного слоя уj зависит от того, насколько близок предъявляемый входной сигнал х запомненному этим нейроном центру сj. Значение уj определяется как взвешенная сумма функций (4.9), т.е.
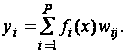 (4.20)
Обычно выходными
сигналами сети
являются
нормализованные
значения
 вычисленные
по формуле
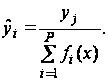 (4.21)
4.4.2 Обучение РБФ
РБ-сеть характеризуют три типа параметров:
– линейные весовые параметры выходного слоя wij входят в описание сети линейно);
– центры ci – нелинейные (входят в описание нелинейно) параметры скрытого слоя;
– отклонения (радиусы базисных функций) σij – нелинейные параметры скрытого слоя.
Обучение сети, состоящее в определении этих параметров, может сводиться к одному из следующих вариантов:
1. Задаются центры и отклонения, а вычисляются только веса выходного слоя.
2. Определяются путем самообучения центры и отклонения, а для коррекции весов выходного слоя используется обучение с учителем.
3. Определяются все параметры сети с помощью обучения с учителем.
Первые два варианта применяются в сетях, использующих базисные функции с жестко заданным радиусом (отклонением). Третий же вариант, являясь наиболее сложным и трудоемким в реализации, предполагает использование любых базисных функций.
Таким образом, обучение сети заключается в следующем:
– определяются центры ci;
– выбираются параметры σi;
– вычисляются элементы матрицы весов W.
Рассмотрим методику выбора параметров центров и отклонений σ. Центры ci определяют точки, через которые должна проходить аппроксимируемая функция. Поскольку большая обучающая выборка приводит к затягиванию процесса обучения, в РБ-сетях широко используется кластеризация образов, при которой схожие векторы объединяются в кластеры, представляемые затем в процессе обучения только одним вектором. В настоящее время существует достаточно большое число эффективных алгоритмов кластеризации.
Использование кластеризации отражается на формулах (4.20), (4.21) следующим образом:
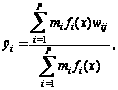 (4.22)
где mi - число входных векторов в i-м кластере.
В наиболее простом варианте алгоритм кластеризации, алгоритм k-среднего, направляет каждый образ в кластер, имеющий ближайший к данному образу центр. Если количество центров заранее задано или определено, алгоритм, обрабатывая на каждом такте входной вектор сети, формирует в пространстве входов сети центры кластеров. С ростом числа тактов эти центры сходятся к центрам данных. Кандидатами в центры являются все выходы скрытого слоя, однако в результате работы алгоритма будет сформировано подмножество наиболее существенных выходов.
Как уже указывалось,
параметр σi,
входящий в
формулы для
функций преобразования,
определяет
разброс относительно
центра сi.
Варьируя параметры
ci
и σi,
пытаются перекрыть
все пространство
образов, не
оставляя пустот.
Используя метод
k-ближайших
соседей, определяют
k
соседей центра
ci
и, усредняя,
вычисляют
среднее значение
 Величина отклонения
 от ci
служит основанием
для выбора
параметра σi.
На практике
часто оправдывает
себя выбор
 (4.23)
где d=max(ci – ck) - максимальное расстояние между выбранными центрами; р - количество нейронов шаблонного слоя (образов).
Если качество аппроксимации является неудовлетворительным, выбор параметров ci и σ, а также определение весов W повторяют до тех пор, пока полученное решение не окажется удовлетворительным.
4.5 Некоторые замечания по выбору сетей
Актуальность тематики прогнозирования продиктована поиском адекватных моделей нейронных сетей, определяемых типом и структурой НС. В ходе исследования установлено, что радиальные базисные сети обладают рядом преимуществ перед сетями типа многослойный персептрон. Во-первых, они моделируют произвольную нелинейную функцию с помощью одного промежуточного слоя. Тем самым отпадает вопрос о числе слоев. Во-вторых, параметры линейной комбинации в выходном слое можно полностью оптимизировать с помощью известных методов моделирования, которые не испытывают трудностей с локальными минимумами, мешающими при обучении МП. Поэтому сеть РБФ обучается очень быстро (на порядок быстрее МП).
С другой стороны, до того как применять линейную оптимизацию в выходном слое сети РБФ, необходимо определить число радиальных элементов, положение их центров и величины отклонений. Для устранения этой проблемы предлагается использовать автоматизированный конструктор сети, который выполняет за пользователя основные эксперименты с сетью.
Другие отличия работы РБФ от МП связаны с различным представлением пространства модели: «групповым» в РБФ и «плоскостным» в МП. Опыт показывает, что для правильного моделирования типичной функции, сеть РБФ требует несколько большего числа элементов. Следовательно, модель, основанная на РБФ, будет работать медленнее и потребует больше памяти, чем соответствующий МП (однако она гораздо быстрее обучается, а в некоторых случаях это важнее).
С «групповым» подходом связано, и неумение сетей РБФ экстраполировать свои выводы за область известных данных. При удалении от обучающего множества значение функции отклика быстро падает до нуля. Напротив, сеть МП выдает более определенные решения при обработке сильно отклоняющихся данных, однако, в целом, склонность МП к некритическому экстраполированию результата считается его слабостью. Сети РБФ более чувствительны к «проклятию размерности» и испытывают значительные трудности, когда число входов велико.
5. МОДЕЛИРОВАНИЕ НЕЙРОННЫХ СЕТЕЙ ДЛЯ ПРОГНОЗИРОВАНИЯ СТОИМОСТИ НЕДВИЖИМОСТИ
5.1 Особенности нейросетевого прогнозирования в задаче оценки стоимости недвижимости
Использование нейронных сетей можно продемонстрировать на примере задачи оценки рыночной стоимости жилой недвижимости. Очевидно, что цена квартиры зависит от многих факторов, например, общей и жилой площади, количества комнат, этажа, территориального расположения дома, его этажности, состояния, наличия коммуникаций и др. Опытные риэлторы справляются с задачей оценки без труда, применяя свои знания и интуицию, опираясь на известные им аналоги и используя ассоциативное мышление. Все эти знания и умения относятся к числу плохо формализуемых, отчасти неосознаваемых, поэтому разработка однозначного алгоритма определения цены на основе значений влияющих факторов – крайне сложная и почти невыполнимая задача.
Вместе с тем, существует значительное число примеров уже оцененных квартир. Используя массив сведений о них, можно попытаться извлечь интересующую зависимость.
Для этого создается нейронная сеть, в которой количество входных нейронов соответствует количеству входных факторов, которые влияют на цену. В выходном слое будет всего один нейрон, соответствующий выходному фактору – цене.
Для обучения необходим массив обучающих примеров. Количество примеров должно быть достаточно большим – по некоторым расчетам, в 10-15 раз больше числа нейронов в сети. Примеры предъявляются ИНС, при этом веса связей внутри нее постепенно изменяются, с тем, чтобы реальный выходной сигнал был как можно ближе к ожидаемому значению выходного фактора. Один цикл предъявления всех учебных образцов называется эпохой. Обычно требуется несколько тысяч эпох, чтобы обучить нейронную сеть, но на современных компьютерах такое обучение занимает несколько минут.
Часть примеров не участвует в обучении, а выделяется в так называемое тестовое множество. На каждой эпохе работа сети проверяется на тестовом множестве. Таким образом тестируется способность ИНС к обобщению: возможности распространить выявленную закономерность к данным, не участвующим в обучении.
Обучение ИНС заканчивается, когда достигнуто заданное значение средней (или минимальной) ошибки, когда сеть исчерпала возможности обучения или же когда пройдено определенное число эпох. После этого веса связей фиксируются, и сеть может использоваться в рабочем режиме. Теперь, если в качестве входных сигналов сети указать параметры оцениваемой квартиры, значение на выходе будет представлять ее цену, рассчитанную на основе выявленной закономерности.
Согласно вышеизложенного материала можно увидеть главное отличие ИНС от экспертных систем. Если в экспертной системе знания извлекаются из опыта специалистов, то искусственная нейронная сеть сама накапливает опыт на основе просмотра набора аналогичных примеров, и фиксирует его в виде набора весов связей.
Не всегда нейронная сеть достигает хороших результатов обучения и обобщения. Среди возможных причин можно выделить следующие:
- неудачно выбрана архитектура сети (слишком много или слишком мало нейронов в скрытых слоях);
- недостаточно примеров для обучения;
- влияющие факторы выделены неудачно: в число входных параметров не включен один или несколько факторов, в наибольшей мере влияющий на значение выходных показателей;
- искомой зависимости не существует; обучающие примеры являются уникальными, аналогия между ними отсутствует.
Приведенные причины ранжированы по степени возрастания сложности их преодоления: если проблему, указанную в пункте 1, легко исправить, изменив число нейронов, то пункт 4 говорит о невозможности решения данной задачи методами нейросетей.
5.2 Обзор программных средств, реализующих алгоритмы нейровычислений для решения задач прогнозирования
Сегодня разработано большое количество программных продуктов, пригодных для применения там, где возникает необходимость использования технологии нейровычислений. Существуют универсальные нейросетевые пакеты, предназначенные для решения любых задач, которые можно решить при помощи нейронных сетей, от распознавания речи и образов до решения задач прогнозирования, но, как показывает практика, такие программные продукты не всегда удобны для решения задач прогнозирования временных рядов. Существует класс нейросетевых программных продуктов, предназначенных исключительно для решения задач прогнозирования временных рядов. Наиболее популярные сегодня следующие программные продукты, реализующие нейросетевые подходы к решению задач прогнозирования.
1. Matlab – настольная лаборатория для математических вычислений, проектирования электрических схем и моделирования сложных систем. Имеет встроенный язык программирования и весьма богатый инструментарий для нейронных сетей – Anfis Editor (обучение, создание, тренировка и графический интерфейс), командный интерфейс для программного задания сетей, nnTool – для более тонкой конфигурации сети.
2. Statistica – мощнейшее обеспечение для анализа данных и поиска статистических закономерностей. В данном пакете работа с нейросетями представлена в модуле STATISTICA Neural Networks (сокращенно, ST Neural Networks, нейронно-сетевой пакет фирмы StatSoft), представляющий собой реализацию всего набора нейросетевых методов анализа данных.
3. BrainMaker – предназначен для решения задач, для которых пока не найдены формальные методы и алгоритмы, а входные данные неполны, зашумлены и противоречивы. К таким задачам относятся биржевые и финансовые предсказания, моделирование кризисных ситуаций, распознавание образов и многие другие.
4. NeuroShell Day Trader - нейросетевая система, которая учитывает специфические нужды трейдеров и достаточно легка в использовании. Программа является узкоспециализированной и как раз подходит для торговли, но по своей сути слишком близка к черному ящику.
5. Остальные программы являются менее распространенными.
В данной исследовательской работе для решения задачи прогнозирования с помощью нейронных сетей был применен пакет Statistica.
5.3 Исходные данные для решения поставленной задачи
Хотя нейросетевые модели являются весьма эффективными в задачах оценки, их построение связано с двумя группами проблем, которые необходимо учитывать при предобработке данных. Во-первых, в отличие от ряда развитых стран (например, США, за исключением нескольких штатов), в Украине отсутствует система обязательного публичного раскрытия информации о сделках с недвижимостью, при которой сумма сделки и основные характеристики помещения, подлежащего продаже или сдаче в аренду, предоставляются в форме анкеты в соответствующие органы и агрегируются на открытых веб-сайтах. В связи с этим информация о сделках с недвижимостью крайне ограничена и не вполне достоверна.
Для решения этой проблемы были применены несколько методов, что позволило существенно повысить качество исходных данных. Семантические анализаторы, основанные на регулярных выражениях, применялись для анализа текстов объявлений и выявления в них максимума информации, заданной в неформализованном текстовом виде. Набор решающих правил позволил исключить заведомо абсурдные анкеты, содержащие неправдоподобное сочетание признаков объекта недвижимости. Матрицы граничных значений, составленные на основе эмпирических данных рынка недвижимости и статистического анализа выбросов, позволили отсечь объявления с заведомо недостоверной ценовой информацией.
Во-вторых, классические приёмы математического моделирования экономических процессов лучше всего работают в случае, когда все зависимые факторы являются количественными. В задаче определения цены объекта недвижимости факторное пространство устроено значительно сложнее. Большинство ценообразующих факторов являются неупорядоченными (например, престижность района) или упорядоченными категориями (близость к реке: район граничит с рекой или нет). Важную роль играет также расположение объекта – географический фактор, кодирование которого представляет собой нетривиальную задачу. Простое использование географических координат не является решением проблемы, т.к. координаты – не ценообразующие факторы.
Первичный набор факторов, определявшийся экспертным путём с учётом наличия достаточного количества информации в основных риэлтерских базах, составил:
– выходная переменная: цена продажи объекта недвижимости;
– количественные факторы: общая площадь помещения (кв.м.);
– географические факторы: расположение объекта.
Количественные факторы (с учётом преобразований) используются в модели в неизменном виде.
Преимущество нейронных сетей перед моделями множественной регрессии состоит в том, что нет необходимости преобразовывать упорядоченные категории в набор бинарных переменных, теряя порядок значений, обусловленный экономическими причинами. Т.к. зависимости в нейронных сетях нелинейны, достаточно указать произвольные числовые значения, монотонно связанные с уровнями фактора, например, последовательные целочисленные значения или усреднённые значения цены в разрезе соответствующих категорий.
Статистические данные цен продаж, индексы стоимости жилья города Киева, а также основная первичная информация была предоставлена агентством недвижимости «Планета Оболонь».
Данные о ценах продаж квартир на вторичном рынке Киева приведены в таблице 5.1. Анализируя их, необходимо учитывать, что статистика цен продаж построена на основе ограниченного количества сделок.
Таблица 5.1 – Статистические данные цен реальных продаж в первом квартале 2010 года
| Тип жилья | Дата | Однокомнат-ные | Двухкомнат-ные | Трехкомнат-ные | Многокомнат-ные | ||||
| Цена в $ за м2 | Изме-нение в % | Цена в $ за м2 | Изме-нение в % | Цена в $ за м2 | Изме-нение в % |
Цена в $ за м2 |
Изме-нение в % | ||
| Дореволюционные | 01.01.2010 | 3382 | -2,9 | 4176 | -3,0 | 3699 | -1,9 | 2055 | -4,4 |
| 01.05.2010 | 3283 | 4052 | 3627 | 2185 | |||||
| Сталинки | 01.01.2010 | 2673 | -4,6 | 2968 | -8,3 | 3006 | -8,3 | 3231 | -7,1 |
| 01.05.2010 | 2550 | 2721 | 2758 | 3001 | |||||
| Старая панель | 01.01.2010 | 1971 | -1,5 | 1746 | -0,4 | 1829 | -3,8 | 2129 | -0,7 |
| 01.05.2010 | 1941 | 1739 | 1759 | 2114 | |||||
| Старый кирпич | 01.01.2010 | 2062 | -0,1 | 2072 | -3,2 | 2170 | -8,3 | 2340 | 1,3 |
| 01.05.2010 | 2060 | 2005 | 1990 | 2371 | |||||
| Типовая панель | 01.01.2010 | 1916 | -1,9 | 1831 | -0,9 | 1747 | -1,8 | 1753 | -5,8 |
| 01.05.2010 | 1879 | 1815 | 1716 | 1652 | |||||
| Украинская панель | 01.01.2010 | 1656 | 0,0 | 1613 | -3,8 | 1604 | -11,5 | 1740 | -3,3 |
| 01.05.2010 | 1656 | 1552 | 1419 | 1683 | |||||
| Украинский кирпич | 01.01.2010 | 1974 | -3,4 | 2127 | -0,5 | 2246 | -2,9 | 2913 | 1,0 |
| 01.05.2010 | 1906 | 2117 | 2181 | 2943 | |||||
| Улучшенная типовая панель | 01.01.2010 | 1795 | -2,0 | 1697 | -3,4 | 1711 | -3,3 | 1848 | -4,5 |
| 01.05.2010 | 1759 | 1640 | 1655 | 1765 | |||||
| Улучшен-ный кирпич | 01.01.2010 | 2104 | -4,6 | 2368 | -9,6 | 2422 | -4,5 | 4252 | -5,9 |
| 01.05.2010 | 2007 | 2140 | 2313 | 4448 | |||||
К некоторым из факторов были применены соответствующие функциональные преобразования. Цены и площади помещения были прологарифмированы. Все факторы были нормированы путём вычитания минимального значения и деления на размах вариации.
Для наглядности ниже приведена (таблица 5.2) реальная выборка, содержащая 13 входных параметров, которые необходимо использовать для построения прогностической системы оценки стоимости жилья в Киеве. Выборка составила суммарно 496 наблюдения. Она была случайно разделена на обучающую (80%), валидационную (10%) и тестовую (10%).
Таблица 5.2 – Входные данные, построенные по индексам «Планеты Оболонь»
| месяц | Входы ИНС(Хi) | Выход ИНС | ||||||||||||
| Январь | 0,0063 | 18 | 2,31 | 0 | 0,538 | 6,575 | 65,2 | 4,09 | 1 | 296 | 15,3 | 396,9 | 4,98 | 24 |
| 0,0273 | 0 | 7,07 | 0 | 0,469 | 6,421 | 78,9 | 4,9671 | 2 | 242 | 17,8 | 396,9 | 9,14 | 21,6 | |
| 0,0272 | 0 | 7,07 | 0 | 0,469 | 7,185 | 61,1 | 4,9671 | 2 | 242 | 17,8 | 392,83 | 4,03 | 34,7 | |
| 0,0323 | 0 | 2,18 | 0 | 0,458 | 6,998 | 45,8 | 6,0622 | 3 | 222 | 18,7 | 394,63 | 2,94 | 33,4 | |
| ….. | ||||||||||||||
| Февраль | 0,0690 | 0 | 2,18 | 0 | 0,458 | 7,147 | 54,2 | 6,0622 | 3 | 222 | 18,7 | 396,9 | 5,33 | 36,2 |
| 0,0298 | 0 | 2,18 | 0 | 0,458 | 6,43 | 58,7 | 6,0622 | 3 | 222 | 18,7 | 394,12 | 5,21 | 28,7 | |
| 0,0882 | 12,5 | 7,87 | 0 | 0,524 | 6,012 | 66,6 | 5,5605 | 5 | 311 | 15,2 | 395,6 | 12,43 | 22,9 | |
| 0,1445 | 12,5 | 7,87 | 0 | 0,524 | 6,172 | 96,1 | 5,9505 | 5 | 311 | 15,2 | 396,9 | 19,15 | 27,1 | |
| …. | …. | ….. | …. | … | ….. | …… | ….. | …… | ….. | ….. | …… | ……. | …… | …… |
| Май | 0,17899 | 0 | 9,69 | 0 | 0,585 | 5,67 | 28,8 | 2,7986 | 6 | 391 | 19,2 | 393,29 | 17,6 | 23,1 |
При этом формируя выборку определенного размера, можно всегда скорректировать количество входных и выходных данных (взять меньше чем присутствует в таблице, таким образом оставшиеся наборы просто не будут участвовать в обучении). Т.е. выборка не будет терпеть каких- либо изменений что упростит работу при моделировании.
Пример прогнозирования оценки рыночной стоимости недвижимости. Исследования проводились на основе модели сети с разными архитектурами (РБФ и МП) и были выбраны наилучшие сети по ряду характеристик. Целью проводимых экспериментов было построение нейросетевой прогностической системы с наименьшей ошибкой тестирования. Для достижения данной цели было проведено исследование влияния представления исторических и прогнозируемых данных на ошибку прогнозирования. Также были рассмотрены вопросы влияния структуры нейронной сети на скорость обучения и ошибку прогнозирования.
5.4 Результаты моделирования
Каждый из экспериментов состоял из несколько этапов:
1. Формирование обучающей выборки. На этом этапе определялся вид представления исторических и прогнозируемых данных, осуществлялось формирование блока представительских (обучающих) выборок.
2. Обучение нейронной сети с использованием сформированного на первом этапе блока обучающих выборок. Качество обучения характеризовалось ошибкой обучения, определяемой как суммарное квадратичное отклонение значений на выходах нейронной сети в обучающей выборке от реальных значений, полученных на выходах нейронной сети. Критерий прекращения обучения – 600 итераций или уменьшение ошибки на выходах сети на два порядка, по сравнению с первичной ошибкой. В том случае, если при описании опыта не указано, что произошло снижение ошибки на два порядка, обучение останавливается по первому критерию.
3. Третий этап – тестирование нейронной сети. Определяется качество прогнозирования при подаче на вход 4,0-5,0 % наборов из обучающей выборки. Эксперимент является успешным, если относительная достоверность не менее 80,0 %.
4. На четвертом этапе осуществляется пробное прогнозирование. На входе нейронной сети – наборы, которые не были внесены в обучающую выборку, но результат по которым (прогноз) известен.
Полученные результаты приведены ниже (рисунок 6.1, таблица 6.3).
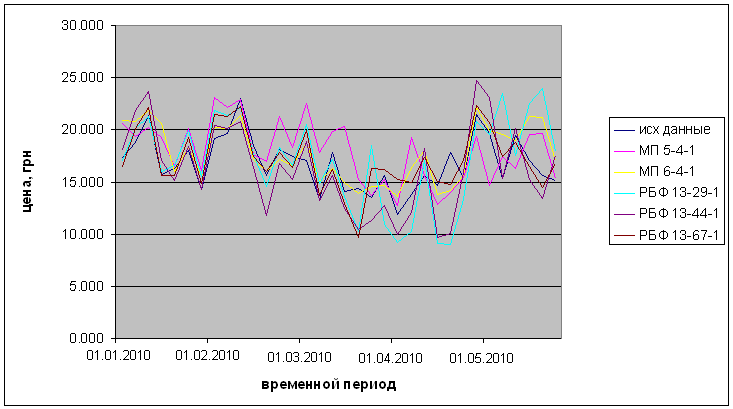
Рисунок 5.1 – Результат прогнозирования
Таблица 5.3 – Результаты поиска оптимальных нейросетевых структур при проведении исследования
| № | Архитектура | Производительность обучения | Ошибка обучения | Контрольная ошибка | Корреляция |
| 1 | МП 5-4-1 | 0,401670 | 0,084714 | 0,085163 | 0,90129 |
| 2 | МП 6-4-1 | 0,409401 | 0,085963 | 0,082306 | 0,89730 |
| 3 | РБФ 13-29-1 | 0,399905 | 0,042725 | 0,046866 | 0,87924 |
| 4 | РБФ 12-44-1 | 0,372236 | 0,039769 | 0,044508 | 0,89125 |
| 5 | РБФ 12-67-1 | 0,370119 | 0,039542 | 0,039268 | 0,89041 |
Таблица 5.4 – Результаты прогноза пяти наилучших сетей
| № наблюде-ния | выход | МП 5-4-1 | МП 6-4-1 | РБФ 13-29-1 | РБФ 12-44-1 | РБФ 12-67-1 |
| 1 | 19.30000 | 16.46174 | 17.52021 | 18.15556 | 18.69394 | 20.23986 |
| 2 | 22.00000 | 19.18554 | 21.64104 | 20.24270 | 24.02081 | 22.60867 |
| 3 | 20.30000 | 20.37075 | 22.07099 | 20.99243 | 23.81311 | 22.53081 |
| 4 | 20.50000 | 20.07585 | 20.98084 | 19.75282 | 21.61238 | 20.09558 |
| 5 | 17.30000 | 20.59252 | 20.83783 | 17.01615 | 18.12504 | 16.49583 |
| 6 | 18.80000 | 19.35636 | 20.82702 | 20.12393 | 21.78268 | 20.12268 |
| 7 | 21.40000 | 20.18651 | 21.81011 | 21.23228 | 23.69920 | 22.15571 |
| 8 | 15.70000 | 19.24575 | 20.63956 | 15.99494 | 16.97535 | 15.58635 |
| 9 | 16.20000 | 16.47351 | 15.98440 | 16.54179 | 15.09492 | 15.63252 |
| 10 | 18.00000 | 20.13308 | 18.21978 | 19.95714 | 18.36202 | 19.22542 |
| 11 | 14.30000 | 16.09037 | 15.45824 | 15.49104 | 14.27741 | 14.79159 |
| 12 | 19.20000 | 23.05850 | 20.23653 | 21.77788 | 20.33284 | 21.45920 |
| …. | ….. | ….. | ….. | ….. | …… | ….. |
| 496 | 23.10000 | 15.28950 | 16.22822 | 18.22000 | 21.10664 | 22.01762 |
В результате получили 5 обученных сетей с определенной архитектурой (таблица 5.3) которые могут прогнозировать оценку рыночной стоимости недвижимости (рисунок 5.1) при 13-ти входах исключительно по историческим данным изменения стоимости. Как видим, коэффициент корреляции примерно одинаков для всех пяти сетей, что говорит о малой точности прогноза. По результатам опыта можно сказать, что все сети справились с поставленной задачей одинаково. Однако на некоторых значениях выхода радиально-базисная сеть имеет значительные отклонения от ожидаемого значения.
Таблица 5.5 - Ошибки регрессии исходного ряда и ряда, построенного выбранной сетью
| МП 5-4-1 | МП 6-4-1 | РБФ 13-29-1 | РБФ 12-44-1 | РБФ 12-67-1 | |
| Среднее данных | 22,59536 | 22,59536 | 22,59536 | 22,59536 | 22,59536 |
| Ст. откл. данных | 9,25768 | 9,25768 | 9,25768 | 9,25768 | 9,25768 |
| Среднее ошибки | -0,28934 | -0,04780 | -0,11828 | -0,01311 | -0,04417 |
| Ст. откл. ошибки | 4,01236 | 4,08657 | 4,41488 | 4,19897 | 4,21786 |
| Среднее абсолютной ошибки | 2,86810 | 2,75566 | 2,91148 | 2,81306 | 2,56776 |
| Отношение ст. откл. | 0,43341 | 0,44143 | 0,47689 | 0,45357 | 0,45561 |
| Корреляция | 0,90129 | 0,89730 | 0,87924 | 0,89125 | 0,89041 |
ВЫВОДЫ
Искусственные нейронные сети получили наибольшее распространение в области прогнозирования динамических показателей, они успешно применяются для решения целых классов экономических задач. Вместе с тем, для многих областей изучение возможностей применения ИНС находится в экспериментальной стадии. Нейросетевые технологии не должны рассматриваться как универсальное средство решения всех интеллектуальных задач. Их применение оправдано в тех областях, в которых существует значительное число однотипных примеров, отражающих скрытые взаимосвязи.
Нейросетевые технологии в отличие от экспертных систем предназначены для решения плохо формализованных задач. Такого рода технологии используются для распознавания каких-либо событий или предметов. С их помощью можно воспроизвести многочисленные связи между множеством объектов. Принципиальное отличие искусственных нейросетей от обычных программных систем, например экспертных, состоит в том, что они не требуют программирования. Они сами настраиваются, т.е. обучаются тому, что требуется пользователю.
В данной работе также были рассмотрены подходы к выбору метода прогнозирования стоимости жилой недвижимости. С учётом большого количества ценообразующих факторов, их сложной структуры, а также нелинейной зависимости между ценами и влияющими факторами, в качестве метода моделирования были выбраны нейронные сети. Настройка моделей на основе базы данных по сделкам с недвижимостью показала, что наилучшее качество показывает обобщённо-регрессионная нейронная сеть (GRNN). Этот результат согласуется с выводами работы, в которой проводится сравнение различных моделей для прогнозирования обменных курсов валют.
Среднеквадратическая относительная ошибка прогноза по модели составляет 20% - это типичная точность для моделей массовой оценки. Построенная модель позволяет повысить эффективность управления комплексами недвижимости в масштабах города или крупной корпорации и сделать этот механизм более прозрачным.
В то же время, существует ряд направлений совершенствования модели, прикладную ценность которых предстоит изучить в дальнейшем. Среди них можно выделить:
• включение в модель временного фактора для учёта и прогнозирования трендов на рынке недвижимости;
• точную географическую привязку объекта оценки путём включения в модель географических координат объекта в некоторой (например, полярной) системе;
• разработку механизма интерпретации результатов и определения основных аналогов, повлиявших на результат оценки, при использовании сети МП;
• поиск оптимального комбинирования сетей МП и РБФ в целях снижения общей погрешности;
• обобщение результатов на другие города Украины с учётом их особенностей и создание единой системы массовой оценки недвижимости в масштабах страны. При одновременном внедрении обязательного публичного раскрытия информации о сделках по аренде и продаже, это позволит перейти к налогу на недвижимость с его рыночной стоимости.
ПЕРЕЧЕНЬ ССЫЛОК
Державний стандарт України ДСТУ 3008-95. Документація. Звіти у сфері науки і техніки. Структура і правила оформлення. – К.: Держстандарт України, 1995.
Руденко О.Г., Бодянский Е.В. Искусственные нейронные сети: Учебное пособие. – Харьков: ООО «Компания СМИТ», 2005. – 408 с.
Бирман Э.Г. Сравнительный анализ методов прогнозирования //НТИ. Сер.2 – 1986. – №1. – С. 11–16.
Владимирова Л.П. Прогнозирование и планирование в условиях рынка: Учебное пособие. – М.: Издательский дом «Дашкови К», 2000. – 308 с.
Галушкин А.И. Теория нейронных сетей. Кн. 1: Учеб. Пособие для вузов. – М.: ИПРЖР, 2001. – 385 с.
Горбань А.Н. Обучение нейронных сетей. – М.:СП“ПараГраф”,1990. – 159 с.
Заенцев И.В. Нейронные сети: основные модели/Учебное пособие к курсу «Нейронные сети» – Воронеж: ВГУ, 1999. – 76 с.
Оценка недвижимости: Учебник / под ред. А.Г. Грязновой, М.А. Федотовой. – М., “Финансы и статистика”, 2002.
Оценка рыночной стоимости недвижимости, под общей редакцией Зарубина В.Н и Рутгайзера В.М., М.: Дело, 1998.
«Экономика недвижимости» под редакцией Ресина В.И. М., 1999 г.
«Экономика и управление недвижимостью» под общ. ред. П.Г. Грабового, М.: «АСВ» 1999.
Айвазян С.А., Енюков И.С., Мешалкин Л.Д. Прикладная статистика. Основы моделирования и первичная обработка данных. – М.: Финансы и статистика, 1983. – 471 с.
ru.
Крамер Г. Математические методы статистики. – М.: Мир, 1975.
Бодянский Е.В., Кучеренко Е.И. Диагностика и прогнозирование временных рядов многослойной радиально-базисной нейронной сети //Труды VIII Всероссийской конференции «Нейрокомпьютеры и их применение»: Сб. докл., 2002. – С. 69–72.
Болн Б., Хуань К.Дж. Многомерные статистические методы для экономики. М.: Наука, 1979. – 348 с.
Голованова Н.Б., Кривов Ю.Г. Методические вопросы использования межотраслевого баланса в прогнозных расчетах//Взаимосвязи НТП и экономического развития: Сб. науч. тр./АН СССР. СО, ИЭиОПП. – Новосибирск, 1987. –С. 62–77.
Головко В.А. Нейронные сети: обучение, организация и применение. Кн.4: Учеб. пособие для вузов/Общая ред. А.И. Галушкина. – М.: ИПРЖР, 2001. – 256 с.
Мриль Н.В. Решение задачи финансового прогнозирования на основе нейронных сетей. // 14-й международный молодежный форум "Радиоэлектроника и молодежь