Методичка курса Экономика предприятия
- Инвестиционная деятельность предприятия.
Инвестиционная деятельность включает в себя следующие составляющие: инвестиционная стратегия, стратегическое планирование, инвестиционное проектирование, анализ экономических инвестиционных проектов, определение экономической эффективности инвестиционных проектов
Инвестиционная стратегия - это выбор пути развития предприятия на длительную перспективу при имеющихся собственных источников финансирования и возможности получения заемных средств, а также прогнозирование объема и рентабельности совокупных активов.
Стратегическое планирование предполагает уточнение инвестиционной стратегии в соответствии с планом долгосрочного финансирования инвестиционной деятельности.
Инвестиционное проектирование представляет собой разработку бизнес-плана инвестиционного проекта, где четко определены конкретные разделы по осуществлению инвестиционной деятельности.
Анализ эффективности инвестиционных проектов состоит из:
общеэкономический анализ,
технико-экономический анализ,
финансовый анализ,
Общеэкономический анализ представляет собой описание благоприятной или неблагоприятной национально-экономической обстановки и критериев народно-хозяйственной значимости инвестиций:
насыщение национального рынка товарами и услугами с целью формирования конкурентной среды
создание новых рабочих мест
увеличение потребительского спроса населения
увеличение налогооблагаемой базы
Технико-экономический анализ касается технической части проекта с доказательствами экономического преимущества того или иного технического решения.
Финансовый анализ представляет собой исследование денежных потоков капитальной и текущей стоимости. Капитальная стоимость рассчитывается в проекте баланса в виде активов и пассивов. Текущая стоимость представляет собой выручку от реализации, себестоимость и налоги.
Определение экономической эффективности представляет собой расчет экономического эффекта в результате инвестиционной деятельности. Методика расчета должна быть общепринятой с точки зрения международных норм проектирования.
- Целевые ориентиры участников инвестирования и типы инвесторов.
В инвестиционном процессе принимают участие различные субъекты: граждане, юридические лица, организации, государство.
Мотивы их участия в этом процессе разнообразны. Среди участников инвестирования можно различать:
собственник капитала
кредитор
наемный работник
менеджер на предприятии
все общество в целом
Собственник капитала заботится, прежде всего, о рентабельности и о сохранности вложенных средств.
Кредитор. Основная конечная цель – возврат кредита в обусловленные сроки.
Наемный работник беспокоится о сохранении рабочих мест, безопасности труда и участии в прибыли.
Менеджер на предприятии видит основную цель инвестиций – завоевание положения на рынке, престиж предприятия, расширение возможностей предприятия.
Все общество в целом. В результате инвестиционной деятельности интересует вопрос налогов и других положительных эффектов.
Типы инвесторов по степени их готовности к инвестиционному риску делятся на следующие группы:
консервативный инвестор, ориентирован на надежность вложений с минимальным риском (следовательно, при минимальной доходности),
умеренно-агрессивный, ориентирован на защиту инвестиций, обеспечение их безопасности, получение высокой доходности при умеренном риске,
агрессивный, ориентирован на высоко рискованные действия, связанные, в основном, с ценными бумагами, его интересует, прежде всего, доходность,
опытный, заинтересован в стабильном росте вложенного капитала, высокой ликвидности компании и высокой ее стоимости, ориентирован на обоснованный риск, получая при этом средний, но гарантированный доход,
изощренный игрок, стремиться к максимально доходным операциям, даже под угрозой потери капитала.
- Экономический смысл обоснования инвестиций.
Количественная оценка экономической эффективности инвестиций выражается соотношением прибыли и вложенного капитала. Эта величина называется рентабельностью инвестиционного проектирования. Если рентабельность выше процентной ставки банка, то это говорит о целесообразности инвестиционных вложений, если рентабельность ниже, то целесообразнее положить деньги в банк и получить дивиденды. Существует принципиально 2 подхода к расчету эффективности:
Метод расчета народохозяйственной экономической эффективности. В этом случае срок окупаемости рассчитывается как частное от деления капитальных вложений (инвестиций) на величину наибольшей прибыли. Здесь периоды вложений и получения прибыли во времени не учитывается. Такой подход дает искаженную картину денежных потоков и поэтому завышенные показатели рентабельности проекта.
Для учета временных интервалов используются методы дисконтирования. В этом случае денежные потоки учитывают время их поступления. Дисконтированная разница притока и оттока денежных средств за период существования проекта позволяет получить чистую текущую стоимость проекта.
Пример1: определить будущую стоимость капитала компании в 10 млн. руб., вложенных на 5 лет в банк, который имеет процентную ставку 7% годовых.
К = 10*(1+0,07)5= 14,025 – наращивание
Т.о. через 5 лет при таком проценте будет получена стоимость 14.025 млн. руб.
Пример 2: определить сумму первоначального вклада компании, необходимого для получения через 7 лет капитала в размере 3,5 млн. ед. при ставке банка 8%.
3500 = К(1+0,08)7
К = 3500 / (1+0,08) 7 = 2042 – дисконтирование
Пример 3: инвестор имеет 400 единиц и желает получить через 2 года 1000 ед. Каково должно быть минимальное значение коэффициента дисконтирования
-

 I
= √
1000
- 1 = 58,1%
До недавнего времени при расчете эффективности инвестиций не учитывался временной фактор и процесс дисконтирования денежных сумм. Срок окупаемости при простом методе расчета представлял собой деление капитальных вложений на наибольшую годовую прибыль. Например, стоимость вложений в активы предприятия составила 50 ед. При таком подходе рентабельность составила 100%. Если учесть временной фактор, то получится несколько другой результат. Допустим, что ставка денежных средств составила 20%. Определим денежные потоки во времени.
Таблица 1.1.Определение чистой текущей стоимости.
| Года | 1 | 2 | 3 | 4 | 5 |
| Показатели | |||||
| Инвестиции | 50 | строительство | - | - | - |
| Прибыль | - | - | 50 | 50 | 50 |
|
Коэффициент
дисконтирования
|
0,8333 | 0,6944 | 0,5787 | 0,4831 | 0,4016 |
| ЧТС за год | -50 | - | 28,93 | 24,15 | 20,08 |
| ЧТС нараст. Итог | -50 | -50 | -21,07 | +3,08 | +23,16 |
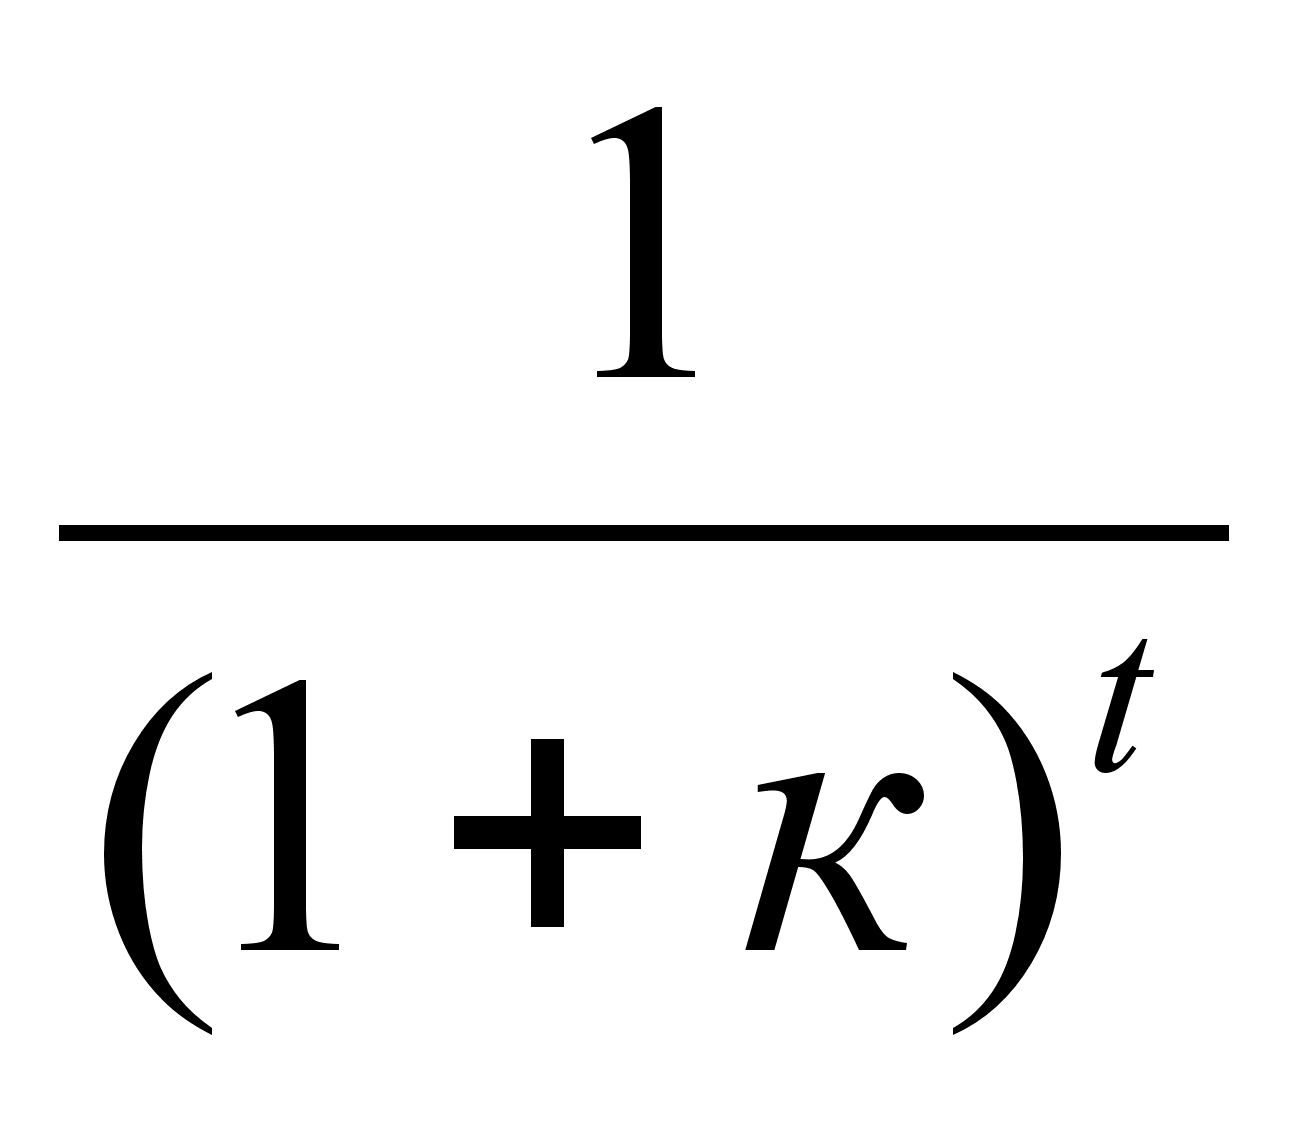
Чистая текущая стоимость равна 23,16.
Таким образом, рентабельность составила:
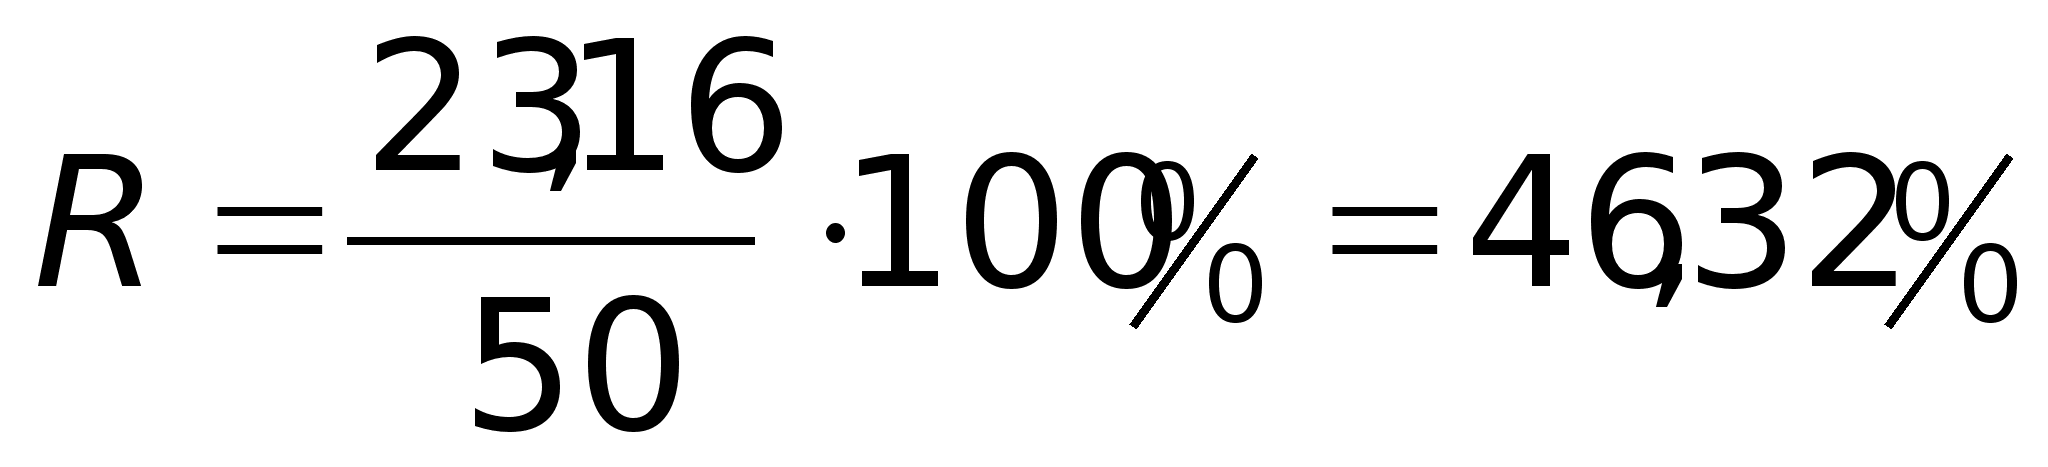 (34)
Таким образом, рентабельность с учетом процесса дисконтирования оказалась более чем в 2 раза меньше по сравнению с простым методом расчета, то есть без учета процесса дисконтирования.
Современные методы расчета эффективности длительных инвестиционных проектов осуществляются с учетом временного фактора.
Финансовый профиль проекта будет иметь следующий вид.

 23,16
20
10

 3,08
t
1 2 3 4 5
-10
-20
-30
-40
 -50
 срок
-60 возврата
капитала
Как видно из расчетов, огромная роль принадлежит коэффициенту дисконтирования. Именно от величины процентной ставки будет зависеть какую стоимость денежных средств будет представлять чистая текущая стоимость. Выбор процентной ставки является наиболее важной задачей при инвестиционном проектировании. Завышенное значение процентной ставки будет давать заниженное значение ЧТС (чистая текущая стоимость).
- Методы оценки эффективности инвестиции.
До настоящего времени часто использовались методы, не показывающие действительной эффективности инвестиционного проектирования.
Это объясняется следующими обстоятельствами:
при расчетах не учитывался фактор времени и не осуществлялось дисконтирование денежных сумм;
в качестве возвратных денежных потоков учитывалась только прибыль (и не учитывались амортизационные отчисления).
В соответствии с международными требованиями были пересмотрены в отечественной практике методы расчета эффективности инвестиционных проектов. В основе этих методов лежат следующие принципы:
в качестве денежных потоков используется сумма чистой прибыли и амортизационных отчислений;
обязательное требование-приведения к настоящей стоимости, как инвестиционного капитала, так и сумма денежных потоков;
обязательное осуществление выбора дисконтной ставки для различных инвестиционных проектов с учетом следующих обязательств:
а) необходимо учитывать среднюю, реальную депозитную ставку;
б) учитывать темпы инфляции,
в) учитывать рискованность операций,
г) учитывать ликвидность денежных потоков
Поэтому при сравнении двух инвестиционных проектов с различными уровнями риска должны применяться при дисконтировании различные ставки процента: более высокая ставка должна быть использована по проекту с более высоким уровнем риска. При сравнении двух инвестиционных проектов с различными продолжительностями инвестирования более высокая ставка применяется по проекту с большей продолжительностью реализации.
в зависимости от целей оценки инвестиционного проектирования используются различные варианты ставки процента: средняя депозитная, индивидуальная норма доходности, с учетом инфляции норма доходности (рентабельность) по текущей деятельности предприятия.
В соответствии с этими принципами наиболее распространенными методами и расчетами показателей инвестиционного проектирования являются:
чистый приведенный доход
индекс доходности
период окупаемости
внутренняя норма доходности
Чистый приведенный доход позволяет получить наибольшую обобщенную характеристику результатов инвестирования, то есть конечный эффект в абсолютном значении. Под чистым приведенным доходом понимается разница между приведенными к настоящей стоимости путем дисконтирования суммы денежного потока за период эксплуатации инвестиционного проекта и сумма инвестируемых средств.
ЧПД = ДП – ИС (35)
ДП – денежный поток за весь период эксплуатации инвестиционного проекта;
ИС – сумма инвестируемых средств.
Дисконтная ставка дифференцируется с учетом уровня риска и ликвидности.
Таблица 1.2.Пример расчета дисконтной ставки.
Показатели |
Инвестиционный проект | |
| А | В | |
| Объем инвестиционных средств | 7000 | 6700 |
| Период эксплуатации инвестируемых проекта | 2 | 4 |
| Сумма денежного потока | 10000 | 11000 |
| 1 год | 6000 | 2000 |
| 2 год | 4000 | 3000 |
| 3 год | - | 3000 |
| 4 год | - | 3000 |
Для дисконтирования денежных потоков выберем ставку в соответствии с действующей доходностью предприятия, для проекта “А”, допустим, она составит 10%, тогда для проекта В, в связи с более продолжительными сроками реализации она составит большую величину, допустим она 12%.
Таблица 1.3. Расчет настоящей стоимости денежных потоков по двум инвестиционным проектам.
| Годы | Инвестиционные проекты | |||||
| «А» (r = 10%) | «В» (r = 12 %) | |||||
| Будущая стоимость | дисконтирование | Настоящая стоимость | Будущая стоимость | Дисконтирование | Настоящая стоимость | |
| 1 | 6000 | 0,909 | 5454 | 2000 | 0,893 | 1786 |
| 2 | 4000 | 0,826 | 3304 | 3000 | 0,797 | 2391 |
| 3 | 3000 | 0,712 | 2135 | |||
| 4 | 3000 | 0,636 | 1908 | |||
| 10000 | 8758 | 11000 | 8221 | |||
Таким образом, для инвестиционных проектов чистый приведенный доход составит: ЧПДА = 8758 – 7000 = 1758; ЧПДВ = 8221 – 6700
Таким образом, сравнение показывает, сумма по этому показателю проект “А” является более эффективным, что не следует из непосредственного анализа приведенных данных:
по проекту “А” сумма инвестиционных средств больше (7000>6700),а
отдача меньше (10000<11000).
Данный показатель является индикатом эффективности инвестиционного проектирования: если он отрицательный, то это говорит о том, что такой инвестиционный проект должен быть отвергнут.
Индекс доходности.
Расчет этого показателя осуществляется по формуле:
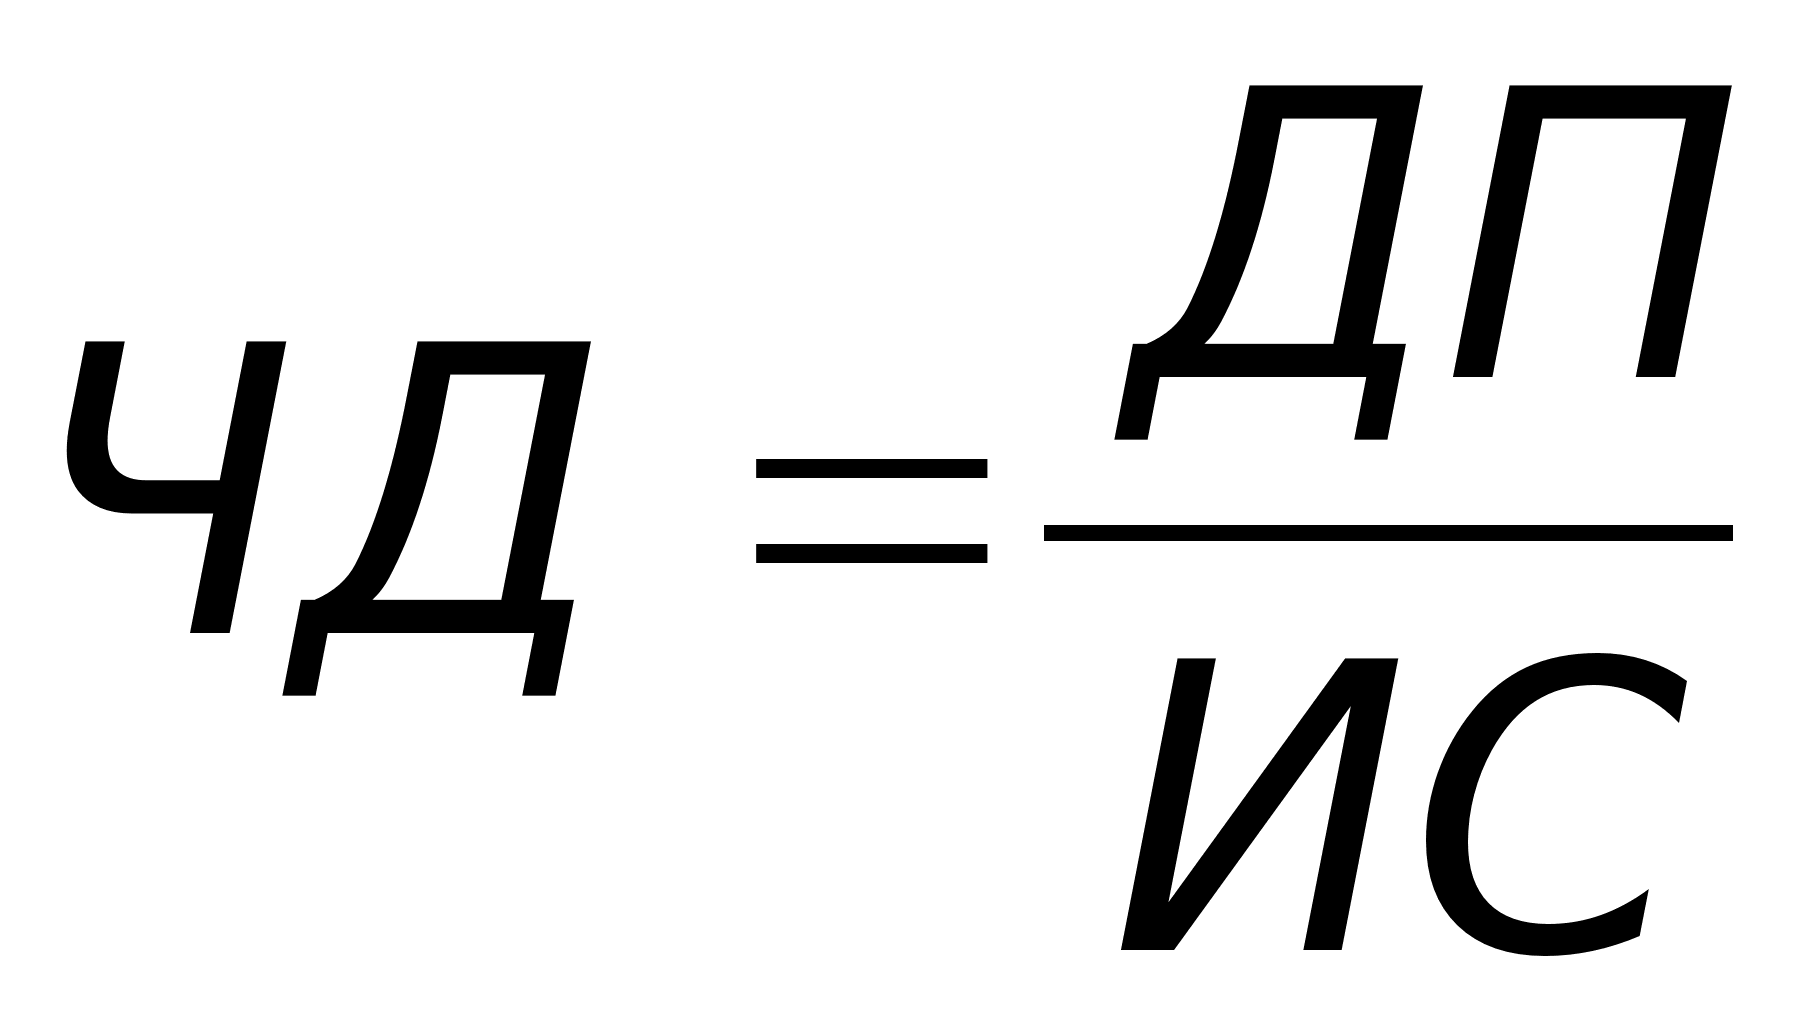 (35)
ДП – денежный поток в настоящей стоимости
ИС – сумма инвестируемых средств.
Производем расчет на основании приведенных данных :
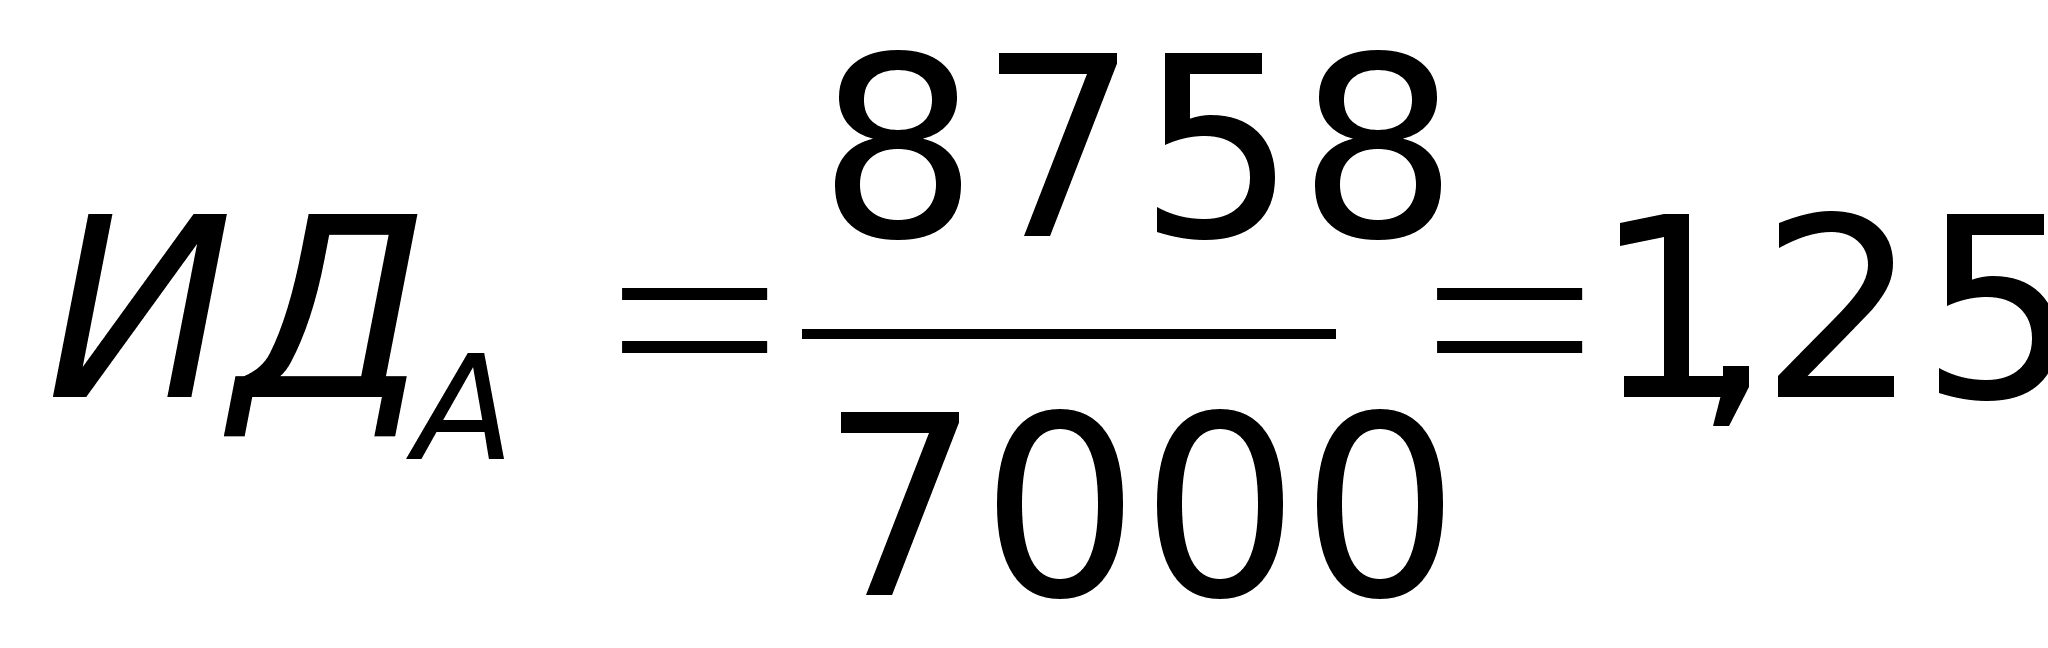 (36)
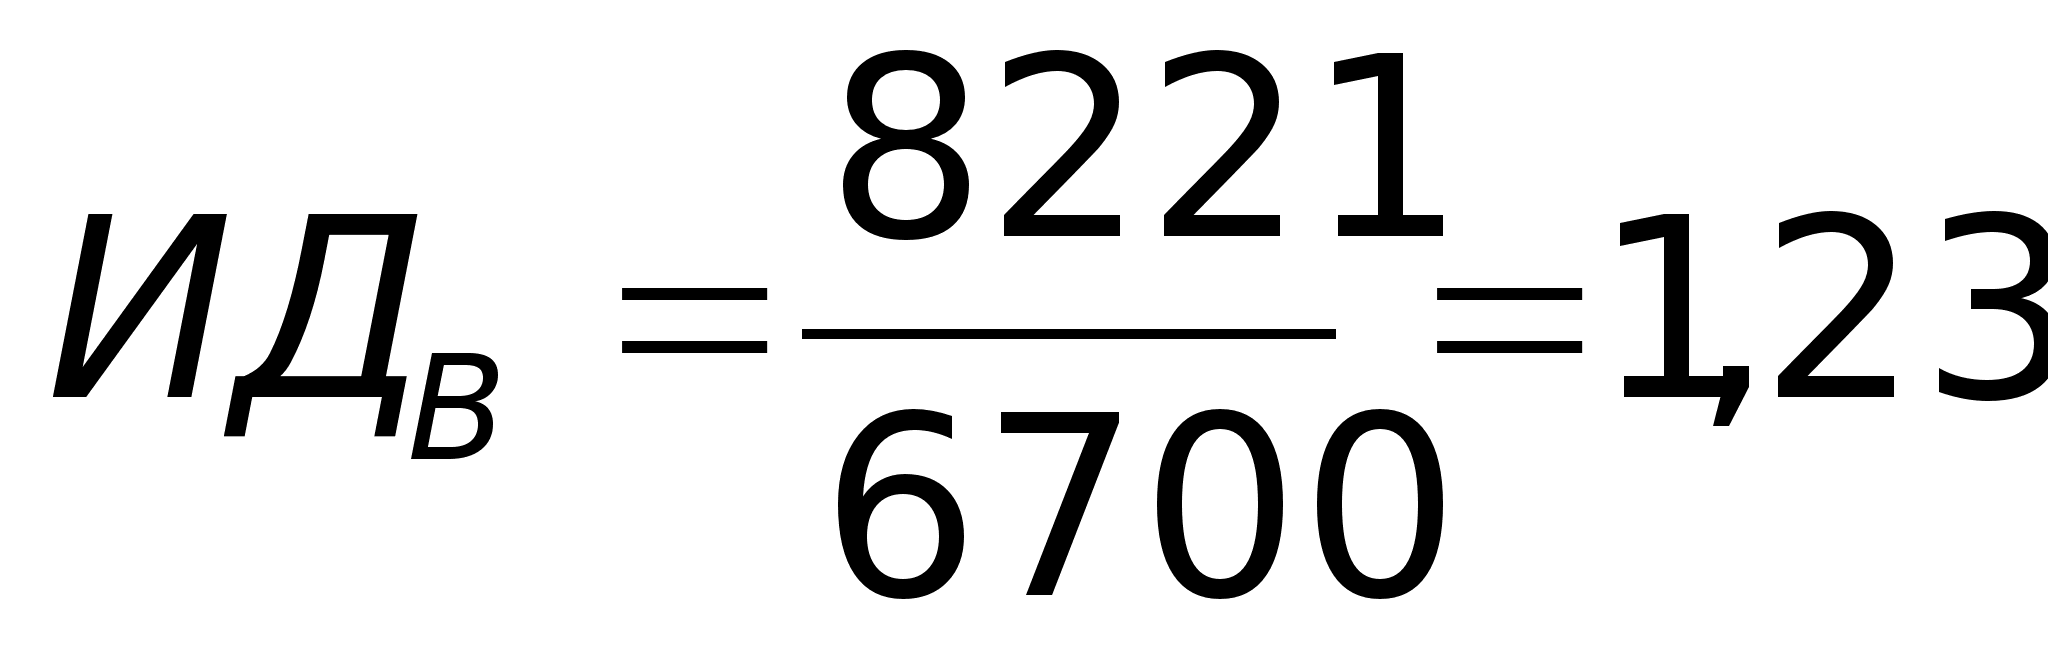 (37)
Таким образом, по этому показателю проект “А” является также более эффективным.
Показатель ИД может быть использован не только для сравнительной оценки, но и в качестве критерия: если значение ИД > 1, то это говорит о эффективности инвестиционного проекта, если ИД <1, то о неэффективном инвестиционном проекте.
Период окупаемости.
Расчет осуществляется в соответствии со следующей формулой:
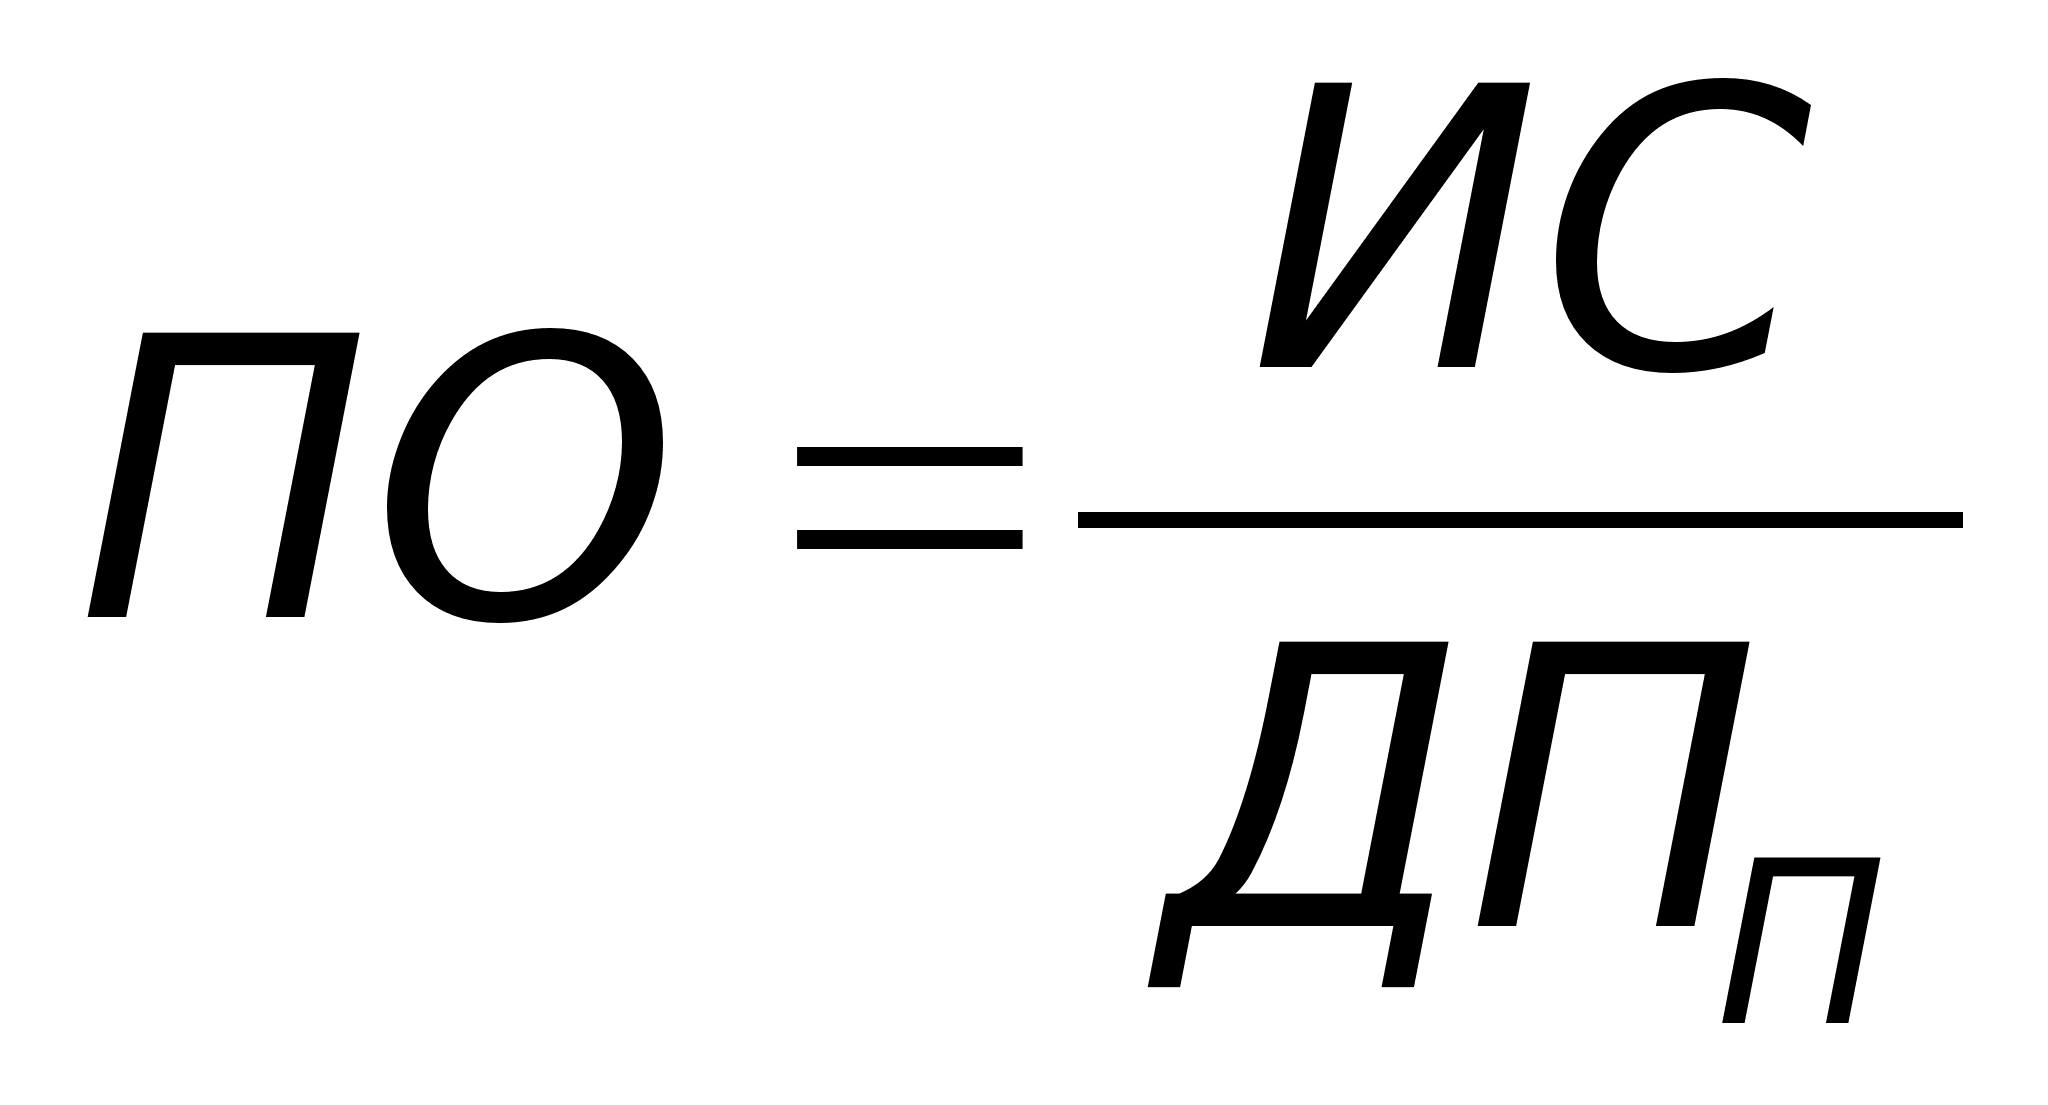 (38)
ИС- сумма инвестиционных средств
ДПП – денежный поток за определенный период.
В соответствии с полученными данными определим среднегодовую сумму денежного потока в настоящей стоимости по проекту А и В:
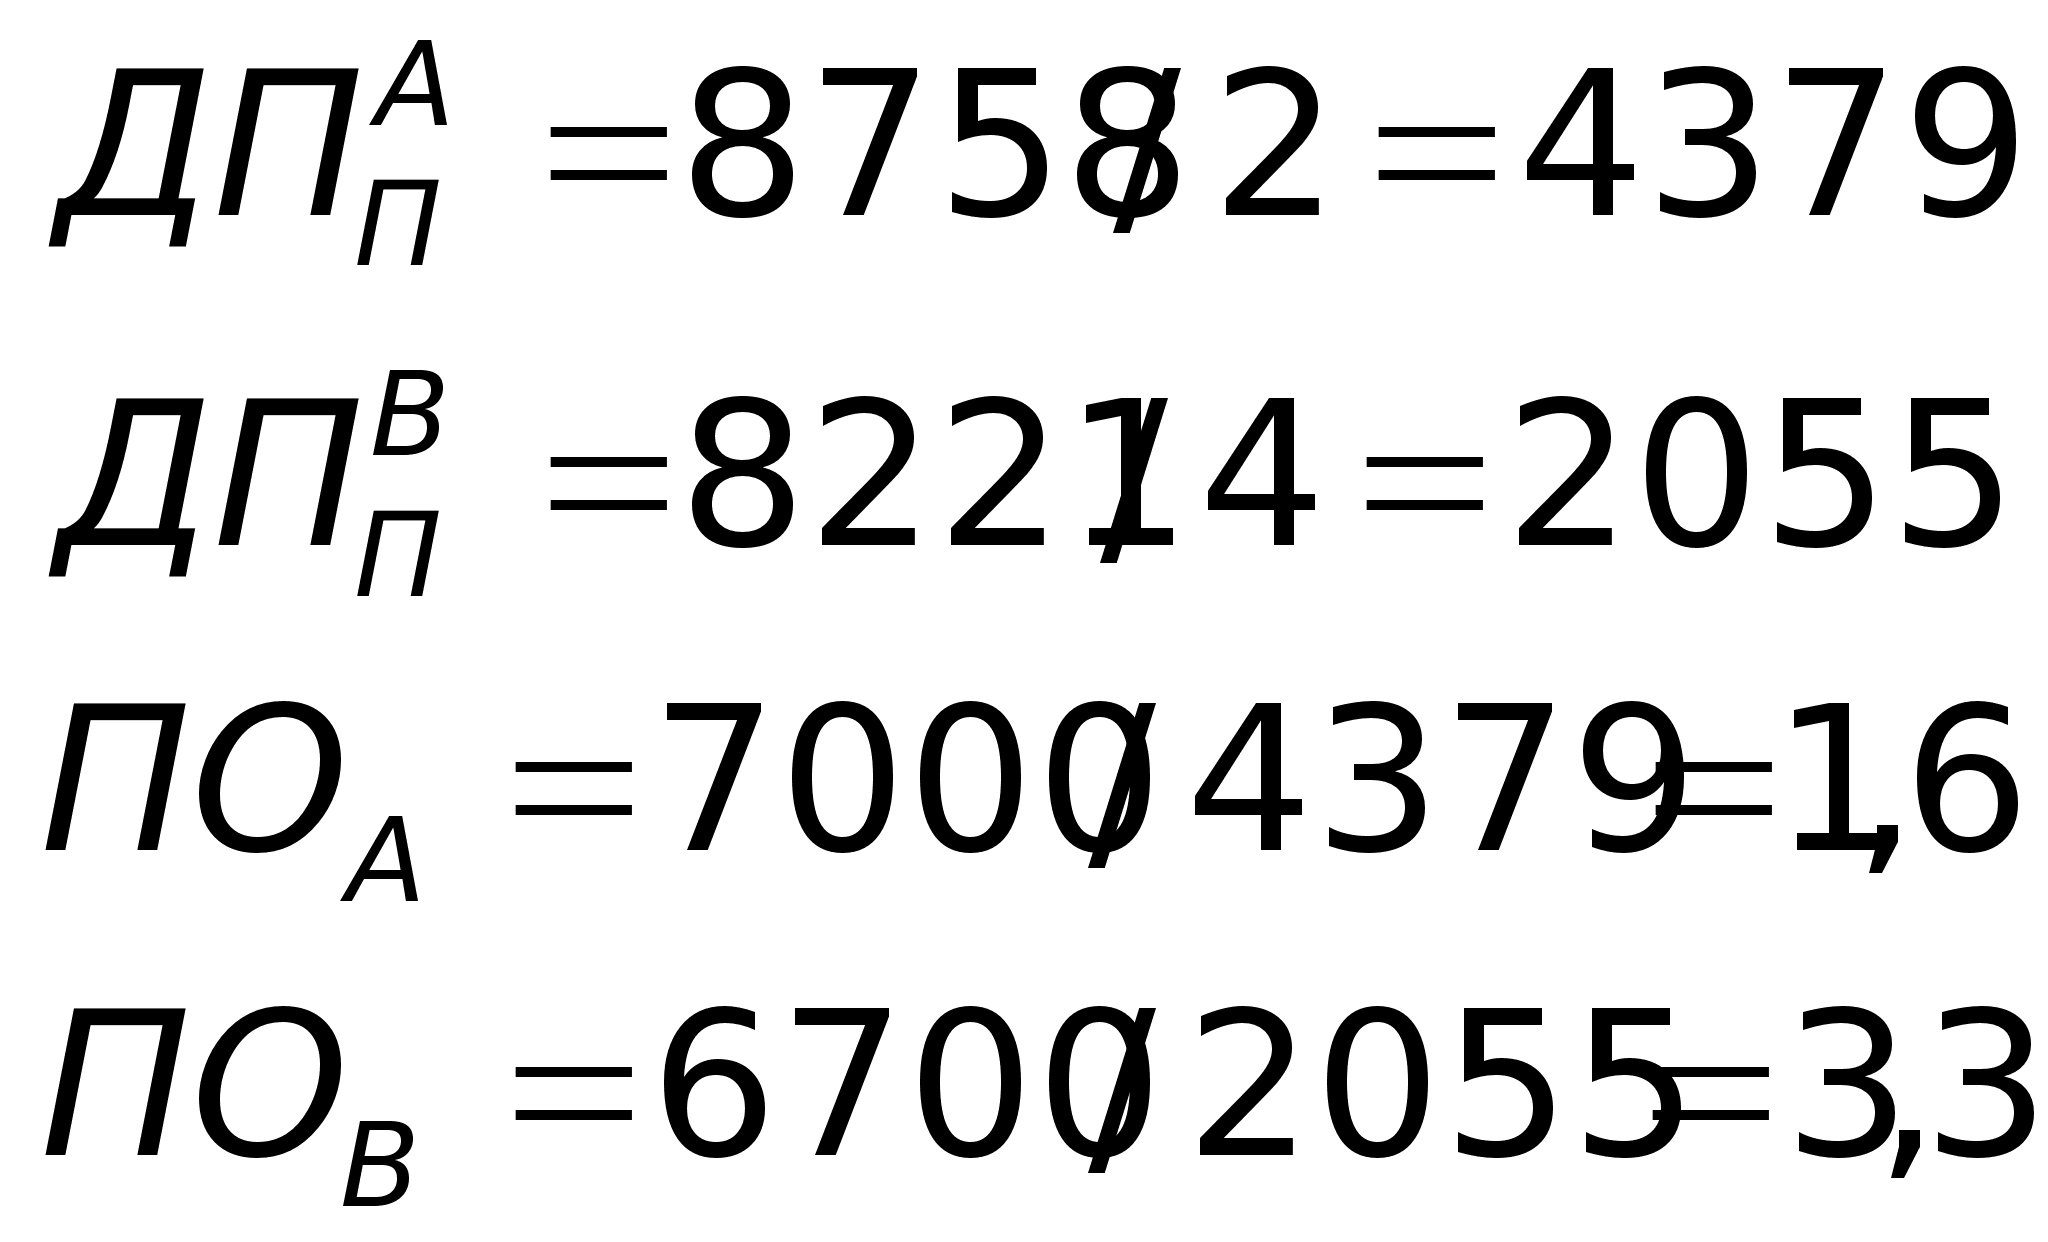 Тогда период
окупаемости
составит:
По этому показателю преимущества инвестиционного проекта “А” более очевидны. Эти преимущества стали заметны именно при этом показателе. К недостаткам его можно отнести то, что не учитываются те денежные потоки, которые будут сформированы после периода окупаемости.
Внутренняя норма доходности (ВНД).
Является наиболее сложным показателем и показывает уровень доходности конкретного инвестиционного проекта. Выражается дисконтной ставкой, при которой будущий чистый приведенный доход в процессе дисконтирования будет приведен к нулю.
Используя данные двух проектов, определим по ним ВНД, по проекту А необходимо найти размер дисконтной ставки, при которой настоящая стоимость денежного потока 8758 за два года будет приведена к сумме инвестируемых средств 7000 ед., то есть решить уравнение:
7000 = 8758 / (1+r)2
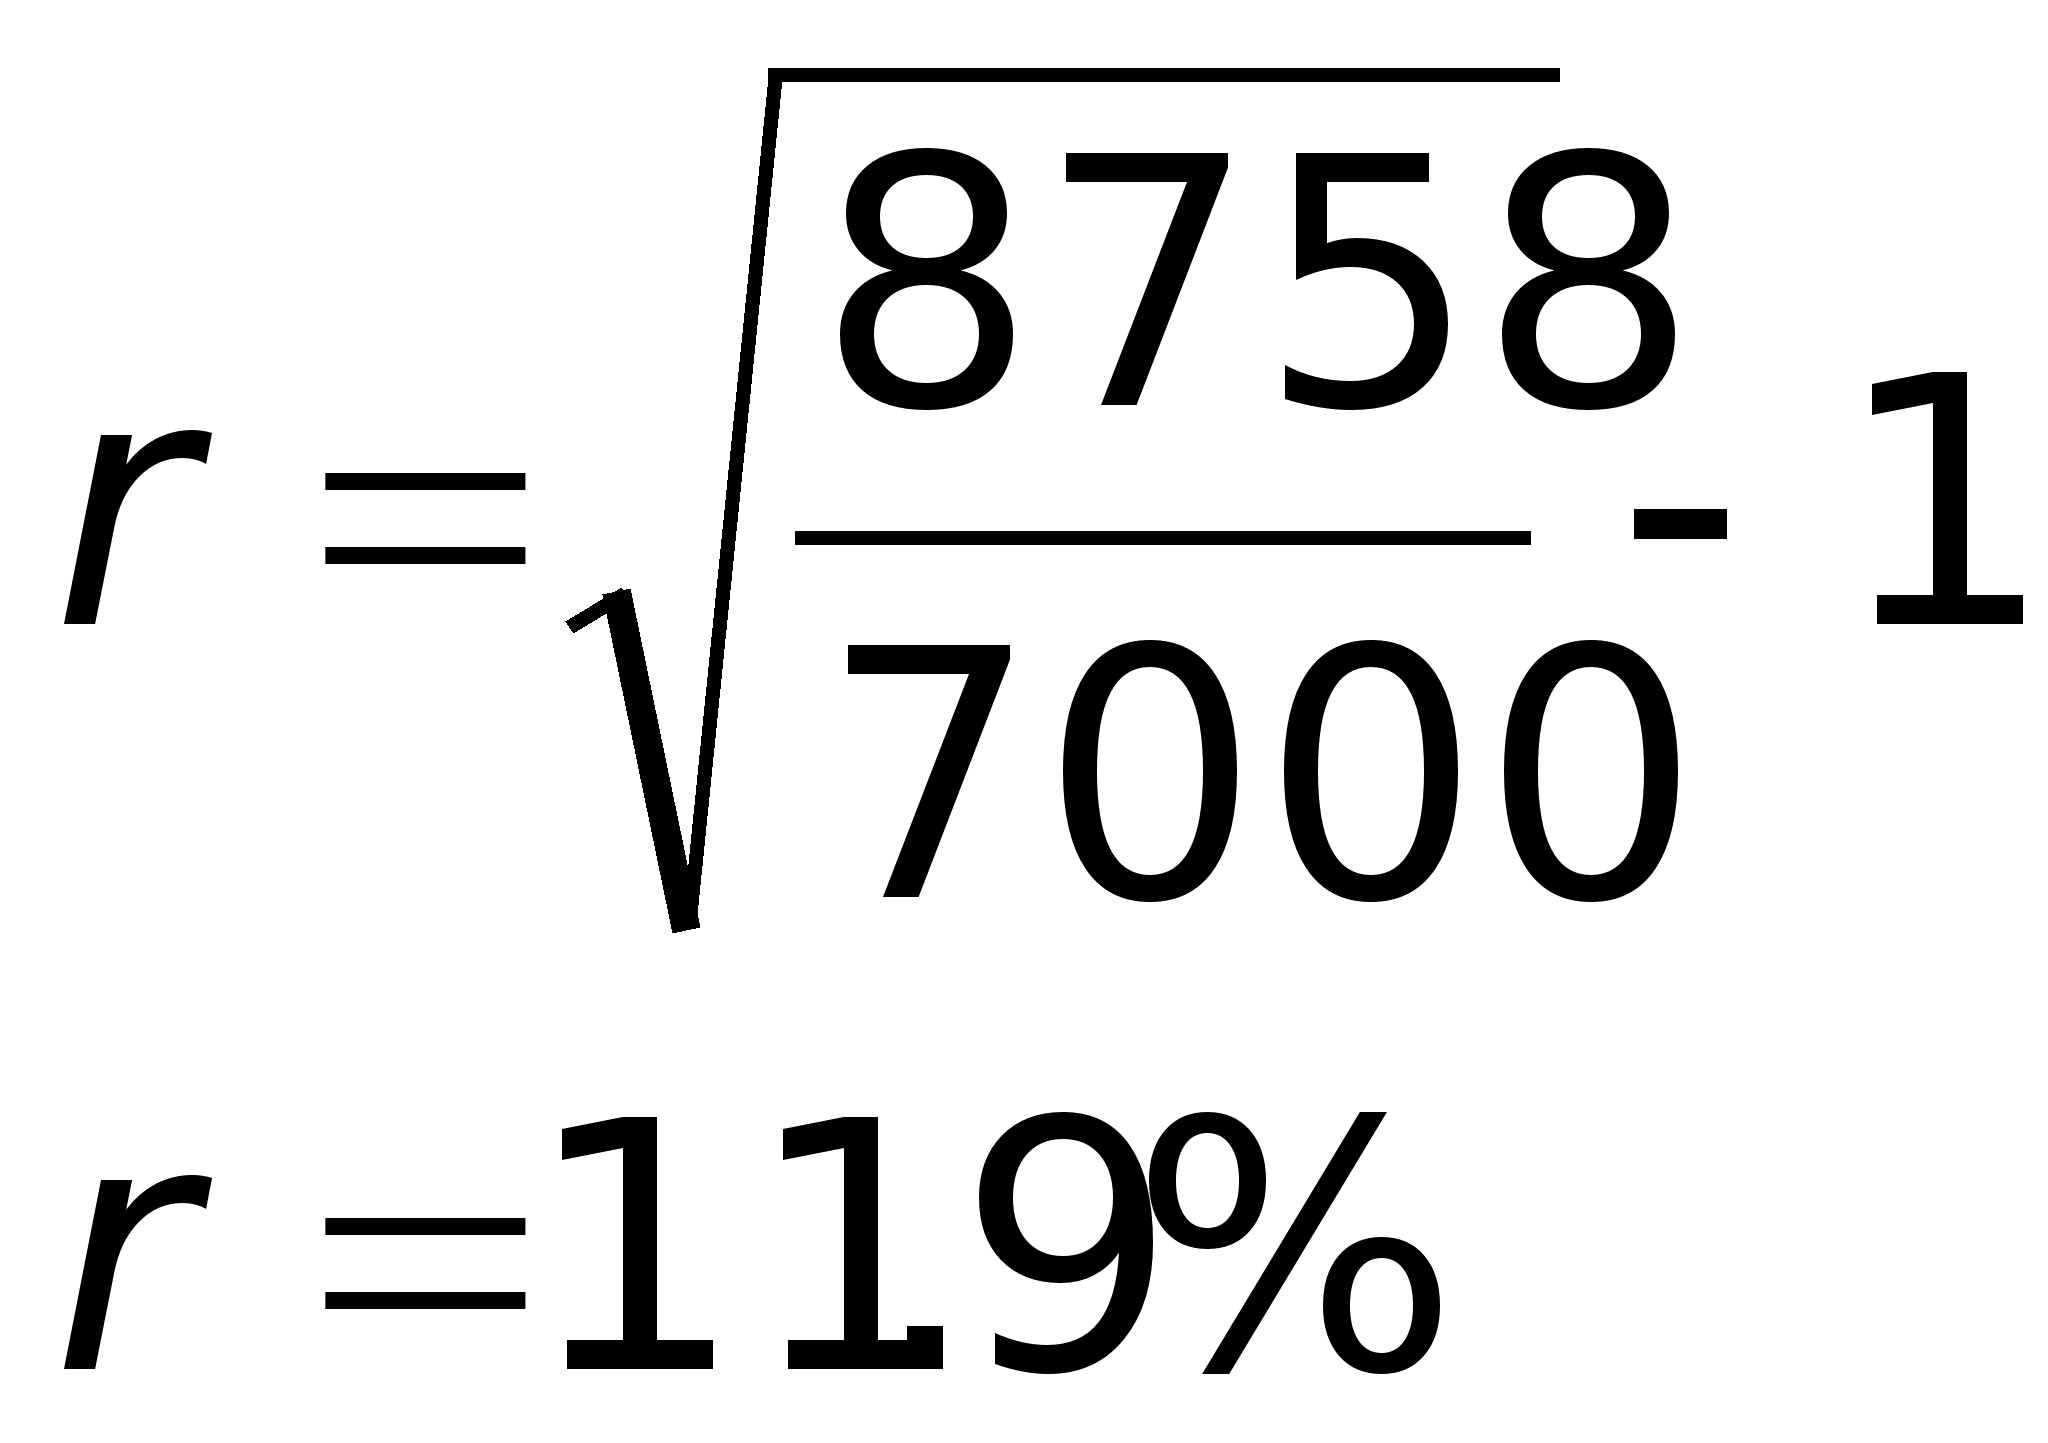
Для проекта “В”:
6700 = 8221 / (1+r)4
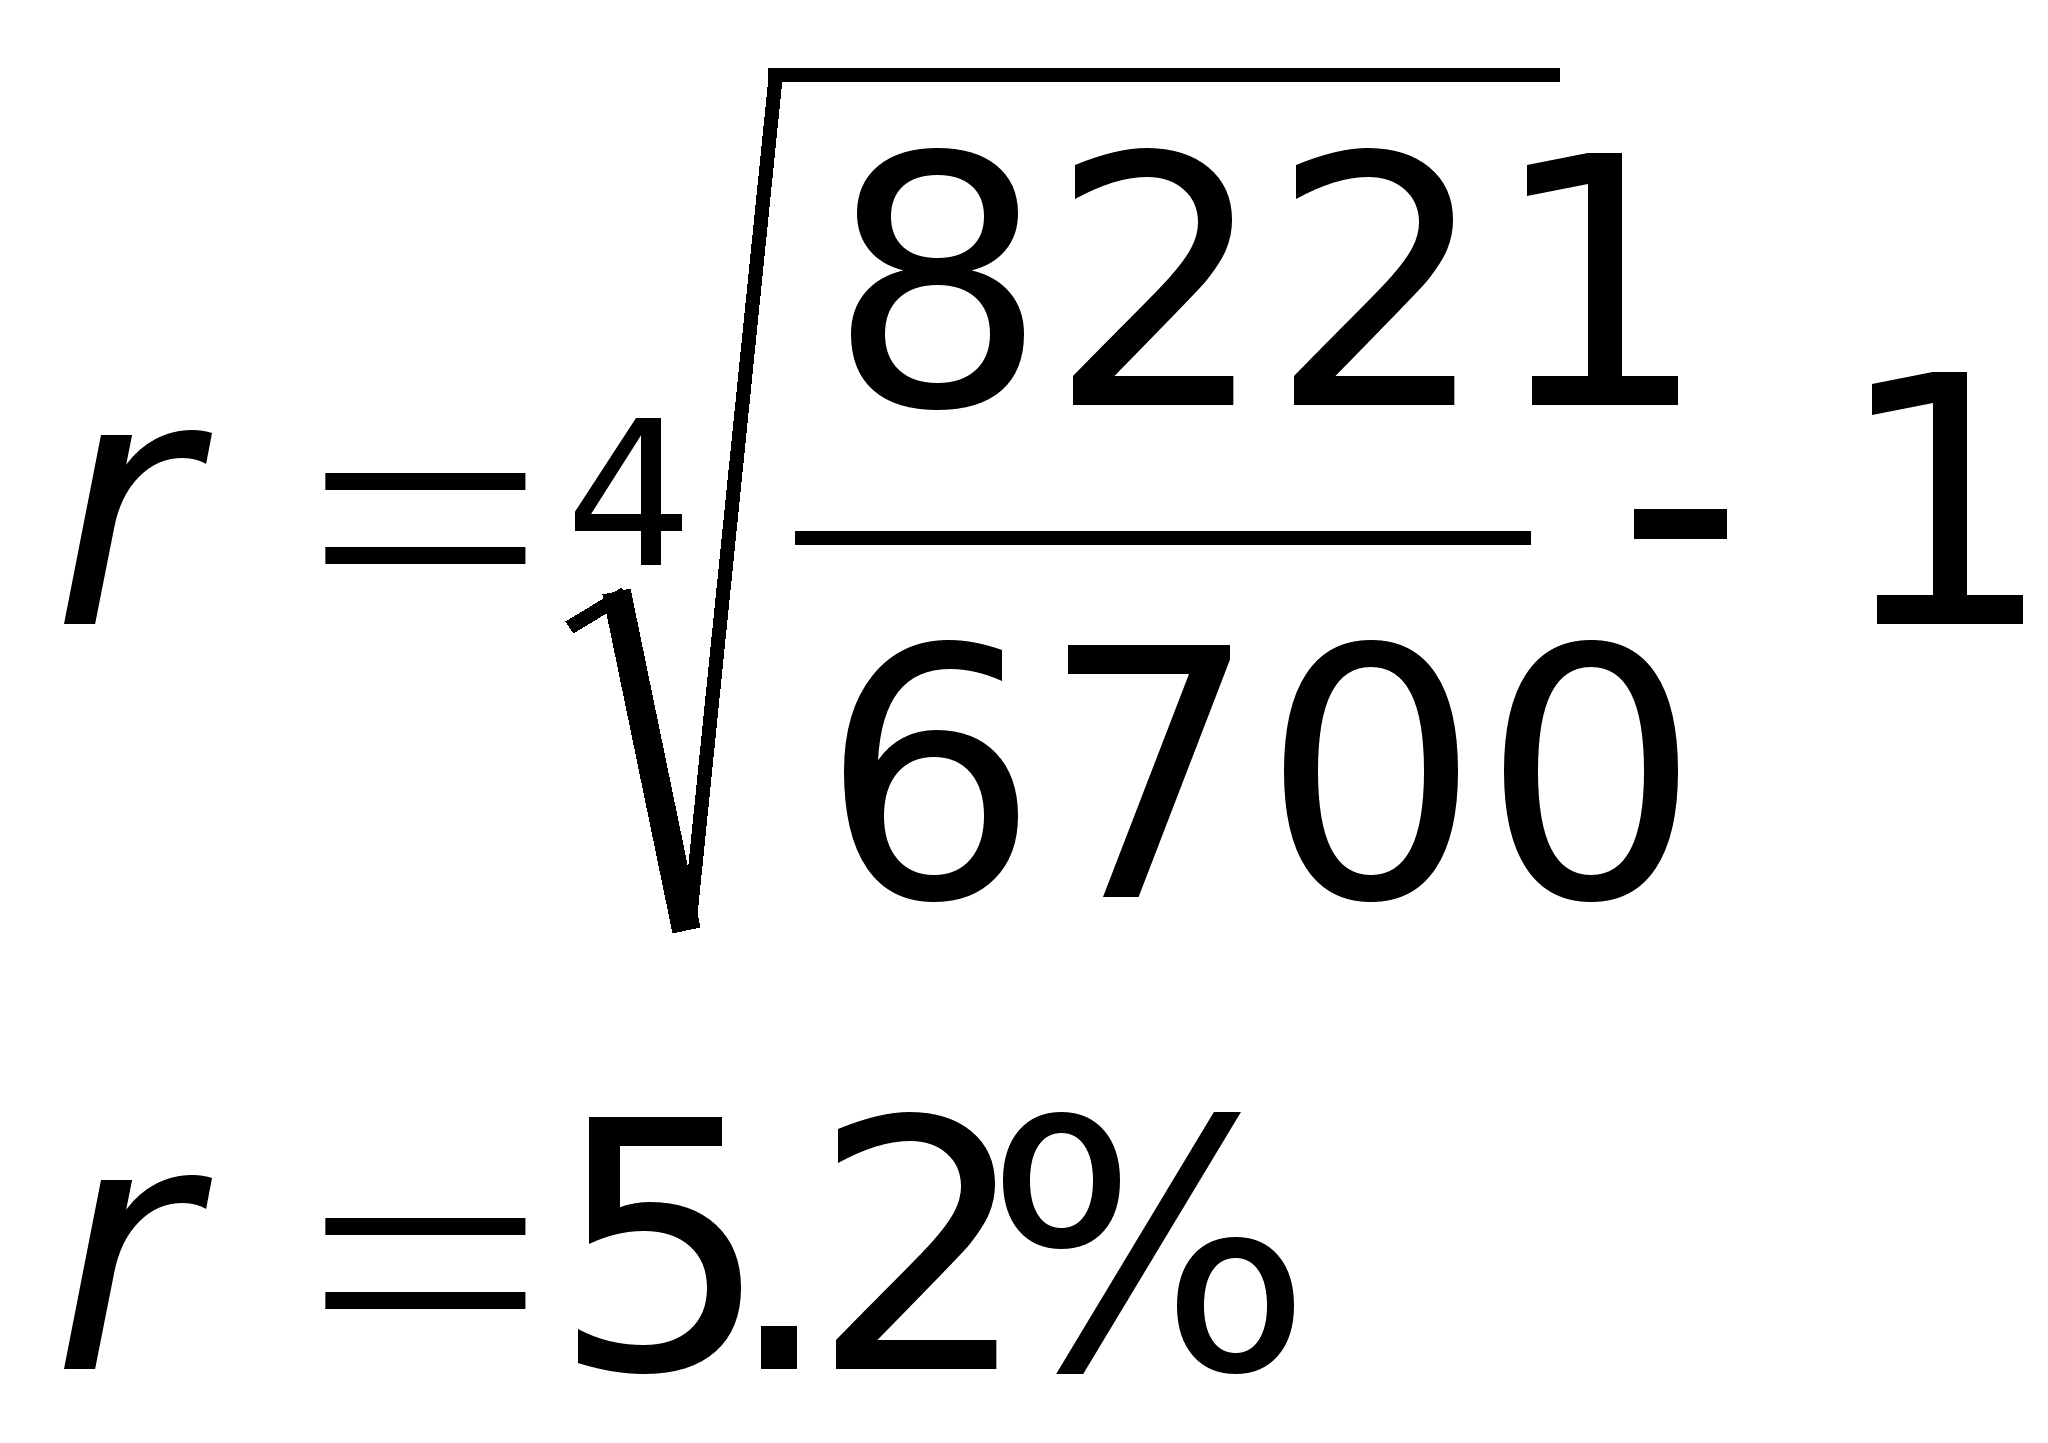
Значение этого показателя определяется чаще всего с помощью математических программ или методом аппроксимации.
Этот показатель наиболее приемлем для сравнительной оценки, так как с его помощью можно получить конкретную ставку процента, обеспечивающую доходность инвестиций.
Проекты с более низким значением полученной ставки процента должны быть отклонены. Все рассмотренные показатели находятся в тесной взаимосвязи между собой. Поэтому при оценки эффективности реальных инвестиций все показатели следует рассматривать в комплексе.
ЧТС - чистая текущая стоимость
ЧТД - чистый текущий доход
ЧТЦ - чистая текущая ценность
N
 PV
i* - характеризует переход из положительного качества ЧТС в отрицательное
ЧТД
ЧТЦ
IRR – внутренняя норма доходности
i* 
 i
«Основные стоимостные обобщающие критерии эффективности инвестиций»
|
№ п/п |
Название критерия |
Краткое описание |
Достоинства |
Недостатки |
Область использования |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. |
Простая норма прибыли | Средняя за срок жизни объекта чистая бухгалтерская прибыль, отнесенная к средним инвестициям |
Простота Расчетов |
Не учитывает возможность пополнения денежных потоков за счет активов и других источников, не приводит денежные средства будущих периодов к настоящей стоимости. | Экспертная оценка приближенного характера |
|
|
Срок окупаемости | Средний срок окупаемости инвестиций, является обратным показателем простой нормы прибыли | См. выше | См. выше | См. выше |
|
3. |
Чистый дисконтированный доход | Сумма дисконтных по ставке сравнения чистых потоков денежных средств по объекту инвестиций за срок его жизни, приведенных к началу инвестиционной деятельности | Учитывает за счет процесса дисконтирования будущие доходы, отражает денежные потоки в соответствии с временем и по соответствующим временным периодам | Сложность расчета соотношений денежных потоков | Анализ доходности инвестиций |
|
|
Внутренняя норма доходности |
Ставка сравнения, при которой чистый дисконтированный доход (ЧДД) будет равен нулю ( i* ) |
См. выше | Трудоемкость расчета и необходимость программируемых средств | См. выше |
|
5. |
Модифицированная внутренняя норма прибыли | Ставка сравнения, при которой ЧДД, рассчитанный как средневзвешенная стоимость капитала за срок жизни объекта, равен нулю | Более точно учитывает стоимость капитала, исходя из портфеля капитала | Сложность расчета, особенно средневзвешенной величины | Анализ доходности |
|
|
Рентабельность приведенных инвестиционных затрат | Отношение ЧДД за срок жизни проекта к настоящей величине инвестиционных затрат | Учитывает относительные соотношения затрат и результатов | Сложность расчета | См. выше |


Тема 2. Инвестиционные риски.
2.1. Сущность, содержание и виды рисков.
Под риском понимается возможность потерь, вытекающая из специфики тех или иных явлений природы и видов человеческой деятельности. Как экономическая категория риск – это событие, которое может произойти или не произойти, и соответственно возможны 3 экономических результата:
Отрицательный (проигрыш, ущерб, убыток)
Положительный (выигрыш, выгода, прибыль)
Нулевой (нейтральный)
Экономическая деятельность субъектов предполагает использование различных методов, позволяющих прогнозировать наступление риска, оценивать возможность риска, принимать меры к уменьшению степени риска с помощью различных действий.
Для этого необходимо классифицировать риск на конкретные группы по определенным признакам для достижения поставленной цели.
В зависимости от рисковости операций, риски можно разделить, принципиально, на 2 большие группы:
Чистые риски
Спекулятивные риски
Чистые риски: природно-естественные, экологические, политические, транспортные, часть коммерческих рисков (имущественные, производственные, торговые).
Коммерческие риски состоят из:
Имущественных – это риски , связанные с вероятностью потерь имущества предприятия по причинам кражи, диверсии, халатности и т.п.
Производственные – связаны с убытком от остановки производства в связи с гибелью или повреждением основных или оборотных средств, в т.ч. с риском внесения в производство новой техники и технологии
Торговые – это возможные риски, связанные с задержкой платежей, непоставкой товара и т.п.
Спекулятивные риски – финансовые риски, которые являются основной частью коммерческих рисков. Они делятся на 2 составляющих. Одна часть связана с покупательной способностью денег. Вторая – с вложением капитала. Первая составляющая имеет разновидности:
Инфляционный риск (1)
Дефляционный риск (2)
Валютный риск (3)
Риск ликвидности (4)
1 и 2. Означает обесценивание или удорожание денежных средств с точки зрения их покупательной способности. И тот и другой могут нанести ущерб.
3. Представляет собой опасность валютных потерь, связанных с изменением курса одной иностранной валюты по отношению к другой.
4. Это риски, связанные с возможностью потерь при реализации ценных бумаг или других товаров, связанных с изменением оценки их качества и потребительской стоимости.
Инфляционный риск включает в себя следующие составляющие:
Риск упущенной выгоды (а)
Риск снижения доходности (б)
Риск финансовых потерь (в)
а) Это риск наступления какого-либо финансового ущерба в результате неосуществления какого-либо мероприятия. Например, неполученная прибыль в условиях неосуществления страховки и отсутствия договора хеджирования.
б) Может возникнуть в результате уменьшения процентов по ценным бумагам, портфельным инвестициям, вкладам и кредитам. Включает в себя:
процентные риски
кредитные риски
К процентным рискам относится опасность кредитных учреждений в результате увеличения процентных ставок, выплачиваемые ими за предоставление средств.
Кредитные риски – это опасность неуплаты заемщиком основного долга и процентов, причитающихся кредитору. К этому риску относится также риск нерасчета с поставщиками в виду дебиторской задолженности.
в) Может быть: - биржевым риском
риском банкротства
селективным риском
Биржевой риск – это опасность потерь подбиржевых сделок.
Риск банкротства – это опасность полной потери собственного капитала и неспособности рассчитаться по взятым на себя обязательствам.
Селективный риск – риск неправильного вложения капитала в ценные бумаги, в инвестиционные проекты, неправильное формирование инвестиционного портфеля.
- Способы оценки степени риска.
С математической точки зрения, риск оценивается вероятностью наступления потерь на основании статистических данных и может быть рассчитана с достаточной степенью точности. Фактически, задача сводится к определению значений вероятности наступления событий и к выбору из возможных событий самого предпочтительного. Вероятность наступления события может быть определена объективным или субъективным способом.
Объективный метод основан на вычислении частоты, с которой происходит данное событие. Например, если при вложении капитала в какое-либо мероприятие прибыль в сумме 25 единиц была получена в 120 случаях из 200, то вероятность получения прибыли составляет 60% (120 / 200).
Субъективный метод основан на использовании субъективных критериев, где большая роль принадлежит эксперту.
Степень риска определяется с помощью следующих величин:
Среднее ожидаемое значение
Изменчивость возможного результата.
1. Это обобщенная характеристика и не дает возможность сделать вывод в пользу какого-либо варианта. Поэтому проходится пользоваться методом 2.
2. Характеризует отклонение возможного результата от средней величины. Для этой цели используется дисперсия и среднее квадратическое отклонение.
Дисперсия – это средневзвешенное значение из квадратов отклонений действительных результатов от средне ожидаемых:
-

 2
=
∑ ( х – х )2 * n
∑ n
2
дисперсия