Методичка курса Экономика предприятия
1 2 3 4 5 6 t лет
способ списания стоимости по сумме числа лет срока полезного действия. Данный способ является ускоренным, так как в первые года списывается сумма большая, чем в последующие годы.
1+2+3+4+5+6=21 – сумма числа лет
| Года | Доля износа | Сумма износа | Величина износа |
|
|
6/21 | 80000*6/21=22,857 | 28,6 |
| 2 | 5/21 | 19,048 | 23,8 |
| 3 | 4/21 | 15,238 | 19,05 |
| 4 | 3/21 | 11,428 | 14,3 |
| 5 | 2/21 | 7,619 | 9,5 |
| 6 | 1/21 | 3,810 | 4,8 |
| 80000 100% | |||
 1
Таблица 2.1. Способ списания стоимости по сумме числа лет.
Таким образом, первые три года удается списать 15/21=71,45%, что является несравненным преимуществом метода.
Способ уменьшаемого остатка. Сущность этого способа заключается в том, что установленная норма амортизации применяется к остаточной стоимости основных средств на начало года. Произведем расчет исходя из нормы 16,7%.
Таблица 2.2. Способ уменьшаемого остатка.
| Года | Остаточная стоимость на начало года | Норма амортизации | Сумма амортизации | Остаточная стоимость на конец года |
| 1 | 80000 | 16,7 | 13360 | 66640 |
|
|
66640 | 16,7 | 11129 | 55511 |
| 3 | 55511 | 16,7 | 9270 | 46241 |
| 4 | 46241 | 16,7 | 7722 | 38519 |
| 5 | 38519 | 16,7 | 6433 | 32086 |
| 6 | 32086 | 16,7 | 5358 | 26728 |
| 53272 80000 | ||||
 2
Вывод: в результате такого расчета значительная часть стоимости оказалась не с амортизированной. Поэтому на практике, чтобы уменьшить часть не с амортизированной стоимости увеличивают норму амортизации, чаще всего в 2 раза.
Таблица 2.3.
| Года | Остаточная стоимость на начало года | Норма амортизации | Сумма амортизации | Остаточная стоимость на конец года |
|
|
80000 | 33,4 | 26720 | 53280 |
| 2 | 53280 | 33,4 | 17796 | 35486 |
| 3 | 35486 | 33,4 | 11852 | 23632 |
| 4 | 23632 | 33,4 | 7893 | 15739 |
| 5 | 15739 | 33,4 | 5257 | 10482 |
| 6 | 10482 | 33,4 | 3501 | 6981 |
| 73019 80000 | ||||
 1
В результате такого списания остаточная стоимость в 6981 ед. составила всего 8,7% от первоначальной стоимости. Эту сумму можно считать ликвидационной стоимостью актива основных фондов.
Способ списания стоимости пропорционально объему производства.
| Года | Объем произведенной продукции | Износ единицы продукции | Готовая сумма износа |
| 1 | 1200 | 16 | 19200 |
|
|
1000 | 16 | 16000 |
| 3 | 900 | 16 | 13400 |
| 4 | 700 | 16 | 11200 |
| 5 | 600 | 16 | 9600 |
| 6 | 600 | 16 | 9600 |
| 5000 80000 | |||
Таблица 2.4. Способ списания стоимости пропорционально объему.
Этот способ рационально применить в том случае, когда известно не время отработки оборудования или фондов, а объем произведенной продукции.
Графическое сравнение методов амортизации
Ф
600
500
400
300
200
100
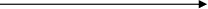
Т
1 2 3 4 5
Допустим, что после третьего года эксплуатации наступил моральный износ. К этому времени при равномерной амортизации будет списано 250 ед. (500 – 250), а при ускоренной 400 ед., поэтому от морального износа во втором случае составит 100 ед., а в первом 250 ед. Разница между ними называется недоамортизацией.
- Кругооборот стоимости основных фондов.




О

 Ф
1.балансовая
стоимость
2. остаточная
стоимость ОФ




6 .Капитальные
3. Износ
в
 ложения
5.Фонд развития

 производства
 4. Амортизационный
фонд
Источники
Финансирования:
прибыль, АО,
кредит, бюджет,
внебюджетный фонд
рис.2.1.
Начисленные амортизационные отчисления через фонд производственного развития используется на полное восстановление основных фондов. Происходит это в п.6 с помощью которых завершается кругооборот авансированной ранее стоимости. Расширение производства только с помощью амортизационных отчислений невозможно. Для этого требуются привлеченные средства.
Тема 3. Оборотные средства предприятия.
3.1. Сущность и классификация оборотных средств.
Для осуществления производственного процесса, предприятие нуждается не только в основных, но и в оборотных производственных фондах и фондах обращения. Совокупность денежных средств, вложенных в оборотные производственные фонды и фонды обращения с целью обеспечить непрерывность процесса производства и реализации продукции составляет оборотные средства. Оборотные производственные фонды функционируют в сфере производства и их доля в структуре оборотных средств примерно составляет до 80%. На долю фондов обращения соответственно приходиться около 20%. Соотношение между этими двумя элементами в различных отраслях неодинаково и в конечном счете зависит от длительности производственного процесса, соответственно от уровня производственных запасов и уровня специализации. Оборотные средства проходят последовательно три стадии. На первой стадии, денежная форма превращается в материальную в виде производственных запасов, незавершенного производства; во второй стадии, заготовки приводятся в готовые изделия; на третьей, происходит реализация готовой продукции и превращение оборотных средств в денежную форму. Непрерывность кругооборота достигается за счет пребывания одновременно во всех трех формах. Предприятие будет прибыльным только тогда, когда денежные средства, после реализации готовой продукции, будут больше денежных средств, поступивших в первой стадии. Все сведения об оборотных средствах содержатся во втором разделе актива баланса. Стоимость материалов, сырья, топлива и запасных частей относят на себестоимость выпускаемой продукции.
В состав оборотных фондов входят следующие составляющие:
производственные запасы, сырье, материалы, топливо, горючие, покупные полуфабрикаты и т. д. (срок службы менее одного года)
незавершенное производство: необработанное сырье, материалы, полуфабрикаты собственного производства, малоценные инструменты и инвентарь
расходы, связанные с ближайшей перспективой освоения производства (расходы будущих периодов)
прочие оборотные фонды в виде незавершенного производства различных подсобных хозяйств.
В состав фондообращения включают:
готовая продукция на складе
продукция находиться в пути к потребителю
денежные средства на счетах в банках, аккредитивах, ценных бумаг
денежные средства в кассе предприятия
дебиторская и кредиторская задолженности.
Расходы будущих периодов – расходы, которые произведены в данном отчетном периоде, но относятся к будущим отчетным периодам и поэтому включаются в себестоимость будущих отчетных периодов. На этом счете отражаются расходы по освоению новых предприятий: рекультивация земель, ремонт основных фондов, арендная плата и т.д., т.е. все то, что производится неравномерно по периодам.
Незавершенное производство – продукция, находящаяся на разных стадиях изготовления.
Готовая продукция – продукция с законченным производственным циклом, но не отгруженная.
Дебиторская задолженность – все виды задолженности данному предприятию.
За товар
По векселям
Задолженность бюджета
Работников предприятия
Дочерних предприятий
Денежные средства – находятся в кассе; на расчетном, валютном и прочих счетах. При формировании оборотных средств предприятие использует собственные и привлеченные средства.
Собственные средства могут формироваться из:
Уставный капитал
Добавочный капитал
Резервные фонды
Нераспределенная прибыль
Фонды накопления
Фонды средств социальной сферы
Целевое финансирование, в том числе поступления из бюджета, из отраслевых и межотраслевых внебюджетных фондов
Заемные средства формируются из:
Долгосрочных кредитов банков
Долгосрочных займов
Краткосрочные кредиты банков
Коммерческие кредиты
Инвестиционный налоговый кредит
Могут быть дополнительно привлеченные средства:
Кредиторская задолженность поставщиков
Прочие краткосрочные обязательства
Благотворительные и прочие поступления
оборотные фонды

производственные НЗП (деньги,
з

 апасы
(сырье, мате -
сборочные
единицы)
риалы, инструменты)
д енежные
средства
готовая
продукция
(на расчетном счете, (машины, оборудование)
с чет
в банке)
фонды обращения
рис.3.1. Кругооборот оборотных средств.
Объединение оборотных фондов и фондов обращения в одном понятии основано на экономической сущности оборотных средств, признанных обеспечить непрерывность всего воспроизводимого процесса, в ходе которого фонды проходят как стадию производства, так и стадию обращения.


 Оборотные
средства




 Функциональное
оборотные
произ - фонды
обращения
назначение
водственные
фонды
Р


 оль
в производ.
НЗП и расходы
готовая продукция:
ден. средства
производстве запасы буд. периодов на склад,отгруженная, и сред-ва