Планирование производственно-финансовой деятельности предприятия
МИНИСТЕРСТВО ПУТЕЙ СООБЩЕНИЯ
ПЕТЕРБУРГСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ПУТЕЙ СООБЩЕНИЯ
Кафедра: Экономика транспорта.
По дисциплине: Экономика предприятия
«Планирование производственно-финансовой деятельности предприятия»
Вариант № 5.
Выполнила: студентка
Проверил: Cтукан В.Л.
Санкт-Петербург
2002
Введение

Для своевременного и качественного удовлетворения потребностей народного хозяйства и населения в перевозках необходимы высокая надежность работы технических средств, высокое качество ремонта подвижного состава, его модернизация и обновление, дальнейшее развитие и техническое переоснащение локомотивных и вагонных депо и заводов по ремонту подвижного состава и производству запасных частей. В системе промышленного производства железнодорожного транспорта насчитывается более 40 крупных предприятий, специализированных на ремонте электровозов, тепловозов, вагонов, другого подвижного состава и производстве запасных частей. Высокое качество ремонта способствует бесперебойной работе транспортного конвейера, успешному осуществлению перевозок грузов и пассажиров, повышению качества работы железных дорог. В новых экономических условиях по-прежнему остается актуальной проблема повышения эффективности производственно-хозяйственной деятельности предприятий.
Постоянно меняющиеся условия хозяйствования вызывают изменения в организации производства. Нормальное функционирование любого промышленного предприятия должно обеспечиваться наличием и рациональным использованием основных средств, материальных запасов, трудовых ресурсов и финансовых средств. Оценка производственных и трудовых процессов, экономических взаимоотношений между предприятиями, обеспечивающими основную деятельность железнодорожного транспорта, и железными дорогами – основными потребителями ремонтной продукции, поиск направлений развития производства и выявления финансовых источников составляют основное экономики промышленного производства.
Экономика промышленных предприятий как научная и учебная дисциплина базируется на общих принципах организации и планирования производства и рационального использования всех видов ресурсов. При этом используются достижения смежных наук, новые технологии, новации в экономике, финансовой деятельности, нормировании и др. предметом данной учебной дисциплины является изучение практических и теоретических положений, а также особенностей экономики ремонтного производства на сети железных дорог.
Задание на курсовую работу

В качестве промышленного предприятия взят завод по капитальному ремонту строительно-дорожных машин, которые в том или ином масштабе или специализации имеют место на железнодорожном транспорте (путевые ремонтно-технические заводы и цехи).
Исходной базой для технико-экономических расчетов является производственная программа, которая включает наименование изделий (типов ремонтируемых машин) с указанием их выпуска по количеству за год.
Таблица 1. Данные варианта №5
|
Наименование ремонтируемых машин (j-тый тип) |
Программа ремонта – Мj, штук |
|
Экскаватор Одноковшовый Э-302 |
140 |
|
Экскаватор Одноковшовый Э-662 |
155 |
|
Бульдозер С трактором С-100 |
165 |
|
Бульдозер С трактором Д-54 |
175 |
Помимо индивидуальной производственной программы, для проектирования используется еще ряд общих исходных данных, часть из которых приведена в таблице 2.
Таблица 2.
|
Номер типа машин - j |
Наименование Ремонтируемых машин |
Программа ремонта –
|
Трудоемкость еденицы ремонта –
|
Стоимость покупных изделий на еденицу ремонта
|
Стоимость основных материалов на еденицу ремонта –
|
|
1 |
Экскаватор Одноковшовый Э-302 |
140 |
|
|
|
|
2 |
Экскаватор Одноковшовый Э-662 |
155 |
|
|
|
|
3 |
Бульдозер С трактором С-100 |
165 |
|
|
|
|
4 |
Бульдозер С трактором Д-54 |
175 |
|
|
|
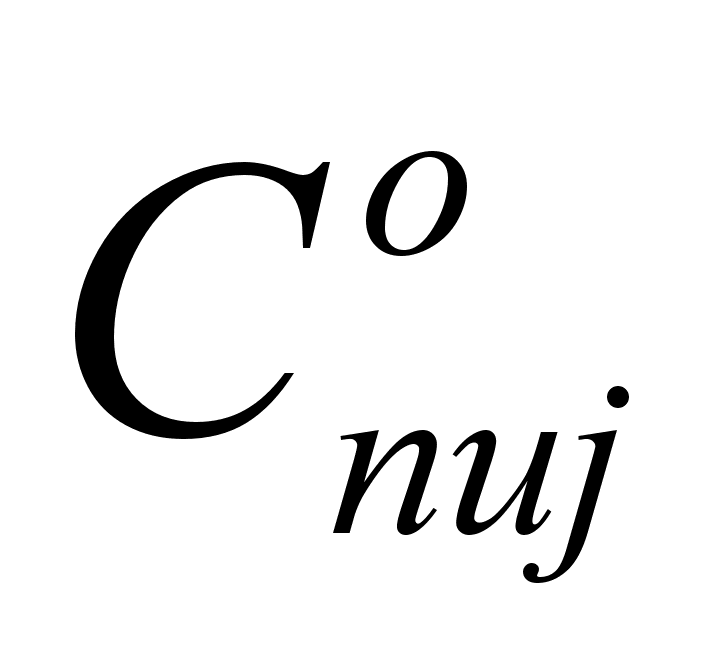 ,
руб.
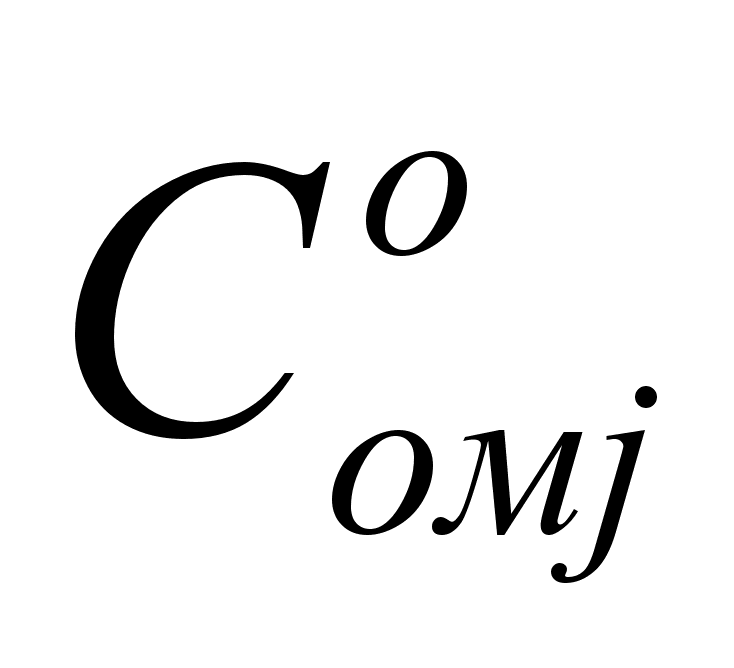 , руб.
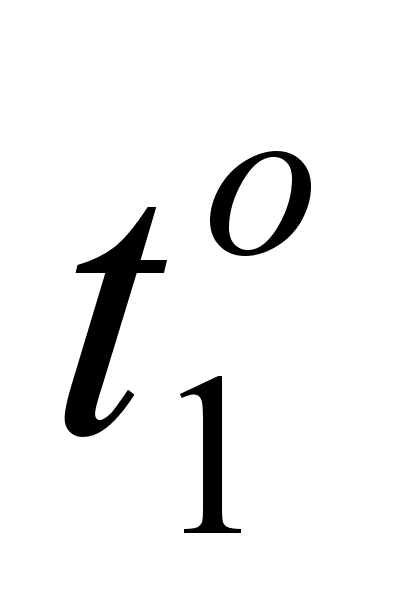 =1140
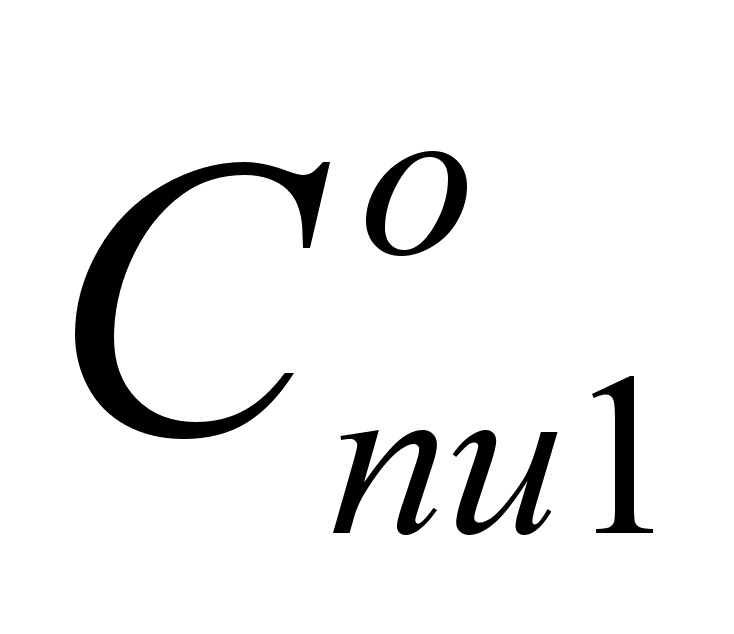 =4960
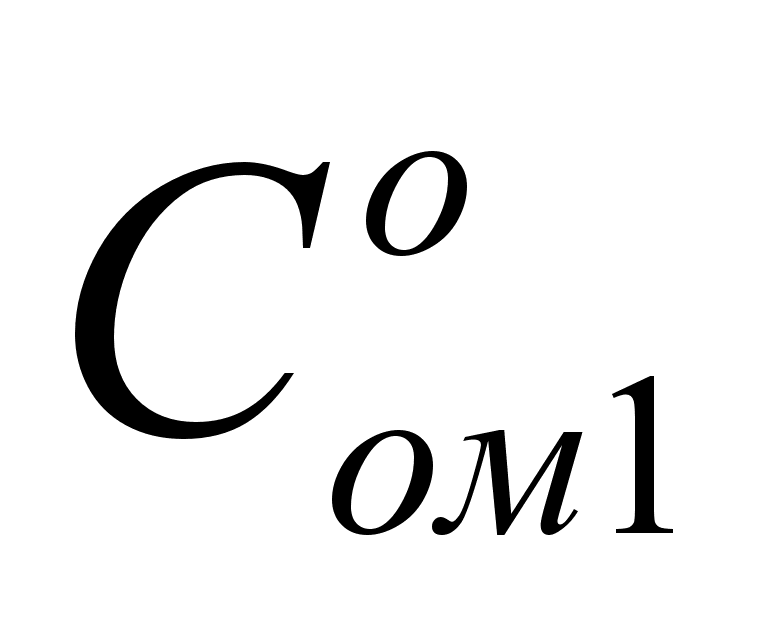 =3280
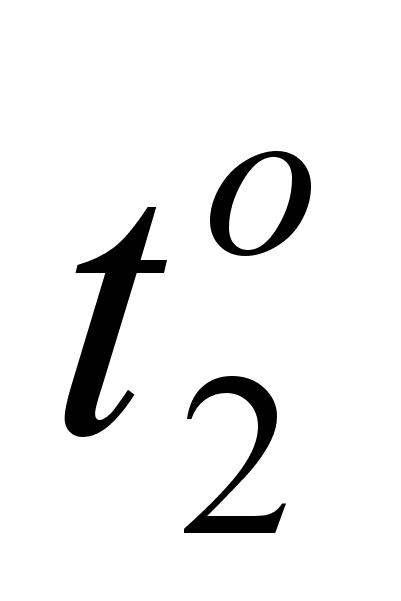 =1820
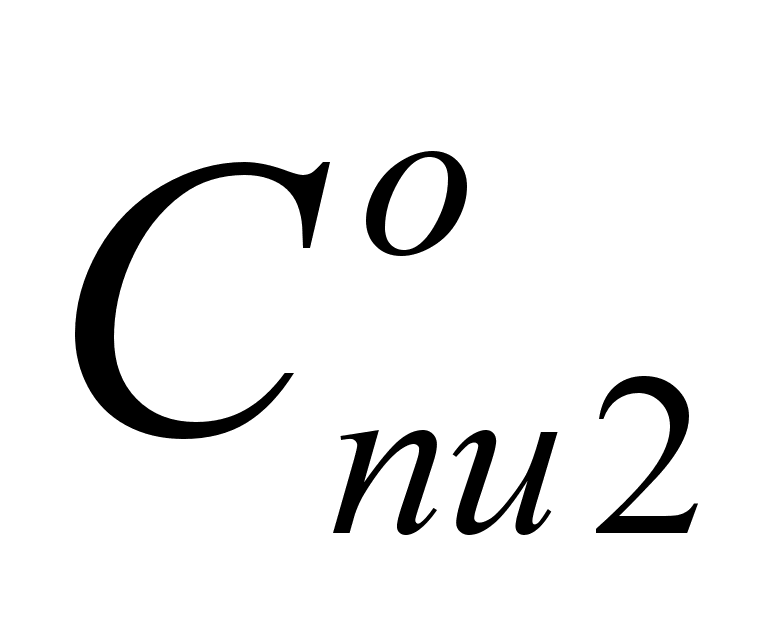 =13600
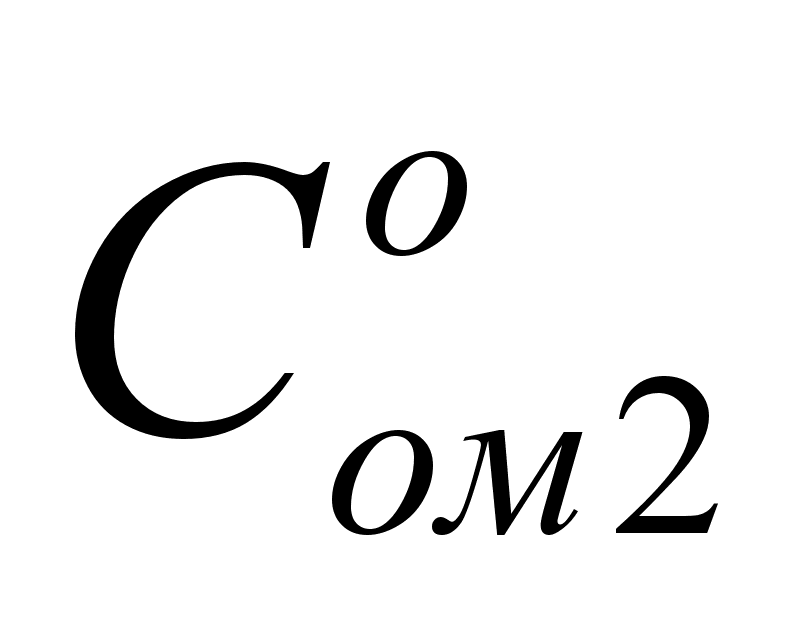 =8800
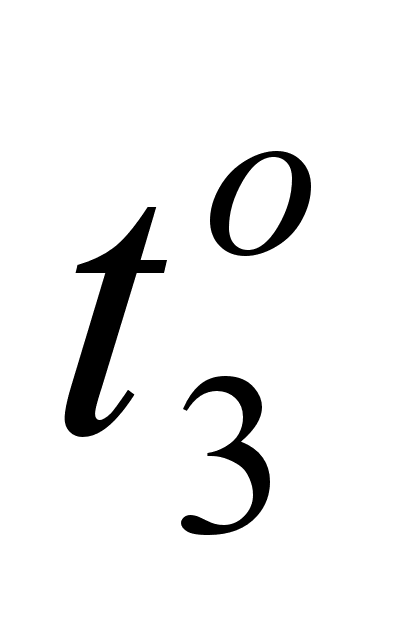 =700
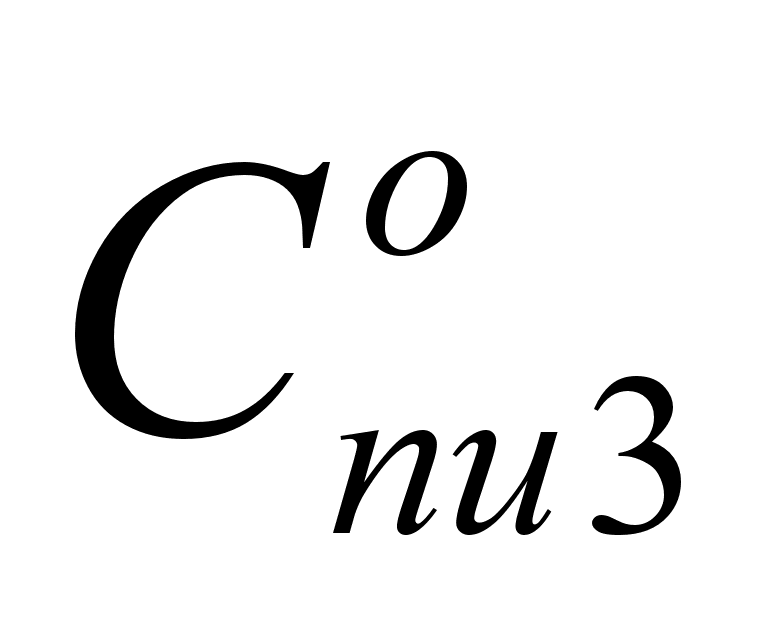 =5040
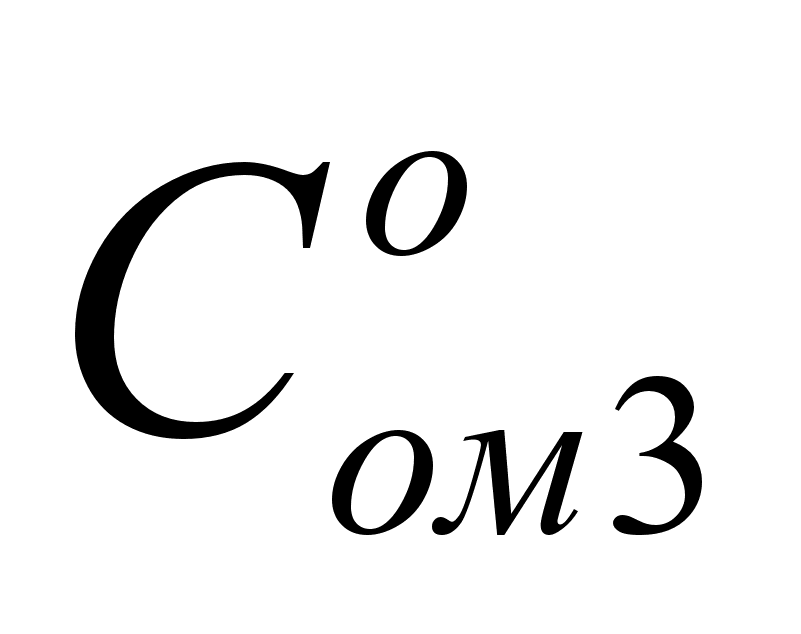 =2800
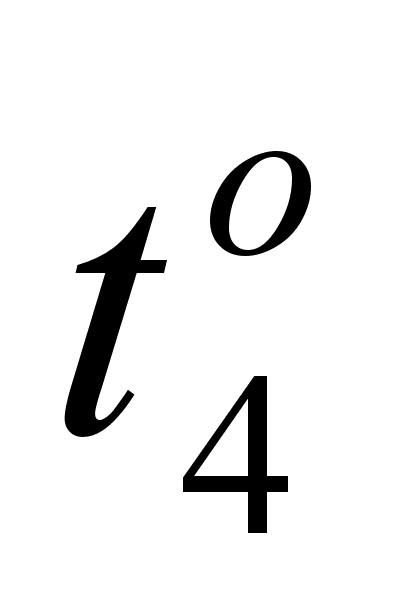 =470
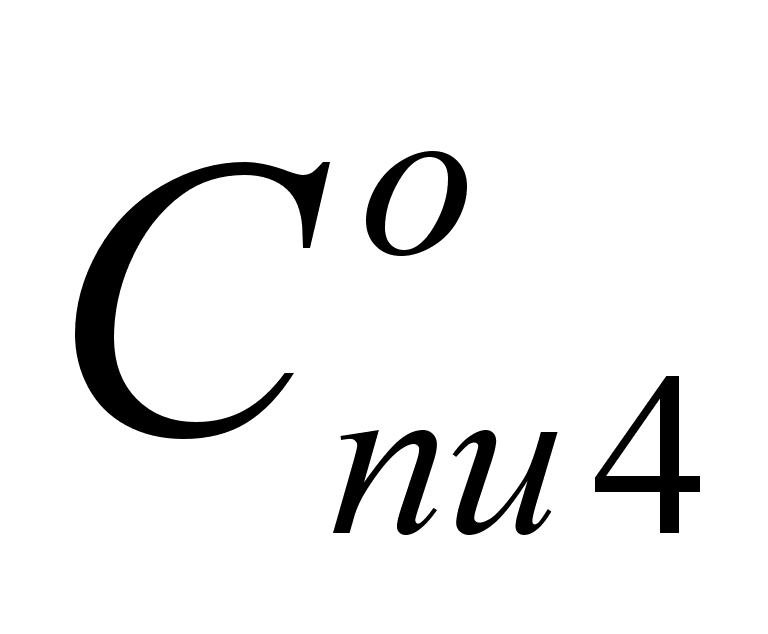 =4800
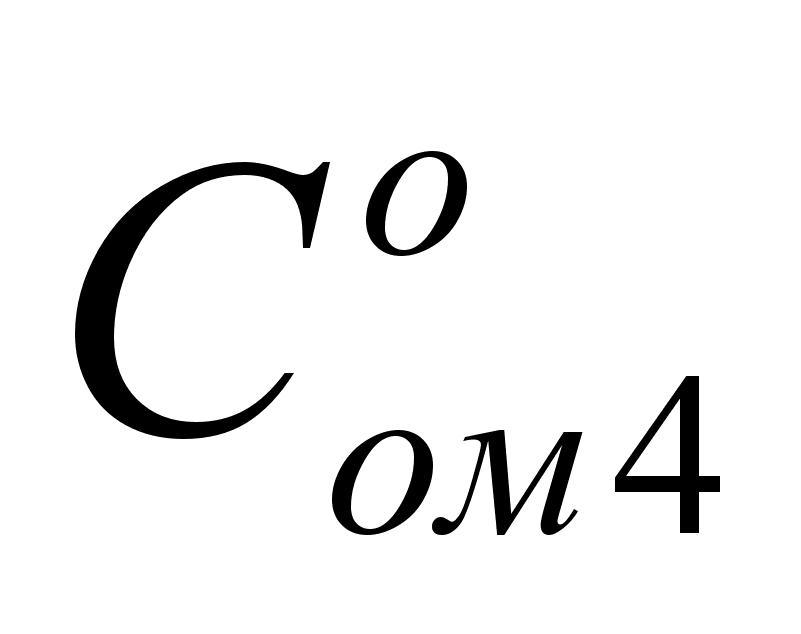 =2720
2 .
Планирование
труда и заработной
платы
2.1. Расчет численности производственных рабочих

Производственных рабочих принято подразделять на основных (занятых непосредственным изготовлением продукции) и вспомогательных. Заработная плата основных рабочих входит в состав прямых затрат на производство и ее величина используется при укрупненном способе определения себестоимости продукции.
Численность
основных рабочих
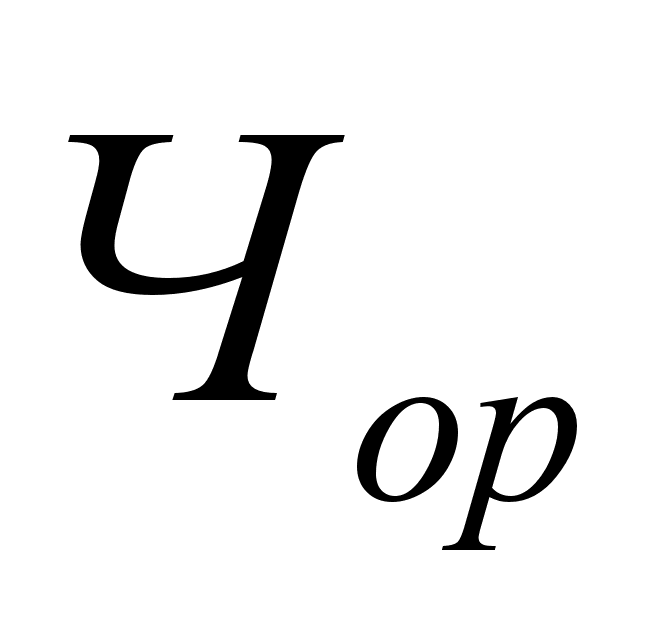 зависит от
программы
ремонта
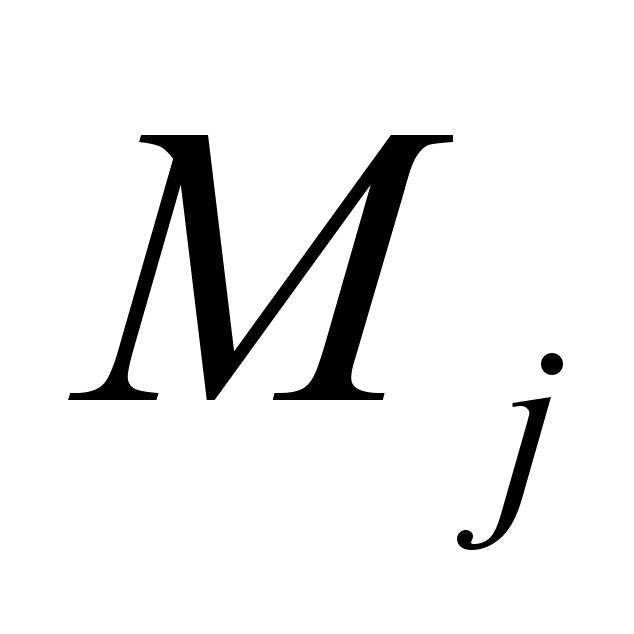 ,
ее общей трудоемкости
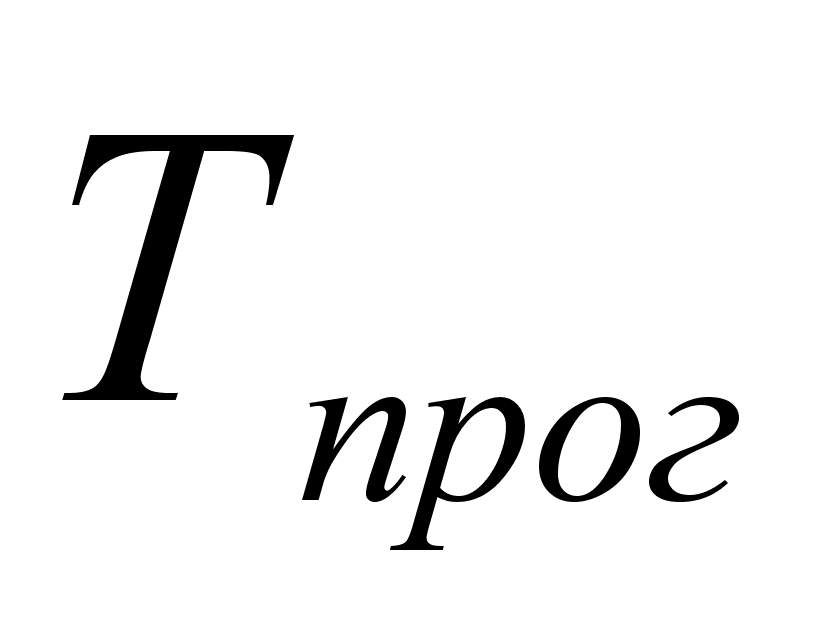 ,
трудоемкости
еденицы ремонта
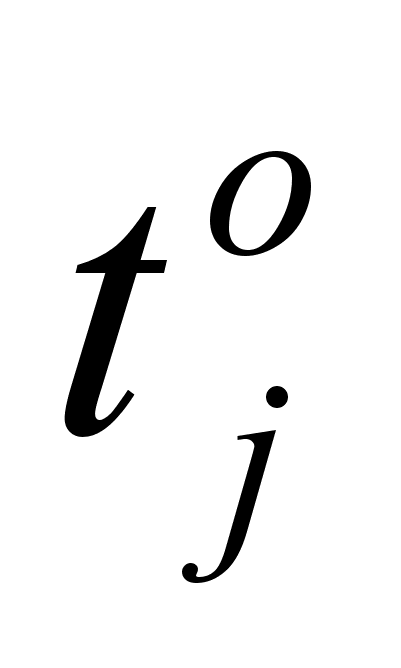 ,
эффективного
фонда рабочего
времени одного
рабочего
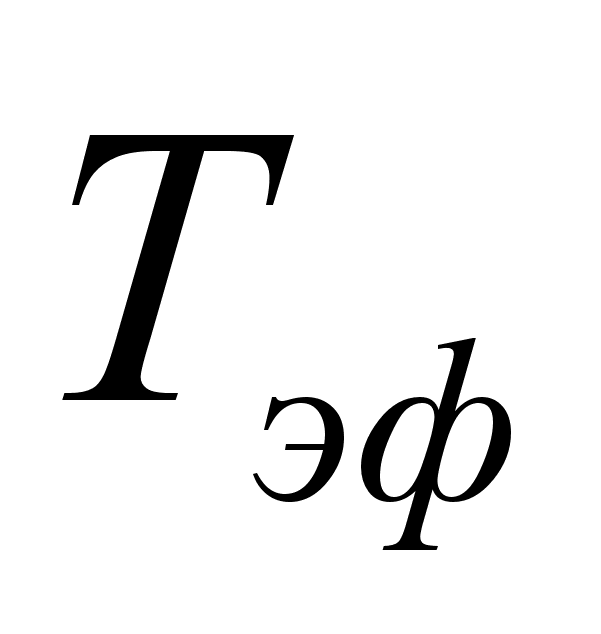 и расчитывается
по формуле:
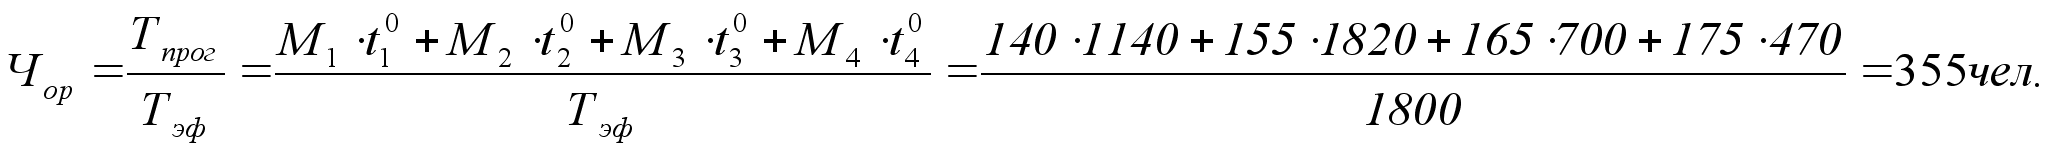
 где
величины
и
берутся из
табл.1 и табл.2.
Балланс рабочего времени включает в себя три фонда времени:
календарный – количество календарных дней в планируемом периоде;
номинальный – максимальное число рабочих дней (определяется как разность между календарным фондом и количеством выходных и праздничных дней за соответствующий период);
эффективный – время фактического пребывания рабочего на предприятии (которое получается вычитанием из номинального фонда неиспользуемого рабочего времени в результате отпусков всех видов, болезни и других причин).
Для
машиностроительных
предприятий
величина эффективного
фонда времени
может составлять
90-95% от
номинального.
Например, в
2000 году номинальный
фонд рабочего
времени для
одного работника
составил 1995 часов,
а эффективный
– порядка 1800 часов.
Численность
вспомогательных
рабочих
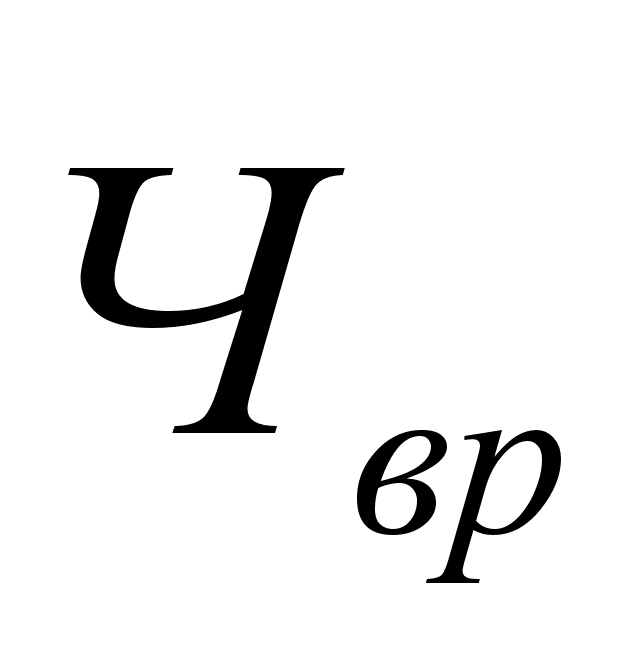 обычно составляет
15-20% от
основных. Поэтому
общий штат
производственных
рабочих
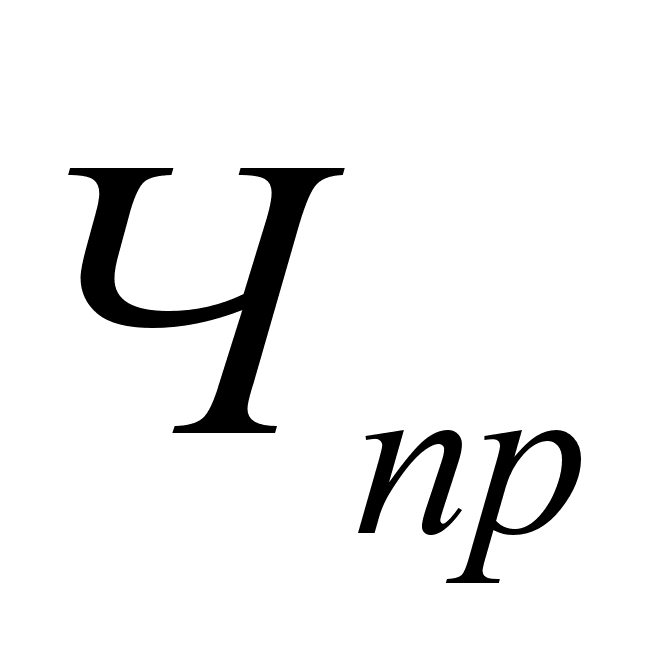 будет:

2.2. Распределение численности производственных рабочих по условиям работы и квалификационным разрядам

Заработная плата производственных рабочих определяется на основе часовых тарифных ставок, зависящих от условий работы, квалификационного разряда и форм оплаты труда. Точное распределение рабочих по разрядам и условиям труда зависит от условий конкретного производства. Для предприятий машиностроения наблюдается примерно следующее распределение:
на холодных работах с нормальными условиями труда работает порядка 80% от среднесписочного состава производственных рабочих, а на горячих и тяжелых работах – 20%;
из всех производственных рабочих примерно 65% работают по сдельной форме оплаты труда, а остальные - по повременной;
каждая группа рабочих обычно распределяется между собой в процентном отношении по квалификационным разрядам.
В
настоящем
проекте требуется
определить
основную заработную
плату основных
рабочих. И для
этого следует
распределить
их численность
()
по условиям
работы и квалификационным
разрядам. Для
этого целесообразно
использовать
следующую
схему:
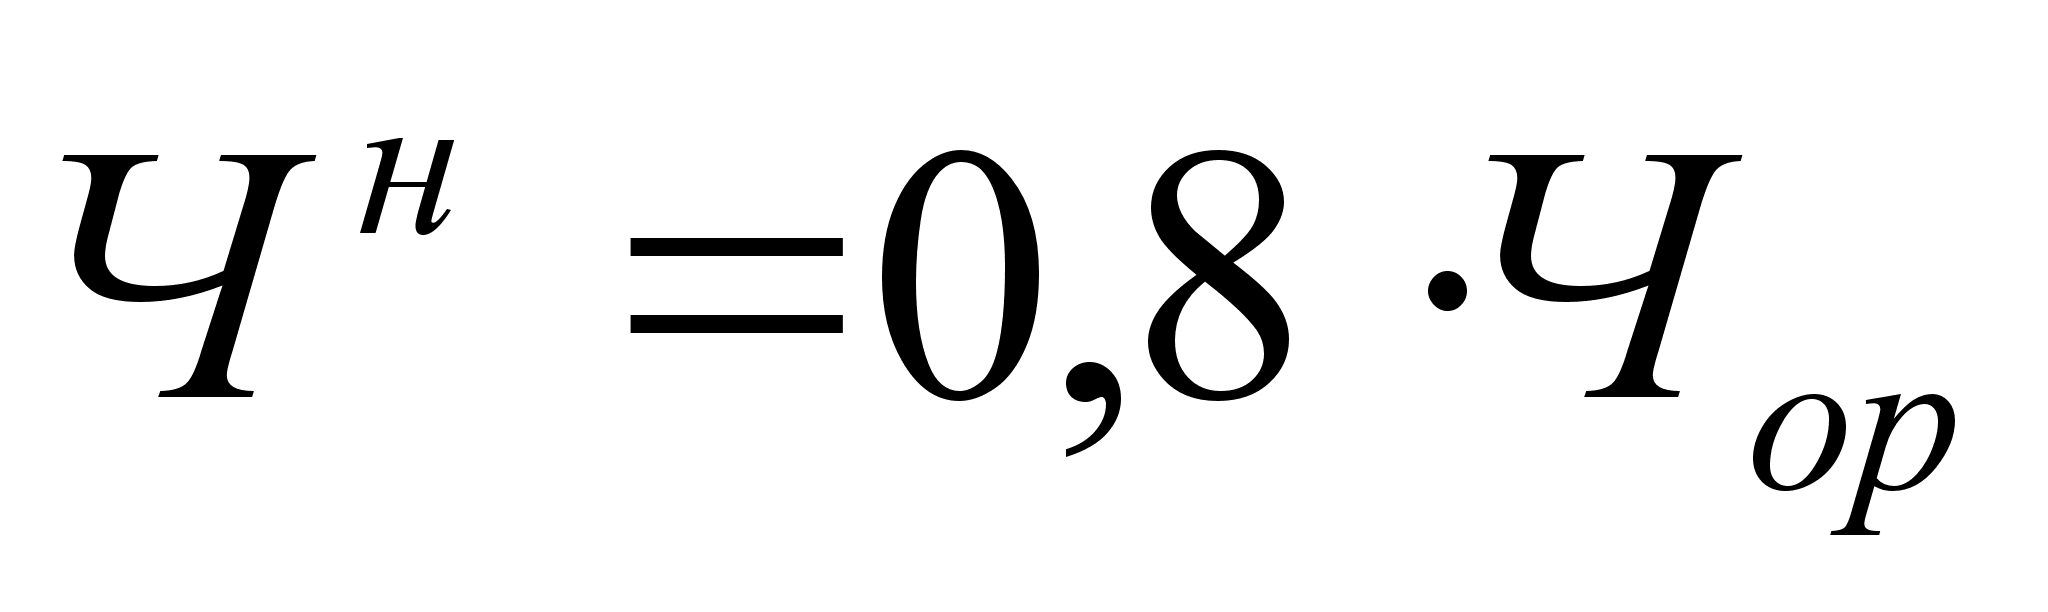
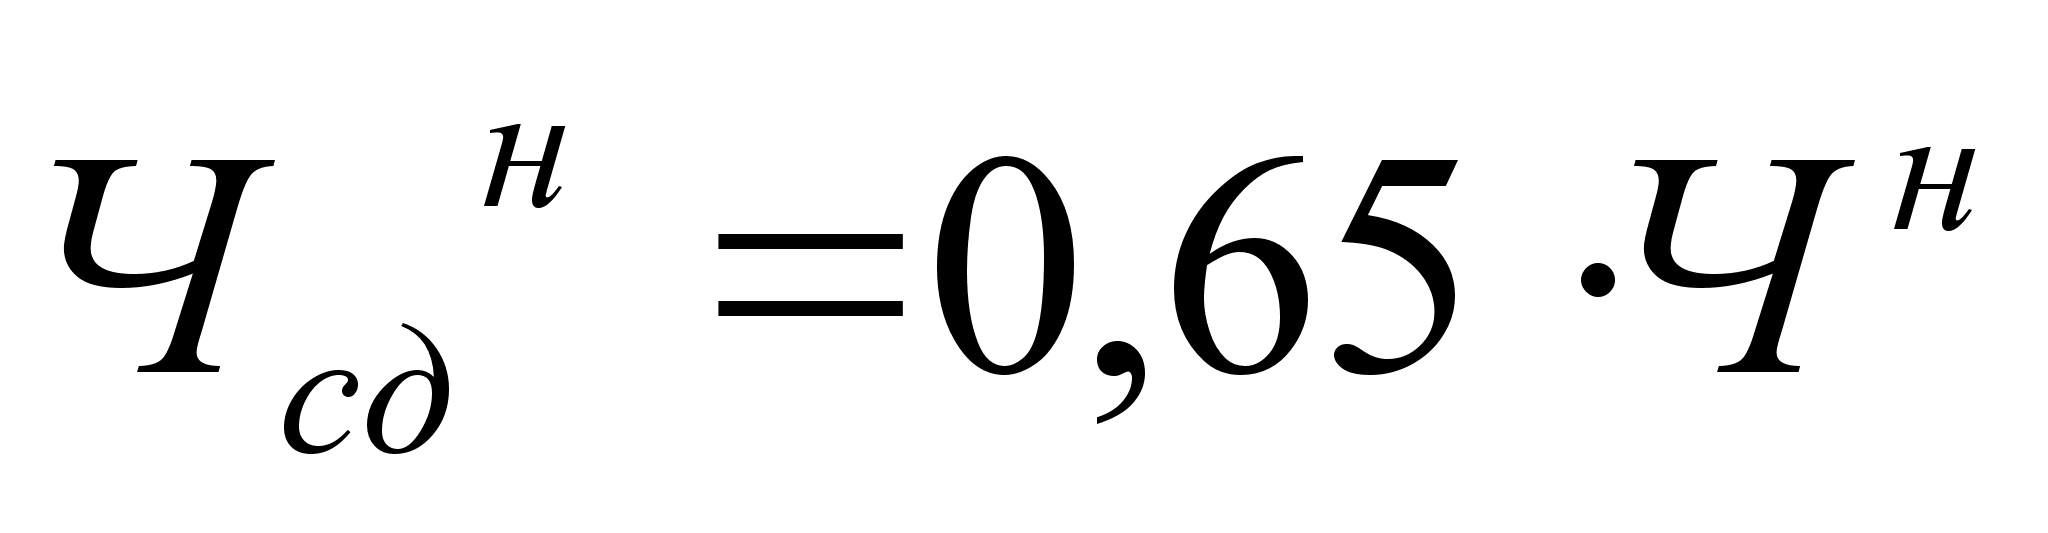
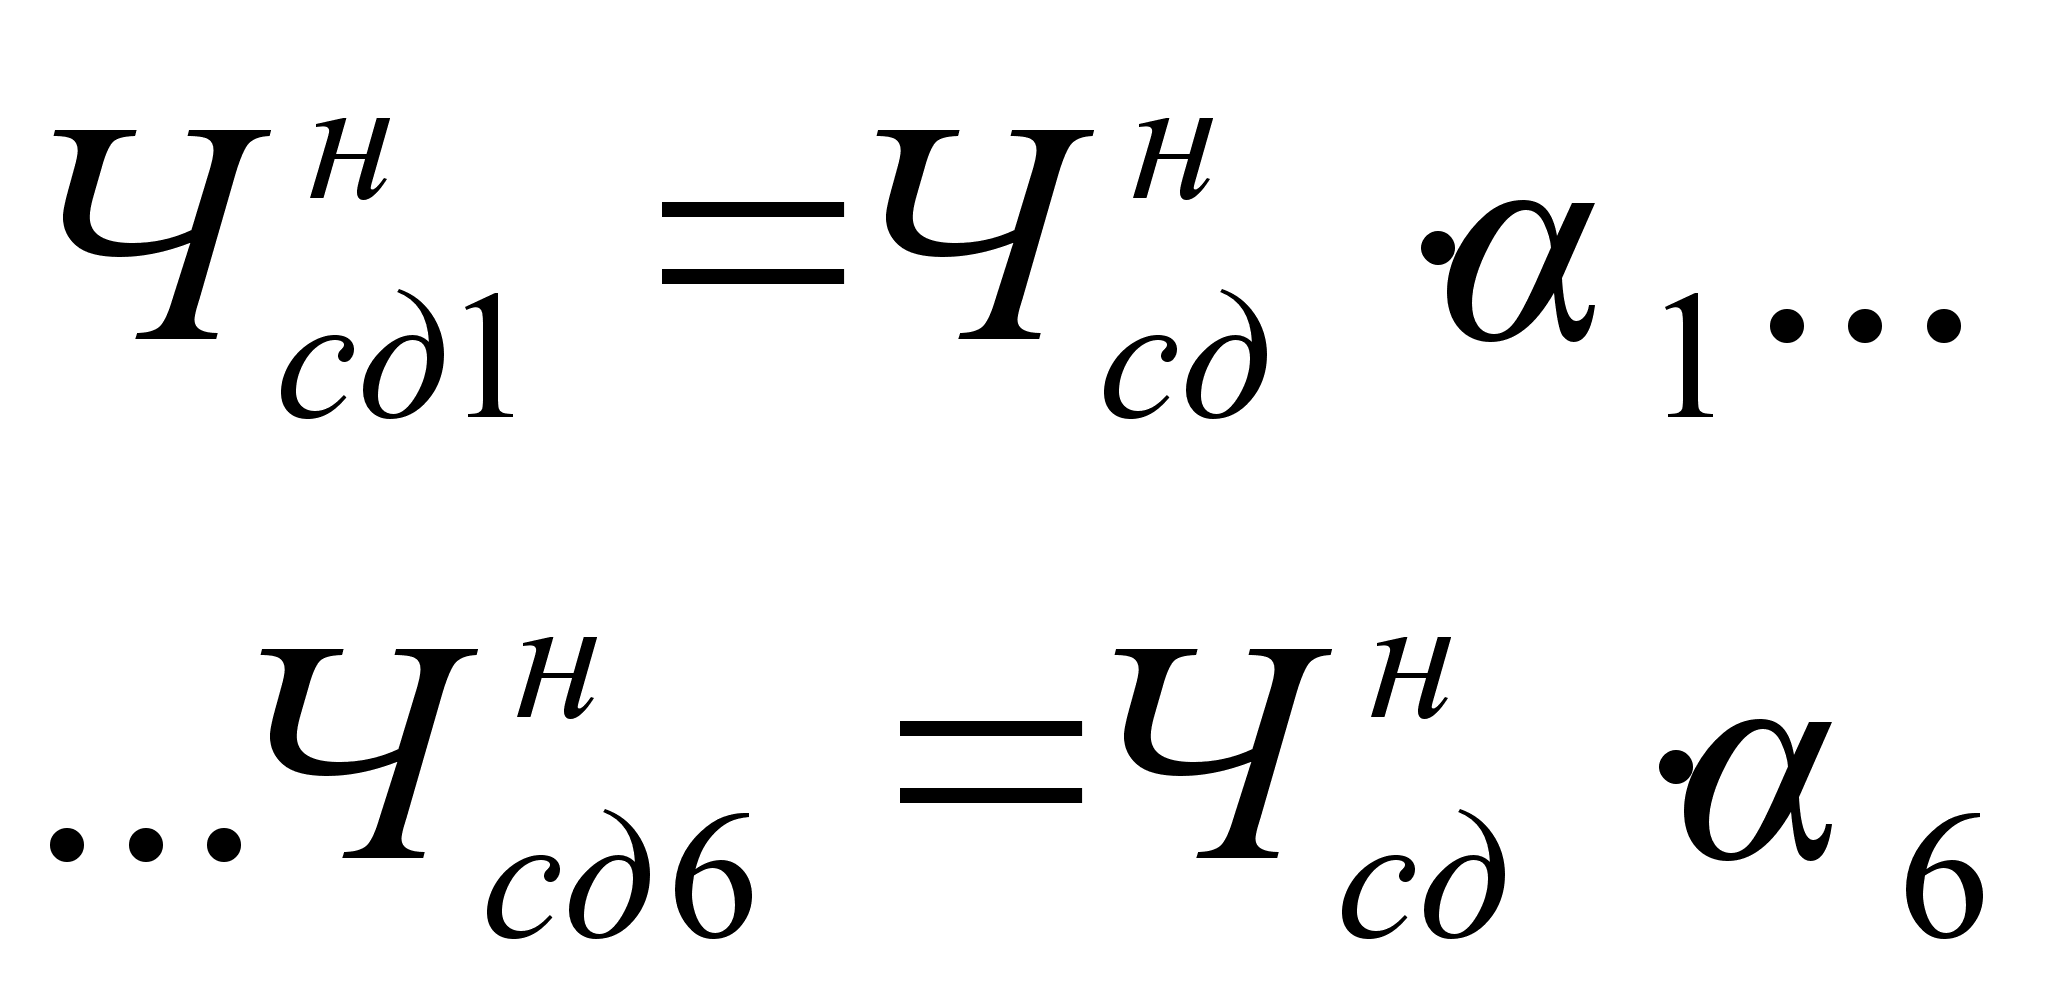



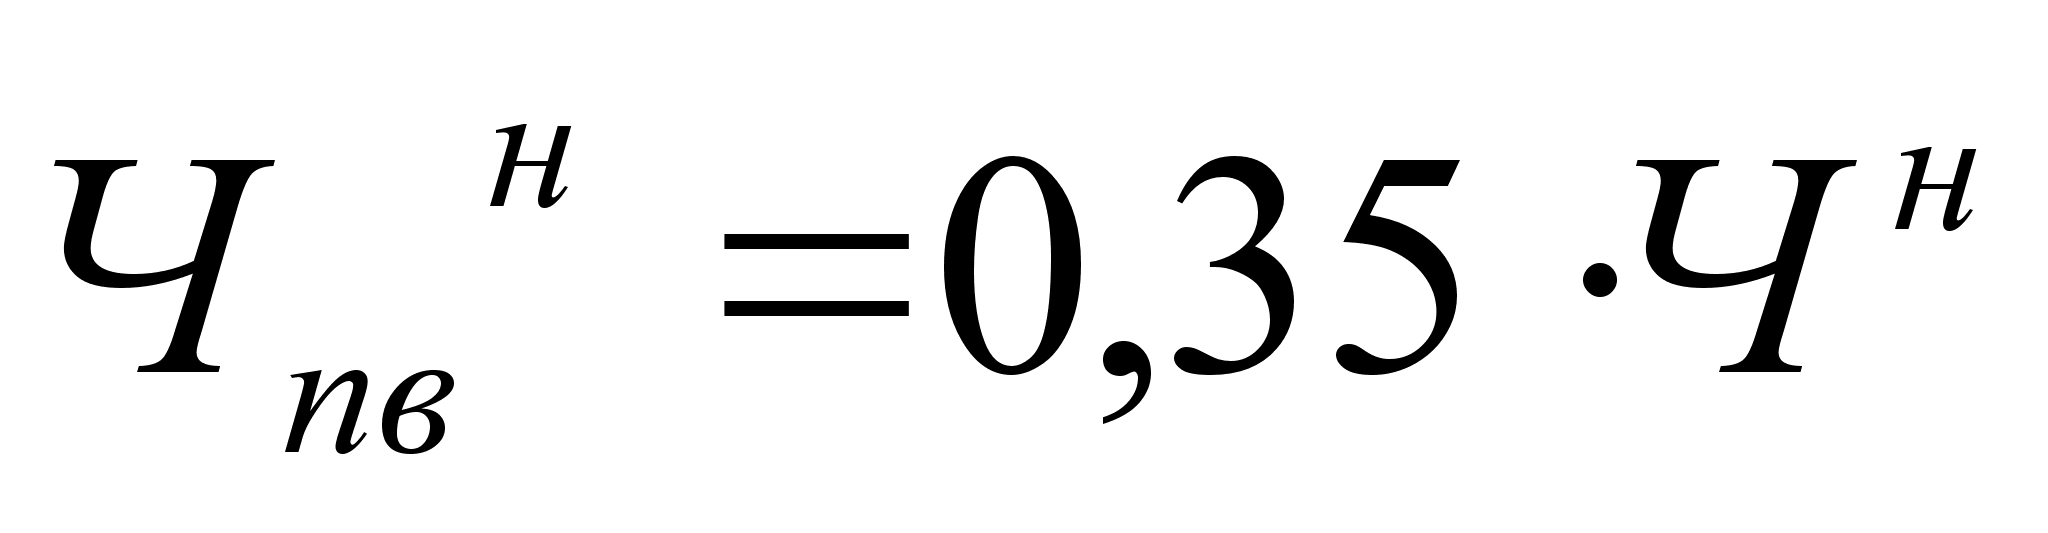
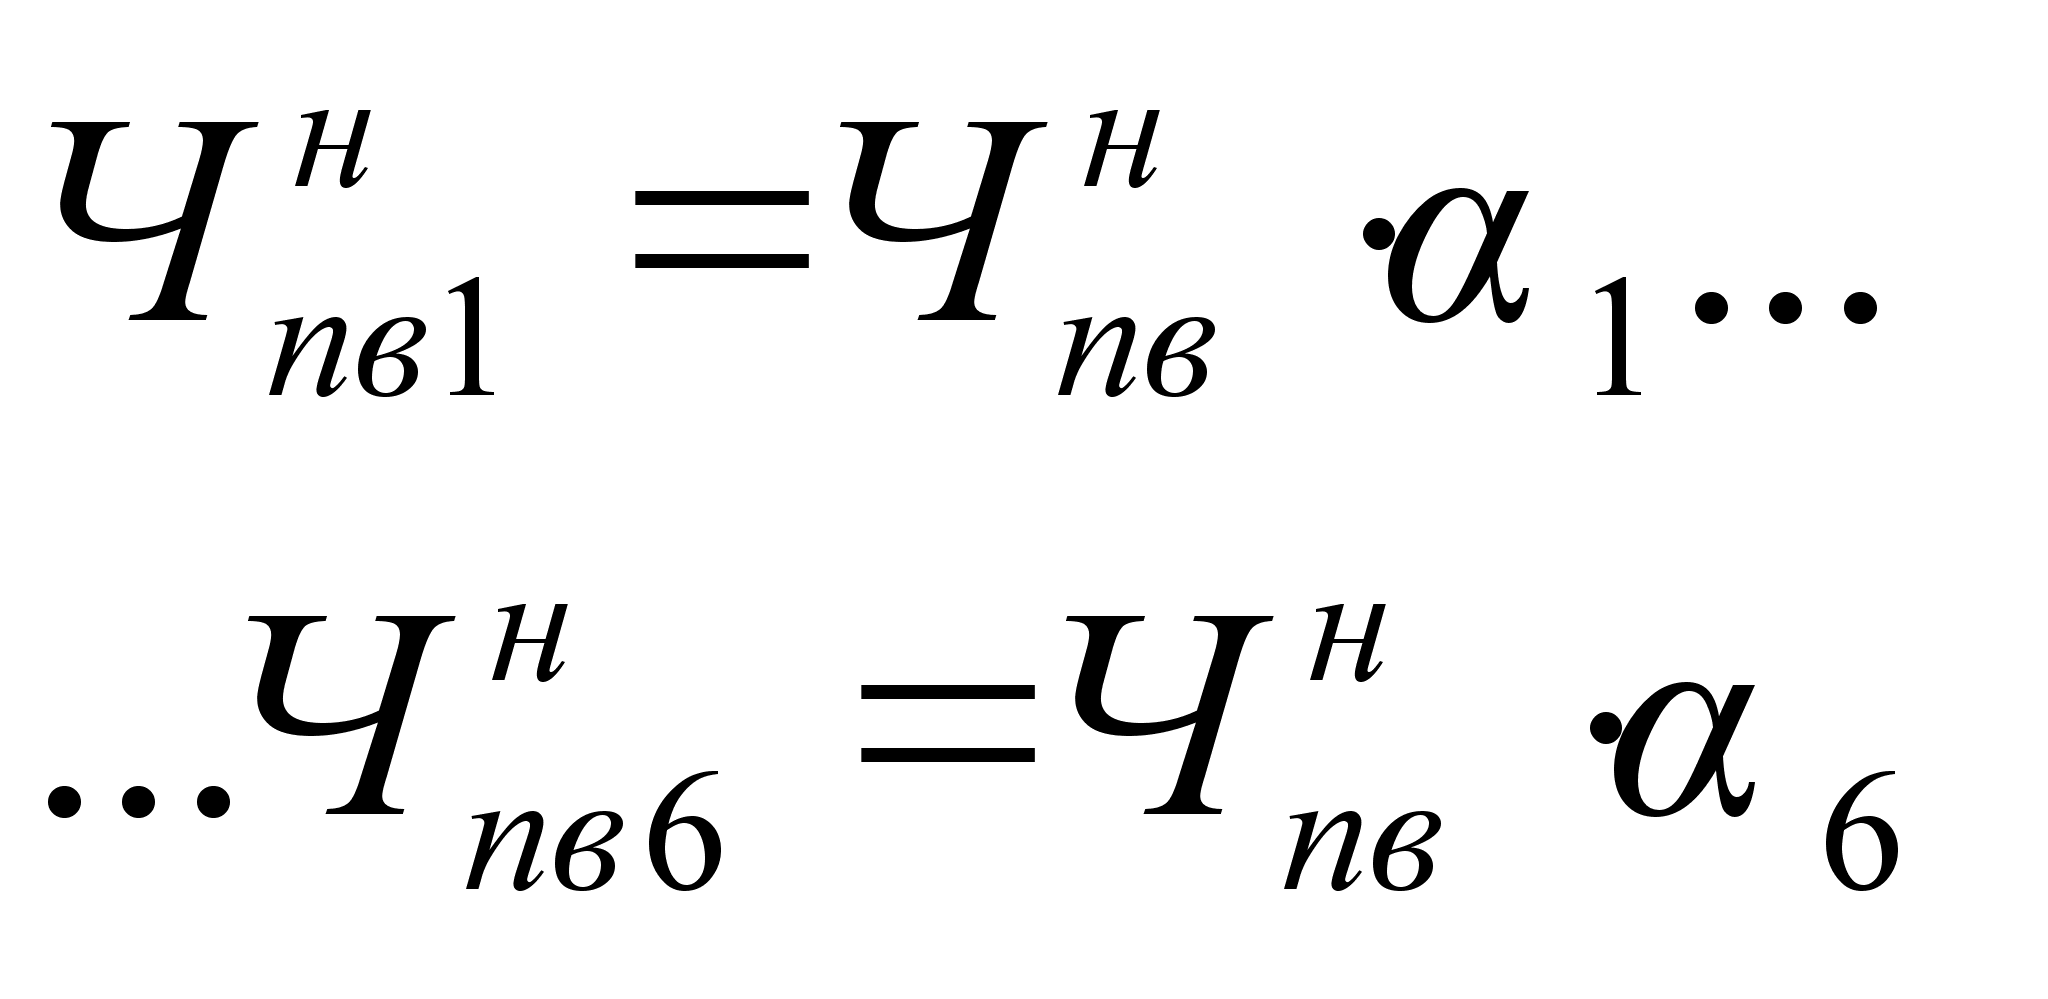

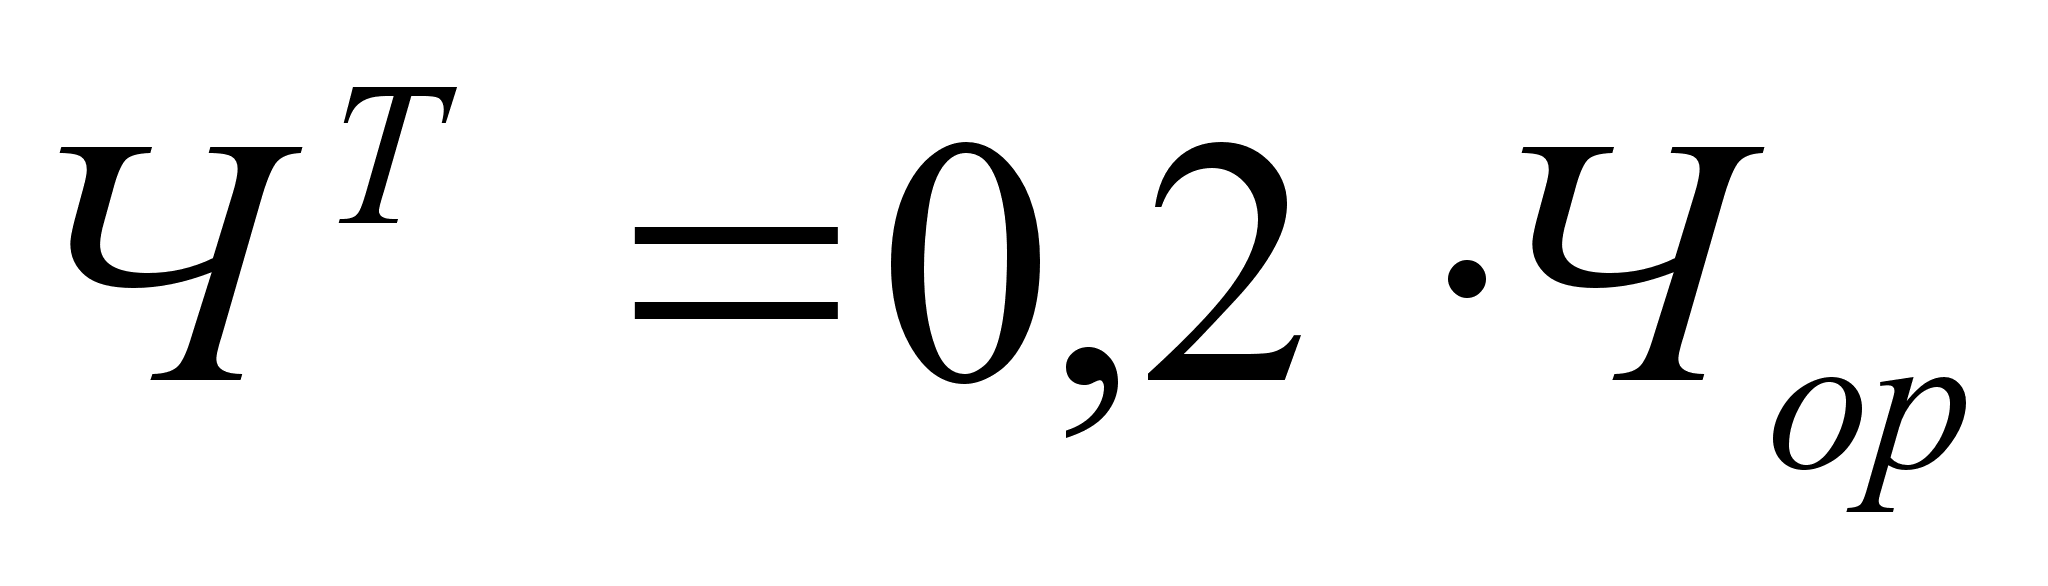
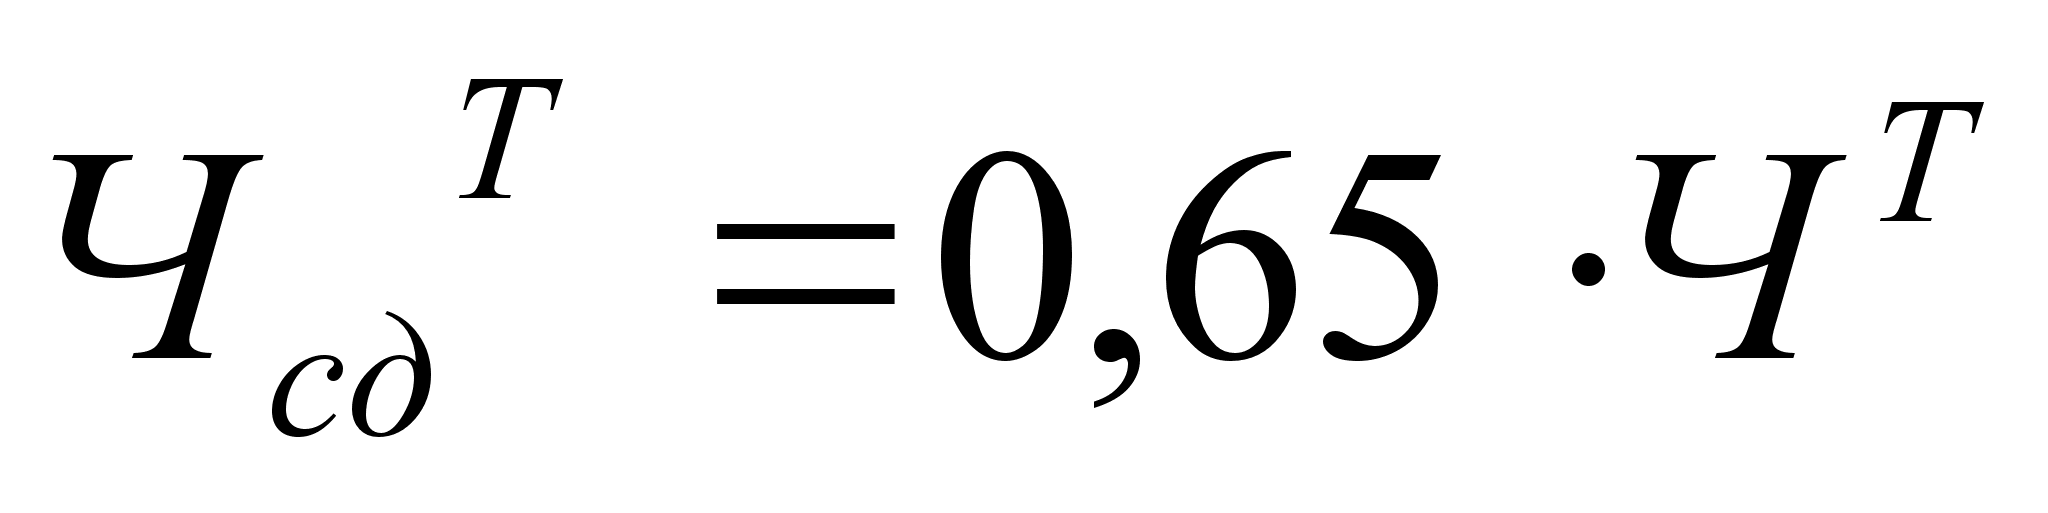
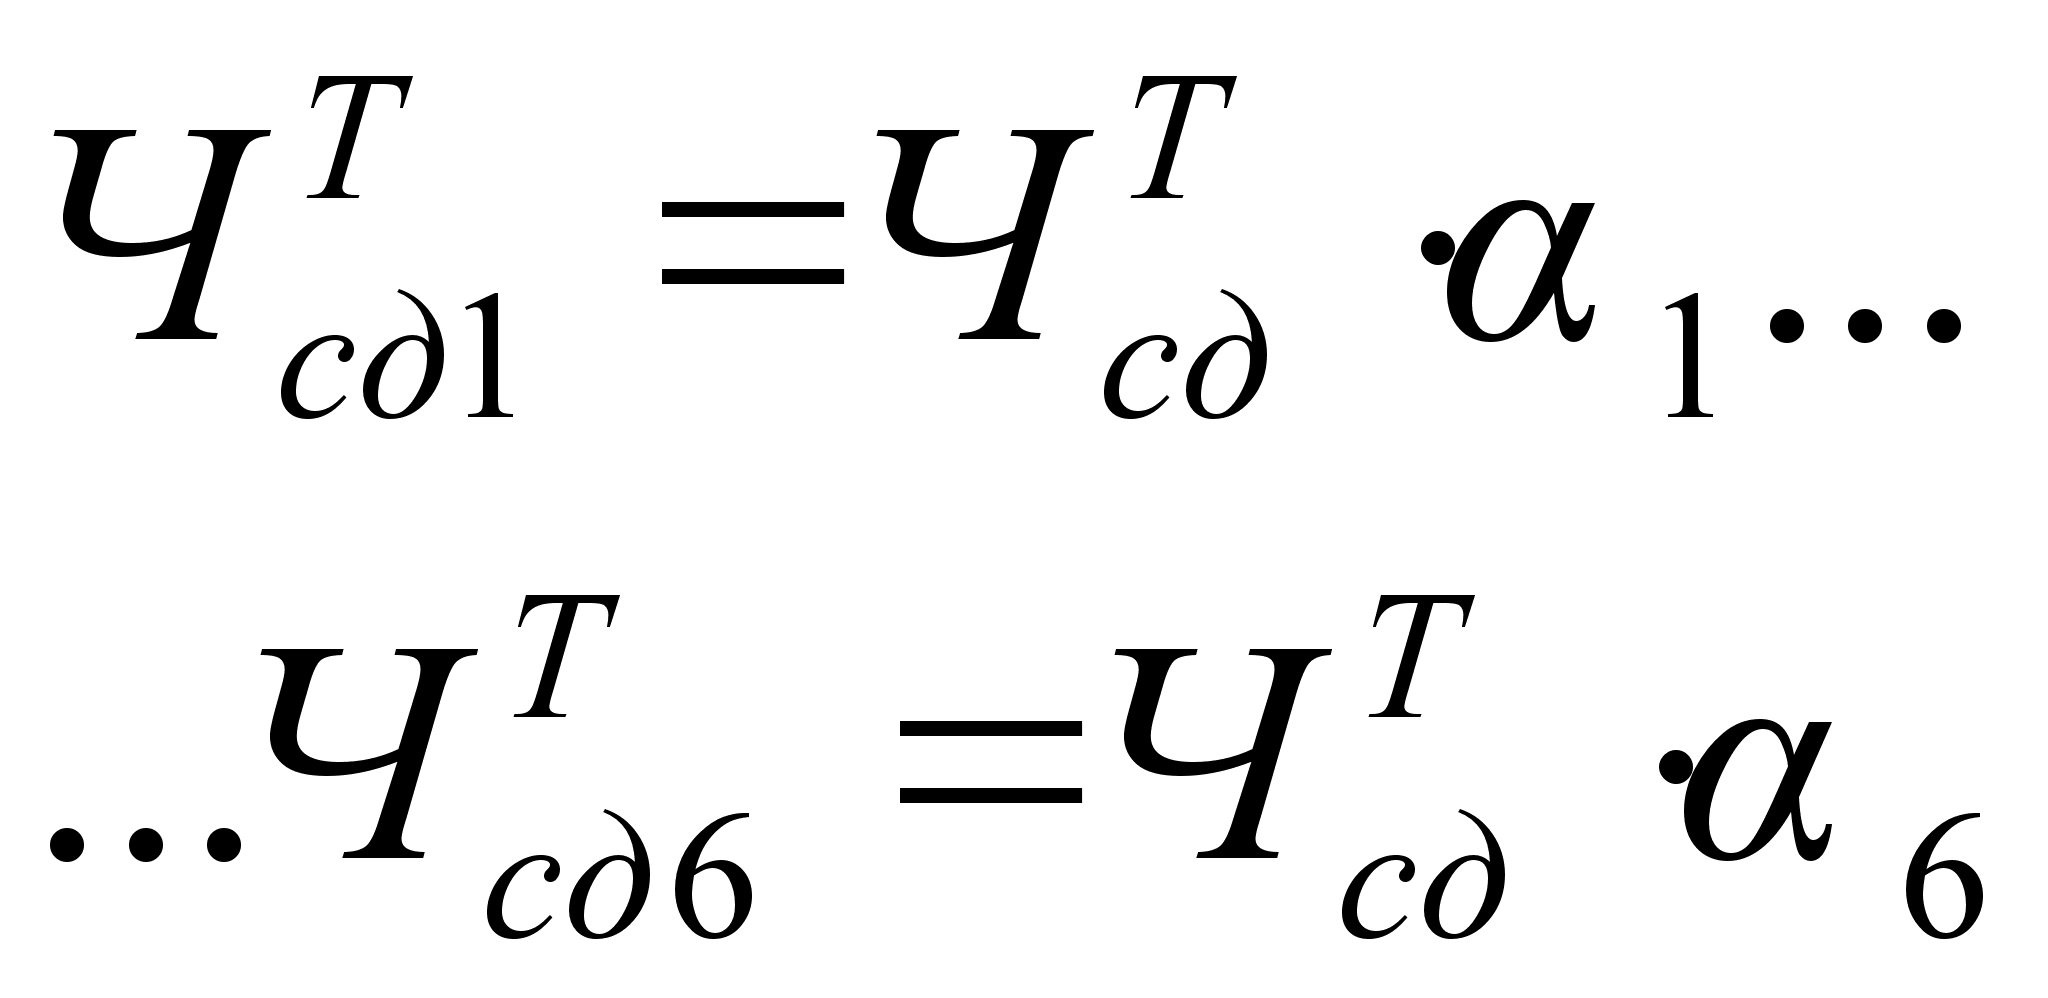
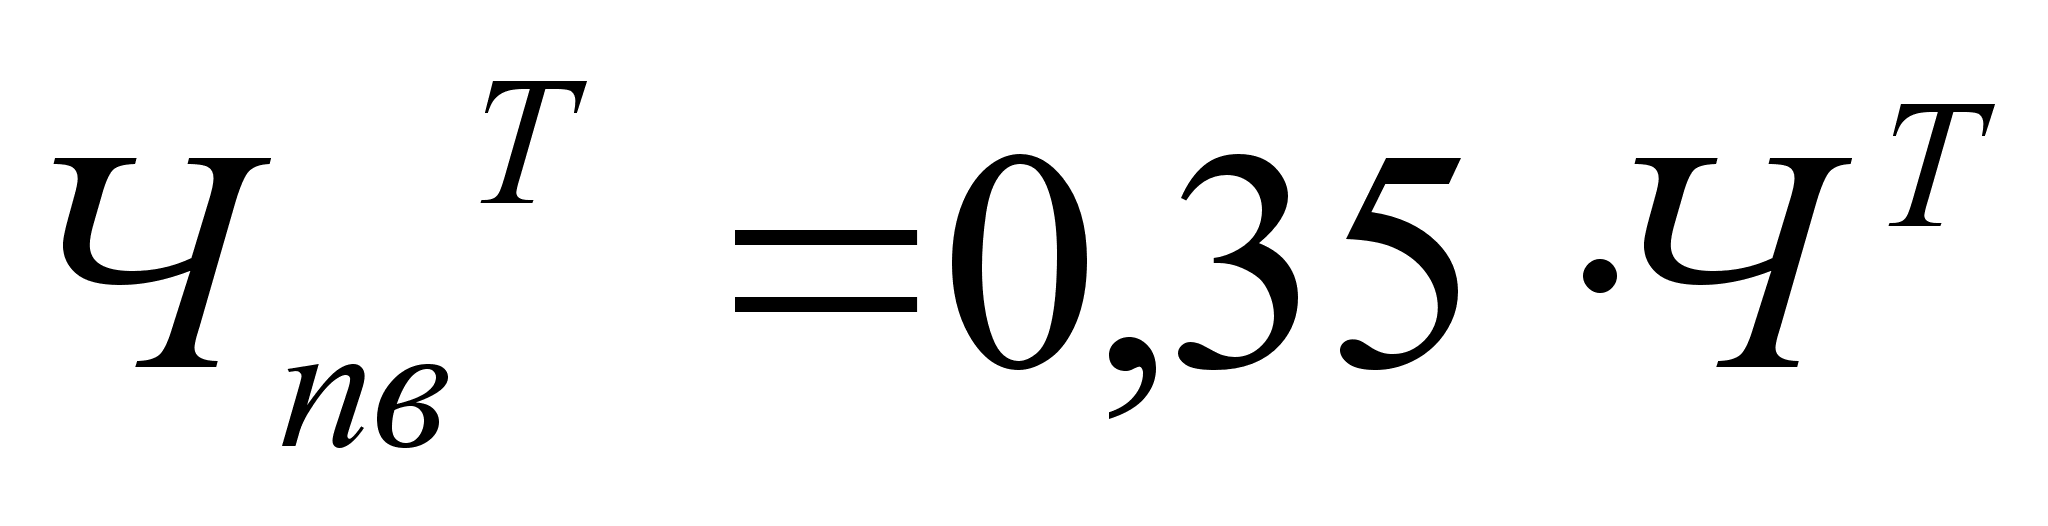
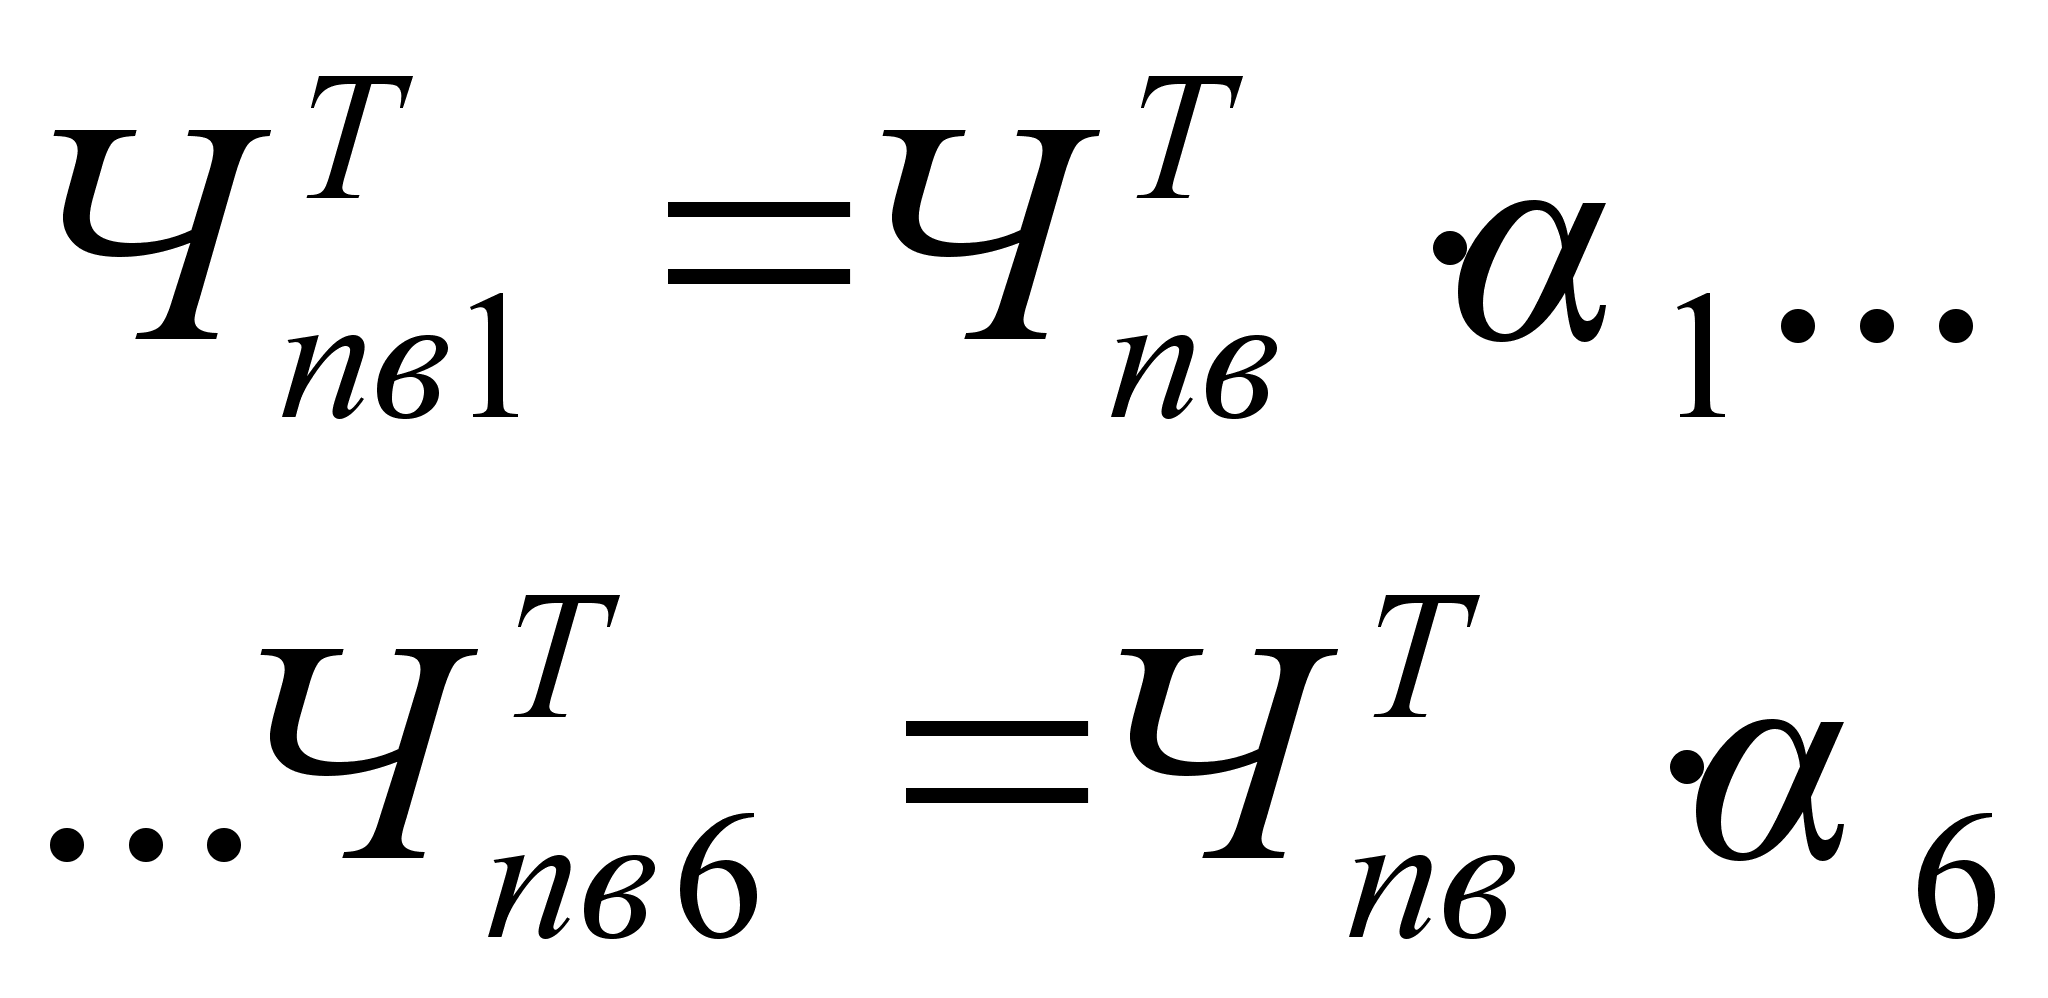
Рис.1.
Таблица 3.
|
Категории рабочих |
Часовые тарифные ставки, руб. |
|||||
|
Разряды |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
|
На
холодных работах
с нормальными
условиями
труда ( Сдельщики
( |
|
|
|
|
|
|
|
Повременщики
( |
|
|
|
|
|
|
|
На
горячих и тяжелых
работах ( Сдельщики
( |
|
|
|
|
|
|
|
Повременщики
( |
|
|
|
|
|
|
| Распределение рабочих по разрядам |
5 |
12 |
50 |
20 |
10 |
3 |
|
Коэффициент
|
|
|
|
|
|
|
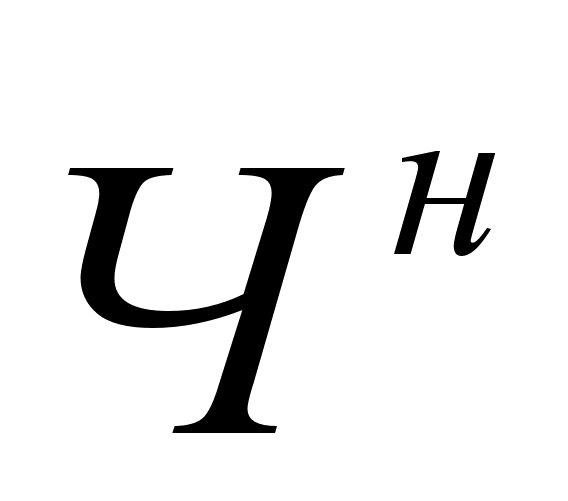 )
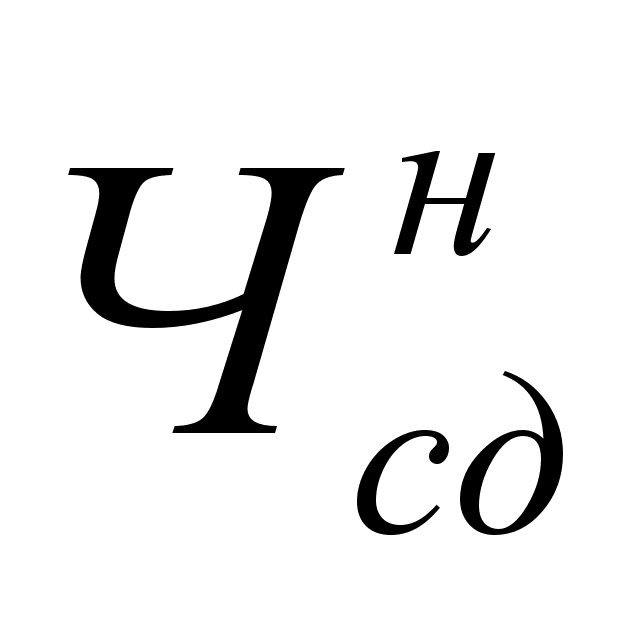 )
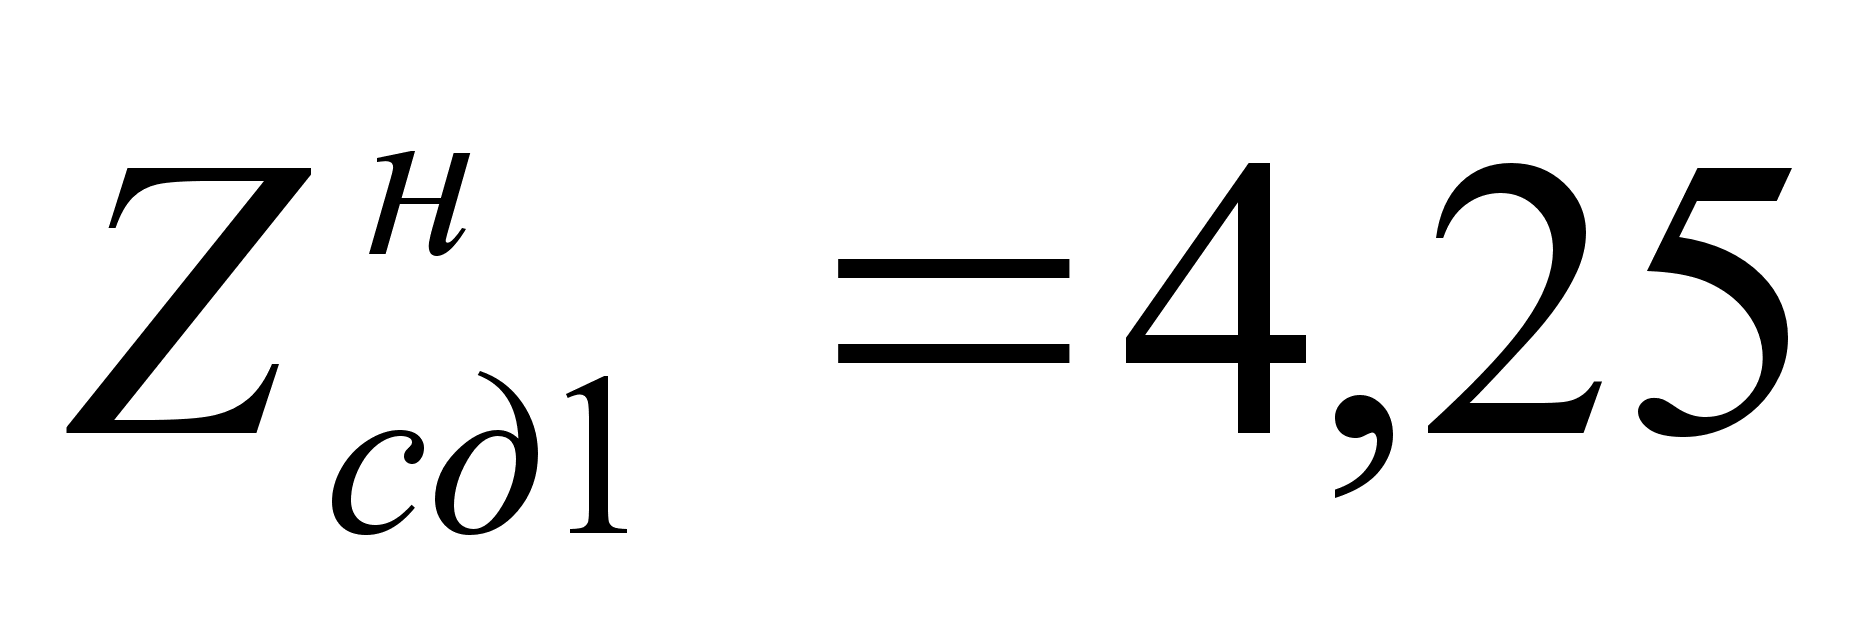
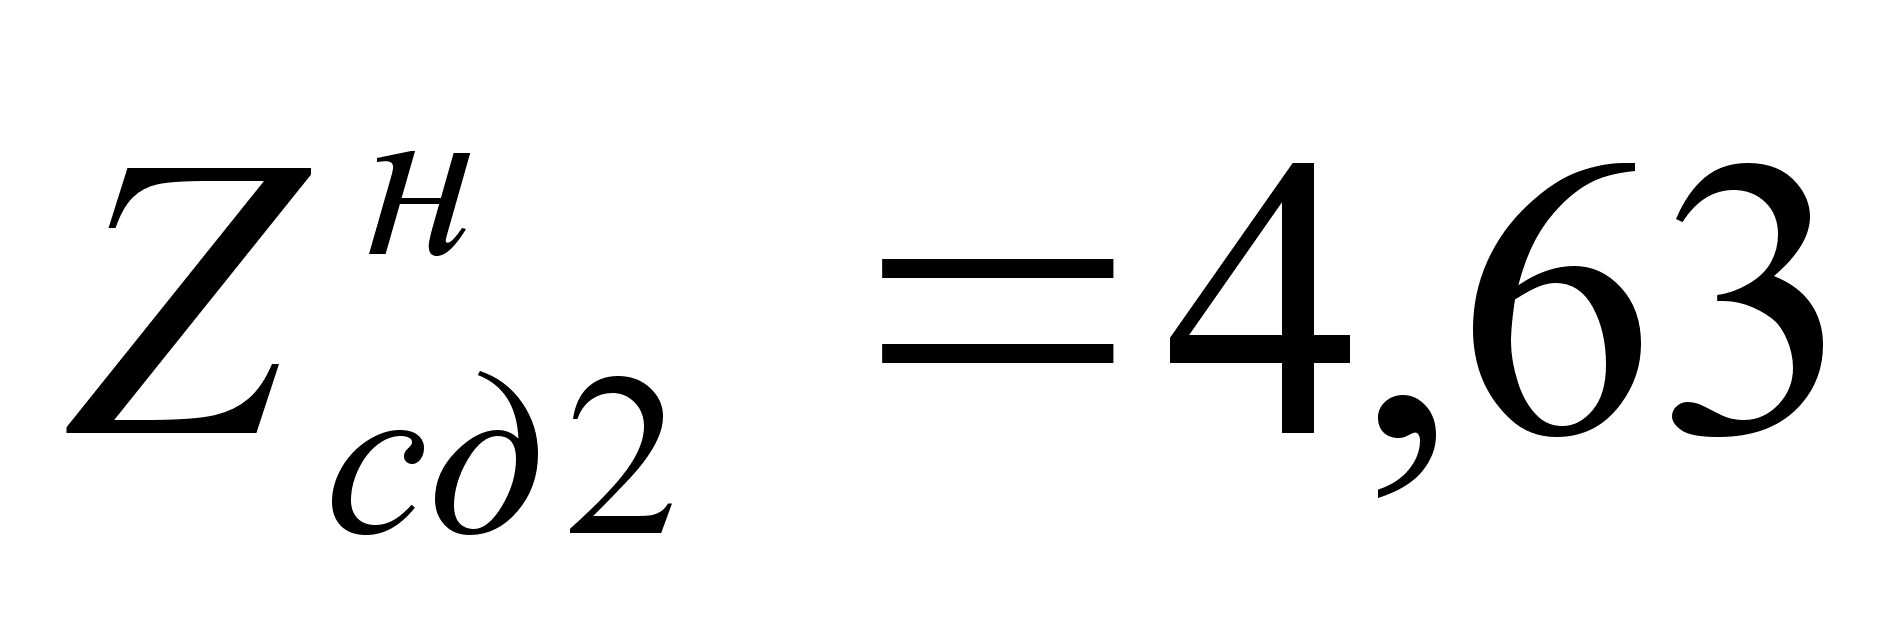
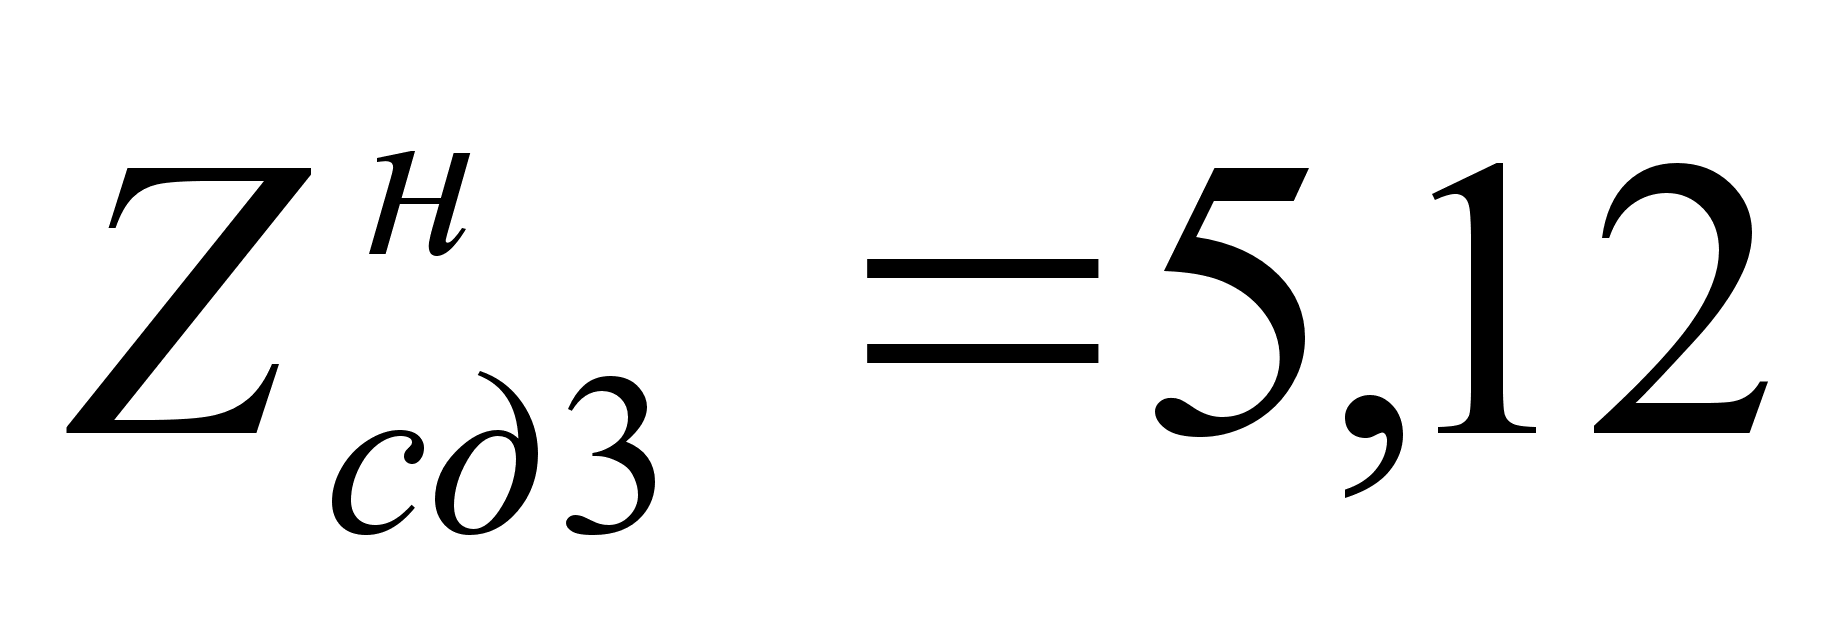
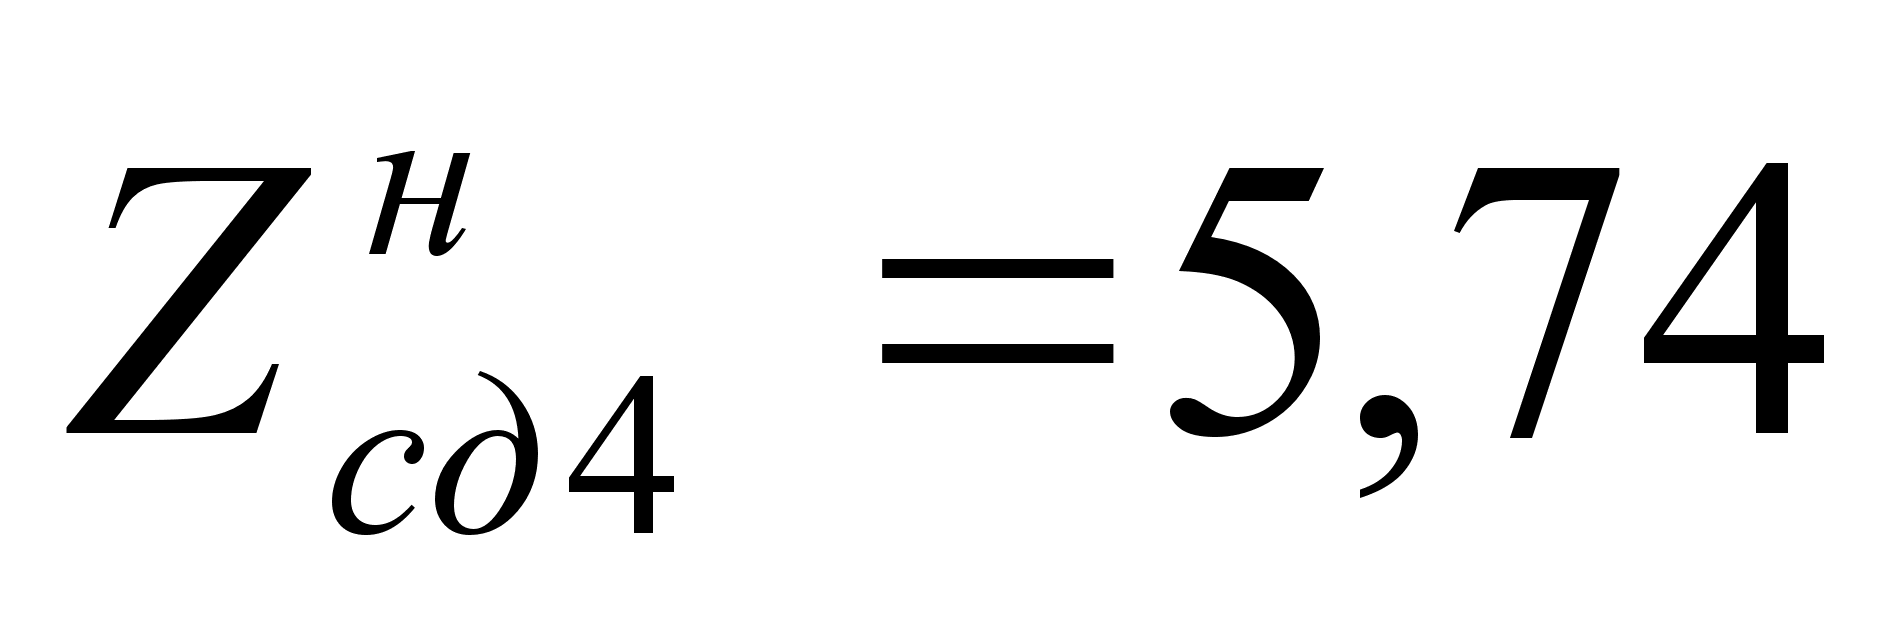
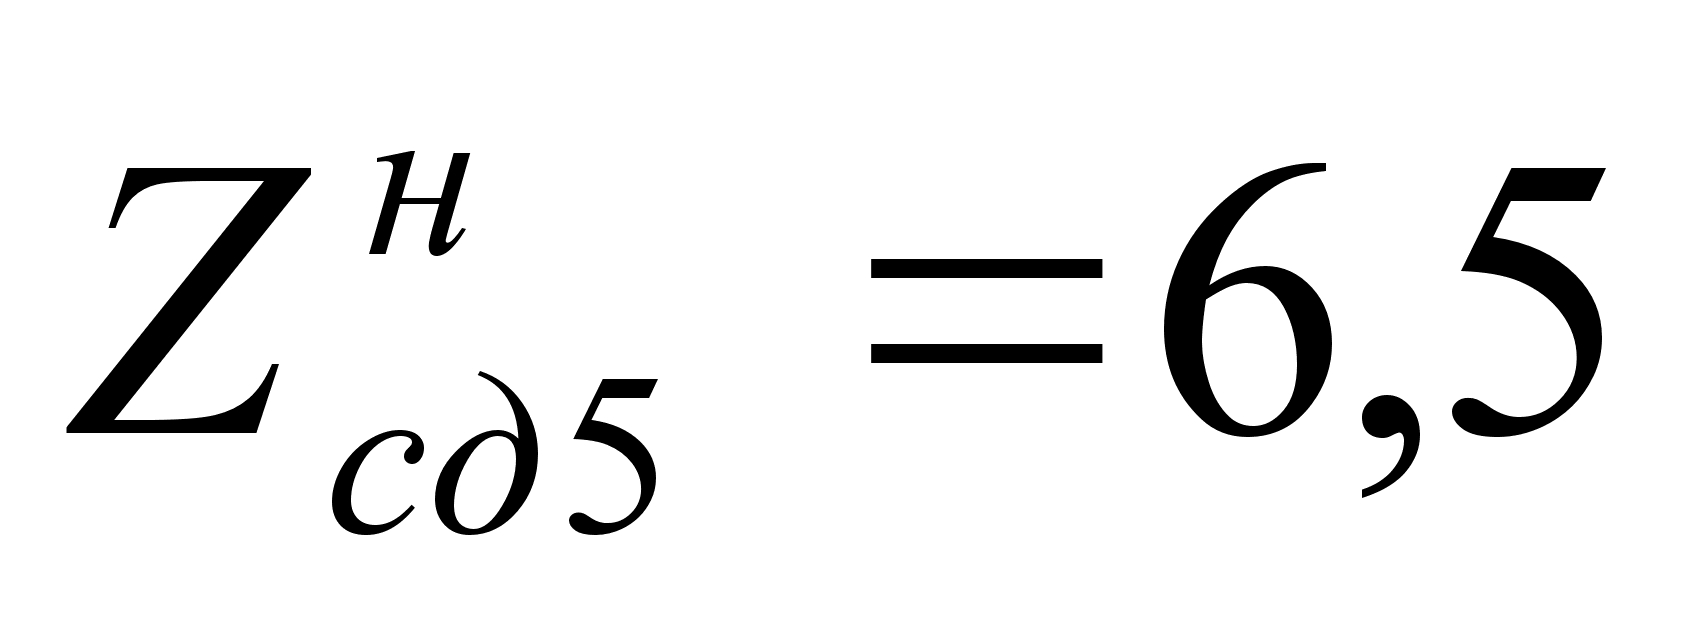
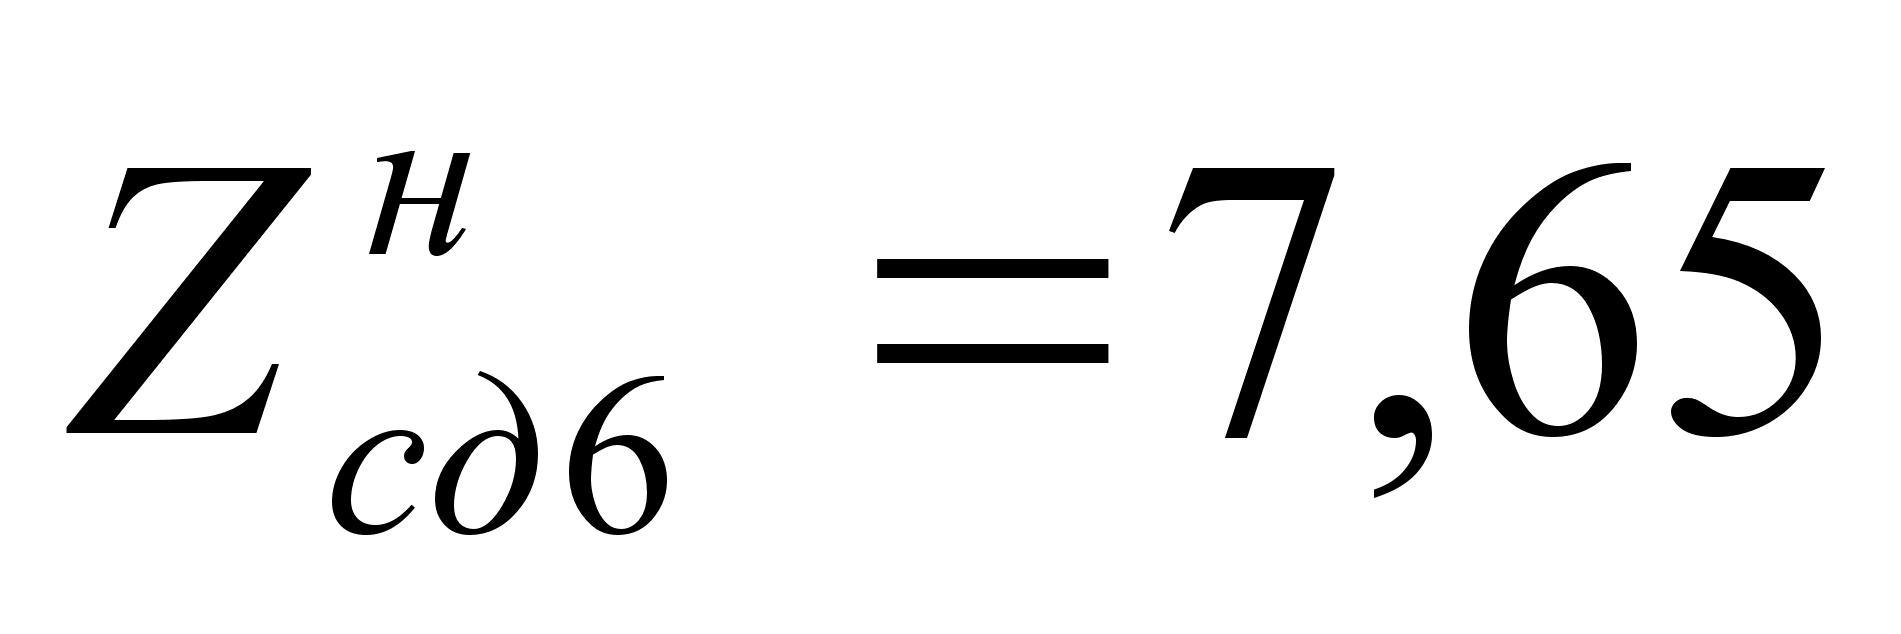
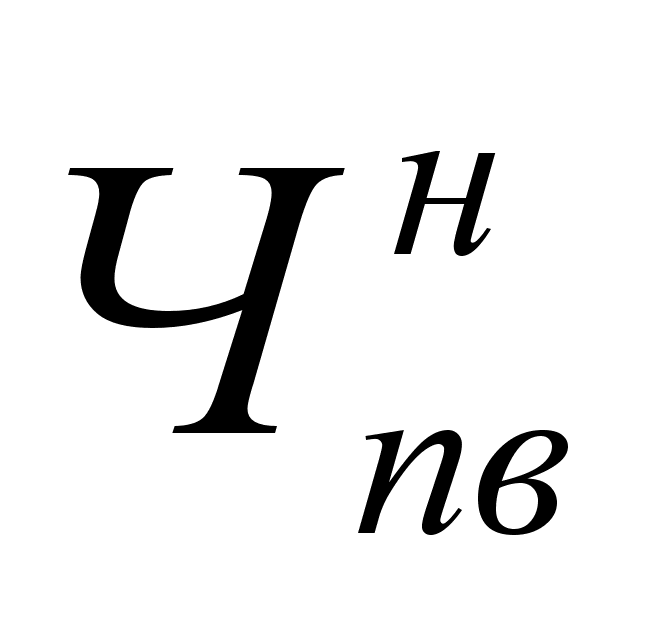 )
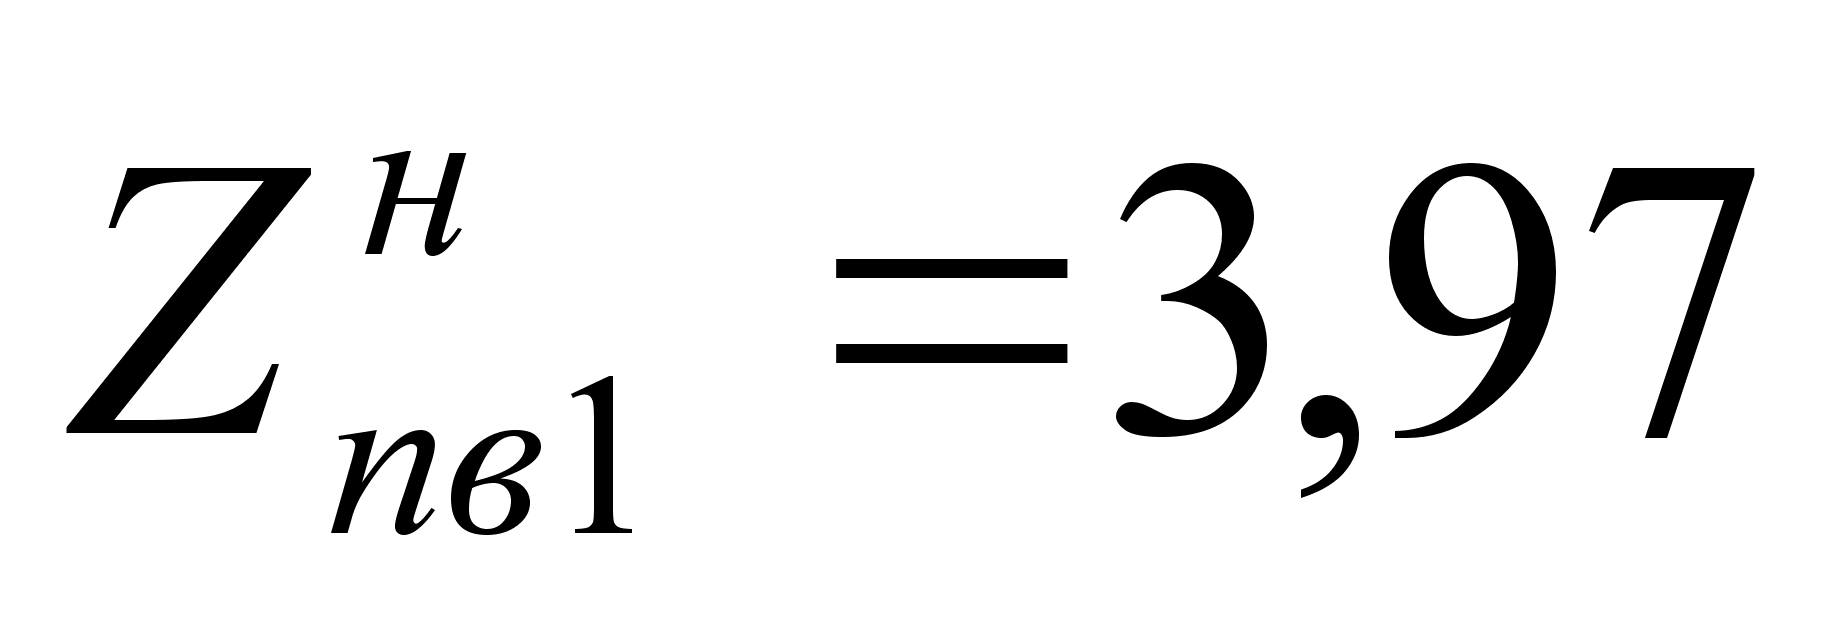
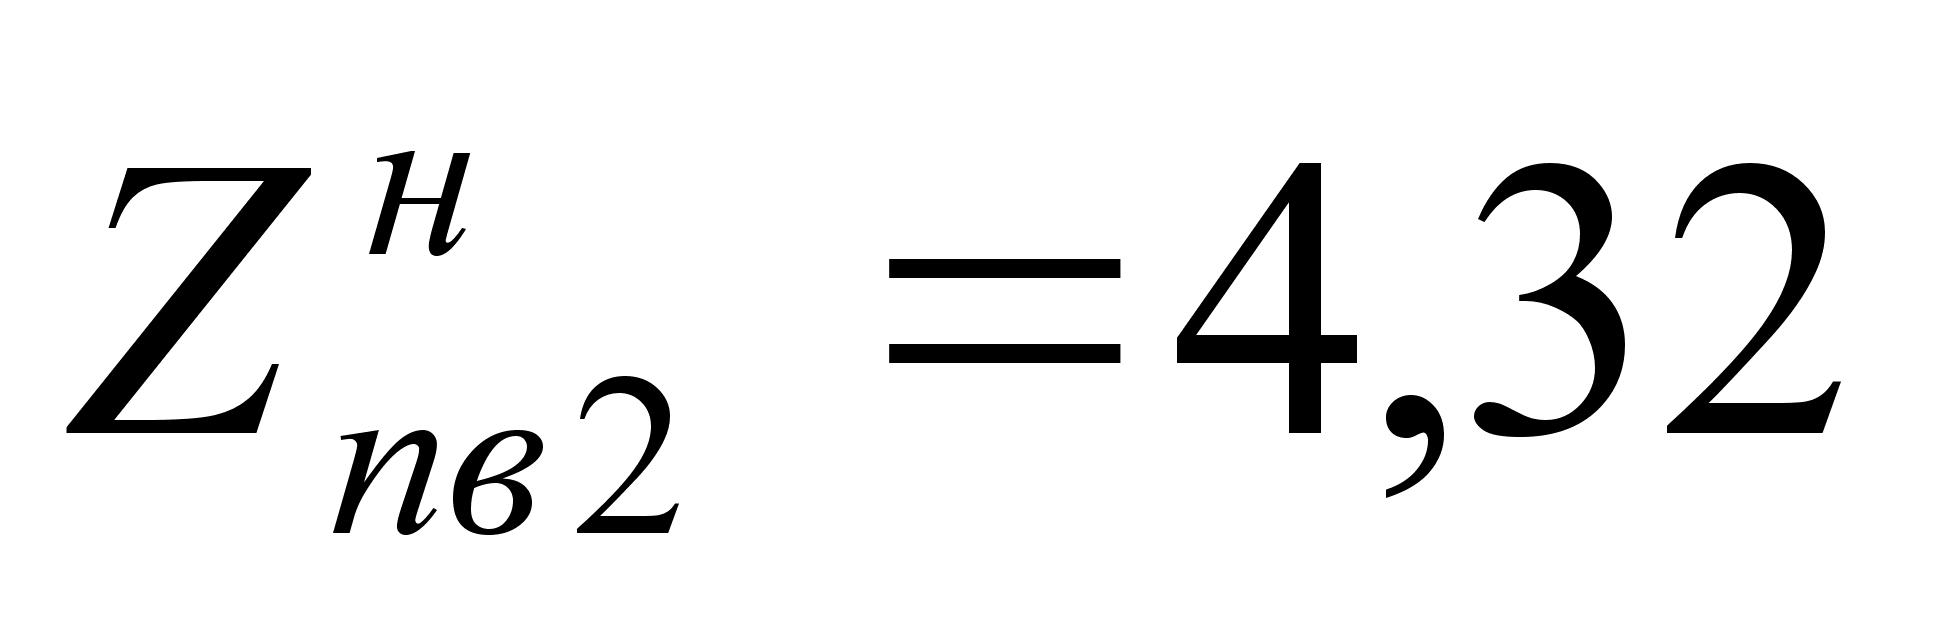
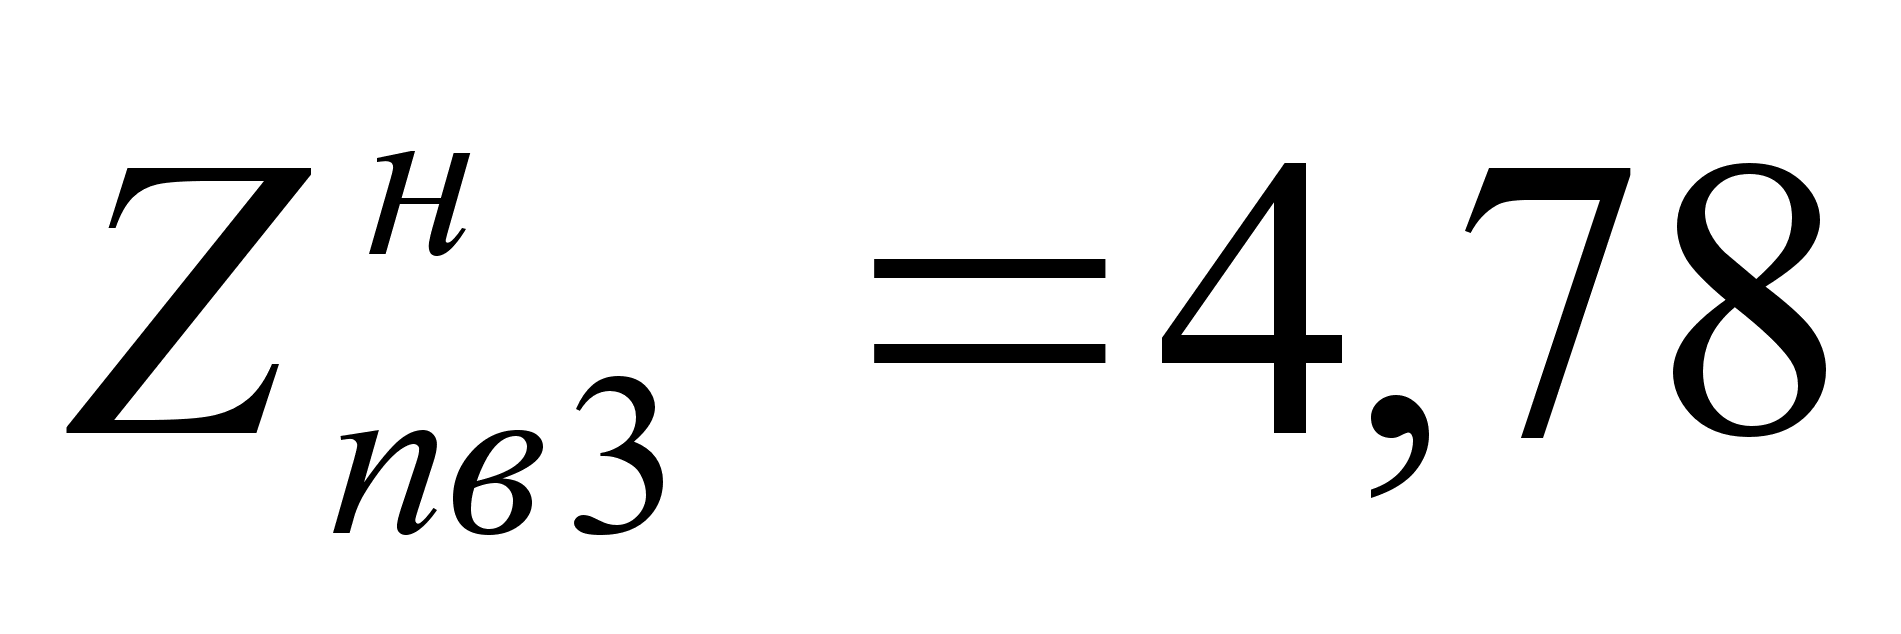
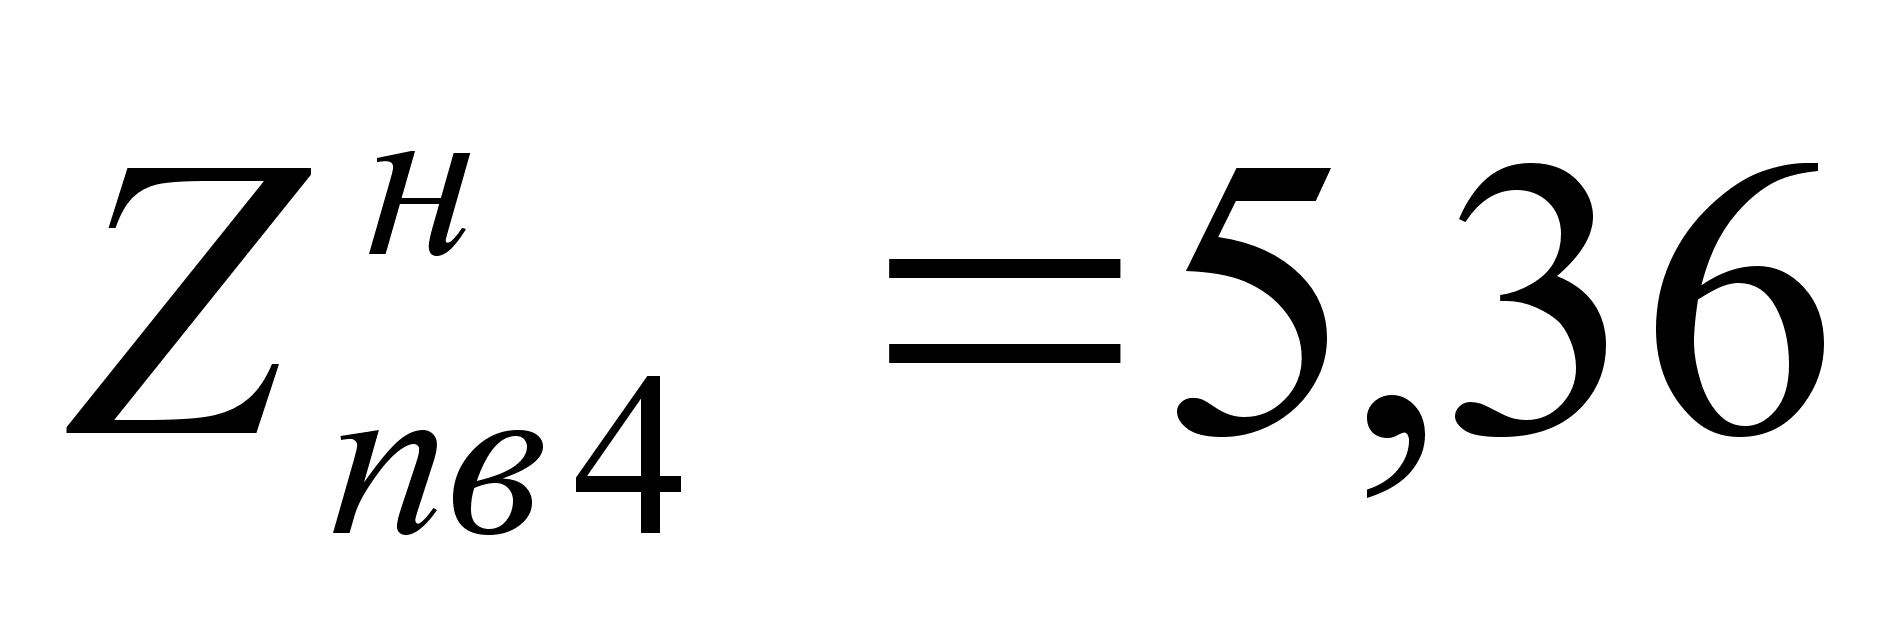
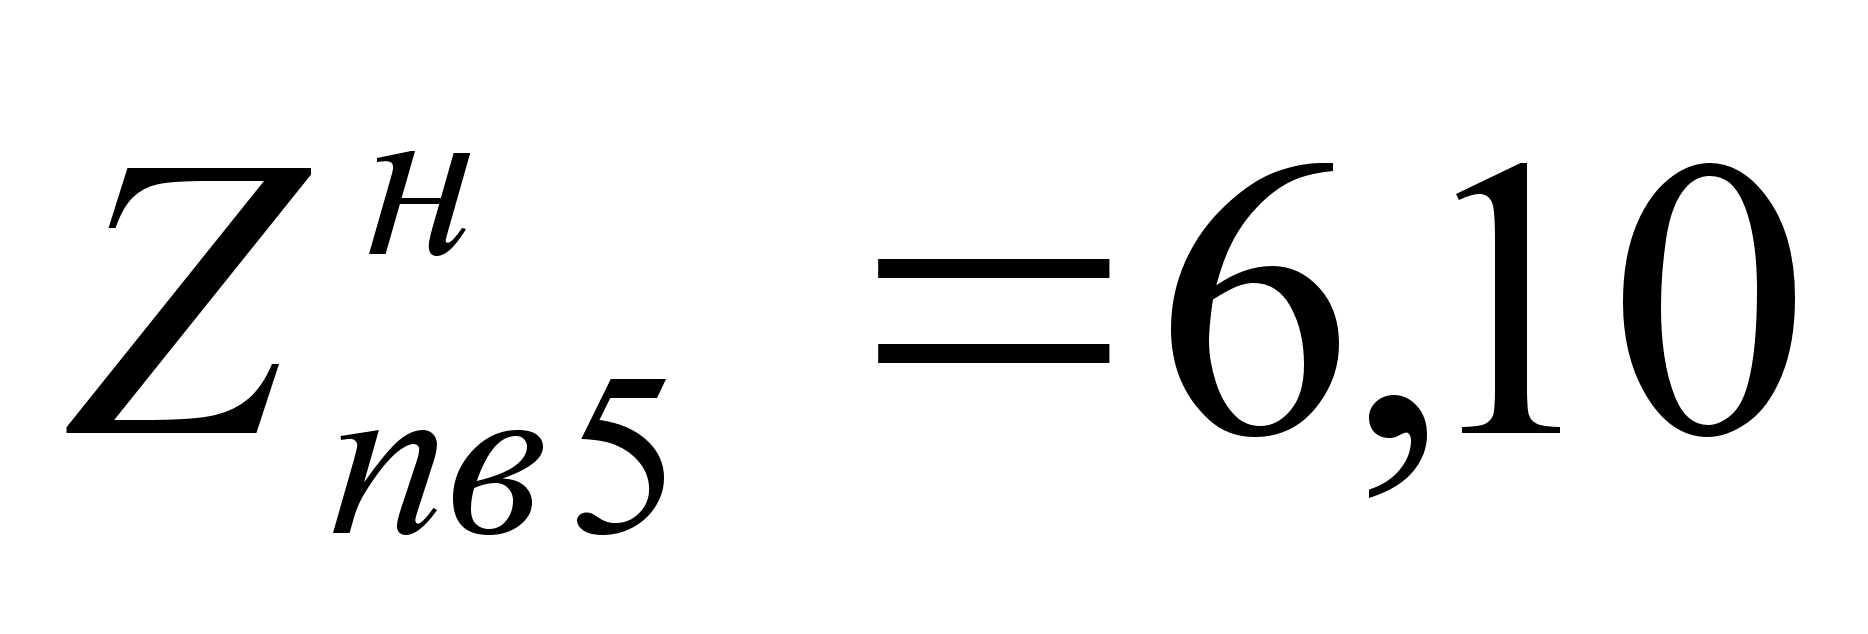
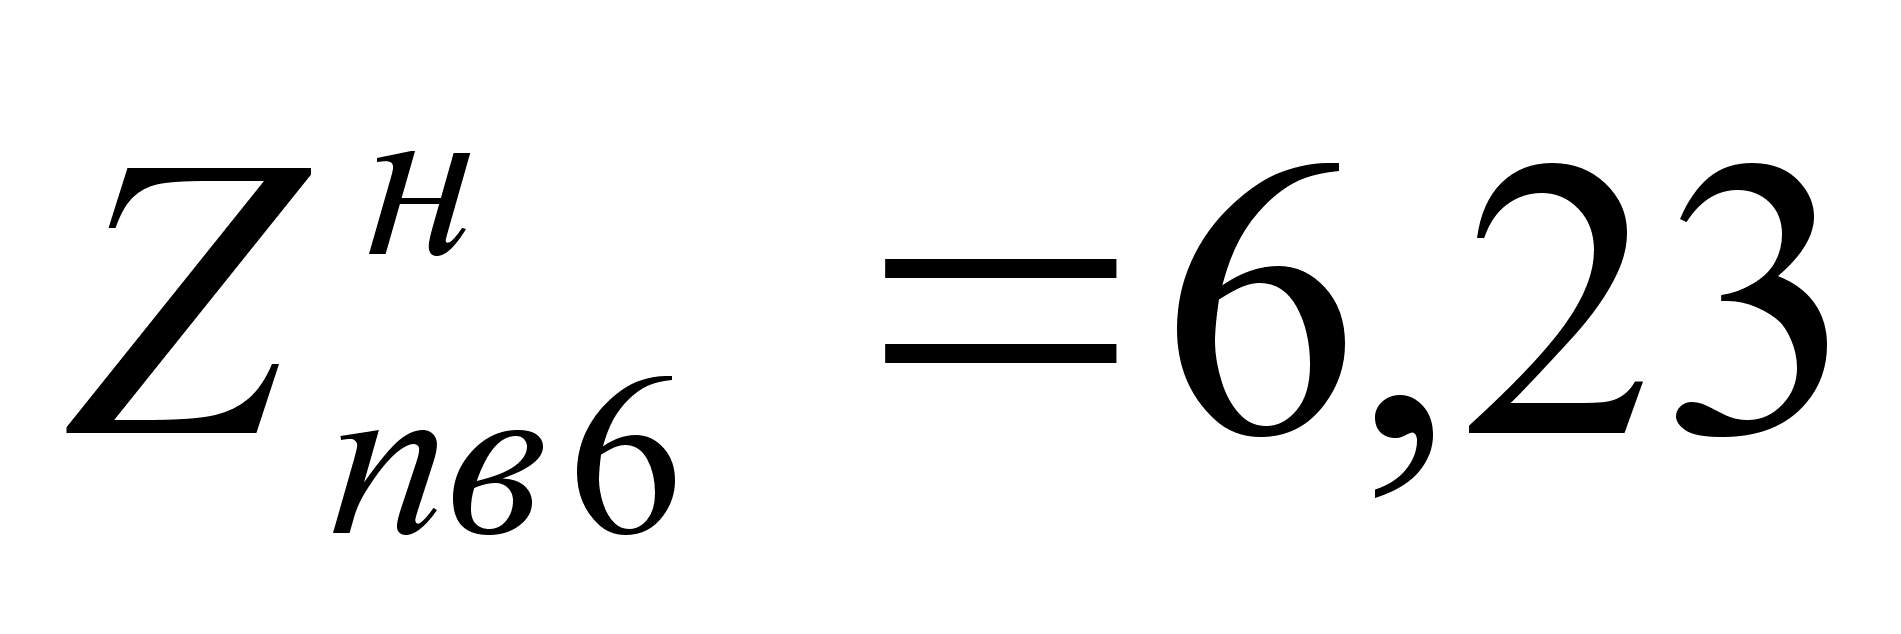
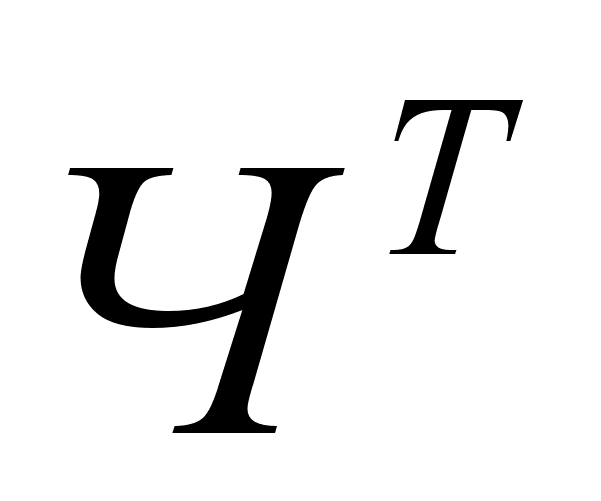 ):
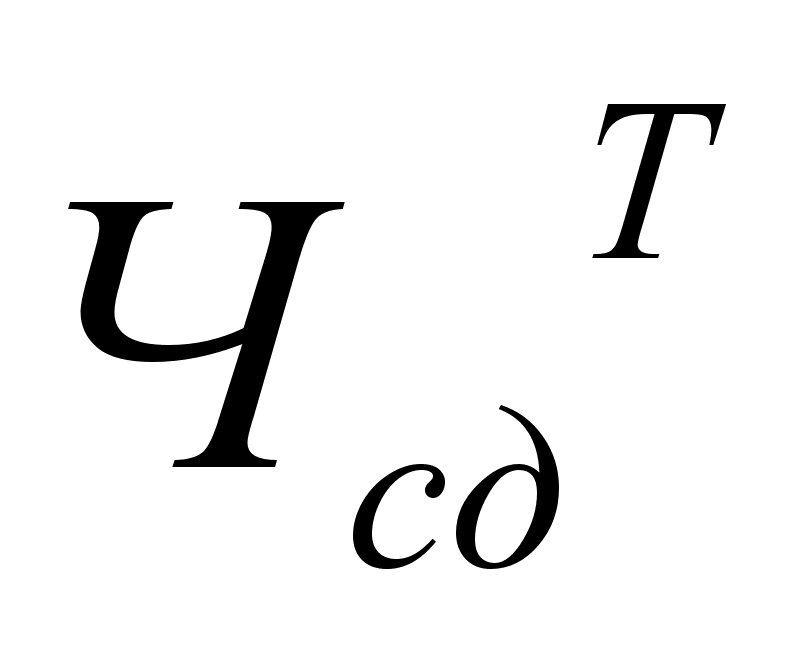 )
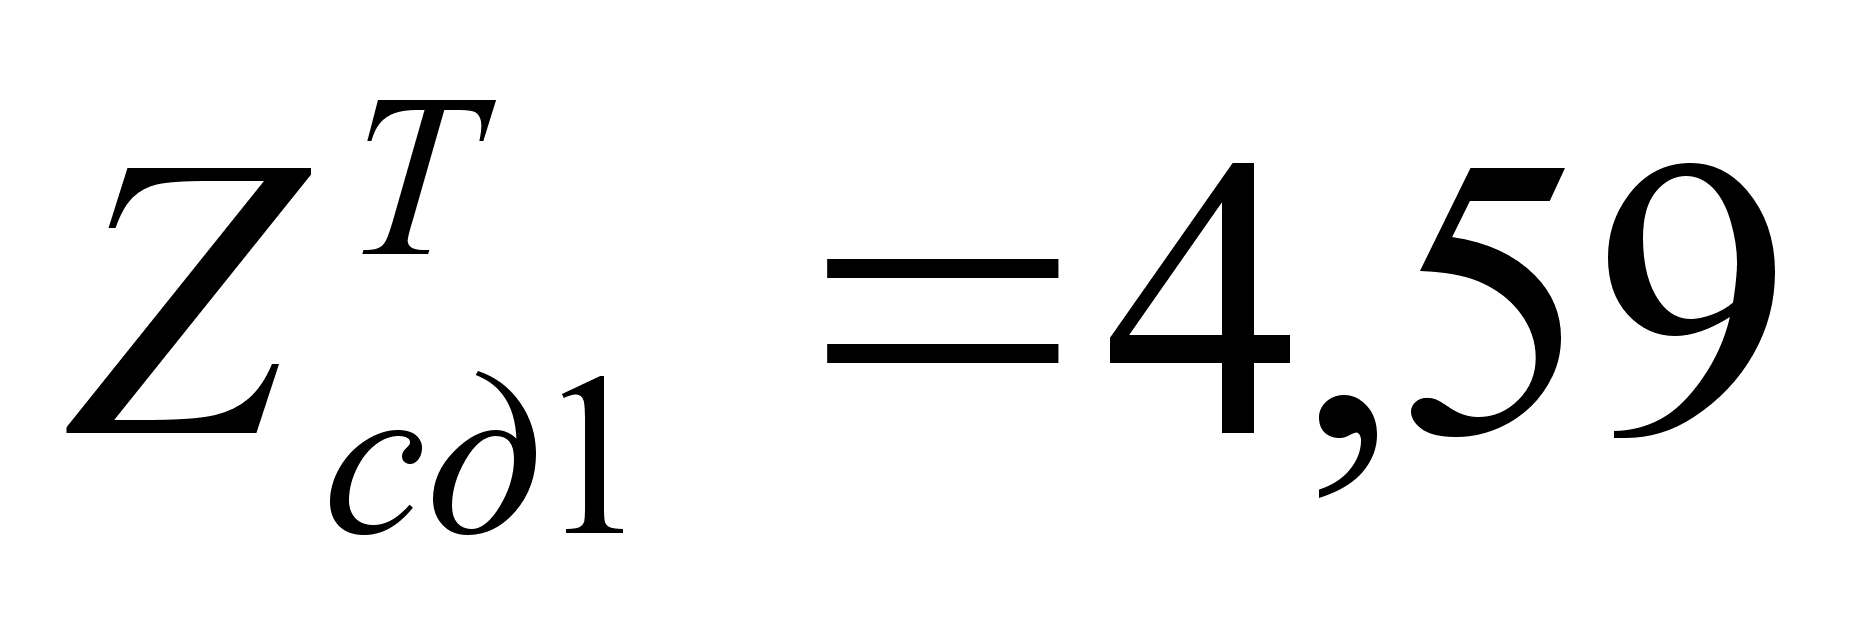
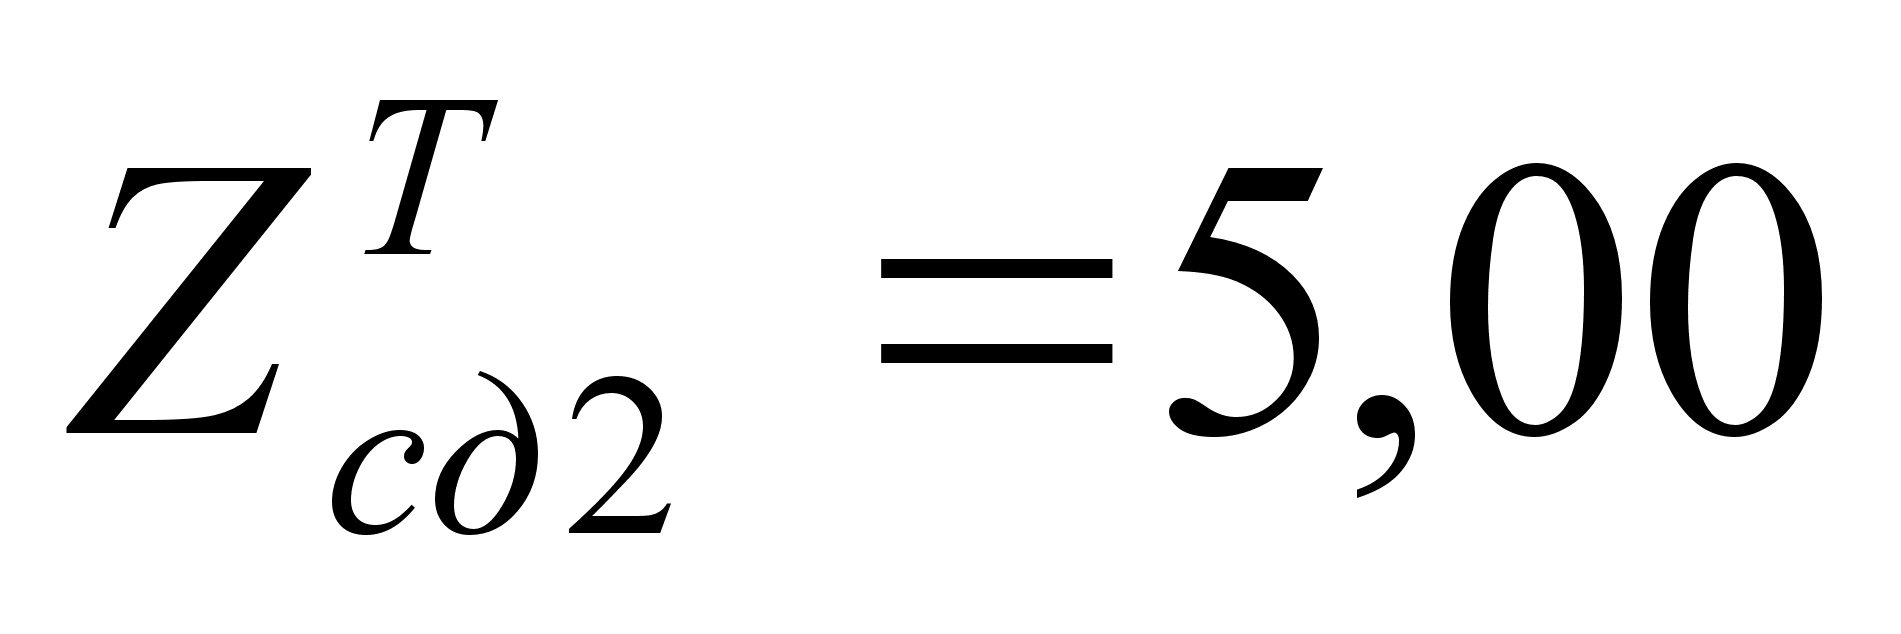
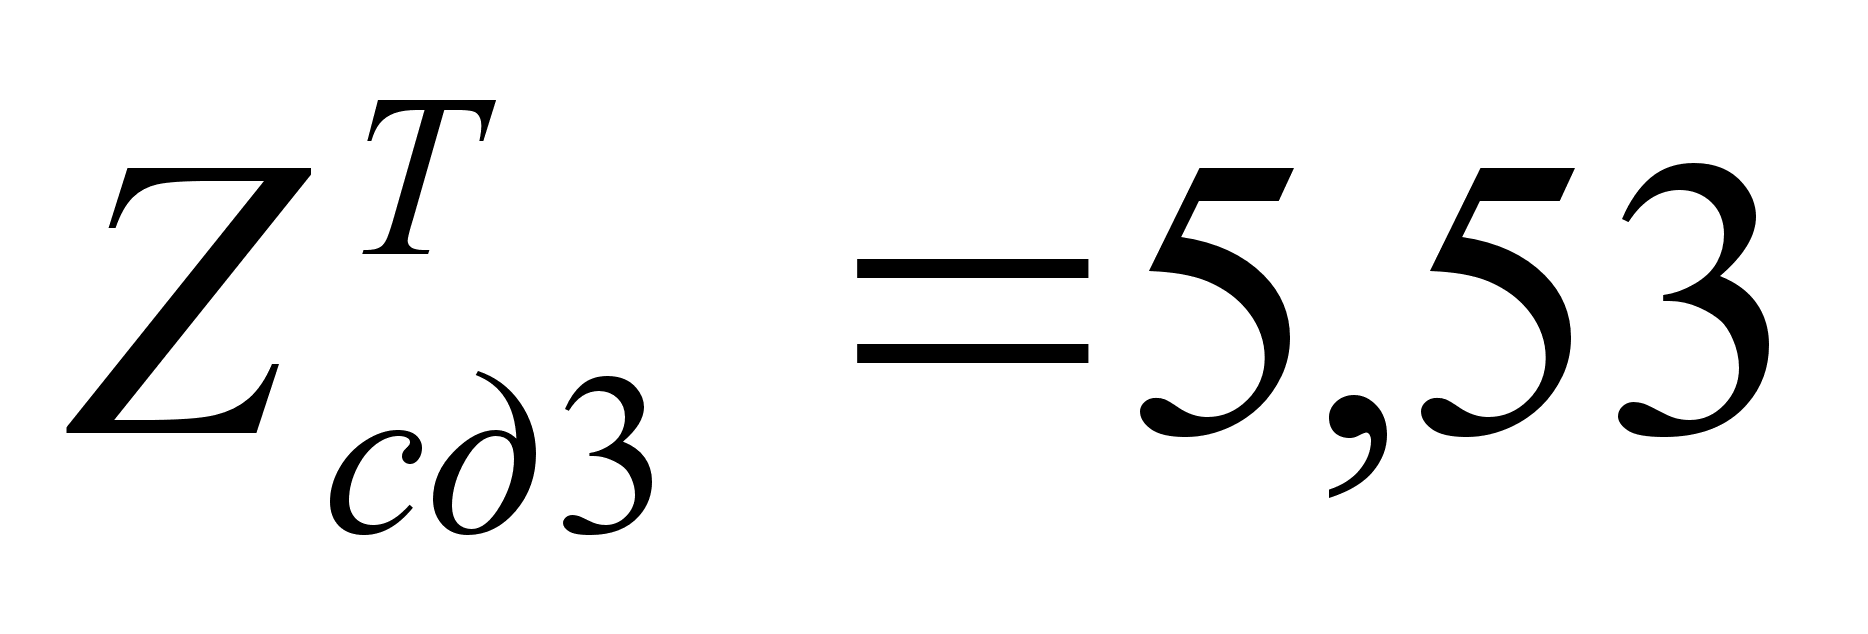
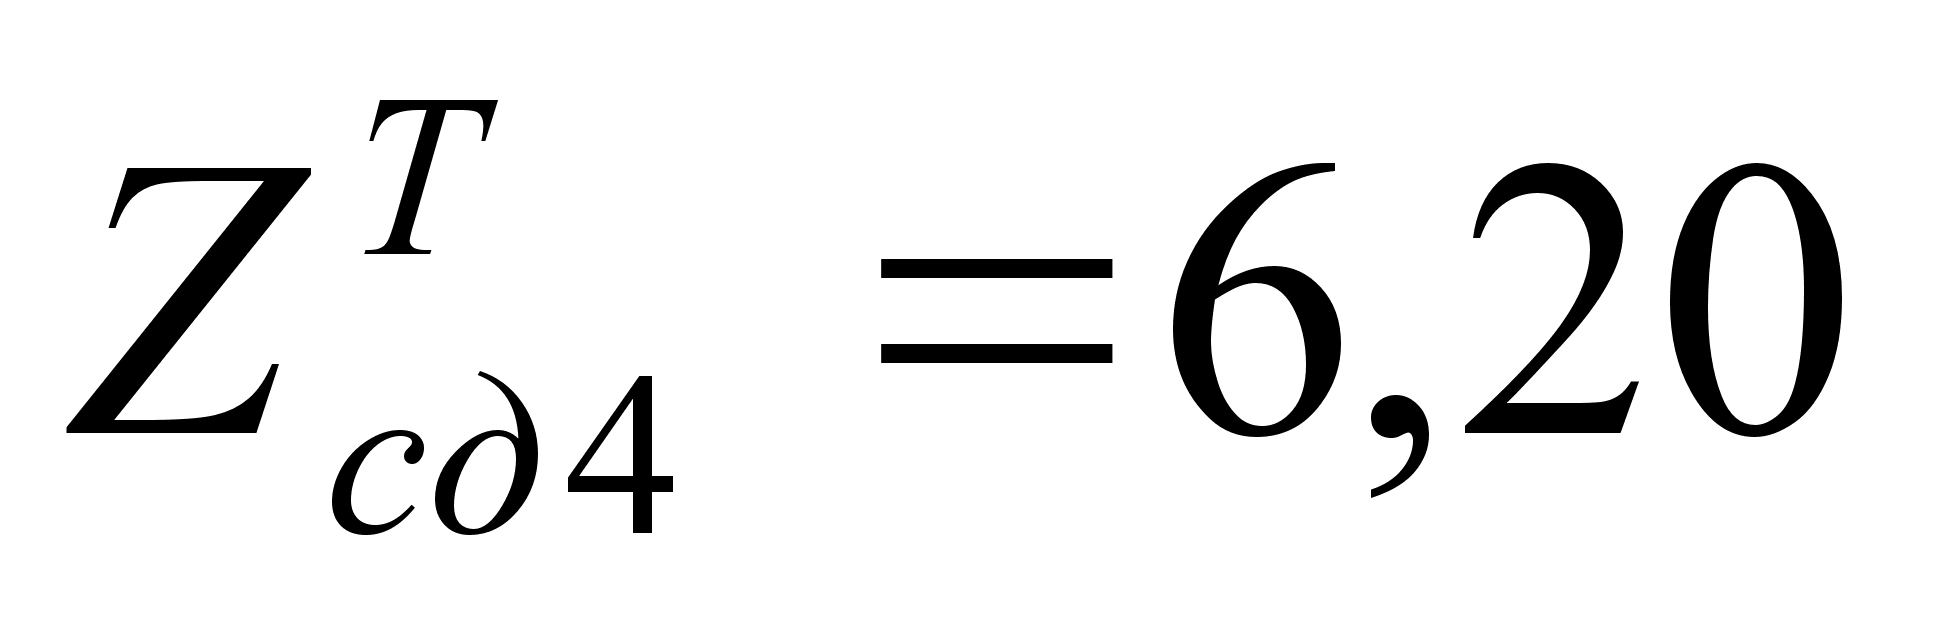
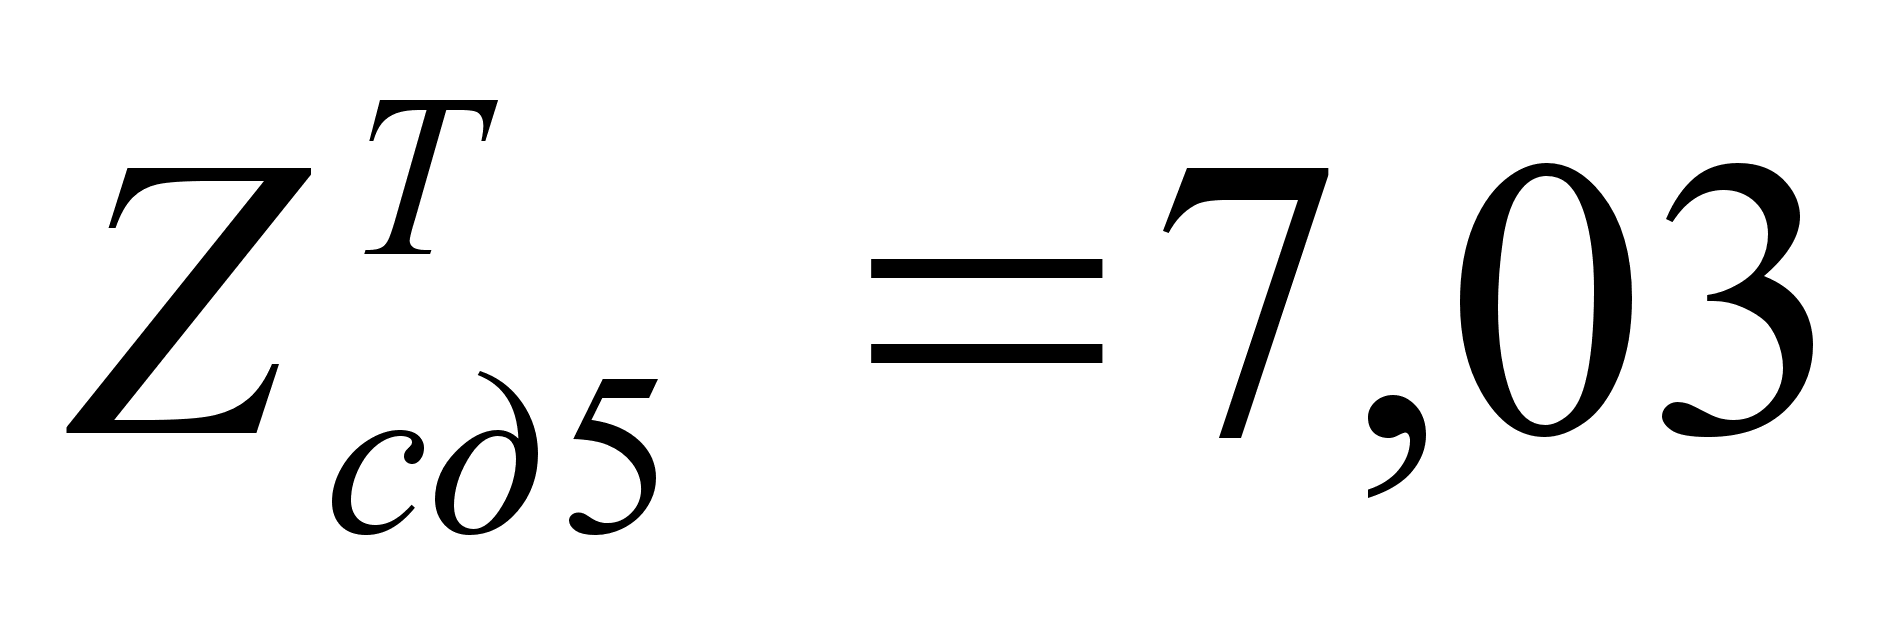
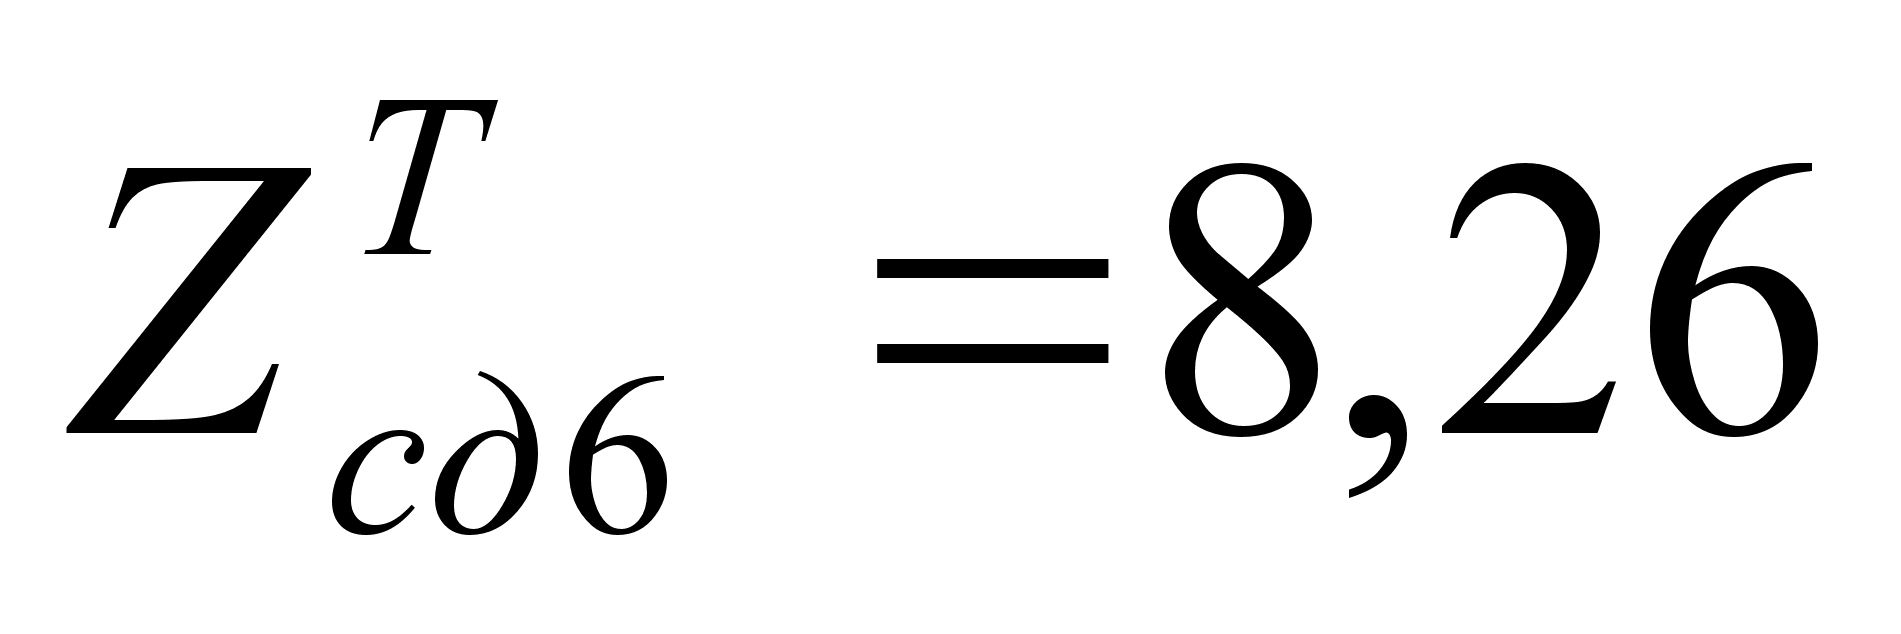
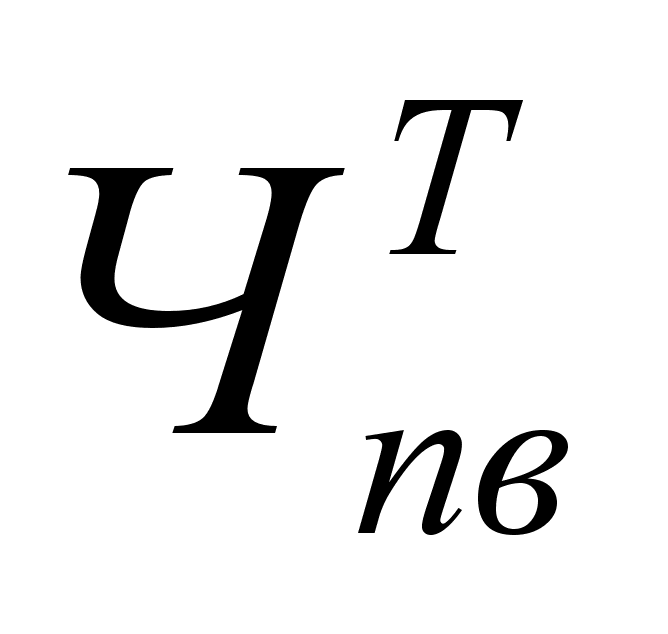 )
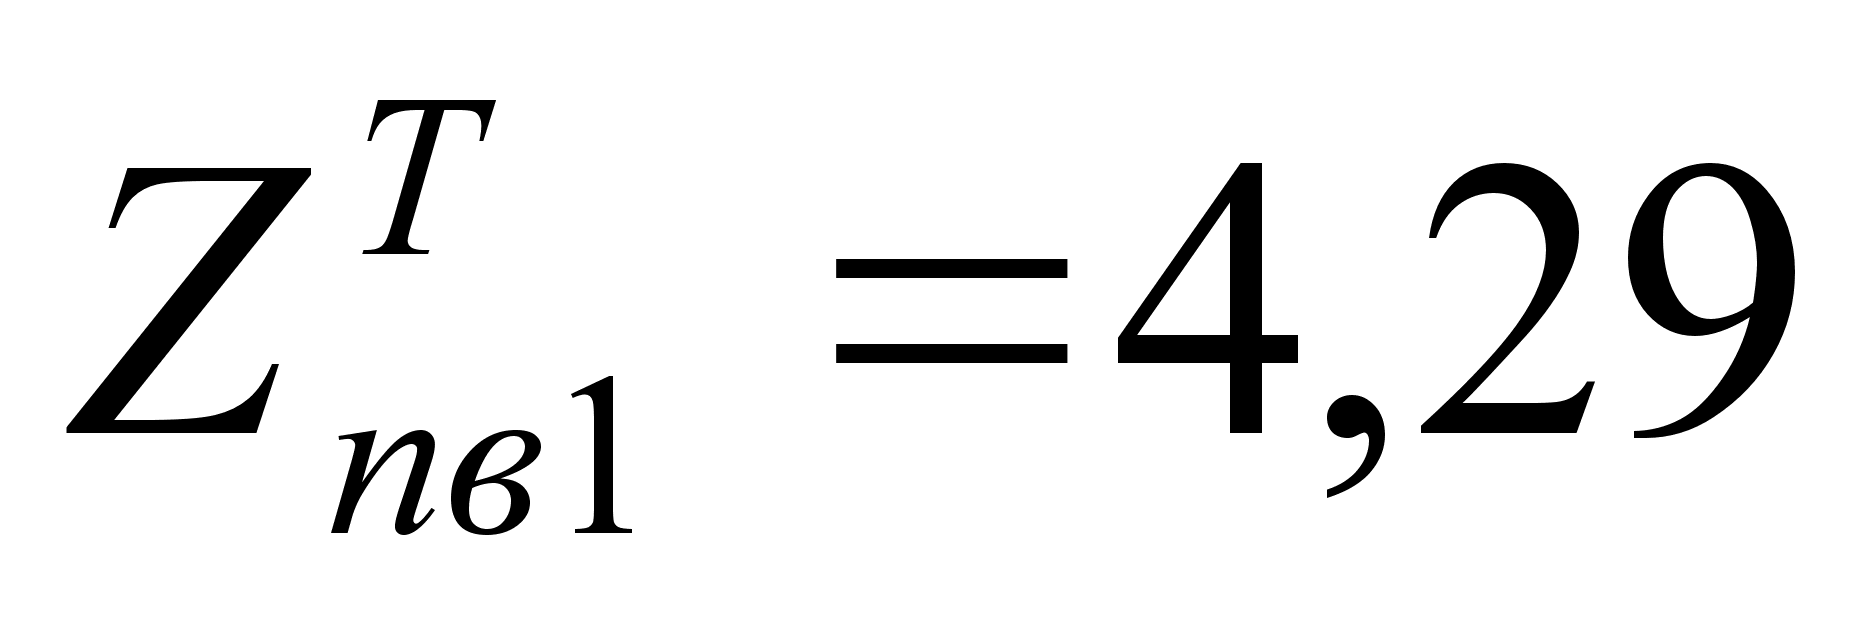
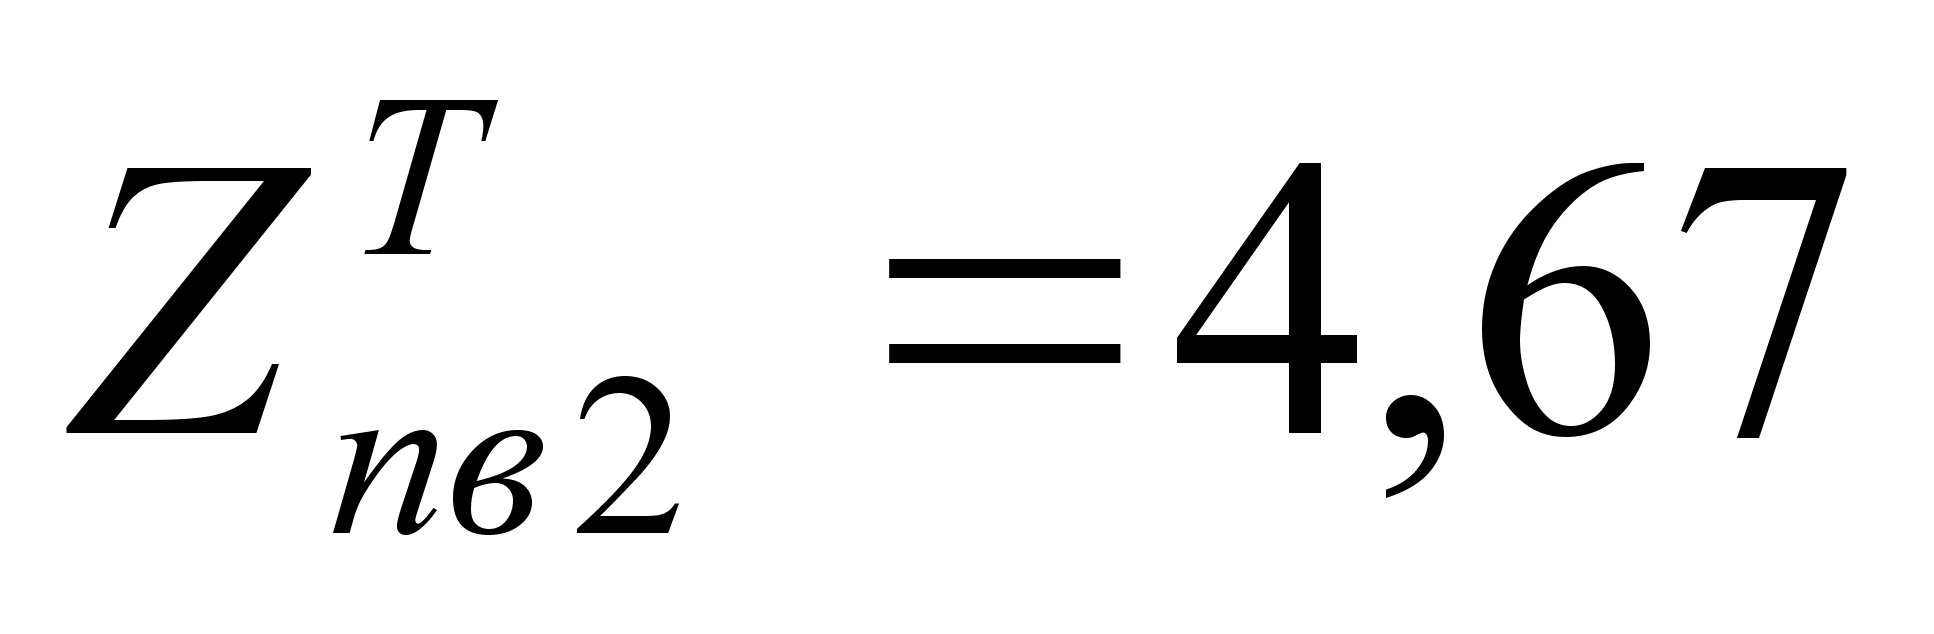
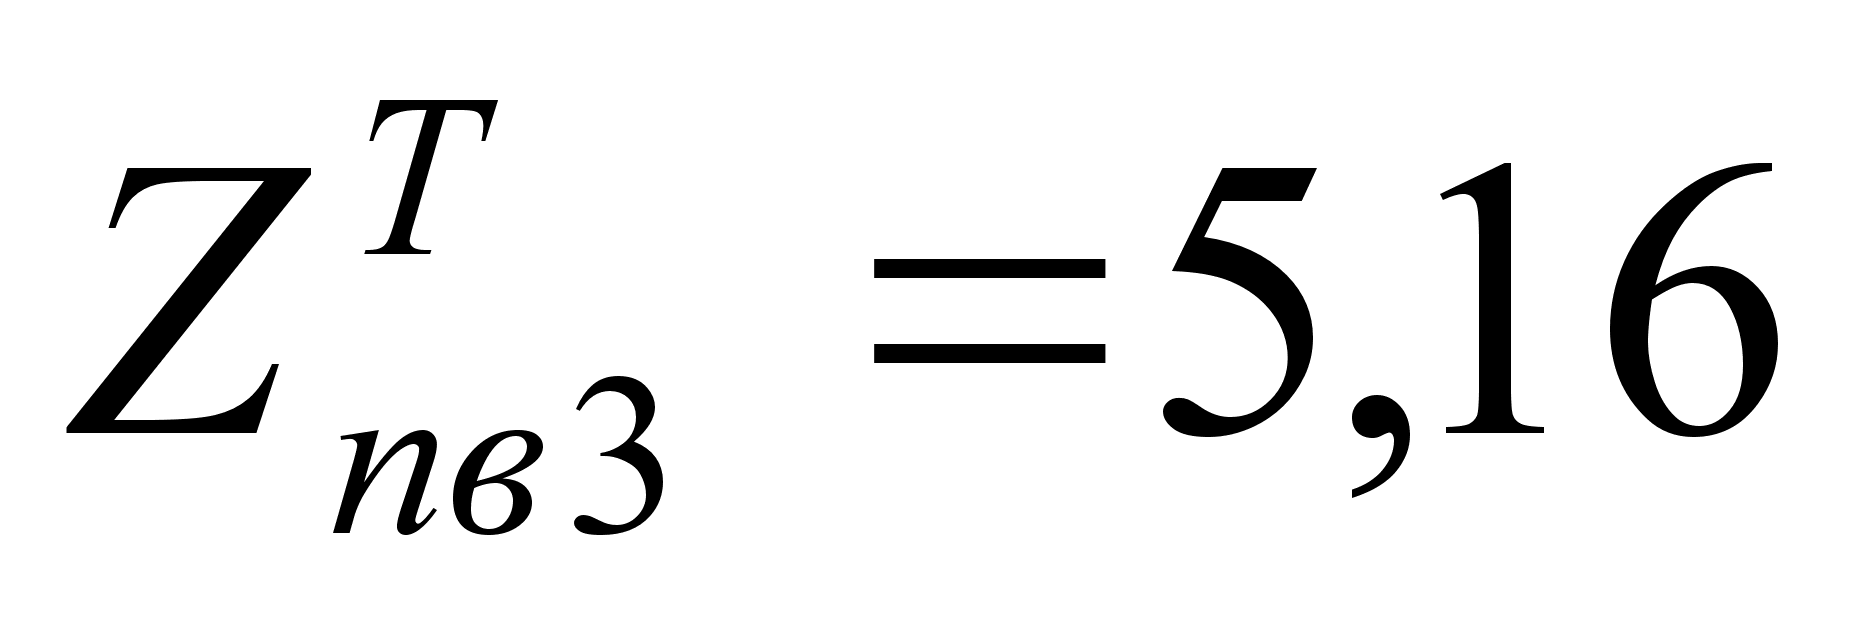
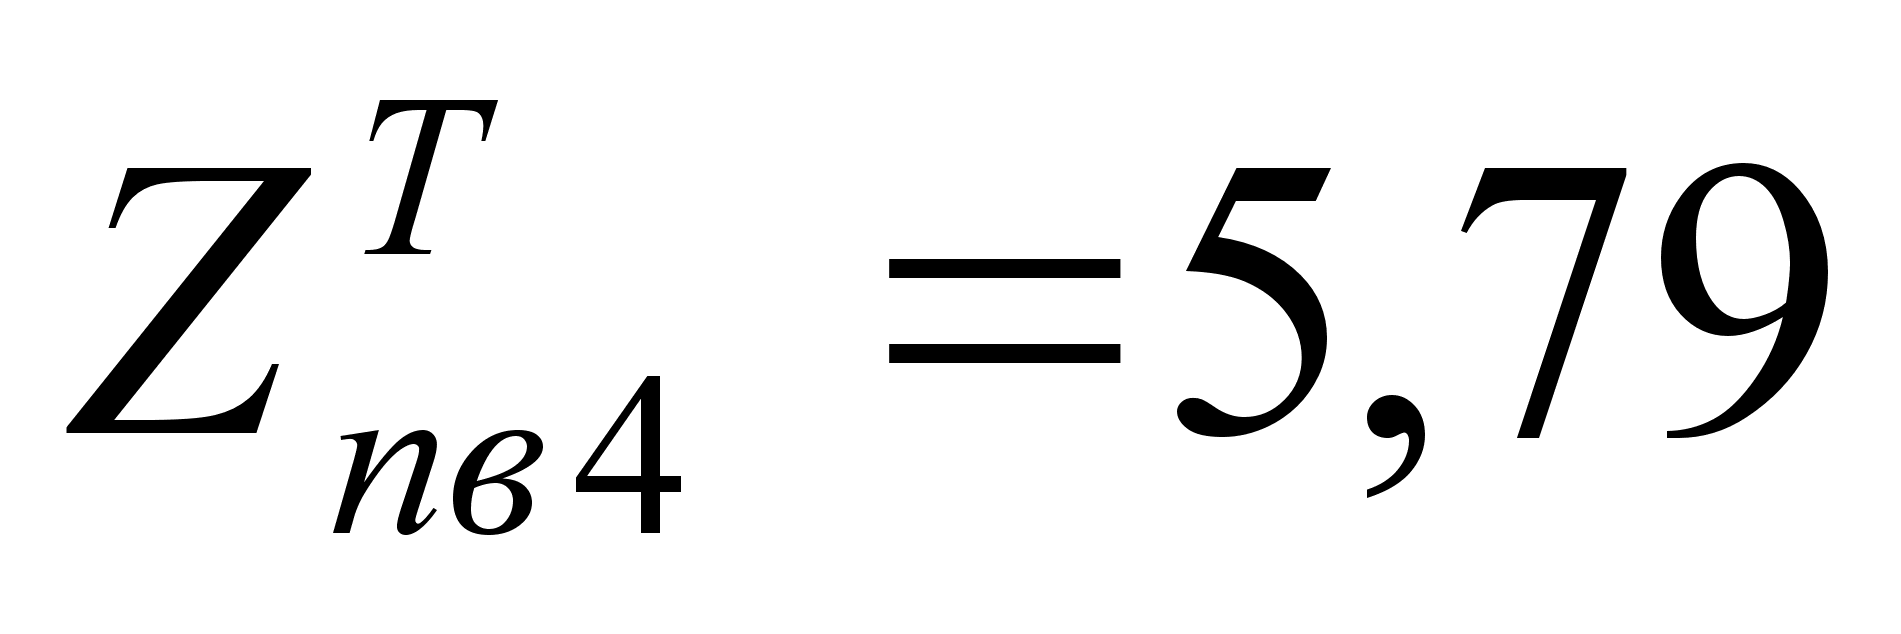
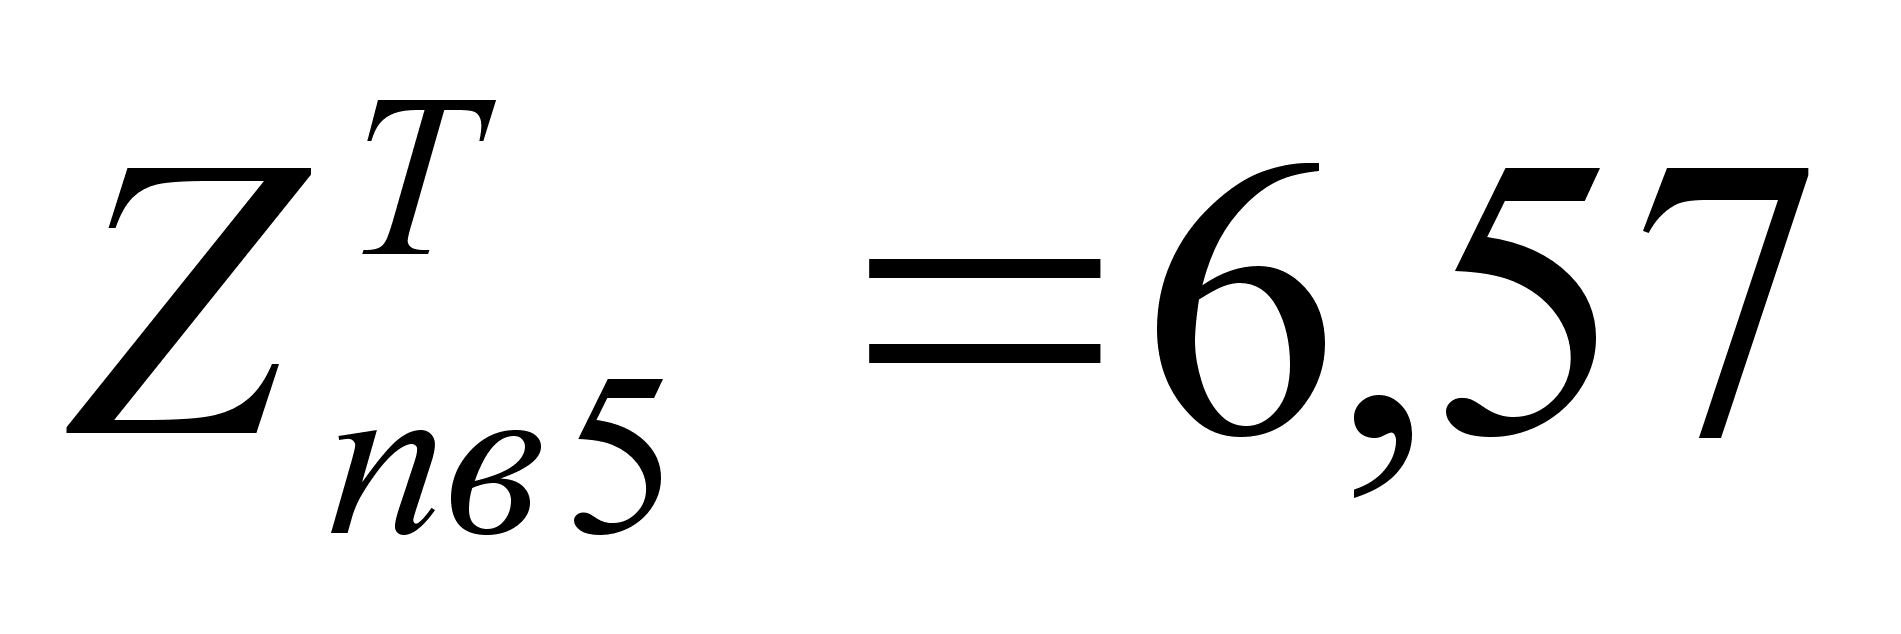
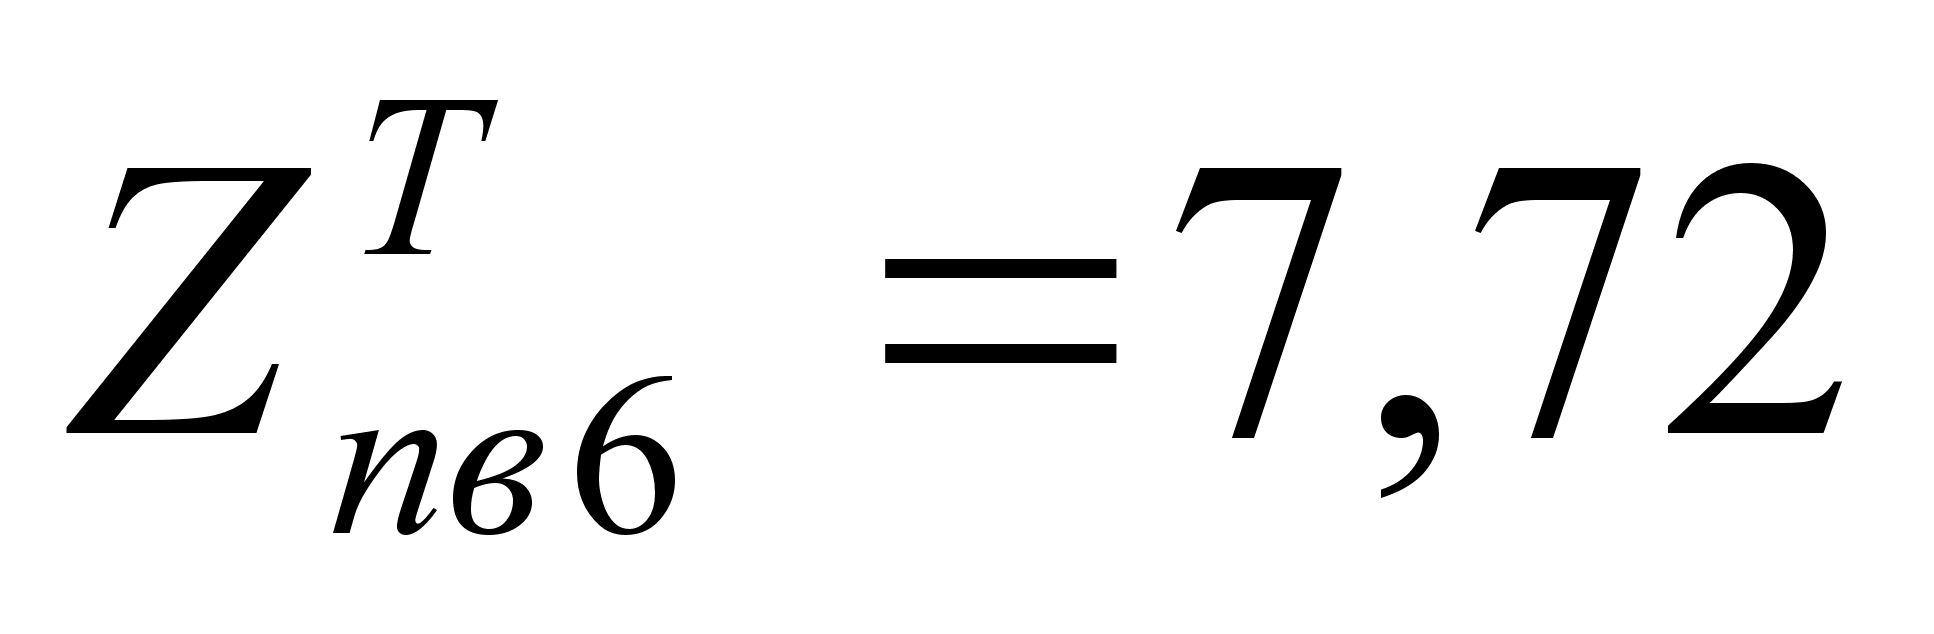
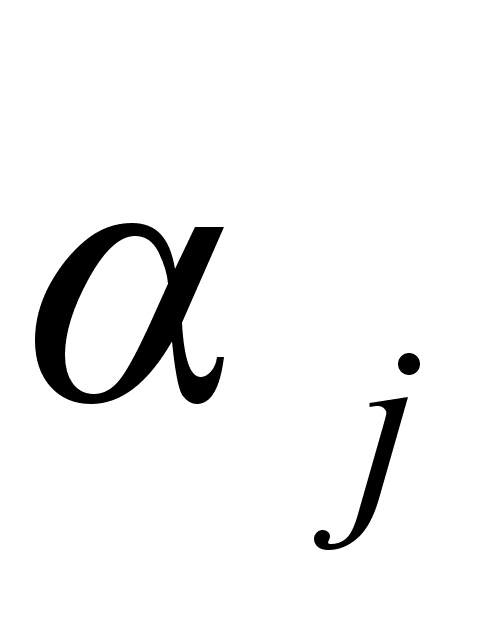 ,
учитывающий
количество
рабочих соответствующего
разряда
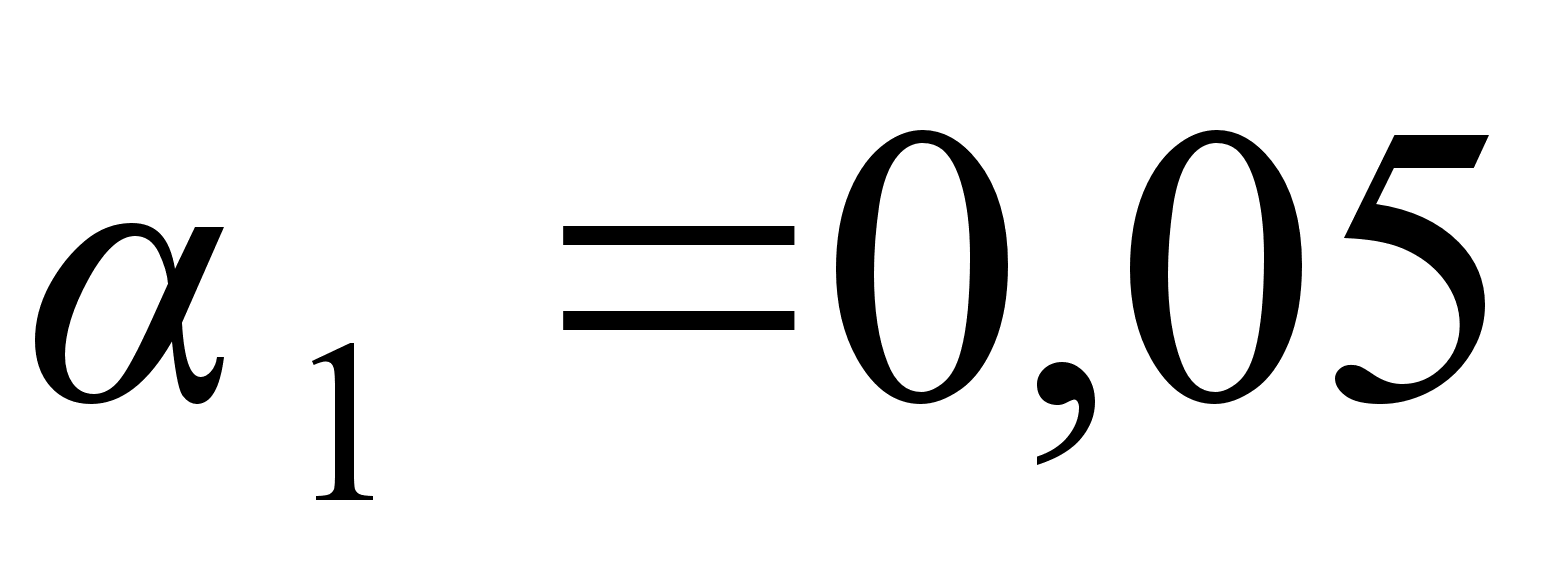
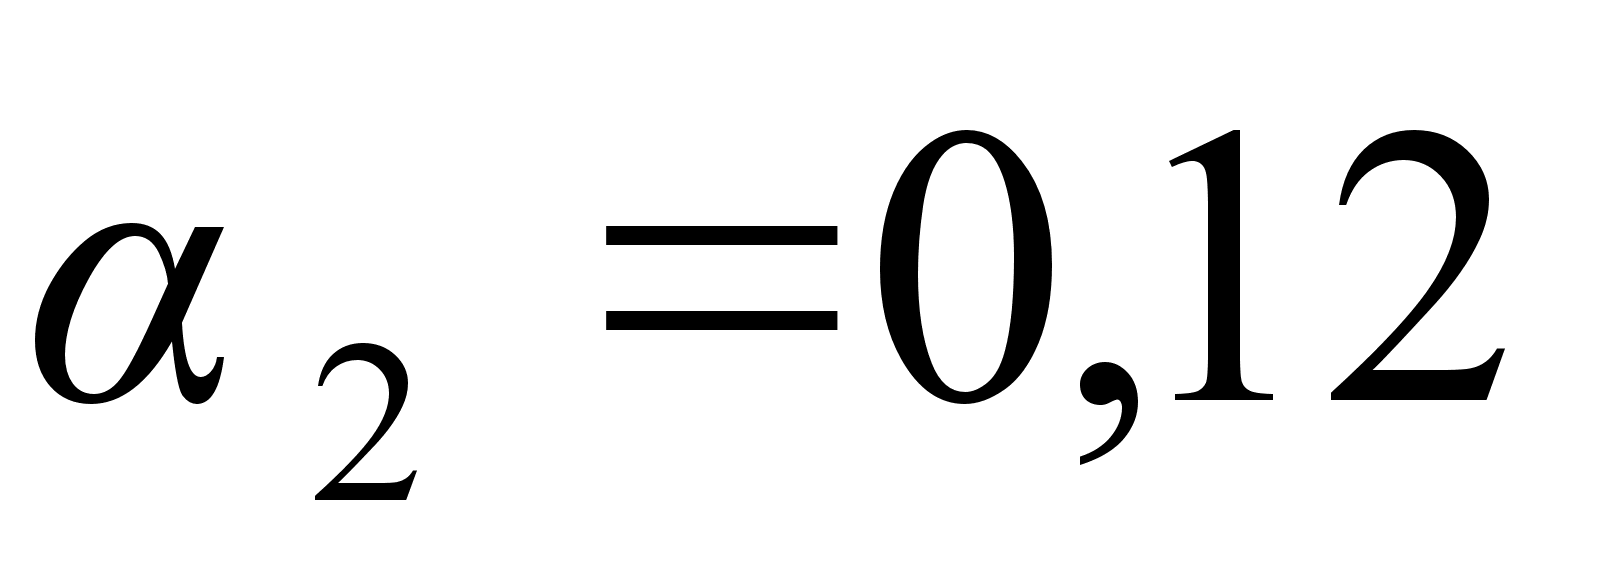
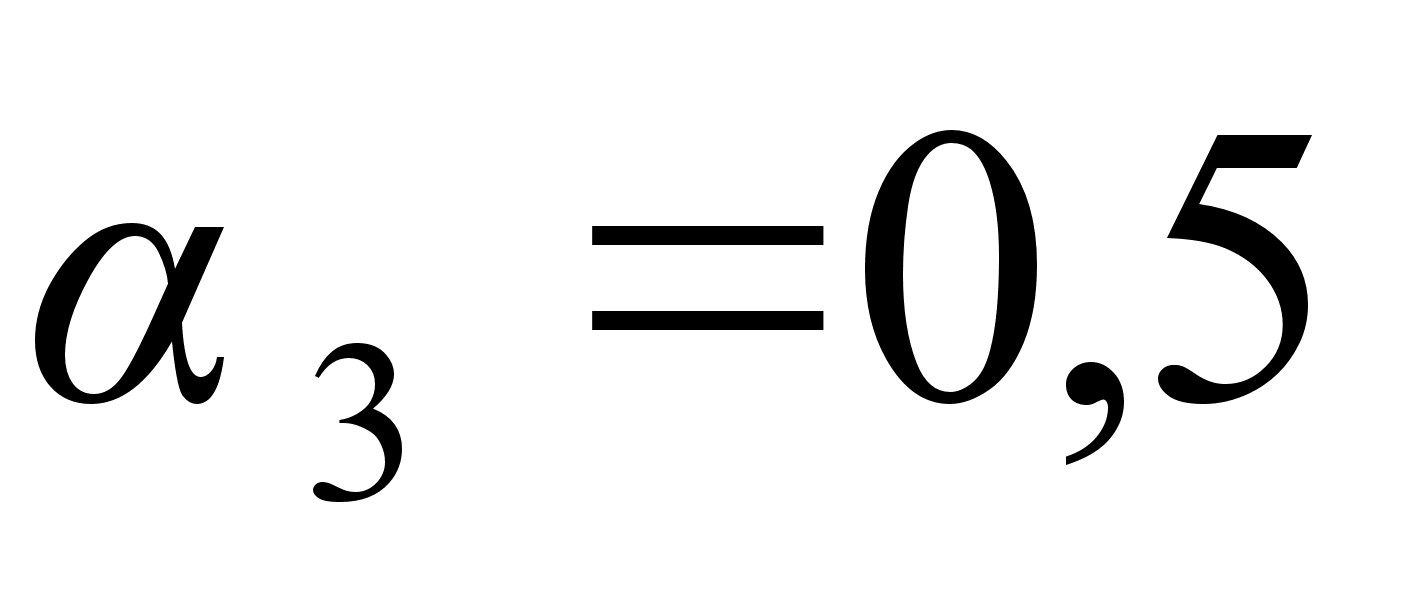
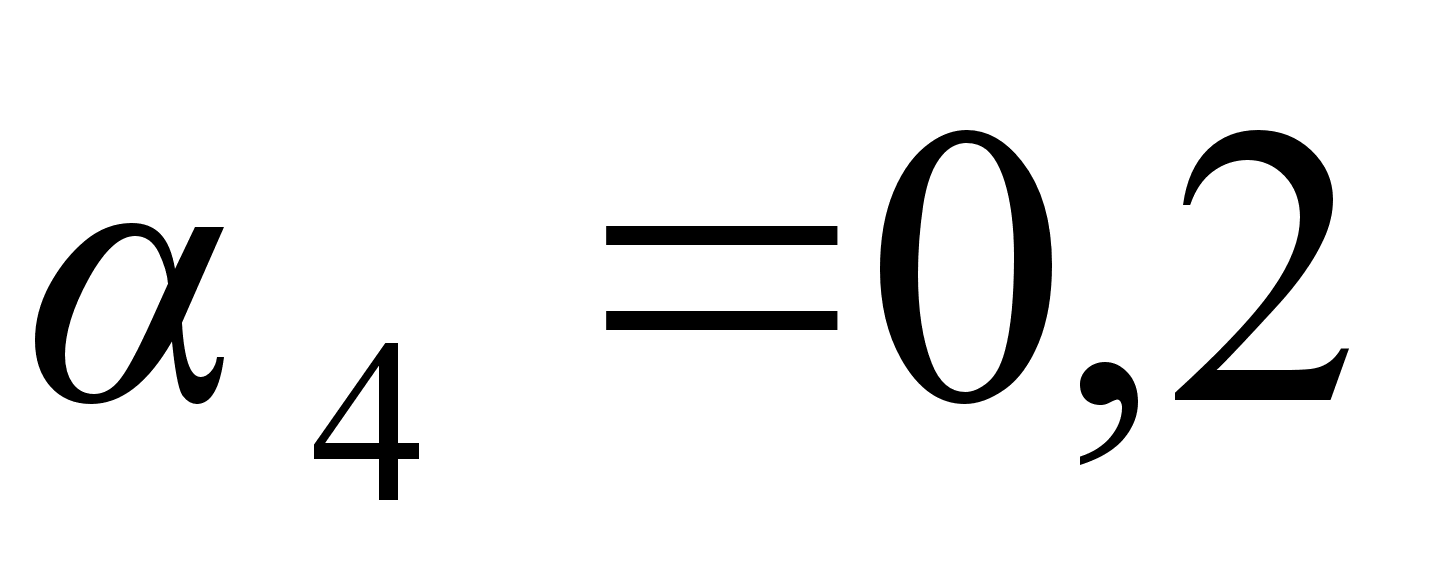
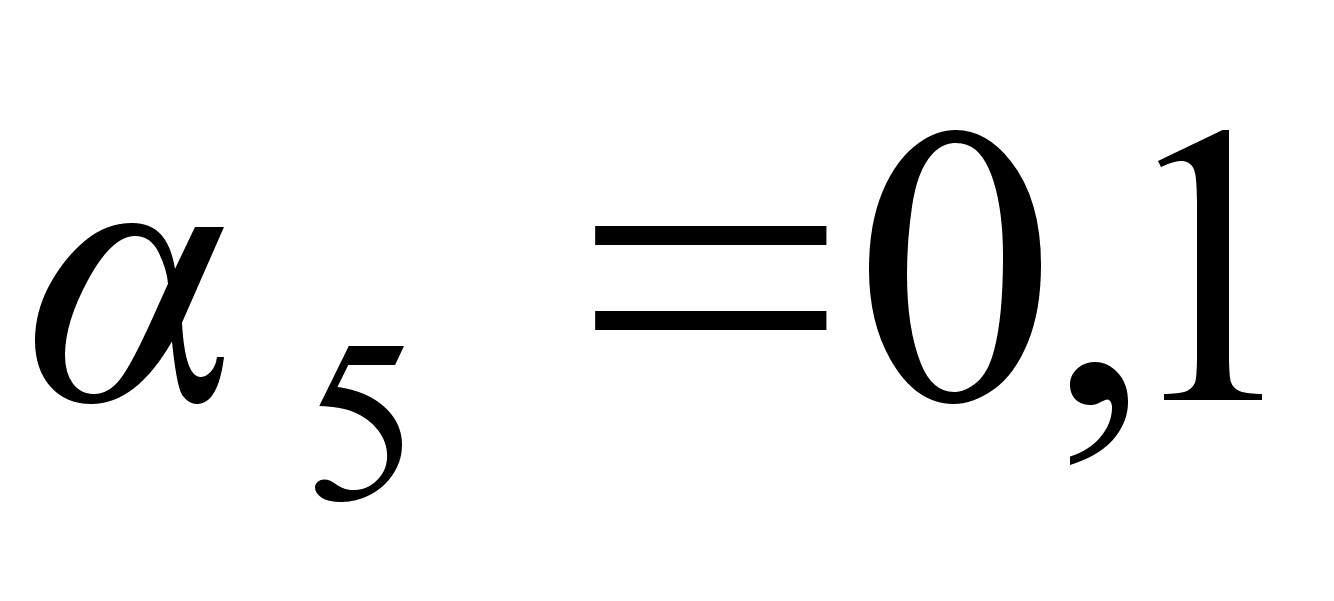
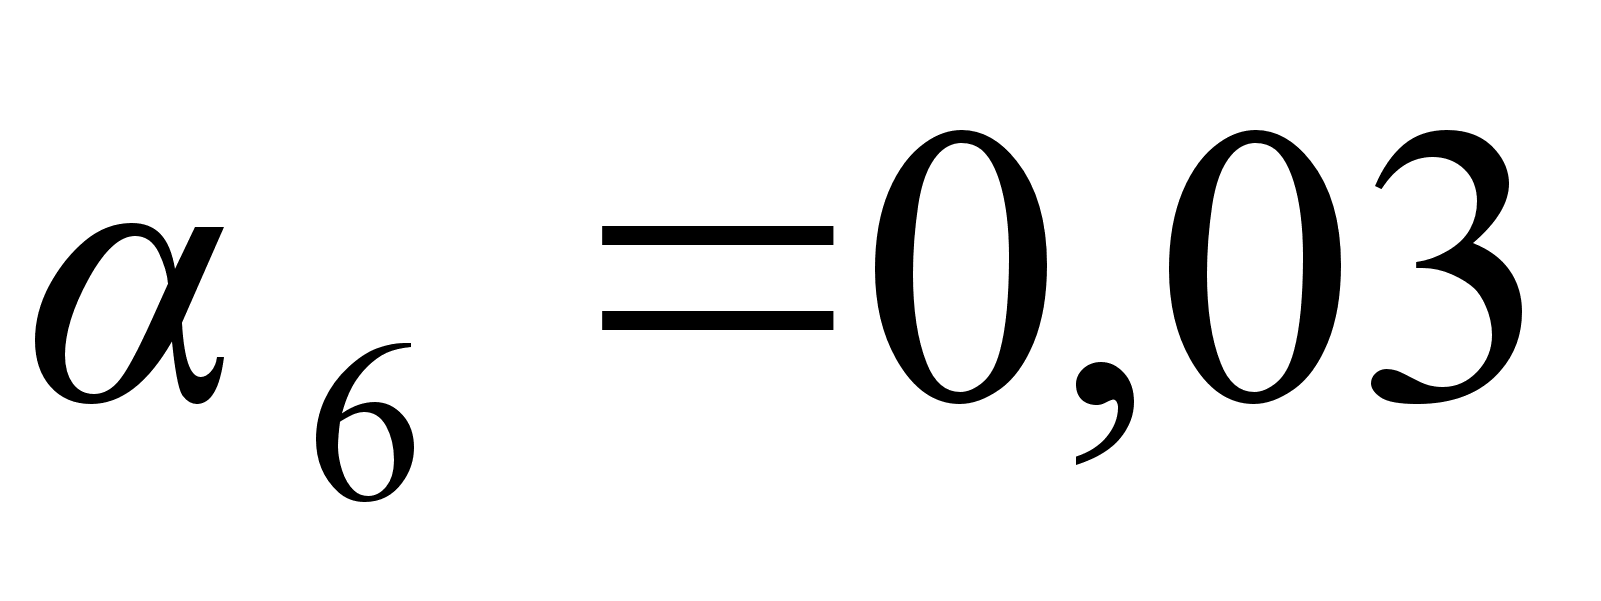
2 .3.
Расчет заработной
платы производственных
рабочих
К основной относится заработная плата, начисленная пропорционально отработанному времени (выполненной работе) по тарифным ставкам, окладам или сдельным расценкам, а так же различные виды премий, надбавок и доплат стимулирующего характера. Основная заработная плата основных производственных рабочих за год (ОЗПор) определяется по данным о количестве различных категорий рабочих и может быть рассчитана по формуле:
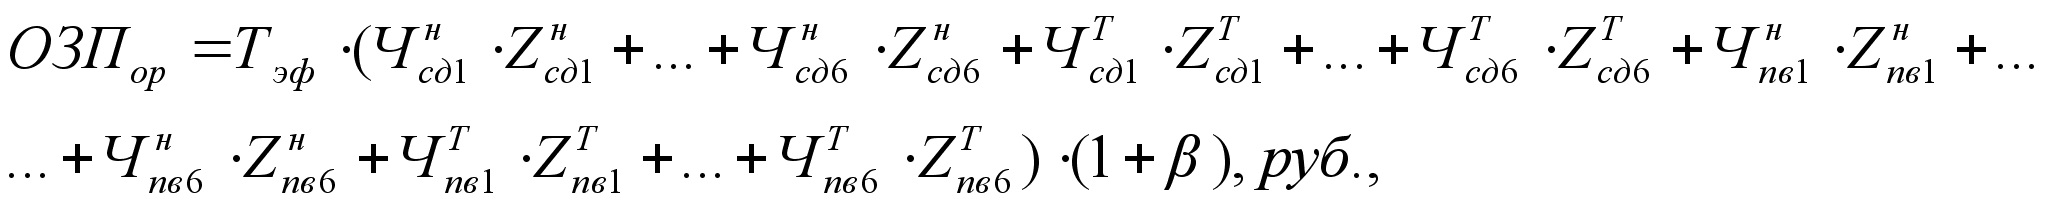
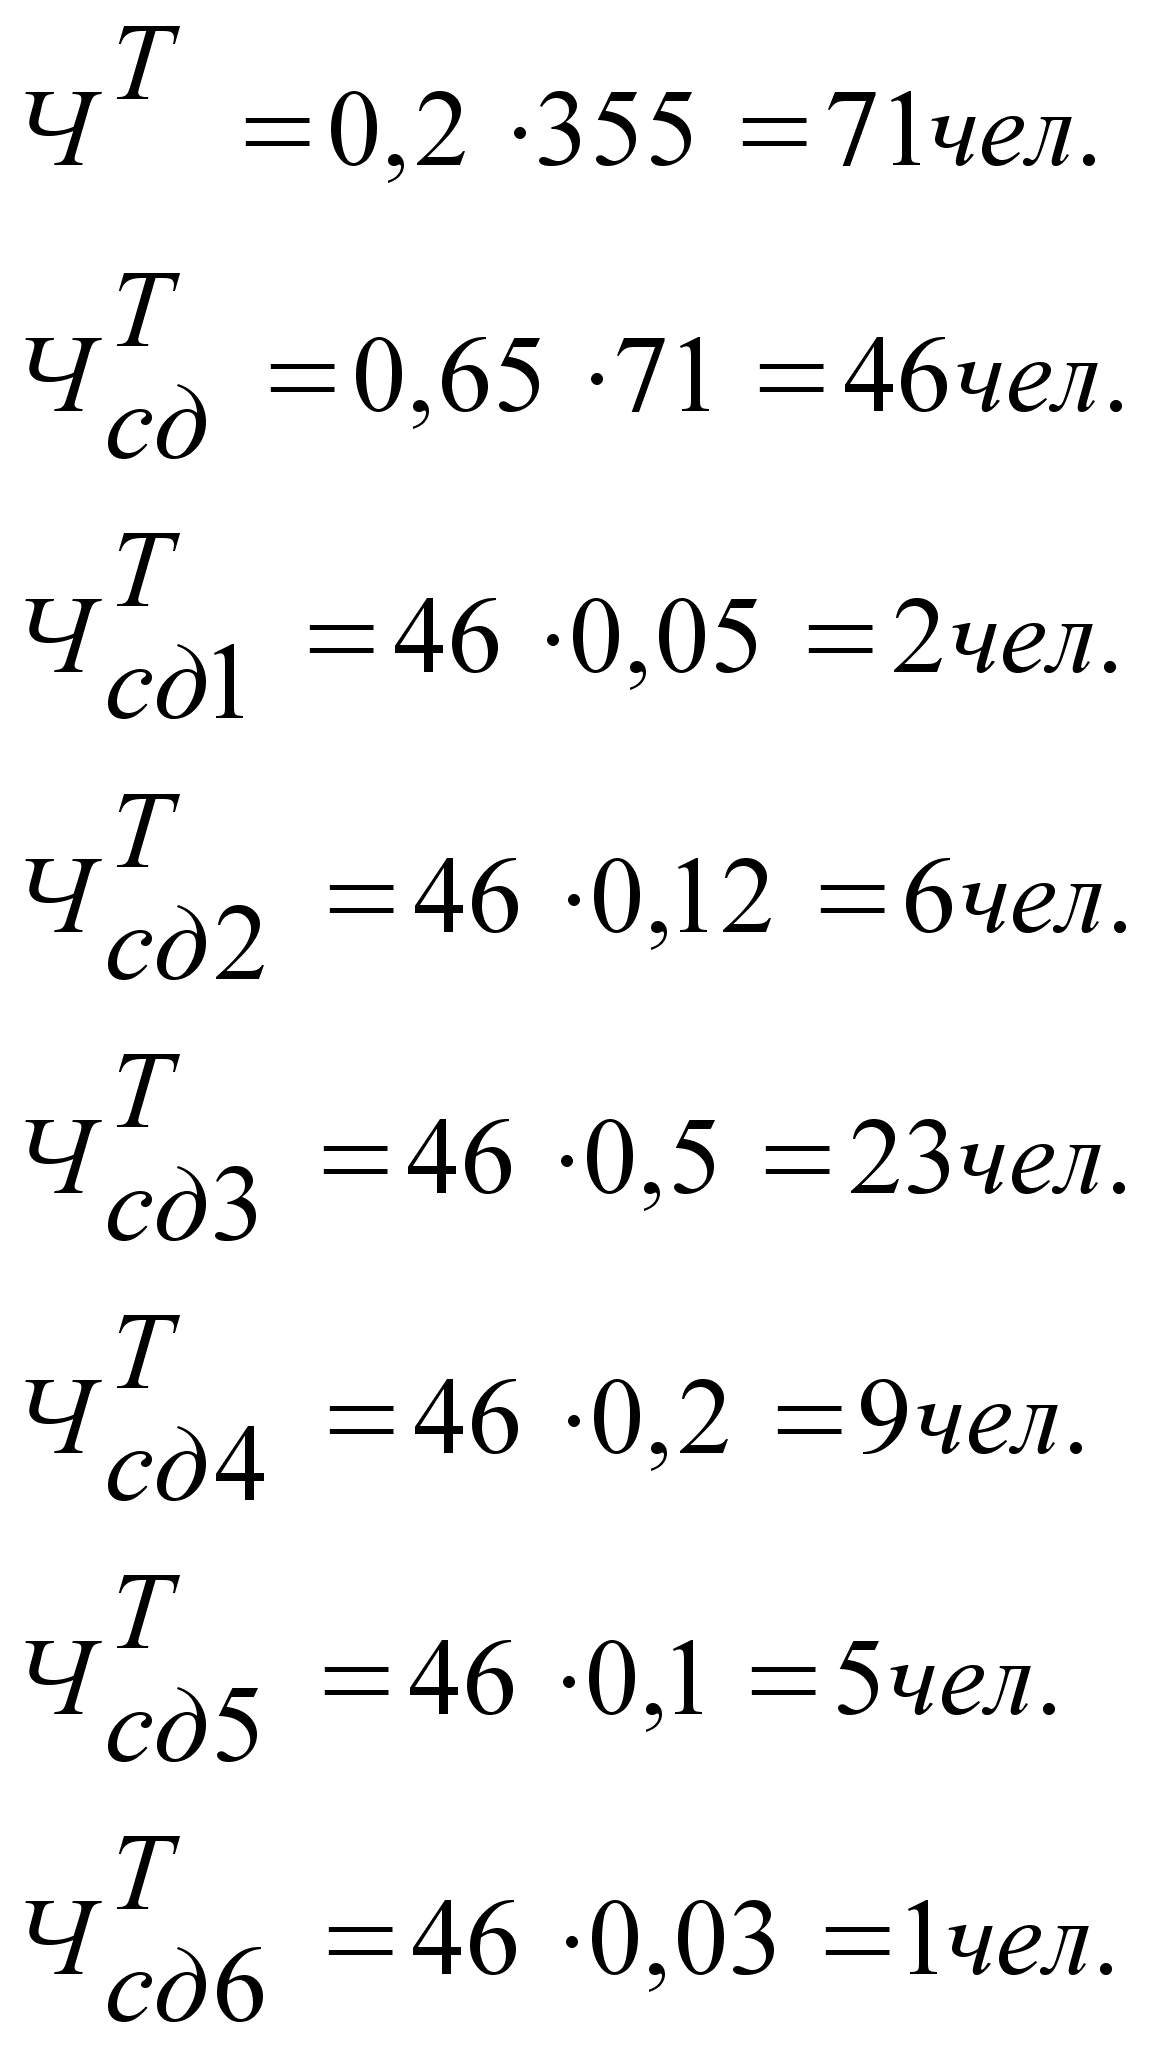
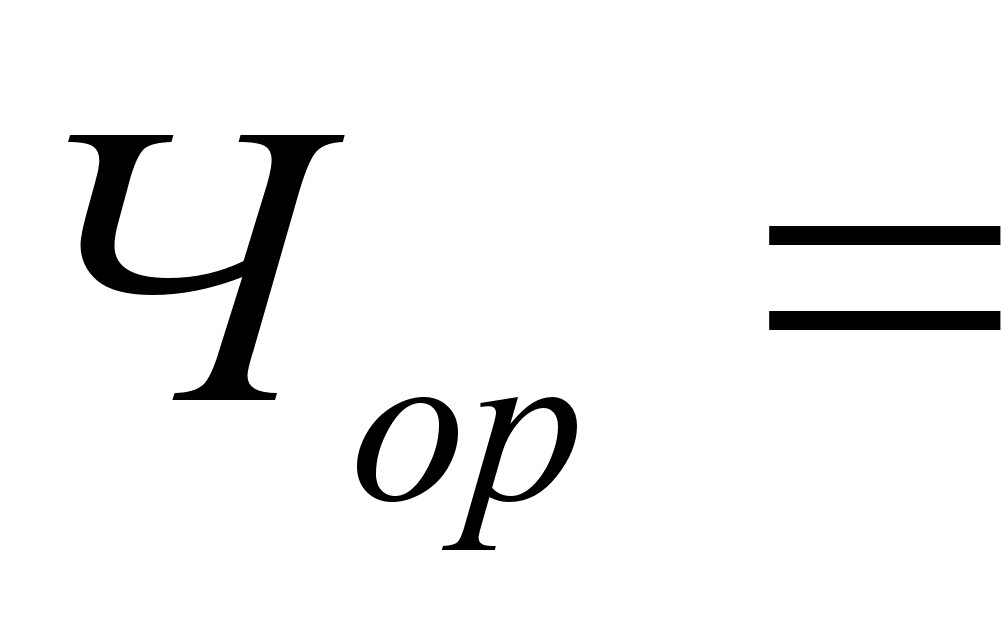
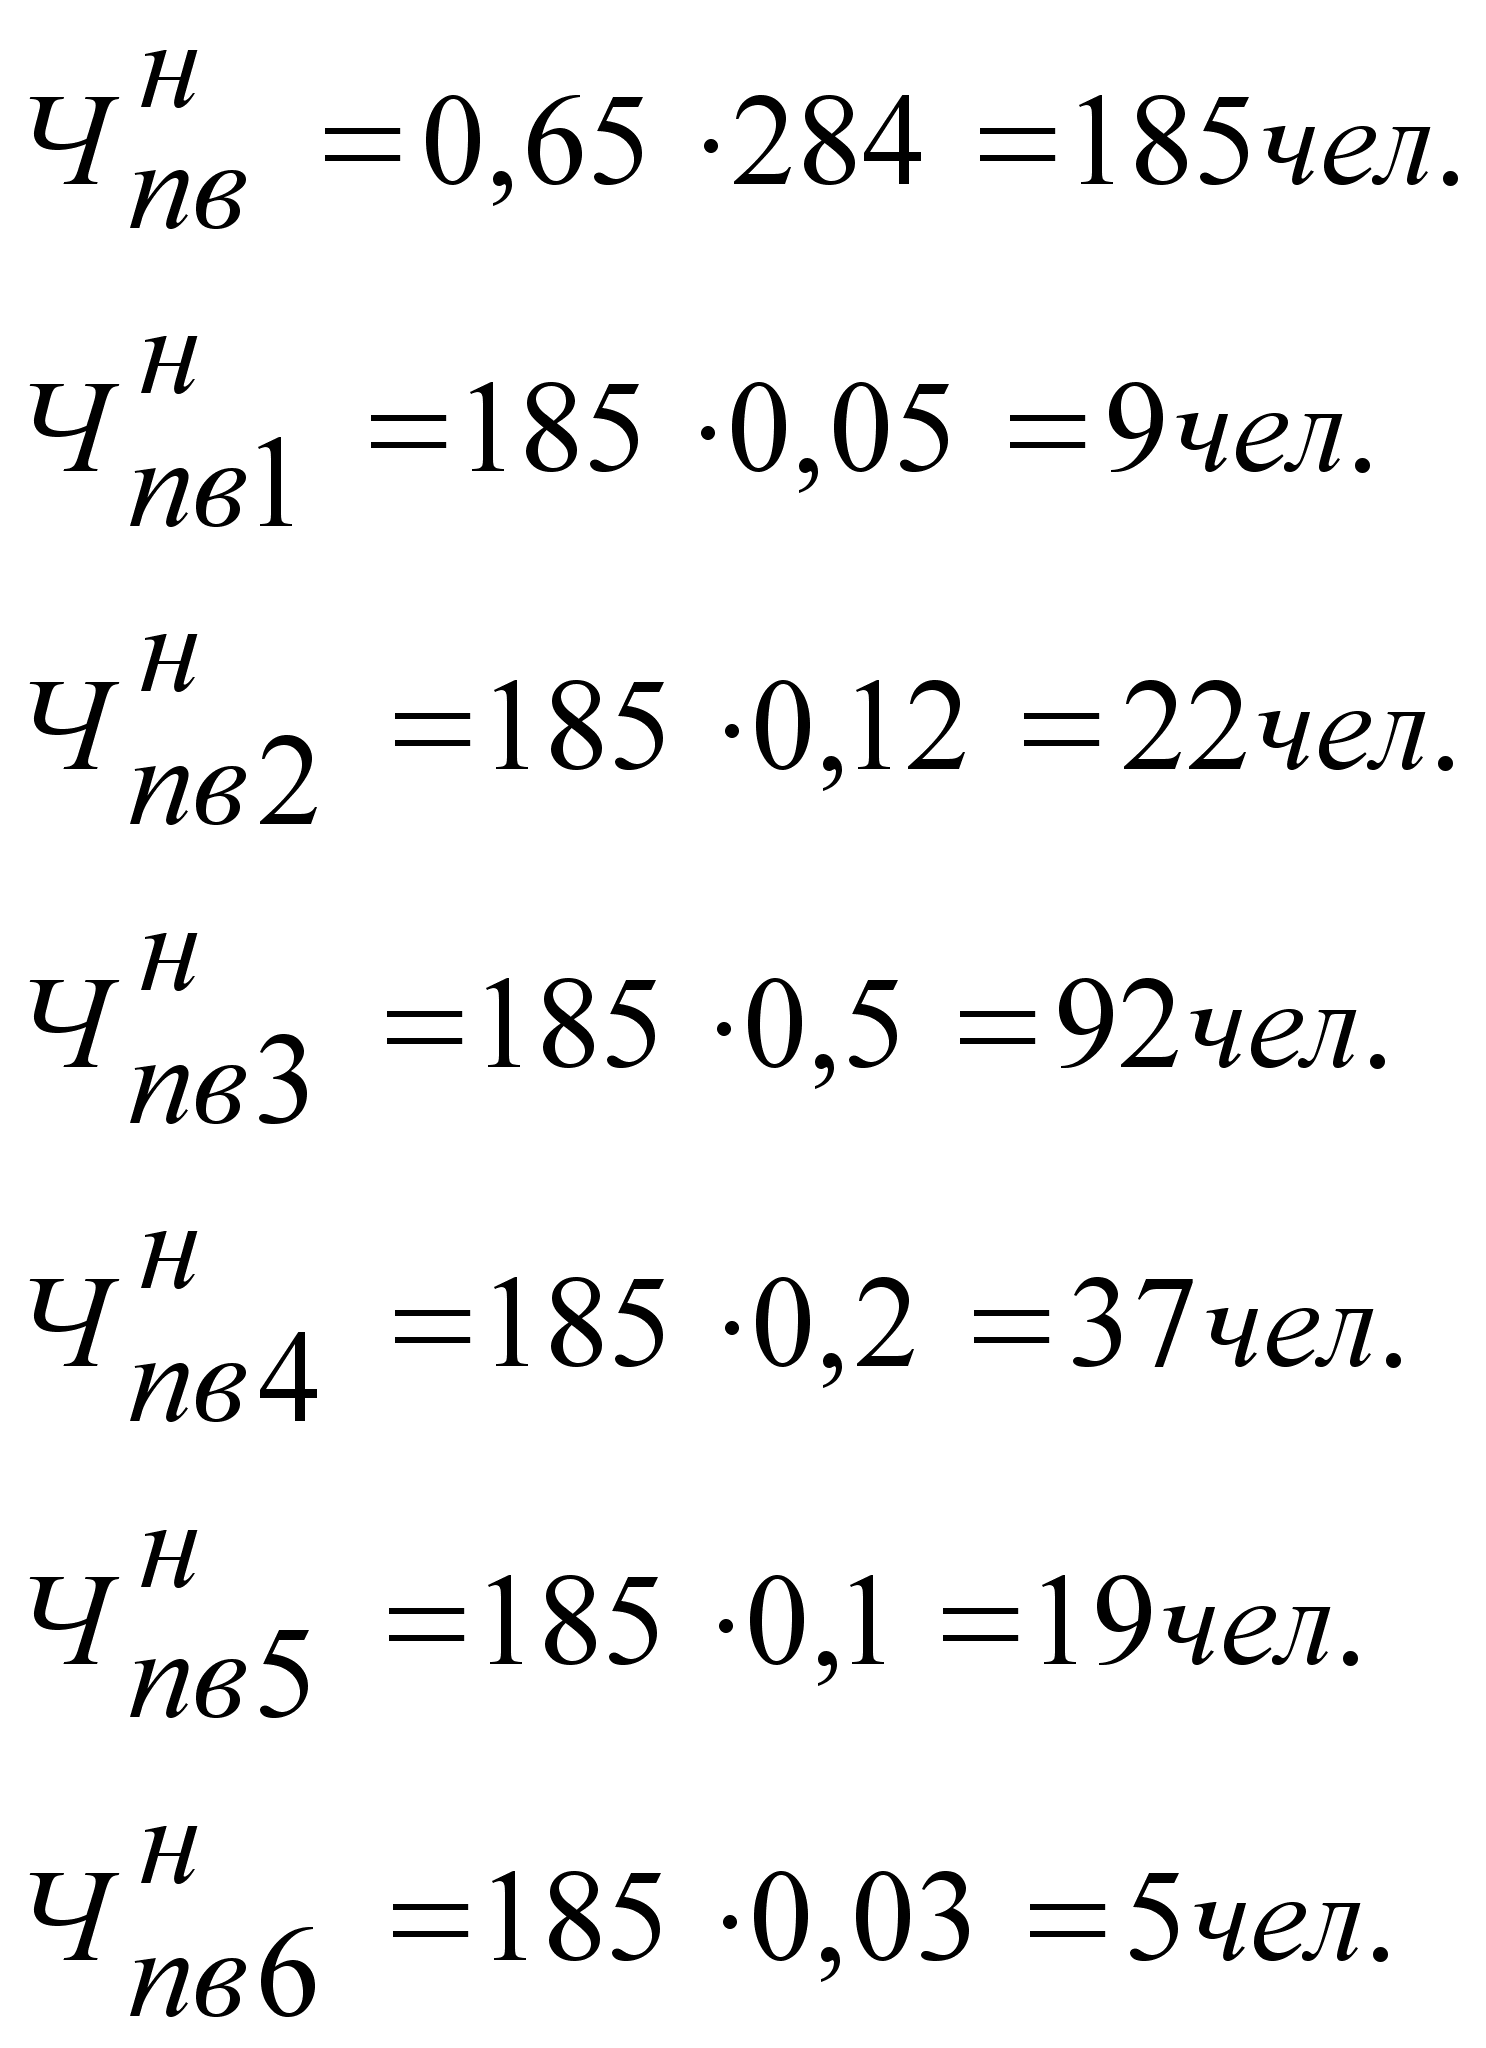
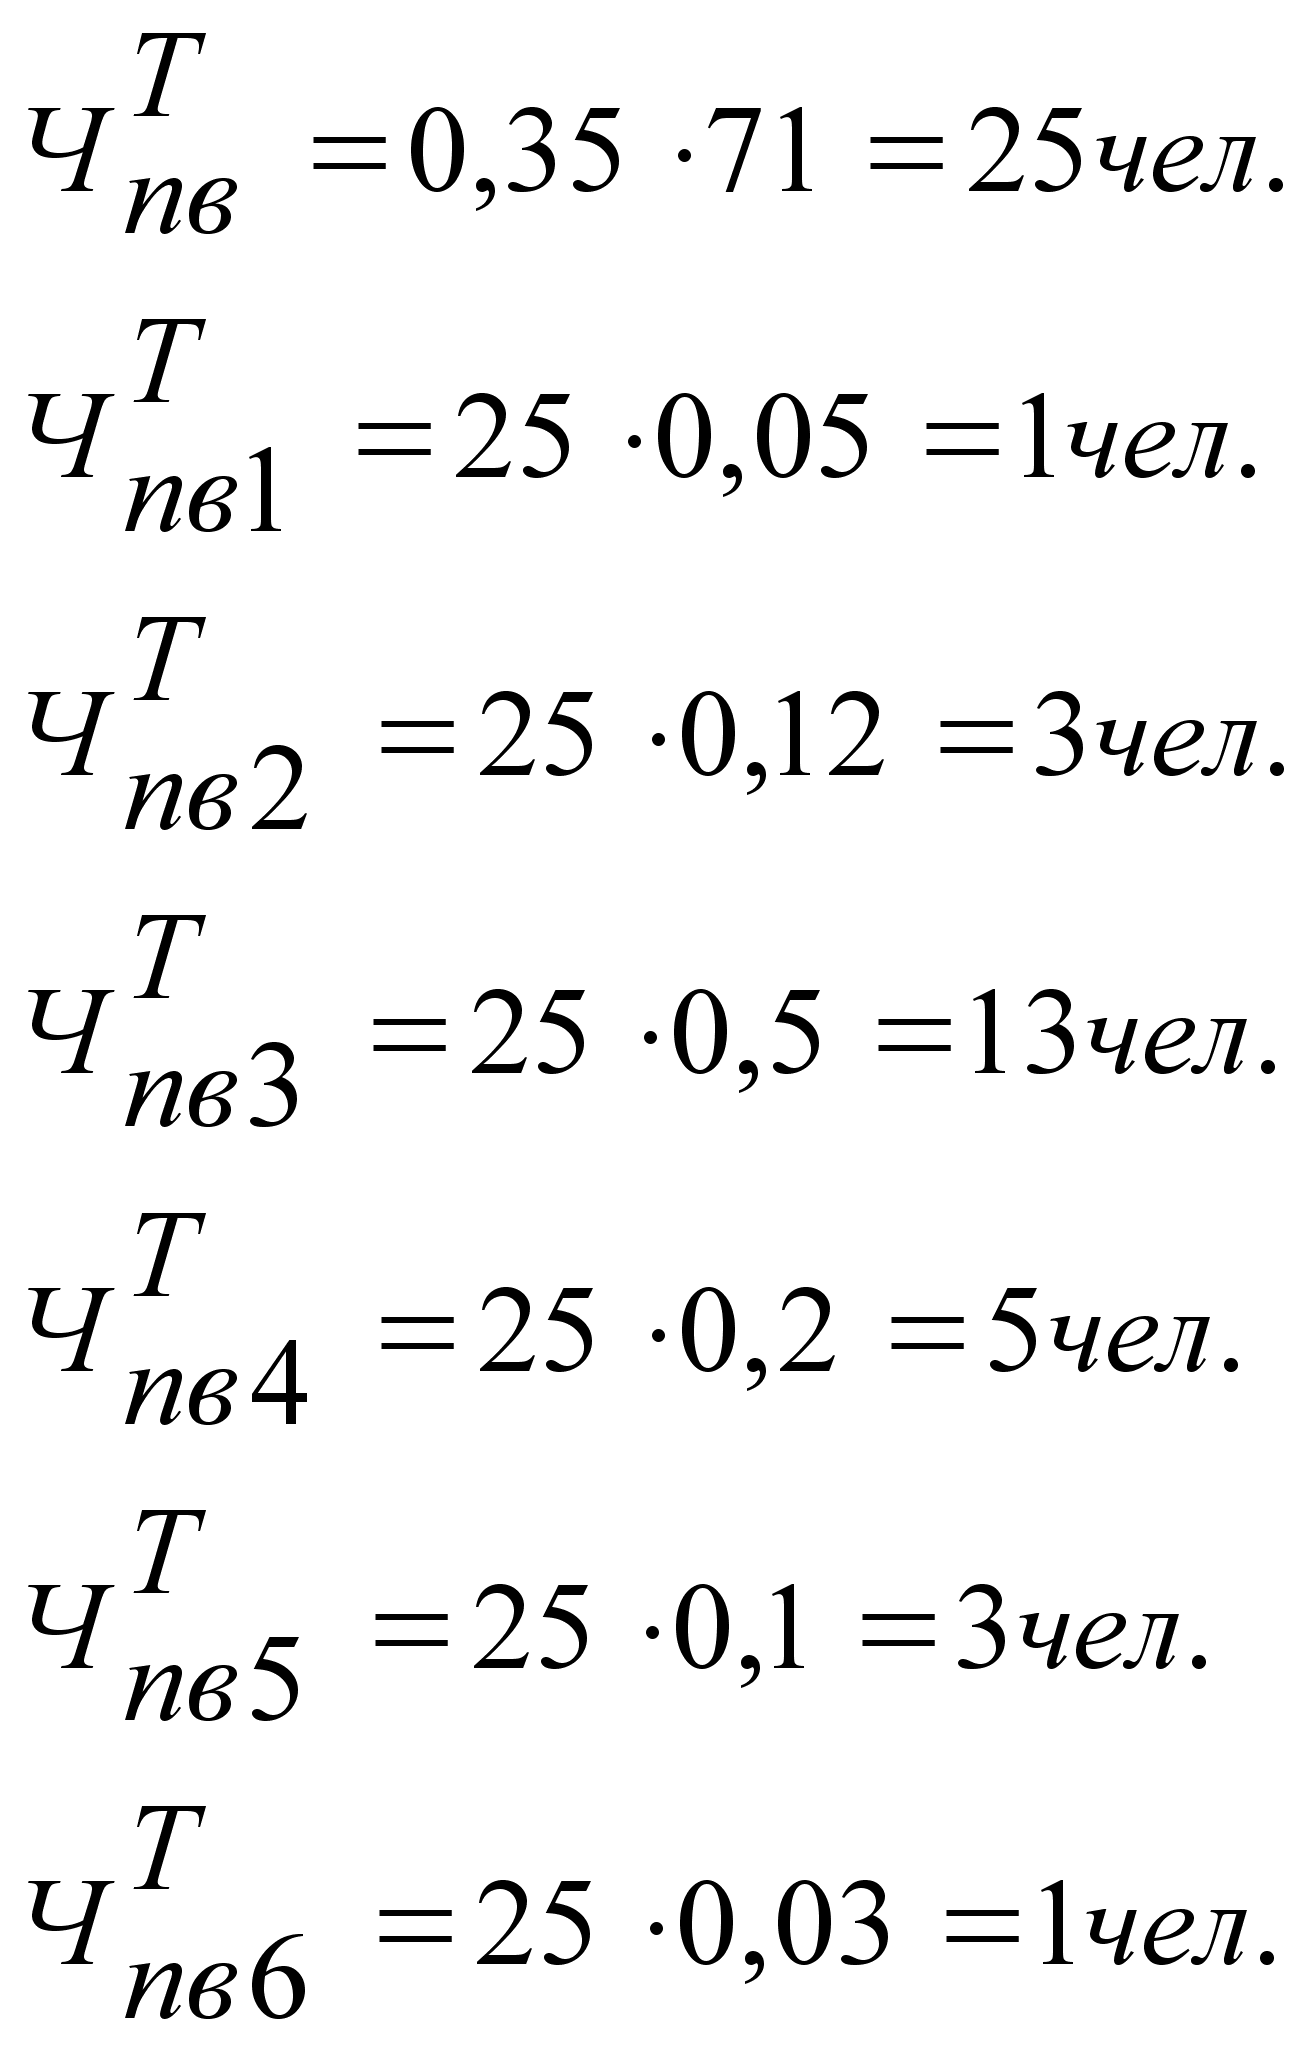
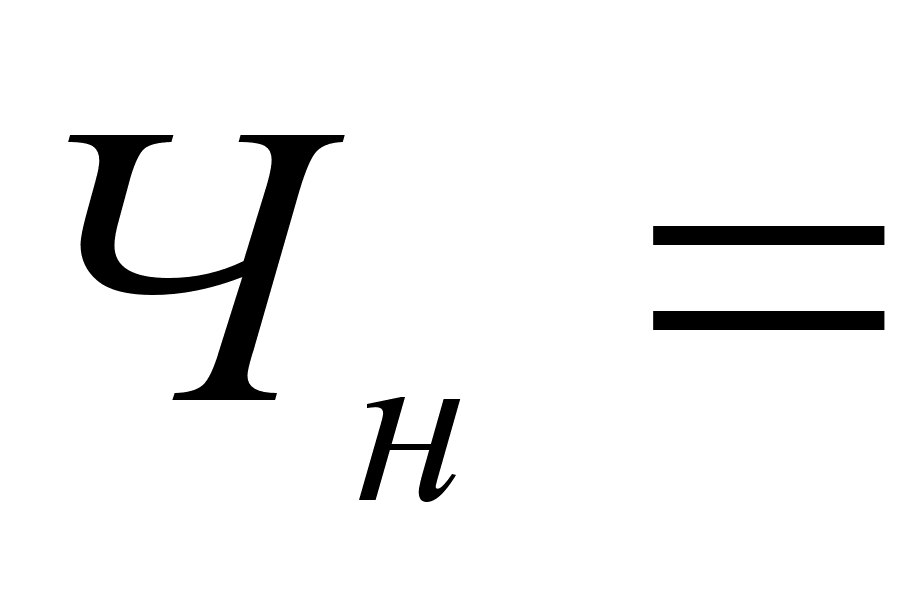 0,8
355 = 284 чел.
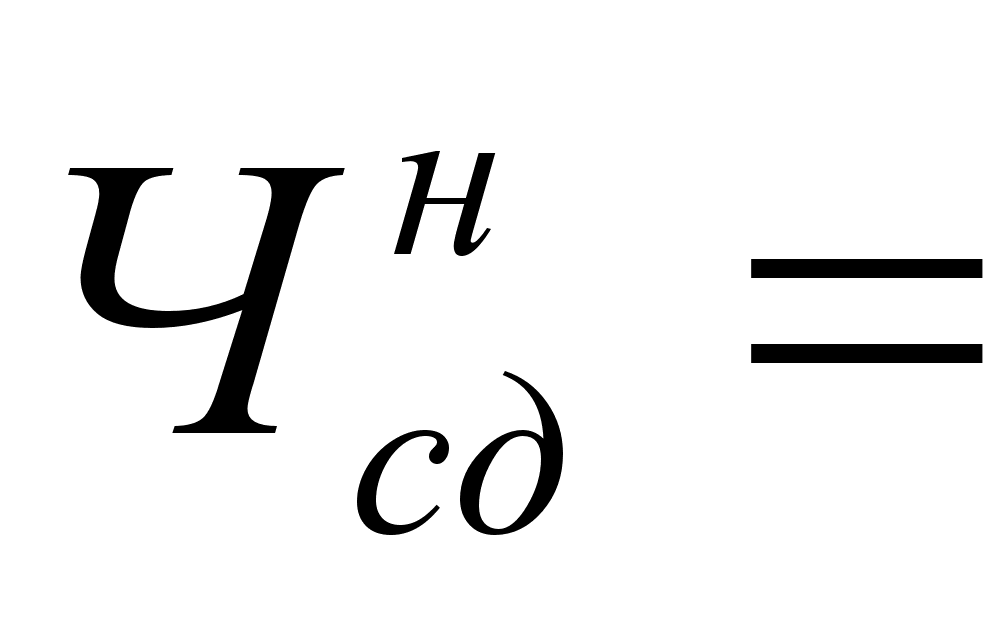 0,65
284 = 185 чел.
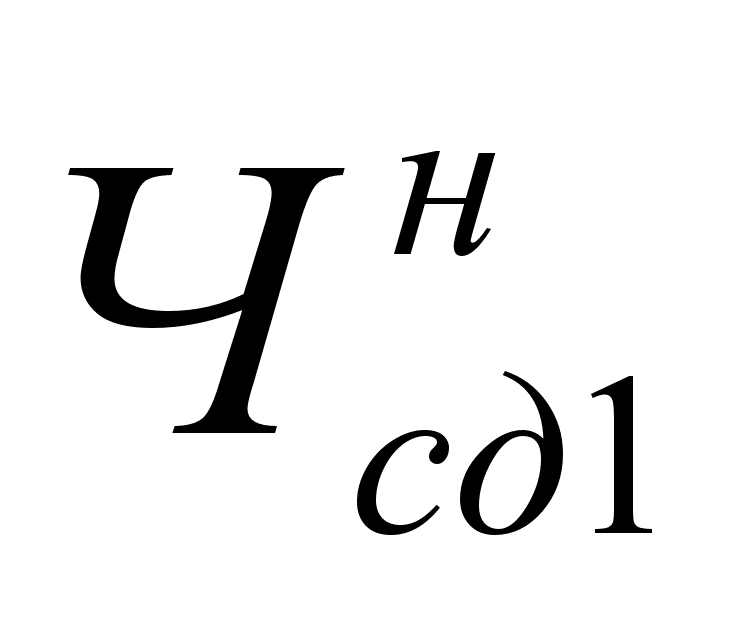 =185
0,05 = 9 чел.
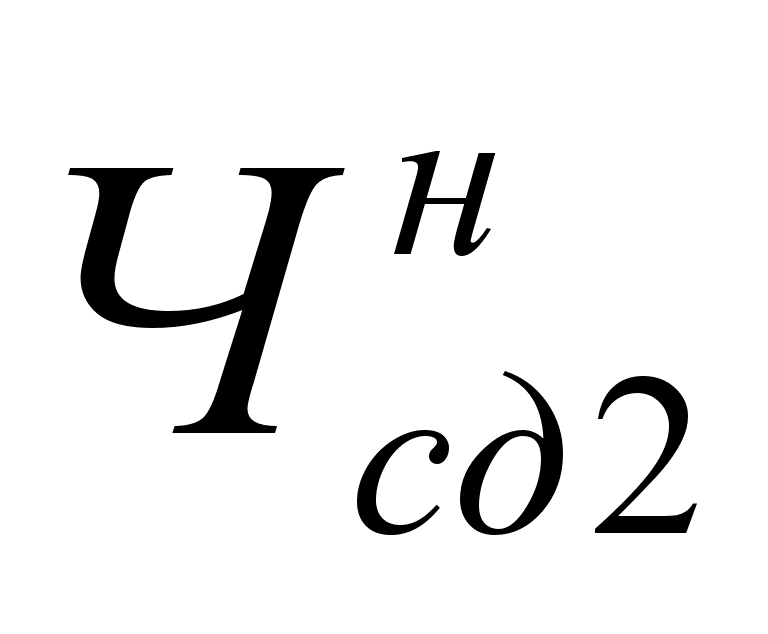 =185
0,12 = 22 чел.
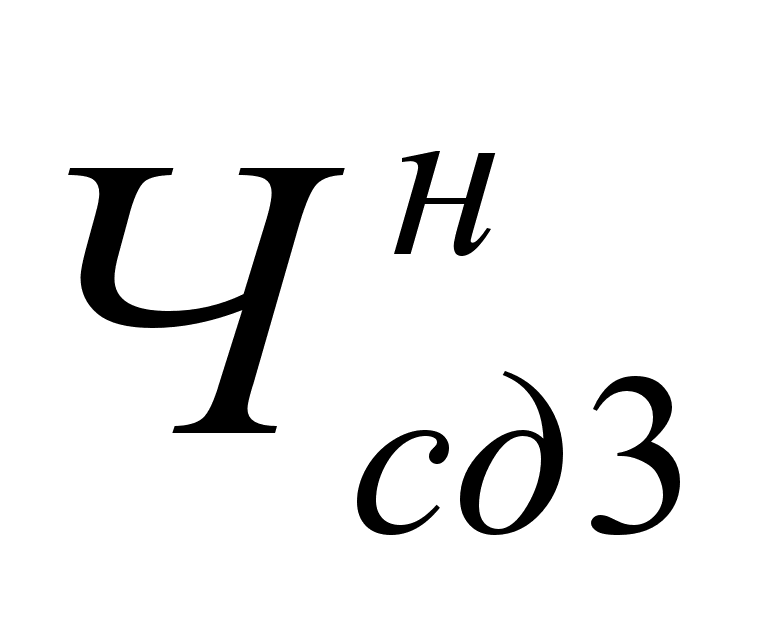 =185
0,5 = 92 чел.
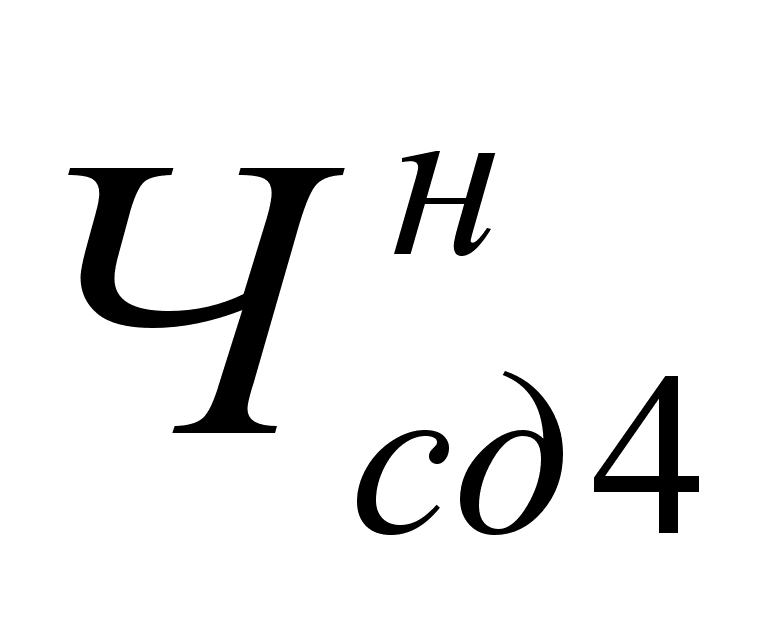 =185
0,2 = 37 чел.
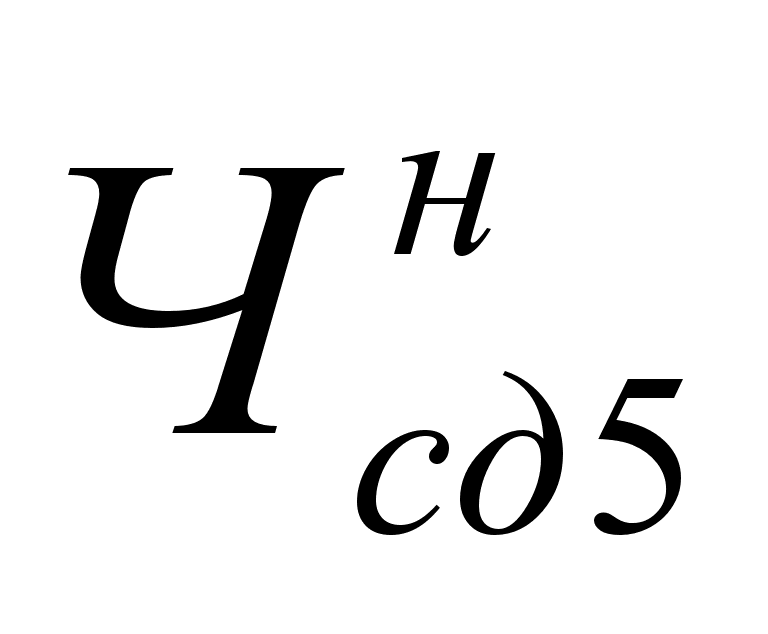 =185
0,1 = 19 чел.
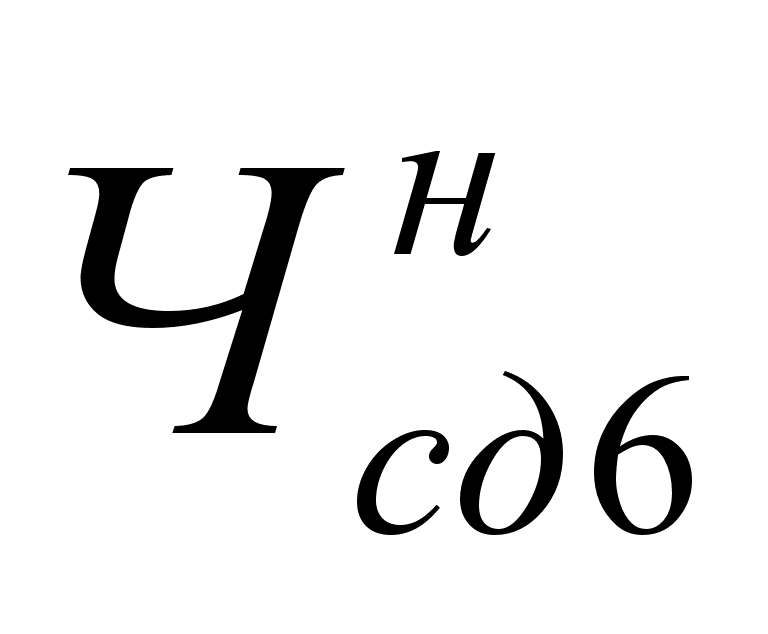 =185
0,03 = 5 чел.
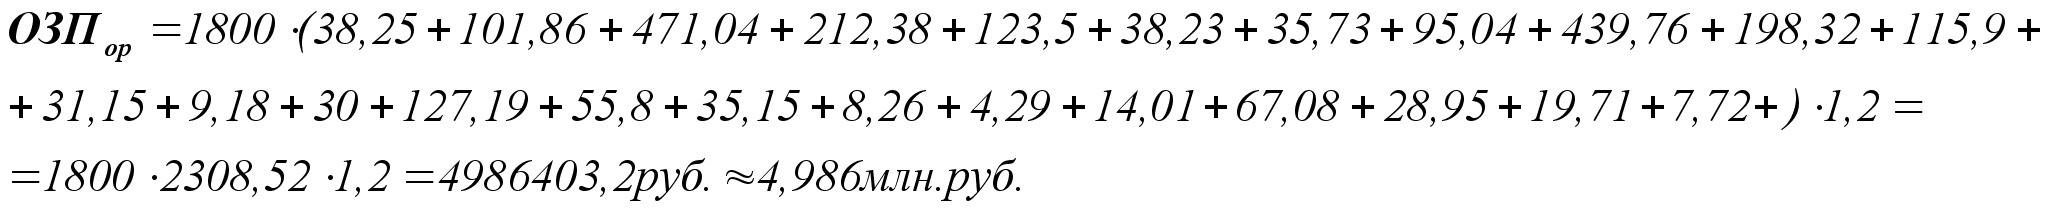 где
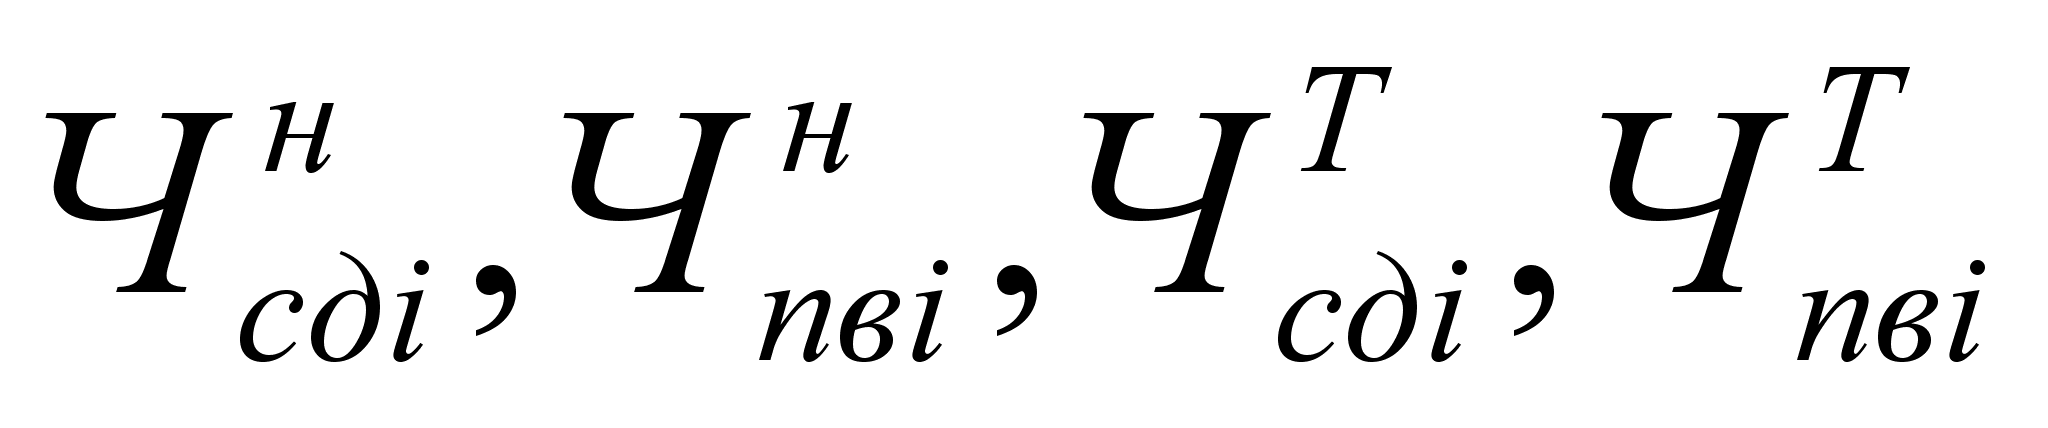 - количество
рабочих i-го
разряда, работающих
соответственно
по сдельной
и повременной
формам оплаты
труда в нормальных
и тяжелых условиях;
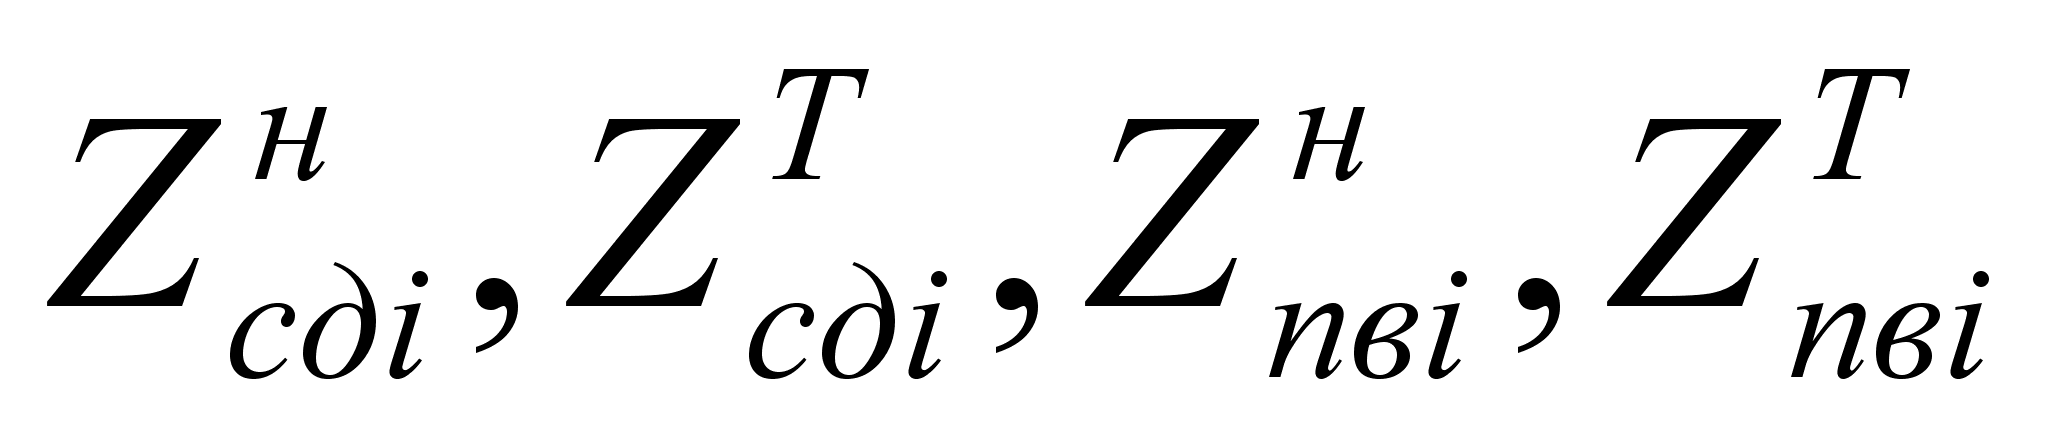 - соответствующие
часовые тарифные
ставки оплаты
труда;
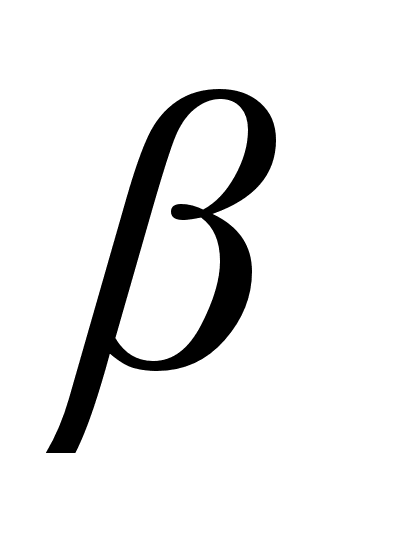 -
коэффициент,
учитывающий
средние размеры
премий и доплат
(относящихся
к основной
заработной
плате), который
принимается
равным 0,2-0,3.
К дополнительной заработной плате относится оплата очередных отпусков, вознаграждения за выслугу лет, выходные пособия и др. Ее величину можно принять в размере 10-30% от основной зар. платы (принимаем 20%). Таким образом, общая заработная плата основных рабочих (Зпор) будет:
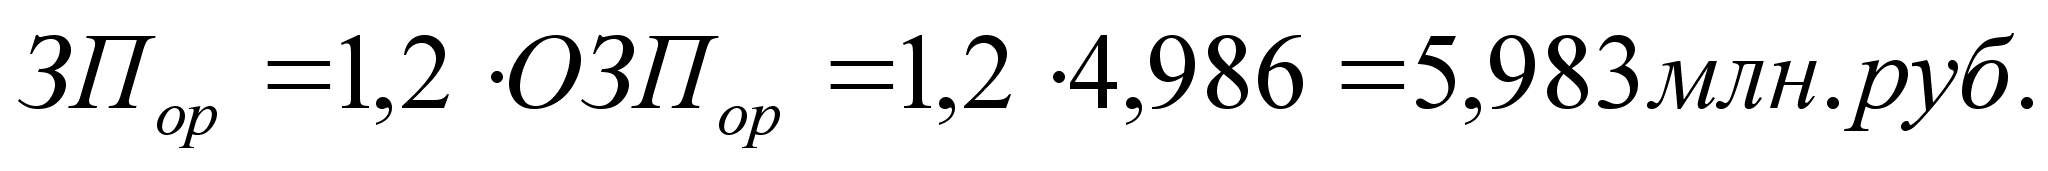
Общий фонд заработной платы рабочих (ФЗПр)слагается из заработной платы основных (Зпор) и вспомогательных (ЗПвр) рабочих. Ранее было принято, что количество вспомогательных рабочих составляет 20% от числа основных. Учитывая, что оплата труда вспомогательных рабочих обычно несколько ниже, чем основных, то принимаем общую заработную плату вспомогательных рабочих за год (ЗПвр) равной 15% от зар. платы основных рабочих:
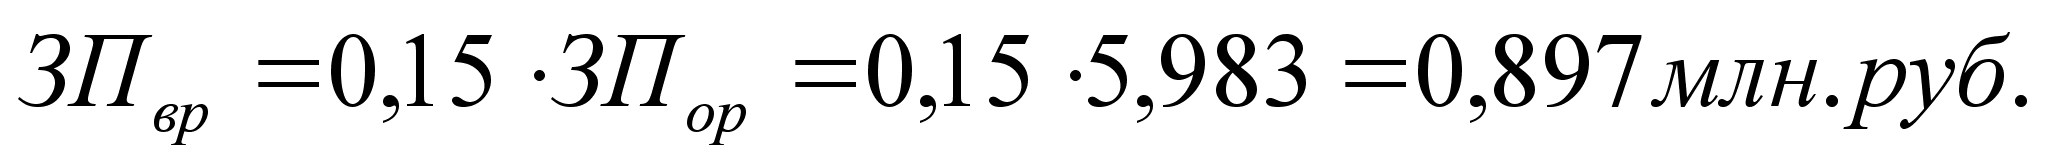
Общий
фонд заработной
платы производственных
рабочих за год
будет:

Предприятие от начисленной заработной платы производит обязательные отчисления в пользу государственных внебюджетных фондов. Эти отчисления на социальные нужды составляют порядка 36% от фонда зар. платы и входят в себестоимость продукции. Поэтому общие затраты предприятия, связанные с оплатой труда рабочих и отчислениями на социальные нужды (ФОТр) составят:
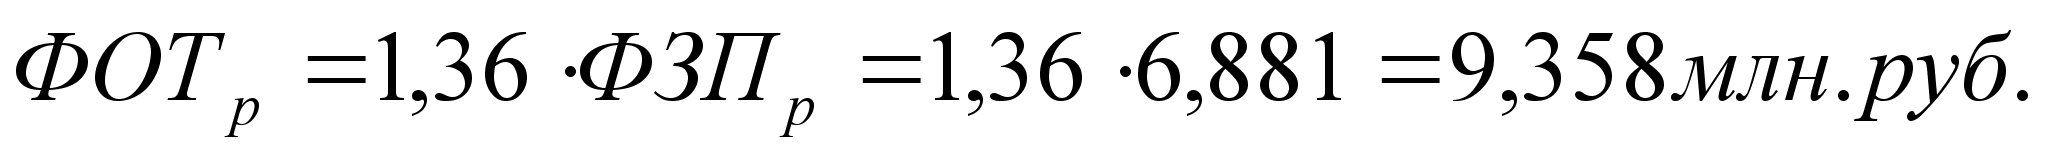
2.4. Расчет фонда заработной платы служащих
Служащие – это категория работников, в деятельности которых преобладают те или иные виды умственного труда. В соответствии с действующей Единой номенклатурой должностей служащих к этой категории относятся руководители, специалисты и технические исполнители. Численный состав служащих определяется по штатным расписаниям, разработанным на основе рациональных систем управления, которые зависят от особенностей отрасли и производственной структуры конкретного предприятия. В таблице 4 приведен укрупненный перечень различных категорий служащих и примерный их численный состав.
Табл.4.
Категорияслужащих |
Количество человек |
Тарифный коэффициент |
Месячная заработная плата одного рабочего, руб. |
Годовой фонд заработной платы, руб. |
||
|
Оклад |
Премии И доплаты |
Общая заработная плата |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Директор предприятия | 1 | 5-5,6 | 3000 | 900 | 3900 | 46800 |
| Главный инженер | 1 | 4,2-5 | 2520 | 756 | 3276 | 39312 |
|
Главные специалисты: Главный технолог |
1 |
3,40-4,04 |
2040 |
612 |
2652 |
31824 |
| Главный механик | 1 | 3,12-3,70 | 1872 | 562 | 2434 | 29208 |
| Главный энергетик | 1 | 3,12-3,70 | 1980 | 594 | 2574 | 30888 |
|
Начальники: технического, механического, энергетического, планово-экономического, финансового отделов |
5 | 3,12-3,70 | 2160 | 648 | 2808 | 168480 |
|
Начальник цеха: 1 группы |
2 |
2,89-3,46 |
1734 |
520 |
2254 |
54096 |
| 2 группы | 3 | 2,77-3,23 | 1662 | 499 | 2161 | 77796 |
| 3 группы | 2 | 2,54-3,00 | 1524 | 457 | 1981 | 47544 |
| Мастер производственного участка 1 группы | 5 |
2,08-2,54 |
1320 |
396 |
1716 |
102960 |
| 2 группы | 3 | 1,85-2,31 | 1260 | 378 | 1638 | 58968 |
| 3 группы | 4 | 1,62-2,08 | 1140 | 342 | 1482 | 71136 |
|
Инженеры программисты: 1 категории |
2 |
2,31-2,77 |
1386 |
416 |
1802 |
43248 |
| 2 категории | 3 | 2,08-2,54 | 1260 | 378 | 1638 | 58968 |
| 3 категории | 2 | 1,85-2,31 | 1140 | 342 | 1482 | 35568 |
|
Инженеры всех специальностей: 1 категории |
10 |
2,08-2,54 |
1248 |
374 |
1622 |
194640 |
| 2 категории | 12 | 1,85-2,31 | 1110 | 333 | 1443 | 207792 |
| всех категорий | 10 | 1,62-2,08 | 972 | 292 | 1264 | 151680 |
|
Техники всех специальностей 1 категории |
12 |
1,50-1,85 |
1080 |
324 |
1404 |
202176 |
| 2 категории | 6 | 1,39-1,62 | 834 | 250 | 1084 | 78048 |
| всех категорий | 4 | 1,27-1,50 | 762 | 229 | 991 | 47568 |
| Машинистка | 2 | 1,27-1,62 | 768 | 230 | 998 | 23952 |
|
Экспедитор, делопроизводитель, табельщик и др. |
8 |
1,04-1,39 |
620 |
187 |
811 |
77856 |
|
Итого
|
1880508 руб |
|||||
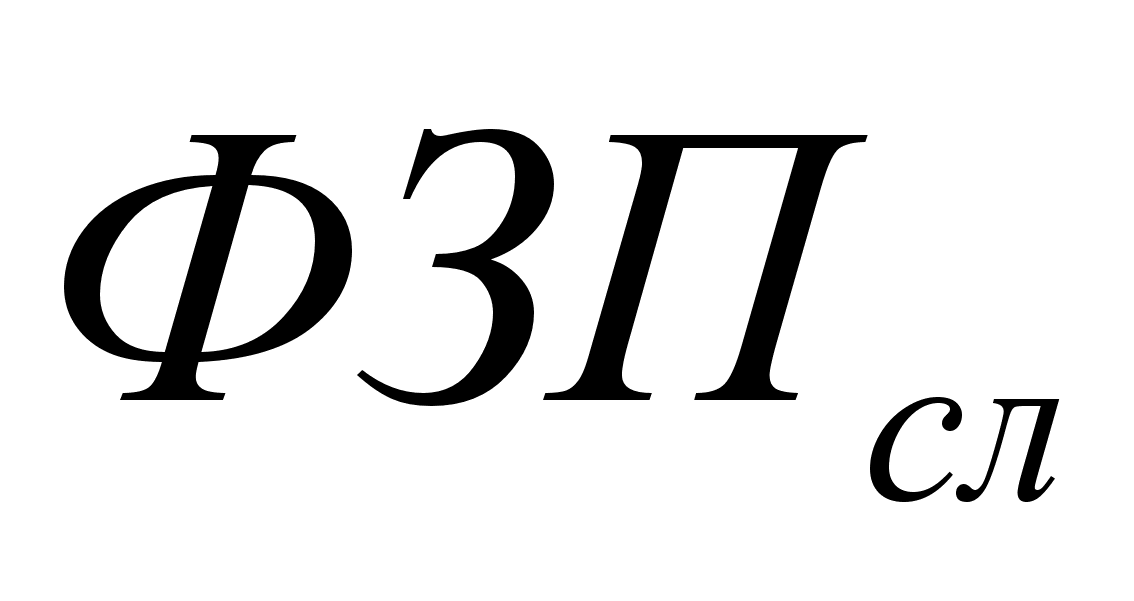 :
3.
Определение
затрат на
энергообеспечение
производства
Энергообеспечение, водоснабжение, водоотведение и очистные сооружения по охране окружающей среды крупных заводов требуют больших затрат, включаемых в себестоимость продукции. Поэтому важны не только строгий учет и оценка энергетических и водных ресурсов, но и принятие специальных мер к их экономичному использованию на основе внедрения ресурсосберегающих и экологически чистых технологий.
3.1.
Определение
затрат на топливо
для отопления
производственных
зданий
Предлагается, что завод имеет собственную угольную котельную. В этом случае вначале определяется годовая потребность условного топлива (Qт.у.) по формуле:
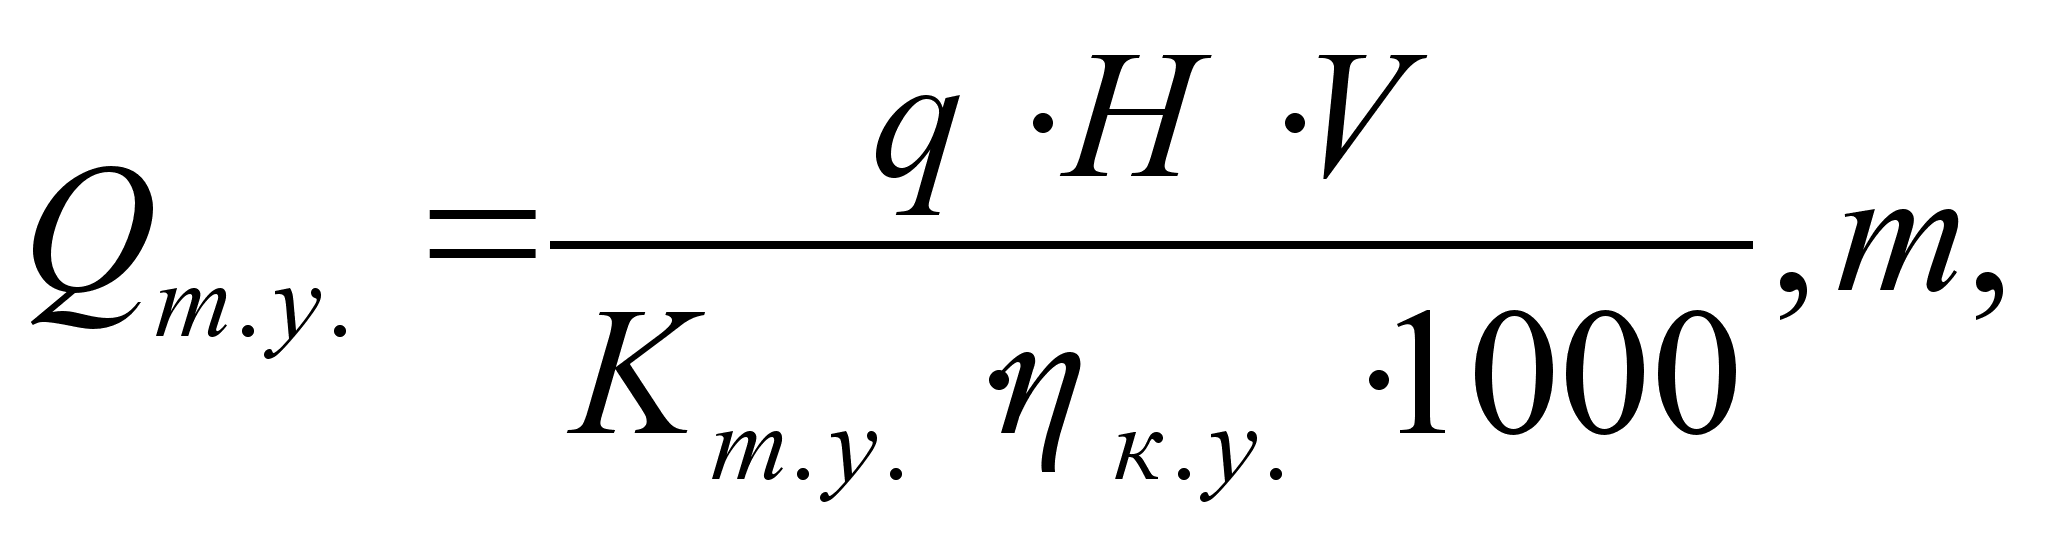
где q - расход топлива на 1м3 здания в ккал/ч (при естественной вентиляции принимаем 15-25 ккал/ч);
Н – количество часов в отопительном сезоне (для Санкт-Петербурга – 4464 ч);
V – объем здания, м3 (объем отапливаемых помещений определяется по их площади и высоте, приведенных в табл. 6 (см. метод. Указания));
Кт.у. – теплотворная способность условного топлива (7000 ккал/кг);
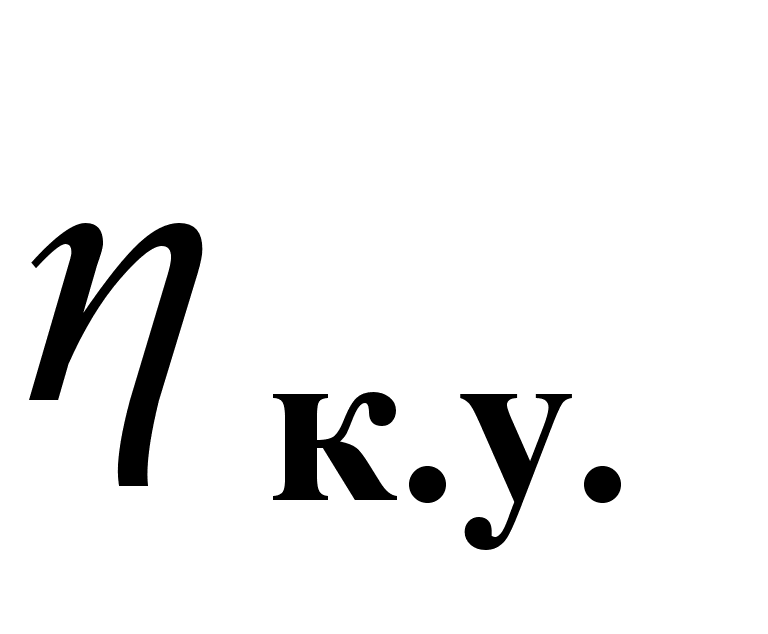 -
коэффициент
полезного
действия котельной
установки
(0,75).
Для административных и служебных помещений:
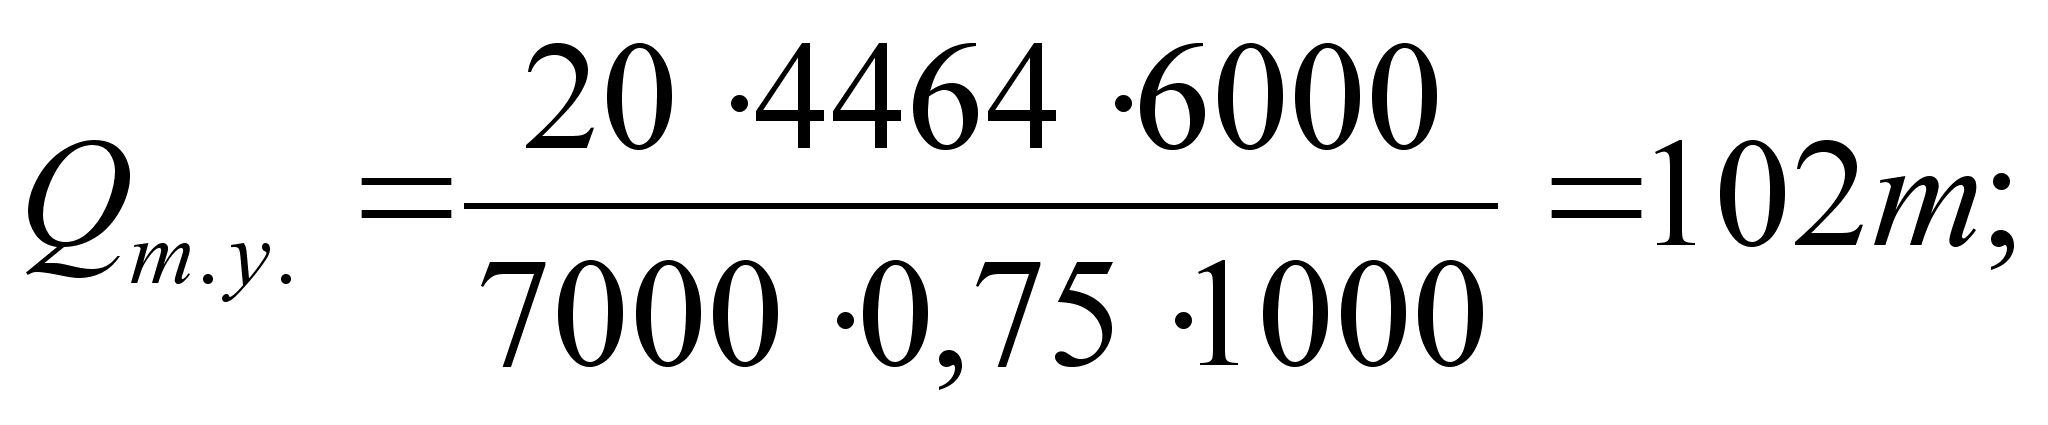
Для механических, сборочных и других цехов:
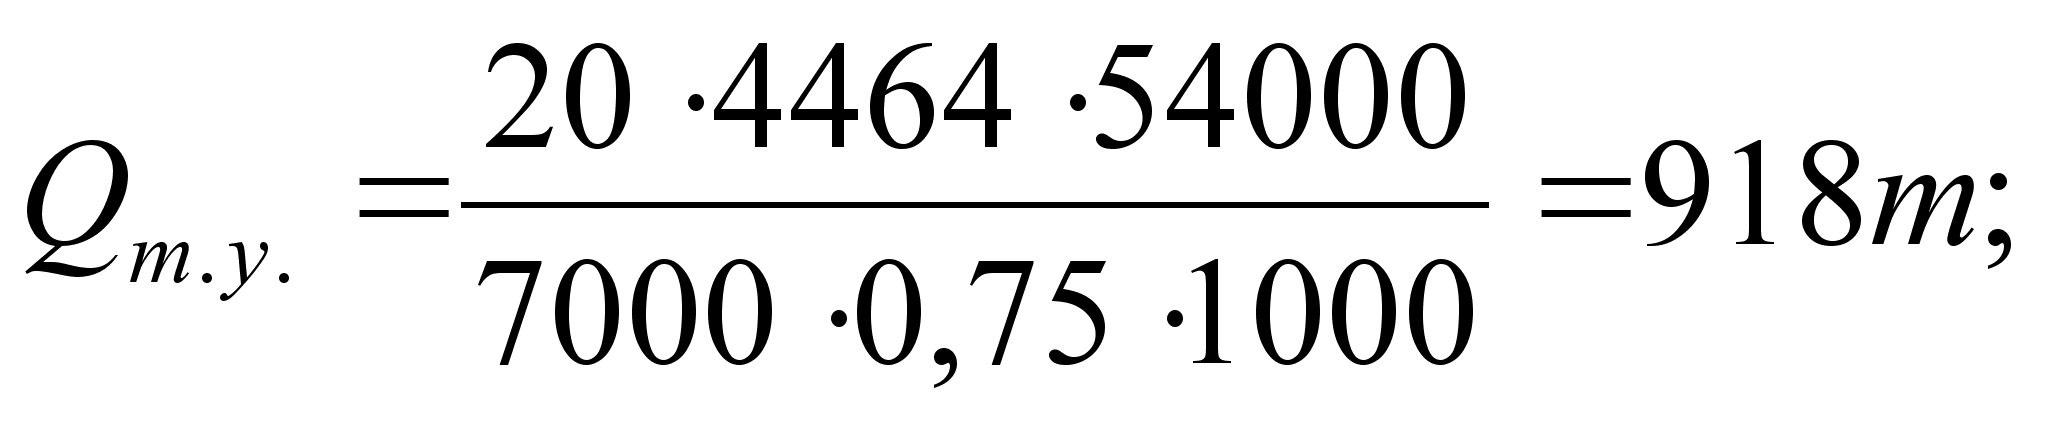
Для кузнечных, литейных и прессовых цехов:
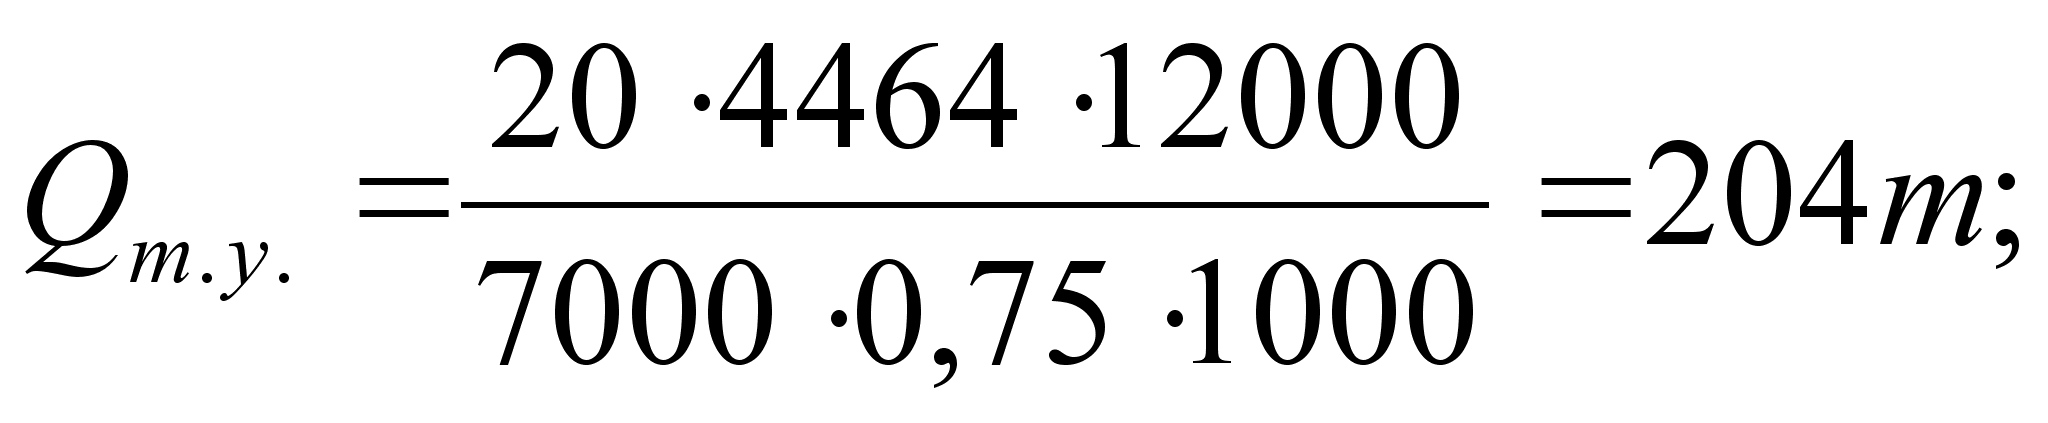
Для бытовых и вспомогательных помещений:
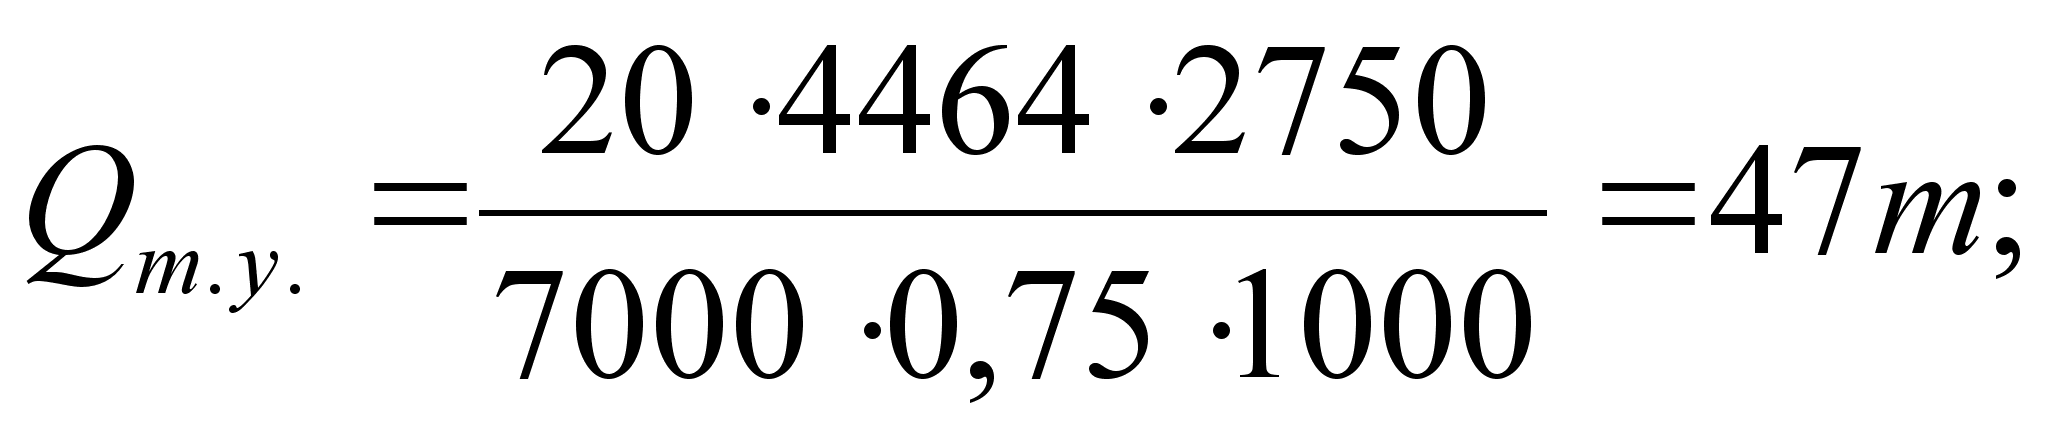
Итого
для всех помещений:
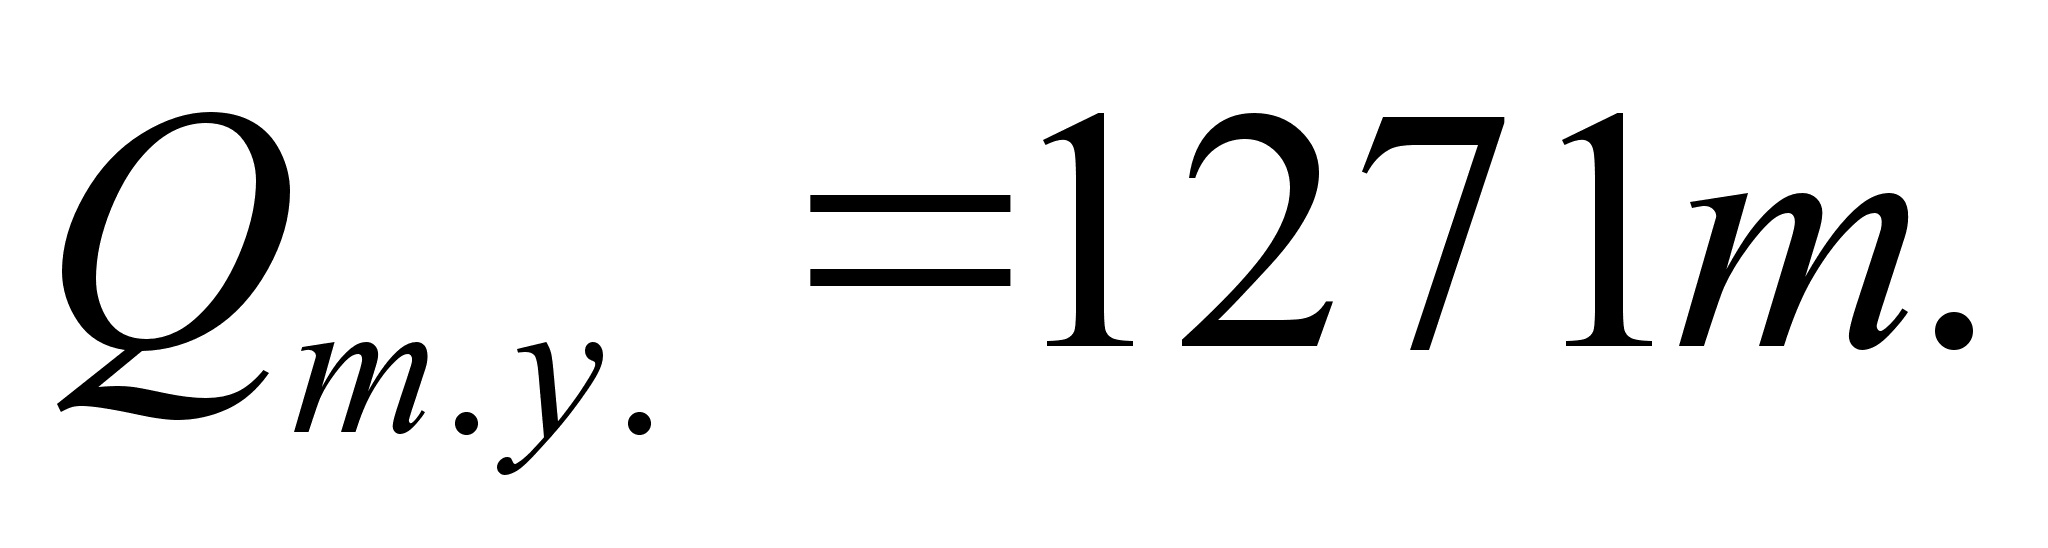
Годовые затраты на натуральное топливо будут:
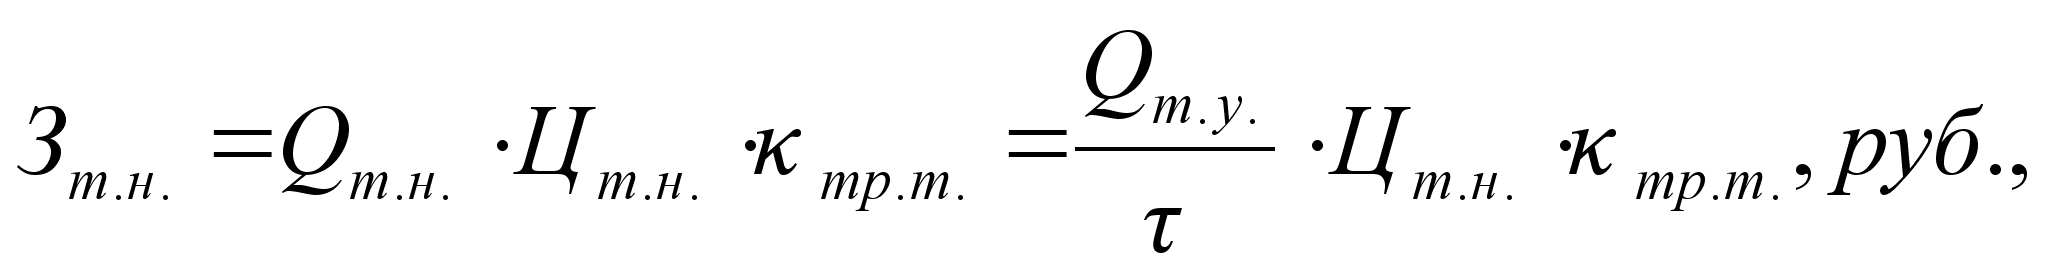
где Qт.н. – годовая потребность натурального топлива, т;
Цт.н. – отпускная цена за 1 тонну натурального топлива, руб.;
ктр.т. – коэффициент, учитывающий расходы на транспортировку топлива (принимаем 1,3);
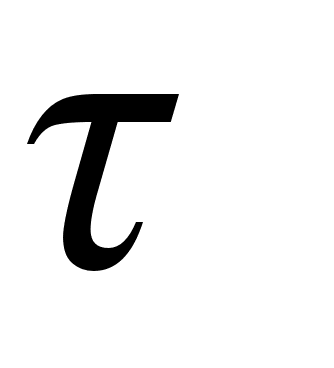 -
технический
эквивалент
конкретного
вида натурального
топлива.
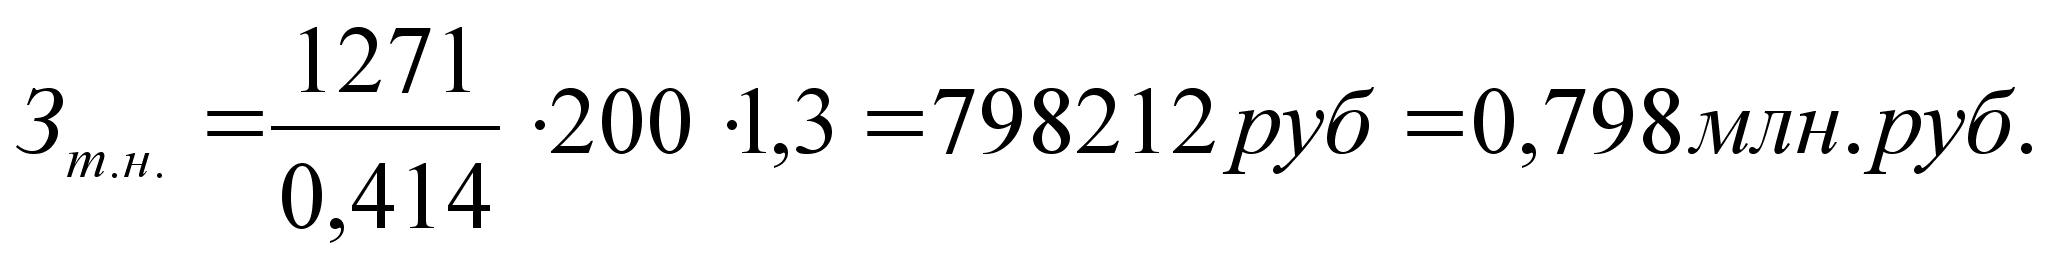
3.2. Определение затрат на электроэнергию для освещения помещений
Общая годовая потребность электроэнергии для освещения помещений предприятия определяется по формуле:
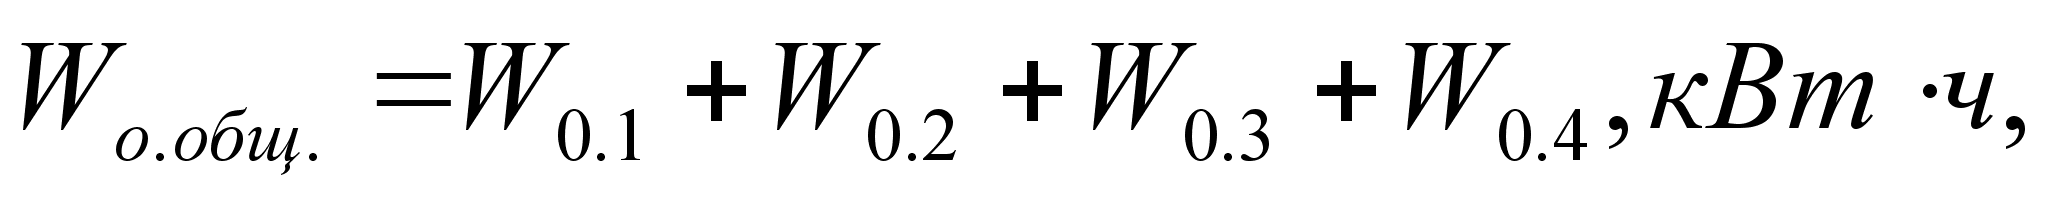
где Wо.i. – потребность электроэнергии для освещения помещений i-го типа.
Величины Wо.i. определяются по формуле:
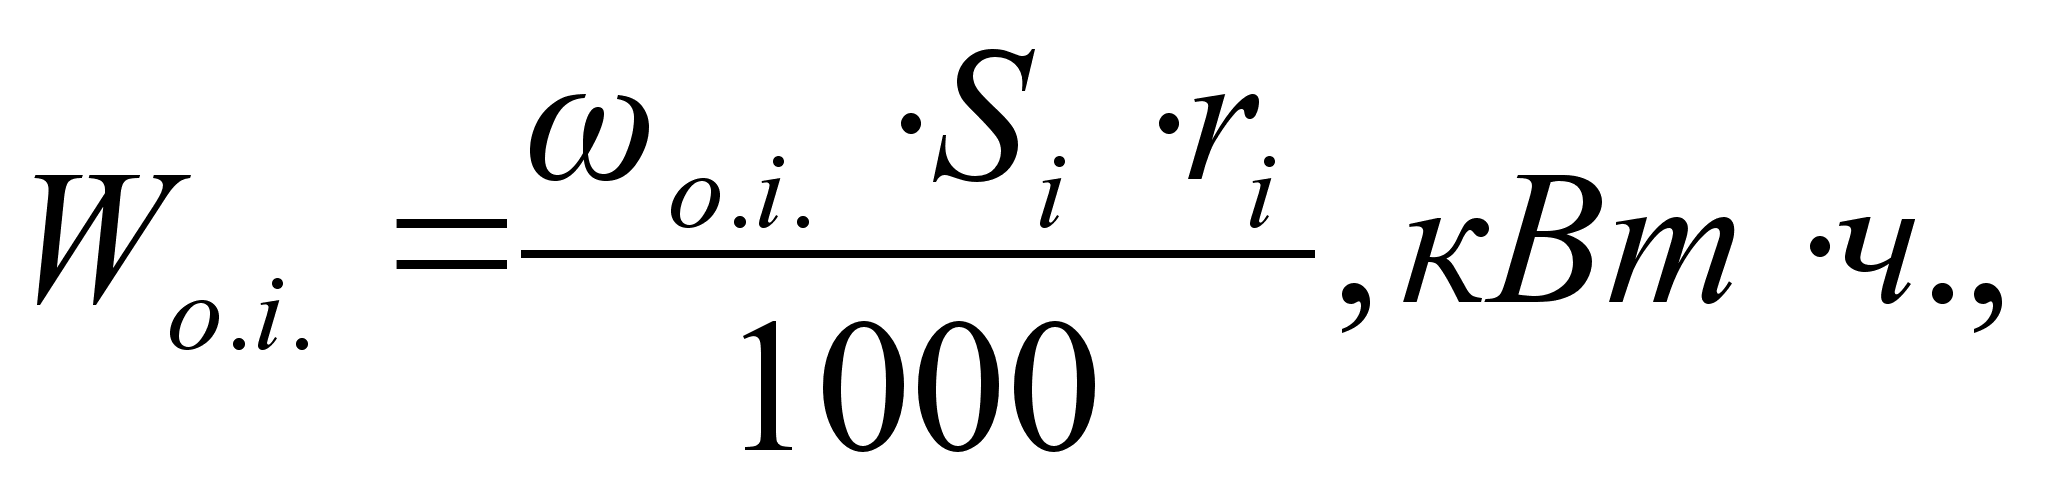
где
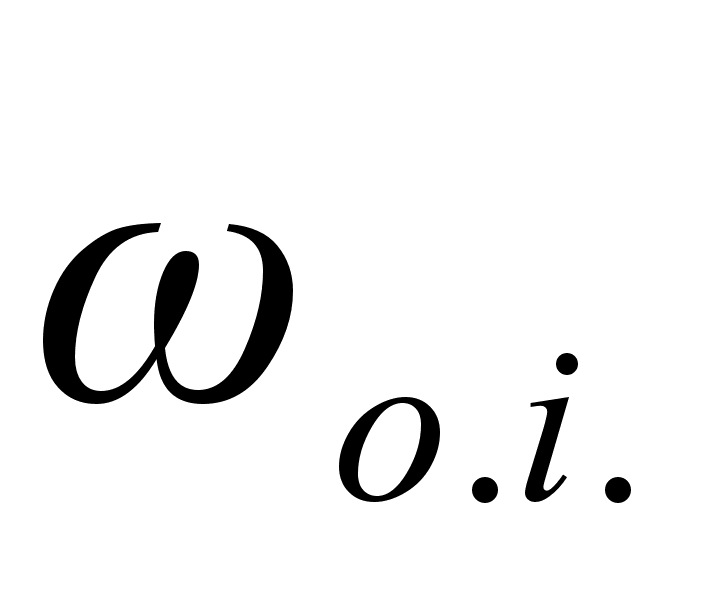 - норма расхода
электроэнергии
на освещение
еденицы площади
i-го
типа помещений,
Вт/м2;
Si – суммарная площадь помещений i-го типа, м2;
ri – длительность горения светильников за год в помещениях соответствующего типа,ч.
Для административных и служебных помещений:
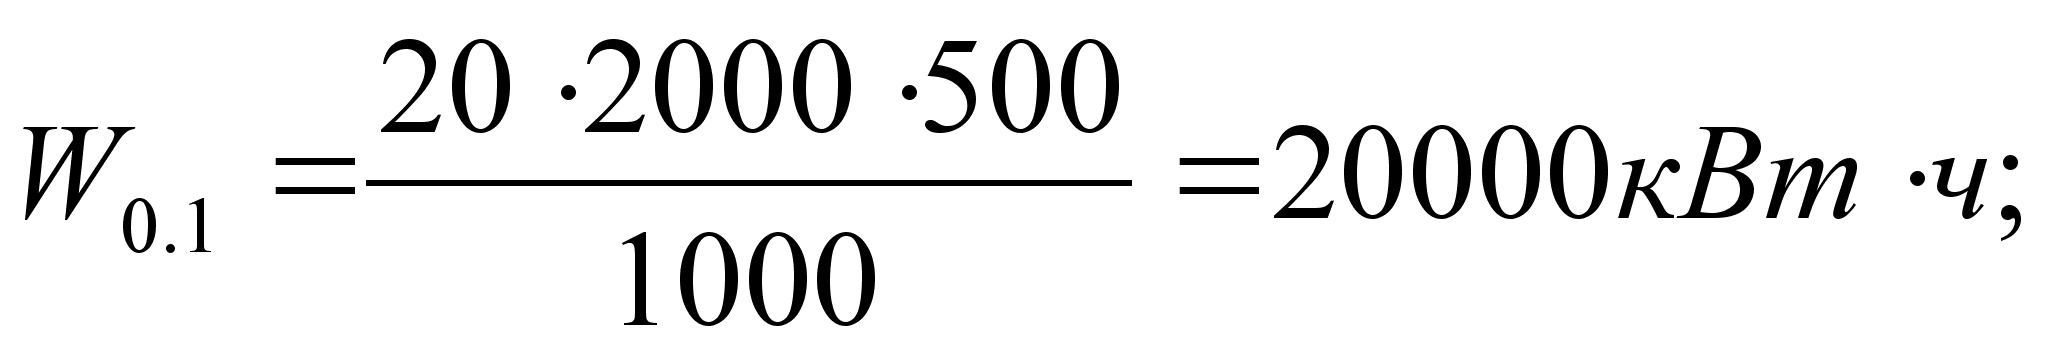
Для механических, сборочных и других цехов:
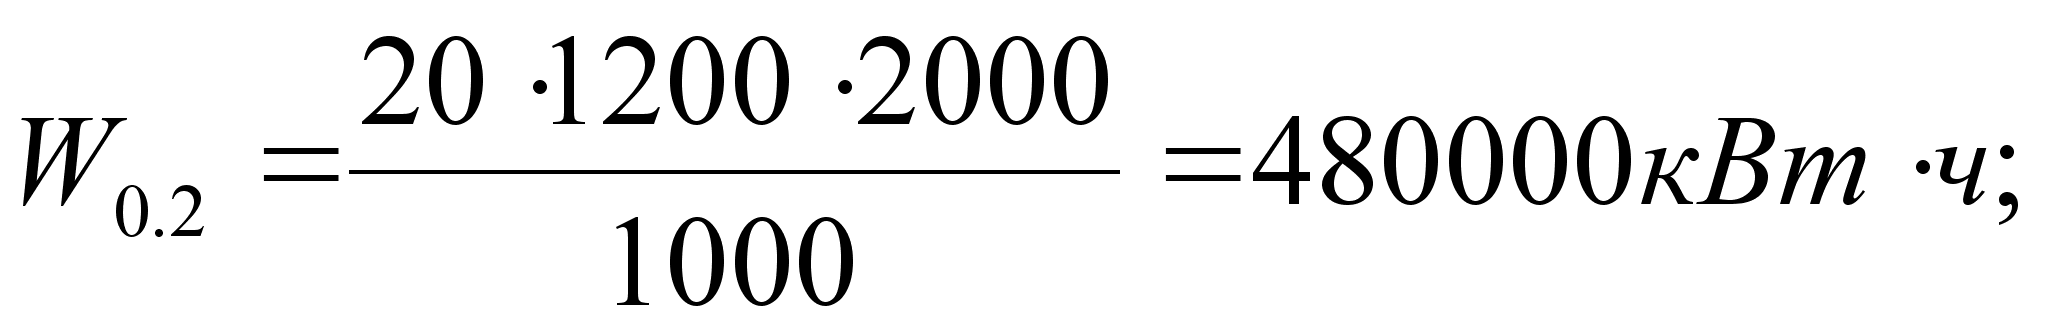
Для кузнечных, литейных и прессовых цехов:
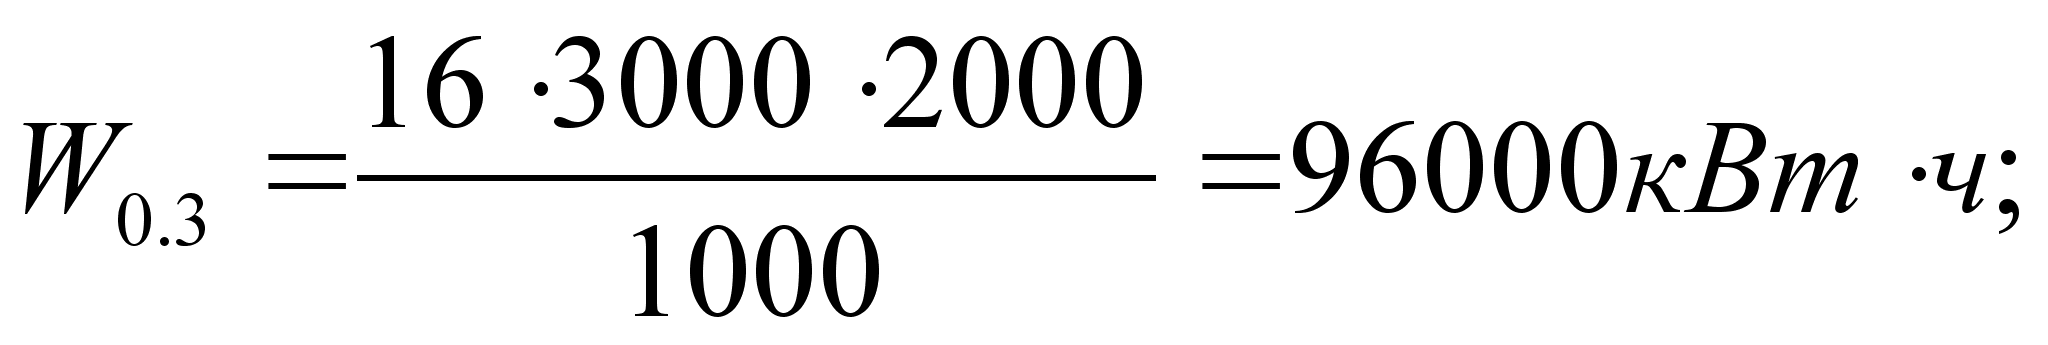
Для бытовых и вспомогательных помещений:
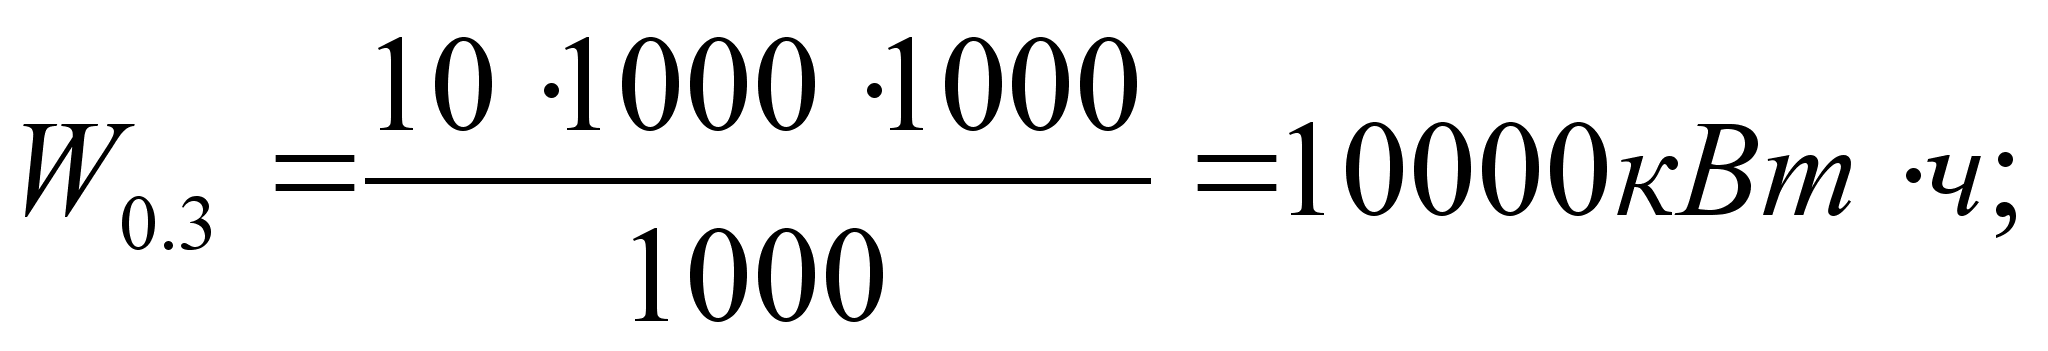
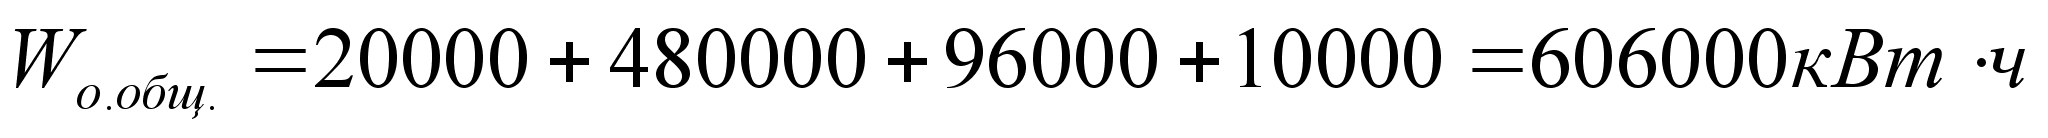
Годовые
затраты на
освещение
будут:
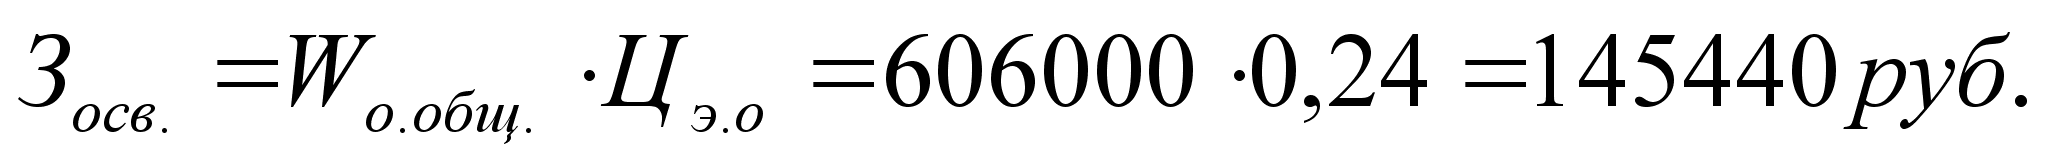
где Цэ.о. – цена одного кВт ч на освещение (0,24 руб.).
3.3. Определение затрат на силовую электрическую энергию для
производственных процессов
Количество потребляемой за год электроэнергии для силовых цепей завода (Wс) определяется по формуле:
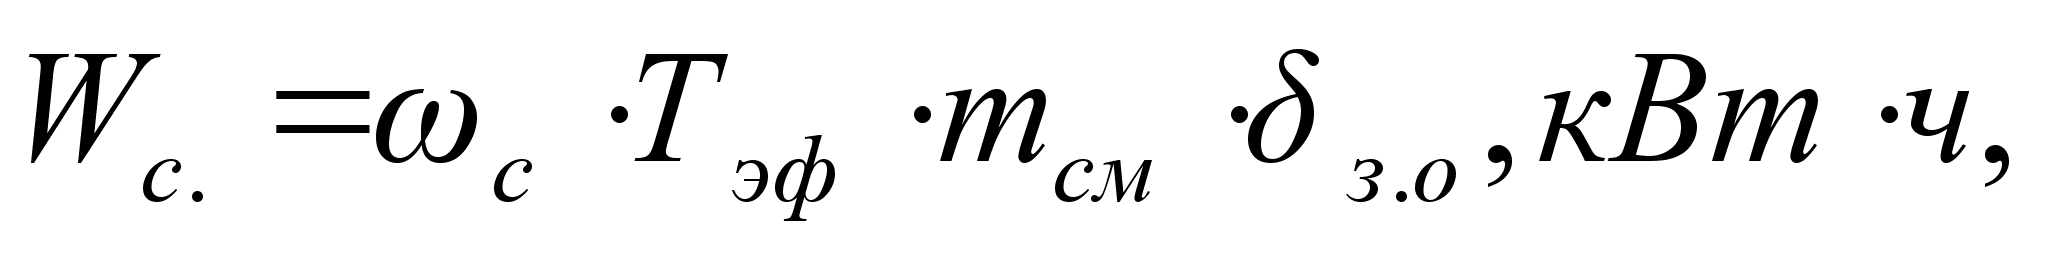
где
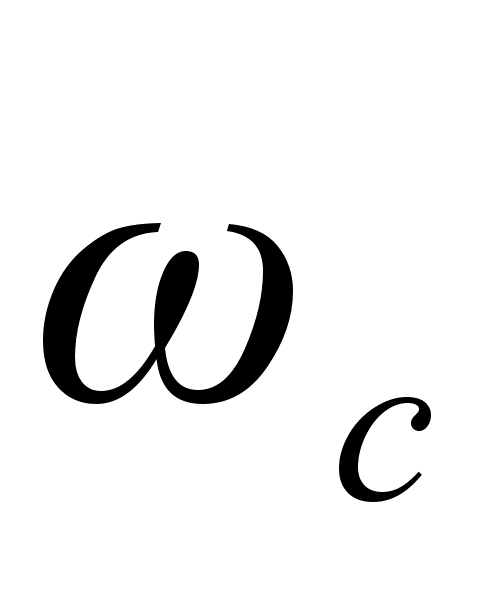 - суммарная
мощность
электрооборудования
(двигателей
станков и
электроинструмента,
электрических
печей, сварочных
агрегатов и
др.);
Тэф. – годовой фонд времени работы оборудования при одной смене,ч (принимается равным эффективному фонду времени одного работника);
тсм. – количество смен работы оборудования в сутки (принимается 1 смена);
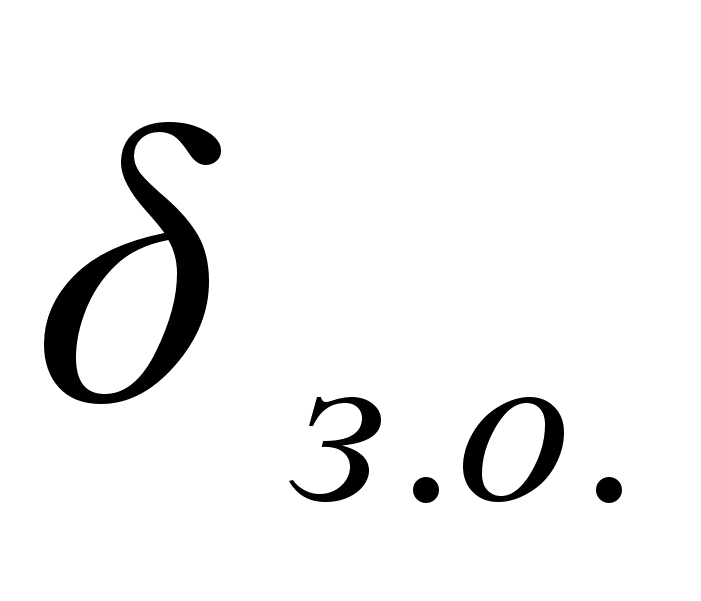 - коэффициент
загрузки оборудования
(0,80-0,95).
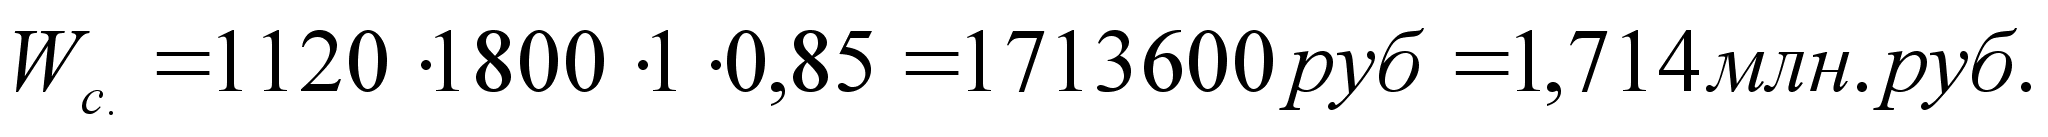
В общем
виде величина
определяется
по формуле:
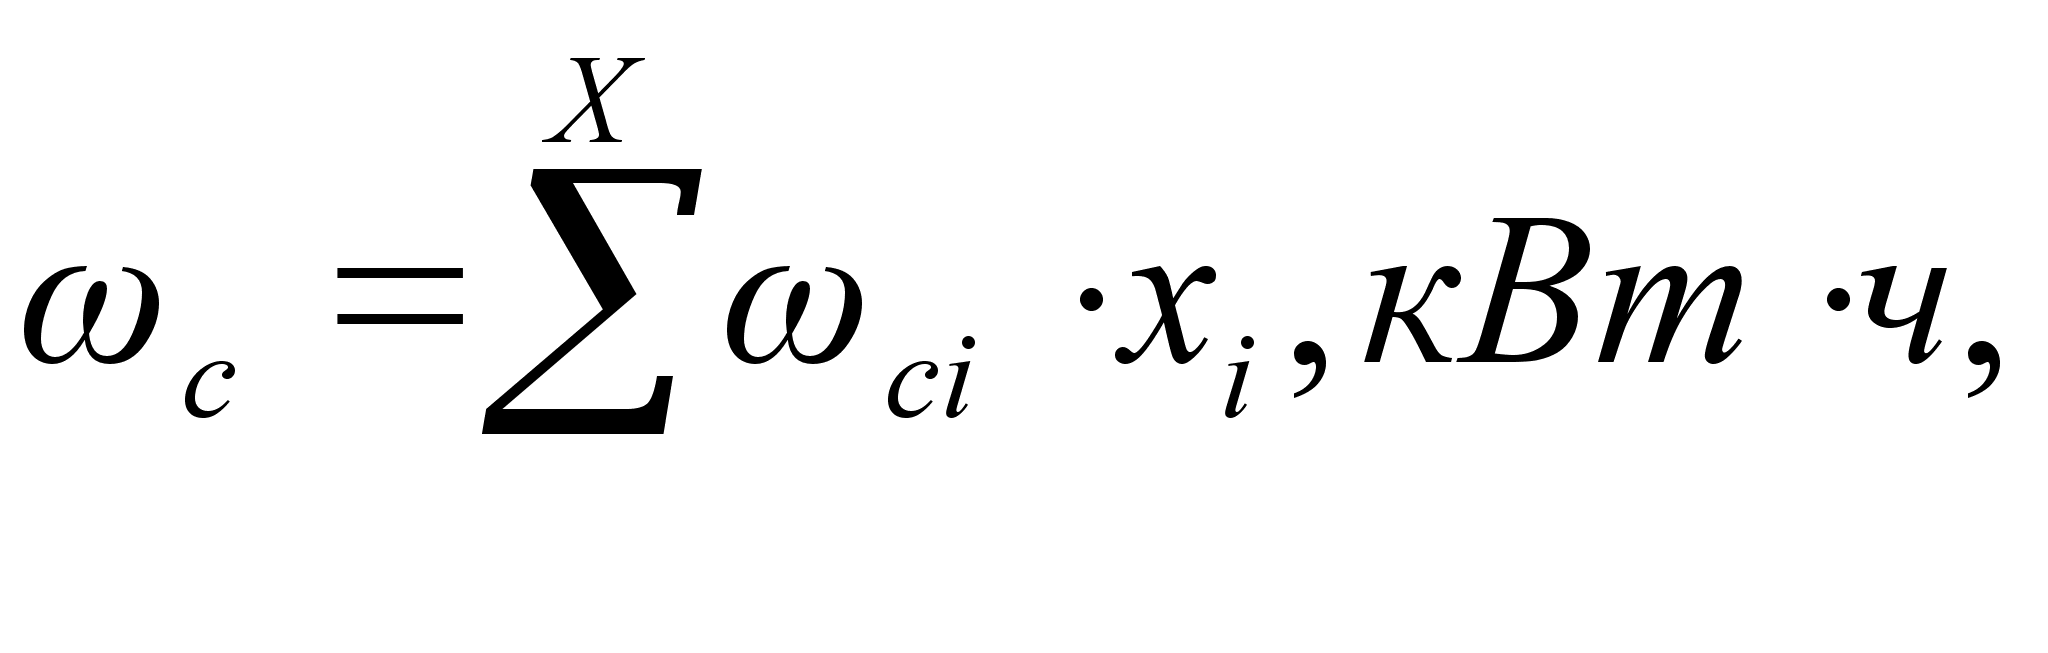
где X – количество видов электрооборудования, классифицируемого по потребляемой мощности;
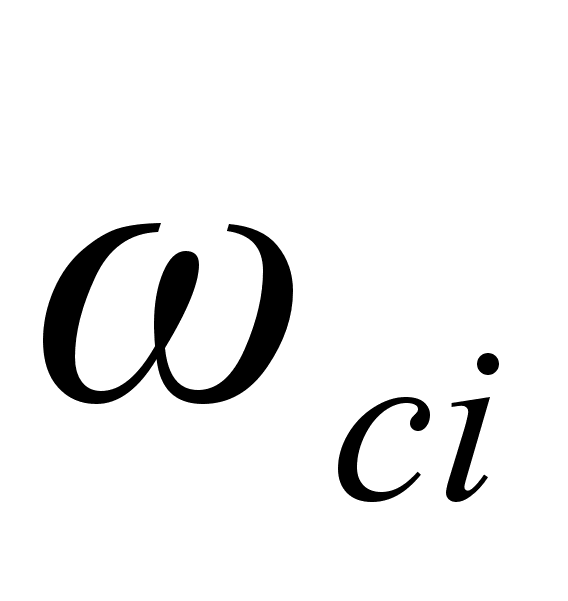 - средняя
мощность еденицы
электрооборудования
i-го
вида, кВт ч;
xi – количество едениц оборудования i-го вида.
Для всех принимаются следующие данные:
X=3;
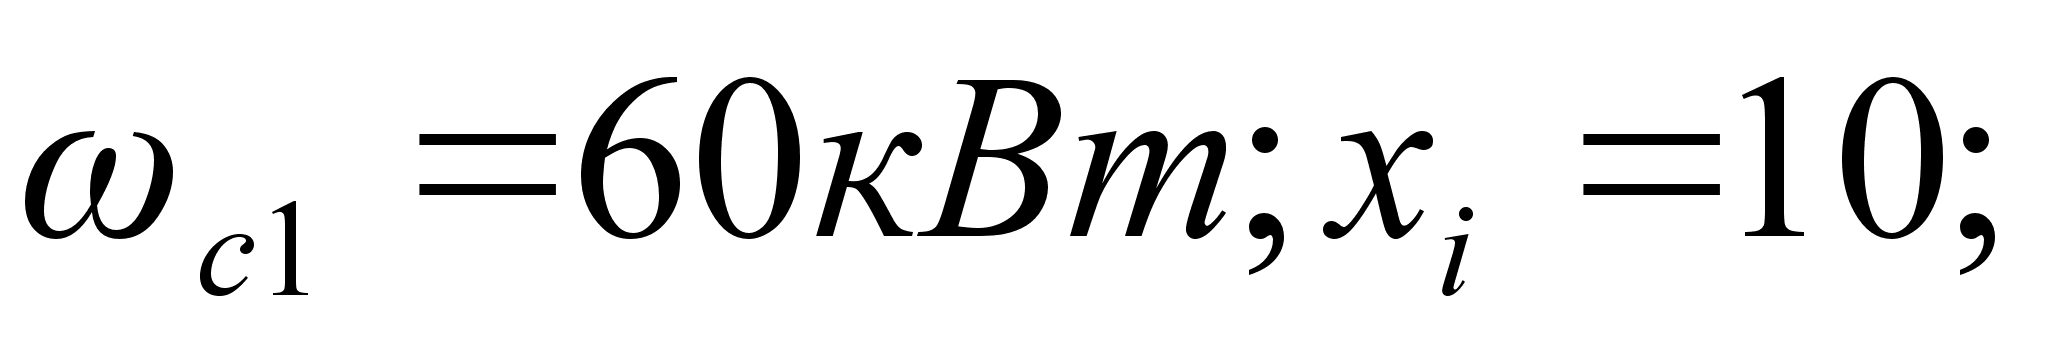
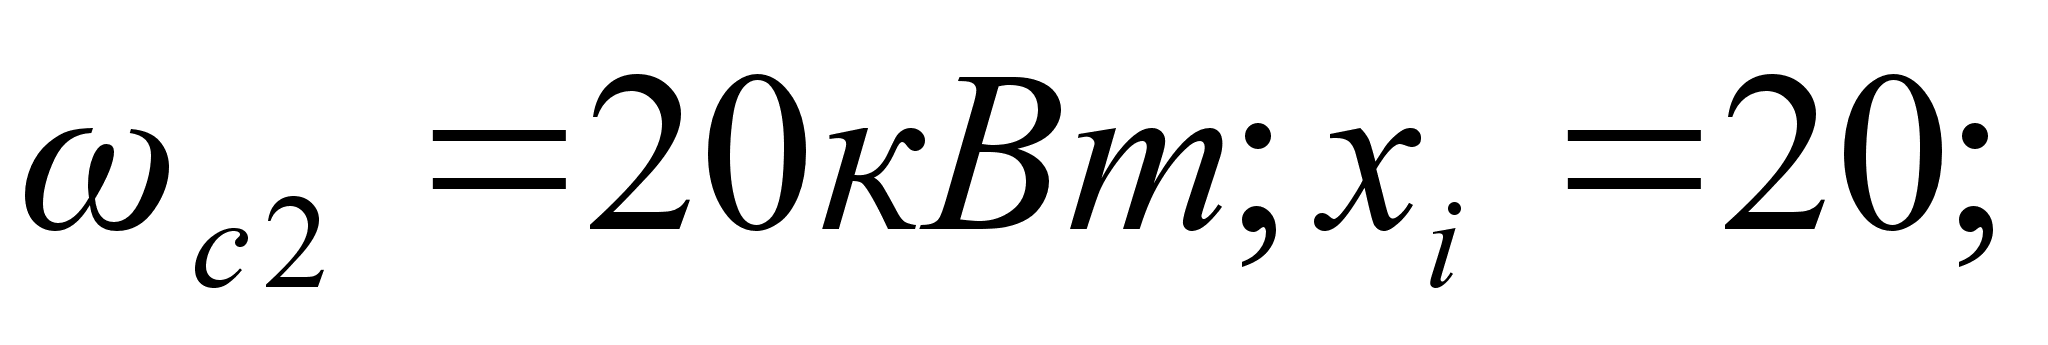
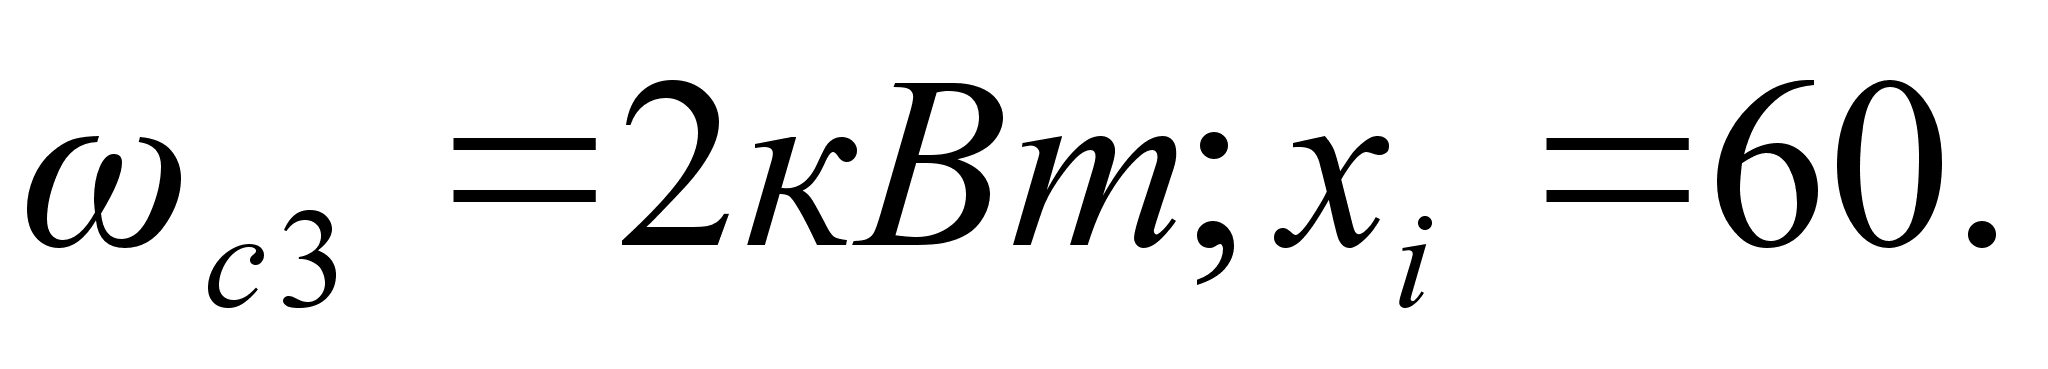
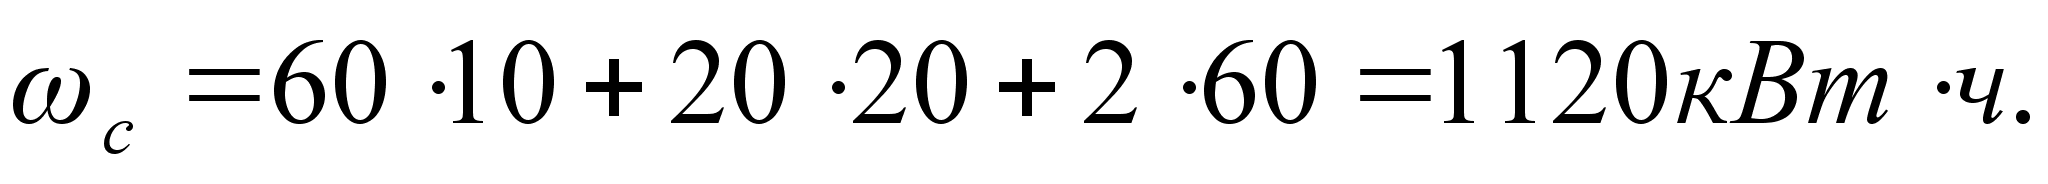
Годовые затраты на силовую электроэнергию будут:
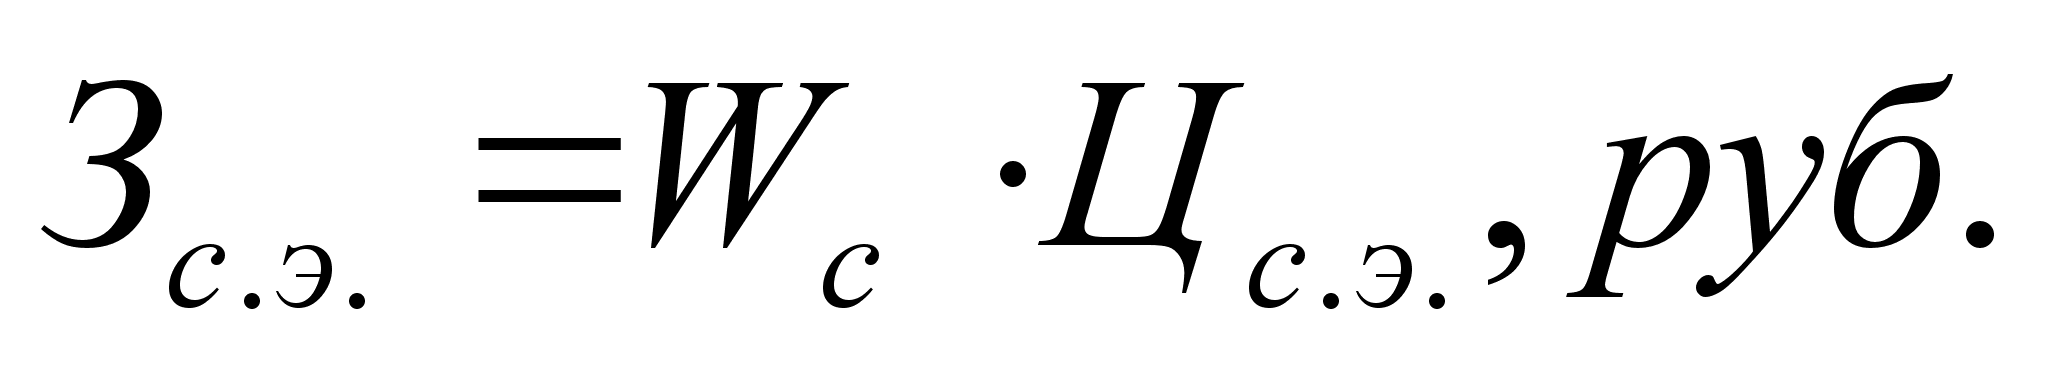
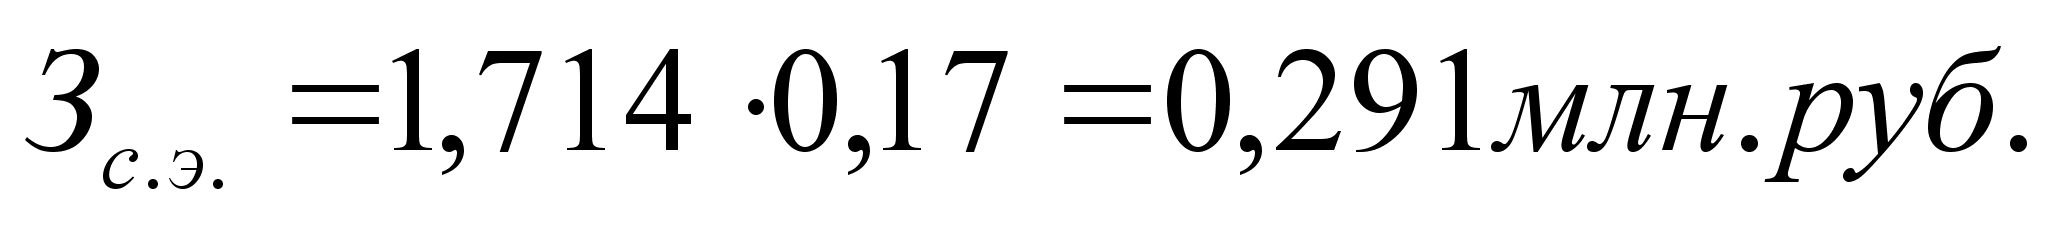
4. Определение себестоимости ремонта машин

4 .1.
общие положения
Точная оценка себестоимости продукции является одним из наиболее важных и сложных вопросов экономики предприятия и осуществляется в соответствии с «Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции, и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли» (Утверждены Постановлением Правительства РФ от 01.07.95 г. №661 с изменениями и дополнениями от
21.03.96 г.). При этом расчет себестоимости ведется по элементам затрат и статьям расходов.
Для ряда задач планирования деятельности предприятий используются упрощенные способы приблеженной оценки себестоимости продукции, предусматривающие разделение затрат на прямые и косвенные.
Прямые затраты (стоимость материалов и покупных изделий, оплата труда производственных рабочих и др.) непосредственно связаны с производством отдельных видов продукции и прямо включаются в их себестоимость. Косвенные затраты (цеховые, общезаводские, внепроизводственные расходы) обычно связаны с производством нескольких видов продукции и распределяются между ними пропорционально какой-либо базе (например, основной заработной плате производственных рабочих). Таким образом можно говорить о иерархии производства и формирования себестоимости производства и формирование себестоимости изделий (единиц различных видов продукции) принцип которой показан на рис.2.
Внепроизводственные
затраты -
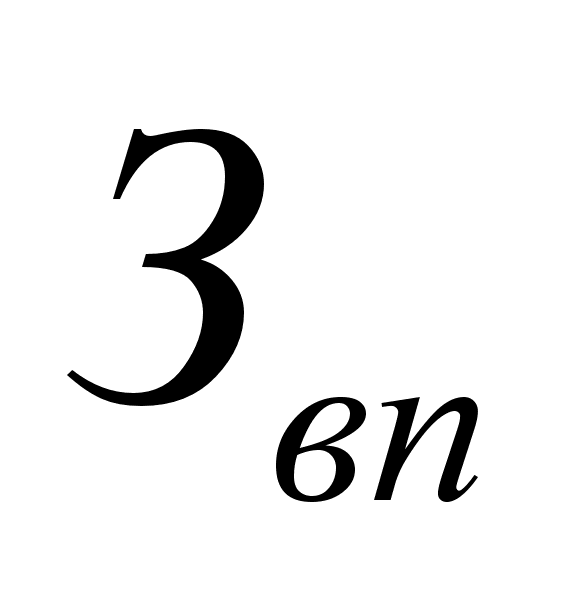
Общезаводские
затраты -
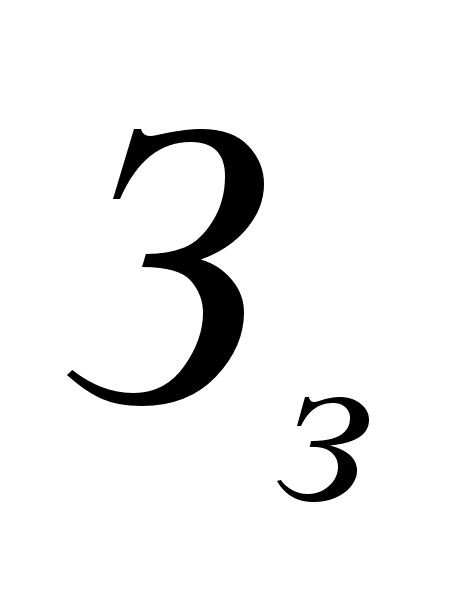

Общецеховые
затраты -