Планирование производственно-финансовой деятельности предприятия
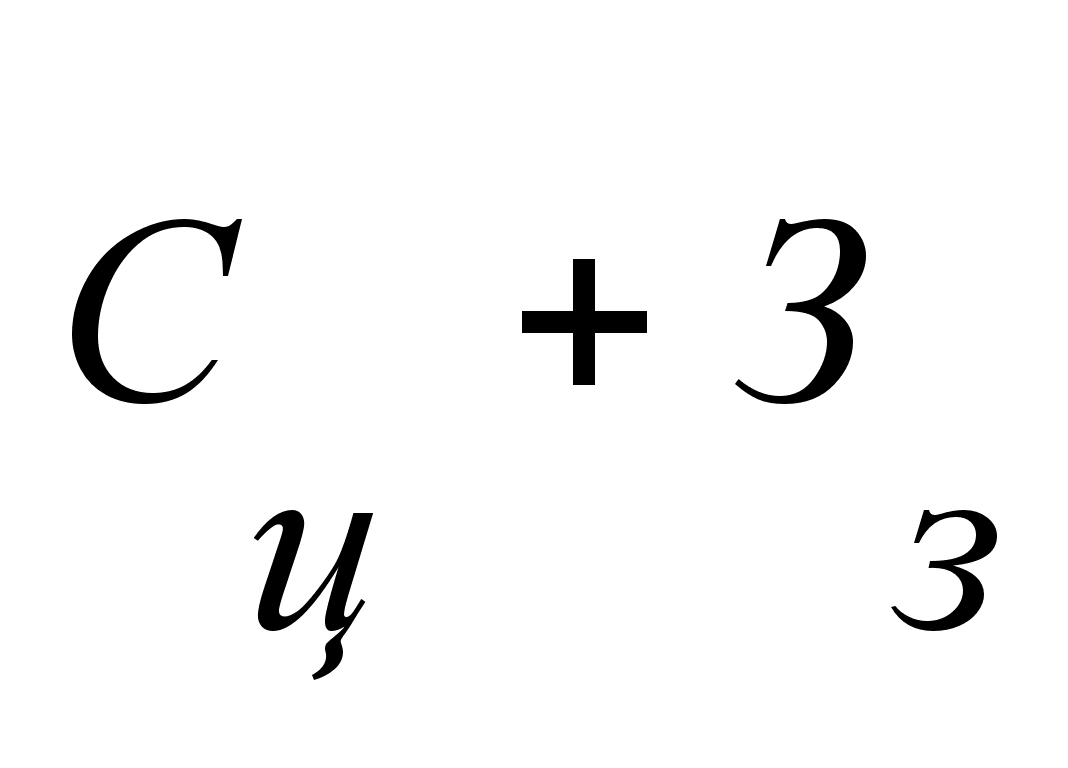
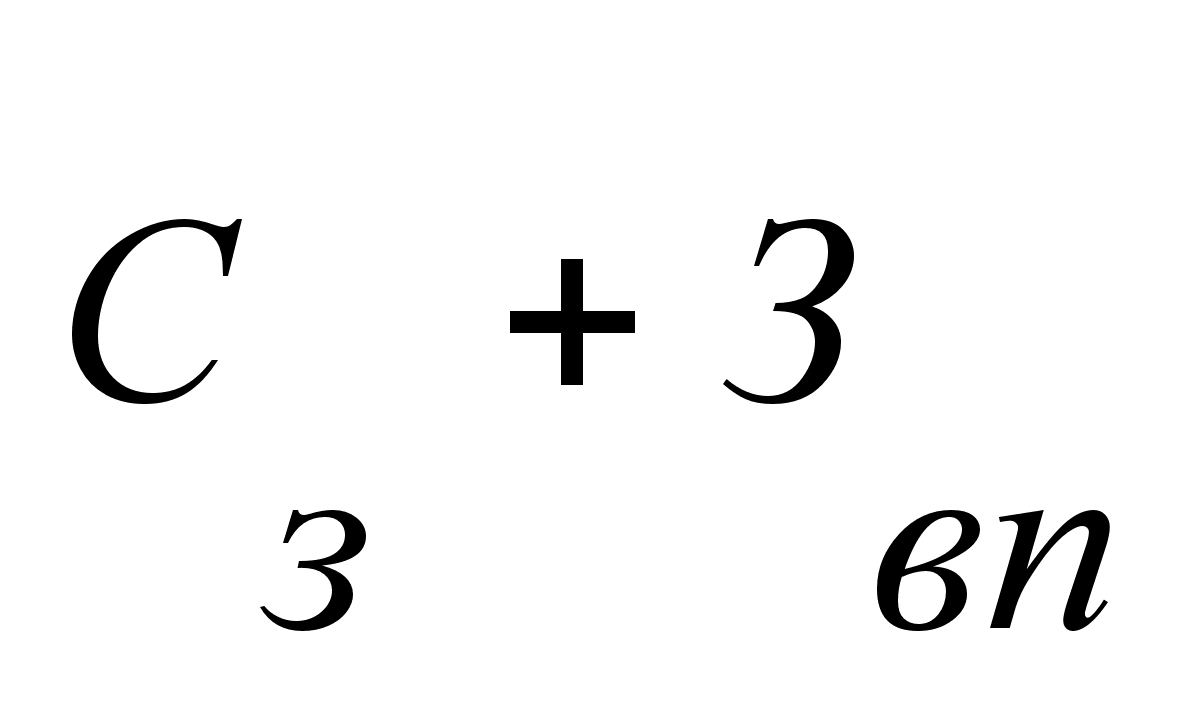
Производ-
ственный
участок
Прямые
затраты
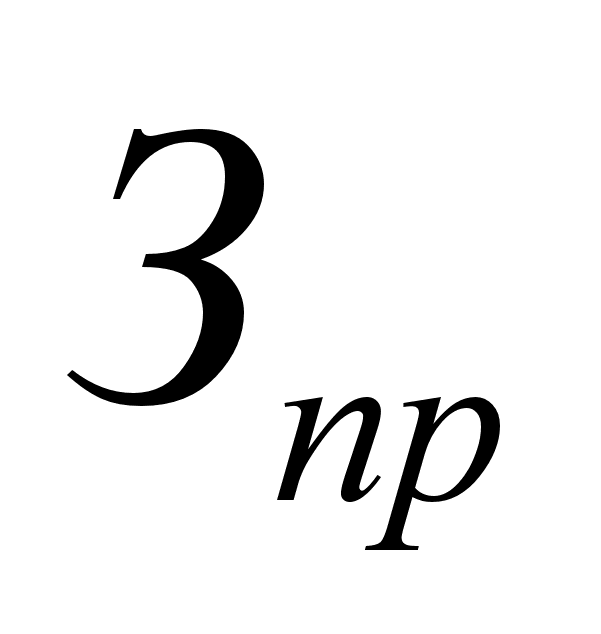
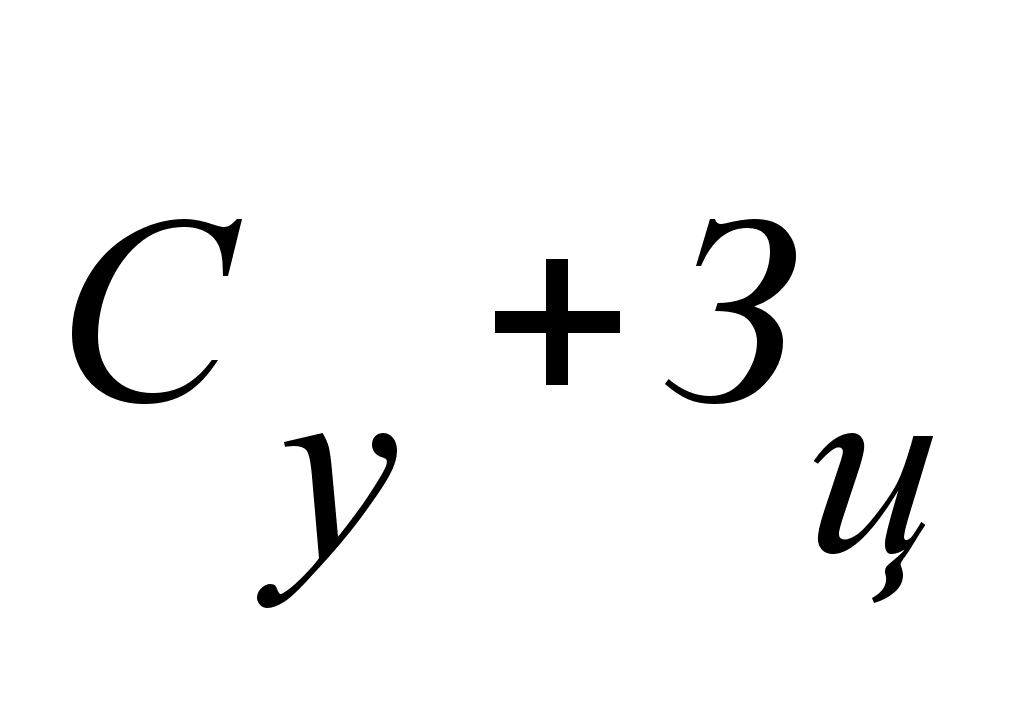


Участковая себестоимость
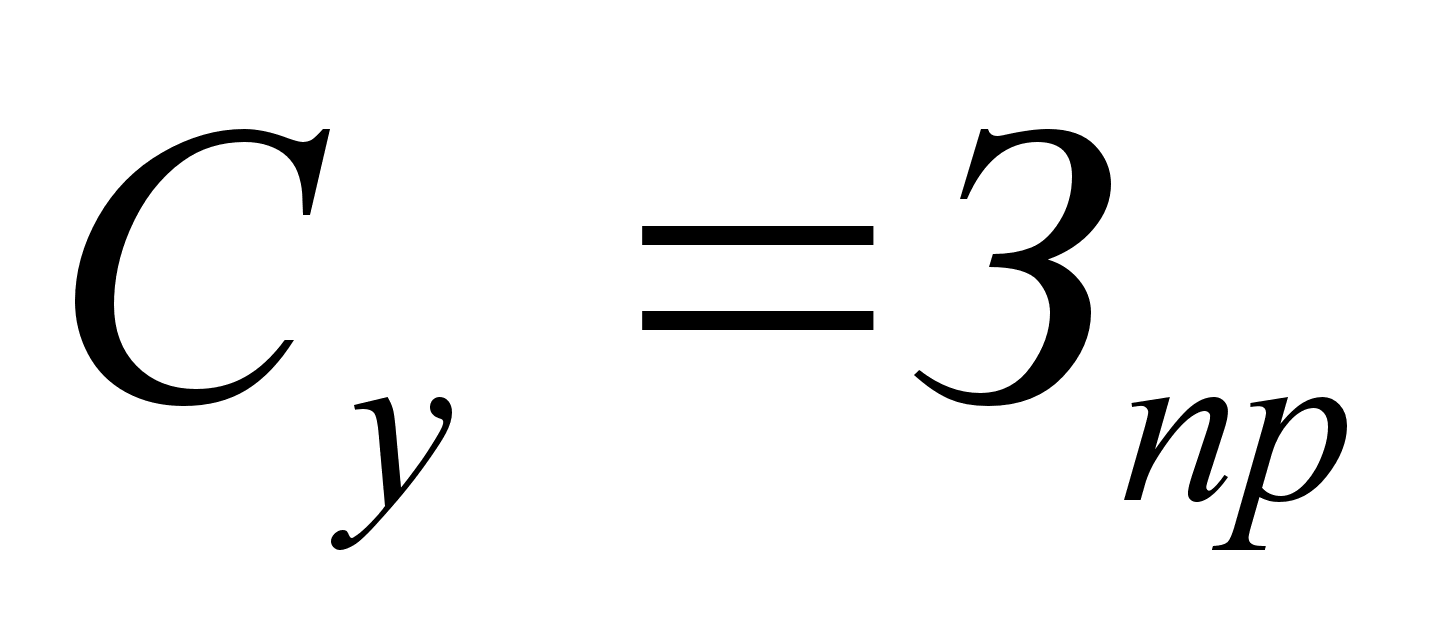
Цеховая себестоимость
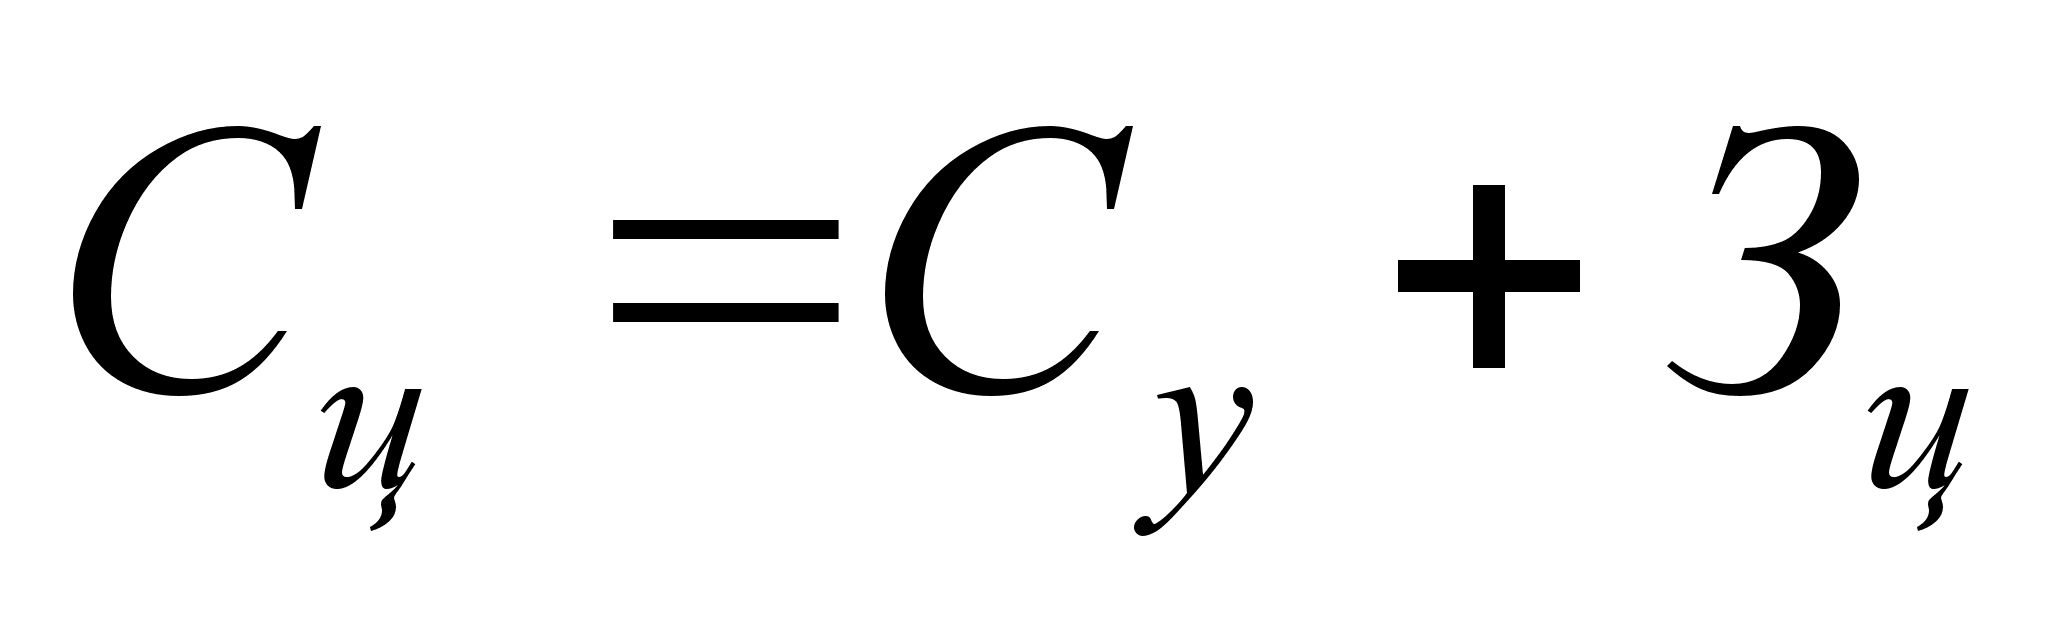
Заводская себестоимость
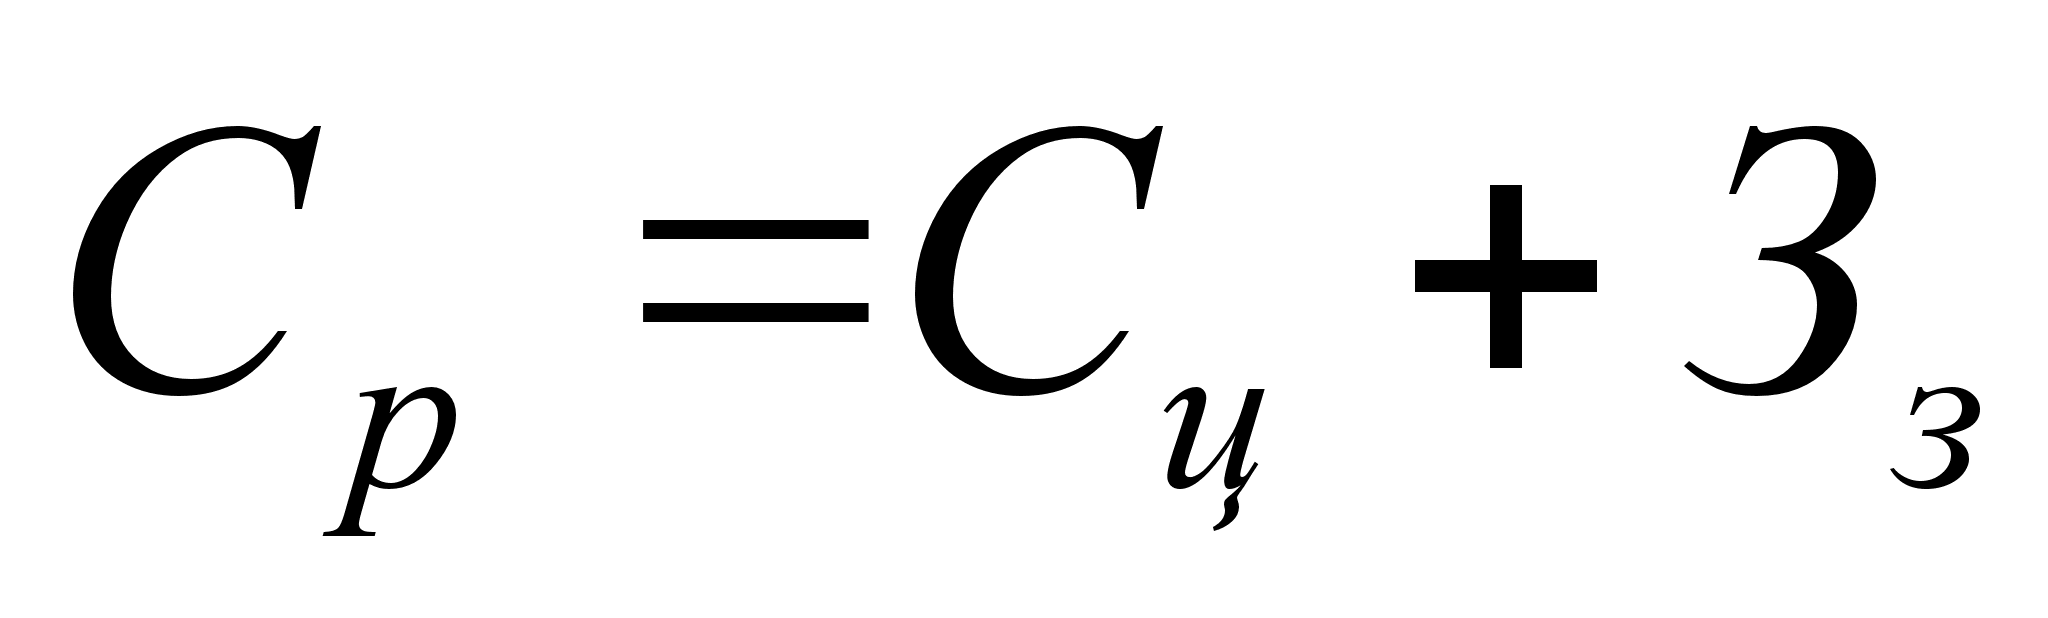
Рис.2.
4.2. Оценка прямых и косвенных затрат при определении себестоимости
ремонта машин

Прямые затраты на ремонт одной машины j-го типа будут:
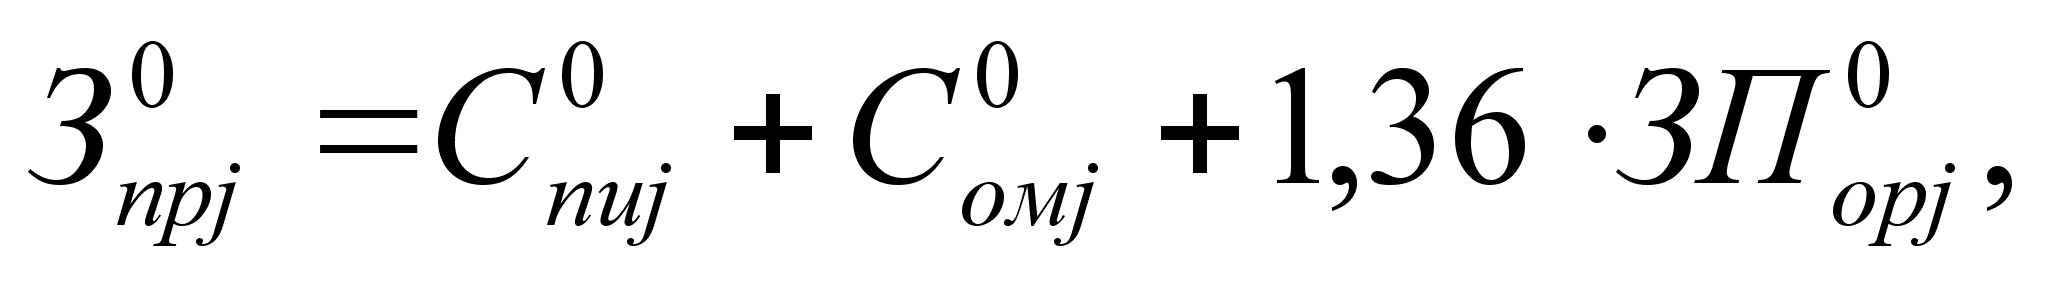
где
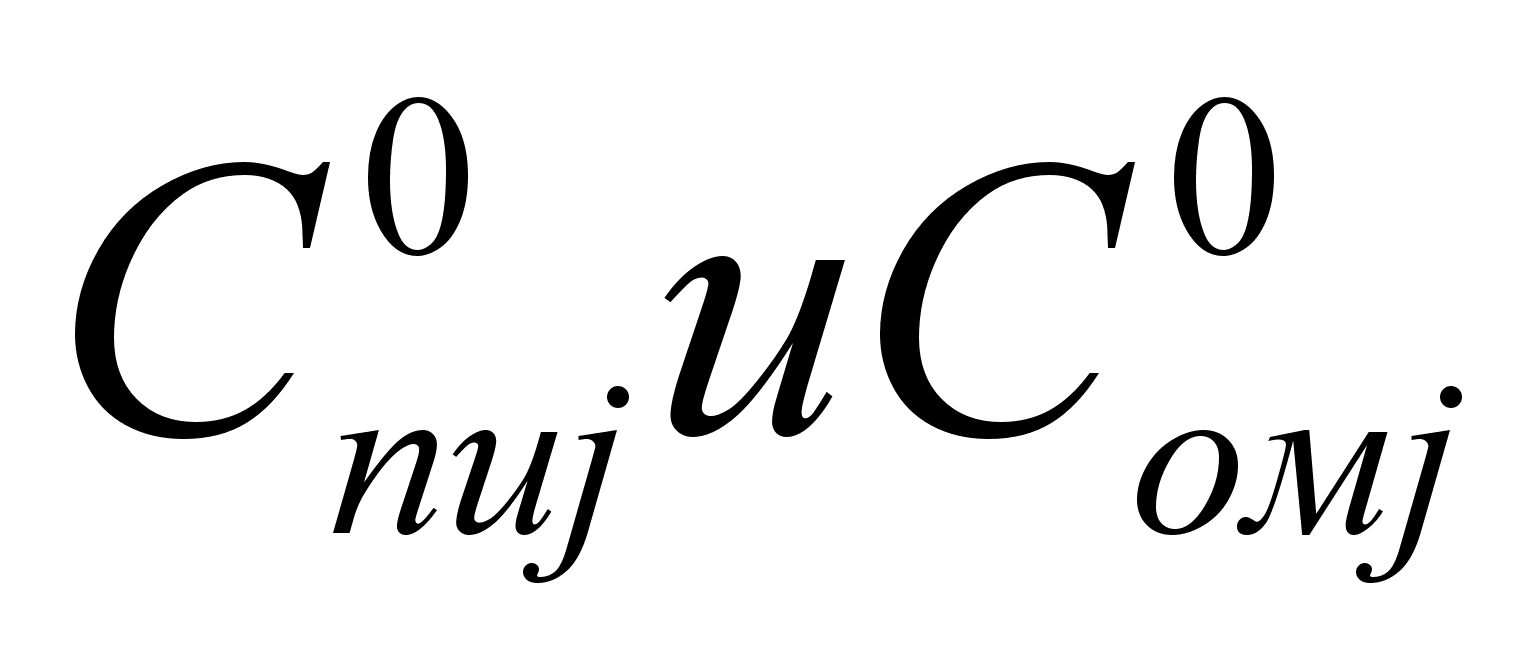 - себестоимость
покупных изделий
и основных
материалов
на единицу
ремонта;
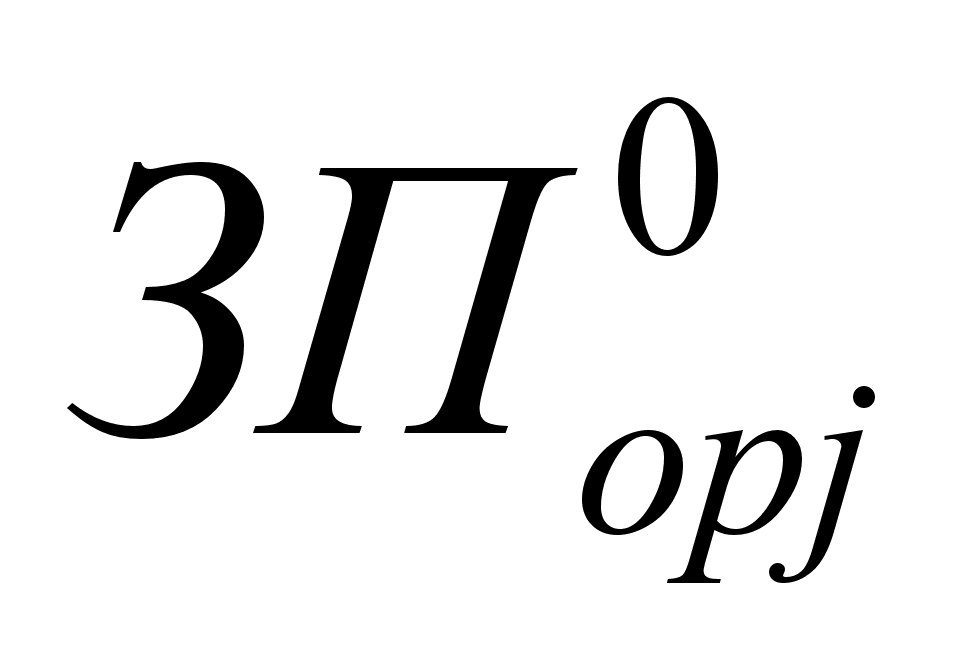 - доля
общей заработной
платы производственных
рабочих, приходящейся
на ремонт одной
машины j-го
типа;
1,36 – коэффициент, учитывающий отчисления на социальные нужды.
Величина
определяется
по формуле:
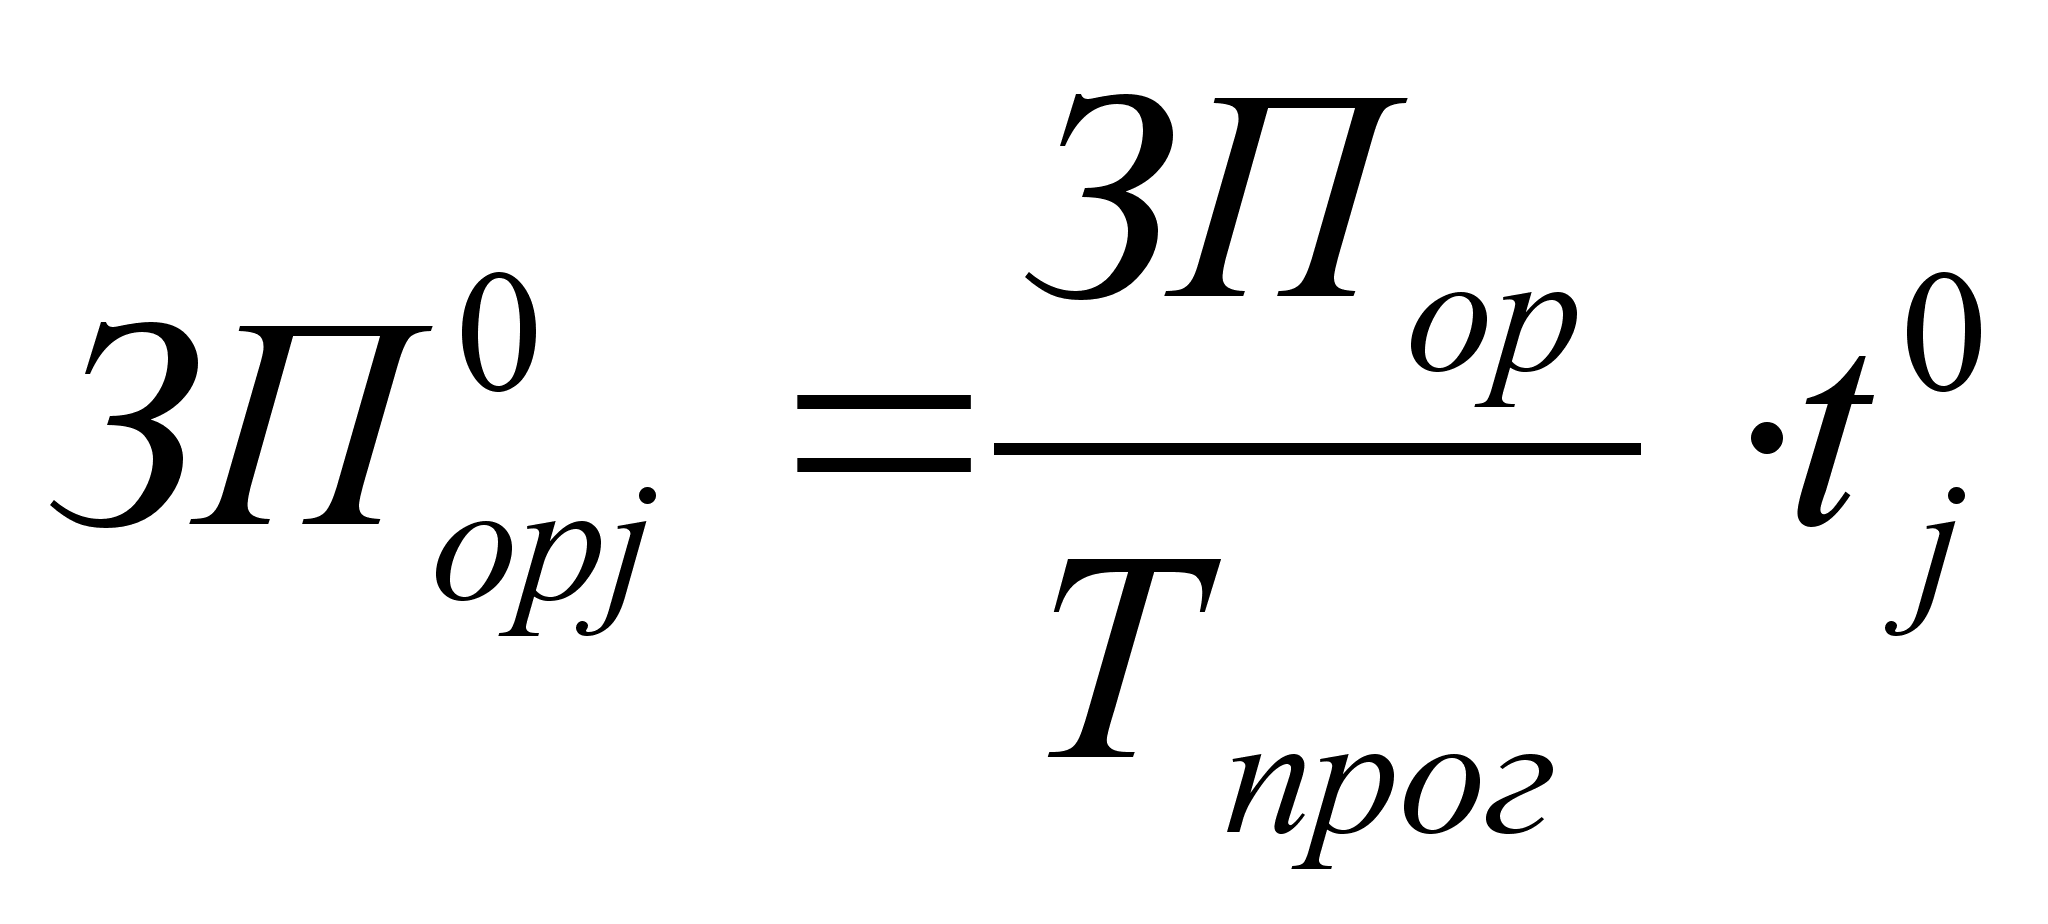
Опыт дорожного и строительного машиностроения показывает, что цеховые затраты составляют 180-220% по отношению к основной заработной плате производственных рабочих, общезаводские – 80-100%, а внепроизводственные затраты составляют 1-2% от общей суммы прямых, цеховых и общезаводских расходов. Поэтому предлагается величину косвенных затрат брать в размере 320% от величины основной заработной платы производственных рабочих, а в прямые затраты включать в основную и дополнительную заработную плату основных рабочих с отчислениями на социальные нужды.
Себестоимость ремонта одной машины j-го типа, определяется как сумма прямых и косвенных затрат и рассчитывается по формуле:
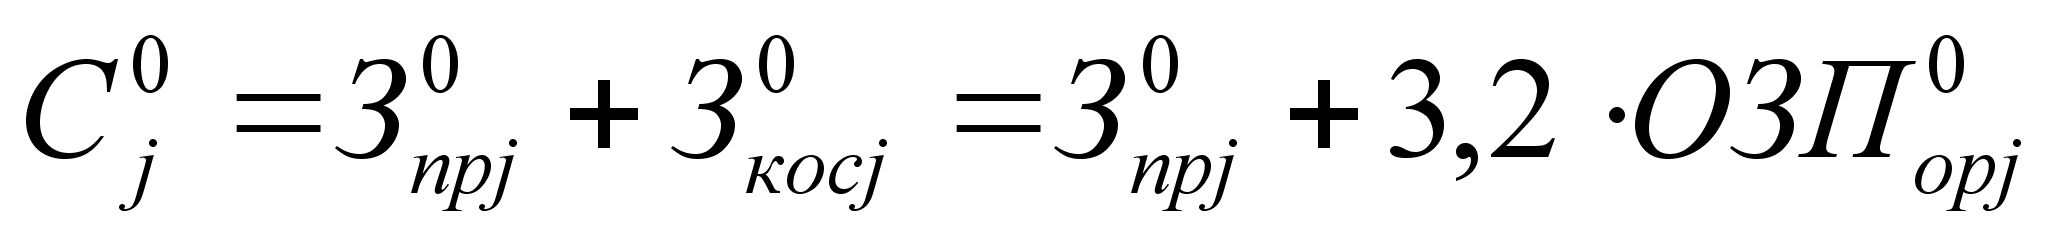
где
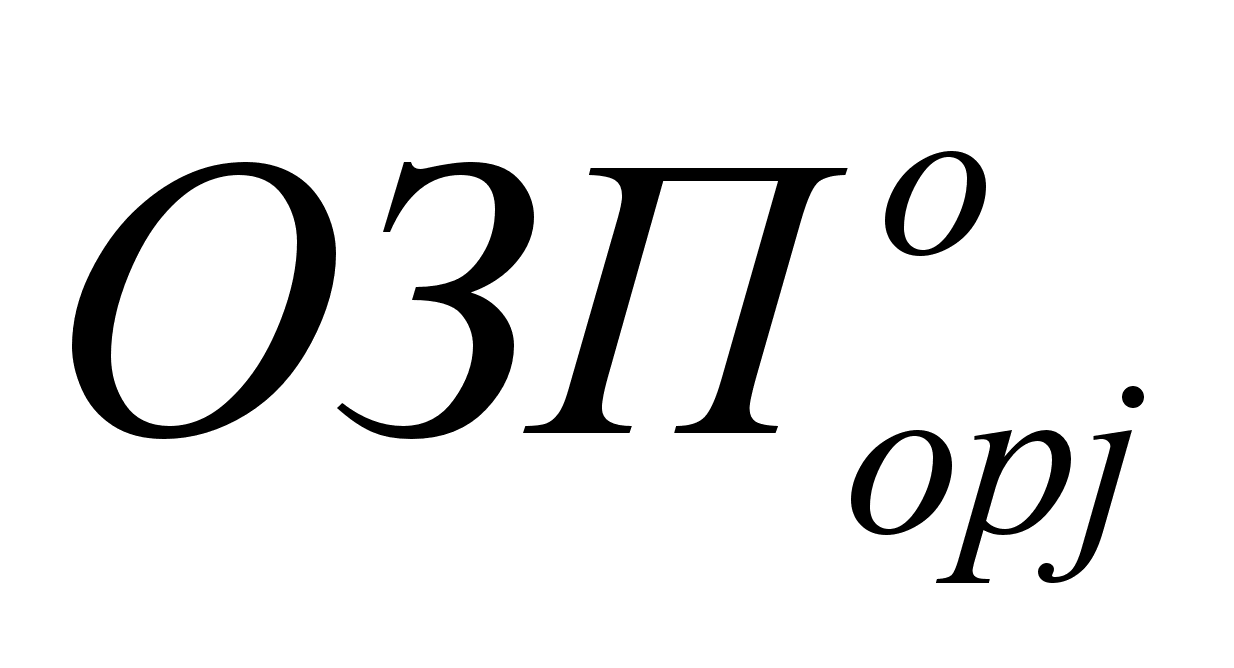 - основная заработная
плата производственных
рабочих, приходящаяся
на одну машину;
3,2 – коэффициент, учитывающий величину косвенных затрат по отношению к основной заработной плате соответствующих рабочих.
Себестоимость ремонта всех машин j-го типа будет:
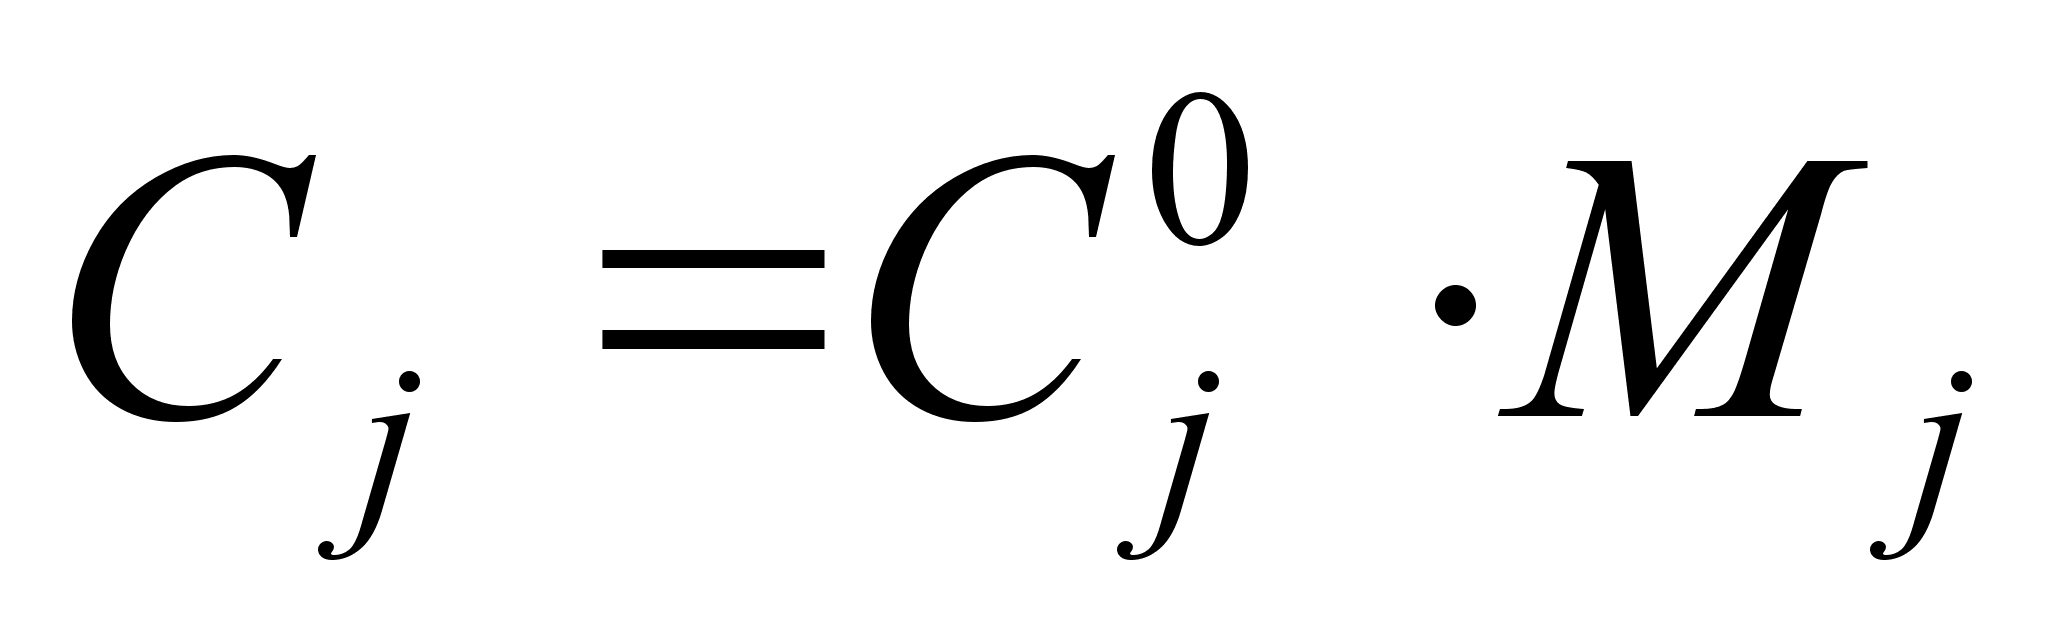
Общие затраты на производство:
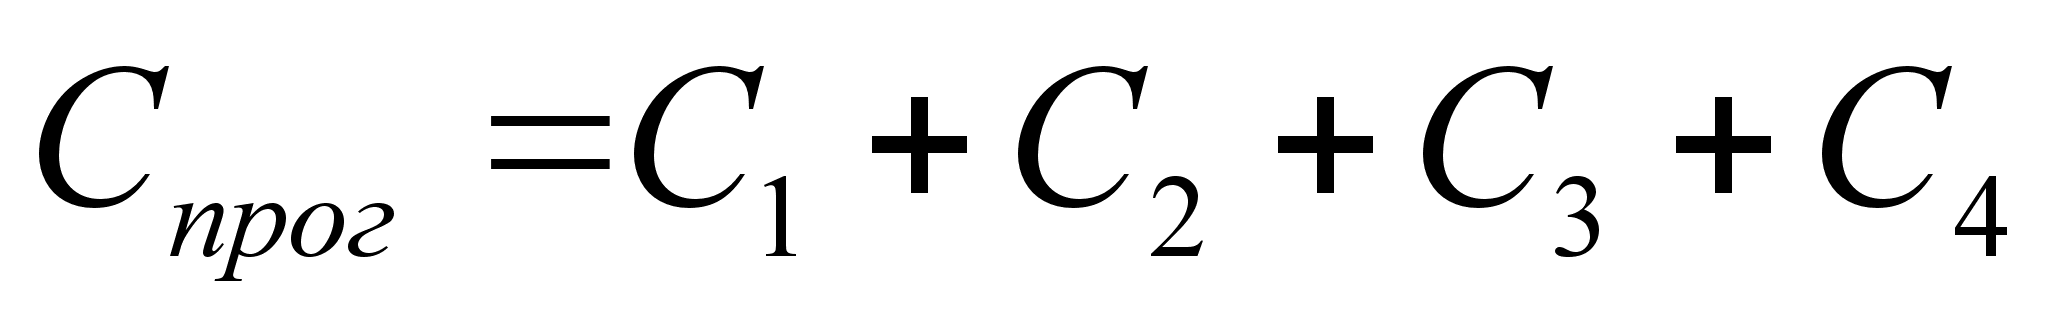
Таблица № 5. Результаты расчетов себестоимости ремонта машин.
Типмашины |
Номер типа машины j |
Программа ремонта- Мj, шт. |
Прямые затраты на единицу ремонта –
|
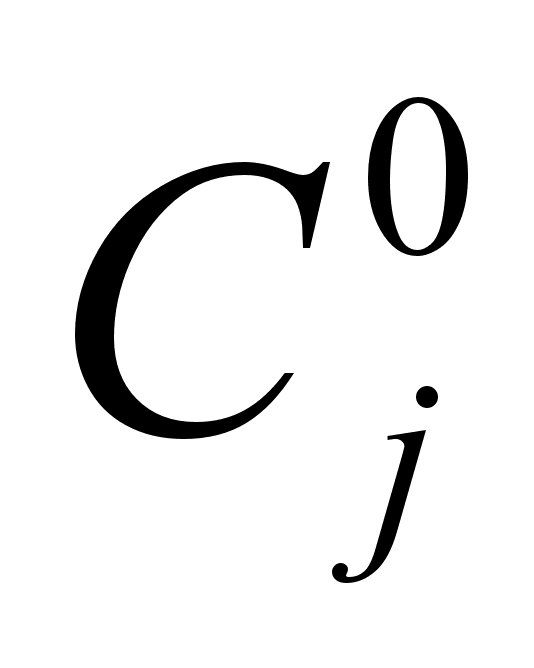
Косвенные затраты на единицу ремонта –
|
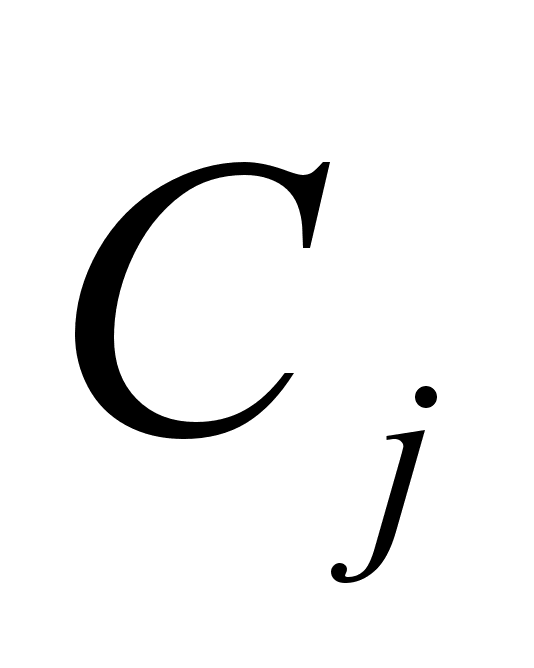
Себестоимость единицы ремонта –
|
Себестоимость ремонта всех машин –
|
|
Э - 302 |
1 |
140 | 18908,9 | 28333,1 | 47242 | 6613880 |
|
Э – 662 |
2 |
155 | 39432,1 | 45233,5 | 84665,6 | 13123168 |
|
С – 100 |
3 |
165 | 14393,4 | 17402,1 | 31795,5 | 5246257,5 |
|
Д - 54 |
4 |
175 | 11920,6 | 11684.3 | 23604,9 | 4130857,5 |
|
Итого: Спрог |
29114163 |
|||||
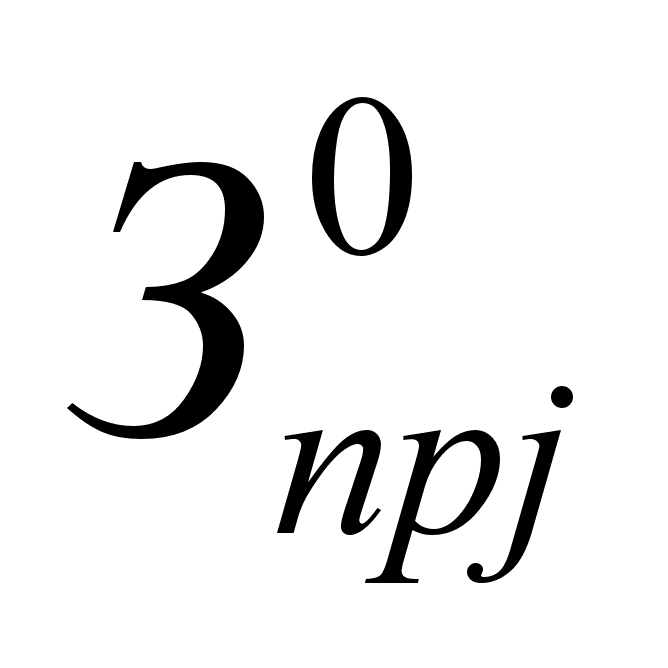 ,
руб.
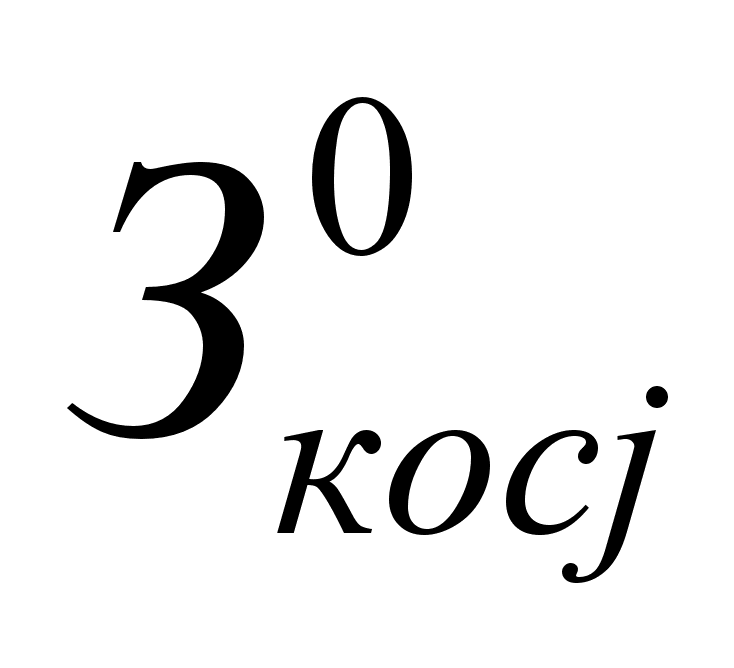 ,
руб.
 ,
руб.
 ,
руб.
5 .
Формирование
цен на продукцию
предприятия
В простейшем случае оптовые и договорные цены на серийную продукцию промышленных предприятий устанавливается исходя из экономически обоснованных затрат на производство и уровня рентабельности. Поэтому цена ремонта одной машины j-го типа без учета НДС может быть определена по формуле
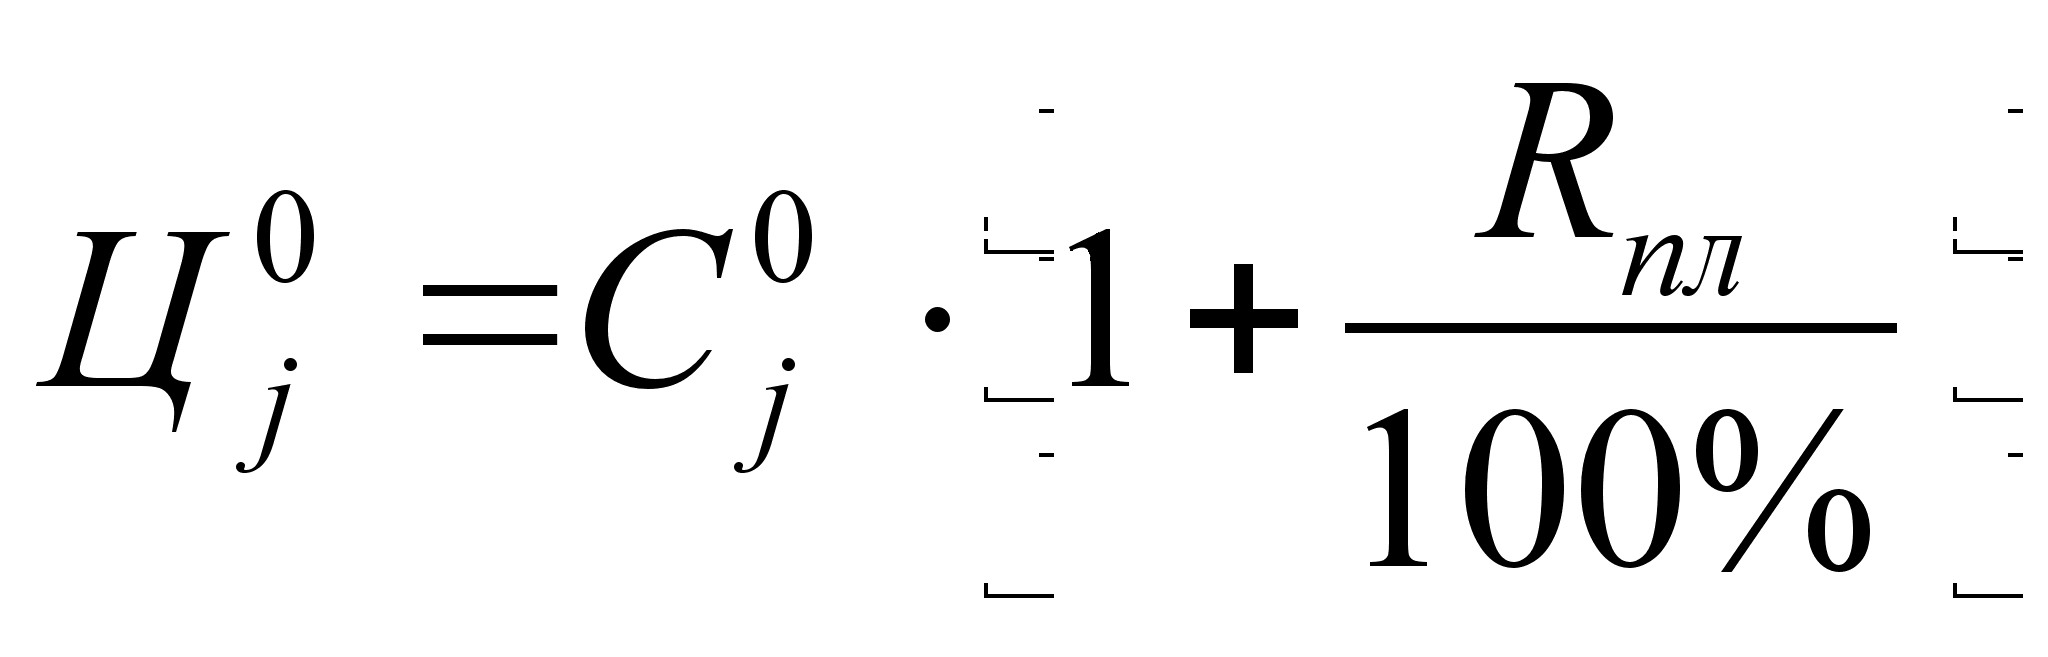
где Rпл – плановая рентабельность в %.
Уровень рентабельности, закладываемый в цены, должен обеспечивать потребности в развитии и техническом перевооружении производства, удовлетворении социальных нужд, пополнении оборотных средств, платежи во внебюджетные фонды и другое. Величина Rпл в настоящее время принимается равной в 25%. Результаты расчета цен на ремонт машин и ожидаемой прибыли представлены в таблице 6.
6 .
Оценка эффективности
работы предприятия
6 .1.
Оценка экономических
результатов
Одной из основных характеристик экономической эффективности работы предприятия (его организационно-технического уровня, эффективности управления и т.п.) является его доходность, которая определяется процентным отношением прибыли к соответствующим затратам.
Следует определить (без учета НДС):
балансовую прибыль от реализации единицы продукции j-го типа (
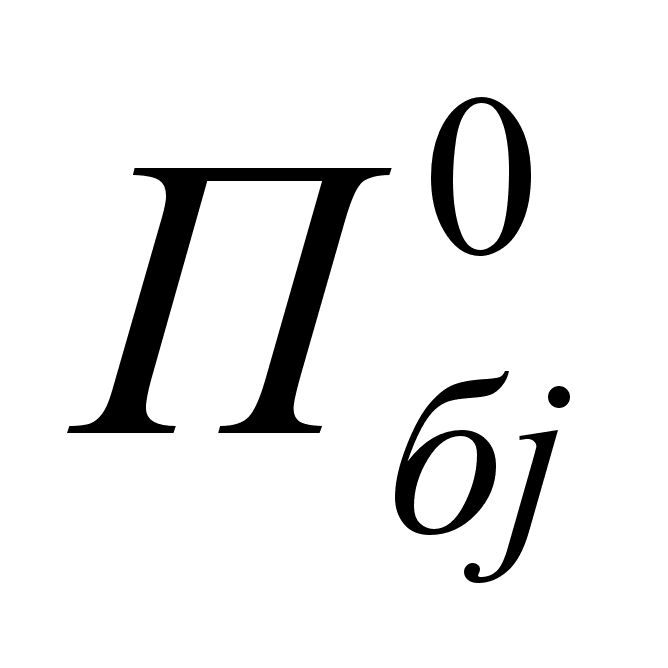 );
балансовую прибыль от реализации всех отремотированных машин j-го типа (
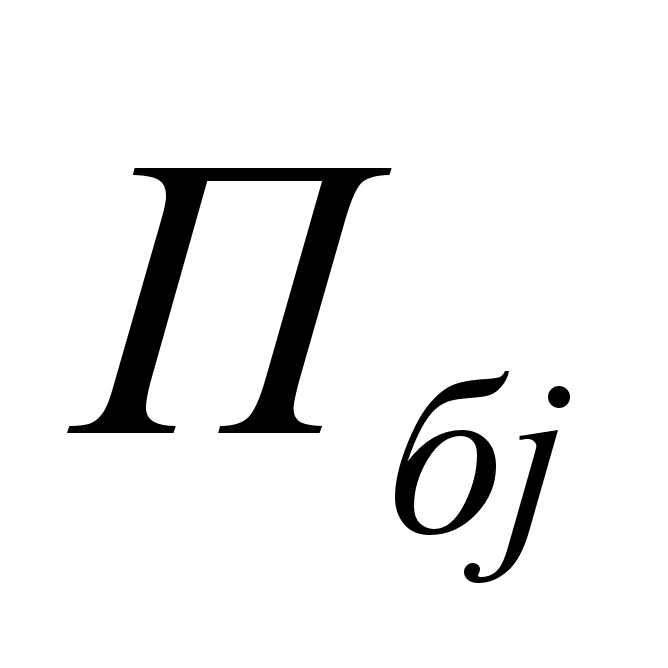 );
общую балансовую прибыль от реализации всей производственной программы (
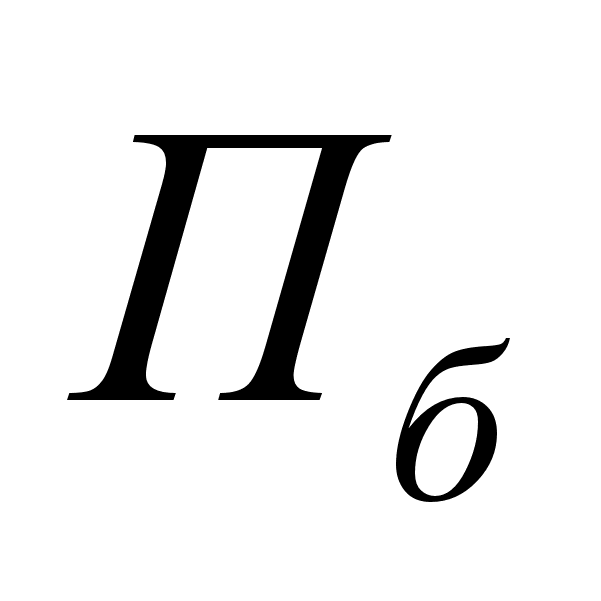 ).
При этом используются
формулы:
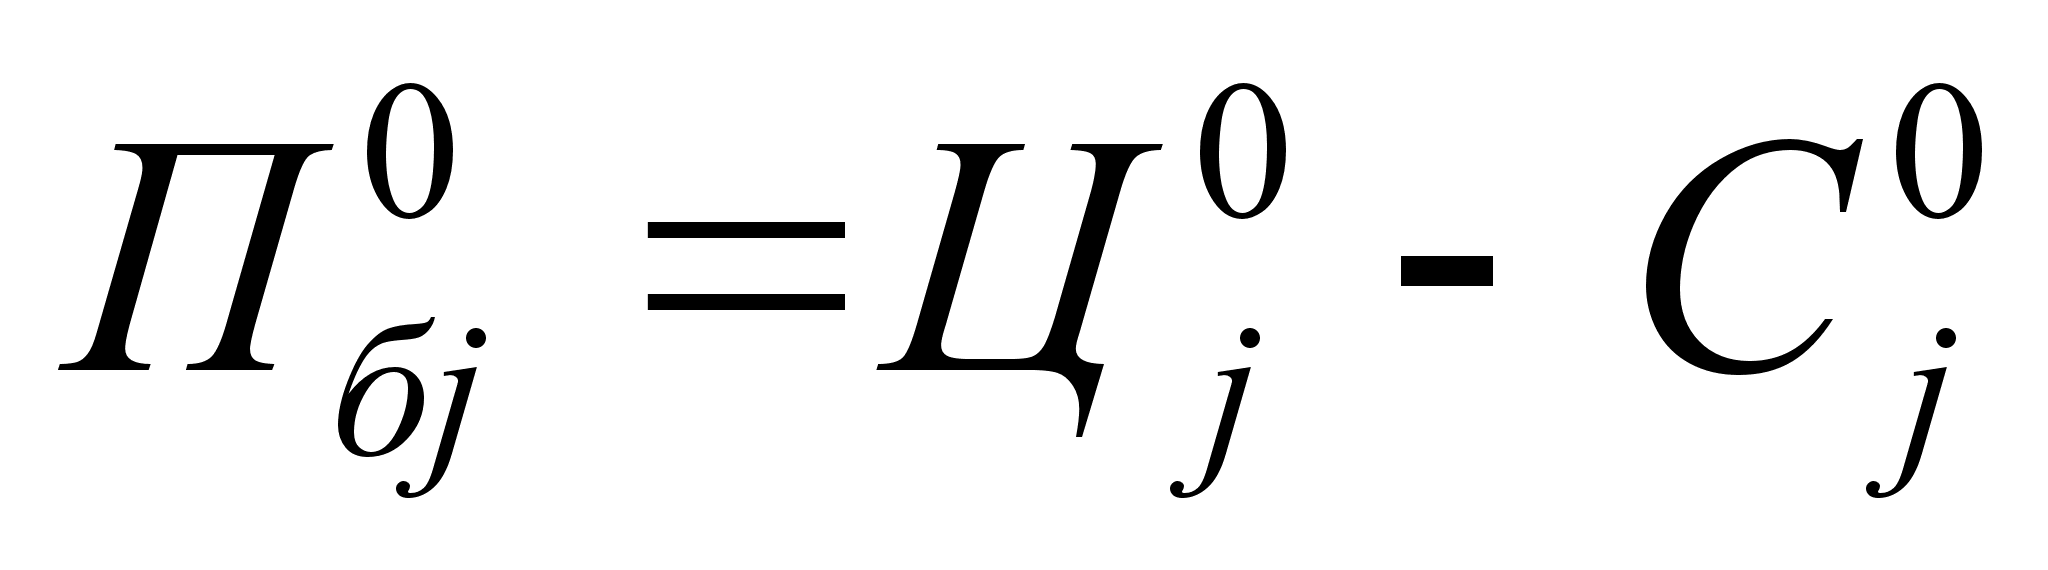 ;
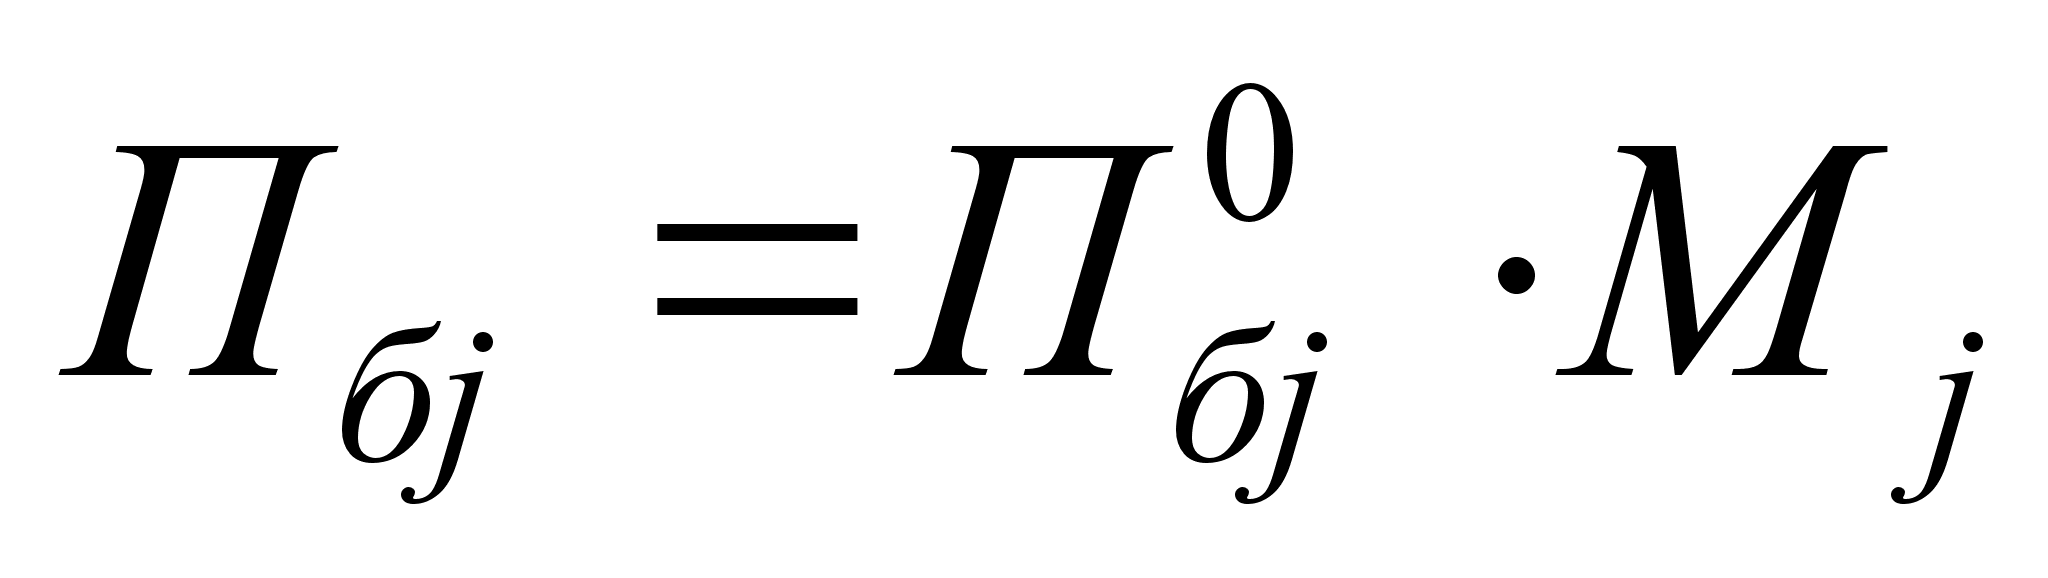 ;
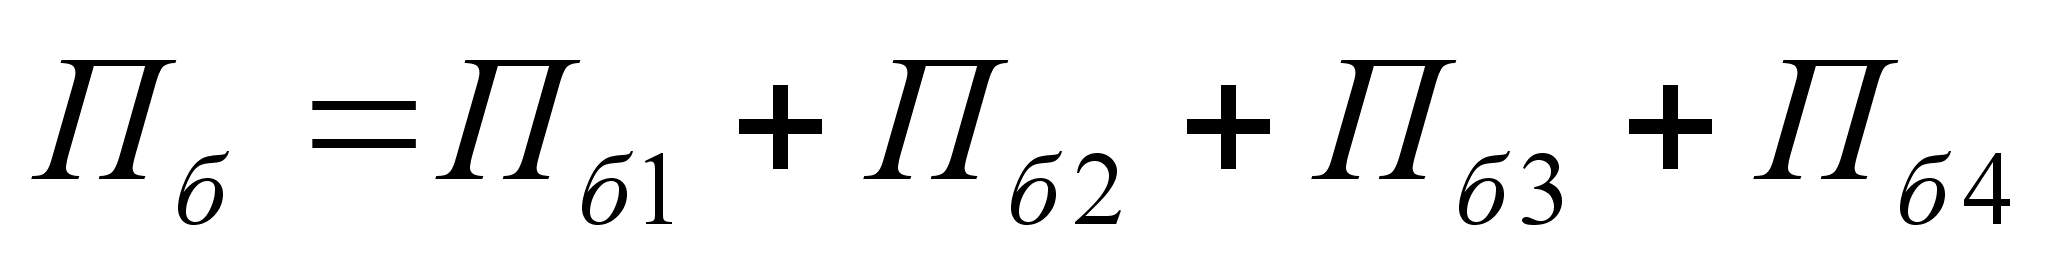 .
Таблица 6. Результаты расчетов.
Тип машины |
Программа ремонта -
|
Себестоимость единицы ремонта
|
Цена единицы ремонта –
|
Балансовая
прибыль на
единицу ремонта
-
|
Прибыль
от ремонта
машин одного
типа - |
|
Э – 302 |
140 | 47242 | 59052,5 | 11810,2 | 1653428 |
|
Э – 662 |
155 | 84665,6 | 105832 | 21166,4 | 3280792 |
|
С – 100 |
165 | 31795,5 | 39744,4 | 7948,9 | 1311568,5 |
|
Д – 54 |
175 | 23604,9 | 29506,1 | 5901,2 | 1032710 |
|
Общая балансовая прибыль предприятия, руб. |
7278516 |
||||
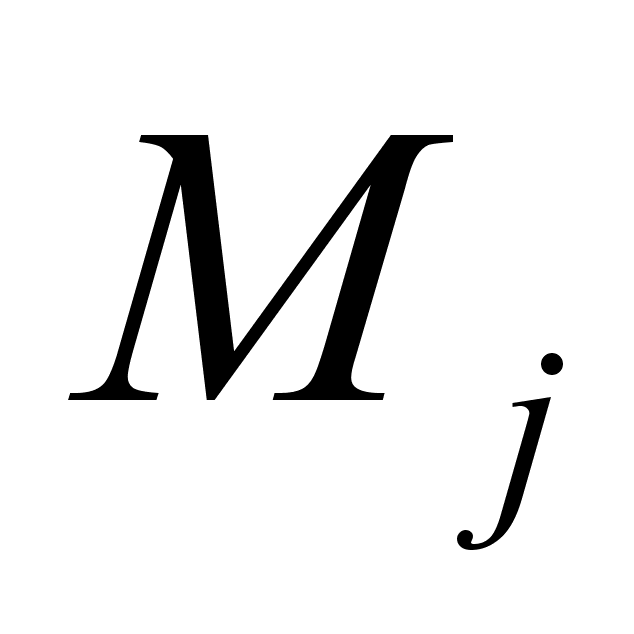 ,
шт.
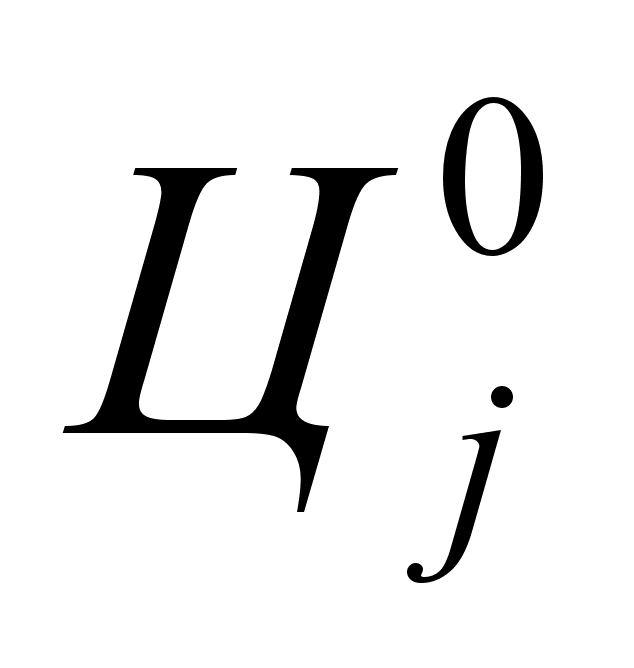 ,
руб.
В настоящее время принято определять следующие виды рентабельности:
Рентабельность конкретных видов продукции (ремонта одной машины j-го типа, которая будет ранятся плановой рентабельности, используемой при ценообразовании):
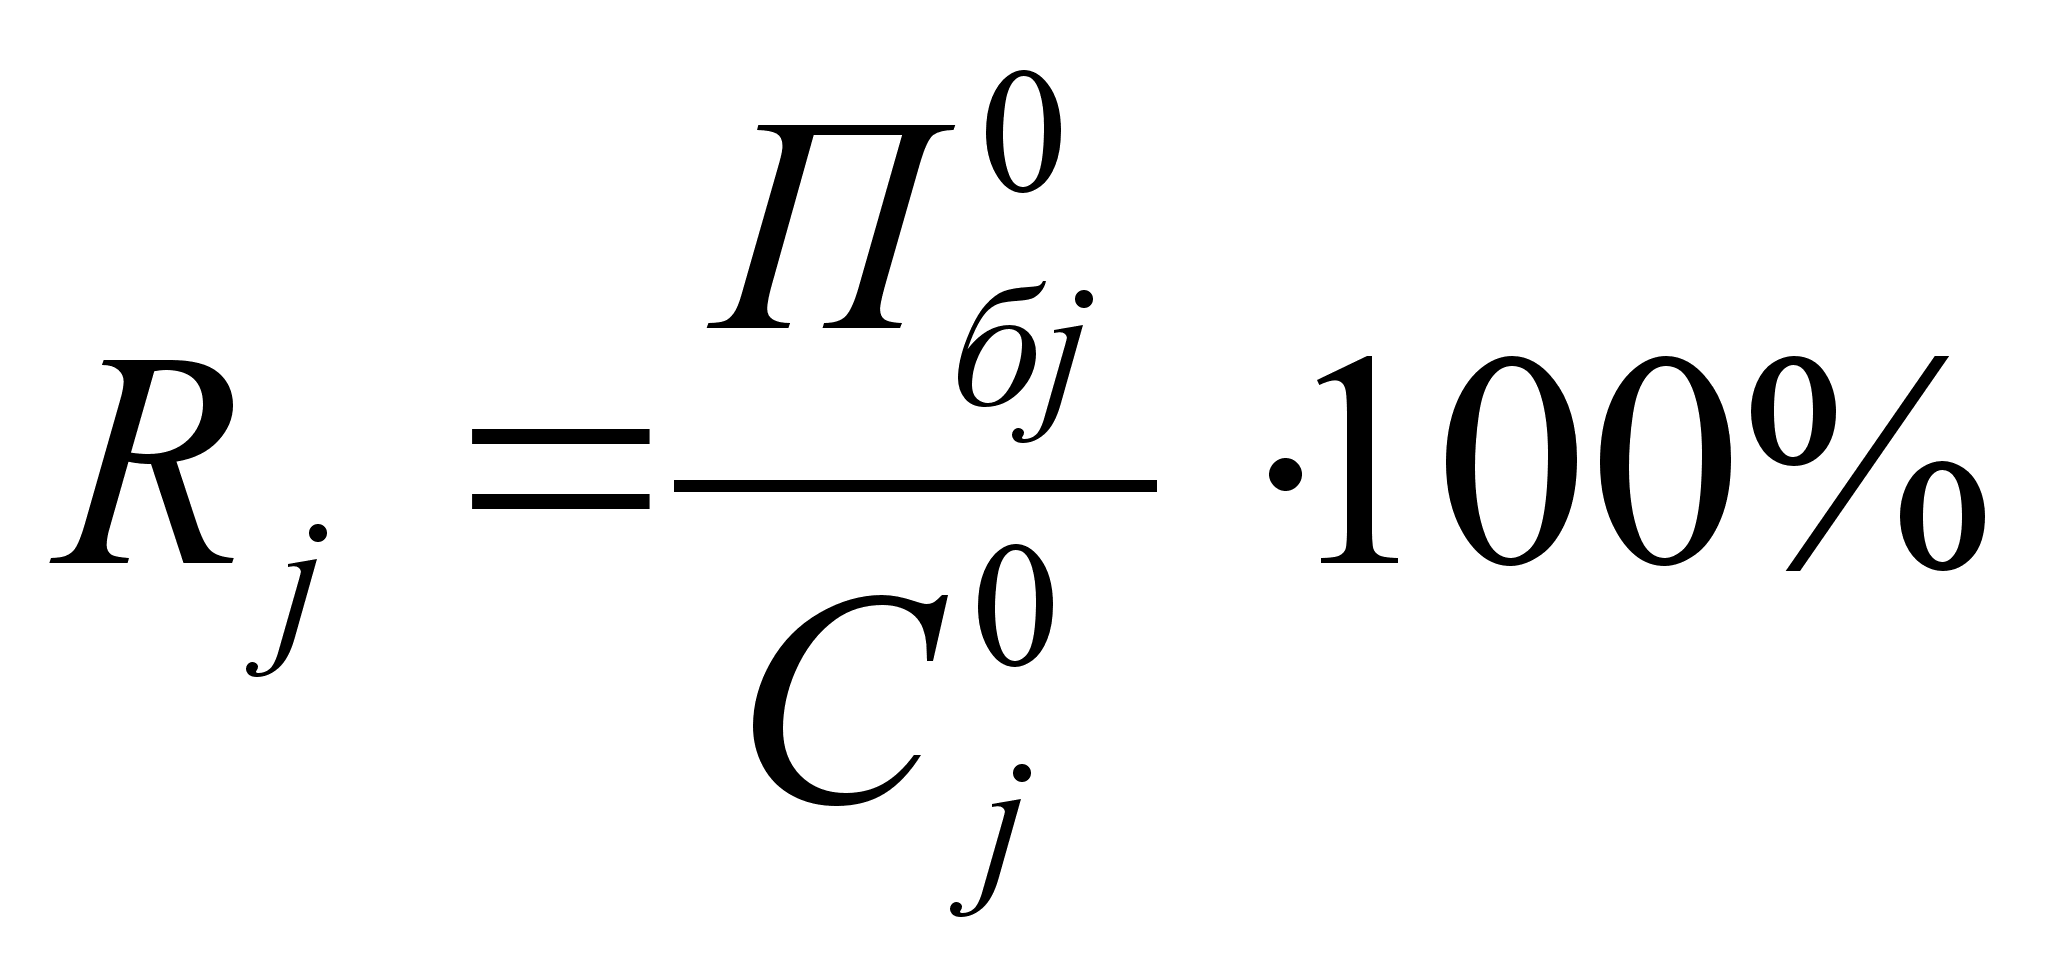
Расчет рентабельности экскаватора одноковшового Э – 302:
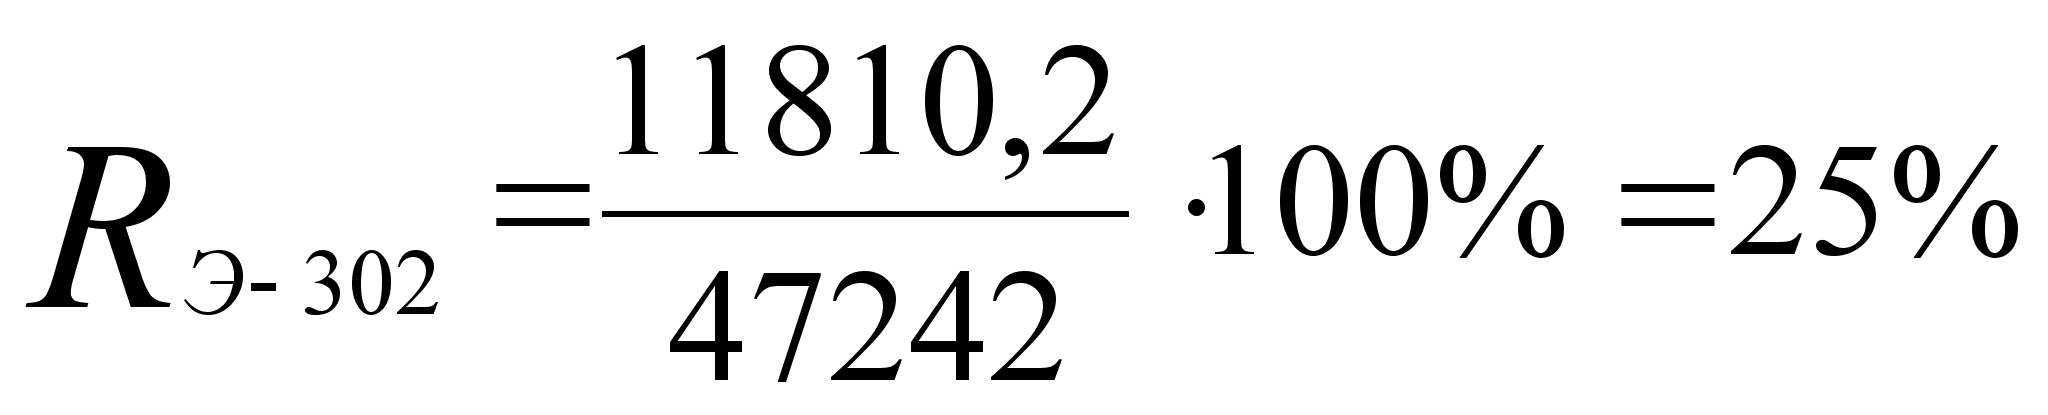
Расчет рентабельности экскаватора одноковшового Э – 662:
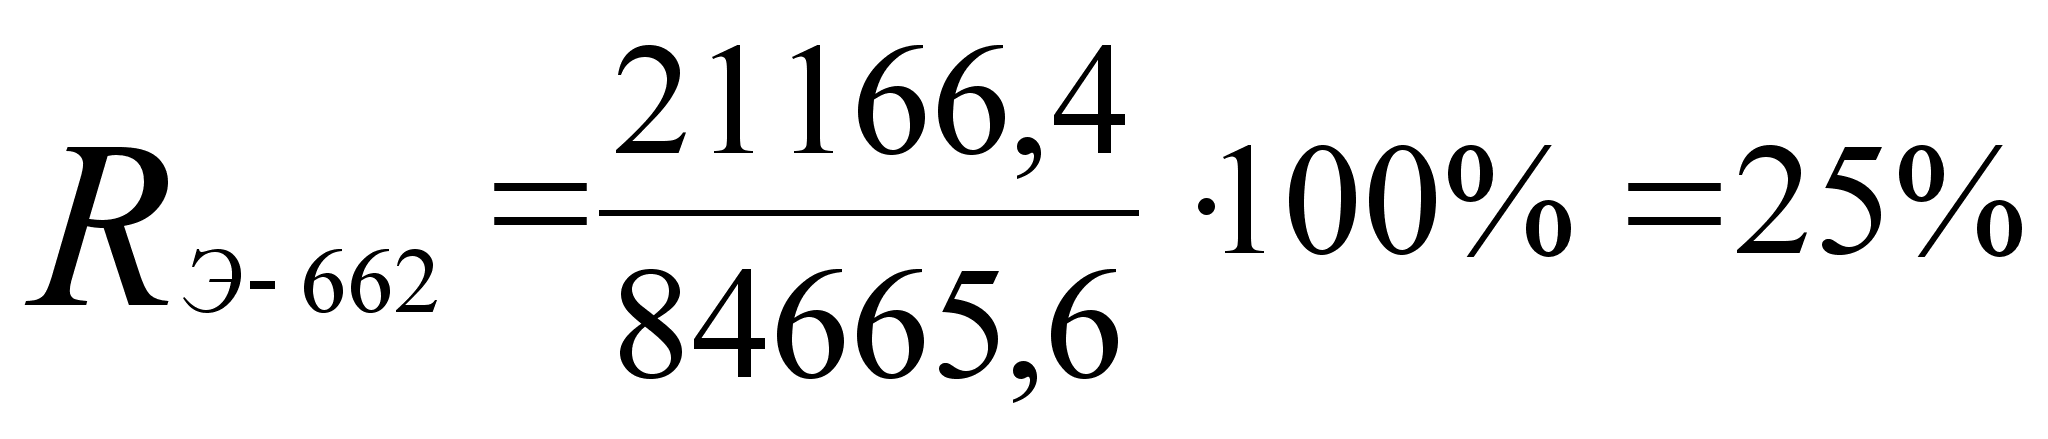
Расчет рентабельности бульдозера с трактором С – 100:
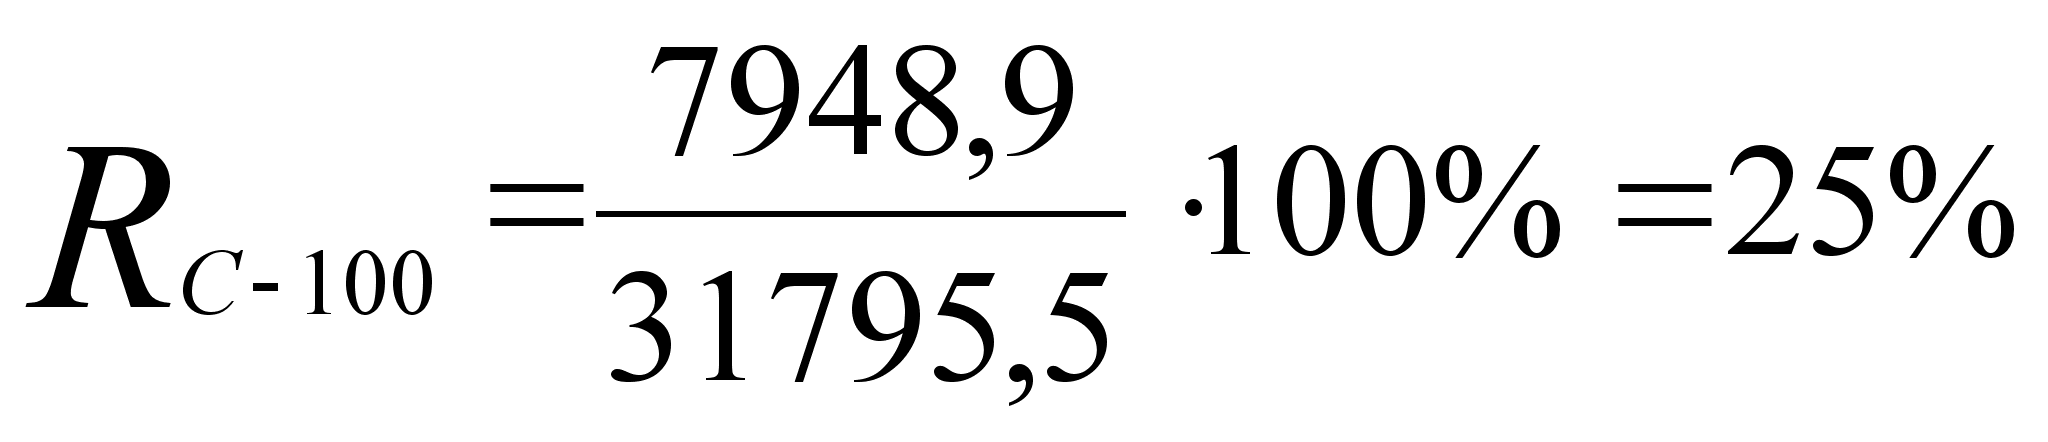
Расчет рентабельности бульдозера с трактором Д - 54:
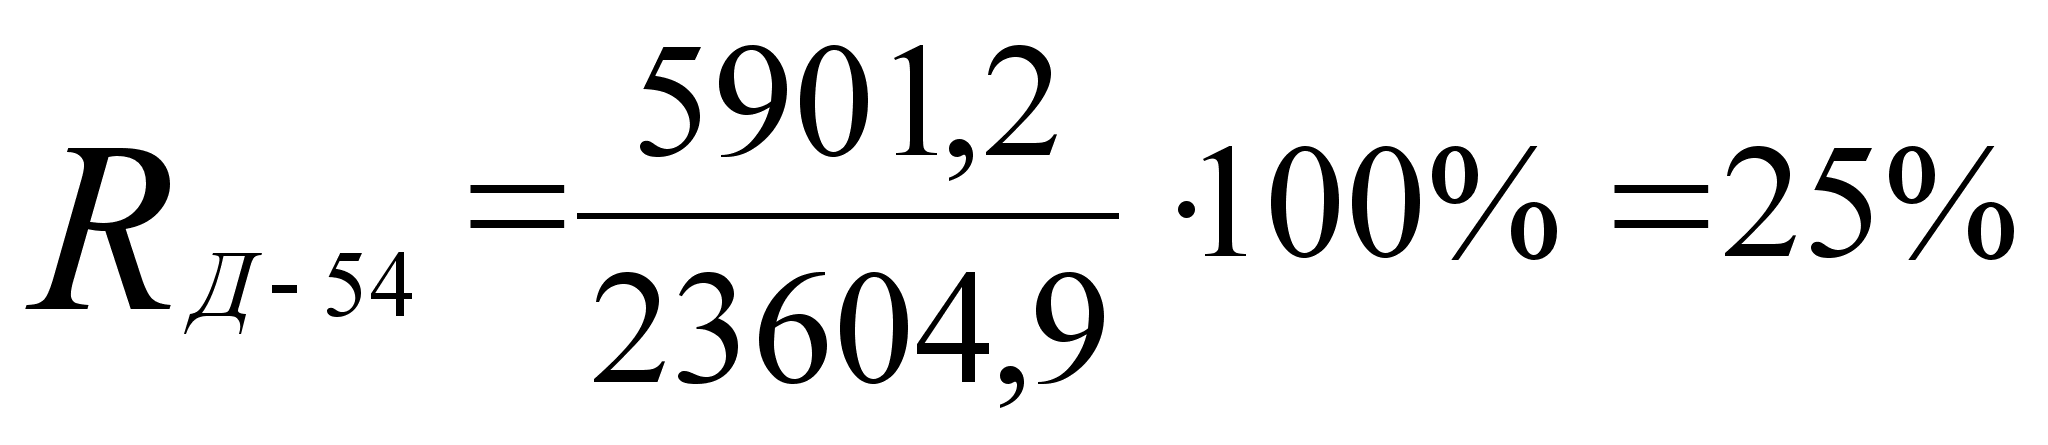
Рентабельность выпуска всей продукции завода:
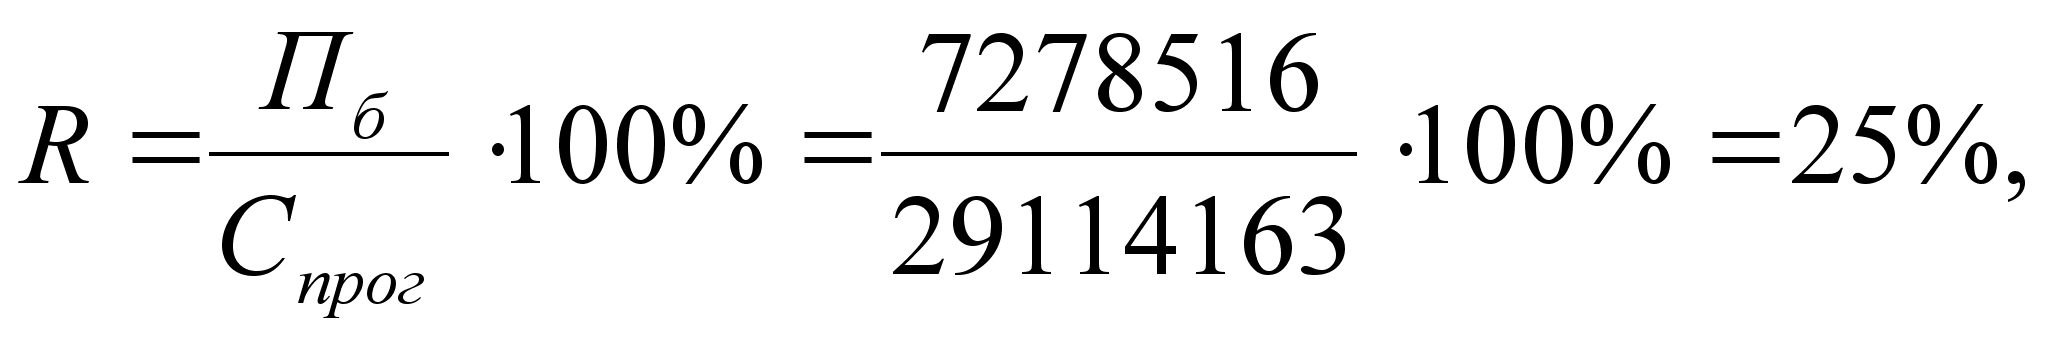
Общая рентабельность или рентабельность производства:
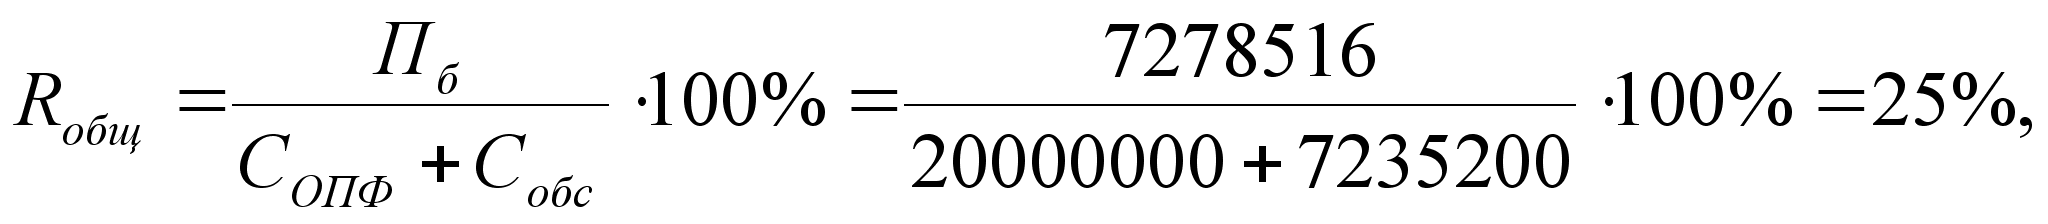
где СОПФ – среднегодовая стоимость основных производственных фондов;
Собс – сумма нормируемых оборотных средств.
Величина
Собс
слагается из
стоимостей
ряда составляющих
(покупные изделия,
основные и
вспомогательные
материалы,
незавершенное
производство
и полуфабрикаты
собственного
изготовления,
расходы будущих
периодов и
др.), большинство
из которых не
рассматривались
в настоящем
проекте. Поэтому
исходя из задач
проектирования
величина Собс
условно разделяется
на две части
– Собс.и
и Собс.о.
В индивидуальную
часть (Собс.и)
включается
стоимость
покупных изделий
(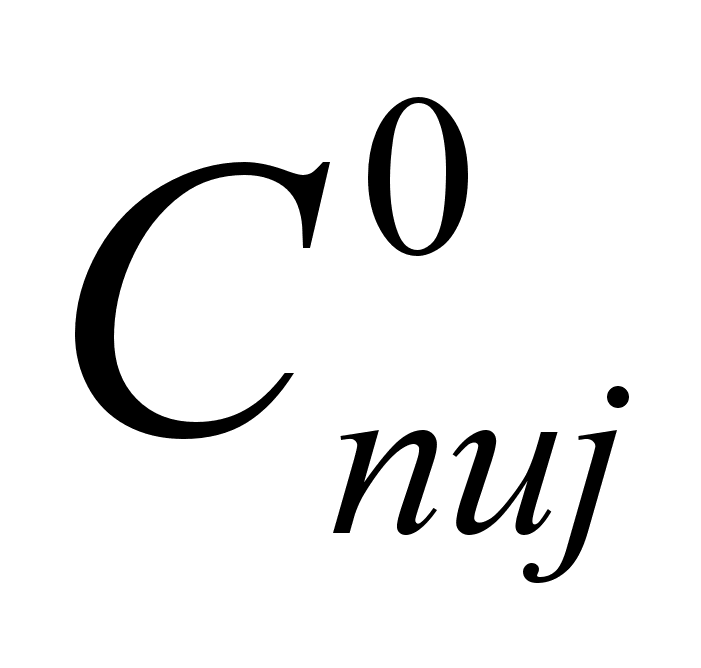 )и
основных материалов
(
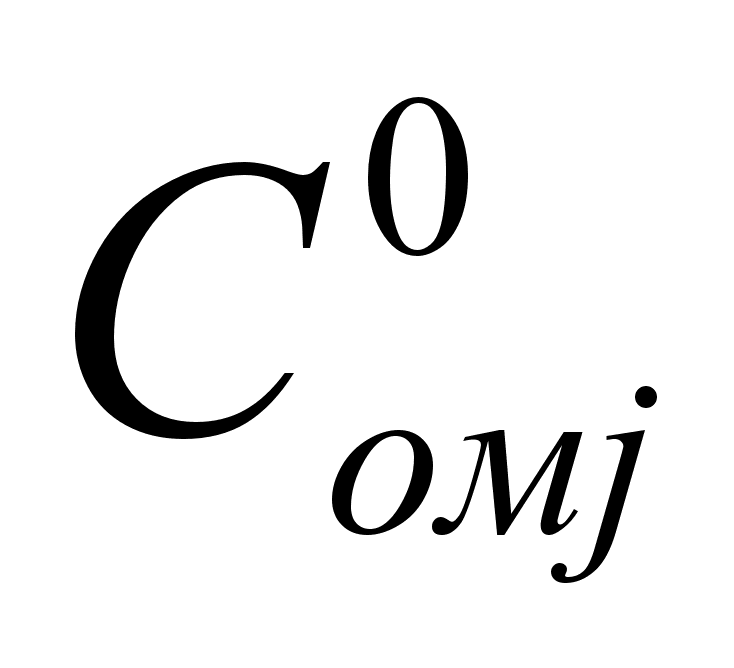 ),
суммарная
величина которых
зависит от
производственной
программы и
определяется
по формуле:
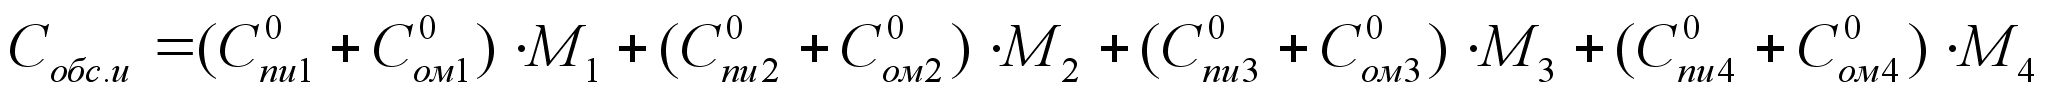
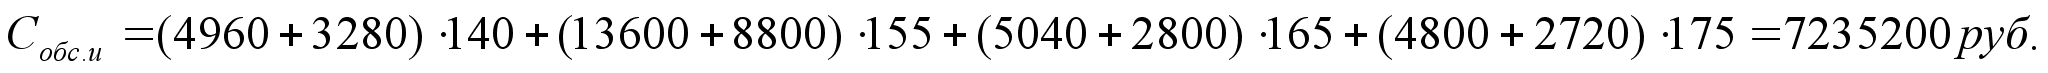
Величины СОПФ и Собс.о принимают одинаковыми для всех вариантов производственной программы. Величина Собс определяется по формуле:
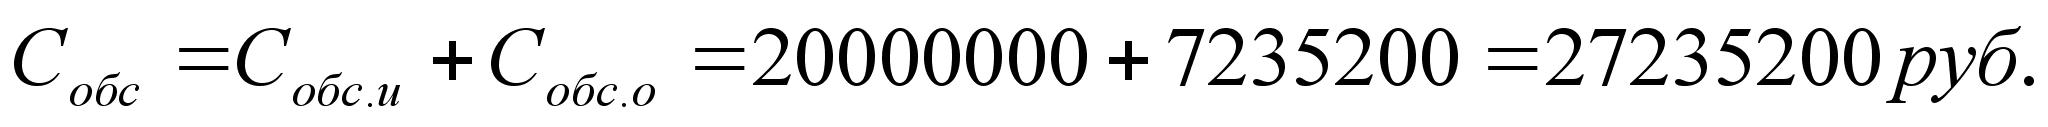
6 .2.
Оценка технико-экономических
показателей
К основным технико-экономическим показателям, характеризующим эффективность организации производства и использование основных производственных фондов, относятся:
Фондоотдача
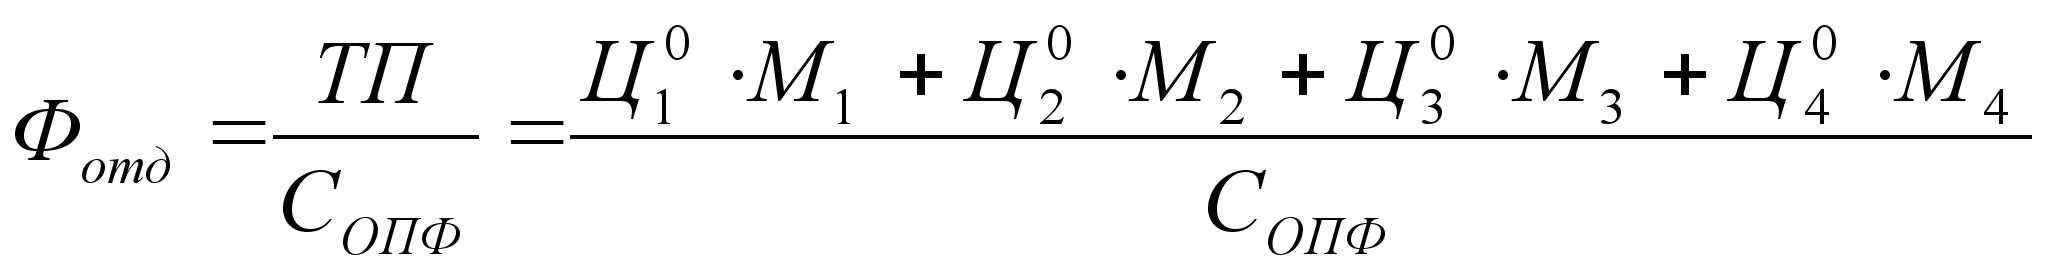
где ТП – стоимость объема товарной продукции (без учета НДС).
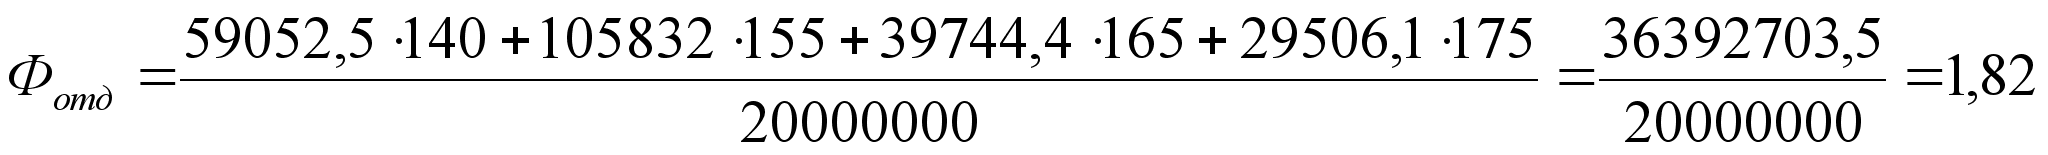
Фондоемкость
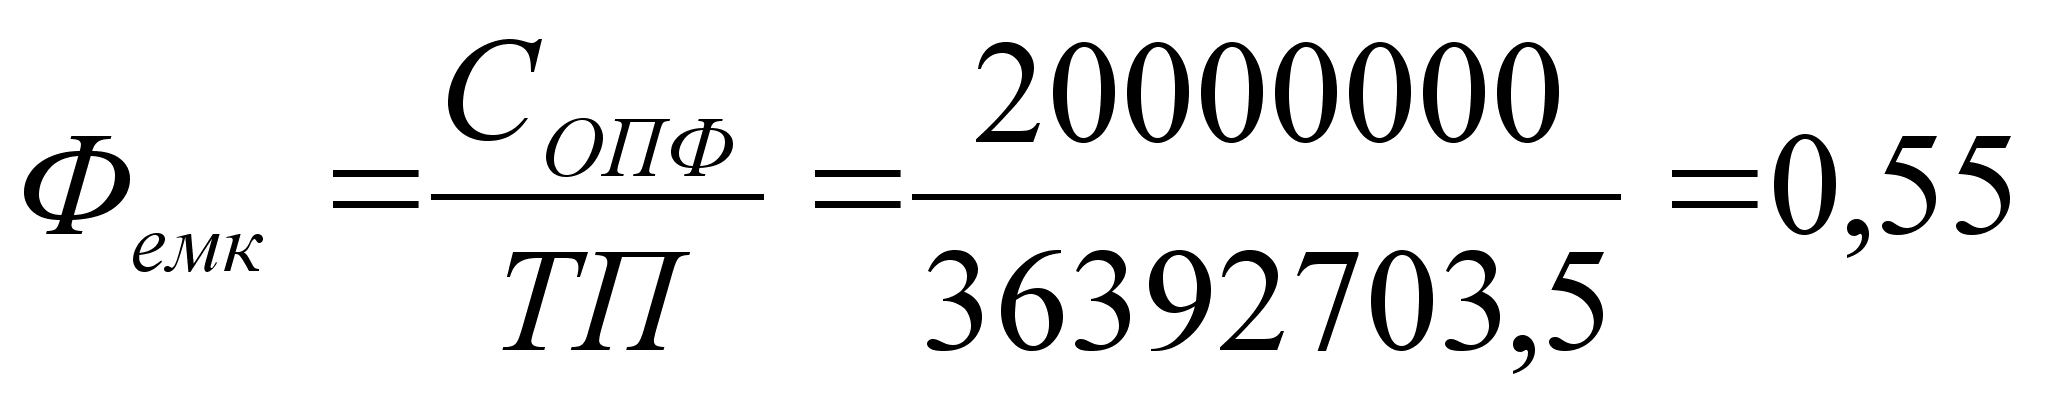
Фондовооруженность
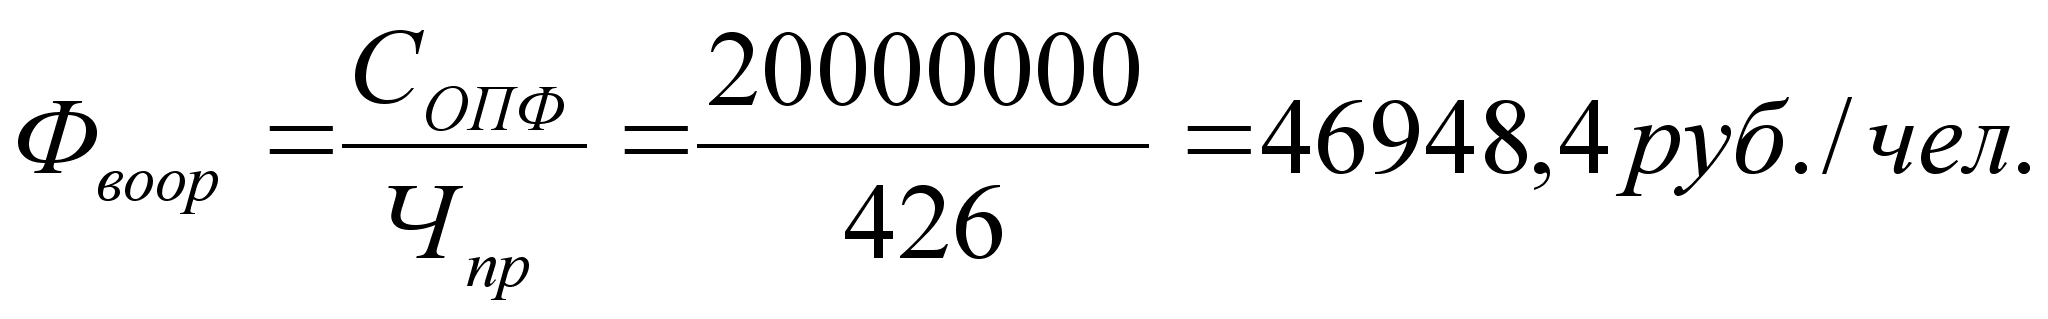
где Чпр – среднесписочная численность рабочих.
Для измерения производительности труда на ремонтных заводах используются два показателя – выработка и трудоемкость. В зависимости от того, в каких единицах измеряется объем продукции, различают два метода определения выработки: натуральный и стоимостной. В настоящем курсовом проекте определяется выработка (производительность труда – ПТ) в стоимостном выражении, которая рассчитывается по товарной продукции:
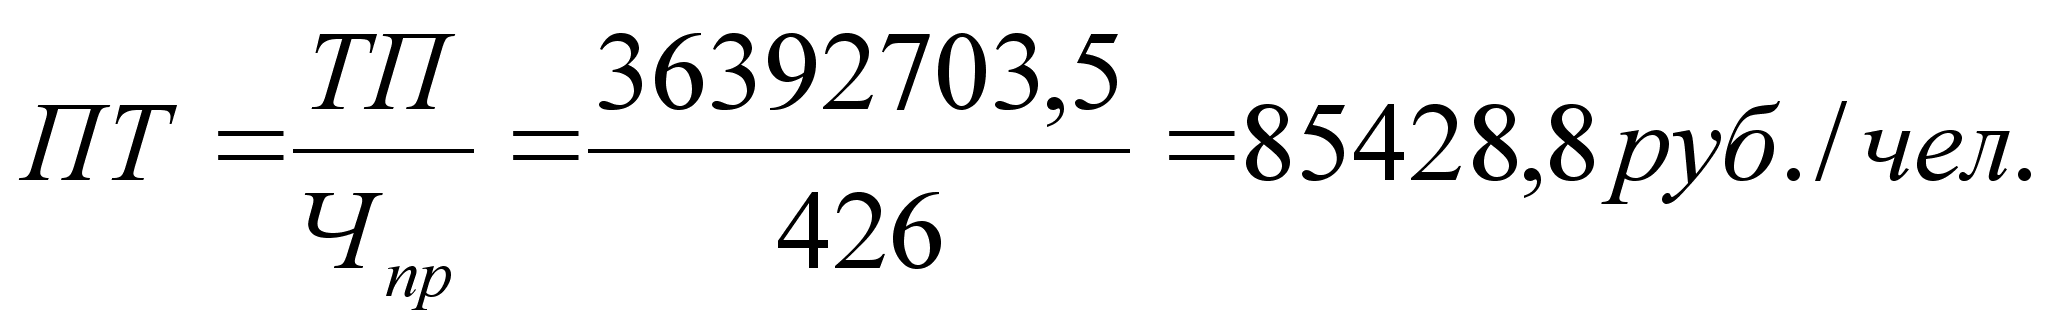
7. Оценка экономической эффективности инвестиций
 на
дальнейшее
совершенствование
производства
В настоящее время для оценки эффективности инвестиций используется показатель чистого дисконтированного дохода (ЧДД), учитывающий изменение цены денег во времени и приведение капитала к начальному моменту отсчета:
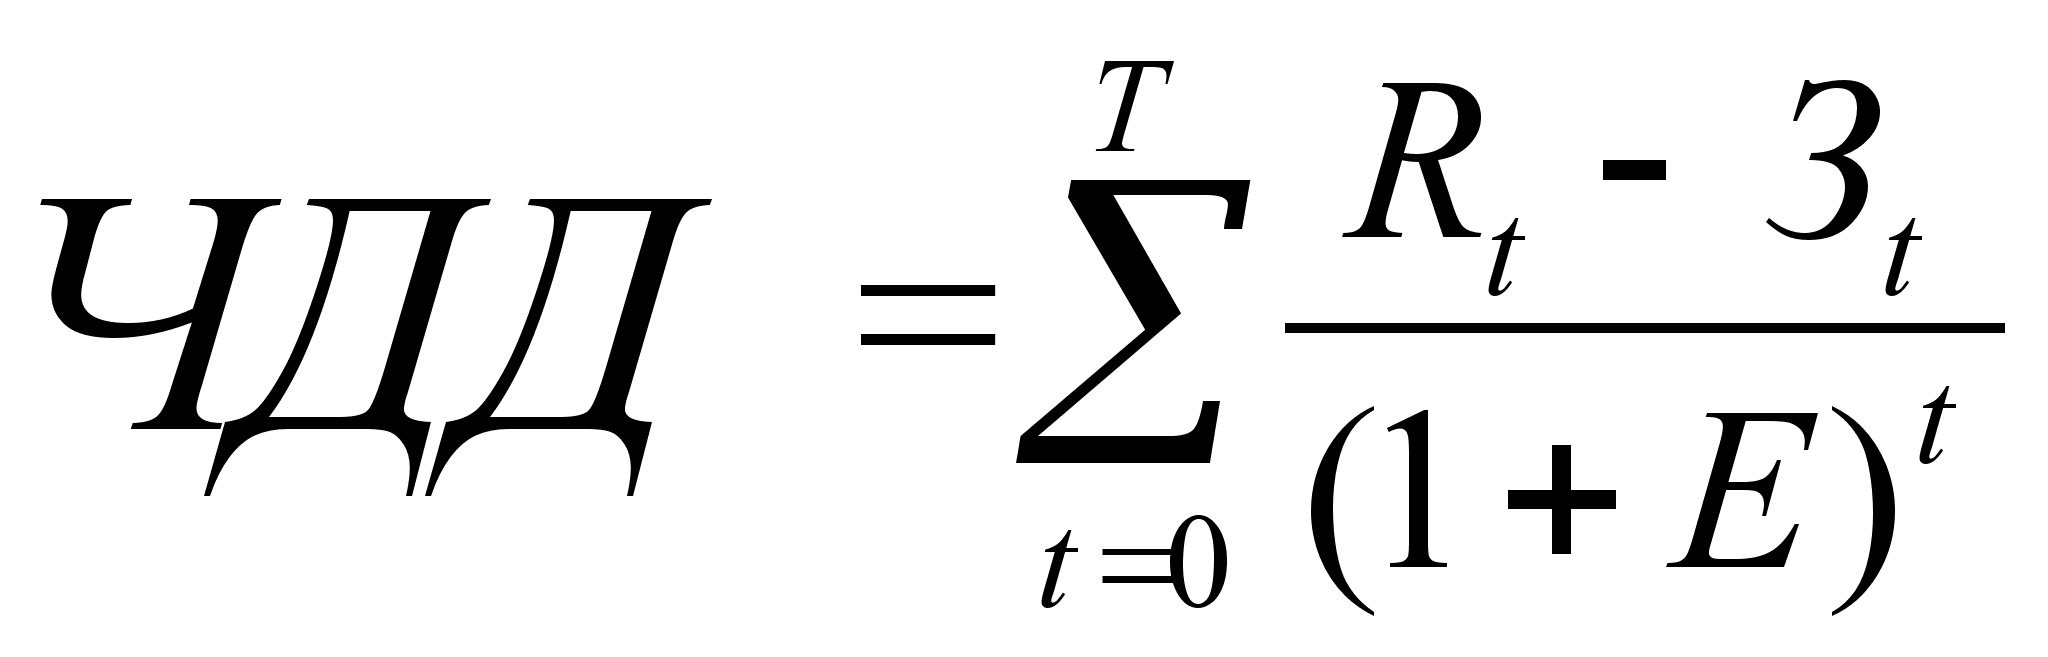
где Т – горизонт расчета (5-8-10 лет);
t – шаг расчета (t = 0,1,2,3,…, годы);
Rt – результат, получаемый на t-м шаге (экономия или дополнительный доход за счет внедряемых мероприятий);
Зt – затраты на мероприятия, осуществляемые на t-м шаге;
Е – норма дисконта, приемлемая для инвестора.
Если инвестиции на проект мероприятий (J)осуществляются в начальный момент времени (нулевой шаг или год), а результат (экономия, доход получается в последующие годы, что ЧДД можно определить по формуле:
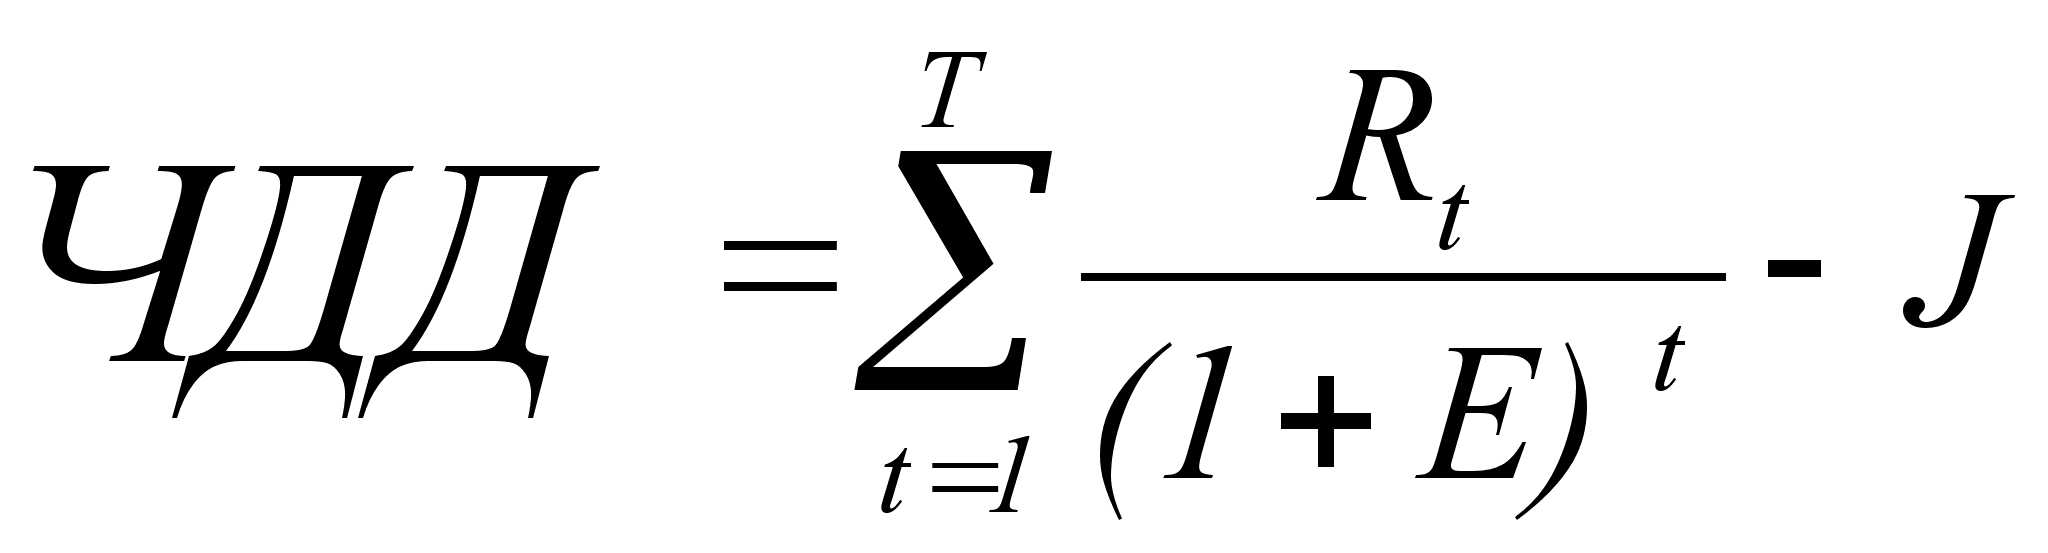
Таблица 7. Исходные данные варианта.
|
Проект А |
Проект Б |
|||||||
|
JА |
RА1-RА5 |
Е |
Т |
JБ |
RБ1, RБ2 |
RБ3-RБ5 |
Е |
Т |
|
0,75 |
0,45 |
0,2 |
6 |
0,9 |
0,375 |
0,6 |
0,2 |
6 |
Мероприятия по совершенствованию производства
для инвестиционного проекта А:
Интенсификация рекламы своей продукции;
Компьютеризация рабочих мест работников аппарата управления;
Повышение квалификации персонала;
Расширение производственных площадей;
Увеличение активной части основных производственных фондов.
Мероприятия по совершенствованию производства
для инвестиционного проекта Б:
Совершенствование системы нормирования и мотивации труда производственного персонала;
Повышение квалификации персонала;
Внедрение системы управления качеством продукции (комплексное мероприятие);
Улучшение организации и оснащения рабочих мест;
Снижение энергоемкости производственно-технологических процессов.
Расчет ЧДД для проектов А и Б:
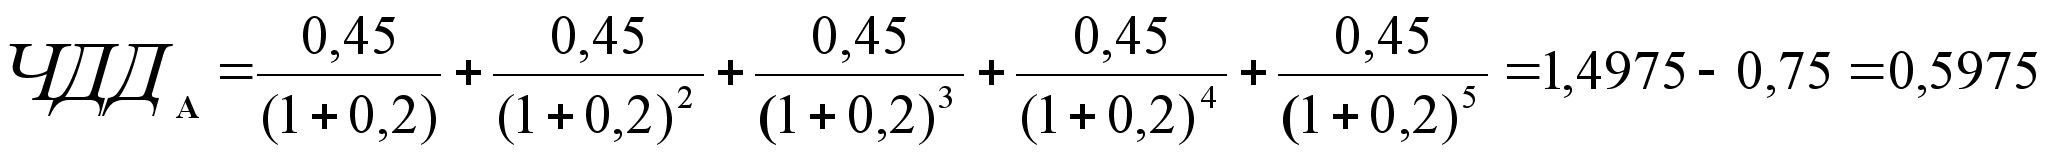
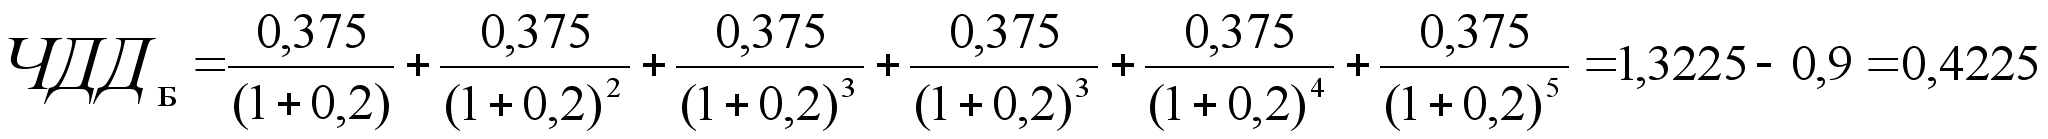
Вывод: Наиболее эффективным для развития является проект А т.к. на заданный объем инвестиций достигается наибольший экономический эффект.
Определение срока окупаемости (Ток) для проекта А:
То есть период времени за который сумма дисконтированных результатов (доходов, эффекта) будет равняться величине первоначальных инвестиций (J).
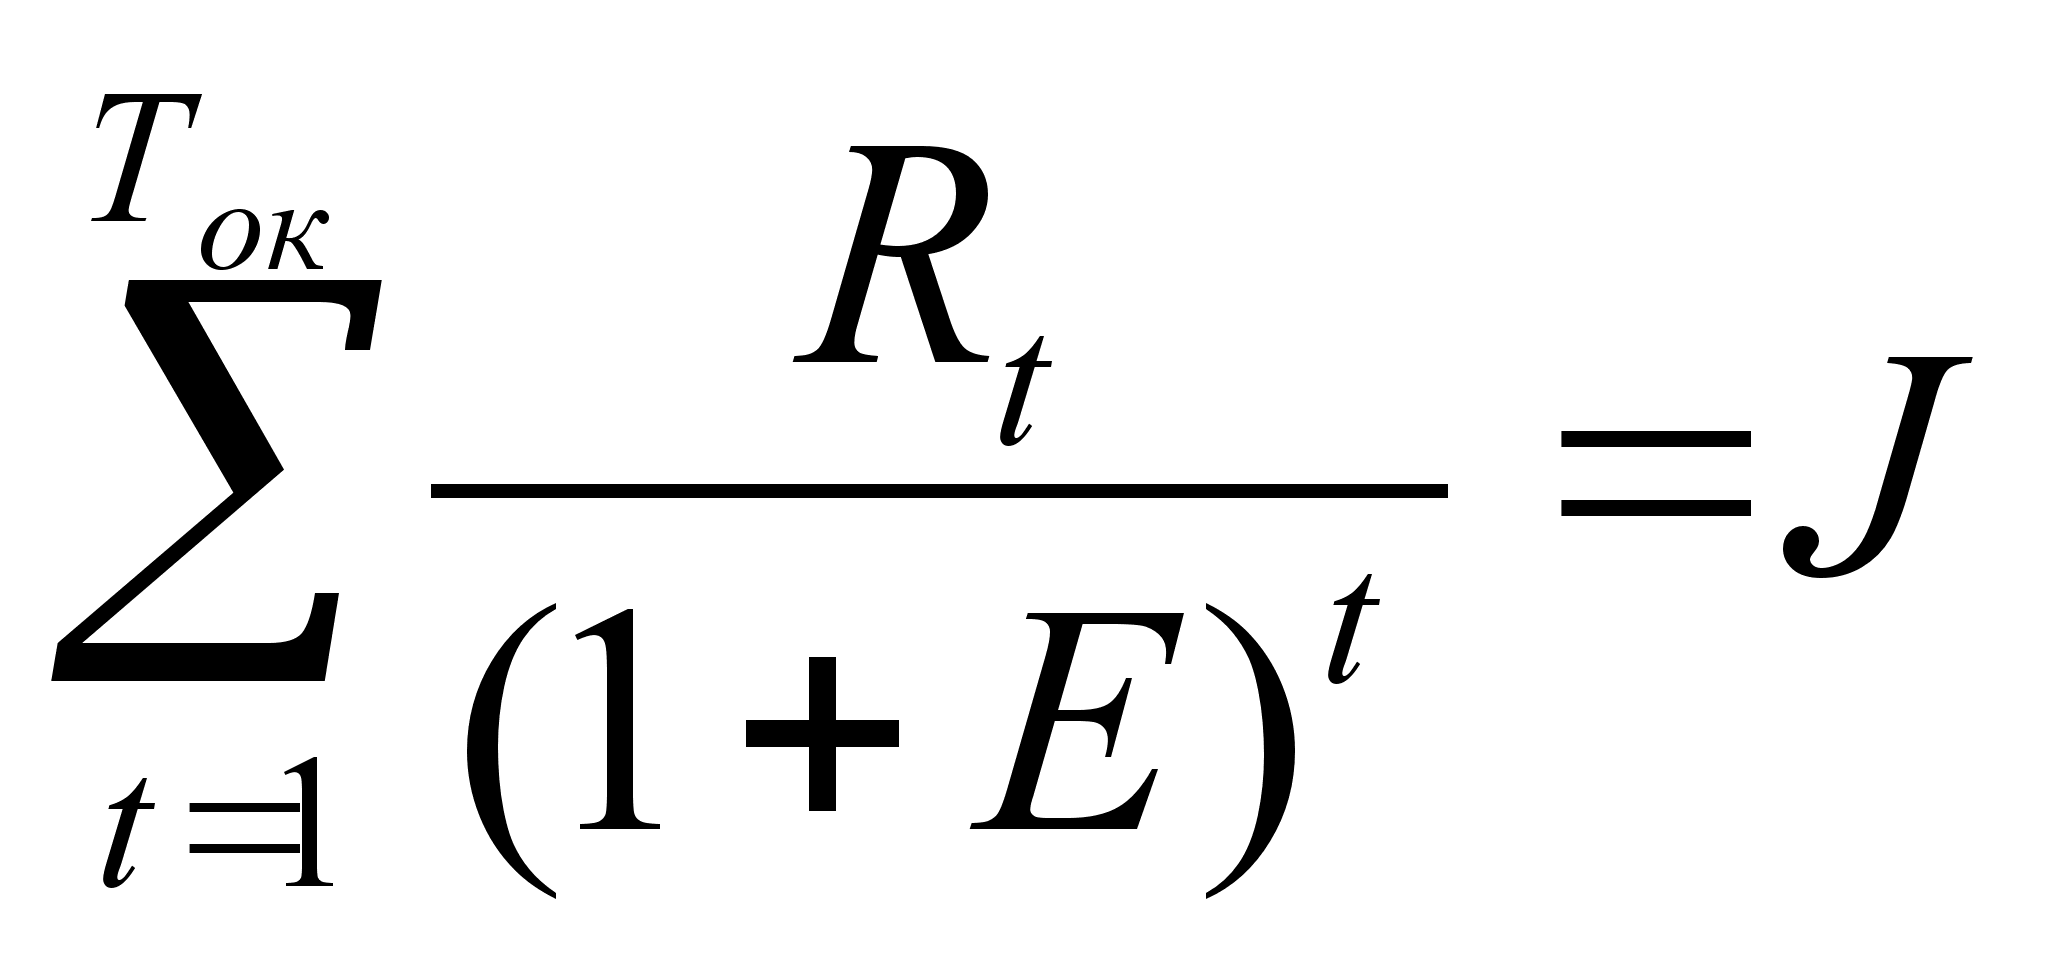
За
первые два года
(после реализации
инвестиций)
окупится:
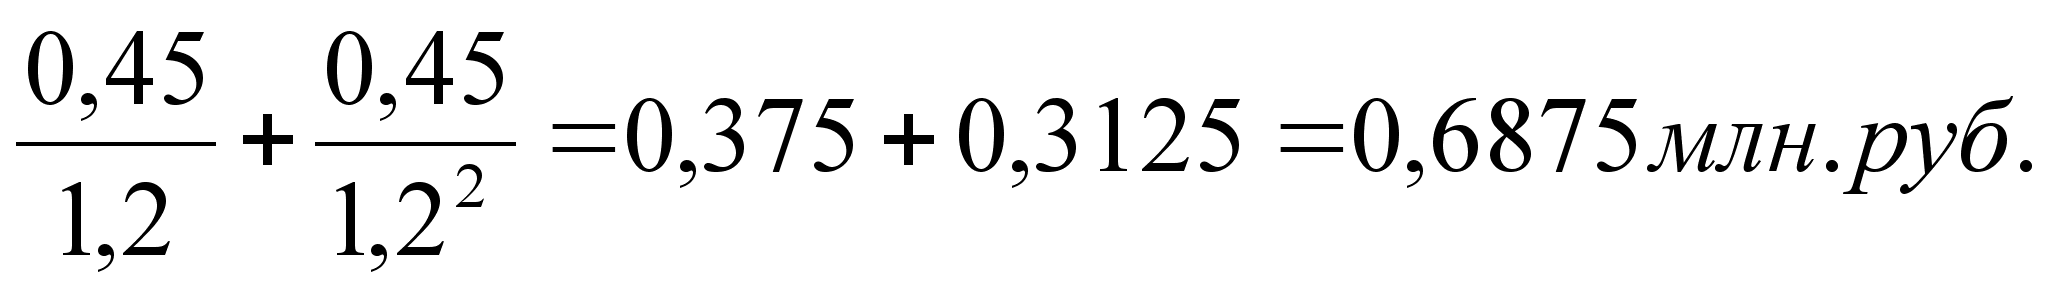 останется
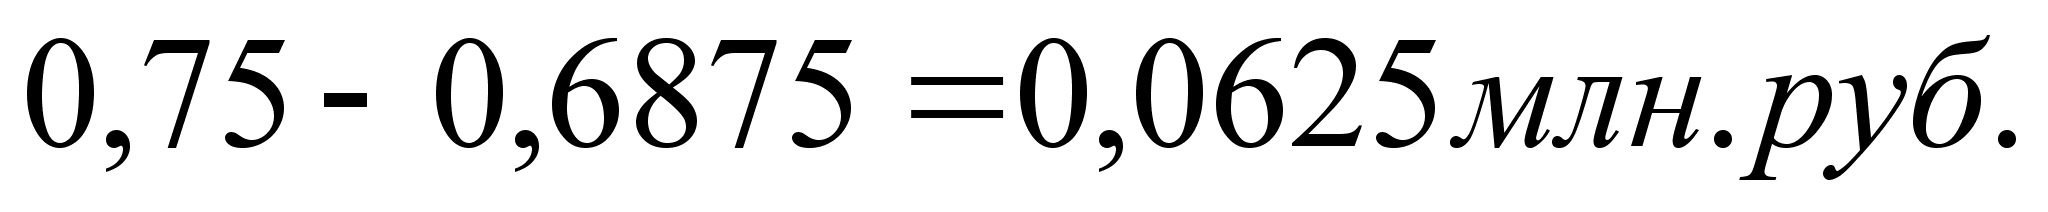
За
третий год
окупится: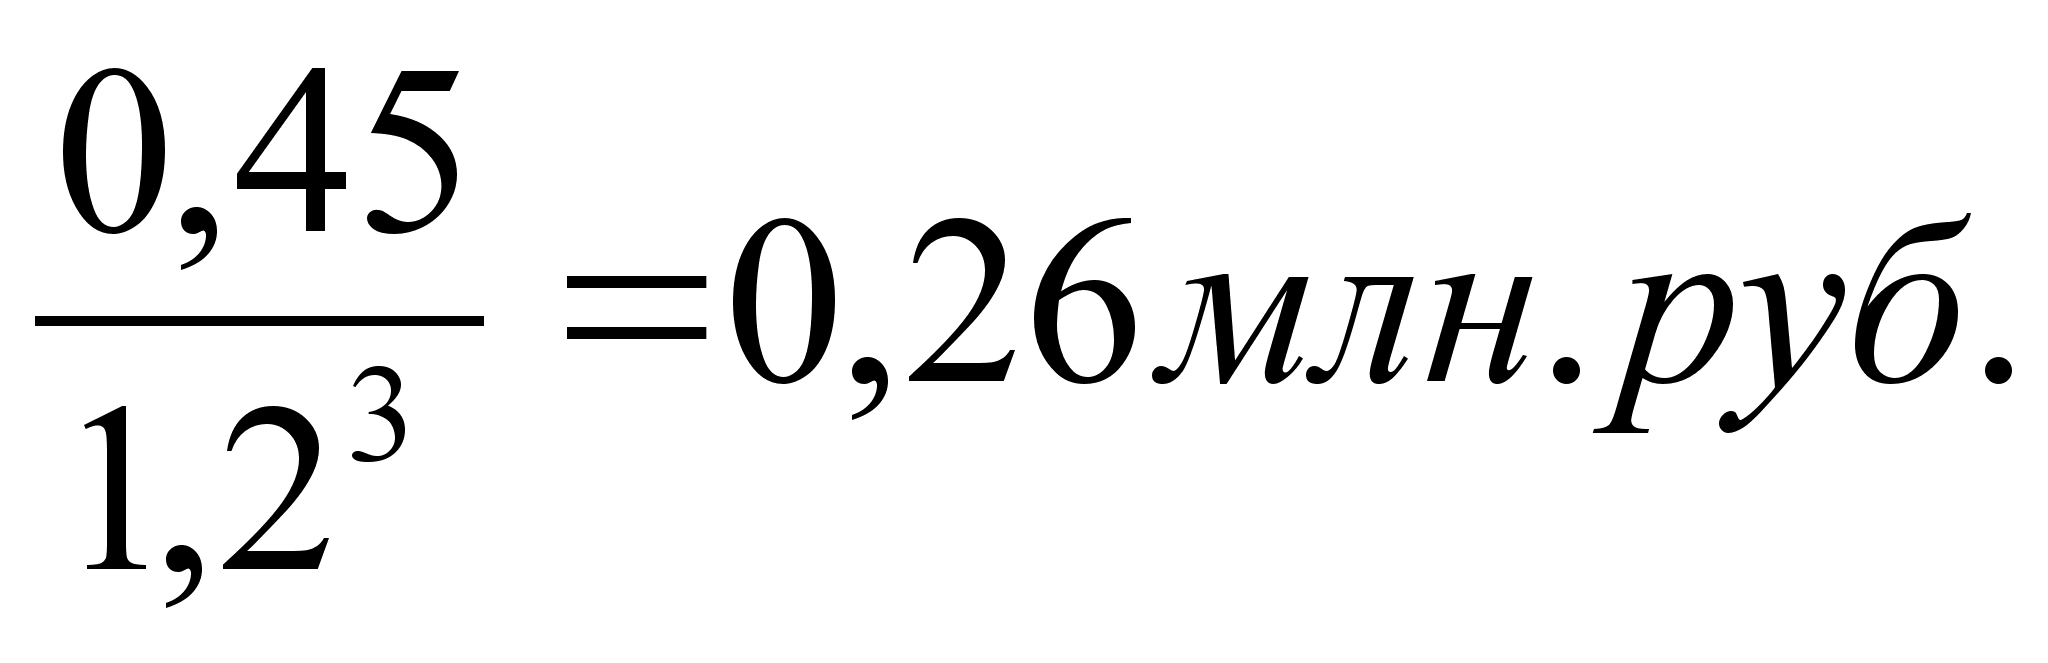 , что составляет
среднюю окупаемость
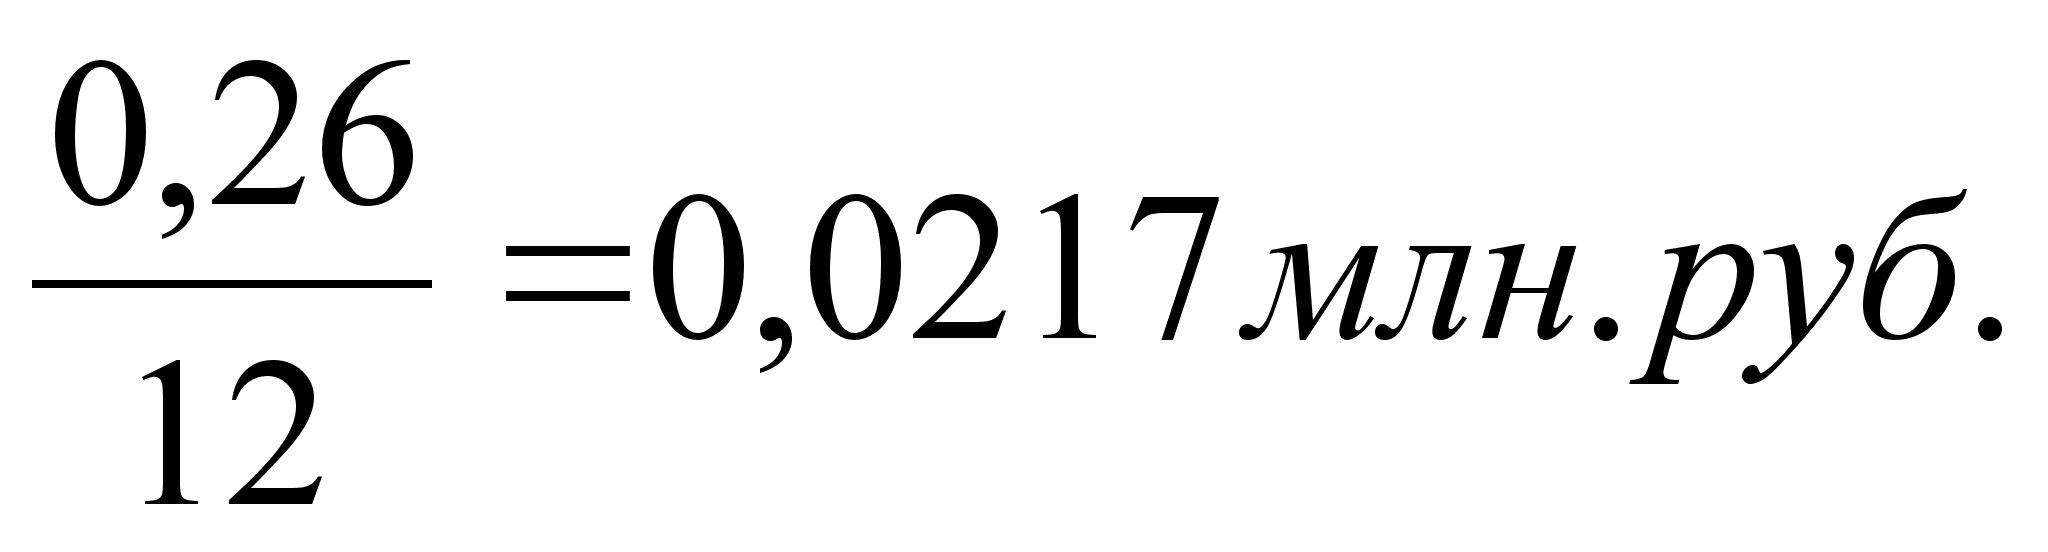 за месяц.
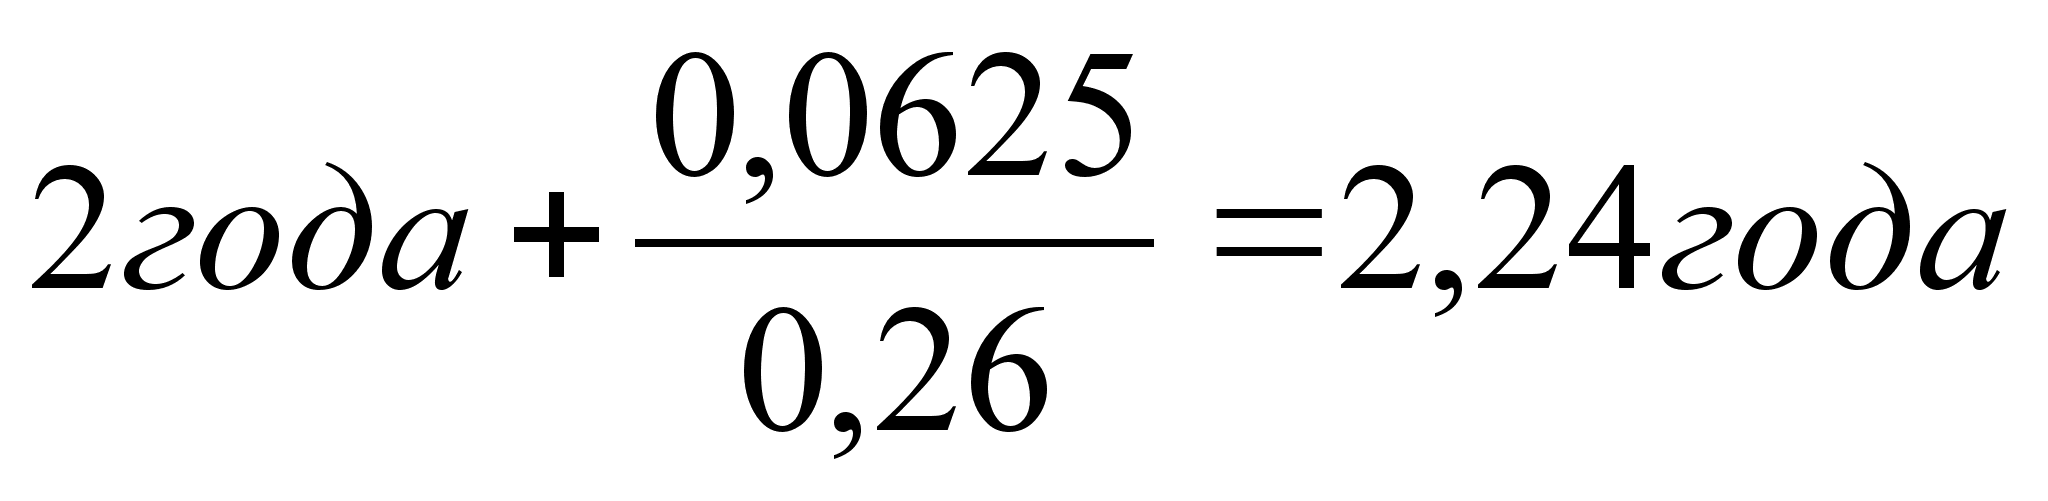 ;
Значит Ток = 2 года 3 месяца.
Заключение
Одной из актуальных стратегических задач цивилизации является дальнейшее развитие научно-методологических основ менеджмента (создание инженерии технологии управленческого труда и менеджмента), специализация его и проникновение во все основные сферы человеческой деятельности (культура, образование, воспитание, наука, медицина, экология и др.) на основе интенсивной подготовки нового поколения высоконравственных менеджеров. При этом экономика и управление на предприятии будет всегда оставаться одной из ведущих областей знаний, т.к. от эффективности деятельности предприятий (различных видов организаций по производству разнообразных товаров и услуг) в значительной степени зависит экономическое и духовное благополучие общества.