Анализ платежеспособности предприятия
Размещено на /
Курсовая работа
по дисциплине “Экономический анализ”
на тему “Анализ платежеспособности предприятия”
Оглавление
Введение
1. Теоретические основы методики анализа ликвидности и платежеспособности
2. Организационно-экономическая характеристика организации
3. Анализ платежеспособности ООО «Проммет»
Оценка финансовой устойчивости как основы платежеспособности
Состав и структура активов по степени их ликвидности
Основные показатели ликвидности баланса. Факторы, влияющие на ликвидность активов
Методы уточнения показателей ликвидности
Анализ платежеспособности ООО «Проммет»
Рейтинговая оценка ООО «Проммет» по уровню финансового риска
4. Прогнозирование платежеспособности ООО «Проммет»
Заключение
Литература
Введение
В связи с реформированием предприятий и необходимостью стабилизации экономического развития в условиях рынка повышается значение анализа ликвидности, платежеспособности рыночной устойчивости субъектов хозяйствования. В экономической литературе ликвидность активов определяется как способность их превращаться в денежные средства, а платежеспособность - как способность своевременно и полностью рассчитываться по своим обязательствам.
Цель данной курсовой работы заключается в изучении теоретических аспектов анализа платежеспособности предприятия, а также применение их на практике на примере ООО «Проммет».
В соответствии с названной целью поставлены следующие задачи:
1) изучить теоретические основы методики анализа ликвидности и платежеспособности предприятия;
2) дать краткую характеристику исследуемого предприятия;
3) дать оценку финансовой устойчивости предприятия как основы его платежеспособности;
4) изучить состав и структуру активов по степени ликвидности;
5) рассчитать основные показатели ликвидности баланса;
6) выявить факторы, влияющие на ликвидность баланса;
7) рассмотреть методы уточнения показателей ликвидности;
8) проанализировать платежеспособность предприятия;
9) дать рейтинговую оценку предприятия по уровню финансового риск
10) выявить резервы повышения платежеспособности предприятия.
Объектом исследования в курсовой работе является общество с ограниченной ответственностью «Проммет» города Кирова. Периодом исследования являются 2003-2005 года.
При выполнении курсовой работы использовались такие методы, как: монографический, теоретический или абстрактно-логический, сравнение, группировку, балансовый метод, средних и относительных величин, индексный метод.
Источниками информации при написании работы послужили бухгалтерская отчетность (годовые отчеты, формы бухгалтерской отчетности: «Бухгалтерский баланс» Ф.1, «Отчет о прибылях и убытков» Ф.2), монографии отечественных экономистов, периодические издания.
1. Теоретические основы методики анализа ликвидности и платежеспособности
В современных экономических условиях анализ финансового состояния коммерческой организации является необходимым этапом в принятии управленческих решений. Анализ финансового состояния дает возможность оценить имущественное положение предприятия, степень предпринимательского риска, достаточность капитала для текущей деятельности и долгосрочных инвестиций, потребность в долгосрочных источниках финансирования, способность к наращиванию капитала и рациональность привлечения заемных средств.
Анализ устойчивости финансового состояния позволяет определить, насколько правильно управляло предприятие своими финансовыми ресурсами.
Финансовая устойчивость – это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов, гарантирующая его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого риска.
Поток хозяйственных операций, совершаемых ежедневно, является основной причиной перехода предприятия из одного типа финансовой устойчивости в другой.
В основе определения типа финансовой устойчивости лежит соотношение величины собственных и привлеченных источников с величиной запасов.
В зависимости от степени ликвидности активы предприятия подразделяются на следующие группы.
А1. Наиболее ликвидные активы - все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги).
А2. Быстро реализуемые активы - готовая продукция, товары отгруженные и дебиторская задолженность
АЗ. Медленно реализуемые активы - статьи раздела II актива баланса, включающие запасы, НДС, долгосрочную дебиторскую задолженность
А4. Трудно реализуемые активы - внеоборотные активы.
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства – кредиторская задолженность
П2. Краткосрочные пассивы – краткосрочные заемные средства.
П3. Долгосрочные пассивы – долгосрочные кредиты и займы
П4. Постоянные (устойчивые) пассивы – статьи раздела III
Баланс считается абсолютно ликвидным, если выполняются следующие условия:
А1≥П1А2≥П2 АЗ≥ПЗ А4≤П4
Сопоставление наиболее ликвидных активов с наиболее срочными обязательствами (А1 и П1) отражает соотношение текущих платежей и поступлений. Это соотношений позволяет выяснить текущую ликвидность, т.е возможность погашения обязательств до трех месяцев.
Сравнение итогов быстро реализуемых активов с краткосрочными (А2 и П2) показывает возможность погашении текущих обязательств в сроки от трех месяцев до года.
Сравнение АЗ и ПЗ отражает перспективную ликвидность, т.е. прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Последнее неравенство показывает наличие у предприятия собственных оборотных средств.
Для сопоставления ликвидных средств и обязательств используют следующие показатели:
- коэффициент абсолютной ликвидности
Кабл=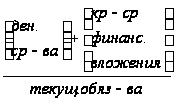
0,1≥Кабл≥0,7
Он характеризует способность предприятия к моментальному погашению долговых обязательств. Чем выше его величина, тем больше гарантия погашения долгов.
- коэффициент быстрой (критической) ликвидности
Ккл=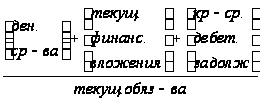
0,7≥Ккл≥1
Показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет денежных средств, средств в краткосрочных ценных бумагах, а также поступлений по расчетам.
- коэффициент текущей ликвидности
Ктл=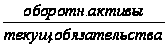
1,5≥Ктл≥3,0
Характеризует способность предприятия оперативно высвободить из хозяйственного оборота денежные средства и погасить долговые обязательства.
Дополнительно рассматривают еще несколько показателей:
- коэффициент маневренности функционирующего капитала
Кмк=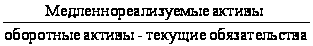
Показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности.
- уточненный коэффициент ликвидности
Кул=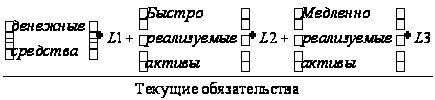
L1, L2, L3 – поправочные коэффициенты
L1=1
L2=0,5-0,8
L3=0,3-0,5
1,1≥Кул≥1,2
Показывает, какую часть обязательств предприятие может реально погасить
- коэффициент платежеспособности нормального уровня
Кпн=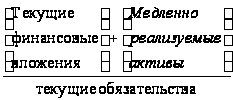
Данный показатель необходимо сравнить с Ктя,
Если Кпн ≤ Ктл, то предприятие полностью платежеспособно при погашении всех обязательств.
- коэффициент общей платежеспособности
Коп=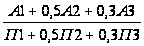
Коп ≥ 1 или,
Коп=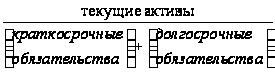
доля оборотных средств в активах
Кобса=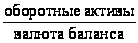
коэффициент обеспеченности собственными средствами
Коб=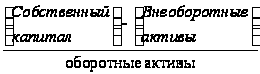
- коэффициент ликвидности запасов
Клз=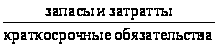
Качественный анализ основан на использовании информации, которая не может быть выражена в количественных показателях. На этом этапе оцениваются риски: Отраслевые:
-состояние рынка по отрасли;
-тенденции в развитии конкуренции;
-уровень государственной поддержки;
-значимость предприятия в масштабах региона;
-риск недобросовестной конкуренции со стороны других банков; акционерные:
-риск передела акционерного капитала:
-согласованность позиции крупных акционеров;
-регулирование деятельности предприятия:
-подчиненность (внешняя финансовая структура);
-формальное неформальное регулирование деятельности;
-лицензирование деятельности;
-льготы и риски их отмены;
-риски штрафов и санкций;
-правоприменительные риски (возможность изменения в законодательной и нормативной базе);
-производственные и управленческие:
-технологический уровень производства;
-риски снабженческой инфраструктуры (изменение цен поставщиков, срыв поставок и т.п.)
-риски, связанные с банками, в которых открыты счета,
-деловая репутация (аккуратность в выполнении обязательств, кредитная история, участие в крупных проектах, качество товаров, услуг и т.п.);
-качество управления (квалификация, устойчивость положения руководства, адаптивность к новым методам правления и технологиям, влиятельность в деловых и финансовых структурах).
Согласно Методическому положению, если коэффициент текущей ликвидности и доля собственного капитала в формировании оборотных активов меньше норматива, но наметилась тенденция роста этих показателей, то определяется:
- коэффициент восстановления платежеспособности
Квп=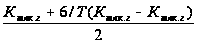
Ктлк.г – коэффициент текущей ликвидности на конец года
6 – период восстановления платежеспособности
Т – отчетный период
Если Квп<1, то у организации в ближайшее время нет реальной возможности восстановить платежеспособность.
Если фактический уровень коэффициента текущей ликвидности равен нормальному значению на конец года или выше его, но наметилась тенденция его снижения, рассчитывают:
- коэффициент утраты платежеспособности
Куп=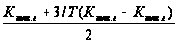
Если Куп>1, то у организации есть возможность сохранить свою платежеспособность в течение трех месяцев, и наоборот.
Для оценки платежеспособности на основе денежных потоков составляется оперативный платежный календарь, в котором стороны просчитывают наличные и ожидаемые платежные средства и платежные обязательства. Календарь составляется на основе данных об отгрузке и реализации продукции, о закупках средств производства, выдачи заработной платы и т.д.
Низкий уровень платежеспособности может быть случайным и хроническим, поэтому необходимо рассматривать причины финансовых затруднений, частоту их образования и продолжительность. Основными причинами неплатежеспособности могут быть: снижение объемов производства и реализации продукции, неправильное использование оборотного капитала, несостоятельность клиентов организации, высокий уровень налогообложения, штрафных санкций.
Для выяснения причин изменения показателей платежеспособности большое значение имеет анализ выполнения плана по притоку и оттоку денежных средств.
Различные показатели платежеспособности не только дают характеристику устойчивого финансового состояния организации при разных методах учета ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Банк, дающий кредит данной организации, больше внимания уделяет коэффициенту критической ликвидности. Покупатели и держатели акции - текущей ликвидности.
Финансовое состояние любой организации характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразным их размещением и использованием, платежеспособностью и финансовой устойчивостью.
Таким образом, цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения его состояния и платежеспособности.
Разработка прогнозного баланса должна осуществляться в следующей последовательности:
- Анализ текущего финансового состояния организации по данным аналитических таблиц;
- Анализ финансовых результатов и факторов, влияющих на них;
- Определение относительных и абсолютных изменений в структуре активов, пассивов, доходов и расходов;
- Построение прогнозного баланса.
Составление прогнозного баланса начинается с определения ожидаемой величины собственного капитала (СКn+1).
Уставный капитал обычно меняется редко, поэтому в прогнозный баланс его можно включить в той же сумме, что и в последнем отчетном балансе.
Добавочный капитал может увеличиваться на величину переоценки основных средств.
Таким образом, основным элементом, за счет которого изменится сумма собственного капитала, является прибыль, остающаяся в распоряжении организации.
Размер прибыли можно рассчитать, исходя из ориентировочно установленного процента рентабельности, который исчисляется по данным динамики показателя отношения прибыли от продажи к выручке. Ожидаемая величина прибыли:
Пn+1=(прогнозируемая выручка)*(рентабельность)
Можно предположить, что собственный капитал к концу прогнозируемого года увеличится на величину прогнозируемой прибыли. Его величину найдем как среднее арифметическое показателей на начало и конец планируемого периода.
Внеоборотные активы останутся прежними.
Следовательно на формирование оборотных активов (СОСn+1) в прогнозируемом году может быть направлено из собственного капитала (СК-F).
Совокупная потребность в финансировании (собственный капитал + банковский кредит) может быть определена следующим образом:
ПФn+1=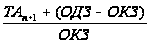
Где ТАn+1 - ожидаемая величина текущих активов в прогнозируемом периоде. Этот показатель определяется средним сроком обращения капитала, вложенного в оборотные средства (запасы, денежные средства, и т. п.)
ОДЗ - оборачиваемость дебиторской задолженности,
ОКЗ - оборачиваемость кредиторской задолженности.
Для определения величины текущих активов необходимо иметь таблицу динамических рядов оборачиваемости денежных средств, дебиторской задолженности, запасов, а также ожидаемую величину остатков по каждой статье оборотных активов.
Величину кредиторской задолженности можно рассчитать по формуле:
КЗn+1=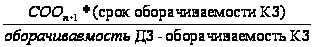
В результате расчетов получим общий прогнозный баланс. На его основе можно определить финансовое состояние организации на планируемый год.
Финансовое состояние организации определяет его конкурентоспособность, потенциал в деловом сотрудничестве, оценивает, в какой степени гарантированы экономические интересы самой организации и его партнеров.
ликвидность платежеспособность баланс финансовый
2. Организационно-экономическая характеристика организации
Общество с ограниченной ответственностью «Проммет» является предприятием оптовой торговли города Кирова.
Местонахождение предприятия (юридический адрес): Российская Федерация, Кировская область, г. Киров, пгт. Радужный, ул. Конституции, 5.
Управление ООО «Проммет» осуществляется в соответствии с законодательством РФ об обществах с ограниченной ответственностью и с Уставом: высший орган управления обществом - директор.
Организационная структура ООО «Проммет» представлена на рисунке 1.
| Учредители | ||||
| Директор | ||||
| Главный бухгалтер | Менеджер | Кладовщик |
Рисунок 1 - Организационная структура ООО «Проммет».
Целью деятельности общества является получение прибыли.
Для создания общества и обеспечения его деятельности образуется уставный капитал, вкладом в который могут быть деньги, ценные бумаги, другие вещи или имущественные права, имеющие денежную оценку.
Уставный капитал общества составляет 1310000 (один миллион триста десять тысяч) рублей, он определяет минимальный размер имущества общества, гарантирующий интересы его кредиторов.
Общество представляет собой единый комплекс взаимосвязанных и сблокированных помещений. Размещается он в юго-восточной части города Кирова на перекрестке транспортных магистралей, ведущих в разные концы области на территории около 2 га.
Организация ООО «Проммет» имеет узкую 100% специализацию, ориентированную на оптовую торговлю металлопрокатом.
Предприятие обеспечивает металлопрокатом город Киров и Волго-Вятский район.
Для определения эффективности деятельности организации нужно провести анализ основных показателей деятельности предприятия, а также состава, структуры и динамики имущества, то есть основных и оборотных средств, трудовых ресурсов и финансовых результатов.
Немаловажную роль для характеристики предприятия играет определение состава, структуры, а также обеспеченности и эффективности использования производственных ресурсов предприятия.
Вначале рассмотрим состав и структуру основных средств (см. таблицу 1).
Таблица 1 - Состав и структура основных средств ООО «Проммет», тыс. руб.
| Показатели | Состав, тыс. руб. | Структура, % |
2007 г. в% к 2005 г. |
||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | ||
| Основные производственные фонды - всего | 1270 | 1135 | 1000 | 84,67 | 84,07 | 83,33 | 78,74 |
| В т. ч. здания | 1000 | 900 | 800 | 78,74 | 79,30 | 80,00 | 80,00 |
| машины и оборудование | 220 | 190 | 170 | 17,32 | 16,74 | 17,00 | 77,27 |
| передаточные устройства | 50 | 45 | 30 | 3,33 | 3,33 | 2,50 | 60,00 |
| Основные непроизводственные фонды | 230 | 215 | 200 | 15,33 | 15,93 | 16,67 | 86,96 |
| Всего основных средств | 1500 | 1350 | 1200 | 100 | 100 | 100 | 80,00 |
Из данных таблицы мы видим, что основные средства в 2007 году в сравнении с 2005 годом уменьшились на 20%. Основной причиной является списание сумм амортизации и отсутствие обновления складского здания и оборудования.
Непроизводственные основные фонды тоже уменьшились, но в меньшей степени, всего на 13,04%. Причина снижения стоимость та же - не происходило обновления помещения офиса.
После рассмотрения состава и структуры основных средств, необходимо рассмотреть основные показатели обеспеченности и эффективности использования основных фондов (см. таблицу 2).
Таблица 2- Обеспеченность и эффективность использования основных средств.
| Показатели | 2005 г. | 2006 г. | 2007 г. | 2007 г. в % к 2005 г. |
| 1. Фондоотдача, руб. | 1,77 | 1,68 | 2,17 | 122,48 |
| 2. Фондоемкость, руб. | 0,56 | 0,60 | 0,46 | 81,64 |
| 3. Фондовооруженность, тыс. руб. | 317,50 | 283,75 | 250,00 | 78,74 |
| 4. Рентабельность основных производственных фондов, % | 0,94 | 1,32 | 1,60 | 169,33 |
За анализируемый период фондоотдача основных средств увеличилась, а фондоемкость уменьшилась, причем значительно, таким образом, на конец 2007 г. на 1 руб. основных производственных фондов приходится 2,17 руб. выручки от реализации продукции, а на 1 руб. выручки от реализации приходится 0,46 руб. основных производственных фондов. Такое увеличение фондоотдачи и уменьшение фондоемкости говорит об увеличении эффективности использования основных производственных фондов.
Фондовооруженность снизилась в 2007 году по сравнению с 2003 годом на 21,26 %. это связано в первую очередь с сокращением стоимости основных средств.
Рентабельность основных средств за период исследования значительно возросла - 3 раза. Рост рентабельности объясняется увеличением эффективности использования основных производственных фондов.
Следующим этапом характеристики предприятия рассмотрим показатели состава у структуры оборотных средств (см. таблицу 3).
Таблица 3 - Состав и структура оборотных средств в ООО «Проммет»
| Показатели | Состав, тыс. руб. |
Структура % эа, % |
2007 г. в % к 2005 г. | ||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | ||
| Оборотные фонды всего | 171 | 228 | 262 | 23,95 | 27,54 | 28,73 | 153,22 |
| В т. ч. материалы | 36 | 39,5 | 48 | 21,05 | 17,32 | 18,32 | 133,33 |
| прочие запасы и затраты | 135 | 188,5 | 214 | 78,95 | 82,68 | 81,68 | 158,52 |
| Фонды обращения | 2035,5 | 2136,4 | 2301,5 | 69,70 | 66,92 | 66,22 | 113,07 |
| В т. ч. готовая продукция | 2025 | 2129,5 | 2289,5 | 99,48 | 99,68 | 99,48 | 113,06 |
| денежные средства | 10,5 | 6,9 | 12 | 0,52 | 0,32 | 0,52 | 114,29 |
| Дебиторская задолженность | 714 | 828 | 912 | 24,45 | 25,94 | 26,24 | 127.73 |
| Всего оборотных средств | 2920,5 | 3192,4 | 3475,5 | 100 | 100 | 100 | 119,00 |
Среднегодовая стоимость оборотных средств увеличилась в 2007 году на 19 %. в сравнении с 2005 годом, так как возросла стоимость материалов, готовой продукции, и дебиторской задолженности.
Показатели эффективности использования оборотных средств представлены в таблице 4.
Таблица 4 - Эффективность использования оборотных средств.
| Показатели | 2005 г. | 2006 г. | 2007 г. |
2005 г. в % к 2007 |
| Коэффициент оборочиваемости | 0,77 | 0,60 | 0,62 | 81,04 |
| Продолжительность оборота,дней | 467 | 604 | 577 | 123,39 |
| Материалоотдача,тыс, руб. | 2,54 | 1,80 | 1,85 | 72,70 |
| Рентабельность оборотных средств, % | 0,41 | 0,47 | 0,46 | 112,04 |
Сокращается число оборотов за год и возрастает продолжительность одного оборота на 110 дней, так как увеличивается размер фондов обращения дебиторской задолженности.
Показатели эффективности использования оборотных активов ООО «Проммет» показывают, что эти активы за анализируемый период стали использоваться менее эффективно, то есть увеличение длительность кругооборота оборотных средств приводит к отвлечению денежных средств и необходимости привлечения дополнительных, чтобы не нарушать непрерывности производства, что приводит к ухудшению экономики предприятия.
На следующем этапе характеристики предприятия необходимо проанализировать наличие и эффективность использования трудовых ресурсов.
На предприятии трудится всего четыре человека: директор, главный бухгалтер, менеджер и кладовщик. ООО «Проммет» заключает договор с компаниями, специализирующимися на разгрузочно-погрузочных работах, поэтому рабочих в своем штате не содержит. Таким образом, производительность труда на предприятии высокая и эффективность использования трудовых ресурсов хорошая.
Основным источником информации об устойчивости финансового состояния партнера является бухгалтерская отчетность. В рыночной экономике отчетность предприятия базируется на обобщении данных бухгалтерского учета и выступает информационным звеном, связывающим предприятия с обществом и их партнерами, которые являются пользователями информации о деятельности предприятия.
Источниками информации для анализа финансового состояния организации являются официальные формы годовой бухгалтерской отчетности:
Бухгалтерский баланс (форма № 1);
Отчет о прибылях и убытках (форма № 2);
Баланс предприятия знакомит собственников, других лиц, связанных с управлением, с имущественным состоянием хозяйствующего субъекта. Из баланса ясно, чем собственник владеет, т.е. каков в количественном и качественном отношении тот запас материальных средств, которым предприятие способно распоряжаться и кто принимал участие в создании этого запаса.
По балансу определяют, сумеет ли предприятие в ближайшее время выполнить обязательства перед третьими лицами - акционерами, инвесторами, кредиторами, покупателями, продавцами и др., или ему угрожают финансовые затруднения.
На основе данных баланса определяют конечный финансовый результат работы предприятия в виде наращивания собственного капитала за отчетный период, который отражается в виде чистой прибыли в пассиве баланса или убытка в активе.
Проследим динамику финансовых результатов за анализируемый период (см. таблицу 5).
Таблица 5 - Финансовые результаты
| Показатели | 2005 г. | 2006 г. | 2007 г. | 2007 г. в % к 2005 г. |
| Выручка от реализации продукции, тыс. руб. | 2249 | 1904 | 2169 | 96,44 |
| Полная себестоимость реализованной продукции, тыс. руб. | 2095 | 1713 | 1997 | 95,32 |
| Прибыль от реализации, тыс. руб. | 21 | 33 | 48 | 228,57 |
|
Уровень рентабельности, %. |
0,53 | 0,79 | 0,74 | 138,25 |
На протяжении последних 2005-2007 годов показатель выручки снижался, а другие показатели вели себя неоднозначно. Полная себестоимость реализованной продукции на протяжении 2005-2006 годов -снижалась, в период 2006-2007 годов росла, а прибыль от реализации -наоборот.
Повышение рентабельности продаж за исследуемый период говорит о том, что деятельность фирмы в области маркетинга достаточно эффективна. Следует также обратить внимание и на политику в области расчетов с покупателями и заказчиками (необходимо сократить промежуток времени между отгрузкой товара и его оплатой).
В целом предприятие работает эффективно, получает прибыль.
3. Анализ платежеспособности ООО «Проммет»
3.1 Оценка финансовой устойчивости как основы платежеспособности
Финансовая устойчивость предприятия характеризуется финансовой независимостью от внешних заемных источников, способностью предприятия маневрировать финансовыми ресурсами, наличием необходимой суммы собственных средств для обеспечения основных видов деятельности.
Финансовая устойчивость – это состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
Для общей оценки динамики финансового состояния организации статьи баланса объединяют в группы по признаку ликвидности и срочности. Таким образом получаем агрегированный аналитический баланс.
Анализируя баланс, обратим внимание на изменение удельного веса величины собственного капитала в стоимости активов, темпы роста собственного и заемного капитала, темпы роста дебиторской и кредиторской задолженности.
По данным таблицы 6 можно определить, что собственный капитал предприятия растет, но медленно, так как медленно растет размер нераспределенной прибыли. Размер внеоборотных активов сокращается на протяжении изучаемого периода. Таким образом, в 2006 году размер внеоборотных фондов превышал размер собственного капитала на 26,5 тыс. руб. Но в 2007 году собственные оборотные средства возросли по сравнению с уровнем 2005 года на 72,5 тыс. руб. (за счет резкого снижения стоимости внеоборотных активов).
Как видно из таблицы долгосрочные заемные средства на протяжении всего изучаемого периода оставались равными нулю. Это не могло не отразиться на финансовом состоянии предприятия. Из-за отсутствия долгосрочных источников финансирования запасов ООО «Проммет» недостаток собственных оборотных средств восполнять за счет краткосрочных заемных источников. Но их тоже не хватает.
В период 2005-2007 годов стоимость запасов возросла с 2523,5 тыс. руб. до 2899 тыс. руб. Запасы возросли более быстрыми темпами, чем источники их формирования.
Таблица 6 - Обеспеченность запасов источниками и тип финансовой устойчивости, тыс. руб.
| Показатель | Расчет | 2005 г. | 2006 г. | 2007 г. | Отклонение 2007 г. от 2005,+/- |
| Собственный капитал | Ес | 1322 | 1325 | 1326 | 4 |
| Внеоборотные активы | F | 1300 | 1400 | 1000 | -300 |
| Собственные оборотные средства | Ac=Ec-F | 22 | -75 | 326 | 304 |
| Долгосрочные кредиты и займы | Kd | 0 | 0 | 0 | 0 |
| Наличие долгосрочных источников формирования запасов | Ar=Ac+Kd | 22 | -75 | 326 | 304 |
| Краткосрочные кредиты и займы | Kt | 702 | 548 | 454 | -248 |
| Общая величина источников | Ae=Ar+Kt | 724 | 473 | 780 | 56 |
| Запасы и затраты | Z | 2484 | 2897 | 2901 | 417 |
| Излишек/недостаток собственных оборотных средств | Nc=Ac-Z | -2462 | -2972 | -2575 | -113 |
| Излишек/недостаток долгосрочных источников | Nr=Ar-Z | -2462 | -2972 | -2575 | -113 |
| Излишек/недостаток общей величины источников | Ne=Ae-Z | -1760 | -2424 | -2121 | -361 |
| Тип финансовой устойчивости | X | Кризис. | Кризис. | Кризис. | X |
Все расчеты показателей для определения типа финансовой устойчивости приведены в таблице 6. ООО «Проммет» имеет кризисное финансовое состояние (Nс<0; Nr<0; Ne<0).
Всех ее нормальных источников финансирования запасов недостаточно для формирования своих запасов. Уже сейчас можно сделать вывод о том, что рассматриваемое предприятие неплатежеспособно.
На основе рассмотренных показателей обеспеченности запасов источниками рассчитывают коэффициенты финансовой устойчивости (таблица 7).
Таблица 7 - Определение коэффициентов финансовой устойчивости.
| Показатель | Оптимальное значение | Формул Для расчета | 2005г. | 2006г. | 2007г. | Отклонение 2007г. от 2005г. |
| Коэффициент автономии | 0,7-0,8 |
|
0,29 | 0,25 | 0,28 | -0,02 |
| Коэффициент финансовой зависимости | 0,2-0,3 |
Кфз= |
0,71 | 0,75 | 0,72 | 0,02 |
| Коэффициент финансового леверижда (коэффициент капитализации) | <1,5 |
Кфл= |
2,39 | 2,39 | 2,98 | 0,59 |
| Коэффициент финансовой устойчивости | 0,8-0,85 |
Кфу= |
0,29 | 0,25 | 0,28 | -0,02 |
| Коэффициент маневренности | 0,3-05 |
Кмк= |
2,41 | 2,92 | 2,85 | 0,44 |
| Коэффициент обеспеченности собственными оборотными средствами | >0,1 | 0,01 | -0,02 | 0,09 | 0,08 | |
| Коэффициент обеспеченности запасов | >0,5 |
Коз= |
0,01 | -0,03 | 0,11 | 0,10 |
| Коэффициент иммобилизации капитала | 0,5-0,7 |
Как= |
0,98 | 1,06 | 0,75 | -0,23 |
| Коэффициент соотношения текущих и внеоборотных активов |
Са= |
2,45 | 2,77 | 3,77 | 1,32 | |
| Коэффициент финансирования | >0,7 |
Кф= |
0,54 | 0,39 | 0,44 | -0,09 |


 Косс=


Анализ показал, что всего лишь четыре коэффициента финансовой устойчивости снизились в 2007 г. по сравнению с 2005 г. Это коэффициенты автономии, финансовой устойчивости, иммобилизации капитала и финансирования.
Значение коэффициента автономии находится в вне пределов оптимальных значений, что свидетельствует о неблагоприятной финансовой ситуации, т.е. всего на 28 % имущество сформировано за счет собственных средств предприятия. Снижение данного коэффициента позволяют говорить о финансовой зависимости ООО. Общество не может дать никаких гарантий погашения своих обязательств.
Рост коэффициента финансовой зависимости на 2% говорит об увеличении доли заемного капитала в общей валюте баланса. Также видно, что эта доля стабильно растет. Это говорит о финансовой неустойчивости предприятия.
Коэффициент финансового левериджа показывает, что на 1 рубль вложенных в активы собственных источников приходилось в 2005 и 2006 годах - 2 руб. 39 коп., а в 2007 г. произошло еще некоторое повышение заемных средств до 2 руб. 98 коп. Данные значения свидетельствуют о низкой оборачиваемости.
Коэффициент финансовой устойчивости значительно ниже оптимального значения. Позволяет оценить долю постоянного капитала в общей сумме. Соотношение показывает, что всего 28% в общей сумме баланса составляет постоянный капитал.
Коэффициент маневренности составил в 2005 г. 2,41. Все средства вложены в недвижимость и другие внеоборотные активы, наименее ликвидные. За три года коэффициент возрос только на 0,44. это связано с ростом величины нераспределенной прибыли и снижением стоимости внеоборотных активов.
Коэффициент обеспеченности собственными оборотными средствами находится много ниже минимального оптимального значения, а в 2005 г. вообще отрицателен в связи с отвлечением части собственного капитала во внеоборотные активы. Если отклонения в 2006 г. по сравнению с 2005 г. - «-0,03», то в 2007 г. по сравнению с 2006 г. уже «+0,11».
Незначительное повышение коэффициента обеспеченности запасов свидетельствует о росте оборотных средств, направляемых на формирование запасов на 0,1. Так в 2005 г. только 1% запасов был сформирован за счет собственных средств, остальные 99%