Анализ платежеспособности предприятия
Коэффициент иммобилизации показывает, сколько собственного капитала направляется на формирование внеоборотных активов. В нашем случае коэффициент иммобилизации капитала выше нормального уровня, что говорит о значительном объеме капитала, направляемого на формирование внеоборотных активов. Но ситуация улучшается (снижение коэффициента на 0,23).
Коэффициент текущих и внеоборотных активов показывает значительное повышение доли текущих активов по отношению к внеоборотным, в связи с ростом запасов и отвлечением части капитала и сокращением величины внеоборотных активов.
Сокращение коэффициента финансирования за три года свидетельствует о недостаточности в финансировании собственных средств. Их необходимо увеличить примерно в 2 раза.
Сравнивая
 ≥
 за 2005г., равно как
и за 2005 и 2006гг., данное
условие не
выполняется.
Таким образом,
ООО не обладает
минимальной
финансовой
устойчивостью.
Еще раз убеждаемся,
что предприятие
не платежеспособно.
3.2 Состав и структура активов по степени их ликвидности.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок погашения которых в деньги соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывания ликвидности, со средствами по пассиву, сгруппированных по степени срочности погашения обязательств.
Сгруппируем активы по степени их ликвидности и расположим в порядке уменьшения, а пассивы - по срокам их погашение и расположим в порядке увеличения сроков. Для наглядности занесем данные в таблицу 8.
Таблица 8 - Состав активов баланса по степени их ликвидности, тыс. руб.
| СТАТЬИ АКТИВА | 2005 г. | 2006 г. | 2007 г. | 2007 г. к 2005 г.,% |
| S наиболее ликвидные активы | 11 | 9 | 15 | 136,36 |
| Rа быстро реализуемые | 689 | 967 | 857 | 124,38 |
| Z медленно реализуемые | 2484 | 2897 | 2901 | 116,79 |
| F труднореализуемые | 1300 | 1400 | 1000 | 76,92 |
По данным таблицы видно, что денежные средства предприятия растут медленными темпами. За 2007-2005 гг. они увеличились на 36,36%. А в 2006 году наблюдалось их снижение до 9 тыс. руб. это можно объяснить отвлечением средств из оборота в дебиторскую задолженность (она стабильно росла и увеличилась на 24,38%).
Запасы и затраты увеличиваются на 16,79%. Но они составляют 55,4 , в 2005 году все 60,78%) активов предприятия. Этим в большей степени и объясняется повышение валюты актива.
Таблица 9 - Структура активов баланса, %.
| СТАТЬИ АКТИВА | 2005 г. | 2006 г. | 2007 г. | Прирост, п.п. |
| S наиболее ликвидные активы | 0,245 | 0,171 | 0,314 | 0,069 |
| Rа быстро реализуемые | 15,366 | 18,339 | 17,955 | 2,589 |
| Z медленно реализуемые | 55,397 | 54,940 | 60,779 | 5,382 |
| F трудно реализуемые | 28,992 | 26,550 | 20,951 | -8,041 |
Доля труднореализуемых активов ООО сократилась на 8,041 п.п. в результате списания части оборудования. Стоимость основных средств сократилась на 5,51%.
3.3 Основные показатели ликвидности баланса. Факторы, влияющие на ликвидность активов
В 2005-2007 гг у предприятия наблюдался недостаток платежных средств, т.е. собственных средств оказалось меньше, чем срочных обязательств. ООО «Проммет» не может быть мгновенно платежеспособным.
Таблица 10 - Анализ ликвидности баланса, тыс. руб.
| СТАТЬИ АКТИВА | 2005г | 2006г | 2007г | СТАТЬИ ПАССИВА | 2005г | 2006г | 2007г |
Платежный излишек (недостаток) |
||
| 2005г. | 2006г | 2007г. | ||||||||
| S наиболее ликвидные активы | 11 | 9 | 15 | Rр наиболее срочные | 2460 | 3400 | 2993 | 121,67 | -2449 | -3391 |
| Rа быстро реализуемые | 689 | 967 | 857 | Кt краткосрочные | 702 | 548 | 454 | 64,67 | -13 | 419 |
| Z медленно реализуемые | 2484 | 2897 | 2901 | Кd долго-реализуемые | 0 | 0 | 0 | 0,00 | 2484 | 2897 |
| F трудно реализуемые | 1300 | 1400 | 1000 |
Ec постоян- ные |
1322 | 1325 | 1326 | 100,3 | 22 | -75 |
Дебиторская задолженность в течение трех лет возросла на 168 тыс. руб. К концу 2007 года она превышала краткосрочные обязательства на 419 тыс. руб.
Значительное превышение запасов над долгосрочными пассивами (долгосрочные обязательства равны нулю) позволяет говорить о платежеспособности предприятия на ближайшее время, т.е. эффективная реализация готовой продукции оказывает положительное влияние на формирование запасов.
Что касается наличия собственного капитала, то в 2005 и 2007 гг. наличие внеоборотных активов незначительно меньше собственных средств. Причиной снижения ликвидности в 2006 г. может являться рост стоимости внеоборотных активов более быстрыми темпами, чем чистой прибыли и денежных средств.
Недостаток денежных средств для покрытия наиболее срочных обязательств говорит об отсутствии у предприятия абсолютной ликвидности.
В 2005 и 2007 годах выполняется минимальное условия финансовой устойчивости (превышение собственных средств над суммой внеоборотных активов). А в 2006 году оно не выполняется, значит, баланс 2006 года неликвиден.
Проведенный анализ является достаточно приближенным. Более детальным может быть анализ платежеспособности при помощи финансовых коэффициентов.
Таблица 11 - Коэффициенты ликвидности ООО «Проммет»
| Показатели | Формула |
Оптим значение |
2005г. | 2006 г. | 2007 г. |
Откл 2007 г. от 2005 г.,± |
| Коэффициент абсолютной ликвидности |
Ка= |
0,2-0,25 | 0,00 | 0,00 | 0,00 | 0,00 |
| Коэффициент промежуточной ликвидности |
Кпл= |
>1 | 0,22 | 0,25 | 0,25 | 0,03 |
| Коэффициент текущей ликвидности |
Ктл= |
2-2,5 | 1,01 | 0,98 | 1,09 | 0,09 |


Коэффициент абсолютной ликвидности равен нулю. ООО «Проммет» абсолютно неликвидное, так как размер располагаемых денежных средств очень низок по сравнению с краткосрочными обязательствами.
Коэффициент промежуточной ликвидности равный 0,25 свидетельствует о том, что предприятие может покрыть все обязательства денежными средствами и дебиторской задолженностью только на 25%.
Коэффициент текущей ликвидности позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. В ООО «Проммет» коэффициент текущей ликвидности не дотягивает до оптимального значения данного показателя, что говорит об отсутствии у предприятия свободных ресурсов, формируемых за счет собственных средств. Предприятие нуждается в дополнительных собственных средствах, чтобы сократить объемы заемных. Но в 2007 г. по сравнению с 2005 г. данный показатель стал выше (на 8 п.п.), т.е. текущие оборотные активы теперь превышают величину текущих пассивов в 1,03 раза.
3.4 Методы уточнения показателей ликвидности
Наряду с вышеназванными коэффициентами необходимо рассмотреть следующие:
Коэффициент уточненной ликвидности, с поправочными коэффициентами. Показывает, какую часть обязательств предприятие может реально погасить. У нашего предприятия коэффициент равен 0,35 в 2005 году, 0,34 - в 2006г., и 0,38 - в 2007 г.. Это значит, что предприятие может погасить свои текущие обязательства лишь на 38%.
Таблица 12 - Показатели уточненной ликвидности ООО «Проммет».
| Показатели | Формула | Оптим значение | 2005 г. | 2006 г. | 2007 г. |
Откл. 2007 г. от 2005 г.,± |
| Коэффициент уточненной ликвидности |
Кул= l1=1, l2=0,5-0,8 l3=0,3-0,5 |
1,1-1,2 | 0,35 | 0,34 | 0,38 | 0,03 |
| Коэффициент платежеспособности нормального уровня |
Кпн= |
Ктл | 4,32 | 3,03 | 3,44 | -0,88 |
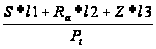

Коэффициент платежеспособности нормального уровня сравнивается с коэффициентом текущей ликвидности. На ООО «Проммет» он намного больше Кпи в течение всех трех лет. При погашении всех долгов предприятие не сможет нормально функционировать.
3.5 Анализ платежеспособности ООО «Проммет»
Для комплексной оценки платежеспособности используем общий коэффициент платежеспособности. Повышение его показывает изменение финансовых источников в организации с точки зрения ликвидности. На протяжении всего рассматриваемого периода значение коэффициента увеличилось на 14 п.п. Величина данного показателя говорит о недостаточности текущих активов по сравнению с долгосрочными обязательствами.
Таблица 13 - Показатели платежеспособности ООО «Проммет».
| Показатели | Формула | Оптим. значение | 2005 г. | 2006 г. | 2007 г. | Откл. 2007 г. от 2005 г.,± |
| Коэффициент общей платежеспособности |
Коп= |
— | 0,82 | 0,86 | 0,97 | 0,14 |
| Соотношение дебиторской и кредиторской задолженности | 0,9-1 | 0,28 | 0,28 | 0,29 | 0,01 |

По соотношению дебиторской и кредиторской задолженности видно, что кредиторская задолженность много выше дебиторской. Показатель их соотношения практически не меняется. Средств постоянно не хватает для расчета с кредиторами.
3.6 Рейтинговая оценка ООО «Проммет» по уровню финансового риска
Методика финансового анализа завершается построением сравнительной комплексной рейтинговой оценкой предприятия.
Учитывая многообразие финансовых процессов, множественность показателей финансового состояния, проведем рейтинговую оценку предприятия. Сущность ее заключается в классификации организации по уровню финансового риска, т.е. отнесении предприятия к определенному классу в зависимости от «набранных» баллов, исходя из фактических значений ее финансовых коэффициентов.
Таблица 14 - Разбивка на категории в зависимости от их фактических значений.
| Коэффициенты | 1 категория | 2 категория | 3 категория |
| Кабл | 0,2 и выше | 0.15-0.2 | Менее 0.15 |
| Кпл | 0,8 и выше | 0.5-0.8 | Менее 0.5 |
| Ктл | 2,0 и выше | 1,0-2.0 | Менее 1,0 |
| Са | 1,0 и выше | 0,7-1,0 | Менее 0,7 |
| Для торговли | 0,6 и выше | 0.4-0.6 | Менее 0,4 |
| Р | 0,15 и выше | Менее 0.15 | Не рентаб. |
Таблица 15 - расчет сумм баллов:
| Показатель | Фактическое значение | Категории | Вес | Расчет суммы баллов |
|
Кабл Кпл Ктл Са P |
0 0,25 1,09 0,29 0,01426 |
3 3 2 3 2 |
0.11 0,05 0,42 0,21 0,21 |
0.33 0,15 0,84 0,63 0,42 |
| Итого | X | X | 1,0 | 2,37 |
Формула расчета суммы баллов S имеет вид:
S=0,11* категория Кабл + 0,05*категория Кпл + 0,42*категоря Ктл+ 0,21* Категория Са+0,21*Категория Р.
Значение S на ряду с другими факторами используется для определения рейтинга предприятия.
По данным расчетов получается, что анализируемое ООО относится ко 2 классу в 2007 г.
ООО - организация с кризисной финансовой устойчивостью. Ее финансовые показатели в целом далеки от оптимальных. Так, присутствует неоптимальное соотношение собственных и заемных средств, в нашем случае в пользу снижения величины собственных средств.
Также наблюдается превышение величины задолженности кредиторской над дебиторской.
Коэффициент обеспеченности собственными оборотным средствами показывает, что на 3% обеспечивается средствами и показатель продолжает расти.
4. Прогнозирование платежеспособности ООО «Проммет»
Разработаем прогнозный баланс на 2008 год рассчитаем коэффициенты ликвидности прогнозного баланса. Известно, что ООО «Проммет» в 2008 году увеличит выручку на 10% благодаря грамотному исследованию рынков сбыта. Прогнозная выручка составит 2385,9 тыс. руб.
Размер прибыли рассчитываем, исходя из ориентировочно установленного процента рентабельности, который исчисляется по данным динамики показателя отношения прибыли от продажи к выручке.
Таблица 16 - Динамика относительных показателей составляющих выручку от продажи, %.
| Показатели | 2005 | 2006 | 2007 |
| Выручка от продажи продукции | 100 | 100 | 100 |
| Себестоимость, управленческие и коммерческие расходы | 99,0662517 | 97,479 | 98,1558 |
| Прибыль от продажи | 0,00933748 | 0,02521 | 0,01521 |
| Прибыль отчетного периода | 0,00711427 | 0,0105 | 0,00968 |
| Платежи в бюджет | 0,00177857 | 0,00263 | 0,00231 |
| Нераспределенная прибыль | 0,0053357 | 0,00788 | 0,00738 |
Относительный показатель нераспределенной прибыли изменяется от 0,005 до 0,0078 . предположим, что в прогнозном периоде он будет на уровне 0,007 .тогда ожидаемая величина прибыли:
Пn+1=2385,9*0,07=16,7 тыс. руб.
Согласно отчетному балансу величина собственного капитала на конец года составляла 1325,5 тыс. руб. Можно предположить, что он увеличится на величину прогнозируемой прибыли, т. е. на 16,7тыс. руб., и составит 1342,2тыс. руб. Следовательно средняя величина собственного капитала в следующем отчетном периоде составит:
СКn+1=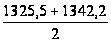 =1333,85
тыс. руб.
Внеоборотные активы по данным отчетного баланса составили на конец года 1200 тыс. руб., и они останутся прежними.
Следовательно на формирование оборотных активов (СОСn+1) в прогнозируемом году может быть направлено из собственного капитала (СК-F) 133,85 тыс. руб.
На основании величины собственных оборотных средств можно спрогнозировать объемы кредиторской и дебиторской задолженности. Для расчета используем коэффициенты оборачиваемости отчетного периода.
КЗn+1= =6546,84
тыс. руб.
Предположим, что ожидаемая величина текущих активов (ТАn+1) в прогнозном периоде составит 7230 тыс. руб. По нашим наблюдениям ОДЗ=2,38 ОКЗ=0,68. Совокупная потребность в финансировании (собственный капитал + банковский кредит) может быть определена следующим образом:
ПФn+1=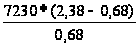 =18075
тыс. руб.
Потребность в заемном капитале найдем как разницу потребности в финансировании и собственным капиталом: 18075-1333,85=16741,15 тыс. руб. Зная прогнозируемую величину заемного капитала и кредиторской задолженности, определить планируемую величину краткосрочных кредитов и займов: 16741,15-6546,84=10194,31 тыс. руб.
В результате расчетов общий прогнозный баланс будет иметь следующую структуру:
Таблица 17 - Прогнозный баланс на 2008 год ООО «Проммет», тыс. руб
| Актив | Пассив |
| денежные средства и дебиторская задолженность 4040.29 запасы 3189.71 | кредиторская задолженность 6546,84 краткосрочные кредиты и займы 10194,31 |
| Текущие активы 7230 Внеоборотные активы 1200 | Текущие пассивы 16741,15 Собственный капитал 1333,85 |
| Валюта актива 8430 | Валюта пассива 18075 |
Наблюдается дисбаланс активов и пассивов. Не хватает активов на сумму 9645 тыс. руб.
В рыночной экономике кризисное финансовое состояние предприятия может привести к банкротству.
Внешним признаком банкротства предприятия является
приостановление его текущих платежей и неспособность удовлетворить требования кредиторов в течение трех месяцев со дня наступления сроков их исполнения.
Таблица 18 - Оценка структуры баланса и диагностика банкротств
| Показатели | Расчет | Ограничения | На конец периода | Отклонения от норматива | ||||
| 2005г | 2006г | 2007г | 2005г | 2006г | 2007 | |||
|
Коэффициент Текущей ликвидности |
Ктл= |
>2 | 1,02 | 0,99 | 1,03 | -0,98 | -1,01 | 0,97 |
| Коэффициент обеспеченности собственными средствами |
Косс= |
>0,1 | 0,02 | -0,01 | 0,03 | -0,08 | -0,11 | 0,07 |
|
Коэффициент утраты платежеспособности |
Куп= |
>1,0 | 0,505 | 0,48 | 0,535 | 0,405 | 0,38 | 0,43< |

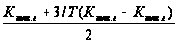
В целом показатели текущей ликвидности и коэффициента обеспеченности собственными средствами ниже нормативного уровня.
Таким образом, структуру баланса нельзя считать удовлетворительной. Для проверки финансовой устойчивости предприятия рассчитаем коэффициент утраты платежеспособности.
Прирост коэффициента в 2007 году говорит о наличии у предприятия реальной возможности не утратить платежеспособности в течение трех месяцев.
В части прогнозирования вероятности банкротства применим два метода расчета.
Уильямом Бивером была предложена своя система показателей оценки финансового состояния предприятия с целью диагностики банкротства. Систему показателей представим в виде таблицы (таблица 17).
Таблица 19 - Диагностика банкротства
| Показатель | Расчет | Значение показателя | ||
| 2005г | 2006г | 2007г | ||
| Коэффициент Бивера |
|
0,081 | 0,078 | 0,068 |
| Коэффициент текущей ликвидности |
|
1,017 | 0,993 | 1,034 |
| Экономическая рентабельность, % |
|
0,266 | 0,307 | 0,319 |
| Финансовый леверидж, % |
|
2,415 | 2,415 | 2,686 |
| Коэффициент покрытия активов собственными оборотными средствами |
|
57,393 | 54,802 | 50,279 |
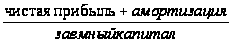
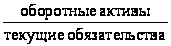
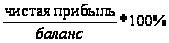
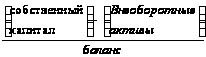
Таким образом, по системе оценки вероятности банкротства Бивера мы относим наше предприятие к первой группе, т.е. «неблагополучные компании».
В оценке вероятности используется двухфакторная модель. В качестве ключевого показателя используют показатель текущей ликвидности и показатель удельного веса заемных средств в активах. Они умножаются на соответствующие константы. Если в результате расчета значение Ъ < 0, то вероятность банкротства невелика. Если же Ъ > 0, то существует высокая вероятность банкротства.
В рассматриваемой нами организации в результате расчетов получили:
Z2003=2,02 Z2004=1,08 Z2005=0,02
Таким образом, в 2005 и 2007 годах 2 > 0, вероятность банкротства велика.
Но следует помнить, что в России, в отличие от США, иные финансовые условия, другие темпы инфляции, другие условия кредитования, налоговая система и т.д.
Заключение
В результате выполнения курсовой работы была изучена организационно-экономическая характеристика ООО «Проммет», проведен анализ финансовой устойчивости и платежеспособности, сделан прогноз финансовой деятельности.
На предприятии все ресурсы используются стабильно. Предприятие получает прибыль, эффективно управляя всеми своими активами.
В следствие наличия «неидеальных» значений показателей, 000 «Проммет» является финансово неустойчивым и неплатежеспособным предприятием, с большой вероятностью банкротства в ближайшие 5 лет.
Структура активов характеризуется превышением в их составе доли оборотных активов, которые составляют 72% в 2007 г. Пассивная часть характеризуется преобладанием удельного веса заемных источников средств, причем и доля увеличилась к 2007 г. на 15,73% и 4,01% в сравнении с 2005 и 2006гг.
Предприятие обладает недостаточной величиной собственных средств, которые составляют 26%, а доля заемного капитала - 76%.
Показатели платежеспособности много ниже пределов допустимых значений, что позволило отнести предприятие к типу с кризисной финансовой устойчивостью в 2005-2007 гг. Коэффициент текущей ликвидности говорит о нехватке у предприятия средств.
Все это приводит к недостатку платежных средств и как следствие увеличение кредиторской задолженности, в связи с чем ООО не может быть мгновенно платежеспособно.
Формирование имущества предприятия за счет собственных средств на 26%о, повышение заемных средств на рубль собственных средств на 27 коп в 2007г. говорит об утрате финансовой прочности ООО, высокой зависимости и нестабильности.
Коэффициент промежуточной ликвидности равный 0,24 свидетельствует о том, что предприятие не может покрыть все обязательства денежными средствами и дебиторской задолженностью.
Коэффициент платежеспособности нормального уровня оказался выше коэффициента текущей ликвидности, что говорит о полной неплатежеспособности предприятия, т.е. при погашении всех долгов оно не сможет нормально функционировать.
По результатам факторного анализа, положительное влияние на рост коэффициента текущей ликвидности оказал абсолютный прирост величины запасов, за счет которого он увеличился на 0,058. Отрицательно повлиял на изменение рассматриваемого коэффициента прирост дебиторской задолженности, что привело к его уменьшению на 0,03. На 72% предприятие увеличило часть текущих обязательств, которые оно способно погасить.
Прирост коэффициента утраты платежеспособности в 2006 году говорит о наличии у предприятия реальной возможности не утратить платежеспособности в течение трех месяцев.
Таким образом, по системе оценки вероятности банкротства Бивера относим наше предприятие к группе неблагополучных компаний, с вероятностью банкротства.
Литература
1.Федеральный закон «О несостоятельности (банкротстве)» от 26.10.2002 № 127-ФЗ.
Абрютина М.С. Финансовый анализ коммерческой деятельности: Учеб.пособие.-М.: Изд-во «Финпресс», 2002.
Басовский Л.Е. Теория экономического анализа Уч.пособие- М.: ИНФРА-М, 2001.
Гиляровская Л.Т. Анализ и оценка финансовой устойчивости коммерческих предприятий- СПб.: Питер, 2003.
Гончаров А.И. Оценка платежеспособности предприятия: проблема эффективности критериев //Экономический анализ: теория и практика, № 3, 2005.-С.38-44.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: Учебное пособие-М: Издательство «Дело и сервис», 2003.
Дыбаль СВ. Финансовый анализ: теория и практика: Учеб.пособие.- СПб.: Издательский дом «Бизнес-пресса», 2004.
Каньковская А.Р., Тарушкин А.Б. Экономический анализ: Учебно-методическое пособие- СПб.: «Издательский дом Герда», 2003.
Карапетян А.Л., Мудрак А.В. Оценка финансового состояния организации на основе единой системы коэффициентов// Экономический анализ: теория и практика, № 4, 2005.-с.28-34.
Карапетян А.Л., Мудрак А.В. О разработке альтернативного подхода к анализу финансовой устойчивости коммерческой организации// Экономический анализ: теория и практика, № 16, 2005.-с.32-39.
Карапетян А.Л., Мудрак А.В. О разработке альтернативного подхода к анализу финансовой устойчивости коммерческой организации// Экономический анализ: теория и практика, № 17, 2005.-с.36-40.
Кравченко Л.И. Анализ хозяйственной деятельности в торговле: Учебник / Л.И.Кравченко -6-е изд., перераб.-М.: Новое знание, 2003.
Прыкин Б.В. Экономический анализ предприятия: Учебник для вузов. -М.: ЮНИТИ-ДАНА, 2000.
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности: краткий курс.-2-е изд., испр. - М.: ИНФРА-М, 2003.
Чернов В.А. Экономический анализ: торговля, общественное питание, туристический бизнес: Учеб.пособие для вузов/ Под ред.проф. М.И.Баканова.-М: ЮНИТИ-ДАНА, 2003.
Четверкина А.Г. Обоснование возможности восстановления платежеспососбности предприятия в рамках процедуры несостоятельности // Экономический анализ: теория и практика, № 3, 2005.-с.45-48.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций-М.: ИНФРА-М, 2003.
Шишкоедова Н.Н. Методика финансового анализа предприятий // Экономический анализ: теория и практика, № 3, 2005.-с.49-56.
Экономика предприятия (фирмы). Практикум/ Под ред. проф. О.И.Волкова, проф. В.Я.Позднякова. -М.: ИНФРА-М, 2003.
Размещено на