Экономическое обоснование расширения дилерских услуг по продаже и сервисному обслуживанию автомобилей на примере ООО Полюс-Дм
Выручка – это еще не доход, но источник возмещения затраченных на производство продукции средств и формирования денежных фондов и финансовых резервов предприятия. В результате использования выручки из нее выделяются качественно разные составные части созданной стоимости.
Прежде всего, это связано с формированием амортизационного фонда, который образуется в виде амортизационных отчислений после того, как износ основных производственных фондов и нематериальных активов принимает денежную форму. Обязательным условием образования амортизационного фонда является продажа произведенных товаров потребителю и поступление выручки.
Поскольку материальную основу создаваемого товара составляют сырье, материалы, покупные комплектующие изделия и полуфабрикаты, их стоимость наряду с другими материальными затратами, износом основных производственных фондов, заработной платой работников составляет издержки фирмы по производству продукции, принимающие форму себестоимости. До поступления выручки эти издержки финансируются за счет оборотных средств предприятия, которые не расходуются, а авансируются в производство. После поступления выручки от реализации товаров(услуг) оборотные средства восстанавливаются, а понесенные фирмой издержки по производству продукции возмещаются.
Обособление издержек в виде себестоимости дает возможность сопоставить полученную от реализации выручку и произведенные затраты. Смысл инвестирования средств в производство продукции состоит в получении чистого дохода, и если выручка превышает себестоимость, то фирма получает его в виде прибыли.
Прибыль и амортизационные отчисления являются результатом кругооборота средств, вложенных в производство, и относятся к собственным финансовым ресурсам фирмы, которыми она распоряжается самостоятельно. Оптимальное использование амортизационных отчислений прибыли по целевому назначению позволяет возобновить производство продукции на расширенной основе.
Значительные финансовые ресурсы, особенно по вновь создаваемым и реконструированным производствам, могут быть мобилизованы на финансовом рынке в виде акций, облигаций и других видов ценных бумаг, выпускаемых фирмой, кредитных инвестиций.
Использование финансовых ресурсов осуществляется фирмами по многим направлениям, главными из которых являются:
платежи органам финансово-банковской системы (налоговые платежи в бюджет, уплата процентов банкам за пользование кредитами, погашение взятых ранее ссуд, страховые платежи и т.д.);
инвестирование собственных средств в капитальные затраты (реинвестирование), связанное с расширением производства и техническим его обновлением;
инвестирование финансовых ресурсов в ценные бумаги, приобретаемые на финансовом рынке;
направление финансовых ресурсов на образование денежных фондов поощрительного и социального характера;
использование финансовых ресурсов на благотворительные цели, спонсорство.
Объективный характер финансовых отношений, возникающих при осуществлении хозяйственной деятельности, не исключает их государственного регулирования. Это касается налогов, взимаемых с фирм и влияющих на величину прибыли, остающейся в распоряжении фирмы, порядка начисления амортизации, формирования финансовых результатов хозяйственной деятельности и образования некоторых финансовых резервов.
Составлению всякой отчетности по финансовой деятельности предшествует планирование соответствующих показателей. Планирование финансов – это, прежде всего, планирование потребности в капитале, денежной наличности, планирование издержек производства, прибыли. Все это определяет платежеспособность фирмы, предотвращает ее банкротство.
Возможность фирмы оплатить свои обязательства, увеличить производство и воспользоваться существующими преимуществами часто зависит от размера оборотного капитала. А для того, чтобы фирма расширялась, оборотный капитал должен увеличиваться.
Существует несколько методик определения оптимального размера оборотного капитала фирмы.
Экономисты обычно считают, что для обеспечения минимальной гарантии инвестициям оборотный капитал должен, по крайней мере, в 2 раза превышать размер краткосрочных обязательств.
В дополнение к названным показателям существуют и другие показатели определения ликвидности фирмы. Ликвидными называются активы, которые могут быть использованы для погашения краткосрочных обязательств без промедления. Ликвидные активы – это оборотный капитал за минусом товарно-материальных запасов.
Чистые ликвидные активы равны разнице между ликвидными активами и краткосрочными обязательствами.
Таблица 6.1.
|
Показатель |
Сумма |
| Оборотный капитал | |
| Минус: товарно-материальные запасы | |
|
Ликвидные активы |
|
| Минус: краткосрочные обязательства | |
|
Чистые ликвидные активы |
Таблица 6.2.
Прибыли и убытки за 1998г.
| Показатели |
Месяцы |
|
| Ноябрь | Декабрь | |
| 1.Доход (без НДС и акцизов), руб. | 65270,00 | 65270,00 |
| 2. Себестоимость, руб. |
48385,00 |
48385,00 |
| В том числе по затратам: | ||
| а) условно-переменные: |
37585,00 |
37585,00 |
| - материалы | 24360,00 | 24360,00 |
| - расходы на оплату труда рабочих | 5000,00 | 5000,00 |
| - отчисления на соц. нужды |
1925,00 |
1925,00 |
| -прочие | 6300,00 | 6300,00 |
| б) условно-постоянные | 10800,00 | 10800,00 |
| - ремонт и содержание оборудования | 1200,00 | 1200,00 |
| - торговые и управленческие расходы | 300,00 | 300,00 |
| - реклама | 1300,00 | 1300,00 |
| - административные расходы | 7500,00 | 7500,00 |
| - прочие | 500,00 | 500,00 |
| 3. Валовая прибыль(убытки), руб. |
16885,00 |
16885,00 |
| 4. Валовая прибыль в % к доходу |
26 |
26 |
| 5. Налоги из прибыли, руб. |
5910,00 |
5910,00 |
| 6. Чистая прибыль, руб. |
10975,00 |
10975,00 |
| 7. Чистая прибыль в % к доходу |
16.8 |
16.8 |
Таблица 6.3.
Прибыли и убытки за 1999г.
| Показатели |
Кварталы |
|||
| I | II | III |
IV |
|
| 1.Доход (без НДС и акцизов), руб. | 71797 | 134594 | 134594 | 134594 |
| 2. Себестоимость, руб. | 52144 | 96774 | 96774 | 96774 |
| В том числе по затратам: | ||||
| а) условно-переменные: | 41344 | 80002 | 80002 | 80002 |
| - материалы | 26796 | 53592 | 53592 | 53592 |
| - расходы на оплату труда рабочих | 5500 | 10000 | 10000 | 10000 |
| - отчисления на соц нужды | 2118 | 3850 | 3850 | 3850 |
| -прочие |
6930 |
12560 | 12560 | 12560 |
| б) условно-постоянные | 10800 | 16772 | 16772 | 16772 |
| - ремонт и содержание оборудования | 1200 | 5200 | 5200 | 5200 |
| - торговые и управленческие расходы | 300 | 750 | 750 | 750 |
| - реклама | 1300 | 2692 | 2692 | 2692 |
| - административные расходы | 7500 | 7500 | 7500 | 7500 |
| - прочие | 500 | 630 | 630 | 630 |
| 3. Валовая прибыль(убытки), руб. | 19653 | 37820 | 37820 | 37820 |
| 4. Валовая прибыль в % к доходу | 27 | 28 | 28 | 28 |
| 5. Налоги из прибыли, руб. | 6879 | 13237 |
13237 |
13237 |
| 6. Чистая прибыль, руб. | 12774 | 24583 | 24583 | 24583 |
| 7. Чистая прибыль в % к доходу | 18 | 18.3 | 18.3 | 18.3 |
7. Экономическое обоснование проектных инвестиций.
При проектировании любого мероприятия, связанного с совершенствованием производства и направленного на повышение его экономической эффективности, приходится решать ряд задач:
Определить, какие затраты необходимы для осуществления мероприятия и за счет каких источников оно будет финансироваться;
Определить, какой экономический эффект будет получен в результате реализации мероприятия;
Путем сопоставления экономического эффекта и дополнительных затрат установить, какова экономическая эффективность данного мероприятия.
Фирме постоянно приходится принимать решения о количестве используемых ресурсов. Для таких ресурсов, как рабочая сила, сырье, материалы, фирма сравнивает предельный доход единицы каждого ресурса с издержками на его приобретение, чтобы определить объем закупок на каждый месяц.
Капитал – ресурс длительного пользования. Он участвует в производстве на протяжении многих лет с момента приобретения, инвестиции (капиталовложения), как правило, связан с закупкой основного производственного оборудования, которое, как предполагают, будет действовать долгие годы.
Если сегодня фирма может вложить определенное количество денежных средств в строительство технического центра по обслуживанию автомобилей, то при принятии решения, стоит ли вкладывать деньги в строительство здания и закупку оборудования, она должна сравнить капиталовложения, которые ей предстоит сделать сейчас, с той прибылью, которую принесет новый капитал в будущем.
Чтобы провести такое сопоставление, фирма должна ответить на вопрос: сколько будущие прибыли стоят сегодня? Такая проблема не возникает при найме рабочей силы или закупке сырья. Чтобы сделать свой выбор при найме рабочей силы, фирме, как было уже сказано, надо сравнить свои текущие затраты на рабочую силу (т.е. заработную плату) с текущим предельным доходом труда.
Сначала надо четко определить, как измерить капитал и другие производственные ресурсы, закупаемые фирмой.
Капитал измеряется как имущество, т.е. количество заводов и оборудования, принадлежащих фирме.
Такие ресурсы, как рабочая сила и сырье, а также готовая продукция, представляют оборотный капитал фирмы. Технический центр приносит чистую прибыль от ремонта автомобилей 86 156,40 рублей в месяц. Однако, чтобы производить ремонтные работы, фирме нужен основной капитал – здание, оборудования стоимостью 450 996 рублей.
Таким образом, основной капитал фирмы в 450 996 рублей позволяет получать доход в 8 194,40 рублей ежемесячно.
Чтобы ответить на вопрос: является ли решение о капиталовложении в основной капитал обоснованным, необходимо выяснить: какова стоимость сегодняшних денег в ближайшие годы?
Прибыль в 8194,4 руб. в месяц в последующие пять лет составит
8194,4 * 12руб. * 5 лет = 491661,5 руб.
т.е. капиталовложения в основной капитал в размере 450 996 руб. покроются в течение 5 лет с начала строительства технического центра. Но 491 661,5 рублей полученные через 5 лет, стоят меньше, чем 491 661,5 руб., которыми мы располагаем сегодня.
Расчет выполняется с помощью коэффициента дисконтирования (приведения):
К д = 1 / [(1+H p)*(1+К инф)]t,
где К д – коэффициент дисконтирования;
Н р – норма реинвестирования;
К инф – коэффициент инфляции;
t – количество лет приведения.
Для расчета коэффициента дисконтирования берем норму реинвестирования равную 0,03, которая рассчитывается по формуле:
Н р = ЧП / (С ос + С об)
где ЧП – чистая прибыль от продажи автомобилей и от сдачи помещений в аренду (Таблица 1.1.);
С ос – стоимость основных средств (Таблица 1.1.);
С об – стоимость оборотных средств (Таблица 1.1.).
Н р = 240 029 / (3 985 506 + 3 049 124) = 204 029 / 7 034 630 = 0,03
На эффективности предпринимательских проектов сказываются инфляционные процессы, учет которых стал весьма актуален.
Рассчитываем коэффициент инфляции.
Ставка процента инфляции, используемого для расчета коэффициента дисконтирования представляет собой номинальную ставку процента по государственным облигациям (50%) за вычетом ожидаемых темпов инфляции. По данным института экономики РАН (2) на 1999 год инфляция прогнозируется в размере 30 %.
Следовательно, коэффициент инфляции, используемый для расчета коэффициента дисконтирования равен:
КИНФ = 50 % – 30 % = 20 % = 0,2
К Д 0 = 1 / [(1+0,03)*(1+0,2)]0 = 1
К Д 1 = 1 / [(1,03)*(1,2)]1 = 1 /1,236 = 0,8091
К Д 2 = 1 / [(1,03)*(1,2)]2 = 1 /1,5277 = 0,6546
К Д 3 = 1 / [(1,03)*(1,2)]3 = 1 /1,8882 = 0,5296
К Д 4 = 1 / [(1,03)*(1,2)]4 = 1 /2,3339 = 0,4285
Теперь определяем дисконтированную величину доходов по времени.
В соответствии
с действующим
положением
норма рабочего
времени на
определенные
периоды времени
исчисляется
по расчетному
графику пятидневной
рабочей недели
с двумя выходными
днями в субботу
и воскресение,
исходя из следующей
продолжительности
ежедневной
работы (смены):
при
40-часовой рабочей
неделе – 8 часов,
в праздничные
дни – 7 часов;
при
продолжительности
рабочей недели
менее 40 часов
– количество
часов, получаемое
в результате
деления установленной
продолжительности
рабочей недели
на пять дней;
накануне праздничных
дней в этом
случае сокращение
рабочего времени
не производится
(статья 47 КЗоТ
Российской
Федерации).
Исчисленная в указанном порядке норма времени распространяется на все режимы труда и отдыха. В 1999 году при пятидневной рабочей неделе с двумя выходными днями – 251 рабочий день, в том числе 4 праздничных дня (6 января, 30 апреля, 11 июня, 31 декабря), и 114 выходных дней с учетом 7 дополнительных дней отдыха: 4 января, 3,4,и 10 мая, 14 июня, 8 ноября и 13 декабря в связи с совпадением праздничных нерабочих дней 2 января, 1,2 и 9 мая, 12 июня, 7 ноября и 12 декабря с выходными днями.
Норма рабочего времени в 1999 году составляет:
при 40-часовой
рабочей неделе
– 2004 часа
(8 час.
х 247 дней + 7 час. х
4 дня);
при 36-часовой
рабочей неделе
– 1807,2 часа
(7,2 часа
х 251 день);
при 30-часовой
рабочей неделе
– 1506 часов
(6 час.
х 251 день);
при 24-часовой
рабочей неделе
– 1204,8 часа
(4,8 часа
х 251 день)
Для расчета стоимости работ берем годовой фонд рабочего времени (1) который составляет 2004 часа при 40-часовой рабочей неделе.
Доход от выполненных работ на одном подъемнике за год составляет
335 х 2004 = 671 340 рублей
671340 : 12 = 55 945 рублей
Таким образом, при полной загрузке подъемников технический центр обеспечивает годовой доход в размере 2 685 360 рублей.
Поведенный анализ показал, что наиболее реальная загруженность подъемников составляет 70%, следовательно, годовой доход будет равен:
55 945 х 0,7 =39162 руб.
39162 х 4 х 12 = 1 879 752 рубля.
Согласно плана развития предприятия к концу 1998 года было установлено 2 подъемника, которые принесли доход в размере 156 646 рублей. В 1999 году в феврале, марте должны быть установлены остальные два подъемника, следовательно, доход от услуг по ремонту автомобилей составит:
39 162 руб. х 2 х 2 мес. = 156 646 руб. – доход за январь, февраль
39 162 руб. х 3 х 1 мес. = 117 484,5 руб. – доход за март
39 162 руб. х 4 х 9 мес. = 1 409 814 руб. – доход за 2,3,4 квартал.
156 646 + 117 484,5 + 1 409 814 = 1683944,5 рублей.
В последующие годы инвестиций в оборудование не запланировано, значит доход технического центра за год составит:
39162 х 4 х 12 = 1 879 996 руб.
Таблица 7.1.
Показатели экономической ценности проекта
| Год | 1997 | 1998 | 1999 | 2000 | 2001 |
| Показатели | 0 | 1 | 2 | 3 | 4 |
Поток наличности |
0 | 156646 | 1683944,5 | 1879996 | 1879996 |
| 1. Доход от услуг по | |||||
| Ремонту а/машин | 0 | 156646 | 1683944,5 | 1879996 | 1879996 |
| II. Отток наличности | 150435 | 260120 | 290630 | ||
| 1. Капиталовложения | 150435 | 280451 | 348950 | 260120 | 290630 |
| 2. ФОТ | 16100 | 127200 | 116400 | 132000 | |
| рабочим а/салона | |||||
| 3. Налоги | 0 | 27877 | 442572 | 484306 | 484306 |
| III. Чистый денеж-ный поток (А-Б) | -132455 | -137278 | 275308 | 494014 | 452414 |
| IV.Кд при Нр= | 1 | 0,8907 | 0,7933 |
0,7067 |
0,6294 |
| V. ЧТС i | -132455 | -122273,5 | 218402 | 349120 | 284749 |
| VI. ЧТС акк | -132455 | -254728,5 | -36327 | 312793 | 597542 |
| VII. Кд | 1 | 0,8228 | 0,6770 | 0,5570 | 0,4583 |
| VIII. ЧТС i | -132455 | -112948,8 | 186372 | 275158 | 207329 |
| ЧТС пр | 423454 | ||||
| Максимальная величина рискуемого капитала | |||||
| И мах = | 432843 | ||||
| КОК= | 1,26 |
7.1. АНАЛИЗ ДИНАМИКИ ИНВЕСТИЦИОННЫХ ЗАТАРТ
Экономическая эффективность характеризуется соотношением экономического эффекта, полученного в течение принятой единицы времени (года), и затрат общественного труда (инвестиций), обусловленных осуществлением организационно-правовых мероприятий. Инвестиции (вложенные средства, капитальные вложения) характеризуются тем, что средства вкладываются до получения результата. При этом период разрыва может быть достаточно велик (несколько лет).
Расчет эффективности инвестиций связан с ожидаемым результатом от запланированных капиталовложений.
Стремление к получению выгоды заставляет фирму постоянно осуществлять новые проекты и мероприятия, результатом которых может быть:
разработка и выпуск новой продукции для удовлетворения рыночного спроса;
улучшение качества выпускаемой продукции;
совершенствование производства на базе использования более совершенных технологий и оборудования;
организация поставок по кооперации между различными партнерами и др.
Фирма выступает как самостоятельный товаропроизводитель, действующий в рыночном окружении. Поэтому технико-экономическая оценка инвестиций должна учитывать особенности функционирования рынка:
возможные изменения в спросе на выпускаемую продукцию или на оказываемые услуги;
колебания издержек производства при изменении объема производства;
возмещение колебания цен на потребляемые ресурсы, а также на реализуемую продукцию или оказываемые услуги;
доступность финансовых источников для необходимых в каждом периоде инвестиций.
Традиционный расчет показателей эффективности вариантов практически не учитывает эти особенности, неопределенность достижения конечного результата, субъективность интересов различных участников проекта.
Использование прогнозов в оценке всегда связано с риском, который может проявиться в возможном неосуществлении проекта, так как техническая идея, к разработке которой приступают сегодня, может в будущем оказаться неприменимой или неэффективной.
Низкая фактическая эффективность является обычно следствием неверного прогноза будущего объема реализации продукции (оказанных услуг) или предстоящих затрат.
На эффективности предпринимательских проектов сказываются инфляционные процессы, учет которых стал весьма актуален.
Полноценная оценка проекта невозможна без учета субъективности участников. Наиболее отчетливо проявляется противоречивость интересов по линии «предприниматель-собственник», «партнеры по совместному проекту», «предприниматель – национальная экономика».
Предприниматель стремится к максимизации потенциальной прибыли в долгосрочном периоде, к поддержанию престижа фирмы. Собственники капитала стремятся к максимизации текущей прибыли, в первую очередь дивидендов.
Комплексный характер предпринимательской деятельности требует учета всех условий реализации проекта, но это невозможно. Поэтому для технико-экономического обоснования используется несколько основных критериев. И все же система расчетов не обязательно должна подводить к однозначному решению относительно целесообразности того или иного проекта.
Окончательное решение принимается руководителем, учитывающим не только результаты расчета, но и опирающимся на интуицию, знания и опыт, оценивающим косвенные показатели.
При расчетах экономической эффективности в качестве исходной информации используют величину текущих и капитальных затрат.
Текущие затраты характеризуют производимые постоянно, в течение года затраты живого и овеществленного труда при изготовлении продукции или оказании услуг. В отличие от текущих, капитальные затраты – это средства в форме капитальных вложений на создание производственных фондов и их расширенное воспроизводство, на техническое перевооружение производства.
Определение капитальных вложений необходимо для расчета: сроков окупаемости (периодов возврата капитальных вложений); приведенных затрат; фондоотдачи; размера амортизационных отчислений, включаемых в себестоимость продукции, и др.
Общие капитальные вложения в проект
К =Кпр + Ксоп + К нир + Косв
где Кпр – прямые капитальные вложения; Ксоп – сопутствующие капитальные вложения; Книр – капитальные вложения на выполнение научно-исследовательских работ; Косв – затраты, связанные с пуском наладкой и освоением оборудования.
К прямым относятся капиталовложения в основные Косн и оборотные средства Коб, необходимые для осуществления рассматриваемого варианта, а также затраты на проектно-изыскательские и подготовительные работы Киз.
Капиталовложения в основные фонды (К осн.) включают вложения в оборудование, здания, сооружения, инвентарь.
Капиталовложения в оборотные средства включают вложения в запасы материалов, покупных полуфабрикатов и комплектующих изделий.
Под сопутствующими капиталовложениями понимают инвестиции в объекты, связанные территориально или функционально с объектами прямых капитальных вложений, независимо от источников финансирования, например, железнодорожные подъездные пути, линии электропередач и другие инженерные коммуникации, находящиеся вне пределов строительной площадки.
Под капитальными затратами, необходимыми для выполнения научно-исследовательских работ, понимают затраты, связанные с приобретением (созданием) и монтажом стендов, аппаратов, лабораторного оборудования, а также со строительством лабораторных помещений и сооружений.
Таблица 7.1.1.
Капитальные затраты в проект
| Показатели капиталовложений (руб.) | |||||||
| Год |
Кпр |
Ксоп |
Книр |
Косв |
Всего | ||
|
Косн |
Коб |
Киз |
|||||
| 0 | 132455 | 5640 | 12340 | 150435 | |||
| 1 | 179531 | 6210 | 46700 | 5600 | 238041 | ||
| 2 | 142400 | 5000 | 7200 | 154600 | |||
| 3 | 0 | ||||||
| 4 | 0 | ||||||
После подписания договора об открытии представительства корпорации «Дженерал Моторс» в Тюменской области ТОО «Полюс» со второго квартала 1997 года начало строительство технического центра по обслуживанию автомобилей компании. Источником финансирования данного проекта являются собственные средства , полученные из доходов от продажи автомобилей.
За три квартала 1997 года ООО «Полюс-ДМ» произвело капиталовложений согласно программы развития корпорации Дженерал Моторс 132 455 рублей, а в 1998 году в строительство технического центра инвестировано 238 041 рублей, что на 105 586 рублей больше, чем в предшествующем году.
Во 2-м квартале 1997 года на материалы для строительства здания было затрачено 69 437,8 рублей, фонд оплаты труда составил 4 812,7 рублей и на авто услуги затрачено 4030,5 рублей.
В 3-м квартале наблюдается снижение затрат на приобретение материалов, вызванное уменьшением объема продаж автомобилей(гр.___), и составляет 1331,4 рублей, однако, происходит увеличение суммы направляемой на оплату труда, вследствие увеличения объема работ и составляет 12795,7 рублей. Снижены и издержки на авто услуги до 2216,6 рублей.
В 4-м квартале фирмой произведена частичная оплата за земельный участок под строительство автосалона в сумме 1 787,4 рублей. Закуплены и установлены ворота, их стоимость составила 15 000 рублей. Наблюдается дальнейшее увеличение фонда оплаты труда, который составляет 22 288 рублей.
На конец 1997 года строительно-монтажные работы корпуса технического центра практически завершены: построен каркас арочника, установлены перекрытия и ворота, заасфальтирована площадка вокруг здания.
На 1998 год запланировано закончить строительство: установить окна, подвести и подключить тепло- и водоснабжение , завести и установить оборудование для обслуживания автомобилей, подключить освещение, электрическое и диагностическое оборудование.
В 1-м квартале 1998 года снова увеличиваются затраты на материалы - 27 666 рублей, а фонд оплаты труда снизился до 5 784 рублей.
Во 2 -м квартале вновь произведена оплата за земельный участок в сумме 426 рублей. Приобретено материалов на сумму 20 730 рублей и на оплату труда израсходовано 8 601 рублей.
В 3-м квартале продолжается дальнейшее снижение затрат на приобретение материалов - 8 488 рублей и на оплату труда - 4776 рублей.
В 4-м квартале наблюдается рост доходов от продажи автомобилей «Шевроле Блейзер» (гр.___), а это, в свою очередь, способствовало увеличению размера инвестиционных затрат. На покупку и установку оборудования израсходовано 156 520 рублей, из них 32 600 рублей - на покупку подъемника, 46 700 рублей - на электронную установку по диагностике и регулировке оборудования автомобилей, на материалы израсходовано 77 220 рублей. На оплату труда затрачено 16 100 рублей.
ОБЩИЕ ИНВЕСТИЦИИ (Руб.)
| Категории инвестиций | 1997 | 1998 | 1999 | 2000 | 2001 | Итого |
| Первоначальные фиксированные инвестиции | 132455 | 265918 | 142400 | |||
| В том числе | ||||||
| Земля | ||||||
| Подготовка площадки | ||||||
| Здания, сооружения | ||||||
| Технология | ||||||
| Машины, оборудование | ||||||
| Прирост оборотного капитала | ||||||
| Общие инвестиции |
Таким образом, в связи с увеличением в 1998 году доходов от продажи автомобилей, особенно «Шевроле Блейзер», а следовательно и прибыли, наблюдается увеличение размера инвестиционных затрат почти в два раза. Это повышение вызвано также и увеличением стоимости материалов, вследствие повышения курса доллара, вызванного августовским кризисом.
7.2. ПОКАЗАТЕЛИ ЭКОНОМИЧЕСКОЙ ЦЕННОСТИ ПРОЕКТА И ИНВЕСТИЦИЙ
В международной практике для обоснования проектных инвестиций используются несколько обобщающих показателей, по которым судят о целесообразности вложения средств. В их числе:
ЧТС – чистая текущая стоимость;
ВНР – внутренняя норма рентабельности;
ПНР - пороговая норма рентабельности;
Срок окупаемости проекта – период возврата капитальных вложений;
И мах – максимальная величина рискуемого капитала;
КОК – коэффициент отдачи капитала.
1. Показатель чистой текущей стоимости иногда называют «интегральным экономическим эффектом». Таким образом, интегральный экономический эффект – это разность между текущей стоимостью поступлений от инвестиций за весь период функционирования проекта и величиной капиталовложений и всех видов расходов за тот же период, дисконтированных на базе расчетной ставки процента.
Показатель интегрального экономического эффекта определяется как превышение стоимостной оценки результатов над стоимостной оценкой совокупных затрат ресурсов:
ЧТС = (И – П нал) х К д ,
где И – инвестиции в проект;
П нал – поток наличности – стоимостная оценка результатов осуществления мероприятий за расчетный период;
К д – коэффициент дисконтирования;
Данные для расчета чистой текущей стоимости в первый и последующие четыре года берем в таблице 1.1:
ЧТС 0 = (0 - 150435) х 1 = -150435
ЧТС 1 = (130540 – 304608) х 0,8091 = -140838
ЧТС 2 = (665754 - 497497) х 0,6545 = 110124
2. Внутренняя норма рентабельности (ВНР) – это пороговое значение нормы дисконта (коэффициента экономической эффективности), которое обеспечивает равенство нулю интегрального эффекта (чистой текущей стоимости), рассчитанного за определенный период времени.
За рубежом расчет этого коэффициента часто применяют в качестве первого шага при анализе эффективности капиталовложений. Различие целей и условий реализации проектов сказывается на выборе минимального уровня отдачи капитальных вложений.
Для расчета ВНР определяется аккумулированная ЧСТ при любой условно взятой норме дисконта.
Возьмем норму дисконтирования равную Н д = 20 % и рассчитываем ЧТС.
К д 0 = 1 / [(1+0,2) * (1+0,2)] 0 = 1/1,440 = 1
К д 1 = 1 / [(1+0,2) * (1+0,2)] 1 = 1/1,441 = 0,6944
К д 2 = 1 / [(1+0,2) * (1+0,2)] 2 = 1/1,442 = 0,4823
К д 3 = 1 / [(1+0,2) * (1+0,2)] 3 = 1/1,443 = 0,3349
К д 4 = 1 / [(1+0,2) * (1+0,2)] 4 = 1/1,444 = 0,2326
ЧТС 0 = 1 * (0 - 150435) = -150435
ЧТС 1 = 0,6944 * (130540 – 304608) = -120873
ЧТС 2 = 0,4823 * (665754 - 497497) = 81150
ЧТС 3 = 0,3349 * (861564 - 440044) = 141167
ЧТС 4 = 0,2326 * (861564 - 440044) = 98046
ЧТС акк = -150435-120873+81150+141167+98046 = 49055
ВНР можно определить графически.
ВНР – 25,2%

ВНР = 25,2 % – показывает годовой процент возрастания доходов в проекте.
ВНР – это норма дисконта, при которой ЧТС аккумулированная проекта равна нулю.
Если ВНР > Н р, то проект экономически целесообразен.;
Если ВНР < = Н р, то проект экономически нецелесообразен.
Так как в данном проекте ВНР = 25,2 % > Н р = 3 %, следовательно проект экономически целесообразен.
Пороговая норма рентабельности компании ПНР – это минимальная норма реинвестирования, которую использует компания для экономической оценки проекта.
Пороговая норма реинвестирования всегда больше или равна норме реинвестирования. Пороговая норма реинвестирования используется для сравнения с внутренней нормой рентабельности проекта, если ВНР > ПНР, то проект экономически целесообразен.
Выделяют несколько классов инвестиций, для которых возможно использование различных пороговых значений рентабельности:
вложения с целью сохранения позиций на рынке – 6 %,
обновления основных производственных фондов – 12 %,
вложения с целью экономии текущих затрат – 15 %,
вложения с целью увеличения доходов – 20 %,
рисковые капитальные вложения – 25 %.
Пороговая ставка возрастает с увеличением степени предпринимательского риска.
4. Срок окупаемости проекта
Срок окупаемости проекта является вспомогательной величиной, он показывает период возврата капитальных вложений.
Если чистый доход поступает неравномерно, то срок окупаемости определяется последовательным суммированием поступлений и подсчетом времени до тех пор, пока сумма прибыли не окажется равной сумме инвестиций.

Период возврата капиталовложений
Р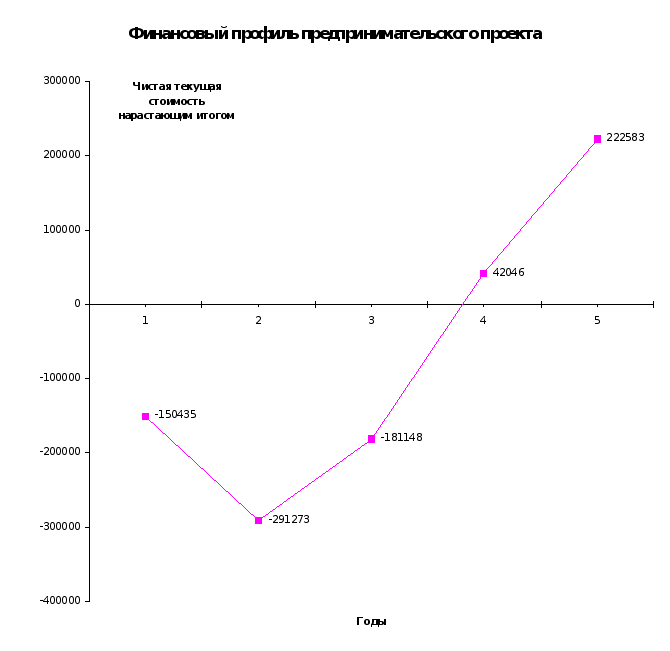
ис.
7.2.2.
5. Максимальная величина рискуемого капитала – это наибольшее отрицательное значение чистой дисконтированной (текущей) стоимости, рассчитанной нарастающим итогом. Этот показатель отражает необходимые размеры финансирования и должен быть увязан с источниками покрытия всех затрат. Он отражается в таблице денежных потоков и может быть выделен на графике финансового профиля проекта.(График 7.2.2.)
Максимальная величина рискуемого капитала – это суммарные дисконтированные инвестиции.
И мах =
8. БЕЗОПАСНОСТЬ ЖИЗНЕДЕЯТЕЛЬНОСТИ
Постановление Министерства Труда РФ от 14 марта 1997 г. № 12, утвержденного и введенного в действие 1 июля 1997 года «Положение о порядке аттестации рабочих мест по условиям труда», на основании которого производится аттестация по оценке условий труда, оценке травмобезопасности и обеспеченности средствами индивидуальной защиты, отменяет ранее действующее положение от 1992 года, но признаются действительными данные аттестации до введения этого положения. Данные аттестации заносятся в карту аттестации рабочих мест.
В аттестации рабочих мест вносятся сведения об опасных и вредных производственных факторах, о состоянии вентиляции и освещенности, температуре и влажности воздуха, загазованности и запыленности воздушной среды, шуме и вибрации, о производственных помещениях, об обеспеченности объектов вспомогательными помещениями, а также сведения о состоянии производственного травматизма и профессиональной заболеваемости.
К факторам неблагоприятно воздействующим на человека в первую очередь относится загазованность воздушной среды. Данные о загазованности помещений представлены в табл. 8.1.
Таблица 8.1.
Загазованность воздушной среды
| Производственные помещения, рабочие места с возможными выделениями вредных газов и паров | Наименование вредных газов и паров |
Концентрация, мг/м3 |
|
|
Допустимая по норме Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||