Государственное антимонопольное регулирование в России и в странах Европейского Союза и США
Вывод: на основе расчетов можно сказать, что средняя стоимость ОПФ по предприятию в целом составила 4297,5 тыс.руб. В частности средняя стоимость ОПФ по 1 группе составила 1190 тыс.руб., по 2 - 1610 тыс. руб., по 3 – 960 тыс.руб. и по 4 – 537,5 тыс.руб.
3) Стоимость активной части (машины и оборудование, и производственный инструмент, т.е. группы 2, 4) ОПФ:
ОФакт.ч. к.г. = ОФк.г.2 + ОФк.г.4 = 1740 + 520 = 2260 тыс.руб.
 акт.ч.
=
2
+
4
= 1610 + 537,5 = 2147,5 тыс.руб.
Вывод: на
конец года
активная часть
ОПФ составляет
48,9%
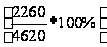 от общей стоимости
ОПФ; среднегодовая
стоимость
активной части
составляет
50%
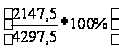 от общей стоимости
ОПФ.
Расчетам коэффициенты ввода и выбытия ОПФ. Для этого воспользуемся данными из таблицы 2.2. (Приложение 2).
КВВ
=
 ;
КВЫБ =
 ,
где
КВВ - коэффициент ввода ОПФ, КВЫБ - коэффициент выбытия ОПФ,
ОФк.г. - стоимость основных фондов на конец года,
ОФн.г. - стоимость основных фондов на начало года.
КВВ
=
 =0,26
(26%); КВЫБ
=
 =
0,02 (2%)
Вывод: стоимость поступивших в течение года ОПФ составляет 26% от общей стоимости ОПФ на конец года, стоимость выбывших в течение года ОПФ составляет 2% от общей стоимости ОПФ на начало года.
Произведем эти же расчеты для активной части ОПФ:
КВВ
акт.ч. =
 =0,35
(35%); КВЫБ акт.ч.
=
 =0,05
(5%)
Вывод: стоимость введенной в течение года активной части ОПФ составляет 35% от общей стоимости активной части ОПФ на конец года, стоимость выбывшей в течение года активной части ОПФ составляет 5% от общей стоимости активной части ОПФ на начало года.
Структура ОПФ на начало и конец года представлена в таблице 2.4. и для наглядности на рисунке 2.1.
Таблица 2.4. Структура ОПФ предприятия № 8
| Группы ОПФ |
ОФн.г., тыс. руб. |
ОФк.г., тыс. руб. |
Структура ОПФ, % | Изменение структуры,% | |
| На начало года | На конец года | ||||
| 1.Здания и сооружения | 1190 | 1190 | 34,1 | 25,8 | -8,3 |
| 2.Машины и оборудование | 960 | 1740 | 27,5 | 37,7 | 10,2 |
| 3.Транспортные средства | 750 | 1170 | 21,5 | 25,3 | 3,8 |
| 4.Производственный инструмент | 590 | 520 | 16,9 | 11,2 | -5,7 |
|
Итого |
3490 |
4620 |
100 |
100 |
0 |
Вывод: сравнивая начало и конец года, можно сказать, что во всех группах произошли некоторые структурные изменения. Так объем стоимости машин и оборудования, и транспортных средств в общей стоимости ОПФ на конец года увеличился по сравнению с началом года на 10,2% и на 3,8% соответственно, в то время как объем стоимости зданий и сооружений, а также производственного инструмента в общей стоимости ОПФ на конец года уменьшился по сравнению с началом года, соответственно на 8,3% для зданий и сооружений, и на 5,7% для производственного инструмента. Эти изменения улучшили состояние предприятия, так как существенно изменился удельный вес группы «машины и оборудование».
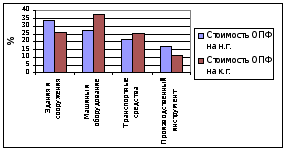
Рис.2.1. Структура ОПФ на начало и конец года по предприятию №8
Таким образом, на конец года наибольший удельный вес стала составлять группа «машины и оборудование», поскольку в эту группу в течение года была введена достаточно весомая сумма ОПФ. Наименьший удельный вес на конец года также осталась составлять группа «производственный инструмент».
Вычислим показатели эффективности ОПФ, используя данные из таблицы 2.1. (Приложение 2).
Обобщающие:
Фо =
 ,
где
Фо –
фондоотдача,
В - выручка,
- среднегодовая
стоимость ОПФ.
Фо
=
 =125
руб./руб.; Фо
акт.ч. =
 =250,5
руб./руб.
Фе =
 ,
где Фе
– фондоемкость.
Фе
=
 =0,008
руб./руб.; Фе
акт.ч. =
 =0,004
руб./руб.
Фв =
 ,
где Фв
– фондовооруженность,
 - среднегодовая
численность
производственного
персонала.
Фв
=
 =8,8
тыс.руб./чел.;
Фв акт.ч.
=
 =4,4
тыс.руб./чел.
Фр
=
 =
 ,
где Фр - фондорентабельность ОПФ, П - прибыль предприятия, СТП - производственная себестоимость товарной продукции.
Фр
=
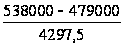 =13,73
руб./руб.;
Фр
акт.ч.=
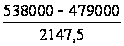 =
27,47 руб./руб.
ПТ = Фо*Фв,
где ПТ – производительность труда.
ПТ = 125*8,8 = 1100 тыс.руб.; ПТакт.ч. = 250,5*4,4= 1102,2 тыс.руб.
Частные:
Кинт
=
 =
 =0,58,
где
Кинт - коэффициент интенсивного использования оборудования,
В - выручка (реализованная продукция), Мпр - производственная мощность.
Кэкс
=
 =
 =0,93,
где
Кэкс - коэффициент экстенсивного использования оборудования,
Тплан, Тфакт - длительность производственного цикла, планового и фактического.
Кинтег = Кинт * Кэкс = 0,58*0,93 = 0,54, где
Кинтег - коэффициент интегрального использования оборудования.
2.1.2 Определение наличия и использования производственных оборотных средств
Вычислим частные нормативы оборотных средств, используя данные таблицы 1.3. (приложение 2).
в производственных запасах:
НП.З= Qсут *( Nтек+Nподг +Nстр), где
НП.З – норматив в производственных запасах,
Qсут – среднесуточное потребление материалов,
Nтек – средняя норма текущего запаса,
Nподг – время подготовки продукции к реализации,
Nстр – средняя норма страхового запаса.
НП.З.
=
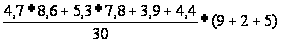 =48,032
тыс.руб.
в незавершенном производстве:
 =
Vсут
*
 *Кн.з.
,где
Vсут – плановый объем выпуска продукции по производственной себестоимости в сутки, млн. руб./дн.,
- длительность
производственного
цикла по факту
(плану),
Кн.з. – коэффициент нарастания затрат.
Vсут
=
 =
 =1,33
млн.руб.;
Кн.з.
=
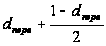 =
0,46 +
 =
0,73, где
dперв - доля единовременных первоначальных затрат в себестоимости готовой продукции.
 =1,33*56*0,73=54,4
млн.руб.;
 =1,33*60*0,73=58,3
млн.руб.
в запасах готовой продукции:
НГ.П=
Qсут*Тп
; Qсут
=
 ,
где
Qсут – среднесуточный объем выпуска продукции,
Тп – время подготовки продукции к реализации,
ТП – товарная продукция в оптовых ценах,
Д – число дней в исследуемом периоде.
Qсут
=
 =
1,76 млн.руб./дн.;
НГ.П=1,76*2=3,52
млн.руб.
Рассчитаем общий (совокупный) норматив оборотных средств.
Нобщ = Нп.з + Ннп + Нг.п , где
Нобщ - общая сумма оборотных средств на предприятии, тыс.руб.,
Нп.з - норматив оборотных средств в производственных запасах, тыс. руб.,
Ннп - норматив оборотных средств в незавершенном производстве, тыс.руб.,
Нг.п - норматив оборотных средств в запасах готовой продукции, тыс.руб.
 = 48,032 + 54400 + 3520 = 57968,032
тыс.руб. = 57,968 млн.руб.
 = 48,032 + 58300 + 3520 = 61868,032
тыс.руб. = 61,868 млн.руб.
Вычислим коэффициенты оборачиваемости (число оборотов) оборотных средств по плану и фактически за год.
Коб
=
 ,
где В – выручка,
Sоб.с.-
общая сумма
оборотных
средств.
 =
 = 9,28 обор/год;
 =
 = 8,70 обор/год
Рассчитаем периоды оборачиваемости оборотных средств.
Тоб
=
 ,
где Тоб - период оборачиваемости, Д - длительность рассматриваемого периода, Коб - коэффициент оборачиваемости оборотных средств.
 =
38,8 (38 дней);
 = 41,4 (41 день)
Вычислим коэффициент загрузки оборотных средств.
КЗАГР
=
 ,
где
,
- коэффициенты
оборачиваемости,
фактический
и плановый.
КЗАГР
=
 = 1,07
Определим относительное высвобождение (вовлечение) оборотных средств в результате изменения скорости их оборота.
Э =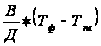 ,
где Э - относительное высвобождение (вовлечение) оборотных средств, тыс. руб.
Э =
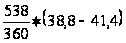 =
- 3,89 млн.руб.
Вывод: на предприятии наблюдается относительное высвобождение оборотных средств. В течение года предприятие сэкономило 3,89 млн.руб.
2.1.3 Характеристика использования трудовых ресурсов предприятия
Расчет численности рабочих.
Чр
=
 ,
где Чр
- численность
рабочих,
- среднегодовая
численность
производственного
персонала, Р
- численность
рабочих , % от
общей численности
персонала.
Чр
=
 =
343 чел.
Рассчитаем производительность труда одного среднесписочного работника по реализованной, товарной и валовой продукции.
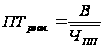 ;
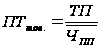 ;
 ,
где
 -
производительность
труда по реализованной
продукции,
 - производительность
труда по товарной
продукции,
 - производительность
труда по валовой
продукции
(ВП=ТП+НП).
 =1,1
млн.руб./чел.;
 =1,3
млн.руб./чел.;
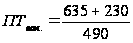 =1,77
млн.руб./чел.
Определим среднюю выработку одного рабочего.
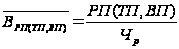 ,
где
 - средняя
выработка
одного рабочего
по реализованной
(товарной, валовой)
продукции,
млн.руб./чел.
 =1,57
млн.руб./чел.;
 =1,85
млн.руб./чел.;
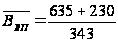 =2,52
млн.руб./чел.
2.1.4 Определение показателей прибыли и рентабельности
Расчет прибыли от продаж, до налогообложения и чистой прибыли.
Прибыль до налогообложения составляет 1/6 часть выручки; налоги и обязательные платежи: налог на прибыль – 24%, оплата процентов по кредитам – 18%, арендная плата за помещения – 16% от прибыли до налогообложения.
П = В – СТП, где
П - прибыль от продаж, млн.руб., В - выручка, млн.руб.,
Стп - производственная себестоимость товарной продукции, млн.руб.
П =