Государственное антимонопольное регулирование в России и в странах Европейского Союза и США
Чтобы покрыть переменные и постоянные затраты за некоторый период необходимо найти критический объем производства. Для определения критического объема производства используют формулу:
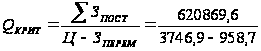 =222,68
шт.
Зона безопасности показывает на сколько фактический объем производства выше критического, при котором прибыль равна нулю.
Зона безопасности
=
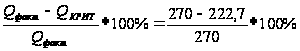 =17,53%
Запас финансовой прочности:
ЗФП =
 =270-222,68=
47,32 шт.,
где
 - фактический
объем выпуска
продукции,
 - критический
объем выпуска
продукции.
ЗПФ = 47,32*3746,9 = 177303,3 руб.
Рассчитаем прогнозную прибыль от продаж (П):
П =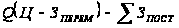 =270*(3746,9-958,67)-620869,6
= 131952,5 руб.
Рассчитаем калькуляцию себестоимости продукции для новой хозяйственной ситуации (на следующий месяц).
Вследствие того, что производственная программа на следующий месяц (май) предусматривает изменение выпуска и реализации изделий с сокращением на 7,03%, то объем выпуска составит 251 шт. Поэтому калькуляция на май претерпит некоторые изменения (табл.3.8.).
Так переменные расходы на единицу изделия останутся на прежнем уровне, а на весь объем выпуска уменьшатся на 7,03% для каждой статьи калькуляции. Постоянные расходы (за исключением коммерческих расходов) на весь объем выпуска останутся неизменными, а на единицу продукции увеличатся. Поэтому необходимо произвести соответствующие расчеты.
Общая сумма
расходов на
содержание
и эксплуатацию
оборудования
на предприятии
также будет
составлять
96,7 тыс.руб. в месяц.
На два изделия
Е и З
 распределяется
пропорционально
ОЗП. Поскольку
объем выпуска
сократился
на 7,03% по обоим
изделиям, то
предприятием
предусматривается
выпуск 251 шт.
изделий Е и 251
шт. изделий З.
По условию: Е =З = 270 шт.; ОЗПЕ = 216 руб., ОЗПЗ = 223,2 руб.
Тогда
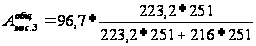 = 96,7*0,50 = 48,35 тыс.руб.;
на единицу
изделия З месячная
амортизация:
 =192,6
руб.
Рассчитаем прочие общепроизводственные (цеховые) расходы и общехозяйственные (общезаводские) расходы.
По условию они распределяются между видами изделий пропорционально удельному весу основной заработной платы производственных рабочих.
Сумма общепроизводственных расходов за месяц – 470 тыс.руб.
Сумма общехозяйственных расходов за месяц – 590 тыс.руб.
Фонд основной заработной платы: 251*216+251*223,2 = 110239,2 руб.
Тогда общепроизводственные (цеховые) расходы:
на весь
объем выпуска
изделий З:
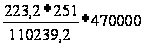 =
238852,5 руб.
на единицу
изделия З:
 =
951,6 руб.
В свою очередь общехозяйственные (общезаводские) расходы:
на весь
объем выпуска
изделий З:
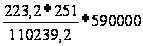 =
299836,1 руб.
на единицу
изделия З:
 =
1194,6 руб.
Итого косвенных расходов (без коммерческих):
на весь объем выпуска изделий З: 48350+238852,5+299836,1=587038,6 руб.
на единицу продукции З: 192,6+951,6+1194,6 = 2338,8 руб.
Производственная с/с: 958,67+2338,8 = 3297,47 руб.
Коммерческие расходы: 3297,47*0,04=131,9 руб.
Полная с/с: 3297,47+131,9=3429,37 руб.
По условию цену изделия в мае оставили на уровне цены предыдущего месяца. Поэтому расчетная прибыль: 3746,9-3429,4 = 317,5 руб.
Таблица 3.8. Калькуляция себестоимости и отпускная цена промышленного изделия З на май
| № п/п | Статьи калькуляции | Расчетная величина, руб. | Структура расходов, % | |
| на 1 изделие | на весь объем выпуска | |||
| 1 | Сырье, материалы в т.ч. ТЗР | 416,33 | 104498,8 | 12,14 |
| 2 | Возвратные отходы (вычитаются) | -4,9 | -1229,9 | -0,14 |
| 3 | Покупные полуфабрикаты и комплектующие изделия | 116,57 | 29259,1 | 3,40 |
| 4 | Энергия на технологические нужды | 96 | 24096 | 2,80 |
| 5 | Основная заработная плата производственных рабочих | 223,2 | 56023,2 | 6,51 |
| 6 | Дополнительная заработная плата производственных рабочих | 42,41 | 10644,9 | 1,24 |
| 7 | Отчисления на социальные нужды от зарплаты произдводств. рабочих | 69,06 | 17334,1 | 2,01 |
|
ИТОГОпрямые переменные расходы |
958,67 |
240626,2 |
27,96 |
|
| 8 | Расходы на содержание и эксплуатацию оборудования | 192,6 | 48350 | 5,62 |
| 9 | Общепроизводственные расходы | 951,6 | 238852,5 | 27,75 |
| 10 | Общехозяйственные расходы | 1194,6 | 299836,1 | 34,83 |
|
ИТОГО производственная себестоимость |
3297,5 |
827664,8 |
96,16 |
|
| 11 | Коммерческие расходы | 131,9 | 33106,9 | 3,84 |
|
ИТОГО полная себестоимость |
3429,4 |
860771,7 |
100 |
|
| Расчетная прибыль | 317,5 | 79692,5 | ||
| Отпускная цена | 3746,9 | 940464,2 | ||
По условию структуру себестоимости изделия нужно представить в двух разрезах (табл.3.9., рис.3.3.):
- прямых (материальных, трудовых) и косвенных (управленческих, коммерческих) расходов;
- переменных и постоянных расходов.
Таблица 3.9. Структура себестоимости продукции З на май
| Признак классификации | Классификационные группы | Уточненная классификация | Удельный вес, % |
| по способу отнесения затрат на себестоимость продукции | Прямые | прямые материальные |
18,20 |
| прямые трудовые |
9,76 |
||
| Косвенные | косвенные управленческие |
68,20 |
|
| косвенные коммерческие |
3,84 |
||
| по степени связи с объемом производства | Переменные | - |
27,96 |
| Постоянные | - |
72,04 |
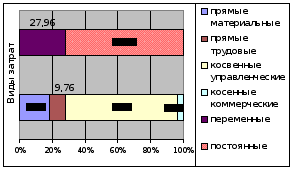
Рис.3.3. Структура себестоимости изделия З на май
График
показывает,
что при цене
товара 3746,9 руб.
(из расчета,
что будет продано
251 шт. на сумму
940464,2 руб.) предприятие
достигнет
безубыточности
при продаже
223 шт., а желаемая
прибыль в 79692,5
руб. будет получена
при продаже
251 шт. Точке
безубыточности
на оси ОХ соответствует
критический
объем производства
().
Чтобы покрыть переменные и постоянные затраты за некоторый период необходимо найти критический объем производства. Для определения критического объема производства используют формулу:
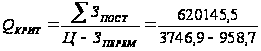 =222,43
шт.
Зона безопасности показывает на сколько фактический объем производства выше критического, при котором прибыль равна нулю.
Зона безопасности
=
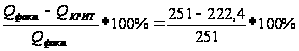 =11,38%
Запас финансовой прочности:
ЗФП =
=251-222,43=
28,57 шт.,
где
- фактический
объем выпуска
продукции,
- критический
объем выпуска
продукции.
ЗПФ = 28,57*3746,9 = 107048,9 руб.
Рассчитаем прогнозную прибыль от продаж (П):
П ==251*(3746,9-958,67)-620145,5
= 79692,7 руб.
Вывод: совокупная прибыль в мае упала на 39,6% по сравнению с апрелем, это обусловлено сокращением объема выпуска на 7,03% (до 251шт.), при этом себестоимость единицы продукции стала обходиться на 5,25% дороже. Валовые поступления в целом уменьшились на 7,03% (с 1011663 руб. до 940464,2 руб.)
Рассчитаем удорожание условно-постоянных расходов, которое получит предприятие в результате сокращения объемов выпуска и продаж на 7,03%.
Обращая внимание на то, что условно-постоянные расходы для всего объема выпуска останутся неизменными (за исключением коммерческих), необходимо произвести анализ изменения этих расходов только на единицу продукции.
Прирост расходов на содержание и эксплуатацию оборудования:
179,1-192,6= -13,5 руб. (выросли на 7,54%)
Прирост общепроизводственных расходов:
884,6-951,6= -67 руб. (выросли на 7,57%)
Прирост общехозяйственных расходов:
1110,5-1194,6= -84,1 руб. (выросли на 7,57%)
Прирост коммерческих расходов:
125,3-131,9= -6,6 руб. (выросли на 5,27%)
На единицу изделия З:
ΔЗпост=2299,5-2470,7= -171,2 руб. (увеличились на 7,5%)
Вывод: в целом условно-постоянные расходы на единицу продукции в мае увеличились на 7,5%, другими словами это говорит об удорожании каждого изделия З на 171,2 руб. Однако условно-переменные затраты для всего объема выпуска остались на прежнем уровне, а совокупные коммерческие расходы даже сократились на 724,1 руб. (на 2,14%). Это обусловлено сокращением общей себестоимости изделий на 2,15%, вследствие уменьшения объема выпуска на 7,03% (до 251 штук).
По условию
задания необходимо
проанализировать
изменение
рентабельности
изделий, используя
индексный
способ анализа.
Для нахождения
рентабельности
продукции ( )
необходимо
воспользоваться
формулой:
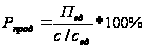 ,
где
 -
прибыль на
единицу продукции,
руб.,
 -
полная себестоимость
единицы продукции,
руб.
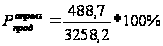 =15%;
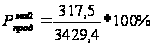 =9,26%
(9,26-15= -5,74%)
Таким образом, в абсолютном выражении рентабельность продукции в мае снизилась на 5,74% по сравнению с апрелем.
Найдем
индекс рентабельности
 изделия З. Так
как существует
взаимосвязь:
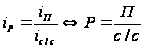 ,
можно сделать
вывод, что будет
выполняться
следующее
равенство:
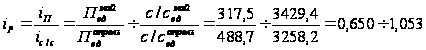 =0,617
(в процентах
61,7%)
 61,7% - 100% = -38,3%
Вывод: индексный анализ рентабельности изделия З показал, что прибыль с единицы продукции изменилась в мае по сравнению с апрелем в 0,65 раза, т.е. сократилась на 35%; полная себестоимость единицы продукции изменилась в 1,053 раза, т.е. выросла на 5,3%; данные условия привели к снижению рентабельности продукции на 38,3% или к изменению в 0,617 раза.
2.2.4 Сравнительный анализ расходов и цен в промышленности по изделиям Е и З
На основании проведенных выше расчетов можно сравнить расходы и цены на промышленном предприятии по изделиям Е и З. Проанализируем общую ситуацию, сложившуюся на этом предприятии.
Таблица 3.10. Структура себестоимости изделий Е и З на апрель
| Классификационные группы | Уточненная классификация | на 1 изделие, руб. | на весь объем выпуска, руб. | удельный вес, % | |||
| изделие Е | изделие З | изделие Е | изделие З | изделие Е | изделие З | ||
| Прямые | прямые материальные | 449,9 | 624 | 121473 | 168480 | 15 | 19,16 |
| прямые трудовые | 323,87 | 334,67 | 87444,9 | 90360,9 | 10,8 | 10,27 | |
| Косвенные | косвенные управленческие | 2109,9 | 2174,2 | 569686,4 | 587038,6 | 70,4 | 66,73 |
| косвенные коммерческие | 115,3 | 125,3 | 31131 | 33831 | 3,8 | 3,84 | |
| Переменные | - | 773,77 | 958,67 | 208917,9 | 258840,9 | 25,8 | 29,4 |
| Постоянные | - | 2225,2 | 2299,5 | 600817,4 | 620869,6 | 74,2 | 70,6 |
Вывод: во-первых, по каждому изделию были рассчитаны прямые (переменные) расходы (табл.3.10.), которые для изделия Е составили 773,8 руб. из них 449,9 руб. это прямые материальные (15%) и 323,9 руб. прямые трудовые (10,8%); для изделия З составили 958,7 руб. из них 624 руб. это прямые материальные (19,2%) и 334,7 руб. прямые трудовые (10,3%). Это говорит о том, что изделие З более материалоемкое на 4,2% и для его производства используется больше материальный затрат. В тоже время, изделие Е является немного более трудоемким, чем изделие З, поскольку его выпуск требует больших затрат труда на 0,53%. Тем самым прямые-переменные расходы по изделию З по сравнению с изделием Е больше на 23,9%, что составляет 184,9 рубля. Во-вторых, были вычислены косвенные (условно-постоянные) расходы, которые по изделию З в целом ненамного больше расходов по изделию Е всего на 74,3 руб. (или на 3,3%). Можно сделать вывод, что расходы на производство единицы продукции З больше, чем по изделию Е, это в свою очередь отразится на полной себестоимости. Необходимо отметить, что эта разница в первую очередь обусловлена достаточно большими материальными затратами по изделию З, поэтому в будущем необходимо модернизировать технологию производства этого изделия.
Таблица 3.11. Показатели эффективности работы предприятия
| Статьи калькуляции | апрель | май | ||||||
| на 1 изделие | на весь объем выпуска | на 1 изделие | на весь объем выпуска | |||||
| Е | З | Е | З | Е | З | Е | З | |
| Полная себестоимость, руб. | 2998,9 | 3258,2 | 809735,3 | 879710,5 | 3165,2 | 3429,4 | 794449,4 | 860771,7 |
| Расчетная прибыль, руб. | 419,9 | 488,7 | 113373 | 131949 | 253,7 | 317,5 | 63678,7 | 79692,5 |
| Отпускная цена, руб. | 3418,9 | 3746,9 | 923094,9 | 1011663 | 3418,9 | 3746,9 | 858136,4 | 940464,2 |
| Рентабельность продукции, % | 14 | 15 | 14 | 15 | 8 | 9,3 | 8 | 9,3 |
Вывод: на основании полученных результатов (табл.3.11.), можно говорить о том, что в апреле единица продукции З обходится предприятию дороже на 8,6% (или на 259,3 руб.), чем изделие Е. В мае, при общем сокращении объемов производства на 7,03%, наблюдается точно такая же ситуация: себестоимость изделия З больше себестоимости изделия Е на 8,3% (или на 264,2 руб.). При этом прибыль в апреле по изделию З больше прибыли по изделию Е на 18576 рублей (на 16,4%), так как они выпускаются в одном и том же объеме. Важно отметить, что в апреле наблюдается общее сокращение прибыли в среднем на 38%. Так прибыль по изделию З стала превышать прибыль по изделию Е на 25,2%, это говорит о том, что сокращение объемов производства негативнее сказалось на выпуске изделий Е, поскольку отпускную цену изделий в мае пришлось оставить на прежнем уровне. Принимая во внимание последний факт и то, что объемы выпуска снизились на 7,03%, можно сказать, что это отрицательно сказалось и на объеме валовых поступлений предприятия. Так по изделию Е в каждом месяце предприятие выручило на 9,6% меньше, чем по изделию З. Однако рентабельность изделий Е и З, характеризующая уровень отдачи затрат и степень использования ресурсов, практически одинаковая. Можно сделать вывод, что прибыльность продукции достаточно высока и в апреле составляет для изделия Е 14%, а для изделия З 15%, а в мае 8% и 9,3% соответственно. Общее сокращение рентабельности продукции в мае обусловлено общим сокращением прибыли на единицу продукции и ростом полной себестоимости единицы продукции.
Таблица 3.12. Показатели, контролирующие уровень затрат
| Показатели | апрель | май | ||
| изделие Е | изделие З | изделие Е | изделие З | |
|
|
227 | 222 | 227 | 222 |
| ЗФП, руб. | 147012,7 | 177303,3 | 82053,6 | 107048,9 |
| Прогнозная прибыль от продаж, руб. | 113359,6 | 131952,5 | 63687 | 79692,7 |
| Удорожание условно-постоянных расходов, руб.(%) | - | - | 166,1 (7,5) | 171,2 (7,5) |
Вывод: анализ критического объем выпуска продукции (табл.3.11.) показал, что минимальное количество продукции, которое необходимо выпустить промышленному предприятию, чтобы за месяц сработать без убытков, составляет по изделию Е 227 штук, по изделию З 222 штуки. Запас финансовой прочности, показывающий денежную сумму, которая отделяет предприятие от зоны убытка, составляет в апреле для изделия Е 147012,7 руб., а для изделия З на 20,6% больше. Запас финансовой в мае прочности в целом по предприятию резко упал на 41,7%, это обусловлено сокращением прибыли и объемов выпускаемой продукции. Так в мае ЗФП по изделию З на 30,5% больше, чем по изделию Е. При выпуске намеченного объема производства предприятие получит запланированную расчетную прибыль, которая анализировалась ранее. Вследствие сокращения объемов выпуска, на предприятии происходит удорожание условно-постоянных расходов в целом на 7,5%, т.е. себестоимость единицы продукции выросла за счет увеличения условно-постоянных расходов в среднем на 170 рублей.
Таким образом, можно сделать вывод, что промышленному предприятию на данный момент выгодно производить оба изделия, поскольку затраты на их выпуск и реализацию практически одинаковые, прибыльность дают идентичную. Но если в будущем сохранится такая же тенденция сокращения объемов производства, то предприятию придется пересмотреть выбранный курс, при этом модернизировать технологию производства и технологический процесс.
Заключение
Сегодня мы понимаем, что чем ожесточеннее конкуренция на внутреннем рынке, тем лучше национальные фирмы оказываются подготовленными к борьбе на зарубежных рынках, и тем в более выгодном положении и по уровню цен, и по качеству продукции оказываются потребители на внутреннем рынке. Ведь конкурентоспособная продукция должна иметь такие потребительские свойства, которыми бы она выгодно отличалась от сходной продукции конкурентов. Но здоровая конкуренция невозможна, если монополизм не будет урегулирован.
В процессе изучения данной темы цель курсовой работы была достигнута полностью. В ходе изучения поставленных задач в первой главе были выявлены основные характеристики государственного антимонопольного регулирования в России в сравнении со странами Европейского Союза и США, определено влияние экономической концентрации в отраслях промышленности на состояние конкурентной среды. Удалось выделить основные черты антимонопольной политики России на современном этапе, обозначить основные проблемы антимонопольного регулирования естественных монополий и намечены пути их решения. Особое внимание было уделено деятельности Федеральной антимонопольной службы. Проанализированы данные по работе ФАС за последние несколько лет, затем сделаны соответствующие выводы.
Исследование показало, что решающую роль в создании на рынке благоприятной конкурентной среды играют антимонопольное законодательство и деятельность антимонопольных органов, правильное поведение которых способствует стабилизации всей экономики в целом.
В соответствии с поставленной целью в данной работе объектами исследования во второй главе стали промышленные предприятия № 6 и №8 и изделия Е и З. Анализ наличия, движения и использования основных производственных фондов показал, что процесс обновления ОПФ идет быстрее на предприятии №8, по сравнению с предприятием №6; наибольший удельный вес в структуре ОПФк.г. на обоих предприятиях имеет группа ОПФ машины и оборудование. На обоих предприятиях осуществляется ввод дополнительного оборудования и машин. В связи с отсутствием капитальных вложений на обоих предприятиях в здания и сооружения в будущем они будут вынуждены обновлять данную группу ОПФ, затрачивая на это значительные средства, поскольку в текущем году их стоимость к концу года по сравнению с началом сократилась. На обоих предприятиях в текущем году не вводились дополнительные ОПФ в группу «производственный инструмент», что повлияет на его износ и непосредственно отразится на качестве изготавливаемой продукции. На предприятиях №6 и №8 наметилась общая тенденция роста стоимости ОПФ, и оба предприятия стремятся получить прибыль путем расширенного воспроизводства ОПФ.
Исходя из расчетов показателей эффективности использования ОПФ, делаем вывод о том, что предприятие №8 несколько лучше использует основные производственные фонды, по сравнению с предприятием №6. На предприятии №8 на 1 рубль всех ОПФ приходится 125 рублей реализованной продукции, на предприятии №6 данный показатель ниже и составляет 95,9 рубля.
Исходя из данных, полученных в результате расчета показателей использования трудовых ресурсов можно говорить о том, что производительность труда и средняя выработка на предприятии №8 больше, чем на предприятии №6.
В процессе определения чистой прибыли, рентабельности продукции и имущества было выявлено, что величина чистой прибыли на предприятии №8 превосходит значение данного показателя на предприятии №6 на 30,5%. В ходе анализа было определено, что такая разница в величине чистой прибыли между предприятиями обусловлена изначально большей стоимостью ОПФ предприятия №8 по сравнению со стоимостью ОПФ предприятия №6. Тем не менее показатели рентабельности обеих предприятий находятся практически на одном уровне. Так показатель рентабельности по товарной продукции ко всем ОПФ для предприятия №6 и №8 равен соответственно 12,8% и 12,3%. Сравнив показатели рентабельности имущества, видно, что на каждый рубль стоимости имущества предприятия №6 приходится в среднем 81 копейка чистой прибыли; на предприятии №8 значение этого показателя составляет 79 копеек, что практически аналогично предприятию №6.
Что касается продукции, выпускаемой промышленным предприятием, то здесь можно сказать, что, во-первых, прямые-переменные расходы по изделию З по сравнению с изделием Е больше на 23,9%, что составляет 184,9 рубля. Во-вторых, были вычислены косвенные (условно-постоянные) расходы, которые по изделию З в целом ненамного больше расходов по изделию Е всего на 74,3 руб. (или на 3,3%). Единица продукции З в апреле обходится предприятию на 8,6% (или на 259,3 руб.) дороже, чем изделие Е. В мае, при общем сокращении объемов производства на 7,03%, наблюдается точно такая же ситуация: себестоимость изделия З больше себестоимости изделия Е на 8,3% (или на 264,2 руб.). При этом прибыль в апреле по изделию З больше прибыли по изделию Е на 18576 рублей (на 16,4%), так как они выпускаются в одном и том же объеме. Важно отметить, что в апреле наблюдается общее сокращение прибыли в среднем на 38%. Так прибыль по изделию З стала превышать прибыль по изделию Е на 25,2%, это говорит о том, что сокращение объемов производства негативнее сказалось на выпуске изделий Е, поскольку отпускную цену изделий в мае пришлось оставить на прежнем уровне. Принимая во внимание последний факт и то, что объемы выпуска снизились на 7,03%, можно сказать, что это отрицательно сказалось и на объеме валовых поступлений предприятия. Так по изделию Е в каждом месяце предприятие выручило на 9,6% меньше, чем по изделию З. Однако рентабельность изделий Е и З, характеризующая уровень отдачи затрат и степень использования ресурсов, практически одинаковая. Можно сделать вывод, что прибыльность продукции достаточно высока и в апреле составляет для изделия Е 14%, а для изделия З 15%, а в мае 8% и 9,3% соответственно. Общее сокращение рентабельности продукции в мае обусловлено общим сокращением прибыли на единицу продукции и ростом полной себестоимости единицы продукции. Запас финансовой прочности, показывающий денежную сумму, которая отделяет предприятие от зоны убытка, составляет в апреле для изделия Е 147012,7 руб., а для изделия З на 20,6% больше. Запас финансовой в мае прочности в целом по предприятию резко упал на 41,7%, это обусловлено сокращением прибыли и объемов выпускаемой продукции. Так в мае ЗФП по изделию З на 30,5% больше, чем по изделию Е.
Таким образом, можно сделать вывод, что имущество на предприятии №8 чуть лучше переносит часть своей стоимости на готовую продукцию и приносит большую прибыль, чем имущество на предприятии №6. Также можно говорить о том, что промышленному предприятию на данный момент выгодно производить оба изделия, поскольку затраты на их выпуск и реализацию практически одинаковые, прибыльность дают идентичную. Но если в будущем сохранится такая же тенденция сокращения объемов производства, то предприятию придется пересмотреть выбранный курс, при этом модернизировать технологию производства и технологический процесс.
Список использованной литературы
Грязнова А.Г. «Микроэкономика. Теория и российская практика»- М.: Кнорус,2009.- 702 с.
Князева И.В. «Антимонопольная политика в России»: учеб. пособие для вузов-М.: ОМЕГА-Л, 2008.- 493 с.
//Вопросы экономики «Эволюция антимонопольной…»-2005-№5-с.117-131
//Имущественные отношения в РФ «Обзор законодательства РФ…»- 2007-№ 8-с.3-10
//Мировая экономика и международные отношения «Антимонопольное законодательство за рубежом…»-2004-№ 8-с.15-25
//Мировая экономика и международные отношения «Международные аспекты…»-2006-№2-с.49-56
//Общество и экономика «Перспективы отмены государственного…»-2005-№4-с.70-94
//Парламентская газета