Применение методов управления запасами в целях повышения экономической эффективности системы материально-технического снабжения предприятия на примере ОАО "Амурский судостроительный завод"
В закупочной логистике выделены три основных метода закупок:
– оптовые закупки;
– регулярные закупки мелкими партиями;
– закупки по мере необходимости; а также различные комбинации перечисленных методов.
Каждый из методов имеет свои преимущества и недостатки, которые необходимо учитывать.
Закупка товара одной партией.
– Метод предполагает поставку товаров большой партией за один раз.
– Преимущества: простота оформления, гарантия поставки всей партии, повышенные торговые скидки.
– Недостатки: большая потребность в складских помещениях, замедление оборачиваемости капитала.
Регулярные закупки мелкими партиями.
– В этом случае покупатель заказывает необходимое количество товаров, который поставляется ему партиями в течение определенного периода времени.
– Преимущества: ускорение оборачиваемости капитала, экономия складских помещений.
– Недостатки: вероятность заказа избыточного количества, необходимость оплаты всего количества, определенного в заказе.
Закупки по мере необходимости.
– Этот метод похож на регулярную поставку, но со следующими особенностями: количество определяется приблизительно, выполнение каждого заказа согласовывается поставщиком и покупателем, оплачивается только поставленное количество товаров.
– Преимущества: ускорение оборота капитала, отсутствие обязательств по покупке определенного количества.
Но в нашей стране, к сожалению не все предприятия могут применять эти методы в своей работе.
На ОАО «АСЗ» выбор поставщиков происходит следующим образом:
ОМТСиК проводит оценку и выбор поставщиков, используя следующие критерии:
1 – соответствие закупленной продукции требованиям к качеству, установленным в договоре на поставку;
2 – соблюдение поставщиком договорных обязательств и сроков поставки;
3 – цена на закупаемую продукцию по сравнению со средней рыночной ценой;
4 – удаленность поставщика от ОАО «АСЗ»
5 – форма оплаты продукции;
6 – способность поставщика обеспечить качество продукции, т.е. степень внедрения у поставщика системы качества, наличие сертификата соответствия на продукцию;
7 – географическое положение поставщика.
Новых поставщиков, по которым отсутствует информация по критериям 1 и 2 допускается оценивать только по критериям 3 – 7.
Значение каждого из критериев может находиться в диапазоне от 0 до 10 баллов. Порядок определения значения каждого из критериев следующий:
1 критерий:
-0 – наличие в течение 12 месяцев трех и более случаев несоответствия продукции требованиям технической документации на поставку;
-5 – отсутствие в течение 6 месяцев случаев несоответствия продукции требованиям технической документации на поставку;
-8 – отсутствие в течение 11 месяцев случаев несоответствия продукции требованиям технической документации на поставку;
-10 – отсутствие в течение 12 и более месяцев случаев несоответствия продукции требованиям технической документации на поставку.
2 критерий:
-0 – многократное (3 раза и более) несоблюдение поставщиком договорных обязательств в течение срока действий договора;
-5 – двукратное несоблюдение поставщиком договорных обязательств в течение срока действия договора;
-8 – однократное несоблюдение поставщиком договорных обязательств в течение срока действия договора;
-10 – соблюдение поставщиком договорных обязательств.
3 критерий:
– если цена, предлагаемая поставщиком, выше средней рыночной цены, то 3 критерий определяется по формуле:
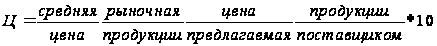 ,
(2.1)
-10 баллов – цена, предлагаемая поставщиком, соответствует средней рыночной цене или ниже ее. Необходимо учитывать, что продукция оценивается по фактической себестоимости, включающей сумму фактических затрат на их приобретение за исключением НДС и иных возмещаемых налогов.
Фактическими затратами на приобретение продукции могут быть:
– суммы, уплачиваемые в соответствии с договором поставщику;
– суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением продукции;
– таможенные пошлины и иные платежи;
– затраты по заготовке и доставке продукции до места назначения, включая расходы по страхованию;
– иные затраты, непосредственно связанные с приобретением продукции.
5 критерий:
-0 – оплата продукции производится 100% предоплатой;
-5 – оплата продукции производится 50% предоплатой;
-7 – оплата производится путем выставления аккредитива на аккредитивный счет поставщика;
-8 – оплата производится ликвидными векселями или другими ценными бумагами;
-10 – оплата производится по факту поступления продукции.
6 критерий:
-0 – отсутствие информации от поставщиков по вопросу обеспечения им качества продукции;
-4- информация от поставщика о результатах выходного контроля, испытаний продукции и т.д.;
-6- информация о наличии у поставщика действующей системы качества;
-8- информация о проведении поставщиком работ по внедрению системы качества;
-10- информация о наличии у поставщика сертификата на систему качества.
7 критерий:
-3 – нахождение поставщика на территории дальнего зарубежья;
-5 – нахождение поставщика на территории стран СНГ;
-10 – нахождение поставщика на территории России.
Оценка поставщиков проводится ежегодно до 1 января. Значение критерия 1 определяют экономисты ОМТСиК совместно с ОТК. Значение критерия 3 определяет ОМТСиК совместно с ПЭО. Значение критериев 2,4,5 определяют экономисты ОМТСиК и ОВК. Значение критерия 6 определяет ОМТСиК, ОВК совместно с ОУК.
Оценку поставщиков (ОцП) проводят экономисты ОМТСиК и ОВК по формуле:
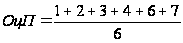 ,
(2.2)
Показатель ОцП может принимать значение от 0 до 10, при этом:
– если ОцП от 0 до 1,9, то такой поставщик в «Реестр поставщиков продукции» не включается;
– если ОцП от 2 до 4,9, то поставщик включается в реестр и ему присваивается обозначение Н – неудовлетворительный, требуется особый контроль за поставляемой им продукцией;
– если ОцП от 5 до 6,9, то поставщик включается в реестр и ему присваивается обозначение У – удовлетворительный, требуется дальнейшая работа с поставщиком по исполнению договорных обязательств;
– если ОцП от 7 до 10, то поставщик включается в реестр и ему присваивается обозначение Х – хороший, необходимо сохранять и развивать с данным поставщиком долгосрочные отношения.
Оценка поставщиков производится в карточке поставщика /см. Приложением Г/. По результатам оценки ОМТСиК ежегодно до 1 февраля составляет Реестр компетентных поставщиков продукции форма /см. Приложение Д/, который утверждается заместителем генерального директора по комплектации и снабжению.
Приемка и входной контроль закупаемой продукции
Приемка, поставляемой от транспортной организации продукции, производится приемной группой и товароведом ОМТСиК по транспортным накладным, проверяется соответствие продукции накладной, отсутствие повреждений при транспортировке, правильность оформления сопроводительной документации. ОМТСиК извещает БВК о прибытии продукции для проведения входного контроля качества поступившей продукции. На продукцию оформляется приходный ордер, по форме /см. Приложение Е/. Ответственность за оформление документации на поступившую продукцию несут экономисты ОМТСиК по принадлежности.
К входному контролю допускается продукция, поступившая с документацией о качестве (паспорт, сертификат, формуляр и т.п.), принятая отделом технического контроля предприятия-изготовителя и при необходимости представителем заказчика или Регистром. Продукция, поступившая без сопроводительной документации поставщика, на входной контроль не допускается. Ответственность за управление и хранение документации о качестве на материалы и полуфабрикаты несут работники ОТК. Управление отчетной и эксплуатационной документации на оборудование осуществляется в соответствии со стандартам предприятия, ответственность за управление и хранение такой документацией несут работники БЭД КО.
Управление несоответствующей продукцией
Уведомление о несоответствующей продукции готовят работники ОТК и передают в ОМТСиК телефонограммой для отправления сообщения поставщику. ОМТСиК сообщает поставщику о продукции и вывозе представителя для оформления рекламационного акта в течение 24 часов с момента уведомления от ОТК, с обязательной регистрацией даты отправки сообщения. После прибытия представителя поставщика и предъявления ему несоответствующей продукции составляется и подписывается рекламационный акт. При неприбытии представителя поставщика рекламационный акт составляется в одностороннем порядке, с участием представителя общественности. Несоответствующая продукция помещается в изолятор брака и находится там до решения вопроса о ее реализации, перевода в другой сорт, отправке поставщику, использованию в производстве или утилизации. Распоряжением несоответствующей продукцией осуществляет поставщик или зам. генерального директора по комплектации и снабжению предприятия.
Акт о браке и рекламационный акт регистрируется в карточке поставщика для дальнейшего анализа взаимодействия с данным поставщиком. При производстве исследования и устранения несоответствий продукции акты исследования и акты удовлетворения рекламаций также передаются в техническое бюро ОТК.
3. Управление запасами материальных ресурсов на предприятии
3.1 Система управления материально-техническими ресурсами предприятия: подходы и решения
Материальные запасы – это находящиеся на разных стадиях производства и обращения товары, ожидающие вступления в процесс производственного или личного потребления. Если бы вся цепь участников, обеспечивающих превращение первичного сырья в товары народного потребления и продвижение этих товаров, работала как единый механический конвейер, время ожидания можно было бы свести к нулю. Однако в реальной жизни обойтись без такого ожидания нельзя, и оно приводит к созданию материальных запасов.
Создание запасов всегда сопряжено с расходами. Основные виды затрат, связанные с созданием и содержанием запасов, таковы:
– замороженные финансовые средства;
– расходы на содержание специально оборудованных помещений;
– оплата труда специального персонала;
– постоянный риск порчи, хищения.
Однако отсутствие запасов – это тоже расходы, или, вернее, потери. К основным потерям из-за отсутствия запасов относят:
– потери от простоя производства;
– потери из-за неудовлетворения спроса;
– потери от закупки мелких партий по более высоким ценам.
Основные мотивы создания запасов можно описать следующим образом:
– вероятность нарушения установленного графика поставок;
– возможность колебания спроса;
– сезонные колебания производства отдельных видов товаров;
– скидки за покупку крупной партии товаров;
– издержки на оформление заказа;
– возможность равномерного осуществления операций по производству и распределению;
– возможность немедленного обслуживания покупателей;
– минимизация простоев производства.
Все запасы предприятия принято делить на три части:
текущие – основная часть, обеспечивающая непрерывность производственного или торгового процесса между очередными поставками;
страховые – предназначены для непрерывного обеспечения материалами или товарами производственного или торгового процесса в случае различных непредвиденных обстоятельств;
3) сезонные – образуются при сезонном характере производства, потребления или транспортировки
Производственные запасы представляют собой находящиеся на складах потребителей средства производства, предназначенные для производственного потребления, но еще не вступившие в технологический процесс. Задачи формирования рационального уровня запасов обычно занимают одно из главных мест в системе управления материально-техническим обеспечением крупных предприятий.
Стратегические решения в этой области оказывают большое влияние на решение таких вопросов, как определение объема и сроков закупок, организация товародвижения, размеры оборотных средств и организация системы финансирования хозяйственных подразделений предприятия. Отметим, что принятие решений о доставке, организации складирования или проведения закупок материально-технических ресурсов (МТР), осуществляемых различными службами предприятия, важно исходить из единого понимания стратегии предприятия, которая должна включать, в том числе мероприятия по рационализации системы материальных запасов. Очевидно, что создание материальных запасов всегда сопряжено с расходами. Выделим основные виды затрат, связанных с созданием и содержанием запасов:
– отвлечение собственных и заемных финансовых средств на формирование оборотного капитала, что по существу означает их временное омертвление;
– расходы на содержание специального оборудования, помещений;
–
оплата
труда специального
персонала
подразделений,
занимающихся
вопросами
снабжения и
организации
доставки материальных
ресурсов.
Отсутствие
запасов может
привести к еще
большим затратам
(потери от дефицита
запасов). К основным
видам затрат,
связанных с
отсутствием
запасов, относятся:
– потери от простоя производства (в том числе потери от задержки ввода в эксплуатацию производственных объектов);
– дополнительные затраты на закупку, включая доставку, мелких партий по более высокой цене или использование более дорогих видов транспорта (например, авиации) для срочного удовлетворения потребности в МТР.
Таким образом, основная роль запасов материально-технических ресурсов (МТР) проявляется в обеспечении их наличия, как по ассортименту, так и по количеству для производственно-эксплуатационных нужд предприятия и для непредвиденных потребностей. Для этого создаются целевые запасы следующих видов: технологический, текущий, резервный или запас в ожидании каких-либо событий. Для эффективного управления запасами МТР в настоящее время разработано много подходов, направленных на сокращение расходов по их формированию. В общем случае процесс управления запасами заключается в решении двух основных задач: определение размера необходимого запаса МТР, т.е. нормы запаса МТР в каждом звене логистической цепи, и создание системы контроля за фактическим размером запаса и своевременным его пополнением в соответствии с установленной нормой и потребностями.
При определении норм запасов МТР используют три группы методов:
– эвристические методы (опытно-статистические методы);
– методы технико-экономических расчетов;
– экономико-математические методы.
Управление запасами, наряду с нормированием, предусматривает организацию контроля их фактического состояния, т.е. изучения и регулирования уровня запасов МТР с целью выявления отклонений от норм запасов и принятия, оперативных мер по их ликвидации. Необходимость контроля состояния запасов обусловлена повышением издержек в случае выхода фактического размера запаса за рамки, предусмотренные нормами. Контроль (мониторинг) за состоянием запаса может проводиться на основе данных учета запасов, переписей МТР, инвентаризации или по мере необходимости. На практике применяются различные методы контроля, но наиболее часто встречаются два метода, а остальные являются их вариантами:
– система контроля за состоянием запасов с фиксированной периодичностью заказа;
– система контроля за состоянием запасов с фиксированным размером заказа.
После выбора системы пополнения запасов определяется величина заказываемой партии МТР, а также интервал времени, через который повторяется заказ. Для оценки процесса управления запасами используются следующие критерии:
– норма страхового запаса по объектам управления запасами;
– норма готовности к поставке по объектам управления запасами;
– совокупный объем запасов.
Для формализации функций и их ролей в процессе управления запасами и более полного их представления рассмотрим ключевые уровни управления процесса с их целями и функциями. Отметим, что на уровне предприятия запасы относятся к числу объектов, требующих больших капиталовложений, и поэтому представляют собой один из факторов, определяющих политику предприятия и воздействующих на уровень логистического обслуживания в целом. На каком уровне будет приниматься решение о создании (или не создании) запасов и кем будет осуществляться процесс управления запасами – основная задача, которую необходимо решать.
Управление запасами связано с рационализацией схем доставки МТР к месту потребления, к определению логистических каналов материалопотока. Выбор и организация материалопотоков являются существенным резервом для повышения эффективности логистических процессов. Организация оптимальной системы распределения МТР зависит от числа складов в логистическом канале и их специализации. Складская система оказывает существенное влияние на издержки в процессе доведения МТР до получателей, а через них – на конечную стоимость получаемых МТР.
Усиление централизации управления позволяет улучшить критериальные оценки системы складского хозяйства и является одним из существенных резервов повышения эффективности системы управления. Управление запасами также теснейшим образом связано с организацией транспортных перевозок. Для этого необходимо решить ряд задач, список которых в укрупненном виде приведен ниже:
– оптимизация транспортных систем, в том числе создание, оценка транспортных коридоров и цепей;
– планирование транспортных процессов на различных видах транспорта, выбор оптимального решения в случаях смешанных перевозок;
– выбор вида и типа транспортного средства;
– определение и согласование транспортных тарифов.
Кроме того, следует учитывать и то, что перевозка МТР является одним из ключевых элементов расходов в деятельности компании и ею необходимо управлять в целях минимизации издержек при сохранении необходимых параметров транспортных услуг. Основным фактором при определении выбора той или иной транспортной цепочки является необходимый срок поставки МТР, далее следуют транспортные расходы, надежность и качество обслуживания, размер поставки, время перевозки, тип перевозимых МТР, возможность порчи и набор предоставляемых услуг.
Для рационального управления запасами немаловажна и организация контроля их состояния. Получаемая информация должна отвечать следующим требованиям:
– своевременно отражать сведения о величине запасов и отклонений от норм;
– включать все необходимые данные о состоянии процесса движения каждого материала, входящего в МТР (поступление, расход);
– стоимость сбора и обработки необходимых сведений должна быть минимальной.
Подведем итог сказанному выше. Недостаток запасов часто приводит к нарушению ритмичности производства, снижению производительности труда, перерасходу материальных ресурсов из-за вынужденных нерациональных замен и повышению себестоимости выпускаемой продукции, не позволяет обеспечить бесперебойный процесс отгрузки готовой продукции (что соответственно уменьшает объемы ее реализации), снижает размер получаемой прибыли и приводит к потере потенциальных покупателей. В то же время наличие неиспользуемых запасов замедляет оборачиваемость оборотных средств, отвлекает из оборота материальные ресурсы, снижает темпы воспроизводства и ведет к большим издержкам по содержанию самих запасов. Функционирование предприятия при относительно высоком уровне у него запасов становится попросту неэффективным, ведь в этом случае растут дополнительные издержки по содержанию запасов, увеличивается себестоимость продукции и снижается ее конкурентоспособность. В условиях рыночной экономики вопросы рациональной и эффективной организации процессов управления и контроля движения МТР приобретают особую актуальность. Правильный подход к их решению необходим для оптимизации уровня и эффективного использования запасов, для минимизации вложенных в них оборотных средств, а следовательно, для повышения доходности функционирования любого предприятия.
Требования, предъявляемые к современным системам управления запасами.
Как известно, управление состоит из следующего набора функций: планирование, прогнозирование, учет, анализ, регулирование. В соответствии с этим, в современной системе управления запасами должны осуществляться следующие функции:
Учет сделок. Каждая система контроля должна содержать информацию о движении товаров для целей управления. Точность учета товаров трудно переоценить. Многие системы не обеспечивают принятие правильных решений, потому что не имеется точных данных о запасах в пути и в наличии.
Прогнозирование. Управленческие решения должны быть предложены на основе прогнозирования спроса. Так как мнения специалистов отдела маркетинга или менеджеров управления запасами недостаточно, в системе управления запасами должна быть использована количественная расчетная методика, например, методика экспоненциального сглаживания. Мнение, тем не менее, может играть роль в модификации прогнозов при нестандартных обстоятельствах.
3. Правила принятия решений. Система должна содержать блок определения решений о времени и количествах заказываемых товаров. Система составляет заказы автоматически на основании принятых решений, используя выбранную политику (R или T).
Сообщения об отклонениях. Сообщения могут касаться ситуаций, когда прогноз не отразил реальный спрос по пунктам, когда сформированы слишком большие заказы по пунктам, дефициты имеют слишком большие значения, и т.д.
Сообщения о показателях эффективности. Этот блок должен обеспечивать высшее руководство обобщающей информацией об эффективности управления товарными запасами. Слишком много значения придают на практике коэффициенту оборачиваемости как единственному показателю, что приводит к неправильным управленческим решениям.
Блок планирования ассортимента и других факторов системы. В систему управления запасами предлагается включить также и этот блок. С помощью него система способна отвечать не только, сколько и в какие моменты заказывать, но и отбирать ассортиментные позиции, исходя из их специфики (цен, вариации спроса, времени поставки и т.д.). Данный блок может помогать анализировать изменения условий работы с поставщиками (изменение закупочных цен, способов транспортировки и т.д.).
Три критерия оптимизации в управлении запасами
На практике, руководство зачастую бывает перегружено различными отчетами с показателями операционной и финансовой оценки. Отчеты представляют смесь различных взглядов на проблемы управления запасами вместо представления общих для фирмы оценок, т. к. задачи отделов могут конфликтовать, например финансовый отдел и отдел складирования в отличие от коммерческого отдела заинтересован в низких размерах запаса и т.д.
Наиболее часто на практике используются следующие показатели:
– коэффициент оборачиваемости
– уровень обслуживания покупателей
– рентабельность продаж
– показатель выполнения плана реализации
– оценка работы поставщиков (своевременность доставки, качество доставки)
– сокращение излишних запасов
– точность учетных записей
– процент рекламаций и др.
Перечисленные показатели позволяют оценить те или иные стороны управления запасами торгового предприятия. В то же время, эти показатели, являясь лишь проекцией системы управления запасами, односторонне отражают ее состояние и поэтому должны рассматриваться во взаимосвязи. Например, нужно учитывать, что сокращение запасов может привести к росту дефицита и т.п.
Требования к показателям эффективности
При разработке системы показателей руководствуются следующими критериями:
Необходимость и достаточность показателей для комплексной оценки.
Возможность руководства воздействовать на показатели.
Соответствие показателей целям фирмы, зависимость от них прибыли и рентабельности инвестиций.
Возможность простого расчета показателей.
Надежность расчета показателей.
Обобщающей показателем оценки управления запасами может служить показатель рентабельности запасов, который рассчитывается по формуле:
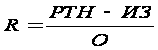 ,
(3.1)
Где R – рентабельность запаса,
РТН – реализованное торговое наложение,
ИЗ – издержки заказа,
О – средние остатки запасов.
Этот показатель является вариантом показателя рентабельности инвестиций, который используется при обобщающей оценке эффективности бизнеса и вложений в бизнес. Специфика логистики заключается в том, что рассматривается специальный вид рентабельности, и не рассматриваются издержки, которые не зависят от принимаемых логистами решений о закупках. (Речь идет о накладных расходах, основных средствах, дебиторской и кредиторской задолженности и т.п.)
Значение показателя рентабельности запасов зависит от трех видов издержек, рассматриваемых в управлении запасами: издержки заказа, издержки хранения и издержки дефицита.
Издержками заказа называют затраты, прямо зависящие о количества раз пополнения запасов (транспортные расходы от поставщика, расходы по оформлению, проверке качества и т.п.). Издержками дефицита является недополученная прибыль в результате дефицита товара на складе.
При формировании запасов мы должны учитывать, что при этом фирма терпит убыток. Издержками хранения является упущенная выгода или недополученная прибыль при отсутствии возможности использовать капитал в других целях. Другими словами стоимость омертвления капитала, или альтернативная стоимость, или базовая (нормальная, требуемая) доходность от вложений в запасы. Вложения в запасы выгодны, если приносят большую отдачу, чем альтернативное использование капитала, и мы должны понимать, что, вкладывая деньги в запасы, мы отказываемся от использования финансового ресурса для других целей (строительства нового склада, расширения ассортимента, закупки нового оборудования, транспортных средств, вложения денег в банк и покупки ценных бумаг).
Управление запасами на практике ограничивается следующими директивами руководства
1. «Слишком много запасов на складе. Заканчиваем закупать запасы». В самом деле, на складе находится много излишних запасов. Однако, новая политика руководителя препятствует закупке любого товара, даже того, который продается регулярно. Результат следующий: склады полны запасов, но не имеется товаров, которые требует заказчик.
2. «Необходимо избавиться от этих запасов как можно скорее». Эта директива весьма предсказуема. К сожалению, она часто забывается через пять дней после окончания отчетного года. А спустя двенадцать месяцев склады завалены еще большим количеством излишних товаров.
Одновременная оптимизация издержек трудно достижима и предприятие продолжает испытывать дефицит при наличии излишних запасов. Т.е. снижение дефицита при той же частоте поставок трудно достижимы без роста запасов, попытки сократить запасы при том же уровне дефицита обеспечивается ростом частоты поставок и транспортных расходов, попытки снизить транспортные запасы при том же уровне дефицита обеспечивается высокими запасами.
3.2 Учет производственных запасов на ОАО «АСЗ»
3.2.1 Задачи учета производственных запасов и их классификация
Производственные запасы – часть имущества, используемая:
– при производстве продукции, выполнении работ, оказании услуг, предназначенных для продажи;
– для управленческих нужд организации.
Основными задачами учета производственных запасов являются контроль за сохранностью материальных ресурсов, соответствием складских запасов нормативам, контроль за выполнением планов снабжения материалами, выявление фактических затрат, связанных с заготовкой материалов, контроль за соблюдением норм производственного потребления, правильное распределение стоимости израсходованных в производстве материалов по объектам калькуляции, рациональная оценка производственных запасов.
Производственные запасы (сырье, материалы, топливо и др.), являясь предметами труда, обеспечивают вместе со средствами труда и рабочей силой производственный процесс организации, в котором они используются однократно. Их себестоимость полностью передается на вновь созданный продукт, занимая при этом довольно высокий удельный вес.
В условиях рыночной экономики определяющее значение приобретают качественные показатели, например такие, как снижение удельных затрат сырья, материалов и топлива. Этих показателей можно достигнуть, увеличив использование прогрессивных конструкционных материалов, заменив дорогостоящие материалы более дешевыми синтетическими без снижения качества, сократив отходы производства. Необходимо комплексно использовать природные и материальные ресурсы, максимально устранять потери и нерациональные расходы, широко вовлекать в хозяйственный оборот вторичные ресурсы, а также попутные продукты.
Принято считать, что основной задачей учета производственных запасов является наиболее точное исчисление прибыли. Тем самым признается, что учет этого вида запасов должен быть подчинен достижению конечной цели деятельности предприятия.
Для обеспечения действенного контроля за сохранностью материальных ценностей немаловажное значение имеет состояние складского и весоизмерительного хозяйства. С этой целью приказом по организации каждому складу присваивается постоянный номер, который впоследствии указывается на всех документах, относящихся к операциям данного склада. При наличии нескольких складов необходимо сосредоточить в каждом материалы определенных групп. Внутри складов материалы должны размещаться по секциям, затем по типосорторазмерам в штабелях, на стеллажах и на полках с таким расчетом, чтобы обеспечить возможность быстрой их приемки, отпуска и проверки наличия. С этой же целью в местах хранения материала целесообразно прикреплять ярлык, свидетельствующий о содержании этого вида ценностей. Склады должны быть обеспечены исправными весами, измерительными приборами и мерной тарой.
Руководитель организации должен также установить лиц, ответственных за приемку и отпуск материальных ценностей (заведующих складами, кладовщиков, экспедиторов), за правильное и своевременное оформление этих операций, а также за сохранность вверенных им материальных ценностей. С этими лицами заключаются договоры о материальной ответственности.
Всем службам организации следует иметь список должностных лиц, которым предоставлено, право подписывать документы на получение и отпуск со складов материалов, а также выдавать разрешения (пропуска) на вывоз из организации материальных ценностей.
Производственные запасы на ОАО «АСЗ» классифицируются по техническим свойствам и подразделяются на группы: черные металлы, прокат, трубы, цветные металлы и т.д.
Каждому сорту, наименованию и т.д. приписывается номенклатурный номер, который заносят в номенклатурный справочник, представляющий собой систематизированный перечень материалов. В этом справочнике содержится полностью техническая характеристика каждого поименно в соответствии с действующими стандартами. Если в номенклатурном справочнике указана учетная цена за единицу каждого вида материалов, то его называют прайс – листом.
Аналитический учет производственных запасов организуется в соответствии с построением прайса, а зарезервированный номенклатурный номер обязательно проставляется во всех приходных и расходных документах по учету материальных ценностей. Использование в учете вычислительной техники позволяет ввести в прайс дополнительно такие показатели как норма запаса, естественная убыль, синтетический счет и т.д.
Вся информация, содержащаяся в прайсе, является условно постоянной и может храниться в памяти вычислительной техники.
3.2.2 Организация учета движения производственных запасов на ОАО «АСЗ»
Для успешного выполнения задач, стоящих перед бухгалтерией и других отделов производственных запасов, необходимо:
– иметь прайс-лист /см. Приложение Ж/;
– установить четкую систему документации и документооборота;
– проводить в установленном порядке инвентаризацию и контрольные выборочные проверки остатков материалов;
– своевременно отражать в учете их результаты;
– шире внедрять современные средства автоматизации учета.
Для правильной организации учета материалов в организации разрабатывается прайс-лист. Номенклатура – систематизированный перечень наименований материалов, полуфабрикатов, запасных частей, топлива и других материальных ценностей, используемых в данной организации. Номенклатура материальных ценностей должна содержать следующие данные о каждом материале: технически правильное наименование (в соответствии с общими стандартами – ГОСТом), полную характеристику (марка, сорт, размер, единица измерения, и пр.); номенклатурный номер – условное обозначение, заменяющее по существу перечисленные признаки. Если же в номенклатуре указана учетная цена каждого вида материалов, то она называется прайс-листом.
Впоследствии при выписке каждого документа по движению материалов в нем указывается не только наименование материалов, но и его номенклатурный номер, что позволяет избежать ошибок при записях в складском и бухгалтерском учете материалов.
Для организации учета производственных запасов важна оценка. От выбора метода оценки производственных запасов в значительной мере зависит точность определения материальных затрат на производство, а также величина баланса и налогооблагаемой прибыли. все запасы в синтетическом учете и бухгалтерском балансе отражаются по фактической себестоимости их приобретения / заготовления и включают след. элементы:
– стоимость по счетам поставщиков (без налога по НДС),
– также включается оплата процентов за пользование кредитов,
– предоставляемых поставщиком наценки,
– комиссионное вознаграждение, уплачиваемое снабженческим или внешнеэкономическим организациям,
– стоимость услуг товарных бирж,
– таможенные пошлины,
– расходы на транспортировку, хранение и доставку материальных ценностей, осуществляемую сторонними организациями.
Другие расходы, связанные с приемкой / складированием также должны включаться в себестоимость запасов, но сложное распределение доходов по отдельным видам, обуславливает учет этих затрат в составе общехозяйственных расходов.
Исчисление фактической себестоимости каждого приобретенного вида ресурсов осуществляется в конце отчетного периода, т. к. не все слагаемые этой себестоимости могут быть известны в момент поставки производственных запасов предприятию. Одни и те же материалы в течение отчетного месяца могут приобретаться по разным ценам.
Расход материалов происходит ежедневно, поэтому определить их себестоимость в момент их отпуска невозможно. Технический учет производственных запасов, согласно действующему законодательству, разрешается вести по учетным ценам. В качестве учетных цен могут быть средненоменклатурные цены или плановая себестоимость приобретения / заготовления. Средненоменклатурные цены рассчитываются по сложным уровням цен на начало и конец отчетного месяца по конкретным наименованиям производственных запасов. План себестоимости определяется по сложному уровню покупных цен и расходов по заготовлению и доставке их на предприятие.
Оценка производственных запасов по учетным ценам предполагает обособленно учитывать разницу (отклонение) между фактической себестоимостью приобретенных различных видов производственных запасов и стоимостью по учетным ценам. Присоединение таких отклонений к учетным ценам даст факт себестоимости. Отклонение фактической себестоимости от учетных цен в аналитическом разрезе учитывается по видам / группам однородных материальных ценностей. В конце каждого отчетного периода установленную сумму отклонений распределяют между израсходованными и оставшимися на складе материальных ценностей пропорционально их стоимости по учетным ценам.
Документация и документооборот по учету движения ПЗ
Согласно Постановления Госкомстата РФ от 30.10.1997 года №71а (ред. от 28.01.2002 года №5) «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве» с 01 ноября 1997 года по движению производственных запасов применяются следующие бланки первичных документов:
1) по учету материалов
– М-2 «Доверенность» /см. Приложение З/,
– М-2а «Доверенность» /см. Приложение И/,
– М-4 «Приходный ордер» /см. Приложение Е/,
– М-7 «Акт о приемке материалов»,
– М-8 «Материальная карта» /см. Приложение К/,
– М-10 «Требование-накладная» /см. Приложение Л/,
– М-14 «Накладная на отпуск материалов на сторону» /см. Приложение М/,
– М-50 «Карточка учета материалов» /см. Приложение Н/,
– М-35 «Акт об оприходовании материальных ценностей, полученных при разборке и демонтаже зданий и сооружений»;
2) по учету инвентаря и хозяйственных принадлежностей
– МБ-2 «Карточка учета инвентаря и хозяйственных принадлежностей»,
– МБ-4 «Акт выбытия инвентаря и хозяйственных принадлежностей» /см. Приложение П/,
– МБ-7 «Инструментальная книжка выдачи спецодежды, спецобуви и предохранительных приспособлений»,
– МБ-8 «Акт на списание инвентаря и хозяйственных принадлежностей» /см. Приложение Р/.
Доверенность (формы №М-2 и №М-2а) – применяются для оформления права лица выступать в качестве доверенного лица организации при получении материальных ценностей, отпускаемых поставщиком по наряду, счету, договору, заказу, соглашению. Доверенность в одном экземпляре оформляет бухгалтерия организации и выдает под расписку получателю. Форму №М-2а применяют организации, у которых получение материальных ценностей по доверенности носит массовый характер. Выдачу этих доверенностей регистрируют в заранее пронумерованном и прошнурованном журнале учета выданных доверенностей.
Выдача доверенностей лицам, не работающим в организации, не допускается. Доверенность должна быть полностью заполнена и иметь образец подписи лица, на имя которого выписана. Срок выдачи – как правило, 15 дней. Доверенность на получение товарно-материальных ценностей в порядке плановых платежей может быть выдана на календарный месяц.
Приходный ордер (форма №М-4) – применяется для учета материалов, поступающих от поставщиков или из переработки. Приходный ордер в одном экземпляре составляет материально ответственное лицо в день поступления ценностей на склад. Приходный ордер должен выписываться на фактически принятое количество ценностей.
Графа «Номер паспорта» заполняется при оформлении хозяйственных операций по материальным ценностям, содержащим драгоценные металлы и камни.
Акт о приемке материалов (форма №М-7) – применяется для оформления приемки материальных ценностей, имеющих количественное и качественное расхождение, а также расхождение по ассортименту с данными сопроводительных документов поставщика; составляется также при приемке материалов, поступивших без документов; является юридическим основанием для предъявления претензии поставщику, отправителю. Необходимые дополнительные данные, не выделенные в форме отдельными строками, записываются в разделе «Другие данные». Акт в двух экземплярах составляется членами