Аналіз управління інвестиційною діяльністю підприємства
CFt, — очікуваний потік відсоткових виплат за цінним папером в n-й період
(ζ = 1, ...,n);d— прийнятна або очікувана дохідність цінного паперу (норма прибутку).
Як випливає з формули, яку надалі називатимемо базовою моделлю, внутрішня вартість цінного паперу залежить від трьох чинників:
• з очікуваних грошових надходжень;
• тривалості періоду обігу цінного паперу (або періоду прогнозування для безстрокових інструментів);
• норми прибутку.
Наведену модель можна використати для розв'язання різних задач, що постають під час прийняття інвестиційних рішень. Спираючись на модель, інвестор може розрахувати внутрішню вартість інвестиції за різних значень вихідних параметрів (грошових потоків та норми прибутку) у процесі імітаційного моделювання. Знаючи поточну ринкову ціну та узявши її за таку, що дорівнює внутрішній вартості, можна обчислити норму прибутку цього цінного паперу та порівняти одержане значення з альтернативними варіантами інвестування коштів. Методику аналізу дохідності фінансових інвестицій розглянемо на прикладі двох найпоширеніших видів цінних паперів: облігацій та акцій. [7,ст.256 ]
Облігації належать до класу боргових цінних паперів, які є зобов'язаннями емітента, розміщеними на фондовому ринку з метою запозичення грошей на певних умовах. Облігації різняться за умовами емісії, характером і термінами обігу, способами забезпечення та виплати доходу.
Залежно від цих характеристик виділяють облігації з нульовим купоном, облігації з фіксованою або змінною купонною ставкою, безвідкличні та відкличні облігації. Відповідно до виду облігації модифікується й аналітична модель, за якою проводиться розрахунок внутрішньої вартості та норми прибутку.
Умовами емісії виплату відсотків за такими цінними паперами не передбачено. Дохід інвестора формується як різниця між номінальною вартістю та емісійним курсом облігації, встановленим на дисконтній основі (тобто нижче за номінал). Отже, облігації з нульовим купоном належать до дисконтних цінних паперів. Така облігація генерує грошовий потік лише один раз, дохід інвестор одержує в момент погашення, тому формула (11.4) набирає вигляду
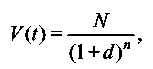
де N— номінальна сума облігації, яка виплачується за її погашення; η — тривалість періоду до погашення облігації (роки).
Приклад 1
Проаналізуємо доцільність придбання облігації з нульовим купоном номінальною сумою 1000 грн, яка продається за ціною 750 грн і яку буде погашено через 2 роки. Зважимо, що підприємство має можливість альтернативного розміщення коштів із нормою прибутку 14 %. Аналіз проведемо двома способами.
1. Розрахуємо теоретичну вартість облігації, спираючись на норму прибутку альтернативного варіанта розміщення коштів, та порівняємо її з поточною ринковою ціною.
2. Обчислимо дохідність облігації за формулою, похідною від
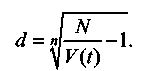
Порівняємо цю формулу з нормою прибутку альтернативного проекту, що дасть можливість вибрати прибутковіший напрям інвестування коштів. За першим способом
V(f) = 1000 : (1 + 0,14)2= 769,5 грн.
Як показав розрахунок, теоретична вартість облігації (769,5 грн) вища за її поточну ціну (750 грн), що дає підстави розглядати її як вигідний об'єкт інвестування.
За другим способом:
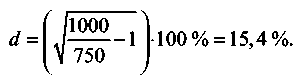
Оскільки одержане значення дохідності облігації вище, ніж в альтернативному варіанті на 1,4 %, то придбання такого цінного паперу також слід визнати доцільним.
Облігації з фіксованою купонною ставкою. Облігації, умовами емісії яких передбачено виплату відсотків у розрахунку на номінальну суму інвестиції, називаються купонними. Виплати тут здійснюються за купонами — відрізними талонами з указаною на них величиною купонної ставки. Розрізняють облігації з фіксованою купонною ставкою та з плаваючою, тобто такою, яка може змінюватися упродовж періоду обігу. Купонні облігації можуть продаватися як за номінальною вартістю, так і з дисконтом або премією — залежно від кон'юнктури ринку та їх привабливості для інвесторів. Тому за облігаціями з фіксованою купонною ставкою очікуваний дохід інвестора складається з двох частин:
• рівномірних за періодами надходжень відсоткових виплат, обіцяних емітентом;
• імовірних капітальних прирощень (збитків) унаслідок зміни ринкової ціни облігації.
Базова модель у такому разі має вигляд:
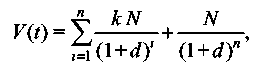
де А: — купонна ставка облігації.
Приклад 2
Проаналізуємо доцільність придбання підприємством дворічної облігації номіналом 1000 грн зі щорічною виплатою купонної ставки 15 %. Облігацію можна придбати за ціною 950 грн; середньорин-кова норма дохідності становить 17 %.
Як і в попередньому прикладі, аналіз можна провести двома способами. Перший спосіб полягає в розрахунку теоретичної вартості на основі середньоринкової дохідності та її порівнянні з ринковою ціною. Другий спосіб — це розрахунок очікуваної норми дохідності облігації (d), як невідомої величини рівняння , за умови, що внутрішня вартість дорівнює ринковій ціні. Порівняння одержаної норми дохідності із середньоринковою уможливить прийняття обґрунтованого рішення щодо придбання цього виду цінних паперів. Скористаємося цим способом і розрахуємо очікувану норму дохідності облігації. [18,ст.59 ]
Отже, формула — це рівняння з одним невідомим d— дохідністю облігації. Для визначення невідомої величини знову вдамося до способу послідовних ітерацій, описаного. Нехай дохідність цінного паперу до моменту погашення дорівнює 4=18 %, тоді:
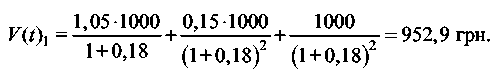
Ця сума (953 грн) вища за поточну ціну облігації, тому реальна норма дохідності має бути вищою за 18 %. Виконаємо обчислення за умови, що d2 = 20 %:
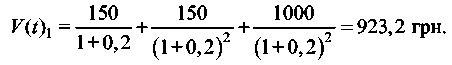
Сума 923,2 грн нижча за поточну ціну облігації 950 грн, тому значення невідомої величини й? міститься в межах від 18 до 20 % і становить 18,2%:
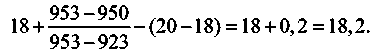
Отже, дворічна облігація з купоном 15 %, придбана з дисконтом 50 грн, має очікуваний рівень дохідності до моменту погашення 18,2%. Оскільки отримане значення перевищує середньо-ринкову норму дохідності (17 %), то придбання такої облігації можна визнати доцільним.
Якщо умовами емісії облігації рівень купонної ставки не зафіксовано і вона змінюється залежно від рівня інфляції чи ставки відсотка за кредитами, то такі цінні папери називаються облігаціями з плаваючою купонною ставкою. Внутрішня вартість таких облігацій обчислюється за формулою:
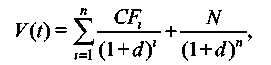
де CFt — грошові потоки, що їх генерує облігація в г'-му періоді.
Процедура аналізу облігацій з плаваючою купонною ставкою не відрізняється від описаних вище, за винятком того, що грошовий потік у кожному із періодів може змінюватися.
Облігації, умови випуску яких передбачають право емітента погасити їх до закінчення періоду обігу, називаються відкличними. У процесі аналізу дохідності відкличних облігацій до уваги береться не номінал облігації, а її викупна ціна (ціна дострокового відкликання), тобто ціна, за якою емітент викупає облігацію до настання строку погашення. Як правило, за дострокового відкликання викупна ціна облігацій не збігається з їх номіналом. Іноді щодо відкличних облігацій встановлюється ще й термін захисту від дострокового погашення, тривалість якого теж впливає на рівень дохідності такої облігації. [9,ст. 134]
Така сама ситуація виникає також і за умови продажу цінного паперу до настання строку погашення. Підприємство може вдатися до дострокового продажу цінних паперів з різних причин, наприклад у разі активного підходу до управління портфелем цінних паперів. Іноді цінні папери продають достроково для підтримування ліквідності, а іноді через необхідність реструктуризації активів.
За умови дострокового відкликання (або продажу) дохідність цінного паперу за період зберігання обчислюється за формулою
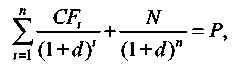
де η — кількість періодів, упродовж яких облігація була в обігу; Ρ — викупна ціна або поточна ринкова ціна, за якою облігацію можна продати; d—дохідність цінного паперу до моменту відкликання або за період зберігання (невідома величина). Отже, формула (11.8) є рівнянням з одним невідомим а, адже всі інші величини, у тому числі й викупна ціна Р, є відомими. Аналіз дохідності таких облігацій проводять так само, як і в попередніх прикладах.
Крім зазначених, на ринку можуть обертатися безстрокові облігації, які передбачають невизначено тривалий час виплати доходів за фіксованою чи плаваючою ставкою. У такому разі методи обчислення внутрішньої вартості облігації не відрізняються від аналогічних розрахунків щодо акцій.
2.2 Аналіз управління реальними інвестиціями на підприємстві
Реальні інвестиції (капіталовкладення) можуть здійснюватись в декількох основних формах:
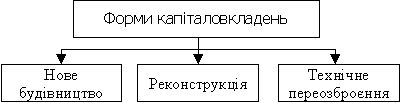
Рисунок 2.1 - Форми реальних інвестицій
До нового будівництва відноситься зведення підприємств, споруд на нових будівничих майданчиках згідно із затвердженими проектами.
Під реконструкцією діючого підприємства розуміється здійснюване за єдиним проектом повне або часткове переобладнання виробництва без будівництва нових та розширення діючих цехів основного виробничого призначення. Реконструкція може супроводжуватися будівництвом нових і розширенням діючих об’єктів допоміжного та обслуговуючого призначення, заміною морально застарілого та фізично зношеного обладнання, механізацією та автоматизацією виробництва, усуненням диспропорцій в технологічних ланках і допоміжних службах. [12,ст. 54]
Технічне переозброєння діючого підприємства включає виконання у відповідності до плану технічного розвитку підприємства комплексу заходів по підвищенню технічного рівня окремих ділянок виробництва, агрегатів, установок шляхом впровадження нової техніки та технології, механізації та автоматизації виробництва, модернізації і заміни застарілого і фізично зношеного обладнання новим, більш продуктивним, а також інші організаційні та технічні заходи, що покращують показники роботи підприємства.
Вибір конкретної форми реального інвестування залежить від багатьох факторів: завдань галузевої, товарної та регіональної диверсифікації діяльності підприємства; можливостей впровадження нових технологій; наявності власних інвестиційних ресурсів і/або можливості використання позикових або залучених ресурсів.
Процес реального інвестування включає в себе ряд етапів і стадій (рис.2.2.).
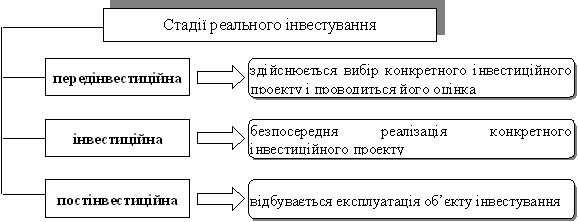
Рисунок 2.2. - Етапи реального інвестування
Процес здійснення реального інвестування починається з пошуку і вибору інвестиційної ідеї з врахуванням цілей розвитку підприємства. Рішення про здійснення реальних інвестицій може прийматися на підставі наступних цільових установок підприємства:
стримання або стимулювання частини ринку товару, що виробляється, або послуг, що надаються;
необхідність випуску нового товару або послуги;
формування або підтримка іміджу підприємства;
досягнення максимального використання ресурсів підприємства.
Також при визначенні інвестиційної ідеї підприємство враховує досвід проведення реальних інвестицій, галузеві особливості своєї діяльності, кваліфікацію персоналу, наявність фінансових ресурсів для інвестування тощо.
На підставі наведених можливостей підприємство може сформулювати ідею тільки укрупненого інвестиційного проекту, тобто обрати напрямок здійснення реального інвестування. В тому випадку, якщо обрана ідея відповідає концепції розвитку, вона опрацьовується більш ретельно, що передбачає збір та аналіз додаткової інформації і розробку конкретного інвестиційного проекту. [11,ст.136 ]
В подальшому, залежно від конкретного виду реального інвестування, підприємство деталізує вимоги до капіталовкладення в інвестиційному проекті. Він має особливо важливе значення при залученні зовнішнього фінансування. Інвестиційний проект дозволяє, в першу чергу, підприємству, а потім й іншим інвесторам всебічно оцінити очікувану ефективність і доцільність здійснення конкретних реальних інвестицій.
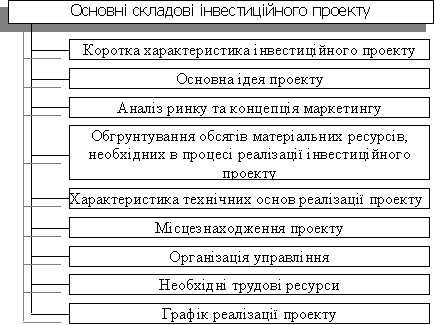
Рисунок 2.3 - Складові інвестиційного проекту
Головним критерієм оцінки інвестицій є окупність, тобто швидкість повернення інвестору вкладених коштів у формі грошових потоків, які генеруються втіленням у життя фінансованих проектів. Це можуть бути прибутки від реалізації продукції, якщо інвестиційний проект пов’язаний з виробництвом продукції (товарів, робіт, послуг), дивіденди і проценти на вкладений капітал в акції інших підприємств, прибуток від вкладення коштів у торгівлю, інші посередницькі організації, проценти на депозити в комерційних банках тощо.
Головним питанням при здійсненні оцінки співвідношення величини інвестованих фінансових ресурсів з одержаними за їх рахунок грошовими потоками (саме на цьому ґрунтуються розрахунки окупності інвестицій) є проблема зіставності суми інвестицій з одержаними доходами з урахуванням усіх факторів зміни цінностей грошей у часі, в тому числі такого фактора, як середньоринкові (або інші прийнятні для інвестора) норми доходності (рентабельності) вкладеного капіталу.
Для вирішення цієї проблеми у фінансовому менеджменті оперують такими поняттями, як вартість початкових грошових вкладень і склад інвестиційних витрат на проекти. [10,ст.56 ]
Вартість початкових грошових вкладень у проект, без яких він не може здійснюватися, тобто так званих капітальних вкладень, представляє собою суму інвестицій. Такі вкладення мають довгостроковий характер, причому, якщо за їх рахунок створені нові основні засоби і нематеріальні активи, вартість цих активів протягом тривалого часу (більше року) поступово зменшується, переноситься на продукцію, що виробляється. Протягом “життєвого циклу” проекту капітал, вкладений у такі активи, повертається інвесторові у вигляді амортизаційних відрахувань як частина грошового потоку, а капітал, вкладений у оборотні активи (в тому числі, грошові), по закінченні “життєвого циклу” проекту має залишатися у інвестора у незмінному вигляді і розмірі. Сума інвестицій у фінансові активи представляє собою номінальну суму витрат на створення цих активів.
Склад інвестиційних витрат на проекти, пов’язані з виробництвом товарів і послуг, посередництвом, торгівлею, включає витрати на будівництво будівель і споруд, у тому числі і на їх проектування, на придбання устаткування, його монтаж і налагодження, на реконструкцію виробництва, на удосконалення технологічних процесів. Для визначення суми інвестицій у такі проекти обов’язково треба врахувати також суму авансування в оборотні активи для створення мінімальних запасів сировини, матеріалів, незавершеного виробництва, готової продукції, грошових коштів для здійснення розрахунків та інших оборотних активів, без яких здійснення проекту є неможливим.
При визначенні суми початкових витрат на інвестиції треба враховувати (у бік зменшення) так звану ліквідаційну вартість основних засобів, якщо капітальний проект пов’язаний з впровадженням нових об’єктів (наприклад, устаткування) замість застарілих. У разі реалізації об’єктів основних засобів, які підлягають заміні, сума початкових витрат на проект зменшується на продажну вартість об’єкта (остання ж приймається за мінусом податку на прибуток, сплаченого від операцій з продажу).
Правильне визначення обсягу початкових витрат на проект, тобто суми інвестицій, – запорука якості розрахунків окупності інвестицій, бо саме вони і є об’єктом оцінки окупності. [8,ст. 254]
Методи, які використовуються при аналізі управління інвестиційною діяльністю підприємств, можна поділити на дві групи в залежності від того, враховується чи не враховується параметр часу:
а) засновані на дисконтованих оцінках;
б) засновані на облікових оцінках.
Перша група методів
Метод розрахунку чистої теперішньої вартості (Net Present Value – NPV). В основу даного методу покладено завдання основної цільової установки, яка визначається власниками компанії, – підвищення цінності фірми, кількісною оцінкою якої є її ринкова вартість. Метод заснований на зіставленні величини інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, які генеруються протягом планового терміну. Оскільки приплив грошових коштів розподілений в часі, він дисконтується за допомогою коефіцієнту r. Цей коефіцієнт інвестор встановлює самостійно, виходячи з щорічного проценту повернення, який він бажає (або може) отримати на інвестований ним капітал.
Якщо існує прогноз, що інвестиція (ІС) буде генерувати протягом n років річні доходи в розмірі P1, P2 , …Pn., то відповідно загальна накопичена величина дисконтованих доходів (Present Value – PV) та чиста теперішня вартість розраховуються за формулами:
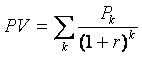
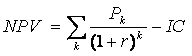
Якщо:
NPV > 0, то проект можна прийняти;
NPV < 0, то проект потрібно відхилити;
NPV = 0, то проект не прибутковий і не збитковий.
Метод розрахунку коефіцієнту рентабельності інвестиції (Рrofitability Index – Pl). Коефіцієнт рентабельності (РІ) розраховується за формулою:
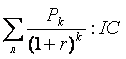
Якщо:
РІ > 1, то проект потрібно прийняти;
РІ < 1, то проект потрібно відхилити;
РІ = 1, то проект не прибутковий і не збитковий.
На відміну від чистої теперішньої вартості індекс рентабельності – це відносний показник, який характеризує рівень доходів на одиницю витрат, тобто показує ефективність вкладень: чим більше значення цього показника, тим вища віддача кожної гривні, інвестованої в даний проект. Завдяки цьому, критерій РІ дуже зручний при виборі одного проекту із ряду альтернативних, які мають приблизно однакові значення чистої теперішньої вартості (у випадку, якщо два проекти мають однакові значення NPV, але різні обсяги необхідних інвестицій, то очевидно, що вигідніший той з них, який забезпечує більшу ефективність вкладень), або при комплектуванні портфелю інвестицій з метою максимізації сумарного значення NPV. [6,ст. 64]
Метод розрахунку внутрішньої ставки доходу (Internal Rate of IRR). Під внутрішньою ставкою доходу інвестиції (синоніми: внутрішня норма прибутку, внутрішня окупність) розуміють значення коефіцієнту дисконтування r, при якому чиста теперішня вартість (NPV) проекту дорівнює нулю:
IRR = r, при якому NPV = f (r) = 0.
Іншими словами, якщо позначити IC = Р0, то IRR знаходять з рівняння:
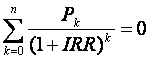
Зміст розрахунку внутрішньої ставки доходу при аналізі ефективності інвестицій, що плануються, як правило, полягає в наступному: IRR показує очікувану доходність проекту і відповідний, максимально допустимий, відносний рівень витрат, які можуть бути пов’язані з даним проектом. Наприклад, якщо проект повністю фінансується за рахунок позики комерційного банку, то значення внутрішньої ставки доходу (IRR) показує верхню межу рівня банківської процентної ставки, перевищення якої робить проект збитковим.
Економічний зміст критерію внутрішньої ставки доходу (IRR) полягає в наступному: підприємство може приймати будь-які інвестиційні рішення, рівень рентабельності яких не нижчий поточного значення показника ціни капіталу (Cost of Capital – CC), під яким розуміється або WACC, якщо джерело коштів точно не ідентифіковане, або ціна цільового джерела, якщо таке є. Саме з показником ціни капіталу (СС) порівнюють внутрішню ставку доходу (IRR), розраховану для контролю проекту, при цьому зв’язок між ними такий:
якщо
ІRR > СС, то проект потрібно прийняти;
ІRR < СС, то проект потрібно відхилити;
ІRR = СС, то проект не прибутковий і не збитковий.
Незалежно від того, з чим порівнюють внутрішню ставку доходу (IRR), зрозуміло, що проект приймають, якщо його IRR більша деякої граничної величини. Тому при стійких рівних умовах більше значення IRR, як правило, вважається переважаючим критерієм аналізу. Розрахунок IRR здійснюють або на спеціалізованому фінансовому калькуляторі, або методом послідовного підбору. В останньому випадку можливі два варіанти розрахунку, що залежать від виду грошового потоку. [5,ст.53 ]
Метод визначення терміну окупності і дисконтованого терміну окупності інвестицій (Discounted Payback Period – DPP). Цей метод є одним з найпростіших і широко розповсюджених в світовій обліково-аналітичній практиці, не передбачає упорядкованості грошових надходжень в часі. Алгоритм розрахунку терміну окупності інвестицій (РР) залежить від рівноваги розподілу прогнозованих доходів від інвестиції. Якщо дохід розподілений по роках рівномірно, то термін окупності розраховують шляхом ділення одночасних затрат на величину річного доходу, обумовленого ними. При отриманні дробового числа його округлюють в сторону збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то термін окупності знаходять прямим підрахунком кількості років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника терміну окупності інвестицій (РР) має вигляд:
РР = min n,при якому

Нерідко показник терміну окупності інвестицій (РР) розраховують точніше, тобто розглядають і дрібнішу частину року; при цьому передбачають, що грошові потоки розподілені рівномірно протягом кожного року.
Деякі спеціалісти під час розрахунків показника терміну окупності інвестицій (РР) рекомендують враховувати часовий аспект. В цьому випадку до розрахунку включають грошові потоки, дисконтовані за показником середньозваженої ціни капіталу (WACC), а відповідна формула для розрахунку дисконтованого терміну окупності (DPP) має вигляд:
DPP = min n, при якому
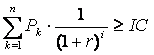
Для зручності розрахунків можна користуватися дисконтуючим множником FM2 (r %, n). Очевидно, що у випадку дисконтування термін окупності збільшується, тобто завжди DPP < PP. Іншими словами, проект, припустимий за критерієм терміну окупності інвестицій (РР), може виявитися недопустимим за критерієм дисконтованого терміну окупності (DPP).
В оцінці інвестиційних проектів критерії РР і DPP можна використовувати двояко:
а) проект приймається, якщо окупність має місце;
б) проект приймається тільки в тому випадку, коли термін окупності не перевищує деякої межі, встановленої фірмою.
В нашій країні критерій терміну окупності інвестицій (РР) протягом багатьох років був одним з основних критеріїв оцінки. Не зважаючи на суттєві недоліки, він популярний серед практичних працівників і в економічно розвинутих країнах Заходу. В.В. Ковальов зазначає, що близько 70 % найбільших британських компаній використовують цей критерій, а серед компаній, які орієнтуються на декілька критеріїв, 90 % розраховують і значення РР. [2,ст.54 ]
Існує ряд ситуацій, в яких використання методу, заснованого на розрахунку терміну окупності затрат, є доцільним. Це, наприклад, ситуація, коли керівництво компанії в більшій мірі заклопотане вирішенням проблеми ліквідності, а не прибутковості проекту, – головне, щоб інвестиції окупилися і якнайшвидше. Метод також прийнятний в ситуації, коли інвестиції пов’язані з високим ступенем ризику: відомо, що чим коротший термін окупності, тим менш ризикований проект. Така ситуація характерна для галузей або видів діяльності, де велика ймовірність достатньо швидких технологічних змін. Таким чином, на відміну від критеріїв NPV, IRR і РІ критерій РР дозволяє отримати оцінки ліквідності і ризику проекту, хоча і дещо неточні. Поняття ліквідності проекту тут умовне – з двох проектів більш ліквідний той, у якого менший термін окупності. Порівняльна оцінка ризику проектів за допомогою критерію РР полягає в тому, що грошові надходження віддалених від початку реалізації проекту років важко прогнозуються, тобто є більш ризиковими в порівнянні з надходженнями перших років, тому з двох проектів менш ризикований той, у якого менший термін окупності.
Метод розрахунку середньої ставки доходу (Accounting Rate of Return – ARR). Цей метод має дві характерні риси: по-перше, він не передбачає дисконтування показників доходу; по-друге, доход характеризується показником чистого прибутку PN (прибуток за мінусом відрахувань до бюджету). Коефіцієнт ефективності інвестиції, який називається також обліковою нормою прибутку (ARR), розраховується діленням середньорічного прибутку (PN) на середню величину інвестиції (коефіцієнт береться в процентах). Середню величину інвестиції знаходять діленням вихідної суми капітальних вкладень на 2, якщо передбачається, що після закінчення терміну реалізації проекту, який аналізується, всі капітальні затрати будуть списані. Якщо допускається наявність залишкової або ліквідаційної вартості (RV), то її оцінка повинна бути врахована в обчисленнях. Алгоритм обчислення показника ARR наведено нижче:
ARR
=
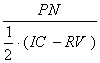
Методика визначення чистої теперішньої вартості має три основні переваги. Перша – всі розрахунки ведуться, виходячи з грошових потоків, а не з чистих доходів. Грошові потоки (чисті доходи + амортизація) враховують амортизаційні відрахування як джерело коштів. Це важливо тому, що амортизаційні відрахування не є витратами “готівки” того року, в якому нараховується знос. [9,ст. 445]
Друга – методика NPV враховує зміну вартості грошей з часом. Чим більше впливає час на вартість грошей, тим вищою є дисконтна ставка. Тобто, зміна вартості грошей з часом для проекту віддзеркалюється в дисконтній ставці, яку дуже ретельно має обирати фінансист. Загалом дисконтна ставка має тенденцію до зростання, якщо можливість додаткового залучення фінансування обмежена і очікується підвищення процентів за позикові кошти.
Третя – ухвалюючи проекти лише з позитивним значенням NPV, підприємство буде нарощувати свій капітал за рахунок цих проектів. Приріст капіталу фірми – це, фактично, підвищення ціни її акцій, і, відповідно, добробуту власників. З огляду на те, що завданням сучасних фінансів є постійне збільшення добробуту власників, методику NPV слід вважати основним засобом оцінки доцільності інвестицій.
2.3 Аналіз управління альтернативними інвестиційними проектами на підприємстві
Цілі створення підприємства власниками є не стільки обмежувальним фактором, скільки фактором розвитку. Обмеженість фінансових ресурсів – головна причина обрання одного інвестиційного проекту замість кількох. Лімітування фінансових коштів для інвестицій є фіксована межа річного обсягу капітальних вкладень, які може дозволити собі фірма виходячи із свого фінансового стану. За наявності фінансових обмежень на інвестиції підприємство повинно приймати рішення про інвестиційні проекти, у такій комбінації, що забезпечить найбільший ефект.
Наприклад, у підприємства є наступні пропозиції (табл. 2.1) для інвестування коштів, виставлені у спадному порядку за коефіцієнтом рентабельності (PI):
Таблиця 2.1 - Характеристики інвестиційних проектів
| Інвестиційні пропозиції | 3 | 7 | 4 | 2 | 6 | 1 |
| Індекс рентабельності | 1,22 | 1,2 | 1,9 | 1,13 | 1,08 | 1,04 |
| Первісні затрати, тис. грн. | 8000 | 2000 | 3500 | 2500 | 4000 | 2000 |
Зважаючи на свій фінансовий стан підприємство планує вкласти в інвестиції 20000 грн. Тоді підприємство вибере з запропонованих проектів ті, які обіцяють найбільшу рентабельність, а сума стартових капіталів дорівнює 20000 грн. (8000+2000+3500+2500+4000). В наведеному прикладі – це пропозиції 3, 7, 4, 2 і 6.
Підприємство не буде приймати пропозицію 1, хоча первісні затрати значно поступаються іншим проектам, а його індекс рентабельності хоча і перевищує одиницю, але поступається за розміром іншим проектам.
Аналізуючи ряд альтернативних інвестиційних проектів в залежності від обраного методу його економічної оцінки, можна отримати далеко неоднозначні результати, які, як правило, суперечать один одному. Разом з тим між розглянутими показниками ефективності інвестицій (NPV, PI, IRR) існує певний взаємозв’язок.
Так, якщо NPV>0, то одночасно IRR>CC і РІ>1;
при NPV=0, одночасно IRR>CC і РІ=1.
Для підтвердження висновків про те, яким критерієм краще скористатися в спірних ситуаціях, розглянемо приклад.
Як зазначалося, при оцінці інвестицій віддається перевага показнику NPV, що пояснюється наступними факторами:
даний показник характеризує величину приросту капіталу підприємства у випадку реалізації пропонованого інвестиційного проекту;
проектуючи використання декількох інвестиційних проектів, можна додавати показники NPV кожного з них, що дає в агрегованому вигляді величину приросту капіталу.
При аналізі альтернативних інвестиційних проектів використання показника внутрішньої норми доходності – IRR в силу ряду притаманних йому недоліків повинно носити обмежений характер.
Розглянемо деякі з них.
1. У зв’язку з тим, що IRR є відносним показником, то безпосередньо з його величини неможливо зробити висновок про розмір збільшення капіталу підприємства при розгляді альтернативних проектів.
Наприклад, візьмемо два альтернативних інвестиційних проекти, які наведені в таблиці 2.2
Таблиця 2.2 - Характеристики альтернативних інвестиційних проектів
| Проект | Розмір інвестицій, грн. | Грошовий поток за роками | IRR, % |
NPV при доходності 15 %, грн. |
||
| 1-й | 2-й | 3-й | ||||
| 1 | 79500 | 45000 | 57000 | 65000 | 45 | 45512 |
| 2 | 194900 | 80000 | 110000 | 150000 | 30 | 56460 |
Якщо робити висновки по проектах тільки за показником IRR, то проект 1 кращий. Разом з тим приріст капіталу він забезпечує в меншому розмірі, ніж проект 2.
Якщо підприємство має можливість реалізувати проект Б без залучення позикових коштів, тоді він стає більш привабливим для фірми.
2. З визначення сутності показника IRR випливає, що він показує максимальний відносний рівень витрат, пов’язаних з реалізацією інвестиційних проектів. Отже, якщо даний показник однаковий для двох інвестиційного проекту і він перевищує ціну інвестицій (наприклад, банківського відсотку на позичковий капітал, призначений для реалізації проекту), то для вибору проекту потрібно використовувати інші критерії.
3. Показник IRR не придатний для аналізу проектів, в яких грошовий потік чергується притоком і відтоком капіталу. В цьому випадку висновки, зроблені на підставі показника IRR, можуть бути некоректні.
При порівнянні проектів різної тривалості доцільно використовувати наступний алгоритм.
1) Визначити загальне кратне для числа років реалізації кожного проекту. Наприклад проект А має тривалість 2 роки, а проект Б – 3 роки, отже загальне кратне для цих проектів складе 6 років. Тому можна зробити припущення, що протягом 6 років проект А може бути здійснений тричі (три цикли), а проект Б– два рази (два цикли)
Отже, проект А буде мати три потоки річних платежів: 1–2-й роки, 3–4-й роки і 5–6-й роки, а проект – два потоки: 1–3-й роки і 3–6-й роки.
2) Вважаючи, що кожний з проектів буде повторюватися декілька циклів, необхідно розрахувати сумарне значення показника NPV проектів, що повторюються.
3) Вибрати той проект, у якого сумарне значення NPV потоку, що буде повторюватися найбільше.
Сумарне значення NPV потоку, що повторюється розраховується за формулою:
NPV(j; n) = NPV(j)(1+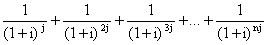 ,
де NPV(j) – чиста приведена вартість стартового проекту, що повторюється;
j – тривалість даного проекту;
n – кількість повторів (циклів) стартового проекту;
і – відсоткова ставка, що використовується при дисконтуванні (необхідний рівень доходності).
Інфляція спотворює результати аналізу ефективності довгострокових інвестицій. Основна причина полягає в тому, що амортизаційні відрахування розраховуються виходячи з первісної вартості об’єкту, а не його вартості при заміні.
В результаті при зростанні доходу одночасно із зростанням інфляції збільшується база оподаткування, тому що