Аналіз управління інвестиційною діяльністю підприємства
Реальні грошові потоки після оподаткування поступаються номінальним потокам, і вони стабільно зменшуються з часом. Це пояснюється тим, що амортизаційні відрахування не змінюються в залежності від інфляції, тому все зростаюча частина прибутку стає об’єктом оподаткування.
В той же час розглянутий приклад носить досить умовний характер, так як індекси інфляції на продукцію підприємства і сировину, що ним використовується, можуть суттєво відрізнятися від загального рівня інфляції. Найбільш коректною є методика, яка передбачає коригування всіх факторів, що впливають на грошові потоки інвестиційних проектів.
При наявності вибору декількох привабливих інвестиційних проектів і відсутності необхідних грошових ресурсів для участі в кожному виникає завдання оптимального розміщення інвестицій. Нижче наводиться ряд ситуацій, що потребують використання методів оптимального розміщення інвестицій.
Під просторовою оптимізацією слід розуміти розв’язання задачі, направленої на отримання максимального сумарного приросту капіталу, при реалізації декількох незалежних інвестиційних проектів, вартість яких перевищує фінансові ресурси, що є у інвестора.
Дана задача передбачає різні методи розв’язку в залежності від того, можливий чи ні розподіл проектів, що розглядаються.
Проекти, що піддаються поділу. При можливості поділу проектів передбачається реалізація кількох з них в повному обсязі, а деяких тільки – частково. По відношенню до останніх приймається до розгляду частина інвестицій і грошових надходжень. [13,ст.95 ]
Загальна сума, направлена на реалізацію проектів, не повинна перевищувати ліміт грошових ресурсів, призначених інвестором для цих цілей.
Розглянута задача вирішується в наступній послідовності:
Для кожного проекту розраховується індекс рентабельності – РІ.
Проекти ранжируються за ступенем зменшення РІ.
До реалізації приймаються перші k проектів, вартість яких в сумі не перевищує ліміту коштів, призначених на інвестиції.
При наявності залишку інвестиційних коштів вони вкладаються в черговий проект, але не в повному його обсязі, а лише в тій його частині, в якій він може бути профінансований.
Приклад 3
Фірма планує інвестувати в основні фонди 72 тис. грн.; ціна джерел фінансування складає 10 %. Розглядаються чотири інвестиційні проекти із наступними потоками платежів (тис. грн.):
проект А: – 42; 13,2; 19,2; 21,6; 20,4;
проект Б: – 30; 10,8; 15,6; 20,4; 12;
проект В: – 54; 20,4; 24; 24; 24;
проект Г: – 24; 10,8; 12; 13,2; 13,2.
Необхідно скласти оптимальний план розміщення інвестицій.
Розрахуємо чистий приведений ефект (NPV) та індекс рентабельності (РІ) для кожного проекту.
Проект А: NPV = 16,01; РІ = 1,38.
Проект Б: NPV = 16,22; РІ = 1,54.
Проект В: NPV = 18,78; РІ = 1,35.
Проект Г: NPV = 14,66; РІ = 1,61.
Проекти, проранжовані за ступенем зменшення РІ, розміщуються в наступному порядку: Г, Б, А, В.
Таблиця 2.3 - Виходячи з результатів, визначимо інвестиційну стратегію
| Проект | Обсяг інвестицій, тис. грн. | Частка інвестицій, що включається в інвестиційний портфель, % | NPV, тис. грн. |
| Г | 24 | 100,0 | 14,66 |
| Б | 30 | 100,0 | 16,22 |
| А | 72–(24+30)=18 | (18 / 42) 100=42,86 | 16,01*0,4286=6,86 |
| РАЗОМ: | 72,0 | 37,74 |
У випадку, коли інвестиційний проект може бути прийнятий тільки в повному обсязі, для знаходження оптимальних варіантів проводять розгляд поєднань проектів з розрахунком їх сумарного NPV. Комбінація, яка забезпечує максимальне значення сумарного NPV. Комбінація, що забезпечує максимальне значення сумарного NPV, вважається оптимальною.
3. Шляхи вдосконалення процесу управління інвестиційною діяльністю підприємства
3.1 Основні напрямки оптимізації процесу управління інвестиціями підприємства
Аналіз вітчизняного і зарубіжного досвіду управління інвестиційним процесом дозволяє зробити висновок про те, що багато аспектів інвестиційної діяльності і оцінки її ефективності досить повно відображені в роборах вітчизняних і зарубіжних учених. Її гносеологічними джерелами є положення економічної теорії, що розглядають взаємозв'язки ресурсних і результативних параметрів економічного розвитку: теорії накопичення, теорії відтворення, теорії економічної динаміки, теорії економічного зростання. Недостатня теоретична опрацьованість цих проблем не дозволяє підприємствам ефективно вирішувати цілий ряд управлінських завдань. Тому проблеми зростання ефективності управління інвестиційним процесом необхідно розглядати і вирішувати в тісному взаємозв'язку між макро- і мікрорівнями, що вимагає створення ефективних механізмів управління інвестиційною діяльністю на транспортних підприємствах. [6,ст.87 ]
Сучасна система управління інвестиційною діяльністю в Україні, її функціонування вимагають моделювання як бізнес-процесів, так і бізнес-систем на основі досвіду практичної роботи по управлінню інвестиційною діяльністю, його наукового узагальнення, переходу від методу «проб і помилок» до стрункої методології аналізу і проектування процедур управління інвестиційною діяльністю.
Одним з основних напрямів підвищення ефективності управління інвестиційними процесами на мікрорівні є використання комплексного підходу до інвестування. Комплексне інвестиційне проектування — системно інтегрований процес управління сукупністю інвестиційних проектів, які підпорядковані єдиному стратегічному задуму, орієнтованому на успішну реалізацію інвестиційної програми підприємства. Взаємодія елементних проектів в раціонально складеному комплексному проекті носить синергетичний характер.
В умовах обмежених власних фінансових ресурсів комплексне інвестиційне проектування може розглядатися як один з прийнятних підходів до управління інвестиційною діяльністю на транспортному підприємстві. Застосування даної концепції при реалізації інвестиційної програми підприємства може сприяти оптимізації управлінських рішень в інвестиційній сфері, ефективнішому використанню обмежених інвестиційних ресурсів підприємства, зниженню потреби в ресурсах, що залучаються, позитивній динаміці основних показників фінансово-господарської діяльності.
Сьогодні ефективність інвестиційної діяльності підприємства в значній мірі залежить від організації управління інвестиційною діяльністю в компанії. Ухвалення рішень про інвестиції є найбільш складним і важливим завданням управління, у зв'язку з чим виникає необхідність інтеграції діяльності всіх учасників процесу управління інвестиційною діяльністю компанії, яку можливо реалізувати тільки через єдину структуру управління інвестиціями в рамках існуючої організаційної структури управління.
Для забезпечення підвищення ефективності управління інвестиційною| діяльністю підприємства на наш погляд необхідно сконцентрувати увагу на маркетинговій технології управління інвестиційною діяльністю, активізуючою внутрішні резерви підприємства і сприяючою ефективному залученню зовнішніх.
Мобілізацію внутрішніх ресурсів підприємства доцільно проводити по наступних напрямах:
- реструктуризація підприємства;
- вдосконалення структури акціонерного капіталу;
- амортизаційна політика;
- реалізація інвестиційних кадрових проектів і так далі
Одним з найважливіших внутрішніх ресурсів підприємства, тісно пов'язаних з реалізацією маркетингу, є реструктуризація, під якою нами розуміється оптимізація структури підприємства з метою підвищення ефективності і стійкості фінансово-господарської діяльності і інвестиційної привабливості.
Реструктуризація може полягати як в розділенні підприємства на юридично самостійні господарюючи суб’єкти,що пов’зв'язані або не повв'язані між собою, так і в зміні внутрішньої структури підприємства у вигляді організації нових служб, підрозділів або впорядкуванні функцій тих, що діють.
Проведені дослідження на підприємствах показали необхідність в серйозному коректуванні існуючої амортизаційної політики.
По-перше, амортизаційна політика повинна бути пов'язана із загальною стратегією інвестиційної діяльності. Для цього необхідно з'єднати в єдину систему податкові відрахування від прибутку підприємства, прискорену амортизацію, пільги по інвестиційному кредиту і витрати на НІОКР. Тільки в цьому випадку амортизаційні відрахування дійсно стимулюватимуть модернізацію виробництва і сприятимуть підвищенню эфективності інвестиційних вкладень. [5,ст.77 ]
По-друге, необхідно чітко визначити об'єкти, застосування прискореної амортизації. Доцільно застосовувати прискорену амортизацію тільки на високотехнологічне устаткування.
Підвищення ефективності інвестиційної діяльності на стадії розробки інвестиційного проекту може бути досягнуте за рахунок скорочення терміну проектування; закладення в проект прогресивних форм реалізації проекту; широкого застосування там, де це можливо і доцільно, хороших типових проектів, які вже виправдали себе на практиці, що дозволяє значною мірою понизити витрати на проектування, а також різко зменшити ризики; застосування в проекті самих передових технологій з урахуванням вітчизняних і зарубіжних досягнень; оснащення проектного відділу компанії - системами автоматизованого проектування (САПР); підвищення загального технічного рівня проектування і ін.
Структурувати і оптимізувати процес управління дозволяє система бюджетування. При цьому основний акцент робиться на тому, що система бюджетування повинна будуватися за проектним принципом. Управління інвестиційною діяльністю на підприємстві, на думку автора, повинне бути побудоване на чіткому регламенті і корпоративному порядку.
Проведені дослідження показали, що господарська і інвестиційна діяльність на підприємствах України зараз протікає в умовах дії цілого ряду несприятливих чинників, 80 – 90 % яких мають інформаційну природу. У зв'язку з цим, на думку автора, найбільш ефективним способом управління інвестиційною діяльністю є впровадження заходів по зниженню негативної дії ризиків на діяльність підприємства, через впровадження сучасної системи фінансового планування. Якщо зовнішні ризики (політичні, економічні, правового регулювання і так далі) можуть піддаватися лише прогнозуванню, то боротьба з внутрішніми ризиками може бути дуже успішною за допомогою системи бюджетного планування діяльності підприємства. При цьому недопущення збитку основної діяльності підприємства можна розглядати як джерело додаткових доходів. [4,ст. 64]
У сучасній системі управління інвестиціями автором пропонується виділяти два основні компоненти – прогнозування для вироблення рішень і ухвалення рішень, при цьому, якщо прогнозування реалізується спеціальними алгоритмами: методами, методиками, регуляторами і процедурами на варіантній основі, то ухвалення рішень – це вольовий процес.
На нашу думку, внутрішньофірмове планування і саме управління інвестиційною діяльністю, в сучасних умовах через специфіку української дійсності зіткнулося з серйозними труднощами із-за наявного розриву в ієрархії управління, оскільки обґрунтувати різні варіанти господарювання, адекватні відповідним прогнозним сценаріям розвитку, неможливо без планування своєчасних рішень.
В управлінні інвестиційною діяльністю підприємства сьогодні все частіше використовується інвестиційний бюджет, який включає доходи і витрати від інвестиційної діяльності, а також потребі в інвестиційних ресурсах по всіх вибраних напрямах і інвестиційним проектам. При цьому для управління окремим інвестиційним проектом використовується бюджет інвестиційного проекту, який включає як операційний, так і фінансовий бюджет і є детально розробленим фінансовим планом інвестиційного проекту, що охоплює всі сторони його реалізації.
Проходження всіх етапів бюджетування при розробці і ухваленні управлінських рішень забезпечує: по-перше, детальне опрацьовування самих інвестиційних проектів, по-друге, комплексний розгляд інвестиційної діяльності в рамках всієї фінансово-господарської діяльності підприємства і аналіз її впливу на фінансовий стан підприємства, по-третє, організацію контролю над подальшою реалізацією кожного окремого проекту і виконанням інвестиційного бюджету в цілому.
На наш погляд, ще одним з методів підвищення ефективності управління інвестиційною діяльністю, є використання принципів крізного планування при формуванні і реалізації інвестиційних проектів. Це дозволить підвищити ефективність інвестиційної діяльності і забезпечити системний взаємозв'язок інвестиційної програми із стратегічною програмою інвестиційної політики, а так само прозорий контроль за ступенем досягнення цільових інвестиційних завдань.[3,ст.53 ]
Сьогодні ефективність інвестиційної діяльності підприємства в значній мірі залежить від організації управління інвестиційною діяльністю в компанії. Ухвалення рішень про інвестиції є найбільш складним і важливим завданням управління, у зв'язку з чим виникає необхідність інтеграції діяльності всіх учасників процесу управління інвестиційною діяльністю компанії, яку можливо реалізувати тільки через єдину структуру управління інвестиціями в рамках існуючої організаційної структури управління. В умовах швидкоплинної кон'юнктури ринку, коли стоїть завдання нарощування конкурентних переваг, ефективніший, на наш погляд, дивізійний тип структури управління інвестиційною діяльністю, де здійснюється делегування частини управлінських функцій (ціноутворення, маркетинг, персонал, економіка, бізнес-планування) в нижчі структурні ланки що дозволяє підрозділам частково або повністю узяти відповідальність за реалізацію інвестиційної діяльності. В результаті управлінські ресурси верхнього ешелону організації вивільняються для вирішення стратегічних завдань.
Підвищення ефективності управління інвестиційною діяльністю з урахуванням чинника невизначеності залежить від:
оптимального поєднання централізації і децентралізації управління інвестиційною діяльністю;
науковості процесу організації аналітичного забезпечення управління інвестиційною діяльністю;
вироблення нових цілей і завдань по вдосконаленню організації аналітичного забезпечення методичного апарату управління інвестиційною діяльністю;
безперервне вдосконалення управління інвестиційною діяльністю;
взаємодія і розумна регламентація;
постійність аналітичного забезпечення і інформаційної достатності управління інвестиційною діяльністю;
відповідність характеру роботи потенційним можливостям виконавця|;
безперервність підвищення кваліфікації менеджерів по управлінню інвестиційною діяльністю.
Для підвищення якості роботи по управлінню інвестиційною діяльністю на транспортних підприємствах доцільно автоматизувати процеси інвестиційної діяльності.
Впровадження автоматизації здатне вирішити ряд проблем, пов'язаних із спрощенням системи управління фінансово-господарською діяльністю підприємства в цілому, а також із спрощенням процесу управління інвестиційною діяльністю зокрема. Стратегічною метою проекту автоматизації є| підвищення ефективності інвестиційної діяльності за рахунок вдосконалення системи управління і впровадження сучасних інформаційних технологій управління інвестиціями.
Впровадження в практику господарської діяльності підприємств України пропонованих рекомендацій дозволять підвищити їх конкурентноздатність і зайняти гідне місце в світовій економічній системі.
3.2 Основні проблеми управлінням інвестиційною діяльністю підприємства та шляхи їх вирішення.
Сучасний стан української економіки після 18 років трансформаційного періоду свідчить про певні реформаційні перетворення й позитивні практичні зрушення. Дані результати ми маємо внаслідок суспільно-економічних змін в державі, а саме: лібералізації торгівлі, реформування власності, поступового розширення приватного сектора в економіці, деякого «потепління інвестиційного клімату».
Разом з тим розвитку української економіки значною мірою має сприяти ефективна інвестиційна діяльність усіх суб’єктів господарювання, оскільки за будь-яких умов вона створює матеріальну базу для суспільства і сприяє покращенню добробуту населення. [4,ст.46 ]
Отже, з розвитком ринкових відносин та посилення чинників ризику, управління та оцінка ефективності інвестиційних проектів значно ускладнилася. Розрахунки обсягів реалізації, доходу, прибутку на перспективу стали більш складними внаслідок лібералізації цін.1, 2009
Розрахунки коефіцієнтів економічної ефективності інвестиційних проектів ьу разі відсутності нормативів для порівняння також втратили сенс. Тому на сьогоднішній день актуальність та необхідність поглиблення теоретичних і методичних основ управління інвестиційноюдіяльністю (інвестиційними проектами) на підприємстві, а також достовірна оцінка ефективності проектів посідають важливе місце в процесі обгрунтування вибору альтернативних варіантів вкладення коштів.
Існуючи підходи до оцінки ефективності інвестиційних проектів базуються на дисконтній методиці, усі показники якої розраховуються на основі грошових потоків, приведених до теперішньої вартості шляхом дисконтування. Дана методика реалізується через розрахунок широковідомих показників: чиста приведенавартість (NPV), внутрішня норма прибутковості (IRR), індекс рентабельності (PI). Проте підходи мають принциповий недолік: значна трудомісткість процесу оцінки економічної ефективності інвестиційних проектів (значна кількість обчислень).
Метою статті є сформувати теоретико-методологічну базу та розробити практичні рекомендації щодо удосконалення процесу управління інвестиційною діяльністю на підприємстві.
Виклад основного матеріалу дослідження. На сьогоднішній день оцінка економічної ефективності проектів є чи не найбільш трудомістким і відповідальним аспектом інвестиційного аналізу. У зв’язку з тим, що цей етап обов’язково пов’язаний із виконанням математичних розрахунків, особливу увагу слід приділяти не лише правильності і точності їх виконання, а й адекватності методів і критеріїв оцінки, що застосовуються при цьому. Тому, виходячи з цього, серед низки проблем, які існують при управлінні інвестиційною діяльністю на підприємстві є недосконалість та неефективність існуючих методик, а також відсутність застосування новітніх методологічних підходів до оцінки ефективності інвестиційних проектів в умовах розвитку ринкових перетворень в Україні. [23,ст.452 ]
Також однією з проблем управління інвестиційною діяльністю є те, що сучасний фінансовий та інвестиційний менеджмент налічує істотну кількість традиційних показників і критеріїв для оцінки інвестиційних проектів (NPV, PP, IRR, PI тощо), яким властиві певні досить суттєві недоліки, а саме:
1) неоднозначність у визначенні строків для розрахунку показників (NPV, IRR, PI), внаслідок чого один і той самий проект може бути представлений в більш або менш привабливому вигляді;
2) відсутність врахування повного економічного ефекту від реалізації проекту, особливо в період, що виходить за рамки розрахункового;
3) не можливість враховувати вплив ринкових чинників на прибутковість проектів.
Оцінка економічної ефективності інвестиційних проектів – досить складне завдання, яке потребує комплексного проблемно-орієнтованого підходу до його рішення. Проблемно-орієнтований підхід управління інвестиціями вимагає вибір найбільш ефективних інвестиційних проектів і забезпечення реалізації окремих інвестиційних програм. Особлива увага при цьому має приділятися саме вибору інвестиційних проектів, що здійснюються на основі оцінки їх ефективності при забезпеченні послідовності проведення аналізу.
Головним критерієм оцінки інвестицій є їх окупність, тобто швидкість повернення інвестору вкладених коштів у формі грошових потоків, які генеруються втіленням у життя фінансових проектів.
Аналіз теоретико-економічної сутності поняття “інвестиційний проект”, проведений на основі узагальнення наявних його трактувань (табл.3.1), дозволяє виділити його основні змістовні елементи:
1) визначення розміру інвестованого капіталу на основі показника грошового потоку, який формується за рахунок сум чистого прибутку та амортизаційних відрахувань у процесі експлуатації інвестиційних проектів;
2) обов’язкове приведення до теперішньої вартості як інвестованого капіталу, так і сумгрошового потоку;
3) вибір диференційованої ставки процента у процесі дисконтування грошового потоку для різних інвестиційних проектів.
№22/1, 2009
Таблиця 3.1 - Тлумачення сутності інвестиційного проекту
|
Автор та Джерело |
Тлумачення |
| І. Бланка [5] | завдання з певними вихідними даними і бажаними результатами цілями), які обумовлюють спосіб його вирішення |
| Я. Єлейко [9] | розроблений план споруд, устаткування, обладнання будь-чого; попередній текст будь-якого документу |
| А. Пересада [12] | комплекс взаємопов’язаних заходів, розроблених для досягнення евних цілей протягом заданого часу при встановлених ресурсних бмеженнях |
| Г. Бірман [4] | спеціальним способом підготовлена документація, що містить максимально повний опис і обгрунтування всіх особливостей майбутнього інвестування |
| Д. Норткотт [11] | комплекс заходів, що здійснюються інвестором з метою реалізації свого плану нарощування капіталу |
Отже, розглянувши різноманітні підходи до тлумачення сутності інвестиційного проекту, можна запропонувати новий підхід, до його визначення: інвестиційний проект – це система організаційно-правових та розрахунково-фінансових документів, які визначають систему взаємо- пов’язаних у часі й просторі та узгоджених з ресурсами організаційних заходів і дій, спрямованих на розвиток підприємства.
Досліджуючи механізм оцінки економічної ефективності інвестицій- них проектів, слід звернути увагу на значну кількість показників і методів визначення ефекту та витрат за інвестиційними проектами різних видів.
Використання цих показників і методів передбачає, що в процесі розробки інвестиційного проекту вже проведено необхідні технологічні, маркетингові, організаційні та інші дослідження і складено капітальний бюджет за ними, який включає всі види необхідних інвестиційних витрат у кожному інтервалі часу.
Методи оцінки проектів, які використовуються в аналізі інвестиційної діяльності, можна поділити на дві групи:
1) методи, які засновані на дисконтованих оцінках (NPV, PI, IRR);
2) методи, що засновані на облікових оцінках (РР, ARR).
З огляду на те, що дисконтна методика оцінки економічної ефективності інвестиційних проектів не завжди є адекватною реальності, автором підтримується принципово новий методологічний підхід до оцінки ефективності інвестиційних проектів, що ґрунтується на використанні альтернативного показника ефективності інвестування (IEI), який
розраховується за наступною формулою:

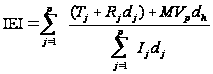
де Tj – фінансовий ефект (віддача) від об’єкта інвестицій у j-ий період часу, грош. од.;
Rj – вивільнення, повернення інвестованих коштів у j-ий період часу, грош;
MVp – ринкова (оцінна) вартість об’єкта інвестицій на кінець розрахункового періоду р, грош. од.;
Ij – сума інвестиційних вкладень в об’єкт інвестицій у j-ий період часу, грош. од.;
dj – коефіцієнт дисконтування в j-ий період часу, %.
Під вивільненням, або поверненням, інвестованих коштів (R) може розумітися як повернення коштів у разі закінчення терміну вкладення, так і реалізація об’єкта інвестицій (цінних паперів, устаткування тощо).
Елемент MVp є ринковою вартістю об’єкта інвестицій на кінець розрахункового періоду цього проекту. Даний показник матиме місце лише в тому разі, якщо об’єкт інвестицій, як і раніше, перебуває у власності підприємства, тобто якщо до моменту часу р не відбулося повного вибуття об’єкта інвестицій (R) з проекту.
Показник IEI є відношенням суми всіх можливих надходжень, пов’язаних з експлуатацією об’єкта інвестицій протягом розрахункового періоду, а також його ринкової вартості на кінець розрахункового періоду до суми інвестиційних вкладень в нього з урахуванням графіка розподілу всіх фінансових потоків у часі. [9,ст.53 ]
Для демонстрації можливості і практичної доцільності використання запропонованого підходу розглянемо розрахунок показника IEI на основі інвестиційних проектів підприємства «ЛУКОЙЛ- Нафтохім»:
1) інвестиційний проект “Установка гідрування фракцій С4, С5” (проект А);
2) інвестиційний проект “Установка діафрагмового електролізу з використанням мембранної технології”(проект Б).
Вихідні дані, для розрахунку показника IEI подані в табл. 3.2.
22/1, 2009
Таблиця 3.2 - Вихідні дані за проектами А і Б для розрахунку показника IEI, млн. грн.
|
Показники |
Інвестиційні проекти | |
| Проект А | Проект Б | |
| Фінансовий ефект (віддача) від об’єкта інвестицій(Tj) | 36000 | 24000 |
| Вивільнення, повернення інвестованих коштів (Rj) | 15000 | 13000 |
| Ринкова вартість об’єкта інвестицій (MVp) | 470 | 480 |
| Сума інвестованих вкладень в об’єкт інвестицій (Ij) | 57000 | 58000 |
| Коефіцієнт дисконтування (dj), | 10 | 12 |
| Розрахунковий період (dp), роки | 2 | 4 |
Виходячи з даної таблиці, показник ефективності інвестування IEI за проектом А становить:
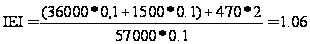 ;
за проектом Б:
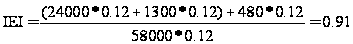
Отже, згідно з проведеними розрахунками можна зробити наступний висновок:
1) обидва проекти передбачають майже однаковий обсяг первинних інвестицій, однак віддача від проектів Tj та залишкова вартість MVp об’єктів інвестування досить істотно відрізняються, а саме: так, за проектом А рівень рентабельності операційної діяльності є значно вищим (Tj=36000 млн. грн.), ніж за проектом Б (Tj =24000 млн. грн.), що зумовлено низькими поточними витратами;
2) виконуючи оцінку запропонованих альтернативних проектів підпри- ємстіва «ЛУКОЙЛ- Нафтохім» за допомогою традиційних показників, можна дійти висновку, що проект А є привабливішим, за проект Б, оскільки забезпечує інвесторові більший обсяг грошових потоків в рамках розрахункового періоду (NPVA=14919 млн. грн., за проектом Б становить тільки – NPVБ=13858 млн. грн.) та коротший період окупності (PРA=1,4 роки, PРБ =2,9 років);
3) цьому також свідчить значення показника IEI, тобто з урахуванням вартості проектів на кінець розрахункового періоду та перспективи їх подальшого функціонування, доцільнішим є здійснення проекта А (установка гідрування фракцій С4, С5), оскільки саме цей проект може вважатися більш ефективним (так як IEI > 1) і привабливішим з економічної точки зору, ніж проект Б (установка діафрагмового електролізу з використанням мембранної технології.
Висновки
Велике значення в ефективному функціонуванні та розвитку підприємства має інвестиційне забезпечення, що базується на реалізації інвестиційних програм. При цьому результати інвестиційної діяльності, впровадження окремих інвестиційних проектів доцільно розглядати з позицій отримання соціального ефекту.
Глибокий спад в інвестиційній сфері, котрий серйозно перевищує зниження обсягів виробництва, обумовлений тим, що інвестиції в промислові підприємства не забезпечують простого відтворення капіталу. Інвестиційна діяльність на підприємстві повинна розглядатися як єдність процесів вкладення ресурсів і отримання доходів у майбутньому, що відбуваються в різній часовій послідовності. У трансформаційній економіці якісно змінився соціально-економічний механізм інвестування: економічний зміст категорії інвестиції наповнюється новими сучасними формами залучення і руху ресурсів, а також відносинами між учасниками інвестиційного процесу.
Оцінка ефективності інвестиційних проектів повинна засновуватися на додержанні основних принципів, які включають розгляд усіх стадій життєвого циклу, моделювання грошових потоків, можливість порівняння умов реалізації різних проектів, позитивність і максимум ефекту, врахування фактора часу та найбільш істотних наслідків, а також врахування впливу інфляції, невизначеності й ризиків. Інвестиційна привабливість підприємства залежить від моделі його інвестиційної поведінки, що включає систему мотивації, яка спонукала б його до активізації інвестиційної діяльності.
Головною метою управління інвестиційною діяльністю підприємства є отримання можливого максимального прибутку не тільки в поточному, а й у перспективному періодах. Це вимагає розробки таких задач управління, які забезпечують реалізацію головної мети інноваційної діяльності, що полягає у забезпеченні: достатньої інвестиційної підтримки необхідних темпів розвитку поточної діяльності підприємства; балансу максимальної прибутковості з урахуванням прийнятного ступеня ризику; ліквідності інвестицій, можливостей швидкого реінвестування капіталу при змінах факторів внутрішнього та зовнішнього середовищ; можливості реалізації програм соціального розвитку колективу.
Одним із важливих напрямків стратегічного управління інвестиційною діяльністю на підприємстві є розробка стратегії з метою зайняття на ринку сильних позицій і розробки підходів до її успішної реалізації в умовах невизначеності зовнішнього середовища, сильної конкуренції та внутрішніх проблем. Розробка такої стратегії повинна базуватися на принципах системного підходу, врахуванні загальної базової стратегії розвитку підприємства тощо та сполученні зі стратегією соціального розвитку підприємства.
Трансформаційні перетворення характеризуються значним зростанням інвестицій у людський капітал, який включає знання, навички, мотивацію, що використовуються в процесі виробництва економічних благ. Людський капітал у сучасних умовах розглядається як джерело високого доходу в майбутньому. Вкладення в цей вид капіталу пов’язані як з економічною, так і з соціальною стороною діяльності підприємства, тому важливим є визначення соціально-економічної ефективності інвестиційної діяльності, пов’язаної з інтересами працівників підприємства і його власників. При цьому необхідно враховувати той факт, що в сучасних умовах пріоритетним є отримання соціальних результатів, а економічні результати розглядаються як засіб їх досягнення. Підвищення соціально-економічної ефективності інвестиційної діяльності передбачає необхідність розробки відповідної організаційно-економічної моделі, яка включає також розробку напрямків соціальної захищеності персоналу підприємства.
Список використаних джерел
Закон України „Про інвестиційну діяльність” від 18 вересня 1991 року N 1560-XII // Інфодиск: Законодавство України..
Закон України «Про цінні папери та фондовий ринок» від 23 лютого 2006 року N 3480-IV // Інфодиск: Законодавство України
Закон України «Про інноваційну діяльність» від 4 липня 2002 року N 40-IV// Інфодиск: Законодавство України.
Глазунов В.Н. Финансовый анализ и оценка риска реальных инвестиций. - М.: Финстатинформ, 2007. - 135 с.
Губський Б. Проблеми міжнародного інвестування в Україні. // Економіка України. – 2006. - №1. – С.34.
Данілов О.Д., Івашина Г.М., Чумаченко О.Г. Інвестування: Навчальний посібник. – К, 2001, 364 с.
Дацій О.І. Фінансування інвестиційної діяльності підприємств // Економіка та підприємництво, 2006р. - №4. – С.117-121.
Жураховська Л. Глобальні стандарти результативності інвестування // Фінансовий ринок України. – 2006. - №12. – С.18-25.
Ковалев В.В. Методы оценки инвестиционных проектов - М.: Финансы и статистика, 2000. – 257с.
Коваль Р.Г. Формування умов інвестування соціально-економічного розвитку підприємства // Економіка та держава. - №12. – 2006. – С.49-51.
Савчук А.В. Анализ эффективности инвестиционных проектов и экономических условий их реализации / НАН Украины; Институт проблем рынка и экономико-экологических исследований. — О., 2007. — 176с.: рис. — Библиогр.: с. 140-144.
Старик Д.Э. Как рассчитать эффективность инвестиций? Монография. М.: АО “Финансстатинформ”, 2004. – 192с.
Шевчук В. Я., Рогожин П. С. Основи інвестиційної діяльності. – К.: Генеза, 1997. – 384 с.
Щербак А.В. Інформаційне забезпечення інвестиційної діяльності на підприємстві // Актуальні проблеми економіки. 2006р. - №3. – С.103-107.
Майорова Т.В. Інвекстиційна діяльність: Навчальний посібник. – К.: Центр навчальної літератури, 2004. – 376.
Селіверстова Л.С. Шляхи формування ефективної стратегії підприємства//Актуальні проблеми економіки. – 2008. - №7.
Хрущ Н.А. Стратегія компанії: механізм формування й адаптації в сучасному інвестиційному середовищі. – 2008. - №8.
Гриньова В.М., Щабельська І.В. Методичні рекомендації по розробці інвестиційної політики підприємства.//Вісник ХДЕУ.–2001 – №3(19). –С. 49-51.
Щабельська І.В. Оцінка сталості й ефективності інвестиційного проекту. // Управління розвитком. – ХДЕУ. – 2002. – №2. – С. 23-26.
Щабельська І.В.Соціальні аспекти управління інвестиційною діяльністю на підприємстві. Економіка: проблеми теорії та практики. Збірник наукових праць №143. – Дніпропетровськ. ДНУ – 2002. – С. 135-140.
Щабельська І.В.Управління інвестиційною діяльністю підприємства.// Материалы 6-й Международной научно-технической конференции ”Физические и компьютерные технологии в народном хозяйстве” – Харків. – 2002. – С.227-229.
Шевченко І В. Методичні засади реалізації інвестиційного проекту.// Материалы 7-й Международной научно-технической конференции ”Физические и компьютерные технологии в народном хозяйстве” – Харків. – 2003. – С. 182-184.
Додатки
Додаток А
Додаток Б