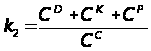Исследование и разработка мероприятий по повышению эффективности снабженческо-сбытовой деятельности продукции ОАО "НЛМК"
Содержание
Введение
Глава 1. Характеристика ОАО "НЛМК"
1.1 Краткая характеристика ОАО "НЛМК"
Глава 2. Анализ и диагностика финансово-хозяйственной деятельности
2.1 Аналитическая группировка и анализ статей актива баланса
2.2 Аналитическая группировка статей пассива баланса
2.3 Оценка типа финансовой ситуации
2.4 Расчет коэффициентов устойчивости
2.5 Анализ ликвидности активов
2.6 Анализ ликвидности баланса
2.7 Индекс кредитоспособности
Глава 3. Теоретические аспекты снабженческо-сбытовой политики предприятия
Глава 4. Миссия компании
Глава 5. Разработка предложений
5.1. Товарная политика
5.2 Рентабельность выпускаемых товаров
5.3 Выбор базовой стратегии
5.4 Политика предоставления скидок как способ уменьшения дебиторской задолженности
Глава 6. БЖД на ОАО "НЛМК"
6.1 Опасные и вредные факторы при работе с ПЭВМ
6.2 Планировка помещения и размещение оборудования
6.3 Цветовое оформление помещений
6.4 Обеспечение оптимальных параметров воздуха рабочей зоны
Заключение
Список литературы
Введение
Темой данной дипломной работы является: "Исследование и разработка мероприятий по повышению эффективности снабженческо-сбытовой деятельности продукции ОАО "НЛМК".
Для повышения эффективности производства и сбыта продукции необходимым условием является изучение и профессиональное использование новых для отечественной экономики методов организации предпринимательской деятельности предприятия, ориентированных на выявление нужд и потребностей потребителей продукции предприятия, обеспечение этих потребностей наиболее эффективными и продуктивными, чем у конкурентов, способами.
Снабженческо-сбытовая политика подразумевает под собой выбор маркетинговой стратегии и тактики на всем протяжении от появления продукции до ее продажи, послепродажного обслуживания; мониторинг оперативной информации о рынке, переход на прямые поставки продукции, создание сбытовой сети.
Руководство должно четко определить цель деятельности своего предприятия, то место, которое оно должно занимать на рынке. Необходимо создание у всех работников предприятия четкого представления о смысле маркетинга и по возможности максимально широкое вовлечение работников и специалистов, осуществляющих функции управления предприятием и его структурными подразделениями, в снабженческо-сбытовую деятельность. Работники, занятые оперативным маркетингом, должны постоянно проходить обучение и переобучение современным методам работы с клиентами.
Сбыт - это разнообразная деятельность, посредством которой продавец общается с покупателем. Для деятельности предприятия сбыт играет очень важную роль:
влияет на конечные результаты деятельности предприятия;
продолжает процесс производства, беря на себя доработку товара и его подготовку к продаже (сортировку, фасовку, упаковку);
выявляет и изучает вкусы и предпочтения потребителей;
позволяет приспособить сбытовую сеть к запросам покупателей.
Цель работы - это исследование возможностей увеличения сбыта продукции предприятия.
Поставленная цель очень важна для предприятия, т.к. увеличение сбыта ведет к увеличению прибыли, что является важным показателем деятельности предприятия.
Основные задачи дипломной работы - это:
анализ результатов производственно-хозяйственной деятельности предприятия;
анализ финансовой деятельности;
исследование системы сбыта продукции;
рассмотрение мероприятий по увеличению сбыта продукции цеха;
экономическая эффективность предложенных мероприятий.
Исходными данными для работы являются данные бухгалтерской, налоговой, плановой отчетности, оперативного их учета, нормы, нормативы, инструкции, методические указания, литературные источники.
Дипломная работа состоит из 5 разделов, в которых проводится анализ производственно - хозяйственной деятельности, анализируются финансовая деятельность, проводится исследование системы сбыта, а также рассматриваются мероприятия по увеличению сбыта продукции цеха.
Объектом анализа является ОАО "НЛМК".
Глава 1. Характеристика ОАО "НЛМК"
1.1 Краткая характеристика ОАО "НЛМК"
ОАО "НЛМК" - одна из крупнейших в мире металлургических компаний. Будучи предприятием с полным металлургическим циклом, НЛМК производит чугун, слябы, холоднокатаную, горячекатаную, оцинкованную, динамную, трансформаторную сталь и сталь с полимерным покрытием. В 2008 году Компания осуществила поставки в более чем 70 стран Европы, Южной и Северной Америки, Азии, Африки, Ближнего и Среднего Востока. Группа НЛМК производит около 15% всей российской стали.
Общие сведения.
НЛМК занимает третье место в России среди предприятий по производству стали и проката.
Наши основные производственные мощности находятся в Липецке, в центре европейской части России. Они расположены в 350 км от ОАО "Стойленский ГОК", являющегося нашим основным поставщиком железорудного сырья, а также в пределах 1 500 км от ключевых потребителей нашей продукции в России, в непосредственной близости от основных транспортных магистралей.
ОАО "НЛМК" - вертикально-интегрированная металлургическая компания, в структуру которой входят:
Направление деятельности.
Наше основное предприятие полного металлургического цикла находится в Липецке, примерно в 500 км к югу от Москвы в центре Европейской части России. В его состав входит:
Агломерационное производство с четырьмя агломашинами;
Коксохимическое производство с четырьмя батареями (две батареи были выведены из эксплуатации в 2008 г., еще две - в феврале 2009 г);
Два доменных цеха с пятью доменными печами общим объемом 11.400 м3;
Два конвертерных цеха, в состав которых входят два конвертера емкостью по 300 тонн каждый, три конвертера емкостью 160 тонн каждый, и девять УНРС: шесть криволинейного типа, одна радиального типа и две вертикального типа;
Производство горячего проката с непрерывным широкополосным станом горячей прокатки 2000;
Три цеха холодной прокатки, в состав которых входят два двадцати валковых стана, реверсивный стан, один непрерывный стан, полностью непрерывный стан "бесконечной прокатки".
Сырьевые активы.
ОАО "Стойленский ГОК", третий по величине производитель руды в России, ОАО "НЛМК" владеет 100% акций этой компании. В 2005 г. НЛМК получил государственную лицензию на разработку месторождения коксующегося угля Жерновское-1 с суммарным объемом запасов 240 млн. тонн. К концу 2008 года Компания планирует осуществить первую добычу угля на данном месторождении. В 2006 году НЛМК приобрел около 94% акций производителя кокса ОАО "Алтай-кокс", ведущего коксохимического предприятия России.
В составе НЛМК действуют ОАО "Доломит", предприятие, производящее флюсовый и конвертерный доломит, и ОАО "Стагдок", добывающее и перерабатывающее флюсовый и технологический известняк.
Прокатные мощности.
В начале 2006 года мы приобрели 100% акций датского сталепрокатного предприятия DanSteel A/S. В августе 2006 года нами приобретена 100% доля сталепрокатного предприятия ВИЗ-Сталь в Екатеринбурге, специализирующегося на производстве электротехнической стали. Доля НЛМК и ВИЗ-Сталь на мировом рынке электротехнических сталей в 2007 году составила 9%, на внутреннем рынке - 75%.
Инфраструктура.
В структуру НЛМК входит ООО "Независимая транспортная компания", которая оказывает экспедиторские услуги в части транспортировки сырья и готовой продукции НЛМК.
На собственных мощностях НЛМК вырабатывается около 43% электроэнергии потребляемой на основной производственной площадке в Липецке, и Компания стремится к увеличению этого показателя.
В число основных видов продукции Новолипецкого металлургического комбината входят передельный чугун, слябы, горячекатаная сталь, а также различные виды продукции с высокой долей добавленной стоимости, такие как холоднокатаный прокат, электротехническая сталь и другие специальные виды листового проката. НЛМК является одним из крупнейших производителей электротехнических сталей в мире, занимает лидирующие позиции в России по производству холоднокатаного, оцинкованного проката, а также стали с полимерным покрытием.
Вертикальная интеграция.
Вертикальная интеграция является одним из ключевых элементов стратегии НЛМК, обеспечивающим снижение производственных затрат за счет доступа к сырьевым материалам и электроэнергии.
В структуру НЛМК входит расположенный в Белгородской обл. ОАО "Стойленский ГОК", третий в России по объему добычи производитель железной руды, который практически полностью обеспечивает потребности Компании в железорудном концентрате. В 2008 году 44% внутренних потребностей производственной площадки в Липецке в электроэнергии было удовлетворено за счет собственных генерирующих мощностей.
После приобретения в 2006 году 94% акций крупнейшего российского независимого производителя кокса ОАО <Алтай-кокс> мы не только полностью обеспечили свои потребности в данном виде сырья, но и заняли прочные позиции на внутреннем рынке в производстве кокса и коксохимической продукции.
В январе 2006 года НЛМК приобрел 100% акций датской сталепрокатной компании DanSteel A/S. Объем производства составляет около 500 тыс. тонн горячекатаного толстолистового проката в год.
В августе 2006 года нами приобретено 100% акций сталепрокатного предприятия ВИЗ-Сталь в г. Екатеринбурге, специализирующегося на производстве электротехнической стали. Производственные мощности ВИЗ-Стали составляют около 200 тыс. тонн проката в год.
Основные виды продукции - трансформаторная и динамная сталь.
Сведения о группе.
Открытое акционерное общество "Новолипецкий металлургический комбинат" (далее "Материнская Компания") и его дочерние компании (далее совместно "Группа") представляют собой одну из крупнейших групп предприятий черной металлургии России с полным циклом производства. Материнская Компания является открытым акционерным обществом в соответствии с Гражданским Кодексом Российской Федерации. Материнская Компания была основана как государственное предприятие в 1934 г. И преобразована в акционерное общество открытого типа 28 января 1993 г. Впоследствии, 12 августа 1998 г.
Материнская Компания была перерегистрирована в открытое акционерное общество в соответствии с Законом Российской Федерации "Об акционерных обществах".
Основным видом деятельности Группы является производство и реализация продукции черной металлургии, в состав которой входят: чугун, слябы, сортовой прокат, холоднокатаный и горячекатаный прокат, холоднокатаный прокат с цинковым и полимерным покрытиями, а также электротехнические стали.
Продукция Группы реализуется как в Российской Федерации, так и за рубежом. Группа также осуществляет деятельность в рамках горнодобывающего и коксохимического сегментов и имеет менее значительную долю участия в операционном сегменте портовых услуг (Примечание 26).
Основное производство Группы расположено в Липецкой области Российской Федерации и подпадает под действие законодательных актов как Российской Федерации, так и органов власти регионов, в которых расположены дочерние компании.
Основными дочерними компаниями, которые находятся в Липецкой области и других регионах Российской Федерации, являются:
Горнодобывающие компании ОАО "Стойленский ГОК" (приобретено в 2004 г), ОАО "СтАГДоК" и ОАО "Доломит". Основными видами деятельности этих компаний являются добыча железных руд, флюсового известняка, металлургического доломита и их переработка.
Коксохимическая компания ОАО "Алтай-Кокс" и ее дочерние компании (приобретены в 2006 г).
Основным видом деятельности данных компаний является производство кокса доменного, кокса литейного, коксового орешка и коксовой мелочи.
Сталепрокатная компания ООО "ВИЗ-Сталь" (приобретено в 2006 г). Основным видом деятельности данной компании является производство холоднокатаной трансформаторной и динамной стали.
ОАО "Макси-Групп" и его дочерние компании (приобретены в 2007 г). Основными видами деятельности данных компаний является сбор и переработка лома черных металлов, выплавка стали, а также производство сортового металлопроката.
За пределами Российской Федерации расположены следующие основные дочерние и зависимые компании:
Совместное предприятие с Duferco Group - создано в 2006 г. на базе компании Steel Invest & Finance (Luxembourg) S. A. (далее - "SIF S. A. "), в котором обе стороны имеют 50% акций. SIF S. A. имеет 100% или мажоритарное участие в 24 компаниях, расположенных в Европе и США, которые включают в себя одно сталеплавильное и пять прокатных предприятий, а также сеть сервисных центров (Примечание 6 (б)).
Датская сталепрокатная компания DanSteel A/S (приобретена в 2006 г). Основным видом деятельности данной компании является производство горячекатаного толстолистового проката.
Трейдинговые компании Novexco (Cyprus) Ltd., Кипр и Novex Trading (Swiss) S. A., Швейцария (приобретены в 2008 г). Основным видом деятельности данных компаний является торговля продукцией Группы за пределами Российской Федерации.
Американский электросталеплавильщик и производитель горячекатаного проката компания Beta Steel Corp. (приобретена в 2008 г). Основным видом деятельности данной компании является производство горячекатаного проката.
Производство
Производственный процесс включает следующие этапы:
Агломерационное производство
Коксохимическое производство
Доменное производство
Сталеплавильное производство
Горячая прокатка
Холодная прокатка
Горячее цинкование
Нанесение полимерных покрытий
Контроль качества
Продукция
Продукция отвечает большинству основных российских и международных стандартов качества.
Чугун
Слябы
Горячий прокат
Холодный прокат
Горячеоцинкованный прокат
Прокат с полимерным покрытием
Электротехническая сталь
Рынки сбыта.
В 2008 году Группа НЛМК поставляла металлопродукцию в более чем 70 стран мира. По итогам конкурса "Лучший российский экспортер года" Компания удостоена Диплома Министерства промышленности и торговли РФ за победу в номинации "Черная металлургия (черные металлы) - Лучший экспортер отрасли". НЛМК поставляет свою продукцию всем промышленным секторам российской экономики - в строительстве, производстве машин и оборудования, транспортном, энергетическом и сельскохозяйственном машиностроении, производстве труб.
Сбыт осуществляется по двум каналам:
на экспорт зарубежным потребителям через трейдинговые компании, принадлежащие компании;
напрямую отечественным заказчикам и оптовикам.
Служба вице-президента по продажам НЛМК отвечает за разработку и внедрение политики ценообразования, а также сбыт продукции. В её состав входят также два сервисных центра в г. г. Липецке и Уссурийске.
Сбытовая политика Компании основана на развитии долгосрочных взаимоотношений с заказчиками, включая конечных потребителей, которые закупают продукцию через наших партнеров-оптовиков посредством обеспечения стабильного качества, конкурентных цен и своевременных поставок.
Структура управления.
Структура управления Новолипецким комбинатом, обеспечивает четкое разделение функций Совета директоров и Правления по стратегическому и оперативному управлению Компанией. Распределение полномочий и разграничение сфер деятельности позволяет зафиксировать ответственность за разработку и принятие решений на всех уровнях управления.
Совет директоров.
В настоящее время в Совет Директоров входят девять членов, которые были избраны 5 июня 2009 г. Трое из девяти членов Совета директоров являются независимыми.
Правление
Правление является коллегиальным исполнительным органом. Персональный состав Правления утверждается Советом директоров по представлению президента (председателя Правления).
К компетенции президента (председателя Правления) и Правления относятся вопросы руководства текущей деятельностью Общества, а также осуществление полномочий в отношении деятельности дочерних, зависимых обществ и иных юридических лиц (участником, учредителем или членом которых является Общество) в соответствии с положениями Устава Общества.
Обзор отрасли.
Для мировой черной металлургии 2008 год запомнится пиковыми значениями цен на сталь, которые сменились беспрецедентным падением рынка, начавшимся в 3 квартале года. Сталь является одним из основных "строительных материалов" мировой экономики, ее потребление напрямую связано с инвестиционным циклом. Поэтому, кризис отразился на отрасли в глобальном и страновом масштабе и выразился в падении цен на 30-60% и снижении спроса на 20-25%. Падение спроса заставило многие компании отрасли пересмотреть стратегии своего развития и подход к управлению. В этих условиях наши ключевые конкурентные преимущества - эффективная вертикальная интеграция и качественные производственные активы - позволяют нам успешно справиться с кризисом, развивать нашу компанию, используя те возможности, которые дает нам сегодняшняя ситуация. Итоги 4 квартала прошлого года и работа компании в 1 квартале 2009 года дают нам уверенность в правильности выбранной нами долгосрочной стратегии развития.
В изменившихся условиях менеджмент Компании принял ряд мер, позволивших сократить операционные и инвестиционные расходы, стимулировать сбыт продукции и оптимизировать рабочий капитал. Эти меры снизили влияние негативного развития ситуации на рынках стали, наблюдавшегося в конце 2008 года, на состояние Группы НЛМК.
В 4 квартале 2008 года на фоне кризисной ситуации инвестиционная программа НЛМК была скорректирована за счет переноса сроков реализации некоторых проектов, а также снижения стоимости строительных работ и приобретаемого оборудования. С учетом этого, на инвестиционные нужды в 2008 году было направлено 1,9 млрд долларов, что примерно на 30% ниже ранее запланированных объемов инвестиций.
Компания гибко отреагировала на падение спроса в последнем квартале прошлого года резким снижением производства продукции, в первую очередь низких переделов. В течение 4 квартала были остановлены на ремонт три из пяти доменных печей на основной площадке в Липецке. Таким образом, снижение производства в 4 квартале составило около 40% к 3 кварталу 2008 года.
В конце года, на фоне ухудшения ценовой конъюнктуры на рынке стали мы провели переговоры с поставщиками с целью снижения цен на сырье, материалы и оборудование. Это позволило существенно снизить операционные и инвестиционные расходы.
Кроме этого, менеджмент НЛМК осуществил ряд мер по оптимизации рабочего капитала Компании. НЛМК ужесточила контроль за оплатой продукции, усилила мониторинг финансового состояния клиентов, лимитировала выдачу авансов под покупку материальных ценностей, что позволило ограничить рост просроченной дебиторской задолженности.
Ограничение производства продукции, закупок сырья, а также максимальное использование собственных ресурсов позволило предотвратить необоснованный рост запасов и дополнительное связывание денежных средств в кризисный период.
Все эти действия своевременно перевели Компанию на режим жесткой экономии и адаптировали к работе в изменившихся рыночных условиях.
Проанализируем основные технико-экономические показатели ОАО "НЛМК" за 2007-2008 гг.
Таблица 1.1. Основные технико-экономические показатели предприятия
|
№ п/п |
Показатели |
Ед. изм. | 2007год | 2008год |
Абсолютное отклонение |
Темп прироста, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Выручка от реализации продукции | млн. руб. | 154880,5 | 202102,7 | +47222,2 | +30,5 |
| 2 | Валовая прибыль | млн. руб. | 61831 | 86995,5 | +25165 | +40,7 |
| 3 |
Себестоимость общая |
млн. Руб. | 93 050 | 115 107 | +22 057 | +23,7 |
| 4 | Чистая прибыль, (П) | тыс. руб. | 40423,9 | 71675,9 | +31252 | +44 |
| 5 | Основные производственные фонды. (ОПФ) | млн. руб. | 27796,2 | 34033,2 | +6237 | +22,4 |
| 6 | Численность ППП | Чел | 35,2 | 34,2 | -0,7 | -2 |
| 7 | Общий ФЗП с начислениями | тыс. руб. | 8794,8 | 10670,4 | +1 875,6 | +21,3 |
| 8 | Средняя зарплата одного работника | руб. /чел | 21000 | 26000 | +5000 | +23,8 |
| 9 | Фондоотдача | руб. /руб. | 7,3 | 4,6 | -2,7 | -37 |
| 10 | Фондоемкость | руб. /руб. | 0,14 | 0,22 | +8 | +60 |
| 11 | Рентабельность продукции | % | 35 | 26 | -9 | -26 |
| 12 | Рентабельность производства | % | 43 | 40 | -3 | -9 |
| 13 | фондовооружённость | тыс. руб/чел. | 795 | 995 | +200 | +25 |
Выручка от реализации увеличилась примерно на 30%, валовая прибыль - на 41%, общая себестоимость и основные производственные фонды увеличились соответственно на 59 и 22%.
Общий фонда заработной платы, средняя заработная плата увеличились на 23,8%.
Фондоёмкость увеличилась на 60%, а рентабельность и производства и продукции уменьшились соответственно на 26 и 9%.
Чистая прибыль увеличилась на 44%.
Численность персонала уменьшилась на 2%.
Фондоотдача также уменьшилась на 37% по сравнению с прошлым годом.
Итак, многие показатели говорят о неплохих результатах хозяйственной деятельности предприятия, хотя и произошло
В стратегии развития ключевое место занимает повышение стандартов в области корпоративной ответственности.
Создаются необходимые условия для высокопроизводительного труда работников Компании, обеспечивается устойчивый рост их благосостояния и социальной защищенности. В условиях вынужденного снижения производства в 2008 году компания избежала существенных сокращений персонала, задействовав высвободившихся сотрудников в ремонтах и на других видах работ.
С целью увеличения эффективности труда работников компания повышает их квалификацию, а при необходимости, проводит их переподготовку на другие, востребованные в Компании, профессии.
Анализ персонала.
Среднесписочная численность работников предприятия за 2008 год составила 34 242 человека. Спрос на рабочие специальности удовлетворяется за счет приема на работу выпускников.
Таблица 1.2 - Общая характеристика персонала
|
№№ п/п |
Наименование | ед. изм. | 2007 г. | 2008 г. |
Изменение, +. - чел |
Темп Роста % |
| 1 | Среднесписочная численность, в том числе: | чел. | 34 895 | 34 242 | -653 | -1,9 |
| 2 | Руководители | чел. | 3 317 | 3 246 | -71 | -2,1 |
| 3 | Специалисты | чел. | 3 750 | 3 508 | -242 | -6,5 |
| 4 | Служащие | чел. | 417 | 381 | -36 | -8,6 |
| 5 | Рабочие | чел. | 27 411 | 27 107 | -304 | -1,1 |
Анализируя таблицу 1.2, можно заключить, что среднесписочная численность уменьшилась на 1.9%, что составило 653 человека. Из них 304 человека -рабочие (1,1%), 71 (2,1%) - руководители, 36 (8,6%) - служащие 242 (6,6%) специалисты.
Таблица 1.3 - Половая характеристика персонала
| №№п/п | Наименование | 2007 г. | 2008 г. |
изменение, +. - чел |
||
| чел. | % | чел. | % | |||
| 1 | всего | 34 895 | 100 | 34 242 | 100 | -653 |
| 2 | мужчины | 23 694 | 67,9 | 23 490 | 68,6 | -204 |
| 3 | женщины | 11 201 | 32.1 | 10 752 | 31.4 | -449 |
По данным таблицы можно заключить, что в структуре персонала наибольшую долю составляют мужчины (67,9% в 2007 году, 68,6% в 2008 году). В 2008 году их доля в структуре увеличилась, а женщин - уменьшилась
Таблица 1.4 Возрастная характеристика персонала
| п/н | возраст | 2007 г. | 2008 г. | изменение, +. - чел | ||
| чел. | % | чел. | % | |||
| 1 | до 30 лет | 7 223 | 20,7 | 7 088 | 20.7 | -135 |
| 2 | 30-50 | 18 320 | 52,5 | 18 148 | 53 | -172 |
| 3 | старше 50 | 9 352 | 26,8 | 9 006 | 26,3 | -346 |
| 4 | итого | 34 895 | 100 | 34 242 | 100 | -653 |
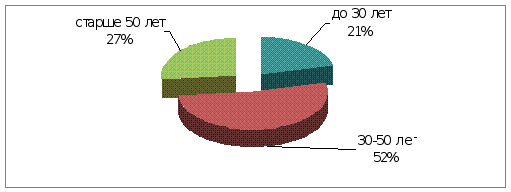
Рис.1.1 Возрастная характеристика персонала на 2008 год
По данным таблицы видим, что структура персонала по возрасту практически остаётся без изменения. Наибольшую долю - более половины составляет персонал с возрастом от 30 до 50 лет, почти четверть персонала составляют люди старше 50 лет и пятую часть персонала составляет молодёжь до 30 лет.
Таблица 1.5 - Характеристика персонала по категориям
| № п/п | Наименование | 2007 г. | 2008 г. | ||
| чел. | % | чел. | % | ||
| 1. | Среднесписочная численность, чел., в том числе: | 34 895 | 100 | 34 242 | 100 |
| 1.1 | Руководители | 3 317 | 9,5 | 3 246 | 9,5 |
| 1.2 | Специалисты | 3 750 | 10,7 | 3 508 | 10,2 |
| 1.3 | Служащие | 417 | 1,2 | 381 | 1,1 |
| 1.4 | Рабочие | 27 411 | 78,6 | 27 107 | 79,2 |
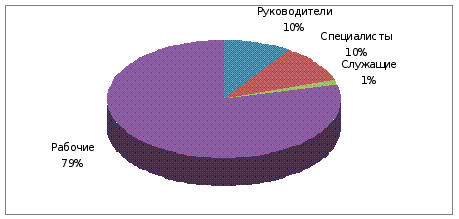
Рис.1.2 Характеристика персонала по категориям на 2008 год.
В силу своей специфики (металлургия) на предприятии львиную долю занимают основные рабочие. (почти 80%). Руководителей и специалистов - по 10% в структуре персонала, 1% занимают служащие.
Стабильность кадрового состава предприятия характеризуется динамикой коэффициента текучести кадров и коэффициентом оборота.
Проанализируем персонал по типу занятости (таблица 1.6)
Таблица 1.6 - Характеристика персонала по типу занятости
| № п/п | Наименование | 2007 | 2008 | ||
| чел. | % | чел. | % | ||
| 1. | Среднесписочная численность, чел., в том числе: | 34 895 | 100 | 34 242 | 100 |
| 1.1 | постоянные работники | 34 476 | 98,8 | 33 900 | 99,0 |
| 1.2 | временные работники | 405 | 1,16 | 329 | 0,96 |
| 1.3 | совместители | 14 | 0,04 | 13 | 0,04 |
Из таблицы 6 видим, что структура персонала по типу занятости практически остаётся неизменной - большую долю занимают постоянные работники, а количество временных работников и совместителей незначительно.
Анализ движения кадров и показатели по охране труда представлен в таблице 1.7.
Таблица 1.7 - Движение рабочей силы и показатели по охране труда.
| Показатель | 2007 г. | 2008 г. | изменение, +,- | темп прироста.% |
| общая текучесть | 8,3 | 12,8 | +4,5 | +54,2 |
| текучесть молодёжи до 30 лет | 18.7 | 21.6 | +2,9 | +15,5 |
| количество смертельных несчастных случаев | 3 | 2 | -1 | -33,3 |
| потеряно дней по нетрудоспособности | 1 646 | 1 749 | +103 | +6,3 |
| средняя заработная плата | 21 034 | 26 048 | +5 014 | +23,8 |
По данным таблицы видно, что общий коэффициент текучести по сравнению с предыдущим годом увеличился почти в половину, текучесть молодёжи также увеличилась, но на 15,5%. Количество смертей от несчастных случаев уменьшилась, а потерянных по нетрудоспособности дней увеличилось на 6,3%. Средняя заработная плата по предприятию увеличилась на 23.8%.
Итак, по результатам анализа можно сделать следующие выводы:
Выручка от реализации увеличилась примерно на 30%, валовая прибыль - на 41%, общая себестоимость и основные производственные фонды увеличились соответственно на 59 и 22%.
Общий фонда заработной платы, средняя заработная плата увеличились на 23,8%.
Фондоёмкость увеличилась на 60%, а рентабельность и производства и продукции уменьшились соответственно на 26 и 9%.
Чистая прибыль увеличилась на 44%.
Численность персонала уменьшилась на 2%.
Фондоотдача также уменьшилась на 37% по сравнению с прошлым годом.
Глава 2. Анализ и диагностика финансово-хозяйственной деятельности
2.1 Аналитическая группировка и анализ статей актива баланса
Анализ финансового состояния предприятия начинается с изучения динамики и структуры имущества предприятия и источников его формирования. Следует сгруппировать статьи баланса в отдельные специфические группы (составить агрегированный баланс). Это позволяет провести анализ упорядоченно и в то же время избежать излишней детализации. Для группировки статей баланса и проведения расчетов рекомендуется составить таблицы 1 и 2.
Таблица 2.1 - Аналитическая группировка и анализ статей актива баланса
| Актив баланса | 2007 года | 2008года |
Изменение, руб. |
Темп роста, % |
||
| руб. | % | руб. | % | |||
| Имущество - всего | 224349252 | 100 | 327949551 | 100 | 103600299 | 146 |
| 1. Внеоборотные активы | 155063363 | 69 | 193025170 | 29,5 | 37961807 | 124,5 |
| 2. Оборотные активы | 69285889 | 31 | 134924381 | 70,5 | 65638492 | 109,4 |
| 2.1 Материальные оборотные средства (запасы) | 30424821 | 13,6 | 81400416 | 42,6 | 50975595 | 167,5 |
| 2.2 Дебиторская задолженность | 38207290 | 17 | 52909025 | 26,6 | 14701735 | 138,5 |
| 2.3 Денежные средства | 653778 | 7,4 | 614940 | 1,3 | -38838 | -60,9 |
В балансе предприятия (ОАО НЛМК) преобладают внеоборотные активы (69% на начало 2008 года и 58% на начало 2009 года), к концу отчётного периода их доля в имуществе предприятия увеличилась, темп роста составил 24%.
В оборотных активах на начало периода преобладает дебиторская задолженность. В начале 2008 года их доля в имуществе НЛЗК составила 17%. К началу 2009 года доля несколько снизилась, темп снижения составил 16,1%. что не может явиться причиной неплатёжеспособности предприятия к концу отчётного периода.
К концу отчетного периода наблюдается преобладание материальных активов (24,8%)
Внеоборотные активы увеличились, а денежные средства уменьшились к концу 2008 года.
2.2 Аналитическая группировка статей пассива баланса
Таблица 2.2 - Аналитическая группировка статей пассива баланса
| Пассив баланса | 2007 год | 2008год |
Изменение, руб. |
Темп роста, % | ||
| руб. | % | руб. | % | |||
| Источники имущества - всего | 224349252 | 100 | 327949551 | 100 | 103600299 | 146 |
| 1. Собственный капитал | 181724454 | 81 | 232424041 | 71 | 50699587 | 128 |
| 2. Заемный и привлеченный капитал | 42624798 | 19 | 95525510 | 29 | 52900712 | 124 |
| 2.1 Долгосрочные обязательства | 16344046 | 7,3 | 50216986 | 15 | 33872940 | 207 |
| 2.2 Краткосрочные кредиты | 5074904 | 2,3 | 18994272 | 5,8 | 13919368 | 274 |
| 2.3 Кредиторская задолженность и прочие краткосрочные пассивы | 21205848 | 9,4 | 26314252 | 8,2 | 5108404 | 124 |
За отчётный период источники средств увеличились, темп роста составил 46%
В источниках средств преобладает собственный капитал (81% в начале 2008 года и 71% в начале 2009 года. К началу 2009 его доля немного уменьшается, но не настолько, чтобы повлиять на финансовое состояние предприятия);
В заёмном и привлечённом капитале на начало 2008 года большую часть составляла кредиторская задолженность и прочие краткосрочные пассивы (9,4%), долгосрочные обязательства составили 7,3%.
К началу 2009 года большую часть составляли уже долгосрочные обязательства, которые увеличили свою долю в имуществе с 7,3% до 15%. Кредиторская задолженность к 2009 году составила 8.2% от всего имущества.
2.3 Оценка типа финансовой ситуации
Оценка типа финансовой ситуации проводится на основе балансовой модели:
F + EM + EP = CC + CD + C K + CP
где F - стоимость внеоборотных активов (с. 190); - 155063363 руб., 193025170 руб.
EM - стоимость производственных запасов (с.210 + 220); 25172213 руб.31335658 руб.
EP - денежные средства, краткосрочные финансовые вложения, дебиторская задолженность и прочие оборотные активы (с.230 + 240 + 250 + 260 + 270); 44113676 руб.103588723 руб.
CC - источники собственных средств (с.490); 181724454 руб.52697 руб.
CD - долгосрочные обязательства (с.590); 16344046 руб., 50216986. руб.
CK - краткосрочные займы и кредиты (с.610); 5074904 руб.18994272, руб.
CP - кредиторская задолженность и прочие краткосрочные пассивы (с.690 - 610).21205848руб., 26314252 руб.
Учитывая, что собственные средства и долгосрочные кредиты направляются в основном на формирование внеоборотных активов, балансовую модель преобразуют:
EM + EP = ( (CC + CD) - F) + (CK + CP)
31335658 + 103588723 = ( (232424041 + 50216986) - 193025170) + (18994272 + 26314252)
EC = 198068500 тыс. руб., 282641027 руб.
CO = - 1551428 руб., - 5704057 руб. (стр.620- (230+240)
Показатель EC, равный (CC+CD) - F называют собственными оборотными средствами.
Он отражает величину источников собственных средств, оставшихся в распоряжении предприятия после полного обеспечения внеоборотных активов.
Этот остаток находится в мобильной форме и может быть направлен на формирование оборотного капитала (в первую очередь, производственных запасов).
Из преобразованной
балансовой
модели следует,
что при EM
 EC (полной
обеспеченности
запасов собственными
источниками
финансирования)
будет выполняться
условие платежеспособности
предприятия
EP
 CK+CP (денежные
средства,
краткосрочные
финансовые
вложения и
прочие оборотные
активы полностью
покроют краткосрочную
задолженность)
Таблица 2.3 - Исходные данные для оценки типа финансовой ситуации
| Показатели | Условное обозначение | Значение, руб. | |
| 2007 г | 2008 г | ||
| 1. Стоимость внеоборотных активов | F | 155063363 | 193025170 |
| 2. Стоимость запасов | EМ | 25172213 | 31335658 |
| 3. Денежные средства, краткосрочные вложения, дебиторская задолженность и прочие оборотные активы | EР | 44113676 | 103588723 |
| 3. Источники собственных средств | CС | 181724454 | 232424041 |
| 5. Долгосрочные обязательства | CD | 16344046 | 50216986 |
| 6. Краткосрочные займы и кредиты | CK | 5074904 | 18994272 |
| 7. Кредиторская задолженность и прочие краткосрочные пассивы | CP | 21205848 | 26314252 |
| 8. Собственные оборотные средства | EC = CС+CD-F | 43005137 | 89615857 |
| 9. Сумма источников средств, ослабляющих финансовую напряженность | СO | -1551428 | -5704057 |
Таблица 2.4 - Оценка типа финансовой ситуации на предприятии
| Тип финансовой ситуации |
Соответствует условию |
2007г. | 2008г. | ||
| Абсолютная устойчивость | EM < EC + CK | 25172213 | 203143404 |
31335658 |
47258374 |
| Нормальная устойчивость | EM " EC + CK | 25172213 | 203143404 | 31335658 | 47258374 |
| Неустойчивое финансовое состояние |
EM
|
25172213 |
46528613 |
31335658 |
102906072 |
| Кризисное финансовое состояние | EM > EC + CK + CO | 25172213 | 46528613 | 31335658 | 102906072 |
в начале 2008 года завод находился в неустойчивом финансовом состоянии, поскольку стоимость собственных запасов была меньше суммы собственных средств, т.е. денежные средства предприятия не могли покрыть краткосрочную кредиторскую задолженность даже за счёт привлечения источников, ослабляющих финансовую неустойчивость, т.е. предприятие не являлось платёжеспособным.
В начале 2009 года мы наблюдаем несколько иную ситуацию. Хотя третье равенство осталось в силе, выполняется равенство первое, когда материальные запасы меньше собственных средств предприятия, т.е. по результатом конца года предприятие приобрело платёжеспособность и абсолютную финансовую устойчивость.
Таким образом, на лицо тенденция оздоровления финансового состояния предприятия за счёт снижения материальных запасов и увеличения собственных средств. Как можно видеть, источники собственных средств пополнились за счёт увеличения собственных средств и уменьшения дебиторской задолженности. Вообще дебиторская задолженность - бич всех предприятий металлургии и машиностроительного комплекса, поэтому очень хорошо, что руководству НЛМК удалось справиться с ней и уменьшить на 46476 тыс. руб.
2.4 Расчет коэффициентов устойчивости
В системе относительных показателей финансовой устойчивости предприятия выделяют ряд коэффициентов, которые следует рассчитывать на начало и конец анализируемого года и рассматривать в динамике.
1. Определяющее значение среди показателей рыночной устойчивости занимает коэффициент автономии (k1), характеризующий долю источников собственных средств в общем объеме капитала. Оптимальное значение коэффициента - не ниже 0,7-0,8, минимально допустимое - не ниже 0,5. Рассчитывается k1 по формуле:

где В - валюта (итог) баланса.
2. Коэффициент автономии дополняется коэффициентом соотношения заемных и собственных средств (k2), который показывает, какая часть деятельности предприятия осуществляется за счет заемных средств. Нормальное соотношение заемных и собственных средств - не выше 1. Определяется k2 по формуле: