Исследование и разработка мероприятий по повышению эффективности снабженческо-сбытовой деятельности продукции ОАО "НЛМК"
3. Существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (k3), показывающий, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Рассчитывается k3 по формуле:
 .
Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия. Оптимальное значение - не ниже 0,3.
4. Коэффициент обеспеченности запасов собственными источниками формирования (k4), рассчитывается по формуле:

Нормальное значение коэффициента - не меньше 0,5 - 0,7.
5. Степень иммобилизации (связывания) оборотных средств в расчетах характеризует показатель доли дебиторской задолженности в имуществе предприятия (k5), который рассчитывается по формуле:

где EDZ - сумма дебиторской задолженности (с.230 + с.240) баланса. Допустимым значением показателя считается величина не более 0,1.
Расчет коэффициентов рекомендуется провести в таблице 5.
Анализ коэффициентов финансовой устойчивости заключается в проверке соответствия их фактических значений нормативным (рекомендуемым) и оценке динамики коэффициентов. На основании проведенного анализа формулируется вывод, в котором характеризуется финансовая устойчивость предприятия и ее динамика.
Таблица 2.5 - Коэффициенты финансовой устойчивости
| Показатели |
Значение показателя |
Изменение | ||
| Рекомендуемое | Фактическое | |||
| 2007г. | 2008г. | |||
| 1. Стоимость запасов | EМ | 267550 | 222673 | 44877 |
| 2. Сумма дебиторской задолженности | EР | 69901 | 138891 | 68990 |
| 3. Источники собственных средств | CС | 38880 | 52697 | 13817 |
| 4. Долгосрочные обязательства | CD | 55895 | 9419 | -46476 |
| 5. Краткосрочные кредиты и займы | CK | 117974 | 236620 | 118646 |
| 6. Кредиторская задолженность | CP | 282646 | 223018 | -59628 |
| 7. Имущество (капитал) предприятия | - | 11302 | 11302 | 0 |
| 8. Коэффициент автономии | не ниже 0,5 | 0,078 | 0,1 | 0,023 |
| 9. Коэффициент соотношения заемных и собственных средств | не выше 1 | 11,74 | 8,9 | -2,8 |
|
10. Коэффициент маневренности |
не ниже 0,3 |
1 |
1,2 |
0,2 |
| 11. Коэффициент обеспеченности запасов собственными источниками формирования | не меньше 0,5 - 0,7 | 7,9 | 9 | 1,1 |
| 12. Доля дебиторской задолженности в имуществе | не более 0,1 | 0,1 | 0.1 | 0 |
1. из таблицы 5 видим, что только коэффициент манёвренности в норме в начале 2008 года, и в начале 2009 года, его значение к концу 2008 года увеличилось (налицо тенденция повышения манёвренности капитала)
Это говорит о том, что часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия.
2. все остальные коэффициенты тоже в норме, есть изменения в динамике коэффициента автономии и коэффициента соотношения собственных и заёмных средств (первый из них увеличивается на 0,2, что говорит об увеличении доли собственных средств в общем объёме капитала, второй увеличивается на 0,2, что показывает увеличение доли заёмных средств в деятельности предприятия).
3. Коэффициент обеспеченности запасов собственными источниками формирования увеличился, а доля дебиторской задолженности в имуществе осталась без изменений.
4. таким образом, по относительным показателям финансового состояния предприятия мы видим, что предприятие находится в устойчивом финансовом положении, коэффициенты финансовой устойчивости в норме и имеют положительную тенденцию в динамике.
2.5 Анализ ликвидности активов
Платежеспособность предприятия анализируется в краткосрочной и долгосрочной перспективе. Оценка способности погашать краткосрочные обязательства (платежеспособность в краткосрочной перспективе) проводится на основе анализа ликвидности активов. Оценка способности расплачиваться по всем видам обязательств (платежеспособность в долгосрочной перспективе) проводится на основе анализа ликвидности баланса.
Анализ ликвидности активов позволяет оценить способность предприятия своевременно погашать краткосрочные обязательства. Для такой оценки рассчитываются следующие показатели.
1. Коэффициент абсолютной ликвидности, (Ка). Позволяет оценить способность предприятия погашать краткосрочную задолженность за счет денежных средств и краткосрочных финансовых вложений. Рассчитывается как отношение величины наиболее ликвидных активов к сумме наиболее срочных и краткосрочных обязательств (кредиторская задолженность, краткосрочные кредиты и прочие краткосрочные пассивы):

Предельное значение Ка - не менее 0,2-0,25.
2. Критический коэффициент ликвидности (промежуточный коэффициент покрытия), ККЛ. Отражает платежные возможности предприятия при условии полного использования денежных средств, краткосрочных финансовых вложений и своевременного погашения дебиторской задолженности. При расчете данного коэффициента в числитель добавляется (по сравнению с методикой расчета Ка) дебиторская задолженность:
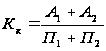
Предельное значение ККЛ - не менее 0,7 - 0,8.
3. Общий коэффициент покрытия (или коэффициент текущей ликвидности), КТЛ.
Коэффициент текущей ликвидности показывает платежные возможности предприятия при условии полного использования денежных средств и краткосрочных финансовых вложений, своевременного проведения расчетов с дебиторами и благоприятной реализации готовой продукции, а также продажи в случае необходимости части элементов материальных оборотных средств.
Коэффициент текущей ликвидности равен отношению суммы всех оборотных средств предприятия к величине его краткосрочных обязательств:
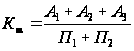
Минимальное значение КТЛ - не меньше 1, оптимальное - не меньше 2 - 2,5.
Таблица 2.6 - Анализ ликвидности активов
| Показатели |
Значение показателя |
Изменение | ||
| Рекомендуемое | Фактическое | |||
| 2007 г. | 2008 г. | |||
| 1. Денежные средства и краткосрочные финансовые вложения (наиболее ликвидные активы, А1) | - | 21479806 | 71713473 | 50233667 |
| 2. Дебиторская задолженность (быстро реализуемые активы, А2) | - | 22619052 | 31855658 | 9236606 |
| 3. Производственные запасы и другие медленно реализуемые активы, А3 | - | 25187031 | 31355250 | 6168219 |
| 4. Краткосрочная задолженность (наиболее срочные и краткосрочные обязательства, П1+ П2) | - | 26280752 | 45308524 | 19027772 |
| 5. Коэффициент абсолютной ликвидности | не менее 0,2-0,25 | 0.8 | 1,6 | 0,8 |
| 6. Критический коэффициент ликвидности | не менее 0,7 - 0,8 | 1,7 | 2,3 | 0,6 |
| 7. Коэффициент текущей ликвидности | не меньше 1 | 2,6 | 3 | 0,4 |
На основании данных таблицы можно сформулировать вывод о способности анализируемого предприятия погашать краткосрочную задолженность, а и происходящие в течение года изменения в ликвидности активов и платежных возможностях предприятия также говорят о достаточной ликвидности активов НЛМК в 2009 году, коэффициенты абсолютной и критической ликвидности имеют положительную тенденцию к увеличению.
Т.е. предприятие имеет возможности своим силами погашать краткосрочные обязательства.
2.6 Анализ ликвидности баланса
Анализ ликвидности баланса позволяет оценить платежные возможности предприятия в долгосрочной перспективе - способность погашать не только краткосрочные, но и долгосрочные обязательства, а также обеспеченность собственными оборотными средствами.
Анализ ликвидности баланса оформляется в виде таблицы 2.7
Платежный излишек (недостаток) рассчитывается как разность между суммой активов и суммой пассивов соответствующей группы. На основании расчета формулируется вывод о степени соответствия баланса абсолютной ликвидности, проводится оценка выполнения минимально достаточной ликвидности баланса, характеризуются изменения, произошедшие в течение анализируемого года.
Таблица 2.7 - Анализ ликвидности баланса
| Актив | 2007 г. | 2008 г. | Пассив | 2007 г. | 2008 г. |
Платежный излишек (+), недостаток (-) |
|
| 2007 г. | 2008 г. | ||||||
| 1. Наиболее ликвидные активы | 21479806 | 71713473 |
1. Наиболее срочные обязательства |
21205848 | 26314252 | 273958 | 45399221 |
| 2. Быстро реализуемые активы | 22619052 | 31855658 |
2. Краткосрочные пассивы |
5074904 | 18994272 | 17544148 | 12861386 |
|
3. Медленно реализуемые активы |
25187031 |
31355250 |
3. Долгосрочные пассивы |
163440046 |
50216986 |
8842985 |
18861736 |
| 4. Трудно реализуемые активы | 155063363 | 193025170 |
4. Постоянные пассивы |
181724454 |
232424041 | 26661091 | 39398871 |
| Баланс | 224349252 | 327949551 | Баланс | 224349252 | 327949551 | х | х |
Излишек в собственных оборотных средствах объясняется достаточностью прибыли от инвестирования в основные средства, которые вышли на полную производственную мощность, и предприятие не нуждается в дополнительных источниках финансирования, отсюда и значение показателя быстрой ликвидности более 1.
Коэффициент быстрой ликвидности показывает, какая часть краткосрочных обязательств может быть погашена за счёт средств на различных счетах, а также поступлений по счетам.
Анализ коэффициента текущей ликвидности показывает, что коэффициент К имеет положительную динамику.
Вывод:
баланс является ликвидным, так как из необходимых 4 неравенств выполняются все. Обеспеченность собственными оборотными средствами высокая.
ликвидность баланса можно оценить как достаточную, поскольку выполняется последнее неравенство. В этом случае предприятие может финансировать текущую деятельность за счет собственного капитала и имеет платежеспособность.
Динамика изменений активов и пассивов баланса на отчётный период свидетельствует о положительных тенденциях в ликвидности баланса. Баланс предприятия ликвиден и в краткосрочной, и в долгосрочной перспективе и достаточно обеспечено собственными оборотными средствами.
2.7 Индекс кредитоспособности
Рассчитаем далее индекс кредитоспособности (или, иначе, индекс Альтманеа). Индекс кредитоспособности построен с помощью аппарата мультипликативного дискриминантного анализа (Multiple-discriminant analysis - MDA) и позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
K=8.38K1+K2+0.054K3+0.63K4
(здесь К4 - балансовая, а не рыночная стоимость акций)
Рассчитаем модифицированный индекс Альтмана для предприятия на 2007 год и на 2008 года.
Для 2007 года:
К1 - оборотный капитал/сумма активов = 69285889/224349252=0,3
К2 - нераспределенная прибыль/сумма активов = 171156978/224349252=0,8
К3 - операционная прибыль/сумма активов = 72438229/224349252=0,3
К4 - балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38*0,3+0,8+0,054*0,4=3,3
Для 2008 года:
К1 - оборотный капитал/сумма активов = 193025170/327949551=0,59
К2 - нераспределенная прибыль/сумма активов = 221874895/327949551=0,68
К3 - операционная прибыль/сумма активов = 49759429/327949551=0,15
К4 - балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38 * 0,68 + 0,06 + 0,054 * 0,03 = 5,76
Таким образом видим, что и в 2008, и в 2009 году коэффициент Альтмана больше 2,99, следовательно предприятие можно считать финансово устойчивым. Причём, в 2009 году коэффициент Альтмана увеличился, что говорит о повышении финансовой устойчивости предприятия и о малой вероятности банкротства.
Глава 3. Теоретические аспекты снабженческо-сбытовой политики предприятия
Снабженческо-сбытовая политика предприятия определяется как неотъемлемая часть единого комплекса деятельности, направленной на удовлетворение нужд и потребностей покупателя продукции предприятия. Подчиненное таким целям производство, его снабжение материально - техническими ресурсами и сбыт продукции являются составными частями единой маркетинговой политики предприятия.
Снабженческо-сбытовая политика предприятия заключается в осуществлении взаимосвязанных функций управления предприятием. Проведение снабженческо-сбытовой политики опирается, прежде всего, на определение ее целей на данном предприятии, адекватных показателей эффективности и выбранной стратегии деятельности предприятия. Для достижения этих целей вырабатываются и применяются специфические средства прогнозирования, планирования, координации, регулирования, контроля, учета и анализа работы по снабжению и сбыту.
Предприятие обеспечивает проведение снабженческо-сбытовой политики во взаимосвязи с совершенствованием экономического механизма предпринимательской деятельности, работы по подготовке и заключению договоров (контрактов), информационных связей и технического оснащения структурных подразделений, осуществляющих функции управления предприятием, рационализацией своей организационной структуры. При осуществлении своей снабженческо-сбытовой политики предприятию целесообразно взаимодействовать с соответствующими подразделениями органов исполнительной власти субъектов Российской Федерации, использовать услуги консалтинговых структур, маркетинговых фирм и научных организаций.
Одной из задач управления деятельностью предприятия является осуществление мероприятий по повышению культуры управления маркетингом, обучению работников предприятия методам анализа и прогноза рыночной конъюнктуры, по совершенствованию и освоению эффективного использования инфраструктуры товарных рынков, а также по привлечению для этих целей современных организационно - технических средств.
Приобретение (снабжение) является вопросом выбора (по цене, качеству, условиям оплаты и доставки, по другим факторам) нужного товара, предлагаемого во многих случаях достаточно широким кругом продавцов.
Продажа (сбыт) производимой предприятием продукции происходит в условиях жесткой конкуренции продавцов и для достижения успеха от предприятия требуется преодоление многих проблем, связанных со сбытом своей продукции, решение которых зависит от выбора секторов и сегментов рынка, ассортимента производимой продукции, выбора регионов продаж, а также эффективности организации и технологии производства.
Эффективная снабженческо-сбытовая политика проводится на основе маркетинга.
Цель маркетинга - изучение потребностей рынка в целях максимального удовлетворения потребностей потребителей и обеспечение условий получения наибольшей прибыли предприятия от сбыта произведенной им продукции.
В соответствии с этой целью в состав функции маркетинга входят следующие основные задачи:
анализ состояния и прогнозирование развития рынка;
организация покупки материалов, сырья и полуфабрикатов, необходимых для производства продукции;
организация продажи продукции предприятия;
развитие рынка, привлечение новых покупателей, изучение потребностей в иных типах услуг со стороны предприятия;
организация эффективной обратной связи от потребителей к производству, включая рассмотрение претензий потребителей.
В современных условиях функция маркетинга становится основой деятельности предприятия. В связи с этим рекомендуется не ограничивать функцию маркетинга исключительно специализированными подразделениями внутри предприятий. Задача руководства предприятия - создать у каждого работника ясное представление о потребителе, его запросах; вовлечь максимальное количество работников в непосредственные контакты с потребителем; создать условия, заставляющие каждого работника заботиться о расширении сбыта продукции своего предприятия.
Построение функции маркетинга зависит от размеров предприятия, разнообразия производимой им продукции, а также рынков, на которых оно оперирует.
Для средних и крупных предприятий рекомендуется применение следующих форм маркетинга: стратегический, оперативный и тотальный маркетинг.
Стратегический маркетинг включает:
анализ положения предприятия на рынке;
выявление и анализ деятельности существующих и потенциальных конкурентов;
составление прогнозов развития рынка;
анализ существующих сбытовых сетей;
анализ существующей системы снабжения;
формирование перспективных задач для финансовых, технических, производственных, сбытовых, научно-исследовательских и конструкторских подразделений по улучшению положения предприятия на рынке;
составление бизнес - плана деятельности предприятия.
Организационно для данной деятельности целесообразно создать отдельное постоянно действующее структурное подразделение, подчиняющееся непосредственно руководителю предприятия или его заместителю. К работе этого подразделения рекомендуется привлекать высококвалифицированных специалистов всех основных функциональных подразделений предприятия.
Функциями оперативного маркетинга являются:
заключение договоров на поставку продукции и/или контроль дилерской и дистрибьютерской сети;
определение структурными подразделениями планирования и производства ассортимента и графика выпуска продукции;
еженедельный прогноз сбыта продукции и проработка на его основе совместно со структурными подразделениями предприятия, связанными с его финансово-экономической и производственной видами деятельности, объема минимально необходимого запаса готовой продукции на складах предприятия;
еженедельный анализ совместно со структурными подразделениями, отвечающими за снабжение, необходимого переходящего запаса сырья основных и вспомогательных материалов, тары и упаковочных материалов, обеспечивающих удовлетворение постоянного и спонтанного спроса покупателей;
периодическое определение совместно с соответствующими структурными подразделениями, связанными с финансово-экономической деятельностью предприятия, диапазона цен на продукцию;
периодическое определение совместно с соответствующими структурными подразделениями, связанными с его финансово-экономической деятельностью и бухгалтерией, критериев оценки платежеспособности основных клиентов;
установление рациональных условий оплаты продукции исходя из финансового состояния предприятия и его клиентов;
определение структурным подразделениям, обеспечивающим производственный процесс, заданий по требованиям покупателя, в том числе по улучшению качества продукции;
определение средств, направляемых на рекламу, а также форм рекламной деятельности, периодический контроль эффективности расходов на рекламу.
Проведение оперативного маркетинга может осуществляться в едином структурном подразделении предприятия, включающем в себя подразделения по сбыту продукции, по претензионно-правовой работе, по связям с общественностью, внешнеэкономической деятельности и т.д.
Цель тотального маркетинга состоит в привлечении максимального количества работников предприятий к маркетинговой деятельности.
Функциями тотального маркетинга являются:
привлечение к работе подразделений, отвечающих за сбыт продукции или за связи с общественностью, работников подразделений, выполняющих иные функции;
создание системы мер материального и морального поощрений работников предприятия за привлечение новых заказчиков;
мелкооптовая либо розничная реализация продукции своего предприятия во внерабочее время его работниками.
При осуществлении маркетинговых исследований должен соблюдаться системный подход, который базируется на объективности и точности.
Процесс маркетингового исследования включает следующие операции:
определение проблемы, связанной со сбытом продукции;
получение первичной информации посредством наблюдения, эксперимента, имитации;
проведение анализа вторичной информации (внутренней и внешней);
проведение анализа данных, характеризующих рынок рассматриваемого вида продукции;
формирование рекомендаций по результатам проведенного анализа;
использование результатов маркетингового исследования.
Анализ состояния предпринимательской деятельности предприятия и эффективности управления им включает:
анализ издержек обращения, их структуры, уровня и динамики;
анализ производственных и сбытовых запасов, их уровня, структуры и динамики;
анализ ценовой политики предприятия, его кредиторской и дебиторской задолженности;
анализ эффективности существующей организационной структуры предприятия и нарушений во взаимодействии его подразделений;
анализ резервов совершенствования предпринимательской деятельности предприятия в целом и его отдельных структурных подразделений.
Результаты анализа деятельности предприятия определяют возможности привлечения новых заказчиков, увеличения объемов реализуемой продукции и оказываемых услуг, расширения сфер деятельности предприятия по закупкам, реализации продукции и предоставлению сервисных услуг.
При анализе состояния предпринимательской деятельности предприятия рекомендуется учитывать положение предприятия на товарном рынке, конъюнктуру рынка, выявлять новые каналы закупки продукции и наиболее эффективные формы товародвижения.
Анализ результатов реализации функций маркетинга целесообразно осуществлять в целом по предприятию и в отдельности по каждому из его структурных подразделений, связанных с выработкой и проведением снабженческо-сбытовой политики. Анализ в зависимости от особенностей объектов (финансовые показатели, равномерность закупки и реализации продукции, ритмичность завоза и отгрузки, уровень механизации и автоматизации работ по хранению, складированию продукции, погрузочно-разгрузочных работ и т.д.) производится за год, по кварталам, месяцам, и в случае необходимости принимается решение по результатам деятельности предприятия.
По результатам анализа подготавливаются предложения о направлениях снабженческо-сбытовой политики и изменении функций маркетинга предприятия. Эти функции отражаются в бизнес-планах, которые разрабатываются по основным направлениям предпринимательской деятельности. Бизнес-план по каждому направлению деятельности включает в себя целевые мероприятия, необходимые для его выполнения. Все бизнес-планы подразделений предприятия взаимоувязываются между собой по срокам выполнения.
При организации снабженческо-сбытовой политики целесообразно четко определить задачи, функции, подфункции и операции, возлагаемые на отдельные структурные подразделения, зафиксировав их в соответствующих положениях и должностных инструкциях. При этом регулирующие функции по осуществлению снабженческо-сбытовой политики предприятия целесообразно делегировать руководителям структурных подразделений предприятия или ведущим специалистам, непосредственно занимающимся указанными вопросами, а контрольные функции возложить на подразделения предприятия, отвечающие за финансовые и договорно-правовые вопросы, или на привлеченные аудиторские организации.
В числе важнейших направлений снабженческо-сбытовой политики предприятия является избавление его от угрозы:
полной зависимости от покупателя;
полной зависимости от поставщика;
зависимости от банка.
Чтобы не допустить полной зависимости снабженческо-сбытовой политики предприятия от покупателя, рекомендуется избегать появления эксклюзивных трейдеров (покупателей, имеющих исключительное право на приобретение всей продукции, выпускаемой предприятием), строго контролировать поведение дилеров (дистрибьютеров) продукции, их цены и условия оплаты продукции, максимально развивать прямые поставки конечным потребителям. Это объясняется тем, что в случае, если покупатель - эксклюзивный трейдер, он получает возможность полного контроля за реализацией продукции, производимой предприятием, что заканчивается полным подчинением предприятия трейдеру, который навязывает цены, условия оплаты и, в конечном итоге, минимизирует прибыль предприятия.
В связи с этим рекомендуется иметь несколько поставщиков по всем типам сырья, материалов и комплектующих изделий. Желательно знать линии снабжения поставщиков и, при возможности, кооперироваться с организациями, поставляющими основные (ключевые) ресурсы для поставщиков. При наличии у предприятия достаточных средств рекомендуется использовать условия "давальческого сырья" для поставщиков, а при хороших перспективах расширения сбыта продукции - рассматривать вопрос о приобретении предприятием значительной доли в капитале поставщиков, дающей возможность влиять на политику поставщика. При этом рекомендуется использовать сочетание минимальных бартерных сделок, безналичных переводов и сделок за наличный расчет, что позволяет добиться гибкости снабжения.
Кроме этого необходимо учитывать транспортные расходы.
Одной из важнейших задач, возникающих в деятельности снабженческо-сбытового отдела, является выбор видов и типов транспортных средств, осуществляющих перевозку.
На выбор транспортных средств влияют:
характер груза (вес, объем, консистенция);
количество и частота отправляемых партий;
климатические, сезонные характеристики;
расстояние на которое перевозится груз;
близость расположения точки доставки груза к железнодорожной сети, автомагистрали, реке или морю, аэропорту;
сохранность груза;
риск невыполнения поставок для груза.
Таблица 3.3 Достоинства и недостатки использования разных видов транспорта.
| Вид транспорта | Преимущества | Недостатки |
| железнодорожный | Возможность перевозок больших партий грузов, наличие сети железнодорожных линий, связывающих разные районы страны | Медленный (250-500 км/сутки), недостаточная оперативность работы сортировочных станций, перевозка только в те районы, где есть железнодорожные пути, хищения и потери в процессе перевозки, длительные простои |
| Автомобильный | Оперативный вид перевозок практически в любую точку страны, возможность экспедирования | Средняя стоимость, маленькие объемы перевозок, зависимость от состояния дорог |
| Водный (морской, речной) | Перевозка больших партий, широко используется при международной торговле | Низкая скорость, зависимость от работы порта, времени года и погоды |
| Воздушный | Высокая скорость, незаменим в экстренных условиях | Маленькие объемы перевозок, зависимость от погоды |
При создании сети по сбыту продукции предприятию рекомендуется придерживаться следующих правил:
при поставках продукции независимым организациям - посредникам учитывать, что эти организации могут реализовывать также и продукцию предприятий - конкурентов;
при расширении производства и освоении рынка рекомендуется избавляться от сотрудничества с независимыми организациями-посредниками и максимально переходить на прямые поставки;
в отношении зарубежных поставок - создание за рубежом представительств совместно с предприятиями - производителями аналогичной продукции, сотрудничество с зарубежными производителями аналогичной продукции и использование их дилерской сети, создание собственной дилерской сети, достигающей контакта с мелкооптовыми или розничными зарубежными потребителями;
в отношении дилерской сети рекомендуется поддерживать необходимую конкуренцию между дилерами, а также между дилерами и производителями. В случае, когда предприятие осуществляет самостоятельную реализацию продукции, рекомендуется придерживаться правила: цены непосредственного производителя продукции должны быть всегда ниже цен организации - посредника, а условия поставки - лучше.
Глава 4. Миссия компании
Основным ориентиром в развитии Компании является укрепление лидирующих позиций в мировой сталелитейной промышленности в области качества продукции, технологической оснащенности производства.
Миссия компании заключается в том, чтобы быть основным поставщиком качественной стальной продукции для потребителей и лидером по рентабельности в мировой стальной индустрии с постоянным ростом выручки и прибыли.
НЛМК укрепляет лидирующие позиции на рынке за счет вертикальной интеграции, низкозатратного производства стали, а также развития спектра продукции с высокой добавленной стоимостью
Для воплощения в жизнь миссии осуществляется развитие Компании по следующим стратегическим направлениям:
Сохранение и укрепление лидирующих позиций по рентабельности среди сталелитейных компаний. Стратегическим приоритетом НЛМК является не только наращивание объемов производства, но и достижение при этом высоких финансовых показателей;
Поддержание и укрепление лидирующих позиций на основных рынках, а также дальнейшее развитие спектра продукции с высокой добавленной стоимостью;
Достижение лидирующей позиции в сегменте стальной продукции для строительного сектора в России посредством использования бизнес-модели мини-заводов;
Использование основного конкурентного преимущества компании, заключающегося в низкозатратном производстве стали, с целью увеличения объемов производства готовой продукции на собственных прокатных мощностях во всем мире;
Поиск возможностей дальнейшего развития Компании за счет оптимизации портфеля активов и стратегических приобретений;
Соответствие высоким стандартам в области корпоративного управления, социальной ответственности и охраны окружающей среды.
Реализация стратегии развития Компании осуществляется по следующим основным направлениям:
Реализация второго и третьего этапов Программы технического перевооружения на период до 2015 года.
Основными целями Программы технического перевооружения являются:
Рост объемов производства стали до 16 млн тонн в год на основной производственной площадке в г. Липецке;
Увеличение объемов производства стали за счет развития предприятий Макси-Групп на основе ЭДП до 6 млн тонн для удовлетворения внутреннего спроса на сортовой прокат в строительном сегменте;
Рост объемов производства продукции с высокой добавленной стоимостью для динамично развивающегося российского рынка;
Сохранение мировой лидирующей позиции в сегменте электротехнической стали.
Сохранение высокого уровня вертикальной интеграции с целью:
Обеспечения бесперебойных поставок качественного низкозатратного сырья в рамках стратегии вертикальной интеграции;
Снижения уровня рисков, связанных с волатильностью цен на основные виды сырья и возможным дефицитом основных сырьевых ресурсов;
Поиска возможностей для дальнейшего повышения эффективности производства за счет роста самообеспеченности электроэнергией и использования современных технологий.
Развитие компании как влиятельного участника мирового рынка за счет развития существующих и приобретения новых активов на международном рынке, а также увеличения доли готовой продукции с высокой добавленной стоимостью в общем объеме производства на российских и зарубежных площадках.
Политика в области слияний и поглощений основывается на трех основных критериях:
Приоритет сделок, имеющих значительный синергетический эффект;
Ориентация на основные рынки Компании;
Индивидуальная оценка каждой конкретной сделки в контексте долгосрочной стратегии развития Компании.
Создание эффективной системы управления:
Повышение прозрачности и эффективности системы принятия решений;
Расширение возможностей акционеров в области контроля за действиями менеджмента Компании.
Повышение стандартов в области кадровой, социальной и экологической политики:
Повышение стандартов промышленной безопасности и охраны труда;
Социально ответственное поведение компании во всех регионах присутствия Группы НЛМК;
Сокращение негативного воздействия производства на окружающую среду.
Маркетинговая стратегия.
Маркетинговая политика Компании основывается на следующих принципах:
Увеличение степени удовлетворенности потребителей продукции;
Производство высококачественной продукции и поддержание репутации надежного поставщика;
Ответственность каждого сотрудника за производство высококачественной продукции;
Постоянное улучшение системы менеджмента качества, включая улучшение управления всеми бизнес-процессами, задействованными в повышении качества продукции.
Стратегия сбыта.
Стратегия сбыта НЛМК основана на построении эффективных каналов продаж, внедрении действенной и гибкой системы маркетинга и эффективном управлении человеческими ресурсами.
Компания постоянно отслеживает и анализирует события на ключевых рынках, выявляет перспективные направления развития и корректирует слабые стороны системы маркетинга.
В основе сбытовой стратегии Компании лежат следующие принципы:
Производство? высококачественной продукции, отвечающей высоким международным стандартам и растущим требованиям потребителей;
Увеличение присутствия на существующих рынках и выход на новые рынки за счет разработки новой продукции и услуг;
Развитие партнерских отношений с потребителями продукции и поддержание с ними диалога на постоянной основе для увеличения удовлетворенности потребителей.
Стратегия сбыта основывается на постоянном мониторинге текущего состоянии на рынке, анализе цен и событий. Гибкая система маркетинга позволяет Компании адаптироваться под изменяющиеся внешние условия и своевременно перераспределять сбытовые потоки продукции на более перспективные рынки.
Продукция.
Группа НЛМК выпускает широкий спектр высококачественной продукции. Материнская компания Группы, являясь предприятием с полным металлургическим циклом, производит чугун, слябы, горячекатаный и холоднокатаный прокат в листах и рулонах, оцинкованный прокат и сталь с полимерными покрытиями, а также электротехнический прокат.
Доменное производство ОАО "НЛМК" выпускает чугун, который в дальнейшем используется для выплавки стали. В 2007 году более 90% произведенного чугуна было переработано на сталеплавильных мощностях предприятия. Чугун, который по технологическим причинам не может быть использован в производстве стали разливается в слитки и продается на сторону, где он может быть использован для производства чугунных труб и прочих изделий из чугуна.
Произведенные слябы используются на ОАО "НЛМК" в качестве заготовки для производства горячекатаного проката.
Слябы поставляются на компанию DanSteel A/S, входящую в состав Группы НЛМК. В 2007 году ОАО "НЛМК" поставило на DanSteel A/S 0,6 млн тонн слябов, из которых был произведен толстолистовой прокат. Толстый лист производства DanSteel A/S предназначается для использования в судостроении, энергетическом секторе, машиностроении и строительстве.
Компания работает, прежде всего, на рынке ЕС. DanSteel A/S является одним из значительных игроков на рынке стального листа для судостроения.
На Материнской компании также производится горячекатаный прокат шириной до 1 850 мм и толщиной от 1,5 мм до 16 мм. Он предназначен для изготовления труб для нефтегазопроводов (включая трубопроводы, рассчитанные на эксплуатацию при низких температурах и под высоким давлением), для строительства, судостроения и изготовления сосудов, работающих под высоким давлением. Доля поставок продукции НЛМК на внутреннем рынке РФ составляет около 11%.
При этом НЛМК является одним из основных поставщиков горячекатаной заготовки, предназначенной для производства электротехнических сталей на ООО "ВИЗ-Сталь" - компании стального сегмента Группы.
Холоднокатаный прокат производится шириной до 1 820 мм и толщиной от 0,35 мм до 2,5 мм. Он используется для изготовления кузовов автомобилей, тракторов и комбайнов, металлоконструкций, штампованных изделий, корпусов электробытовых приборов, кровли и отделки. Холоднокатаный прокат производства НЛМК обладает высоким качеством, что неоднократно подтверждено соответствием международным стандартам качества.
Горячеоцинкованная сталь производится шириной до 1 800 мм и толщиной от 0,4 мм до 2,0 мм (до 4,5 миллиметров после пуска агрегата горячего цинкования №3). Она используется для производства гнутых профилей, строительных металлоконструкций, автомобильных деталей и компонентов электробытовых приборов.
Производится особонизкоуглеродистую сталь, легированную титаном (IF-сталь) для сверхглубокой вытяжки.
Прокат с полимерным покрытием используется для изготовления строительных металлоконструкций, корпусов приборов, электробытовых приборов, кровельной черепицы и т.д.
Эта сталь обладает высокой устойчивостью к атмосферной коррозии, имеет декоративный вид и сочетает в себе прочность и пластичность. НЛМК является крупнейшим в России производителем проката с полимерными покрытиями.
Группа НЛМК является одним из ведущих производителей электротехнических сталей, занимая 76% российского рынка этой высокотехнологичной продукции. Производственные мощности на основной площадке в Липецке и на ООО "ВИЗ-Сталь" позволяют выпускать около 320 тыс. тонн трансформаторной и 370 тыс. тонн динамной стали ежегодно. При этом Группа НЛМК производит около 20% всей трансформаторной стали в мире, занимая лидирующую позицию в этом сегменте рынка.
Холоднокатаная динамная сталь используется для производства статоров и роторов электродвигателей и генераторов различной мощности, балластных трансформаторов и другого электрооборудования. Ширина динамной стали - до 1 200 мм, толщина - от 0,27 мм до 1,00 мм.
Трансформаторная сталь используется для производства широкого ассортимента трансформаторных сердечников. Она выпускается толщиной от 0,23 мм до 0,35 мм и шириной до 960 мм, имеет термостойкое изоляционное покрытие. Также мы производим трансформаторную сталь специального назначения толщиной от 0,15 мм до 0,80 мм для изготовления мощных электродвигателей.
Стоит отметить, что металлопродукция Группы соответствует международным стандартам качества. Высокий технический и организационный уровень производства, качество продукции НЛМК неоднократно подтверждены авторитетными российскими и международными сертификационными организациями.
В декабре 2007 года в состав Группы НЛМК вошел крупный российский производитель сортового проката ОАО "Макси-Групп".
Данная компания выпускает сортовую заготовку, катанку, арматуру, широкий спектр сортового проката, а также метизы.
Кроме металлопродукции Группой НЛМК производится железорудное сырье (железорудный концентрат и аглоруда), кокс, доломит и известняк. Большая часть производимого сырья потребляется в рамках Группы, а избыток продается на свободном рынке.
Ключевые рынки
| страна, отрасль | доля продаж,% | доля рынка.% | продукция |
| Россия | |||
| Строительство и инфраструктура | 64 | 30 |
ГОРЯЧЕКАТАНАЯ СТАЛЬ Металлоконструкции; трубы, металлопрофиль ОЦИНКОВАННАЯ СТАЛЬ Строительные металлоконструкции; строительные профили; водосточные системы; фасадные панели СТАЛЬ С ПОЛИМЕРНЫМ ПОКРЫТИЕМ Строительные металлоконструкции; профнастил; металлочерепица; сэндвич-панели; строительные профили; водосточные системы; доборные элементы СОРТОВОЙ ПРОКАТ Катанка, арматура, метизы |
| машиностроение | 23 | 31 |
холоднокатанная сталь: детали кузовов для автомобилей, с/х техника и навесное оборудование к ней, лифты и прочее оцинкованная сталь: воздуховоды, вентиляционная техника, комплектующие для автомобилей электротехническая сталь: трансформаторы, электродвигатели, транспортное электрооборудование |
| производство "белой техники2 | 3 | 50 | оцинкованный прокат, прокат с полимерным покрытием: холодильники, газовые и электрические печи. Кухонные вытяжки, стиральные машины, прочее |
Другим ключевым рынком сбыта в России для НЛМК является машиностроение. Развитие российской промышленности и рост реальных доходов населения обеспечивают высокий потенциал для данной отрасли. В частности, легковое автомобилестроение России в настоящее время характеризуется высоким темпом роста, который в 2007 году составил 14%.
Основная доля поставок предприятиям автомобилестроения приходится на чугун, холоднокатаный и динамный прокат.
В настоящее время помимо российских предприятий на внутреннем рынке развиваются сборочные мощности ведущих мировых автомобильных концернов. В перспективе, существенная часть комплектующих будет производиться в России, поэтому НЛМК осуществляет активное взаимодействие с автопроизводителями в части расширения поставок и сертификации продукции.
В настоящее время НЛМК является постоянным поставщиком для ряда крупных автомобильных компаний, действующих на российском рынке.
Долгосрочная стратегия развития России предусматривает усиление роли таких высокотехнологичных отраслей промышленности, как производство энергетического и электрооборудования, а также приборостроение. Значительную часть (более 70%) потребности данных отраслей в электротехническом прокате закрывают поставки Группы НЛМК.
Риски.
На протяжении последних лет Группе НЛМК характерна консервативная финансовая политика, в соответствии с которой для приобретения новых и развития существующих активов использовались только собственные средства.
При этом способность НЛМК стабильно генерировать значительные финансовые потоки позволяет полностью покрыть потребности Компании в финансировании. При этом НЛМК не отказывается от использования различных источников финансирования для осуществления крупных проектов.
В процессе осуществления производственной деятельности компании Группы НЛМК, как и любые другие предприятия, подвержены рискам. Основными факторами риска, оказывающими существенное воздействие на деятельность Группы, являются:
Имущественные риски.
Имущественные риски - это опасность потери предприятием имущества или его части, а также сокращения доходов в результате перерывов в производстве. В целях минимизации подобных рисков компаниями Группы НЛМК проводятся профилактические мероприятия, направленные на предотвращение аварийных и опасных ситуаций на производстве, поддерживается обоснованный запас незавершенного производства и вспомогательных материалов на случай аварийной остановки. На предприятиях осуществляется охрана имущества, установлены сигнализирующие устройства и противопожарные комплексы.
Крупнейшие компании Группы НЛМК осуществляют страхование имущественных активов и перерывов в производстве с преимущественным перестрахованием на крупнейших западных рынках. Для разработки наиболее эффективной программы страхования и максимальной защиты проводятся тендеры с привлечением крупнейших международных брокеров, которые обеспечивают не только оптимальные страховые тарифы, но и гарантии получения страхового возмещения при наступлении страхового случая.
Экологические риски.
Экологические риски возникают в процессе строительства и эксплуатации производственных объектов, в случае возникновения вероятности нанесения ущерба окружающей среде.
Для снижения экологических рисков проводится постоянный мониторинг химического состава выбросов в атмосферу и сброса сточных вод, уменьшение уровня воздействия на окружающую среду за счет ввода в эксплуатацию нового экологически безопасного технологического оборудования и модернизации существующего оборудования.
Предприятия Группы НЛМК страхуют свою ответственность перед третьими лицами в случае наступления аварии при эксплуатации опасных производственных объектов.
Отраслевые риски.
1. Закупки сырья и материалов
ОАО "НЛМК" является одним из крупнейших потребителей металлургического сырья в России. Поставки сырья подвержены рискам, зависящим от специфики и особенностей в каждом сегменте сырьевого рынка.
В состав рисков, присущих поставкам основного металлургического сырья и материалов, входят:
риск увеличения цен на закупаемые материалы вследствие ухудшения конъюнктуры данного сегмента рынка, увеличения дефицита сырья и материалов на внутреннем рынке;
риск невыполнения поставщиками своих обязательств по составу и качеству поставляемого сырья;
риск невыполнения поставщиками своих обязательств по соблюдению ритмичности поставок, вплоть до полного срыва поставок.
Для снижения влияния