Поняття доходу підприємства, сфера його практичного застосування та обчислення
Размещено на /
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
ДВНЗ «Київський національний економічний університет ім. В. Гетьмана»
Криворізький економічний інститут
Кафедра міжнародної економіки
КУРСОВА РОБОТА
з дисципліни «Економіка підприємства» на тему:
Поняття доходу підприємства, сфера його практичного застосування та обчислення
Студентки групи 6.503 – 1
факультету міжнародної економіки і права
Подкопаєвої Крістіни Ігорівни
Науковий керівник:
Кожухова Т.В. к.е.н., доцент
Кривий Ріг – 2010
ЗМІСТ
ВСТУП
РОЗДІЛ 1. ТЕОРЕТИКО-МЕТОДИЧНІ АСПЕКТИ ОБЧИСЛЕННЯ ДОХОДІВ ПІДПРИЄМСТВА
1.1 Сутність доходів підприємства, їх призначення, склад та джерела утворення
1.2 Методичні підходи до аналізу доходів підприємства та факторів, що обумовлюють їх формування
1.3 Світовий досвід зростання дохідності діяльності підприємства
Висновки до розділу 1
РОЗДІЛ 2. АНАЛІТИЧНА ОЦІНКА ФОРМУВАННЯ ДОХОДІВ ВАТ «КРОЛЕВЕЦЬКИЙ ХЛІБЗАВОД»
2.1 Загальна характеристика господарської діяльності ВАТ «Кролевецький хлібозавод»
2.2 Аналіз обчислення доходів ВАТ «Кролевецький хлібозавод»
2.3 Оцінка формування доходів ВАТ «Кролевецький хлібозавод»
Висновки до розділу 2
РОЗДІЛ 3. ШЛЯХИ ВИЯВЛЕННЯ ПОТЕНЦІЙНИХ РЕЗЕРВІВ ЗРОСТАННЯ ДОХОДІВ «КРОЛЕВЕЦЬКИЙ ХЛІБЗАВОД »
3.1 Пошук шляхів виявлення резервів зростання доходів ВАТ «Кролевецький хлібозавод»
3.2 Розрахунки економічної ефективності розроблених пропозицій
Висновки до розділу 3
ВИСНОВКИ
ДОДАТКИ
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
ВСТУП
Найважливіше місце і значення в діяльності будь-якого підприємства в умовах ринкової економіки є отримання відповідного доходу. Доходи є узагальнюючим показником роботи підприємства, що виражає результати його виробничої, фінансової та інвестиційної діяльності. Від отримання доходів в кінцевому підсумку залежить можливість функціонування підприємства, його конкурентоспроможність та фінансовий стан. Розмір отриманих доходів визначає економічну стратегію підприємства. Враховуючи значення доходу, вся діяльність повинна підприємства спрямована на те, щоб забезпечити зростання його величини або принаймні стабілізувати її на певному рівні.
Отже, актуальність теми курсової роботи полягає у необхідності опанування підприємцями ефективними методами управління та використання доходів, виявлення потенційних резервів його зростання, опираючись на зарубіжний досвід та керуючись власною практикою.
Теоретичною й методологічною основою дослідження є наукові праці та роботи сучасних вітчизняних вченів економістів, законодавчі і нормативні акти органів державної влади щодо регулювання діяльності підприємств України. У вирішенні та обґрунтуванні питання велику увагу приділяють такі автори як Поддєрьогін А.М., Гриньова В.М., Азаренкова Г.М., Шваб Л.І., Шелудько В.М., Партин Г.О, Славюк Р.А., Савицька Г.В, Мец В.О., Чумаченка М.Г., Покропивний С.Ф. Фактичні дані отримано з матеріалів фінансової звітності досліджуваного підприємства.
Метою курсової роботи є розкриття сутності доходу підприємства та методики його обчислення, аналіз та оцінка практичного формування доходів на прикладі ВАТ «Кролевецький хлібзавод» та розробка заходів, щодо виявлення резервів зростання дохідності.
Для досягнення поставленої мети в роботі поставлені такі завдання:
Розкрити сутность доходів підприємства, їх призначення, склад та джерела утворення;
Дослідити методичні підходи до аналізу доходів підприємства та факторів, що обумовлюють їх формування;
Розглянути світовий досвід зростання дохідності діяльності підприємства;
Надати загальну характеристику господарської діяльності ВАТ «Кролевецький хлібозавод»;
Провести аналіз обчислення доходів на прикладі діяльності ВАТ «Кролевецький хлібозавод»;
Оцінити формування доходів ВАТ «Кролевецький хлібозавод»;
Виявити шляхи потенційних резервів зростання доходів ВАТ «Кролевецький хлібозавод»;
Розробити розрахунки економічної ефективності розроблених пропозицій
Об’єктом є доходи підприємства ВАТ «Кролевецький хлібзавод».
Предметом є особливості практичного застосування та обчислення доходів підпридприємства на прикладі діяльності ВАТ «Кролевецький хлібзавод».
Для розв'язання поставлених завдань використано різноманітні методи наукового дослідження. Методи статистичного, графічного й метематичного аналізу, які були використані для побудови відповідних схем, графіків, таблиць та економічних розрахунків, необхідних для більш наочного зображення показників формування прибутку і рентабельності підприємства. Використано теоретичний аналіз наукових літературних джерел за допомогою загально-наукових методів: індукції, дедукції, синтезу, узагальнення, порівняння, абстрагування, конкретизація, моделювання й спостереження. Для дослідження впливу чинників на формування прибутку і рентабельності підприємства застосовувався факторний аналіз.
РОЗДІЛ 1. ТЕОРЕТИКО-МЕТОДИЧНІ АСПЕКТИ ОБЧИСЛЕННЯ
ДОХОДІВ ПІДПРИЄМСТВА
1.1 Сутність доходів підприємства, їх призначення, склад та джерела
утворення
Фінансові результати відображають мету підприємницької діяльності; її дохідність і є вирішальним для підприємства. Тому доход – як показник фінансових результатів – це виручка від підприємницької діяльності за вирахуванням матеріальних і прирівняних до них витрат.
Згідно з П(С)БО 3 «Звіт про фінансові результати» визначення цього терміну сформульовано так: доходи – збільшення економічних вигод у вигляді надходження активів або погашення зобов'язань, які призводять до зростання власного капіталу (крім зростання капіталу за рахунок внесків власників) за звітний період [12, c.8].
Положеннями (стандартами) бухгалтерського обліку П(С)БО встановлено відповідні вимоги щодо визнання доходу за кожним видом діяльності, а саме: доходи від основної (операційної) діяльності, доходи від іншої операційної діяльності, доходи від фінансово-інвестиційної діяльності, доходи від іншої звичайної діяльності та доходи від надзвичайних подій.
Операційна діяльність і є основним джерелом доходу підприємства.
Доходи від основної (операційної) діяльності – це виручка від реалізації продукції (товарів, робіт та послуг), яка розраховується на основі обсягу реалізованої продукції, виходячи з діючих цін (без ПДВ, акцизів, торгівельних та збутових знижок). ПДВ, акцизний збір, мито та інші податки включаються до ціни, але вони перераховуються до бюджету і не належать підприємству [14, c.40].
На розмір виручки від реалізації продукції (робіт, послуг) впливають такі фактори:
1) у сфері виробництва: обсяг виробництва, якість продукції, асортимент продукції, ритмічність випуску та інше;
2) у сфері обігу: ритмічність відвантаження, своєчасне оформлення транспортних і розрахункових документів, терміни документообігу, форми розрахунків, рівень ціни;
3) незалежно від діяльності підприємства: порушення договорів постачальниками ресурсів, недоліки в роботі транспорту, несвоєчасна оплата продукції покупцями [1, c.66].
Виручка від реалізації продукції, робіт та послуг є основним джерелом відшкодування коштів на виробництво і реалізацію продукції, утворення доходів і формування фінансових ресурсів. Тому саме від величини виторгу залежить не тільки внутрішньовиробниче відшкодування витрат і формування прибутку, а й своєчасність і повнота податкових платежів, погашення банківських кредитів, які впливають на рівень виплачених відсотків, що відбивається на фінансовому результаті діяльності підприємства.
Несвоєчасне надходження виторгу призводить до затримкм розрахунків, штрафів і санкцій, що в кінцевому випадку означає не тільки втрату прибутку, а й перебої в роботі та зупинка виробництва [14, c.36-37].
Виручка від реалізації продукції, незважаючи на зовнішні ознаки (гршову форму, надходження коштів за відвантажену продукцію, виконані роботи, зроблені послуги, джерело різних платежів підприємства), не є доходом у повному розумінні цього слова, тому що з нього насамперед необхідно відшкодувати зроблені витрати, виплатити заробітну плату, відрахувати на соціальні заходи, тоді вона набуває форми чистого доходу підприємства [1, c.70].
Крім доходів від реалізації продукції (товарів, робіт чи послуг), підприємство отримує інші операційні доходи, які включаються в доходи від операційної діяльності. доходи ефективність підприємство
Інші операційні доходи включають доходи від реалізації сировини, матеріалів, іноземної валюти, інших оборотних активів (крім фінансових інвестицій); дохід від операціїних курсових різниць (різниця між оцінками однакової кількості одиниць іноземної валюти за різних валютних курсів); оперативної оренди активів (майна), якщо ця діяльність не є метою створення підприємства; відшкодування раніше списаних активів (надходження боргів, списаних як безнадійні); одержані пені, штрафи, неустойки за порушення господарських договорів, які визнані боржником чи рішенням суду; дохід від списання кредиторської заборгованості, щодо якої минув строк позовної давності; одержані гарантії та субсидії [37, c.72-73].
За умов ринку зростає значення доходів від фінансово-інвестиційної діяльності підприємств. Тому пошук фінансових джерел розвитку підприємств у напрямку найефективнішого інвестування фінансових ресурсів, операцій із цінними паперами та інші питання фінансової діяльності набувають важливого значення для фінансових служб підприємств.
Фінансові інвестиції — це вкладення засобів у фінансові інструменти, серед яких переважають цінні папери, з метою отримання доходу (прибутку) в майбутньому [45, c.201].
Підприємства отримують доходи від таких видів фінансової діяльності як: придбання та продаж акцій, облігацій та інших цінних паперів; цільові грошові вклади; валютні операції; пайові внески, часткова участь у діяльності інших підприємств; надання позик; лізингові операцій.
Фінансові інвестиції зумовлені потребою ефективного використання вільних фінансових ресурсів, коли кон'юктура фінансового ринку надає отримання значно більшого рівня прибутку на вкладений капітал, ніж операційна діяльність на товарних ринках.
Важливий напрямок фінансової діяльності підприємства за ринкової економіки – це раціональне використання вільних фінансових ресурсів, пошук ефективних напрямків інвестування коштів, які даватимуть підприємству додатковий прибуток [14, c.49].
У доходах підприємства виділяють доходи від фінансових операцій, які включають: дохід від участі в капіталі та інші фінансові доходи.
Дохід від участі в капіталі включає дохід підприємства, отриманий від його інвестицій в асоційовані, дочірні або спільні підприємства, облік яких ведуть методом участі в капіталі [37, c.82-83].
До інших фінансових доходів підприємства належать доходи, отримані ним у формі дивідендів, відсотків та інших доходів від фінансових інвестицій (крім доходів, які обліковуються за методом участі в капіталі).
До інших доходів підприємства належать доходи від реалізації фінансових інвестицій, необоротних активів і майнових комплексів, від неопераційних курсових різниць та інші доходи, які виникають у процесі звичайної діяльності та не пов'язані з операційною діяльністю підприємства [52, c.98].
Доходи, які є наслідком надзвичайних подій (стихійні лиха, пожежі, техногенні аварії і т.д.), відносяться до надзвичайних доходів. Надзвичайними доходи визнаються від відшкодування надзвичайних витрат страховими компаніями та значних благодійних внесків з боку інших підприємств або фізичних осіб [12, c. 10].
Практичне значення показника доходу полягає в тому, що він характеризує загальну суму коштів, яка поступає підприємству за певний період і, за вирахуванням податків, може бути використана на споживання та інвестування.
Узагальнюючим позитивним фінансовим показником діяльності підприємства є його прибуток.
Прибуток підприємства є складовою частиною доходу підприємства. Іноді прибуток ототожнюють з поняттям доход. Але це ототожнення неправильне. Прибуток характеризує не весь дохід, отриманий в процесі підприємницької діяльності, а тільки ту частину доходу, яка є “очищеною” від затрат, понесених на здійснення цієї діяльності. Іншими словами, у кількісному виразі прибуток є показником, що являє собою різницю між сукупним доходом і сукупними затратами у процесі здійсненя підприємницької діяльності
Отже прибуток – це частина виручки, що залишається після відшкодування всіх витрат на виробничу і комерційну діяльність підприємства. Прибуток є основним фінансовим джерелом розвитку підприємства, науково-технічного вдосконалення його матеріальної бази і продукції всіх форм інвестування. Він є джерелом оплати податків і з урахуванням значення прибутку вся діяльність підприємства спрямована на його зростання.
1.2 Методичні підходи до аналізу доходів підприємства та факторів, що
обумовлюють їх формування
Прибутковість та дохідність підприємства є одним з найголовніших показників, що відображають фінансовий стан підприємства. Вони визначають мету підприємницької діяльності. Основний результат діяльності підприємства визначається за допомогою показників, які діляться на: абсолютні та відносні.
Абсолютний показник – це прибуток підприємства; відносний показник – це рентабельність підприємства.
Прибуток і прибутковість (рентабельність) є основними показниками ефективності діяльності суб’єктів господарювання різних форм власності, які характеризують інтенсивність їх роботи та успішну життєдіяльність в умовах ринку та панування конкуренції. Співвідношення одержаних доходів і понесених витрат є головним завданням аналітичних служб, керівного персоналу і в цілому кожного працівника для прийняття правильної політики підприємства [3, c.194].
Загальною сумою прибутку від усіх видів діяльності підприємства за звітний період є його балансовий прибуток.
Балансовий прибуток являє собою різницю між всією сумою чистого доходу підприємства і всією сумою його поточних витрат [28, c.80].
Балансовий прибуток підприємств формується за рахунок: продажу (реалізації) продукції, продажу основних засобів та іншого майна, позареалізаційні операції.
Прибуток від продажу продукції є основним складником балансового прибутку. Це прибуток від операційної діяльності, яка відображає місію і профіль підприємства. Він обчислюється як різниця між виручкою та її повною собівартістю (без урахування ПДВ і акцизного збору)
Пр=ВД – Ввир – ПДВ – Азб, (1.1)
де, ВД – виручка;
Ввир – витрати виробництва на виготовлення і зар плату працівника;
ПДВ – податок на додану вартість;
Азб – акцизний збір.
Прибуток від продажу майна включає прибуток від продажу основних фондів, нематеріальних активів, цінних паперів. Його розраховують як різницю між ціною продажу та балансовою (залишковою) вартістю об’єкта, який продається з урахуванням витрат пов’язаних з реалізацією.
Прибуток від позареалізаційних операцій – це прибуток від пайової участі у спільних підприємствах, здаванням майна в оренду, дивіденди на цінні папери, дохід від володіння борговими зобов’язаннями, надходження від економічних санкцій і обчислюється як різниця між доходами, отриманими внаслідок виконання цих операцій і витратами на їх виконання [39, c.94].
Залежно від формування та розподілу розрізняють декілька видів прибутку, які містяться у «Звіті про фінансові результати», а саме: валовий, від операційної діяльності, від звичайної діяльності до оподаткуання, від звичайної діяльності, чистий.
Валовий прибуток – це різниця між чистим доходом від реазації продукції і собівартістю реалізованої продукції [51, c.490].
Прибуток від операційної діяльності підприємства являє собою різницю між валовим прибутком та постійними витратами підприємства, пов’язаними з його операційною діяльністю у звітному періоді. Він визначається як алгебраїчна сума валового прибутку, іншого операційного доходу з вирахуванням адміністративних витрат, витрат на збут та інших операційних витрат [33, c.64].
Прибуток від звичайної діяльності до оподаткування визначається як алгебраїчна сума загального прибутку від операційної діяльності (який підприємство отримало від реалізації продукції, робіт, послуг) та доходів з вирахуванням витрат від іншої діяльності.
Прибуток від звичайної діяльності підприємства визначається як різниця між прибутком від звичайної діяльності до оподаткування та сумою податку з прибутку.
Чистий прибуток підприємства, тобто прибуток, який залишається в його розпорядженні, визначається як різниця між балансовим прибутком і сумою податків на прибуток [46, c.37].
В загальному випадку на зміну величини прибутку впливають дві групи факторів:
Зовнішні (природні, транспортні, соціально-економічні умови, рівень розвитку зовнішньоекономічних зв’язків, ціни на виробничі ресурси);
Внутрішні (обсяг продажів, собівартість, структура продукції і затрат, ціна продукції, порушення господарської дисципліни, що веде до штрафів і економічних санкцій).
Вплив факторів може бути розгорнуто по кожній складовій балансового прибутку. Причому можна оцінити не тільки абсолютний вплив факторів, а й відносний, який характеризує зміну в режимі господарювання [46, c.37-38].
Абсолютне відхилення розраховується за формулою:
І = І1 – І0, (1.2)
де, І – зміна показника до попереднього року;
І1 – показник звітного періоду;
І0 – показник базисного періоду.
У свою чергу відносне відхилення:
І = І1 – І0 / І0Ч100%, (1.3)
де, І – зміна показника у відсотках до попереднього року.
Таку методику можна використовувати при факторному аналізі показників прибутку та рентабельності.
Важливе місце у фінансовій політиці підприємства посідає розподіл та використання прибутку як основного джерела фінансування його інвестиційних потреб і задоволення економічних інтересів власників [37, c.99].
Розподіл прибутку підприємства здійснюється у два етапи.
Спочатку розподіляють прибуток між підприємством і державою у формі сплати податку з прибутку.
Другий етап — це розподіл і використання прибутку, що залишився в розпорядженні підприємств після здійснення платежів у бюджет – чистий прибуток. Чистий прибуток спрямовано на виробничий і соціальний розвиток, матеріальне заохочування працівників, створення страхового фонду, на виплати засновникам (власникам), дивіденди акціонерам, поповнення фінансового резерву, здійснення інвестицій, сплату в бюджет економічних санкцій та інші потреби (внески у благодійні фонди, допомого різним організаціям, особам). Сума прибутку, що залишається після розподілу, називають нерозподіленим прибутком. Схема використання чистого прибутку.
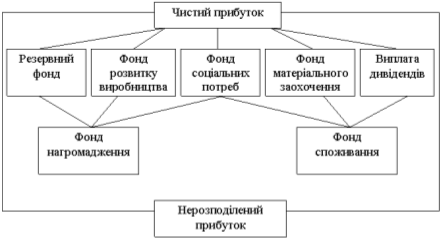
Рис 1.1 Схема розподілу чистого прибутку
Оскільки прибуток – це абсолютний показник діяльності без урахування використаних при цьому ресурсів, тому він доповнюється показником рентабельності. Рентабельність – це відносний показник прибутковості, який характеризує ефективність витрат підприємства загалом або ефективність виробництва окремих видів продукції. У загальній формі він обчислюється як відношення прибутку до витрат. Рентабельність вимірюють у відсотках.
Показники рентабельності являються відносними характеристиками фінансових результатів показуючи дохідність підприємства та ефективность його діяльності [24, c.62].
Показники рентабельності є важливими характеристиками факторного середовища формування прибутку (доходу) підприємства. З цієї причини вони є важливими обов'язковими елементами порівняльного аналізу й оцінки фінансового стану підприємства. Аналіз показників рентабельності передбачає оцінку рівнів рентабельності, визначення динаміки рентабельності, причин і факторів, які впливають на її зміну, і ступеня їх впливу на цю зміну [5, c.105].
Залежно від мети аналізу діяльності підприємства розрізняють наступні види рентабельності:
1) Рентабельність продукції – характеризує вигідність виробництва продукції, яка випускається або реалізується підприємством; цей показник характеризує ефективність витрат на її виробництво та збут.
Рпр = Пр/Сзаг Ч100%, (1.4)
де, Пр – прибуток від реалізації за певний період;
Сзаг – повна собівартість реалізованої продукції.
2) Рентабельність продаж характеризує доходність основної діяльності. Вона показує, скільки прибутку приносить кожна гривня обсягів реалізації. підприємства і розраховується за формулою:
Рп = Пр/ВЧ100%, (1.5)
де, Пр – прибуток від реалізації за певний період ;
В – виручки від реалізації без податків, включаємих в ціну продукції.
3) Рентабельність сукупних активів характеризує ефективність використання всього наявного майна підприємства.
Ра = Пч/КаЧ100%, (1.6)
де, Пч – чистий прибуток;
Ка — середня сума активів балансу підприємства.
4) Рентабельність власного (акціонерного) капіталу показує ефективність використання активів, створених за рахунок власних коштів:
Рв = Пч/КвЧ100%, (1.7)
де, Кв – сума власного капіталу.
Величину власного капіталу беруть за даними балансу. Вона дорівнює сумі активів за вирахуванням всіх боргових зобов'язань. Цей показник цікавить передусім акціонерів, оскільки він визначає верхню межу дивідендів [13, c. 444].
5) У багато номенклатурному виробництві поряд з рентабельністю всієї продукції визначається також рентабельність окремих її різновидів. Рентабельність певного виробу обчислюється за формулою:
Рі = (Ці – Сі)/СіЧ100%, (1.8)
де, Рі – рентабельність і-го виробу;
Ці – ціна і-го виробу;
Сі – повна собівартість і-го виробу [38, c.445]
Рівень рентабельності всіх організацій та установ залежить від величини прибутку, товарної продукції, витрат виробництва, величини основних виробничих фондів і нормованих обігових засобів. Важливими факторами, що забезпечують зростання прибутку і рентабельності підприємства, є підвищення продуктивності праці, фондовіддачі, економія матеріальних ресурсів, рівень технічного прогресу, а саме, механізації та автоматизації трудомістких технологічних процесів, удосконалення організації виробництва та ін. Урахування підприємством таких факторів дасть змогу підвищувати ефективність його діяльності.
1.3 Світовий досвід зростання дохідності діяльності підприємства
Практика світового досвіду зростання дохідності діяльносіті підприємств застосовує загальні критерії збільшення прибутковості, а саме через:
підвищення обсягів виробництва і реалізації товарів, робіт, послуг;
розширення асортименту, підвищення якісті продукції оцінюючи конкурентний ринок;
зменшення витрати на виробництво;
здійснення заходів по підвищенню продуктивності праці працівників;
установлення реальної залежності рівня цін від якості виробленої продукції, її конкурентоспроможності, попиту та пропозиції аналогічної продукції іншими виробниками;
впровадження заходів науково-технічного прогресу
Одним із резервів росту прибутку підприємства є збільшення об’єму реалізації товарної продукції. Між прибутком та об’ємом реалізації існує пряма залежність, тобто чим більше продукції реалізується, при інших рівних умовах, тим більшою є сума прибутку, і навпаки, невиконання плану по реалізації зменшує прибуток. Таким чином, різноманітність продукції, що реалізовується підприємством має значний вплив на збільшення реалізованої продукції фірми.
Певну роль в процесі реалізації продукції відіграє налагоджена організація роботи відділів збуту промислових підприємств.
Важливу роль в організації збутової програми відведена маркетингу. Практика світової торгівлі показала, що багато видів нових виробів не знаходять свого покупця на ринку без вправної організації маркетингу. Тому в цих умовах господарювання слід більше уваги приділяти маркетингу. Для збільшення отримуваного прибутку велике значення має збереження наявних
довготривалих господарських зв’язків. Їх зруйнування погано позначається на виробництві, матеріально-технічному постачанні [40, c.88-90].
Зниження собівартості продукції є найважливішим фактором росту прибутку. У зниженні собівартості продукції найбільш повно відбивається економія матеріальних, трудових та фінансових ресурсів, якими розпоряджається підприєство. Максимальна мобілізація резервів собівартості продукції є важливою умовою ефективного функціонування підприємства.
Ефективне використання матеріальних ресурсів в значній мірі залежить від роботи відділу постачання. Однією з важливих задач органів постачання є контроль за станом запасів і за управлінням ними. Робота служби постачання повинна сприяти економічному і раціональному використанню матеріальних ресурсів при плануванні матеріально-технічного постачання, а також при прямому використанні матеріальних ресурсів [40, c.91].
Значний вплив на збільшення прибутковості має оновлення основних фондів. Технічне перезброєння виробництва покращує економічні показники роботи підприємств. Необхідно регулярно проводити інвентаризацію запасів і обладнання з метою виявлення надлишків. Ці надлишки необхідно продавати за ринковими цінами.
Збільшення прибутку є одним з напрямків підвищення продуктивності праці, економії трудових витрат на виробництво. Значний вплив на підвищення продуктивності праці і, відповідно ріст прибутку, має скорочення застосування ручної праці, подальше впровадження механізації і автоматизації виробничих процесів. Розрахунки спеціалістів показують, що при механізації робіт продуктивність праці збільшується у 1,5-2 рази.
Основою збільшення прибутку є впровадження у виробництво досягнень науково-технічного прогресу. Технологічні нововведення, особливо сучасні форми автоматизації та інформаційних технологій, справляють значний вплив на рівень і динаміку ефективності виробництва продукції.
Резервом росту прибутку є підвищення якості виробляємої продукції і ліквідація втрат від браку. Проблема якості продукції, особливо в ряді галузей промислових підприємств пов’язана із підвищенням надійності і тривалості використання виробів. Багато зарубіжних підприємств випускають продукцію з гарантією.
Резервом росту прибутку підприємств є підвищення цін.
Для збільшення обсягу отримуваного прибутку підприємствам необхідно застосовувати правильну тактику в області встановлення цін. При встановленні ціни товару використовується спеціальна методика розрахунку вихідної ціни.
У цінах повинні відображатись суспільно-необхідні витрати на виробництво і реалізацію продукції, її споживчі властивості, якість, платоспроможний попит [48, c.56].
У світовій практиці велика увага приділяється розвитку інших видів діяльності підприємств (посередницької, кредитної, інвестиційної тощо), які забезпечують отримання позареалізаційних доходів від їх здійснення. Тому основними резервами отримання доходів від позареалізаційних операцій є:
Проведення експертизи проектів і вибір для пайової участі в діяльності підприємств галузей і сфер економіки, які мають високі перспективи росту і високу рентабельність капіталу;
Вкладання вільних фінансових ресурсів у ризикові (венчурні) підприємства, наукові дослідження, пов'язані з розробкою якісно нових видів продукції;
Цілеспрямований вибір цінних паперів, які купуються фірмою, оцінка рейтингу їх емітенту та інвестиційної привабливості здійснюваних фінансових інвестицій, формування портфеля цінних паперів, забезпечуючого максимізацію отриманого прибутку при мінімальному рівні ризику.
Збільшення прибутку дає можливість підприємству заробити засоби на виробничий і соціальний розвиток, матеріальне заохочення, до того ж це стає функцією самого підприємства [48, c.54].
Резерви зростання прибутку практично невичерпні, оскільки не зупиняється розвиток науки і техніки, постійно удосконалюються форми і методи організації виробництва і праці. У завдання аналітиків входить розширення і вдосконалення методів пошуку резервів, особливо резервів зростання прибутку за рахунок інтенсифікації виробництва.
Висновки до розділу 1
Проведене теоретичне дослідження дало змогу вияснити економічну сутність доходів підприємства. Розглянуто питання про структуру формування доходу підприємства, їх склад та джерела утворення, а також вплив факторів на зміну обсягу доходу
Доход – це гроші, що продавець сподівається одержати за продану одиницю виготовленої продукції. Виручка від продажу є основним джерелом надходження доходів підприємств. Доходи є узагальнюючим показником роботи підприємства, що виражає результати його виробничої, фінансової та інвестиційної діяльності.
Кінцевим позитивним фінансовим результатом господарської діяльності підприємства є прибуток. Прибуток – це частина виручки, що залишається після відшкодування всіх витрат на виробничу і комерційну діяльність підприємства. Значення прибутку полягає у тому, що він є основним джерелом економічного розвитку підприємства та об’єктом оподаткування. Максимізація прибутку в зв'язку з цим є першочерговою задачею підприємства.
Узагальнюючим показником економічної ефективності виробництва є показник рентабельності. Рентабельність означає прибутковість підприємства. Вона розраховується шляхом зіставлення прибутку з витратами або ресурсами, що використовуються.
Рентабельним вважається підприємство, яке приносить прибуток, тому для ефективного функціонування суб’єктів господарювання найбільше значення має виявлення резервів збільшення дохідності діяльності.
РОЗДІЛ 2. АНАЛІТИЧНА ОЦІНКА ФОРМУВАННЯ ДОХОДІВ ВАТ
«КРОЛЕВЕЦЬКИЙ ХЛІБЗАВОД»
2.1 Загальна характеристика господарської діяльності ВАТ
«Кролевецький хлібозавод»
Повне найменування підприємства Вiдкрите акцiонерне товариство «Кролевецький хлібозавод»
Пiдприємтво засноване у 1958 роцi на базi пекарнi складi харчокомбiнату. Пiдпорядковувалося облхарчопрому. З 1976 року являлося структурною одиницею Сумського хлібороб`єднання. У 1995 роцi створене товариство покупцiв, а в 1996 роцi товариство перетворене на ВАТ «Кролевецький хлібозавод».
ВАТ «Кролевецький хлiбзавод» (код 00379620) має колективну форму власностi, зареєстроване Кролевецькою районною адмiнiстрацiєю, про що зроблено запис за № 475 вiд 30.07.1996 року i знаходиться за адресою: 41300, Сумська обл., м. Кролевець, пл. Роменця, 3, тел.(253) 5-14-34. Має розрахунковий рахунок 26001301309 ощадбанку №3051 м.Кролевець, МФО 337676.
Пiдприємство не має дочiрних пiдприємств, фiлiй та представництв або iншi вiдокремленi структурнi пiдроздiли. Змiн в органiзацiйнiй структурi у вiдповiдностi з попереднiм перiодом не вiдбулося. Пiдприємство має в своєму складi два цехи: хлiбобулочний, кондитерський. Має свою котельну, механiчний цех.
Основним видом дiяльностi є виробництво хлiба та хлiбобулочних виробiв, а також кондитерських виробів, роздрiбна торгiвля в неспецiалiзованих магазинах переважно з продовольчим асортиментом.
Основними клiєнтами являються пiдприємства, якi займаються реалiзацiєю такої продукцiї. Продукцiя реалiзовується в торговельну мережу району та областi.
Підприємство здійснює облік результатів своєї діяльності, веде бухгалтерську і статистичну звітність в установленому порядку, несе відповідальність за її достовірність.
Для аналізу і оцінки рівня і динаміки показників фінансових результатів діяльності підприємства на підставі "Звіту про фінансові результати" була побудована аналітична таблиця 2.1 (додаток) основних показників ВАТ «Кролевецький хлiбзавод» з 2005-2009 роки та здійснена оцінка їх структури та динаміки.
Отже за данами неведеними у таблиці 2.1 маємо, що показник виручка від реалізації, яка визначає дохідність підприємства збільшувалася з кожним роком. У 2008 році підприємство, завдяки збільшенню обсягів реалізації товару, особливо примножило свій доход від реалізованої продукції, який склав 8997 тис грн., відхилення якого є 55,79% до попереднього року. У 2009 році відхилення складало 33,49% порівняно з 2008 роком, що засвідчує про зниження темпів обсягів реалізації. Але все одно виручка від реалізації вагомо збільшилась, якщо у 2005 році вона складала 3611 тис грн., то у 2009 році вже 12010 тис грн, що вказує на ефективну діяльність підприємства.
Прибуток від реалізації продукції у 2006 році збільшився на 6,92% порівняно з 2005 роком і склав 1143 тис грн. Але у 2007 році прибуток склав 1038 тис грн., це свідчить про його зниження, навіть порівняно з 2005 (1069 тис грн). Оскільки у 2007 році показник собівартості збільшився порівняно до виручки. Найбільший прибуток підприємство отримало у 2009 році, що склав 3067 тис грн..
Середньооблікова чисельність виробничого персоналу складала у 2005 році 120 чоловік, а вже у 2005-2007 збільшило свою кількість до 132 чоловік. У 2009 році на підприємстві налічувалось 140 чоловік, відхилення до попереднього року складало 2,94%.
Найбільшою рентабельність продукції була у 2005 році, коли складала 42%, але з 2006 року мала тенденцію до зниження, особливо у 2007 році коли склала 21,9%. Від’ємне відхилення до попередньго року було у 2006 і 2007 роках і скадало -28,57% і -27% відповідно, що говорить про збільшення витрат на її виробництво та збут. У 2008 році рентабельність продукції була 27%, а відхилення становило 23,28% до попереднього року. У 2009 році рентабельність продукції збільшилась і складає 34,3%.
Щодо продуктивності праці, то з кожним роком вона збільшувалась, особливих обертів почала набувати у 2008 році і склала 66,15, а найбільша продуктивність праці у 2009 році – 85,79. Пов’язано це зі збільшенням чисельності промислово-виробничого персоналу. Хоча відсутня налагоджена соціальна структура на підприємстві.
Показник фондовіддачі складав у 2005 році – 10,76 тис грн, у 2006 – 13,83 тис грн, відхилення до попереднього року якого складало 28,53%, що є найбільшим відхиленням за всі роки. Далі цей показник з кожним роком зростав: 2007 р. – 15,8 тис грн, 2008 р. – 17,47 тис грн, 2009 р. – 19,39 тис грн. Хоча загалом показник фондовіддачі за аналізовані роки для даного підприємства є досить низьким, оскільки підприємство має застаріле обладнання і недостатність обігових коштів.
Показник фондомісткості є оберненим показником фондовіддачі. У 2005 році складав 0,09 тис грн, далі показник мав тенденцію до спаду: у 2006 році – 0,07 грн, 2007 і 2008 роках був однаковим – 0,06 грн, у 2009 – 0,05 грн. Якщо коефіцієнт реальної вартості основних виробничих засобів у майні підприємства сягає критичної позначки (0,2 - 0,3), то реальний виробничий потенціал підприємства буде низьким і треба терміново шукати кошти для виправлення становища.
Показник фондоозброєності з 2005 року до 2007 був приблизно однаковим і в середньому складав 2,7, починаючи з 2008 збільшився, і в 2009 році склав – 4,43.
2.2 Аналіз обчислення доходів ВАТ «Кролевецький хлібзавод»
На основі «Звіту про фінансові результати» ВАТ «Кролевецький хлібозавод» та керуючись формулою (1.1) підрахуємо прибуток від реалізації продукції за період 2005-2009 роки та визначемо фактори, які впливають на його величину. Факторний аналіз прибутку дасть можливість встановити походження джерел його формування (зміна обсягів реалізації, собівартості продукції структури продукції і затрат, ціна подукції,). Факторний аналіз прибутку дасть можливість корегувати діяльність підприємства в залежності від