Поняття доходу підприємства, сфера його практичного застосування та обчислення
За даними таблиці 2.3 (додаток) прибуток від реалізації продукції у 2006 році сладав 1143 тис грн., але у 2007 році прибуток склав 1038 тис грн., що свідчить про його зниження, а абсолютне відхилення з попереднім роком складає –105 грн. Зменшення рівня прибутку від реалізації вплинув фактор зміни собівартості продукції, а саме її підвищення на 928 грн. Оскільки у 2007 році відносне відхилення собівартості складало 24,36% до попереднього року. У 2008 році прибуток зріс на 874 грн, що є значним відносним відхиленням від 2007 року на 84,2%. Такий підйом стався завдяки збільшенню обсягів реалізації товару, що вплинуло на зростання виручки від реалізації. Так чистий дохід у 2008 році є 8997, що на 3222 грн більше за 2007, а відносне віхлилення складало 55,79%. У 2009 році відхилення складало 34,49% порівняно з 2008 роком, що засвідчує про незначне зниження темпів обсягів реалізації. Але відбулося зниження собівартості продукції, що призвело до більшого зростання прибутку до 3067 тис грн. і абсолютним відхиленням до 2008 року на 1155 тис грн.. А отже вагомий вплив на прибуток від реалізації даного підприємства сприяють два фактори – собівартість та обсяг реалізації, що і було простежено.
Наступним етапом аналізу доходів ВАТ «Кролевецький хлібзавод» є обчислення показників рентабельності.
На основі показника валового прибутку і виручки від реалізації розрахуємо коефіціент рентабельності продаж, який дасть змогу проаналізувати ефективність виробничої діяльності підприємства й скільки прибутку приносить кожна гривня обсягів реалізації.
Аналіз рентабельності продаж ВАТ «Кролевецький хлібзавод» за 2006-2009 рр. наведений в таблиці 2.3 (додаток) показує такі результати.
У 2006 році рентабельність продаж склала 23,1%, але у наступному році відбулась тенденція до її зниження. Так у 2007 році рентабельність продаж складає 18%, а відносне відхилення до 2006 року склало 22,08%, тобто менше на 5,1%. Головним чинником, що вплинув на зниження рентабельності у 2007 р. є прибуток від реалізації, який склав 1038 тис грн., що на 105 тис. грн. менше за попередній рік. Далі рентабельність продаж почала збільшуватись і у 2008 р. склала 21,3%, а в 2009 р. – 25,5% . Відносне відхилення до 2008 року склало 19,71%. Тенденція до збільшення відбулася завдяки збільшенню виручки від реалізації, яка у 2008 році зросла на 3222 тис грн. і відхилиласьна на 55,79% до 2007 року. Щодо 2009 року, збільшенню рентабельності продаж послугував чинник збільшення прибутку від реалізації. Так у 2009 р. прибуток складав 3067 тис грн., відносне відхилення якого збільше на 60,41% до 2008 року.
Загалом можна сказати про невелику рентабельність продаж за чотири роки, яка у середньому складає 22%, тобто 22 копійки прибутку приносить кожна гривня обсягів реалізації, а значить виробництво є малоефективним.
Далі розрахуємо рентабельність продукції за 2006-2009 рр. та зробимо оцінку одержаних данних, які покажуть скільки підприємство має прибутку з кожної гривні, що затрачує на виробництво продукції, тобто окупність витрат. А для визначення ефективності використання всього наявного майна підприємства розрахуємо показник рентабельності сукупних активів за 2006-2009рр.
Використовуючи дані з таблиці 2.4 (додаток) можна проаналізувати рентабельність продукції ВАТ «Кролевецький хлібзавод». Так у 2007 р. вона склала 21,9%, що менше на 8,1% до 2006 р., що означає зниження рентабельності продукції порівняно з попереднім роком. На такий результат вплинули два фактори: прибуток від реалізації та собівартість. Оскільки у 2007 році підприємство отримало менший прибуток від реалізації – 1038 тис грн., ніж у 2006 – 1143 тис грн і відхилилось на 9,19%. При цьому збільшилась собівартість на 1267 тис грн. порівняно з 2006 роком. Далі завдяки збільшенню прибутку від реалізації у 2008 році на 874 тис грн. відбулося зростання рентабельності продукції до 27%. Відносне відхилення складає 23,28% до 2007 року.У 2009 році маємо найбільшу рентабельність продукції, що становить 34,3%, що більше на 7,3% до 2008 року за абсолютним відхиленням. Хоча у 2009 р. рентабельність продукції могла бути і більшою, але на неї вплинув чинник собівартості, що на 4206 тис грн. виріс порівняно з 2008 роком.
Звідси витікає, що кожна гривня витрат на виробництво і збут продукції за чотири роки принесла підприємству прибуток у середньому в розмірі 28,3 копійки.
За таблицею 2.5 (додаток) отримали наступні результати. Рентабельність сукупних активів за 2006 та 2007 роки складає 0%. У 2008 та 2009 рр. рентабельність сукупних активів є від’ємною і склад -6% та -0,35% відповідно, на такий негативний результат вплинули збитки, що понесло підприємство у 2008 та 2009 рр. Такі результати говорять про неефективне використання наявного майна, оскільки підприємство має застаріле обладнання, тому необхідно шукати кошти на виправлення такого становища.
2.3 Оцінка формування доходів ВАТ «Кролевецький хлібзавод»
Перш ніж досліджувати структуру формування прибутків ВАТ «Кролевецький хлібзавод», складемо таблицю усіх доходів підприємста та їх структуру і визначемо питому вагу кожного доходу від різних видів діяльності.
З таблиці 2.6 (додаток) видно, що питома вага належить виручці від реалізації продукції (чистий дохід), яка у 2006 році складала – 99,5% від усіх отримуваних доходів, у 2007 – 95,5%, 2008 – 98,4%, і 2009 питома вага складала – 99,3%. Інші відсотки належали операційним доходам. Це є віддзеркаленням того, що підприємство займається тільки основним видом діяльності – реалізацією продукції і не займається позареалізаційною діяльністю, а саме, не має пайової участі в інших підприємствах, не має цінних паперів, не є арендодавачем основних фондів та ін. Графічно структуру доходів та їх питома вага зображено на рисунку 2.2.
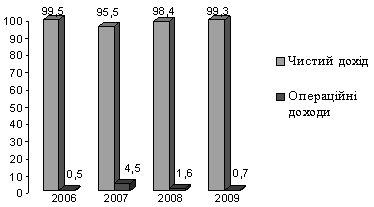
Рис. 1.1 Структура доходів ВАТ «Кролевецький хлібзавод»
Для оцінки формування доходів складено таблицю 2.7, яка вміщує дані за 2006-2009 рр., які взяті зі «Звіту про фінансові результати» ВАТ «Кролевецький хлібзавод»
Аналіз динаміки показників валового прибутку та його структури, наведений в таблиці 2.7 (додаток) дозволяє виявити тенденції змін.
Валовий прибуток у 2007 році складав 1038 тис грн, що за абсолютним відхиленням становило -105 тис грн, тобто у 2006 році валовий прибуток був 1143 тис грн, що означало його зниження у 2007 році на 9,19% до 2006 року. У 2008 році валовий прибуток збільшився до 1912 тис грн, а відносне відхилення становило 84,2% від попереднього року. У 2009 році прибуток від реалізації збільшився на 1155 тис грн за абсолютним відхиленнмя і складає 3067 тис грн.
«Іншi операцiйнi доходи» підприємства складаються вiд реалiзацiї оборотних активiв та iнших доходiв, що облiковуються на рахунку 71. Найбільше доходів від іншої операційної діяльності підприємство отримало у 2007 році і складало 271 тис грн, що згідно абсолютному відхиленню за 2006 рік збільшилось на 248 тис грн, відповідно у 2006 році підприємство отримало 23 тис грн, а відносне відхилення складалє 1078,3%. У 2009 році інші операційні доходи складають 81тис грн., а у 2008 – 143 тис грн., що говорить про зниження дохідності від іншої операційної діяльності. Так відносне відхилення у 2008 році є -47,23% до 2007 року. А у 2009 відносне відхилення складає -43,46% до 2008 року.
Інший важливий показник діяльності підприємства це прибуток від операційної діяльності, який у 2006 та 2007 рр. дорівнював нулю, тобто підприємство не мало ні прибутку, ні збитку. Але далі ситуація стала погіршуватися, оскільки у 2008 році підприємство понесло збитку на суму 179 тис грн.. Збиток зумовлений підвищенням витрат на збут продукції та інших операційних витрат, тобто це виявилися головними факторами, які вплинули на операційний прибуток. У 2008 р. витрати на збут становили 1386 тис грн., а відносне відхилення до 2007 р. складало 91,97%, тобто на 664 тис грн. більше за 2007 р. і це враховуючи те, що у 2006 р. тільки самі витрати на збут складали 643 тис грн., а відносне відхилення з 2007 всього 12,29%. Так само різко збільшились інші операційні витрати, якщо у 2006 та 2007 рр., складали відповідно 22 і 15 тис грн., то у 2008 р. збільшились за абсолютним відхиленнмя на 175 тис грн., тобто у 2008 р. інші операційні витрати становили 190 тис грн. У 2009 році ситуація трохи покращилась , але підприємство все одно мало збиток 3 тис грн., відносне відхилення до 2008 р. складало 98,32%. Хоча і у 2009 р., адміністративні, інші операційні витрати й витрати на збут збільшились і як фактори, вплинули на прибуток від операційної діяльності. Наприклад особливо зросли витрати на збут у 2009р. – 2126 ти грн., що більше за попередній рік на 740 тис грн. та збільшились адміністративні витрати і склали 778 тис грн., а відносне відхилення до 2008 р. – 18,24%. Але на операційний прибуток у 2009 р. вплинув такий фактор, як валовий прибуток, так як він вагомо зріс порівнюючи з 2008 роком (60,41%), а саме на 1155 тис. грн.. Тому завдяки збільшенню валового прибутку у 2009 році, який зміг покрити хоча б витрати на збут, прибуток від операційної діяльності збільшився за абсолютним відхиленням на 176 тис грн., що являється значним кром, хоч збиток ще існує.
Аналіз прибутка від звичайної діяльності до оподаткування за 2006-2007 рр. дорівнював нулю. Також підприємство за період 2006 та 2007 рр., не мало доходу від участі в капіталі, інших фінансових доходів, й інших доходів й не несло відповідних до них витрат, тобто всі показники дорівнюють нулю, то немає сенсу говорити про прибуток від звичайної діяльності до оподаткування й після, а також про чистий прибуток, якого підприємство звагалі не отримало за ці два роки. Оскільки з самого початку валовий прибуток й інші операційні доходи поглинули відповідні до них витрити. Тому одержано такий результат. Чистий прибуток за 2006 та 2007 рр. дорівнює нулю.
Зовсім інша ситуація склалась у 2008 та 2009 рр. У 2008 році підприємство отримало 2 тис грн. за інші доходи і понесла фінансові витрати у розмірі 16 тис грн.. Тому підприємство отримало від звичайної діяльності до оподаткування збиток на суму – 193 тис грн. Значить головними факторами, що зумовили збиток від звичайної діяльності до оподаткування у 2008 році є отримання збитку від операційної діяльності у розмірі 179 тис грн.., непокриті фінансові витрати іншими доходами. Також слід уточнити, що підприємство не одержує доходів від участі в капіталі, інші фінансові доходи і не несе відповідні до них витрати.
За 2009 рік підприємство понесло менший збиток і трохи покращило своє фінансове положення. Так розмір збитку від звичайної діяльності до податкування у 2009 році склав 16 тис грн., відносне відхилення до 2008 р.
91,71%, що на 177 тис грн більше за попередній рік. Хоча підприємство не отримувало інших доходів, як у 2008 році, але несло фінансові втрати у розмірі – 13 тис грн., що за абсолютним відхиленням на 3 тис грн. менше за 2008 рік. Тому на отримання збитку від звичайної діяльності до оподаткування у 2009 році вплинув особливо такий фактор як фінансові витрати, які хоча на 18,75% зменшились порівняно з 2008 р., але зовсім не отримало фінансових доходів, а також те, що підприємство мало збиток ще від операційної діяльності на суму 3 тис грн..
Отже у 2008 році підприємство несе чистий збиток на суму 193 тис грн., а у 2009 збиток у розмірі – 3 тис грн.. Так як підприємство не сплачує податків на прибуток й не отримує доходів від надзвичайної діяльності й не несе відповідних до них витрат, тому як фактори вони не можуть вплинути на показник чистого прибутку, підвищуючи чи знижуючи його.
Тому виявлені в процесі аналізу показники чистого прибутку за 2006-2009 рр., показують, що підприємство знаходиться у кризовому становищі, оскільки несе збитки, що свідчить про необхідність покращення фінансово-господарської діяльності ВАТ «Кролевецький хлібзавод» та пошуку шляхів виявлення резервів зростання доходів.
Висновки до розділу 2
Аналітична оцінка формування та обчислення доходів була досліджена на прикладі ВАТ «Кролевецький хлібзавод», якому було надано загальну техніко-економічну характеристику за 2005-2009 рр. Та проаналізували основні показники господарської діяльності підприємства, що дало змогу виявити ефективність функціонування данного підприємства.
На основі показників роботи ВАТ «Кролевецький хлібзавод» була проведена аналітична оцінка формування доходів підприємства за період 2006-2009 рр. та проаналізовано вплив факторів на зміну його обсягу.
На основі «Звіту про фінансові результати» та використовуючи формули з першого розділу вдалося обчислити рівень доходів ВАТ «Кролевецький хлібзавод» та зробити їх аналіз. Було розраховано показник прибутку від реалізації й проаналізовано вплив основних чинників, а саме собівартості та чистого доходу, на зміну його обсягу. Для визначення дохідності підприємства обчислили рівнь рентабельності (продаж, продукції, сукупних активів). За рахунок отриманих данних зробили факторний аналіз кожного виду рентабельності.
Після аналізу обчислення доходів ВАТ «Кролевецький хлібзавод» прослідкували динаміку формування доходів даного підприємства та надали їм загальну оцінку. Оцінка формування доходів та порівняних до них витрат дала змогу з’ясувати, що підприємство знаходить у кризовому становищі, оскільки має збиток. Тому необхідним є виявлення резервів зростання доходів, що ліквідує збитки та максимізує прибуток.
РОЗДІЛ 3. ШЛЯХИ ВИЯВЛЕННЯ ПОТЕНЦІЙНИХ РЕЗЕРВІВ
ЗРОСТАННЯ ДОХОДІВ «КРОЛЕВЕЦЬКИЙ ХЛІБЗАВОД »
3.1 Пошук шляхів виявлення резервів зростання доходів ВАТ
«Кролевецький хлібозавод»
Діяльність підприємства повинна бути спрямовано на те, щоб забезпечити збільшення прибутку, шляхом пошуку невикористаних можливостей, тобто резервів його зростання.
Резерви зростання прибутку – це кількісно вимірні можливості його збільшення за рахунок зростання об'єму реалізації продукції, зменшення витрат на її виробництво і реалізацію, недопущення зовні реалізаційних збитків, вдосконалення структури вироблюваної продукції. Резерви виявляються на стадії планування і в процесі виконання планів. Визначення резервів зростання прибутку базується на науково обґрунтованій методиці їх розрахунку, мобілізації і реалізації. Виділяють три етапи цієї роботи: аналітичний, організаційний і функціональний.
На першому етапі виділяють і кількісно оцінюють резерви; на другому розробляють комплекс інженерно-технічних, організаційних, економічних і соціальних заходів, що забезпечують використання виявлених резервів; на третьому етапі практично реалізують заходи і ведуть контроль за їх виконанням [9, c.178].
Проаналізувавши рівень та динаміку формування доходів ВАТ «Кролевецький хлібзавод» за 2006-2009 рр. бачимо, що підприємство знаходиться у кризовому становищі, оскільки має збитки. Тому доцільним буде виявити резерви зростання доходів, що покращать фінансово-господарський стан та збільшить прибутковість підприємства у майбутньому.
Розглянемо головні резерви збільшення прибутку, які є необхідними для даного підприємства та можуть бути практично реалізованими у процесі його господарської діяльності.
Перш за все підприємство повинно збільшити обсяги випуску продукції, що призведе до зростання прибутку від реалізації. За рахунок випуску різноманітного ассортименту продукції, що призведе до збільшення обсягів продаж. Також збільшити обсяги реалізації можливо за рахунок укладання оптимальних і найвигідніших цін та умов з постачальниками сировини та метеріалів, які необхідні для виробництва продукції й подальше довготривале їх збереження.
Іншим важливим напрямком пошуку резервів збільшення прибутку є зниження витрат на виробництво та реалізацію продукції. Аналізуючи собівартість продукції, знаходимо резерви її зниження, які водночас є і одним з головних факторів зростання прибутку.
Зниження собівартості продукції можливе за рахунок зниження її складових таких як: виробництво, включаючи витрати на сировину, матеріали, енергію, амортизацію основних фондів, оплату праці персоналу, обслуговування виробничого процесу і управління ним, збут продукції (пакування, транспортування, реклама, комісійні витрати і т.п.), поточну раціоналізацію виробництва (удосконалення технології, організації виробництва, праці, підвищення якості продукції), крім капітальних витрат.
Підприємство повинно розширити ринки збуту, при чому має розглядати пропозиції найвигіднішої ціни з покупцями та постачальниками при укладанні контрактів та договорів.
Оскільки на підприємстві відсутня налагоджена соціальна структура, слід виконати впровадження організаційно-технічних заходів, які вплинуть на зростання продуктивності праці і зниження трудомісткості, наприклад зменшити кількість виробничого персоналу.
Ще одним резервом збільшення прибутку є розширення асортименту продукції та підвищення її якісті, оцінюючи конкурентний ринок. Дотримання технологічної дисципліни, контроль за роботою устаткування і своєчасна його наладка, умови зберігання і транспортування сировини і готової продукції є найважливішими чинниками підвищення якості товарної продукції.
Значним резервом збільшення прибутку є впровадження у виробництво досягнень науково-технічного прогресу. Оновлення основних запасів та технологічні нововведення покращує економічні показники роботи підприємств. Але спочатку підприємство має позбутися збитків й збільшити чистий прибуток, який потім можна спрямувати на розвиток виробничого і соціального розвитоку, а головне купити нове обладнання. Але першими резервами, на які підприємство має опиратися для того, щоб позбутися збитків і отримувати прибуток є збільшення обсягів реалізації та зменшення собівартості продукції.
Тому слід розглянути ці напрямки детальніше.
Як відомо, чим більше продукції реалізується, тим більшою буде сума прибутку, і навпаки, невиконання плану по реалізації зменшує прибуток. Тобто між прибутком та обсягом реалізації існує пряма залежність.
Отже треба знайти, такий обсяг реалізації, який дозволить збільшити валовий прибуток. При підрахунку резервів зростання прибутку за рахунок можливого зростання об'єму реалізації використовуються результати аналізу випуску і реалізації продукції.
Сума резерву зростання прибутку за рахунок можливого збільшення об'єму реалізації розраховується за наступною формулою:
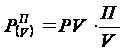 ,
(3.1)
де, PV ─ потенційно можливе збільшення об'єму реалізованої продукції;
 ─ фактичний
прибуток від
реалізації
продукції;
 ─ фактичний
об'єм реалізованої
продукції
[9, c.180].
Наступним резервом збільшення прибутку від реалізації досягається за рахунок зниження собівартості, що визначається за формулою:
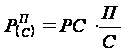 ,
(3.2)
де, РС – потенційно можливе зниження собівартості продукції;
П – фактичний прибуток від реалізації продукції;
С – фактична собівартість продукції.
Якщо аналізу прибутку передує аналіз собівартості продукції і визначена загальна сума резерву її зниження, то розраховуємо резерв зростання прибутку проводиться за формулою:
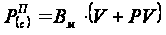 ,
(3.3)
де,
 ─ резерв збільшення
прибутку за
рахунок зниження
собівартості
продукції;
 ─ потенційно
можливе зниження
витрат на гривню
реалізованої
продукції;
─ фактичний
об'єм реалізованої
продукції за
період, що
вивчається;
 ─ можливе
збільшення
об'єму реалізації
продукції [9,
c.181].
Формула (3.3) дасть можливість встановити на скільки підвищиться прибуток підприємства, якщо зменшити витрати на одну гривню товарної продукції.
Після чого можна розрахувати можливу рентабельність продаж при зниженні витрат на одну гривню реалізованої продукції та порівняти цей показник з фактичним.
Усі розрахунки за формулами зробимо у наступному підрозділі та зробимо їх аналіз.
3.2 Розрахунки економічної ефективності розроблених пропозицій
Використовуючи формулу (3.1) розрахуємо резерв збільшення прибутку за рахунок збільшення об'єму реалізації продукції ВАТ «Кролевецький хлібзавод» на 2010 рік. Але спочатку слід розрахувати потенційно можливе збільшення об’єму реалізації:
РV
= 12010Ч = 12010Ч0,26
= 3122,6 тис грн
Розрахунок можливого збільшення об'єму продажів дозволив спрогнозувати зростання прибутку від реалізації ВАТ «Кролевецький хлібзавод» на 2010 рік.
 = 3122,6Ч0,26
= 811,88 тис грн
Таким чином, збільшивши об'єм реалізації продукції на 26% підприємство, збільшить свій прибуток на 811,88 тис грн., що показано на таблиці.
Таблиця 3.1. Збільшення суми прибутку за рахунок можливого підвищення обсягу реалізації ВАТ «Кролевецький хлібзавод» на 2010 рік
| Показники |
Од виміру |
2009 | 2010 | Відхилення у % до попер.року | |
| Фактична | Можлива | Абсолютне | Відносне | ||
|
Виручка від реалізації |
Тис.грн | 12010 | 15132,6 | +3122,6 | 26 |
|
Прибуток від реалізації |
Тис.грн | 3067 | 3878,88 | +811,88 | 26 |
Використовуючи формулу (3.2) розрахуємо резерв збільшення прибутку за рахунок зниження собівартості ВАТ «Кролевецький хлібзавод» на 2010 рік. А зниження собівартості можливе за рахунок зниження витрат, а саме: витрат на виробництво та збут продукції, оплату праці персоналу.
Тепер розрахуємо потенційно можливе зиження собівартості продукції:
РС = 8943Ч = 8943Ч0,34 =
3040,62 тис грн
Розрахунок можливого зниження собівартості дозволив спрогнозувати збільшення прибутку від реалізації ВАТ «Кролевецький хлібзавод» на 2010 рік.
 = 3030,62Ч0,34
= 1033,81 тис грн
Отже, зменшивши собівартість продукції на 34% підприємство, збільшить свій прибуток на 1033,81 тис грн., що показано на таблиці.
Таблиця 3.2. Збільшення суми прибутку за рахунок можливого зниження собівартості продукції ВАТ «Кролевецький хлібзавод» на 2010 рік
| Показники |
Од. виміру |
2009 | 2010 | Відхилення у % до попер.року | |
| Фактична | Можлива | Абсолютне | Відносне | ||
| Собівартість | Тис.грн | 8943 | 5902,38 | -3040,62 | 34 |
|
Прибуток від реалізації |
Тис.грн | 3067 | 4100,81 | +1033,81 | 34 |
Далі можна визначити на скільки підвищиться прибуток підприємства, якщо зменшити витрати на одну гривню товарної продукції, користуючись формулою (3.3):
 0,04Ч(12010+3122,6)
= 605,3 тис грн.
Витрати на гривню товарної продукції в 2009 році склали 0,74 грн., зниження цієї суми на 0,04 грн. дозволить збільшити суму прибутку на 605,3 тис грн., а це у свою чергу підвищіть рентабельність продаж у 2010 році.
Динаміку зміни рентабельності продаж у 2010 році завдяки зростанню прибутку за рахунок зниження витрат на одну гривню товарної продукції можна простежити за данними наведеними у таблиці.
Таблиця 3.3. Збільшення рентабельності продаж завдяки зростанню прибутку за рахунок зниження витрат на одну гривню товарної продукції на 2010 р.
| Показники |
Од виміру |
2009 | 2010 | Відхилення у % до попер.року | |
| Фактична | Можлива | Абсолютне | Відносне | ||
| Прибуток від реалізації | Тис.грн | 3067 | 3672,3 | +605,3 | 19,74 |
| Виручка від реалізації | Тис.грн | 12010 | 12010 | +0 | 0 |
| Рентабельність продаж | % | 25,5 | 30,6 | +5,1 | 20 |
За даними таблиці 3.3 маємо, що можлива рентабельність продажів у 2010 р. при зниженні на 0,04 грн. витрат на одну гривню реалізованої продукції, що приведе до збільшення прибутку на 605,3 тис грн складе 30,6%, а відносне відхилення до 2009 року буде 20%.
Впровадження розглянутих резервів збільшення прибутку підвищить ефективність виробничо-господарської діяльності підприємства ВАТ «Кролевецький хлібзавод» та дозволить йому бути конкурентоспроможнім й нормально функціонувати на ринку.
Висновки до розділу 3
Після проведеного аналітичного дослідження формування доходів ВАТ «Кролевецький хлібзавод» та їх оцінки дійшли до висновку, що підприємство не отримує чистого прибутку, оскільки має збитки. Тому у третьому розділі були розроблені шляхи виявлення резервів зростання доходів ВАТ «Кролевецький хлібзавод», які змогли б покращити фінансово-господарський стан даного підприємства.
Опираючись на загальну закордонну практику зростання прибутковості були запропоновані основні резерви зростання прибутку, які мали б місце на даному підприємстві, враховуючи усі особливості його фінансово-майнового стану.
А отже пріоритетними з них мають стати збільшення обсягів реалізації продукції та зниження собівартості. Що відбудеться за рахунок зниження витрат на метеріали, сировину, амортизації, оплату праці та збут виготовленої продукції, підвищення різноманітності асортименту продукції, укладання найбільш вигідних контрактів з постачальниками ресурсів, які необхідні