Бизнес планирование (финансово-экономический аспект)
Год
Платежи и поступления
Возмещение инвестиций
Дисконтированные платежи и поступления
(Е = 10%)
Возмещение инвестиций
398,79
3,65 года
200,03
3,38 года
Расчеты табл. 16 показывают, что окупаемость проекта без учета дисконтирования платежей и поступлений наступит через 3,65 года, а с учетом – через 3,38 года.
Графическая иллюстрация расчета окупаемости инвестиций показана на рис. 5.
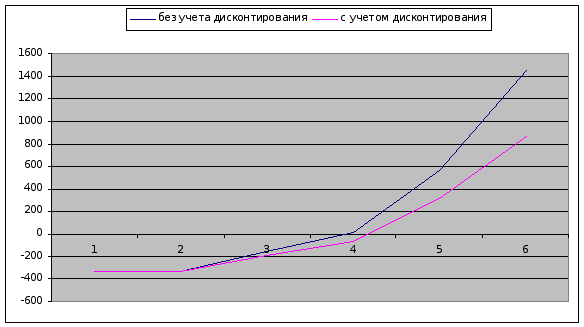
Рис 5. Окупаемость инвестиций.
ТС-индекс (индекс прибыльности) определяется путем суммирования всех дисконтированных поступлений с последующим делением их на дисконтированную стоимость инвестиций:
ТС-индекс = 1446,12 / 780,14 = 1,85
Поскольку ТС-индекс определяется денежными потоками, дисконтированными при барьерной ставке дисконта, любое значение показателя превышающее единицу, приемлемо с точки зрения финансовой перспективы.
Каждый показатель отражает эффективность с разных сторон, поэтому следует использовать всю совокупность показателей. Проект считается эффективным, если ЧДС > 0; ТС-индекс > 1; ВКО превосходит процентную ставку по долгосрочным кредитам, а ТС-окупаемость находится в пределах норматива (6 лет). В примере все показатели характеризуют бизнес-план как эффективный.
8. Планирование финансовых результатов
В расчетах используются основные показатели оценки финансово-хозяйственной деятельности – прибыльности и финансового состояния предприятия.
Показатели прибыльности (рентабельности) характеризуют способность предприятия к приращению вложенного капитала, а также эффективности решений руководства, принимаемых в области инвестиций и управления финансами.
Общая рентабельность (К1) равна:
Чистая прибыль
 К1
= * 100
Активы
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| -13,13 % | 30,17 % | 26,99 % | 40,07 % | 42,17 % |
Показатель отражает общую эффективность использования средств, вложенных в предприятие. Его уровень должен быть не меньше ставки процента по государственным облигациям.
Рентабельность собственного капитала (К2) позволяет определить эффективность использования капитала, инвестированного собственниками предприятия.
Чистая прибыль
 К2
= * 100
Собственный капитал
Собственный капитал равен сумме начального капитала и нераспределенной прибыли. Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| -18,98% | 38,46 % | 39,04 % | 48,94 % | 42,33 % |
Более высокое значение этого показателя по сравнению с предшествующим показателем означает, что часть прибыли приносит заемный капитал.
Рентабельность инвестированного капитала (К3) равна:
Чистая прибыль + Сумма выплат процентов по кредитам
 К3
=
*100
Собственный капитал + Долго- и краткосрочные займы
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| -9,39 % | 32,78 % | 31,08 % | 42,36 % | 43,91 % |
Обычно этот показатель сравнивают с возможными альтернативными вложениями средств. Здесь, принимая во внимание, что активы финансируются не только за счет собственного капитала, но и за счет инвесторов, предоставивших займы, в чистую прибыль включают сумму выплат по кредитам.
Рентабельность продаж (К4) показывает долю прибыли (либо от реализации, либо балансовой) в общем объеме продаж:
Прибыль от реализации
К4
= * 100
Выручка от реализации
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| - 4,59 % | 17,09 % | 21,23 % | 21,29 % | 23,38 % |
Показатель характеризует рентабельность производственной деятельности: чем выше значение, тем эффективнее производство.
Изменение показателей рентабельности покажем на рис. 6.
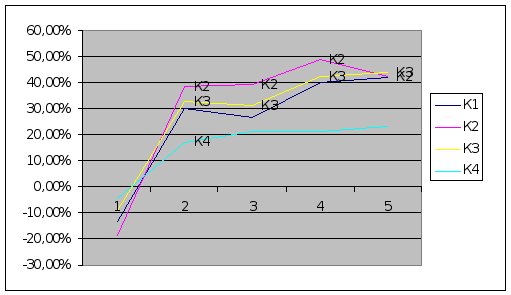
Рис. 6. Динамика показателей прибыльности.
Показатели финансового состояния:
А) Платежеспособность – это прежде всего способность предприятия расплачиваться по долгосрочным обязательствам без ликвидации основных активов. Ее характеризуют следующие показатели: доля займов в общей сумме активов (К5) и доля займов по отношению к собственному капиталу (К6).
Долгосрочные + краткосрочные займы
 К5
=
* 100
Активы
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 31 % | 22 % | 31 % | 18 % | 0 % |
Долгосрочные + краткосрочные займы
 К6
= *
100
Собственный капитал
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 45 % | 27 % | 45 % | 22 % | 0 % |
Оба отношения показывают, насколько активы (собственный капитал) предприятия финансируется кредиторами посредством заемного капитала. Чем ниже значения показателей, тем меньше займов у предприятия. Доля долга в общем объеме активов не должна превышать 50%, а по отношению к собственному капиталу – 90%.
В качестве показателя платежеспособности используется индекс покрытия процентов по кредитам (К7) иначе, коэффициент покрытия процентов. Он характеризует степень защищенности кредиторов от невыплаты процентов за предоставленный кредит и показывает сколько раз в течение планового периода предприятие зарабатывает средств для выплаты процентов по займам. Этот показатель позволяет также определить уровень снижения прибыли, используемой для выплаты процентов:
Прибыль от реализации
 К7
=
Проценты по кредитам
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| -2,1 | 15,67 | 10,02 | 24,5 | 32,9 |
Следует отметить, что все коэффициенты платежеспособности являются показателями структуры капитала, а их уровень зависит от отрасли, доступа предприятия к источникам финансирования и других факторов.
Динамику показателей платежеспособности покажем на рис. 7.

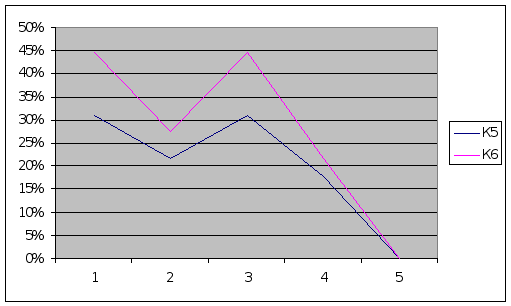
Рис. 7. Динамика платежеспособности.
Б) Ликвидность – это способность предприятия своевременно погашать текущую задолженность. Ее выражают следующие основные показатели: коэффициент покрытия (К8), коэффициент быстрой ликвидности (К9) и коэффициент абсолютной ликвидности (К10):
Текущие активы
 К8
=
Текущие пассивы
Текущие активы включают производственные запасы, дебиторскую задолженность и наличность; текущие пассивы соответствуют кредиторской задолженности. Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 2,86 | 3,78 | 4,25 | 4,74 | 6,53 |
Показатель отражает способность предприятия погашать краткосрочную задолженность, используя оборотные активы. Считается удовлетворительным значение коэффициента равное 2.
Высоколиквидные активы
 К9
=
Краткосрочная задолженность
К высоколиквидным активам относят весь оборотный капитал за исключением производственных запасов. Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 1,53 | 2,47 | 2,92 | 3,41 | 5,19 |
Коэффициент показывает, какая часть краткосрочных обязательств предприятия может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам. Допустимое значение показателя – 0,7 …1,5.
Денежные средства
К10
=
Краткосрочная задолженность
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 0,42 | 1,02 | 1,57 | 1,59 | 2,97 |
Коэффициент показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время за счет денежных средств. Желательно, чтобы значение коэффициента находилось в пределах 0,2 … 0,7.
Иллюстрация динамики ликвидности показана на рис. 8.
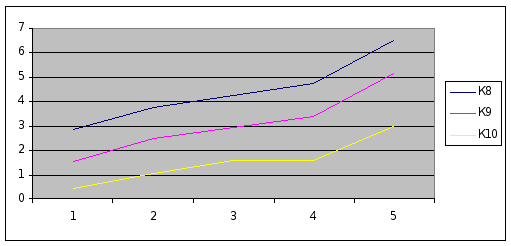
Рис.8 Динамика ликвидности
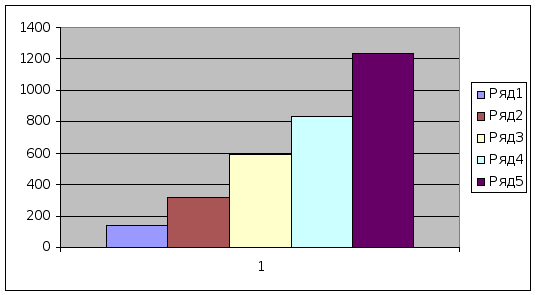
В) Рабочий (чистый оборотный) капитал равен разности текущих активов и текущих пассивов. Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 138,38 | 315,63 | 593,73 | 833,9 | 1230,99 |
Выражается рабочий капитал в тыс. ДЕ; его оптимальная величина зависит от особенности деятельности предприятия: объема реализации, скорости оборачиваемости материальных запасов и дебиторской задолженности. Недостаток свидетельствует о неликвидности предприятия, значительное превышение – о нерациональном использовании ресурсов.
 Рис.
9 Динамика рабочего
капитала.
Г) Деловая активность характеризуется посредством показателей: выручки от реализации, балансовой прибыли, фондоотдачи, а также показателей оборачиваемости средств в расчетах, кредиторской задолженности, собственного и основного капитала. Рассчитаем показатели, которые являются общепринятыми в бизнес-планировании.
Коэффициент оборачиваемости запасов (К11) отражает скорость реализации запасов:
Переменные издержки
К11
=
Производственные запасы
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 2,5 | 3,33 | 3,05 | 4,09 | 5 |
Этот же показатель в днях равен:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 144 дней | 108 дней | 117,8 дней | 88 дней | 72 дней |
Чем выше оборачиваемость, тем меньше средств связано в этой наименее ликвидной группе активов.
Коэффициент оборачиваемости дебиторской задолженности (К12) показывает среднее число дней, требуемое для взыскания задолженности:
Дебиторская задолженность
К12
= * 360
Выручка от реализации
Величина показателя по годам одинакова и равна 54 дням.
Чем меньше это число, тем быстрее дебиторская задолженность обращается в денежные средства, а следовательно, повышается ликвидность оборотных средств предприятия.
Коэффициент оборачиваемости кредиторской задолженности (К13) представляет собой среднее количество дней, которое требуется предприятию для оплаты счетов:
Кредиторская задолженность
К13
= *
360
Себестоимость
Здесь себестоимость можно определить как разность между выручкой от реализации и прибылью от реализации. Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 46,47 | 44,76 | 50,48 | 37,7 | 31,71 |
Чем меньше дней, тем больше средств используется для финансирования потребностей предприятия в оборотном капитале, и наоборот, лучше всего, когда эти две крайности сочетаются. В идеальном случае предприятию желательно взыскивать задолженности по счетам дебиторов до того, как нужно выплачивать долги кредиторам.
Коэффициент оборачиваемости активов (К14) показывает, сколько раз в год совершается полный цикл производства и обращения, приносящий соответствующую прибыль:
Выручка от реализации
К14 =
Активы
Величина показателя по годам:
| 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| 1,71 | 2,39 | 1,92 | 2,6 | 2,4 |
Результаты расчетов обобщим в табл. 17.
Таблица 17. Финансовые результаты
| Показатели | 1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
|
Прибыльность Рентабельность активов, % Рентабельность собственного капитала, % Рентабельность инвестированного капитала, % Рентабельность продаж, % Финансовое состояние Балансовая прибыль, тыс. ДЕ Прирост собственного капитала, тыс. ДЕ Долгосрочный заем / Активы, % Долгосрочный заем / СК, % Индекс покрытия по кредитам Коэффициент быстрой ликвидности Коэффициент покрытия Коэффициент абсолютной ликвидности Чистый оборотный капитал, т.ДЕ. Коэффициент оборачиваемости запасов, дн. Коэффициент оборачиваемости дебиторской задолженности, дн Период оплаты за продукцию, дн. Коэффициент оборачиваемости активов, дн |
-13,1 -18,9 -9,4 -4,6 -37,3 221,9 31 45 -2,1 1,5 2,86 0,42 138,4 144 54 46,5 210,5 |
30,17 38,46 32,78 17,09 176,02 360,53 22 27 15,67 2,47 3,78 1,02 315,63 108 54 44,76 150,6 |
26,99 39,04 31,08 21,23 315,38 591,41 31 45 10,02 2,9 4,25 1,56 593,7 117,8 54 50,48 187,5 |
40,07 48,94 42,36 21,29 551,39 1001,2 18 22 24,53 3,4 4,74 1,59 833,9 88 54 37,73 138,5 |
42,17 42,33 43,91 23,38 748,19 1569,3 0 0 32,93 5,19 6,53 2,97 1230,9 72 54 31,7 150 |
Данные табл. 17 показывают следующее:
Прибыльность предприятия достигнет высокого уровня: рентабельность активов – 42,17 %, собственного капитала – 42,33%, инвестированного капитала – 43,91 %; доля чистой прибыли в общем объеме продаж составит около 23%;
Предприятие приобретет устойчивое финансовое состояние – будет платежеспособным и ликвидным: в 2,3 раза возрастет коэффициент покрытия текущей задолженности и в 7 раза – коэффициент абсолютной ликвидности;
Возрастет деловая активность предприятия. Значительно увеличивается сумма балансовой прибыли; она позволит полностью погасить долги и начать выплату дивидендов. Примерно в 7,07 раз увеличится сумма чистого оборотного капитала. Оборачиваемость запасов ускорится в 2 раза, кредиторской задолженности – в 1,5, активов – в 1,4 раза.
Предприятие будет работать эффективно.
9. Учет инфляции в расчетах эффективности инвестиционных проектов
На показатели эффективности бизнес-плана оказывают влияние:
общая инфляция – повышение общего уровня цен в экономике;
неоднородность инфляции по видам продукции и курсов;
превышение уровня инфляции над ростом курса валюты.
Поэтому для объективной оценки при расчетах показателей эффективности требуется учитывать динамику:
общего уровня инфляции;
цен на продукцию предприятия (инфляцию на сбыт);
цен на используемые материальные ресурсы и комплектующие по группам, характеризующимися примерно одинаковой скоростью изменения цен;
уровня заработной платы (инфляцию на заработную плату);
общих административных издержек;
стоимости основных фондов;
банковского процента.
Для сопоставления расчетов в рублях и долларах США финансовый результат в рублях приводится к эквиваленту в долларах США посредством дефлирования в каждый период времени по возрастающему курсу.
Примем изменение курса рубля к доллару равным 0,95, а индекс инфляции на продукцию предприятия, переменные и постоянные издержки – 1,15.
В табл. 18 покажем движение денежных средств в постоянных ДЕ без учета инфляции, а в табл. 19 – движение денежных средств в рублях и долларах США с учетом инфляции.
Таблица 18.Расчет поступлений и выплат в постоянных ценах (тыс. ДЕ)
| Статьи поступлений /выплат | 1-й год |
2-й год |
3-й год |
4-й год |
5-й год |
|
Сумма поступлений в том числе: от продаж кредиты, займы 2.Сумма выплат В том числе: переменные издержки издержки на персонал операционные (общие) издержки торгово-админист-ративные издержки налоги погашение займов проценты по кредитам дивиденды инвестиции Сальдо на начало периода Сальдо на конец периода |
550 550 586,91 247,5 121 33 82,5 59,56 12 31,35 66 31,13 |
1100 1100 1020,23 495 163 52,8 99 105,58 12 92,85 31,13 115,53 |
1815 1650 165 1656,47 742,5 214 79,2 148,5 164,14 34,98 273,15 115,53 285,5 |
2700 2700 2638,8 1215 353 129,6 243 257,38 82,5 23,43 163,9 171 285,5 354,65 |
3300 3300 3161,8 1485 393 158,4 297 306,26 181,5 23,43 227,7 90 354,65 661,7 |
Таблица 19.Расчет поступлений и выплат в текущих ценах (тыс. руб.) с учетом инфляции
| Статьи поступлений / выплат | 1-й год |
2-й год |
3-й год |
4-й год |
5-й год |
|
Сумма поступлений Сумма выплат Сальдо на начало периода Сальдо на конец периода Курс рубля к доллару Эквивалент суммы поступлений в долларах Эквивалент суммы выплат в долларах Сальдо на начало периода Сальдо на конец периода |
13200 14086 1584 747,12 24 550 586,91 66 31,13 |
28842 26750,4 816,2 3029,2 22,8 1100 1020,23 31,13 115,53 |
51991,31 47450,16 3309,4 8177,5 21,66 1815 1656,47 115,53 285,5 |
84496,62 82581,36 8934 11098,9 20,58 2700 2638,8 285,5 354,65 |
112826,5 108101,4 12125,56 22624,82 19,55 3300 3161,8 354,65 661,7 |
По строке «Сумма поступлений» результат начисляется исходя из суммы поступлений в постоянных ДЕ (табл. 18) с учетом инфляции, а также курса рубля к доллару и его изменения, т.е. для первого года 550*24 = 13200 тыс. руб.; для второго года – 1100*1,15*22,8 = 28842 тыс. руб. и т.д. Аналогично рассчитываются суммы по строке 2.
Данные табл. 18 и 19 показывают, что значения показателей, полученных при расчетах в текущих ценах с учетом инфляции и преобразованных в эквивалент в твердой валюте заметно отличаются. При этом инфляция искажает результаты движения денежных средств. Отсюда возникает необходимость выполнения расчетов при составлении бизнес-плана в твердой валюте, а также учета инфляции.
Заключение
В ходе выполнения данной курсовой работы был рассмотрен финансово-экономический аспект разработки бизнес-плана вновь образуемого предприятия – составление основных финансовых документов: счета о прибылях и убытках; баланса активов и пассивов; плана движения денежных потоков. Отражены расчеты эффективности бизнес-плана как инвестиционного проекта, а также финансовых результатов.
Прибыльность предприятия достигнет высокого уровня. Также предприятие приобретет устойчивое финансовое состояние – будет платежеспособным и ликвидным. Возрастет и деловая активность. Значительно увеличится сумма балансовой прибыли; она позволит полностью погасить долги и начать выплату дивидендов. В целом предприятие будет работать эффективно. Однако имеется отрицательная закономерность выплаты кредиторской задолженности, раньше чем получена дебиторская задолженность.
Список использованной литературы
Э. Блэквелл. Как составить бизнес-план. – М.: Инфра-М-М, 2000
Веренер Беренс, Питер М. Хавранек. Руководство по оценке эффективности инвестиций. – М.: Инфра-М, 2001
Зигель Э.С. и др. Составление бизнес-плана. – Изд. 2-е. М.: «Джон Уайли энд Сандз», 2005
Деловое планирование. Методы. Организация. Современная практика. / Под ред. В.М. Попова. М.: «Финансы и статистика», 2000
Кураков Л.П. и др. Бизнес-план: Дайджест и консалтинг. – Зарубежный и отечественный опыт. – М.: «Финансы и статистика», 2001
Лунев Н. И др. Бизнес-план для получения инвестиций. Методические рекомендации. – М.: «Внешсигма», 2000
Методические указания по выполнению курсовой