Приоритетные направления повышения эффективности управления финансовыми ресурсами в организациях здравоохранения
Подразделения МУЗ «Городская больница №1» ведут учет и отчетность в порядке, в сроки по формам, установленным нормативными актами РФ, вышестоящих органов управления.
При МУЗ «Городская больница №1» могут создаваться советы и комиссии по направлениям деятельности, положения о которых и их состав утверждаются руководителем МУЗ «Городская больница №1».
Определение перспективы развития МУЗ «Городская больница №1» осуществляются по согласованию с органом управления здравоохранения.
Трудовой коллектив МУЗ «Городская больница №1» составляют все граждане, участвующие в деятельности учреждения на основе трудового договора (контракта). Трудовой коллектив учреждения рассматривает и решает вопросы, отнесенные к его компетенции в соответствии с законодательством Российской Федерации и уставом учреждения.
Коллективные трудовые споры (конфликты) между МУЗ «Городская больница №1»м и трудовым коллективом рассматриваются в соответствии с законодательством Российской Федерации. [45, с. 12]
Организационная структура МУЗ «Городская больница №1» представлена в приложении А.
Структура управления МУЗ «Городская больница №1» находится в тесной взаимосвязи и взаимозависимости с общими принципами осуществления хозяйственной деятельности, осуществляемым данным учреждением.
Экономическая деятельности организации МУЗ «Городская больница №1»
Экономические показатели деятельности стационара МУЗ «Городская больница №1» отражают различные аспекты использования койки для лечения больных. С определенной долей условности можно сказать, что они характеризуют работу койки относительно имеющихся возможностей оказания стационарной помощи. Эти возможности оцениваются с точки зрения охвата населения медицинской помощью, обеспеченности койками, использования календарного времени. Значимость конкретных производственных показателей в зависимости от ситуации может быть различной. В условиях относительного насыщения койками возрастает значение эффективности использования коечного фонда, борьбы с простоями и других показателей. [14, с. 25] Наиболее важными показателями являются оборот койки, средняя длительность пребывания, занятость койки.
Таблица 1 - Показатели использования коечного фонда
| Показатели | 2006 г. | 2007г. | 2008 г. | Темп роста к 2006,% | Темп роста к 2007,% |
| Среднегодовое число коек, шт. | 825 | 817 | 844 | 102,30 | 103,30 |
| Проведено больными койко-дней, к/дн | 278308 | 271617 | 272144 | 97,79 | 100,19 |
| Число госпит. больных, чел. | 29365 | 30039 | 28999 | 98,75 | 96,54 |
| Число пролеченных больных, чел. | 28984 | 29627 | 28758 | 99,22 | 97,07 |
| Оборот койки, чел. | 35,59 | 36,77 | 34,36 | 96,53 | 93,45 |
| Средняя длительность пребывания, дн. | 9,60 | 9,17 | 9,46 | 98,55 | 103,22 |
| Занятость (работа) койки, чел./к. | 337,34 | 332,46 | 322,45 | 95,58 | 96,99 |
| Среднее время простоя койки, ч. | 0,78 | 0,89 | 1,24 | 159,40 | 139,93 |
| Процент использования коечного фонда, % | 92,42 | 91,08 | 88,34 | 95,58 | 96,99 |
В 2008 году наблюдается снижение показателей использования коечного фонда по сравнению с 2006 годом и 2007 годом: занятость койки (количество дней работы койки в календарном году, норма 326 дней) уменьшилась, соответственно увеличилось время простоя койки, то есть усредненное время незанятости койки от момента выписки до момента поступления нового больного, и, как следствие, пропускная способность коечного фонда уменьшилась. Необходимо отметить, что полученные показатели могут несколько отличаться от аналогичных показателей, полученных по данным статистических отчетов, поскольку в формах расчета в классическом виде вместо выбывших больных должно стоять число пролеченных больных, то есть ((поступило + выписано + умерло)/2), а вместо «смертных» коек — среднегодовое число коек. В МУЗ «Городская больница №1» функционирует дневной стационар при поликлинике на 94 коек. Работа организована в две смены, за счет чего пропуская способность составляет 188 человек в день. В таблице 2 рассмотрены показатели, непосредственно характеризующие работу места в дневном стационаре в динамике.
Таблица 2 - Производственные показатели работы дневного стационара
| Годы | Поступило, чел. | Выписано, чел. | План дней лечения, к/дн | Проведено дней лечения, к/дн | Процент выполнения плана, % | Занятость места, чел./м. |
| 2006 | 2130 | 2130 | 14075 | 18014 | 128 | 1801,4 |
| 2007 | 2737 | 2737 | 26219 | 22938 | 87 | 2293,8 |
| 2008 | 3960 | 3960 | 46753 | 36363 | 78 | 3636,3 |
План койко-мест в 2008 году выполнен дневным стационаром на 78 % (в 2006 году—128 %; в 2007 году — на 87 %), уменьшение процента выполнения плана не характеризует его работу как отрицательную, а свидетельствует о более рациональной деятельности и налаживании преемственности дневного и круглосуточного стационара. Динамика выполнения плана койко-мест представлена на рисунке 1.
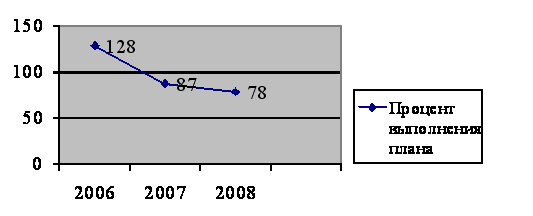
Рисунок 1 - Фактическое выполнение плана койко-мест дневного стационара
Важная роль в обеспечении преемственности деятельности дневного стационара принадлежит амбулаторно—поликлинической деятельности. В поликлинике единицей измерения деятельности является посещения к врачу, которые укрупнённо подразделяются на: посещения по заболеванию, профилактические осмотры, посещения на дому. [13, с 11]
Ниже в таблице 3 представлена структура обращаемости населения по видам помощи.
Таблица 3- Структура врачебных посещений
| Виды врачебных посещений | 2006 г. | 2007 г. | 2008 г. | Процент прироста к 2006году,% | Процент прироста к 2007году,% | |||
| всего | уд. вес, % | всего | уд. вес, % | всего | уд. вес, % | |||
| Посещения по заболеванию | 46202 | 68,03 | 47115 | 62,4 | 43476 | 53,57 | -5,90 | -7,72 |
| Профилактические осмотры | 20782 | 30,6 | 27333 | 36,2 | 37676 | 46,25 | 81,29 | 37,84 |
| Посещения на дому | 930 | 1,37 | 1057 | 1,4 | 310 | 0,18 | -66,67 | -70,67 |
| Итого: | 67914 | 100 | 75505 | 100 | 81462 | 100 | 19,95 | 7,89 |
В 2006 году наибольший удельный вес занимают посещения по заболеванию, но в 2008 году этот показатель снижается.
Показатель профилактических осмотров имеет тенденцию к постоянному росту, так как государство сделало акцент на профилактику заболеваний и возложило ответственность по проведению регулярного медицинского освидетельствования на работодателя.
Многообразие лечебно—диагностических служб (лаборатория, рентген, физиотерапия, лечебная физкультура, ультразвуковая диагностика, функциональная диагностика, эндоскопия) и видов выполняемых ими работ (исследования, процедуры, манипуляции) осложняют проблему выбора единого метода анализа деятельности этих служб. [19, с.26]
Для повышения результативности использования финансовых ресурсов МУЗ «Городская больница №1» важное значение занимает исследование персонала, оказывающего важное влияние на эффективность работы учреждения здравоохранения.
Анализ использования трудовых ресурсов основывается на изучении трудовых показателей. Большое значение имеет анализ рациональности использования трудовых ресурсов, обоснование целесообразности сохранения вакантных ставок тех или иных должностей.
Кадровый состав и его численность регламентируется штатным расписанием медицинского учреждения. Основой его составления являются штатные нормативы, но при этом на основании Приказа Министерства здравоохранения СССР № 90 от 10.02.1988 г. руководителю учреждения предоставляется право исходя из производственной необходимости усиливать отдельные структурные подразделения или вводить должности, не предусмотренные для них действующими штатными нормативами, за счет должностей других структурных подразделений в пределах установленных учреждению численности должностей и фонда заработной платы. [13, с. 7]
Основные черты политики МУЗ «Городская больница №1» в этой области заключается в следующем:
- штатные расписания составляются в строгом соответствии со штатными нормативами без учета местных условий и производственной необходимости;
- штатное расписание утверждается руководителем ЛПУ и обязательно согласовывается с департаментом здравоохранения администрации г.Новороссийска.
Проведём анализ трудовых ресурсов на основе данных об обороте штатов в 2006 г., 2007 г., 2008 г. (Приложения Б, В, Г)
Сравнивая утверждённое штатное расписание со штатными нормативами мы видим, что во все анализируемые года численность штатов практически не менялась.
За эти три года наблюдается обострение дефицита кадров - такая ситуация способствует увеличению загруженности должностей, а следовательно, ухудшению условий труда. Причина этой проблемы кроется в том, что руководитель ЛПУ лишён права устанавливать, изменять и пересматривать численность штатного расписания, выходом из этого положения может являться изменение кадровой политики МУЗ «Городская больница №1».
В связи с тем, что в учреждении соблюдаются все стандарты лечения больных и количество больных увеличивается, работа которую необходимо выполнить осуществляется за счёт имеющихся кадров, таким образом объясняется такая укомплектованность штатами, как 72,3 %. Но при этом коэффициент совместительства основными работниками равен в среднем 143,9 %. На протяжении анализируемых лет наблюдается незначительный рост физических лиц, работающих как по основному месту работы, так и в порядке внешнего совместительства, однако, внешними совместителями занято лишь 1,78 % ставок.
Квалификационная структура основного персонала представлена в таблице 4
Таблица 4 - Квалификационная структура персонала
| Категории персонала | Количество физических лиц | Удельный вес в общей численности, % | Удельный вес численности категории, % | ||||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Врачебный | 198 | 201 | 205 | 20,84 | 21,38 | 20,58 | 100 | 100 | 100 |
| в т. ч. | |||||||||
| с высшей квалиф. категорией | 60 | 59 | 60 | - | - | - | 30,3 | 29,35 | 29,27 |
| с первой квалиф. категорией | 35 | 36 | 36 | - | - | - | 17,68 | 17,91 | 17,56 |
| с второй квалиф. категорией | 13 | 15 | 16 | - | - | - | 6,57 | 7,46 | 7,8 |
| без квалиф. категории | 90 | 91 | 93 | - | - | - | 45,45 | 45,27 | 45,37 |
| Средний | 435 | 431 | 451 | 45,79 | 45,85 | 45,28 | 100 | 100 | 100 |
| в т. ч. | |||||||||
| с высшей квалиф. категорией | 131 | 132 | 131 | - | - | - | 30,11 | 30,63 | 29,05 |
| с первой квалиф. категорией | 77 | 76 | 76 | - | - | - | 17,7 | 17,63 | 16,85 |
| с второй квалиф. категорией | 39 | 40 | 39 | - | - | - | 8,97 | 9,28 | 8,65 |
| без квалиф. категории | 188 | 183 | 205 | - | - | - | 43,22 | 42,46 | 45,45 |
| Младший | 236 | 216 | 219 | 24,84 | 22,98 | 21,99 | - | - | - |
| Прочий | 81 | 92 | 121 | 8,53 | 9,79 | 12,15 | - | - | - |
| в т. ч. | |||||||||
| с высшим образованием по специальности | 32 | 33 | 35 | - | - | - | 39,51 | 35,87 | 28,93 |
| Итого: | 950 | 940 | 996 | 100 | 100 | 100 | - | - | - |
Квалификационный уровень медицинского учреждения определяет его потенциал на рынке медицинских услуг, поэтому является важным направлением кадровой политики. На конец 2008 года из общей численности сотрудников 20,58 % составляют врачи, 45 % - средний медицинский персонал, 22 % - младший медицинский персонал и 12 % - прочий немедицинский персонал. С 2007 года наблюдается снижение процентного соотношения количества врачей, среднего медицинского персонала и младшего персонала, увеличение прочего персонала. Из общего числа врачей достаточно большое количество имеют квалификационную категорию.
Следующим этапом в изучении рабочей силы является анализ ее движения (см. приложение Д).
Особого внимания заслуживает коэффициент текучести кадров, определяемый отношением численности сотрудников, уволенных по собственному желанию к среднесписочной численности. Этот коэффициент определяет так называемую неудовлетворенность персонала условиями труда, заработной платой, следствием которой и является увольнение по собственному желанию. В среднем по учреждению коэффициент текучести составляет за 2008 год составил 38,09 %, причем самая высокая неудовлетворенность наблюдается у прочего персонала - 77,17 %. Одной из причин такой ситуации является неудовлетворённость оплатой труда и наличие у этой категории работников немедицинской специальности, которая может быть востребована в других сферах деятельности. Однако следует отметить, что текучесть прочего персонала снижается на протяжении последних двух лет: так, в 2007 году её процент составлял 134,57 %, в 2008 году - 77,17 %. Это свидетельствует о том, что администрацией больницы принимаются определенные меры по снижению текучести. Коэффициент постоянства кадров составляет в 2008 году 63,81 %, причем наиболее постоянен средний медицинский персонал (78,35 %) и наименее — прочий персонал (42,37 %).
Наряду с показателями использования трудовых ресурсов важное значение имеет финансовый анализ деятельности МУЗ «Городская больница №1», который мы рассмотрим в следующем разделе данного исследования.
2.3 Проблемы формирования финансовых ресурсов МУЗ «Городская больница №1»
Планирование и экономический анализ являются элементами единого процесса управления здравоохранением. Они тесно взаимосвязаны между собой. Действительно, с одной стороны, анализ во многом строится на сопоставлении достигнутых показателей с плановыми, а с другой стороны - анализ, изучающий реальное состояние дел, тенденции развития, предшествует очередному циклу планирования. [20, с.46]
Говоря о новых тенденциях планово-аналитической работы прежде всего необходимо отметить вполне естественное повышение роли стоимостных категорий в здравоохранении, отражающихся в целом спектре показателей, характеризующих работу медицинского учреждения. Наряду с традиционными показателями, отражающими охват населения медицинской помощью (обеспеченность населения врачами и койками, количество посещений, проведенные койко-дни) решающее значение начинают играть финансовые показатели и нормативы (тарифы).
Расширяется и сфера их использования. В дополнение к привычному анализу стоимости питания, медикаментов, мягкого инвентаря, приходящихся на единицу услуг, широкое развитие получили показатели полных затрат (себестоимости), эффективности использования фондов.
Все большее значение приобретает планирование и анализ показателей, характеризующих доходную часть. Так, совершенно новым для экономической работы является изучение финансового положения медицинских учреждений в целом. При традиционном бюджетном финансировании, обеспечивающем гарантированность поступления средств, попытки планирования и анализа финансового положения больницы или поликлиники просто не имели смысла. В нынешней же ситуации данное направление выходит на передний план, поскольку от этого зависит выживание учреждения. Причем для него важно знать не только сумму поступления финансовых средств, но и размер потенциально возможных доходов и, соответственно, размер упущенной выгоды.
Главной задачей формирования финансовых ресурсов и планирования в новых условиях является не распределение гарантированно получаемых средств, как это было раньше, а поиск способов зарабатывания средств и лишь во вторую очередь - обеспечение наиболее рационального их использования.
Это вызывает необходимость планирования и анализа экономической эффективности лечебной деятельности чтобы выяснить, покроют ли доходы, полученные от оказанных услуг, затраты на предоставление этих видов медицинской помощи или нет. [22, с. 56]
Все большее значение приобретает сравнительный анализ различных вариантов деятельности медицинского учреждения, результаты которой становятся руководством к принятию управленческих решений, например, развивать ли собственную диагностическую службу или пользоваться услугами специализированных учреждений.
Следует отметить, что при этом меняются критерии эффективности и методы ее достижения. Вместо минимизации затрат преобладающее значение начинают играть показатели максимизации доходов.
Особо следует выделить проблему изучения работы параклинических (лечебно-диагностических) подразделений, методам планирования и анализа деятельности которых всегда отводилась второстепенная роль. Повышение значимости этих служб наряду с развитием автоматизации позволило выработать новые формы планирования, анализа структуры расходов, распределения затрат по основным службам.
Важно знать не только сумму поступления финансовых средств, но и размер потенциально возможных доходов и, соответственно, размер упущенной выгоды.
Можно выделить две основные группы факторов, влияющих на формирование финансовых ресурсов медицинского учреждения:
1) внешние факторы: система финансирования (оплаты оказанных медицинских услуг); уровень тарифов; система налогообложения.
Медицинские учреждения имеют ограниченные возможности влиять на эти факторы, поэтому вынуждены приспосабливаться к ним. Внешние факторы определяют разновыгодность тех или иных видов медицинской помощи, направлений деятельности, которые находятся вне связи с реальными показателями работы учреждения. Это те ориентиры, которым должно следовать ЛПУ в выборе наиболее рациональных с экономической точки зрения направлений деятельности в данных условиях, хотя не обязательно наиболее эффективные виды деятельности с точки зрения общества в целом или с медицинской точки зрения.
2) внутренние факторы: структура ЛПУ; показатели работы учреждения и его подразделений; система материального стимулирования (система оплаты труда). [15, с.13]
Первым этапом изучения формирования финансовых ресурсов выступает анализ доходов (таблица 5).
Первоначально следует фронтально охарактеризовать источники доходов:
1) средства обязательного медицинского страхования, поступающие за пролеченных больных, имеющих полис обязательного медицинского страхования (ОМС). Особенностью формирования этого вида доходов является то, что оплата медицинских услуг производится по «усеченному» тарифу, включающему только пять статей расходов и рассчитанному за минусом средств сметного финансирования. Поступление доходов из этого источника осуществляется в рамках муниципального заказа-задания;
2) средства добровольного медицинского страхования, поступающие за пролеченных больных, имеющих полис добровольного медицинского страхования (ДМС). Выставленные счета формируются по ценам сложных медицинских услуг (койко-дни, посещения). Финансирование осуществляется в рамках установленных лимитов;
3) средства от оказания платных медицинских услуг по прямым договорам с предприятиями - это и оказание лечебно-диагностической помощи работникам предприятий, и проведение профилактических осмотров. Финансирование не имеет максимального ограничения;
4) средства от оказания платных медицинских услуг территориальному населению (физическим лицам) за наличный расчет;
5) целевое финансирование – администрацией г. Новороссийска на осуществление уставной деятельности (а именно за оказание медицинской помощи пенсионерам) и на исполнение коллективного договора (доплата к отпуску, частичная оплата путевок, материальная помощь матерям, находящимся в отпуске по уходу за ребенком);
6) средства, полученные за оказанную медицинскую помощь женщинам в период беременности и (или) родов.
Таблица 5 - Доходы по основным источникам финансирования за 2006 - 2008 гг.
| Источники финансирования | 2006 год, тыс. руб. | 2007 год, тыс. руб. | 2008 год, тыс. руб. | Темп роста | Структура 2008 года, % | |
| к 2006г.,% | к 2007г.% | |||||
| Платные | 4257,5 | 4583,1 | 4037,2 | 95 | 88 | 2 |
| ОМС | 104966,1 | 126524,6 | 129015,9 | 123 | 102 | 55 |
| Родовые сертификаты | 12390,0 | 18957,0 | 20808,0 | 168 | 110 | 9 |
| Бюджет | 67901,2 | 111792,5 | 80905,3 | 119 | 72 | 34 |
| Итого | 189514,8 | 261857,0 | 234766,4 | 124 | 90 | 100 |
Проанализировав полученные данные, можно сделать вывод, что доходы больницы по отношению к 2006 году увеличились на 24 %. Наибольший рост произошел за счет получения средств ОМС. Это связано с реформами проводимыми Министерством Здравоохранения. На конец 2008 года доля ОМС средств составила 55 % . МУЗ «Городская больница №1» является муниципальным учреждением, но доля бюджетных средств составляет только 34 %, но по отношению к 2006 году финансирование из бюджета увеличилось на 19 %, а по отношению к 2007 произошло уменьшение на 28 %. Темп роста по отношению к 2006 году по всем источником финансирования составил 124 % , что связано с увеличением производственных мощностей, а также с более высокими показателями работы отделений.
Причины отказов по счетам можно разделить на: зависящие от ЛПУ и независящие от ЛПУ. К причинам, не зависящим от ЛПУ, в нашем случае относится наличие лимитов финансирования по добровольному медицинскому страхованию жителей и по оказанию медицинской помощи пенсионерам. Отказать в предоставлении услуг этим категориям населения больница не может в соответствии с целями и задачами уставной деятельности, а также в соответствии с условиями договорных отношений; оформление на оплату этой доли услуг осуществляется надлежащим образом, больница делает всё от неё зависящее для того, чтобы эти услуги были оплачены. Однако, они не оплачиваются ввиду централизованно установленных лимитов финансирования, ЛПУ не имеет возможности повлиять на устранение сложившегося пробела в решении данного вопроса.
Управляемые причины ЛПУ: ошибки в оформлении реестров (несоответствие кодов диагнозов по МКБ-10 программе страхования, ошибки операторов в персональных данных пациентов — дата рождения, место работы, данные паспорта), а также оказание медицинской помощи гражданам по «чужим» или просроченным полисам. Отказы в оплате счетов по этим причинам возникают после проведения экспертизы реестров страховыми компаниями.
Существенным является и то, что за анализируемый период не было роста цен на медицинские услуги, но при этом произошло увеличение доходов, что связано с увеличением интенсивности труда.
Вторым этапом в изучении финансовых результатов деятельности является анализ фактических расходов учреждения.
Рассмотрим таблицу 6, в которой отражена динамика и структура фактических расходов в соответствии с вышеназванной классификацией.
Таблица 6 – Показатели динамики и структуры расходов по статьям
| Статьи расходов | 2006 год, тыс. руб. | 2007 год, тыс. руб. | 2008 год, тыс. руб. | Темп роста к 2006 году,% | Темп роста к 2007 году,% | Структура расходов 2008 года,% |
| Заработная плата | 52041,0 | 62508,6 | 70341,4 | 135,17 | 112,53 | 55,81 |
| Начисления на заработ. плату | 14039,1 | 16609,4 | 14920,8 | 106,28 | 89,83 | 11,84 |
| Медикаменты | 26037,8 | 25049,0 | 24970,5 | 95,90 | 99,69 | 19,81 |
| Мягкий инвентарь | 298,4 | 110,9 | 115,6 | 38,76 | 104,26 | 0,09 |
| Продукты питания | 12387,1 | 13433,9 | 7393,0 | 59,68 | 55,03 | 5,87 |
| Прочие расход. материалы | 2804,5 | 9221,5 | 8294,4 | 295,75 | 89,95 | 6,58 |
| Итого | 107607,9 | 126933,3 | 126035,7 | 117,13 | 99,29 | 100,00 |
На основе данной таблицы можно сделать вывод, что в 2008 году из всей суммы расходов наибольший удельный вес (55,81 %) занимает заработная плата, далее следуют медикаменты. Причём рост по этим статьям наблюдается стабильный, на увеличение этих статей расходов учреждение влиять не может. В результате ограниченности финансовых ресурсов больница вынуждена сокращать расходы по другим статьям.
Универсальным документом, отражающим финансовое положение медицинского учреждения, является бухгалтерский баланс. В упрощенном виде схема анализа финансового состояния ЛПУ представлена в таблице 7.
Таблица 7 - Анализ финансового состояния
| Показатели | 2006 г., руб | 2007 г., руб | Темп роста (4=3/2) | 2008 г., руб | Темп роста (6=5/3) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Состояние на начало года | |||||
| Активы | |||||
| Нефинансовые активы | 117808820,42 | 192609913,37 | 1,63 | 337154897,50 | 1,75 |
| Финансовые активы | 343223,92 | 12620090,65 | 36,77 | 14411809,23 | 1,14 |
| ИТОГО | 118152044,34 | 205230004,02 | 1,74 | 351566706,73 | 1,71 |
| Пассивы | |||||
| Обязательства | 2260943,14 | 6211988,42 | 2,75 | 35512812,39 | 5,72 |
| Финансовый результат | 115891101,20 | 199018015,60 | 1,72 | 316053894,34 | 1,59 |
| ИТОГО | 118152044,34 | 205230004,02 | 1,74 | 351566706,73 | 1,71 |
| Состояние на конец года | |||||
| Активы | |||||
| Нефинансовые активы | 129310959,36 | 245501966,41 | 1,90 | 350171692,65 | 1,43 |
| Финансовые активы | 12620090,65 | 13901689,76 | 1,10 | 9360435,52 | 0,67 |
| ИТОГО | 141931050,01 | 259403656,17 | 1,83 | 359532128,17 | 1,39 |
| Пассивы | |||||
| Обязательства | 6211988,42 | 10837825,20 | 1,74 | 21925786,77 | 2,02 |
| Финансовый результат | 135719061,59 | 248565830,97 | 1,83 | 337606341,40 | 1,36 |
| ИТОГО | 141931050,01 | 259403656,17 | 1,83 | 359532128,17 | 1,39 |
Активы в данной таблице характеризуют средства, которыми реально или потенциально обладает учреждение, а пассивы- средства, которые должны быть потрачены, поскольку они уже использованы учреждением. Другими словами, активы - это средства, которыми медицинское учреждение располагает в данный момент или которые ему должны сторонние организации, а пассивы - средства, которые учреждение должно внешним организациям (обязательства).
Отметим также, что данная таблица отражает использование только денежных средств медицинского учреждения, без учёта средств, находящихся в виде материалов, продуктов питания, малоценных и быстроизнашивающихся предметов, поскольку их удельный вес сводится к минимуму.
Остаются проблемы, основной из которых является несвоевременное поступление денежных средств от предприятий и страховых компаний, в результате которого происходит некоторое торможение в развитии. К примеру, если бы оплата медицинских услуг по договорам с предприятиями и ДМС поступала своевременно, то учреждение имело бы возможность увеличить выплату заработной платы работникам, направить средства на развитие материально-технической базы.
Проведенный анализ дает определенное представление о достигнутых показателях деятельности больницы за анализируемый 2008 год. В ходе анализа установлено, что МУЗ «Городская больница №1» находится в абсолютно неустойчивом финансовом состоянии, кредиторская задолженность не покрывается дебиторской, также отсутствуют в наличии свободные денежные средства.
На основании полученных данных финансового анализа строятся программы развития и финансирования деятельности МУЗ «Городская больница №1».
Анализ программ развития и финансирования МУЗ «Городская больница №1»
В результате проведённого анализа и выявленных негативных тенденций развития, необходимо определить внутренние резервы больницы, то есть возможные пути пополнения денежных ресурсов:
1) доходы от развивающихся платных услуг. При этом любая услуга может быть платной, если она осуществляется сверх Программы государственных гарантий бесплатной медицинской помощи;
2) развитие ДМС как разновидности платной медицинской помощи. ДМС больше формирует ответственность пациента за свое здоровье, чем в условиях «бесплатной медицинской помощи»;
3) формирование цен на медицинские услуги, которые могли бы компенсировать все затраты и содержать прибыль ЛПУ как дополнительный источник финансирования. В настоящее время тариф в системе ОМС - цена ниже себестоимости объективно дорогой медицинской услуги. Такой вид предпринимательской деятельности, как платные медицинские услуги неслучайно привлек внимание. Основной смысл оказания платных услуг с точки зрения администрации медицинского учреждения заключается в получении дополнительных средств для покрытия недостатка финансирования;
4) развитие сети дневных стационаров, что также является резервом экономии средств на содержание больных. Расширение дневного стационара, увеличение количества развернутых коек и персонала, а также интенсификация лечебного процесса в нем позволяют привлечь дополнительные финансовые средства для лечебно-профилактического учреждения и увеличить за счет этого объем оказываемых услуг;
5) рекомендуется каждый год пересматривать численность и состав штатного расписания, приводить его в соответствие, не только с численностью населения, как регламентирует нормативно-правовая база, а в соответствии с фактически выполняемым объёмом услуг;
6) развитие материально-технической базы, то есть приобретение нового медицинского оборудования, для того, чтобы быть конкурентоспособными на рынке медицинских услуг.
Аналогично, классификации расходов, мы можем представить план мероприятий по повышению экономической эффективности МУЗ «Городская больница №1», который включает: мероприятия по совершенствованию организационной структуры, для увеличения финансового результата и рентабельности деятельности подразделений; обновление материально-технической базы, с целью повышения конкурентоспособности учреждения на рынке медицинских услуг и освоению новых технологий в оказании медицинской помощи.
Также необходимо сказать о целевых программах отрасли «Здравоохранения», которые разработаны с целью создания условий для улучшения качества и повышения доступности оказания медицинской помощи жителям города Новороссийска.
В 2008 году по отрасли «Здравоохранение» действовали 10 городских целевых программ, финансируемых по смешанному типу (средства муниципального бюджета, краевого бюджета, краевая субвенция, внебюджетные средства):
1. «Концепция развития здравоохранения на 2005-2007 годы»;
2. «Предупреждение и борьба с заболеваниями социального характера на 2005-2007 годы»;
3. «Сельское здравоохранение на 2007-2009 годы»;
4. «Дети Новороссийска»;
5. «Неотложные меры борьбы с туберкулёзом в городе Новороссийске на 2006-2008 годы»;
6. «Кадры здравоохранения на 2006-2008 годы»;
7. «Комплексные меры противодействия злоупотреблению наркотическими средствами и незаконному обороту наркотиков в городе Новороссийске на 2005-2007 год»;
8. «Реабилитация инвалидов в городе Новороссийске на 2006-2009 годы»
9. «Развитие материально-технической базы ЛПУ г. Новороссийска» на 2007 год;
10. «Обеспечение пожарной безопасности учреждений здравоохранения города Новороссийска на 2007-2010 годы.»[31, с.48]
По итогам работы за 12 месяцев 2008 года в целом по отрасли выполнение городских целевых программ осуществлено в размере 96 % от годовой цифры.
В 2009 году на программы отрасли «Здравоохранение», предусмотрено 42 108,00 тысячи рублей.
В рамках программы «Кадры здравоохранения» в 2008 году осуществлялись медицинскому персоналу следующие доплаты [34, с.151]:
- ежемесячные стимулирующие доплаты медицинскому персоналу медицинских пунктов в средних и средне-специальных учебных заведениях в размере: врачам - 800,00 руб., фельдшерам - 600,00 руб., медсестрам - 500,00 руб.;
- ежемесячная доплата по возмещению расходов по проезду среднему и младшему медицинскому персоналу, добирающемуся до работы на пригородном транспорте - 315,00 руб.;
- единовременная выплата при найме на работу молодого специалиста (подъемные) - 5000,00 руб.;
- ежемесячные стимулирующие доплаты молодым врачам-специалистам по найму жилья - 4000,00 руб.;
- ежемесячные стимулирующие доплаты молодым врачам-специалистам - 3000,00 руб.;
- ежемесячные стимулирующие доплаты врачам-неонатологам в размере 5000,00 руб., и среднему медицинскому персоналу в размере 2500,00 руб. отделения новорожденных и отделения реанимации и интенсивной терапии новорожденных МУЗ «Городской больницы №1.
Однако данные виды доплат не повышают квалификацию медицинского персонала.
В 2007-2008гг. в лечебно-профилактических учреждениях было принято 17 молодых специалистов с высшим медицинским образованием на условиях данной программы.
В 2008г. осуществлена поставка 11 аппаратов медицинского оборудования в МУЗ «Городская больница №1» для реализации мероприятий, направленных на совершенствование организации медицинской помощи пострадавшим при дорожно-транспортных происшествиях по Постановлению Правительства РФ от 29.12.2007г. №1013, в том числе:
- прикроватные мониторы модель BSM - 2301К с принадлежностям Nihon Kohden Corporation – 3 ед.;
- система мониторинга жизненно важных параметров пациента модель 2301К Nihon Kohden Corporation – 1 ед.;
- система ультразвуковая диагностическая высокого класса HD7 – 1 ед.;
- аппарат искусственной вентиляции лёгких «Raphael» в комплекте с принадлежностями – 2 ед.;
- наркозно - дыхательный аппарат «Fabius Plus» в комплекте с принадлежностями – 1 ед.;
- система рентгеновская стационарная серии OMNISCORP – 1 ед.;
- аппарат искусственной вентиляции лёгких VELA (Tbird Vela) – 1 ед.;
- специализированный 16срезовый компьютерный томограф серии Brillians мод. Brillians 16 slice с принадлежностями – 1 ед..
Общая стоимость полученного оборудования составляет 40 050 269,92 руб.
Кроме того, 16.10.2008г. в рамках ПНП «Здоровье» поступил прибор для регистрации вызванной отоакустической эмиссии (1 шт.) для аудиологического скрининга стоимостью 101 700,00 руб.
В целом деятельности учреждения в 2006-2008 годах можно дать отрицательную оценку с точки зрения производственных, так и финансовых показателей. Проведенный экономический анализ показал, что имеются и резервы, способные привести к большей результативности работы. В МУЗ «Городская больница №1» проявляются определенные виды кризисов, которые необходимо детально изучить, с целью их нейтрализации.
Финансовое состояние предприятия можно оценивать с точки зрения краткосрочной и долгосрочной перспектив. В первом случае в качестве критериев оценки финансового состояния выступают ликвидность и платежеспособность.
Анализ и оценка ликвидности предприятия осуществляются на основе анализа ликвидности баланса. Анализ ликвидности баланса осуществляется на основе сравнения средств по активу, сгруппированных по степени их ликвидности, с обязательствами по пассиву, сгруппированными по степени нарастания сроков их погашения.
Активы предприятия объединяются в следующие группы:
- наиболее ликвидные активы - денежные средства и краткосрочные финансовые вложения (А1);
- быстрореализуемые активы - краткосрочная дебиторская задолженность и прочие оборотные активы (А2);
- медленно реализуемые активы - запасы, долгосрочная дебиторская задолженность, НДС по приобретенным ценностям (A3). Расходы будущих периодов в данную группу не включаются;
- труднореализуемые активы - внеоборотные активы (А4).
Активы, включенные в первые три группы, являются текущими активами, они более ликвидны по сравнению с активами, составляющими четвертую группу.
Пассивы предприятия также объединяются в четыре группы:
- наиболее срочные обязательства - кредиторская задолженность (П1);
- краткосрочные пассивы - краткосрочные кредиты и займы (П2);
- долгосрочные пассивы - долгосрочные кредиты и займы (ПЗ);
- постоянные пассивы - капитал и резервы (III раздел баланса) и статьи раздела V баланса, не вошедшие в предыдущие группы (П4).
Для определения степени ликвидности баланса необходимо сопоставить итоги приведенных групп по активу и пассиву. Баланс предприятия считается абсолютно ликвидным, если выполняются следующие неравенства:
А1 ≥ П1;
А2 ≥ П2;
A3 ≥ ПЗ;
А4 ≤ П4.
Если не выполняется хотя бы одно из перечисленных неравенств, то баланс предприятия не является абсолютно ликвидным. Вместе с тем недостаток средств по одной группе может быть перекрыт излишком по другой. Итоговое сравнение по первым двум неравенствам характеризует текущую ликвидность. Текущая ликвидность отражает платежеспособность предприятия в ближайшее время.
Перспективная ликвидность отражает платежеспособность предприятия в более отдаленной перспективе на основе учета будущих поступлений и платежей.
При выполнении первых трех рассматриваемых неравенств обеспечивается выполнение и четвертого. Если это условие выполняется, то можно говорить о наличии у предприятия собственных оборотных средств, которые являются минимальным условием его финансовой устойчивости.
Для характеристики степени ликвидности рассчитывается ряд коэффициентов: текущей, быстрой и абсолютной ликвидности.
Наиболее распространенным является коэффициент текущей ликвидности, который рассчитывается отношением текущих активов к текущим пассивам:
Ктл
=