Приоритетные направления повышения эффективности управления финансовыми ресурсами в организациях здравоохранения
гдеКтл-коэффициент текущей ликвидности;
ДС-денежные средства;
КФВ-краткосрочные финансовые вложения;
ДЗ-дебиторская задолженность;
З-запасы;
КК-краткосрочные кредиты и займы;
КЗ-кредиторская задолженность.
Коэффициент текущей ликвидности показывает степень покрытия текущими активами текущих обязательств предприятия. Чем выше значение этого коэффициента, тем большее доверие вызывает предприятие у кредиторов. Его рекомендуемое значение 1,5—2,5. Если этот коэффициент меньше 1, то такое предприятие считается неплатежеспособным.
Коэффициент быстрой ликвидности рассчитывается отношением денежных средств, краткосрочных финансовых вложений и дебиторской задолженности (краткосрочной) к сумме краткосрочных обязательств предприятия:
Кбл
=
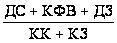 .(2)
Рекомендуемое значение этого коэффициента 0,7—0,8.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочной задолженности может быть покрыта наиболее ликвидными оборотными активами — денежными средствами и краткосрочными финансовыми вложениями.
Кабл
=
 .
(3)
Денежные средства и краткосрочные финансовые вложения являются наиболее мобильной частью оборотных средств, так как они гораздо быстрее по сравнению с другими элементами оборотных активов могут быть превращены в денежную наличность и направлены на погашение краткосрочных обязательств. Рекомендуемое значение этого коэффициента 0,2—0,25 [22, с.17].
Наряду с ликвидностью важным показателем, характеризующим финансовое состояние предприятия, является платежеспособность. Под платежеспособностью предприятия понимается его способность своевременно погашать платежи по своим краткосрочным обязательствам при бесперебойном осуществлении производственной деятельности.
Различают текущую и перспективную платежеспособность. Показателем текущей платежеспособности может быть коэффициент текущей платежной готовности. Этот коэффициент характеризует возможность своевременного погашения кредиторской задолженности предприятия. Этот коэффициент определяется отношением денежных средств к разности между кредиторской и дебиторской задолженностью:
Ктпг
=
 .(4)
В том случае, если дебиторская задолженность окажется выше кредиторской, предприятие не только способно рассчитаться по своим краткосрочным обязательствам, но имеет в наличии свободные денежные средства.
Для характеристики перспективной платежеспособности могут быть рассчитаны: коэффициент чистой выручки, коэффициент покрытия текущих пассивов выручкой от реализации, коэффициент достаточности денежных средств.
Коэффициент чистой выручки рассчитывается следующим образом:
Кчв
=
 ;(5)
гдеКчв-коэффициент чистой выручки;
А-сумма амортизационных отчислений за соответствующий период;
ЧП-чистая прибыль;
ВР-выручка от реализации.
Этот показатель характеризует долю свободных денежных средств в составе выручки, которые могут быть использованы для погашения обязательств предприятия или инвестированы для других целей. Чем выше значение этого коэффициента, тем больше возможностей у предприятия для укрепления своей платежеспособности.
Коэффициент покрытия текущих пассивов выручкой от реализации также достаточно наглядно характеризует изменение платежеспособности предприятия в перспективе:
Кптп
=
 .(6)
Положительная динамика этого коэффициента (рост) свидетельствует об укреплении финансового состояния предприятия.
Наряду с рассмотренными важное значение для оценки платежеспособности предприятия имеет коэффициент достаточности денежных средств, который рассчитывается по формуле:
Кддс
=
 ;
(7)
гдеКддс-коэффициент достаточности денежных средств;
КВ-средства, направляемые на капитальные вложения;
О-прирост оборотных средств;
Д-средства на выплату дивидендов.
Этот коэффициент показывает возможности предприятия в финансировании капитального строительства, приросте оборотных средств, а также по выплате дивидендов акционерам. Если значение коэффициента больше единицы, то это говорит о возможности финансирования деятельности предприятия, не прибегая к внешним заимствованиям. [21, с.15]
На основе имеющейся информации, представленной в приложении К и ряда других данных выполним анализ финансового состояния предприятия по рассмотренной ранее методике.
Для оценки ликвидности баланса представим систему неравенств, полученную на основе группировки активов и пассивов баланса (таблица 8).
Таблица 8 – Оценка ликвидности баланса на основе группировки активов и пассивов по степени ликвидности
| На начало года: | На конец года: |
| 4973,48 < 35512,81 | 7838,31 < 21925,79 |
| 9438,33 > 0 | 1522,13 > 0 |
| 1837,58 > 0 | 2394,24 > 0 |
| 335317,32 > 316053,90 | 347777,45 > 337606,34 |
Как видно из неравенств, и на начало, и на конец года у предприятия не выполняются первое и последнее неравенства, то есть можно сказать, что в ближайшее к моменту анализа время предприятие является неплатежеспособным.
Рассчитаем коэффициенты ликвидности МУЗ «Городская больница №1» в соответствии с представленными выше формулами.
Коэффициент текущей ликвидности рассчитываем по формуле 1.
На начало года:
Ктл
=
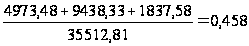 .
На конец года:
Ктл
=
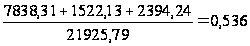 .
Коэффициент быстрой ликвидности рассчитываем по формуле 2.
На начало года:
Кбл
=
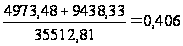 .
На конец года:
Кбл
=
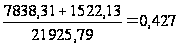 .
Коэффициент абсолютной ликвидности рассчитаем по формуле 3.
На начало года:
Кабл
=
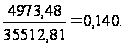
На конец года:
Кабл
=
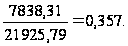
Рассчитанные коэффициенты ликвидности предприятия представим в таблице 9.
Таблица 9 – Коэффициенты ликвидности МУЗ «Городская больница №1»
| № п/п | Коэффициенты ликвидности | На начало года | На конец года |
| 1 | Коэффициент абсолютной ликвидности | 0,140 | 0,357 |
| 2 | Коэффициент быстрой ликвидности | 0,406 | 0,427 |
| 3 | Коэффициент текущей ликвидности | 0,458 | 0,536 |
Как видно из данных таблицы 9, коэффициент абсолютной ликвидности значительно ниже рекомендуемого (0,2—0,25) на начало 2008 года, а на конец 2008 года превышает рекомендуемое значение. Что говорит об укреплении финансового состояния МУЗ «Городская больница №1». Коэффициент быстрой ликвидности ниже рекомендуемого (0,7 – 0,8) как на начало, так и на конец года, то есть у предприятия недостаточно денежных средств и дебиторской задолженности для расчетов по своим краткосрочным обязательствам. Что же касается достаточности всех оборотных активов для погашения краткосрочных обязательств и одновременного осуществления деятельности, то их абсолютно недостаточно и на начало года (об этом говорит коэффициент текущей ликвидности 0,458), и на конец года, несмотря на увеличение коэффициента до 0,536.
Невыполнение четвертого неравенства в анализе ликвидности свидетельствует об отсутствии в МУЗ «Городская больница №1» минимального условия финансовой устойчивости, то есть собственных оборотных средств.
Для установления типа финансовой устойчивости МУЗ «Городская больница №1» необходимо выяснить, достаточно ли этих и других возможных источников средств для обеспечения финансирования запасов и затрат. Рассчитаем коэффициенты платежеспособности по ранее указанным формулам.
Коэффициент текущей платежной готовности рассчитываем по формуле 4.
На начало года:
Ктпг
=
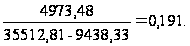
На конец года:
Ктпг
=
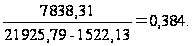
В нашем случае значение кредиторской задолженности выше значения дебиторской, что говорит об отсутствии в распоряжении МУЗ «Городская больница №1» свободных денежных средств.
Коэффициент чистой выручки рассчитываем по формуле 5:
Кчв
=
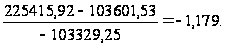
Поскольку ранее полученные результаты финансового анализа говорят об отсутствии и свободных денежных средств у предприятия, значение коэффициента чистой выручки подтверждает то, что МУЗ «Городская больница №1» осуществляет свою деятельность в убыток, так как значения показателей чистой прибыли и выручки от реализации отрицательны.
Коэффициент покрытия текущих пассивов рассчитываем по формуле 6:
Кптп
=
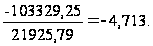
Значение данного коэффициента свидетельствует об абсолютно неустойчивом финансовом положении МУЗ «Городская больница №1».
Коэффициент достаточности денежных средств рассчитываем по формуле 7:
Кддс
=
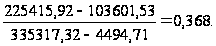
Значение коэффициента достаточности денежных средств ниже единицы, что говорит об абсолютной невозможности самофинансирования деятельности МУЗ «Городская больница №1».
В ходе финансового анализа установлено, что МУЗ «Городская больница №1» находится в критическом положении, вызванном нерациональным использованием финансовых ресурсов и др.
3. ПОВЫШЕНИЕ РЕЗУЛЬТАТИВНОСТИ УПРАВЛЕНИЯ ФИНАНСОВЫМИ РЕСУРСАМИ МУЗ «Городская больница №1»
3.1 Проблемы и основные направления совершенствования финансового обеспечения МУЗ «Городская больница №1»
Из проведённого во втором разделе анализа производственных показателей можно сделать вывод о том, что врачи амбулаторно-поликлинического звена, участвующие в проведении профилактических медицинских осмотров, работают с систематическим перевыполнением плана и высокой нагрузкой, что указывает на высокий спрос населения на этот вид оказания медицинской помощи.
В целях оптимизации работы амбулаторно-поликлинического звена считаем целесообразным организацию отделения медицинской профилактики.
Фактические показатели функции врачебной должности за 2006-2008 годы специалистов врачебно-экспертной комиссии свидетельствуют о том, что нагрузка на врачей превышает рекомендуемую. В связи с организацией выдачи льготных рецептов и ужесточением требований к оформлению медицинской документации, в том числе и по оформлению заключения врачебно-экспертной комиссии, увеличилось время, затрачиваемое врачом-специалистом на амбулаторный прием.
Введение в штат поликлиники отделения медицинской профилактики позволит снизить нагрузку на врачей и тем самым улучшить качество оказываемых медицинских услуг и качество оформления документации.
Кроме того, у специалистов поликлиники, ведущих амбулаторный прием по заболеванию и обслуживающих вызова на дому, в силу своей загруженности ограничившие платный прием, появится возможность расширить оказание платных медицинских услуг населению.
Основными задачами отделения медицинской профилактики являются:
1) организация и квалифицированное проведение предварительных и периодических медицинских осмотров;
2) организация и контроль за проведением диспансеризации;
3) раннее выявление больных и лиц с повышенным риском заболеваний;
4) организация и проведение профилактических прививок;
5) разработка мероприятий по профилактике заболеваний и снижению заболеваемости с временной утратой трудоспособности;
6) организация и проведение санитарно-просветительной работы;
7) организация, координация, оценка эффективности деятельности больницы по оказанию профилактических услуг;
8) ведение учетной и отчетной документации.
Для организации отделения медицинской профилактики необходимо осуществить следующие расчеты:
- расчет плана врачебных посещений;
- расчет штатов;
- расчет заработной платы;
- расчет годового фонда оплаты труда;
- расчет медицинских расходов;
- расчет расходов на мягкий инвентарь;
- расчет коммунальных расходов;
- калькуляция расходов;
- калькуляция доходов;
- расчет ожидаемого финансового результата от деятельности отделения медицинской профилактики.
Исходя из анализа финансовой деятельности, проведённого в четвертом разделе, считаем целесообразным развивать работу фельдшерских здравпунктов, по проведению предрейсовых осмотров водителей автотранспорта, Тем более что, в настоящее время это является востребованным и актуальным для крупных предприятий, поскольку, для содержания собственного ФЗП требуется наличие лицензии, порядок получения которой очень трудоёмок.
В связи с этим предприятия предпочитают осуществлять медицинское освидетельствование своих водителей на договорной основе с медицинским учреждением, имеющим лицензию, в число которых входит.
Для МУЗ «Городская больница №1» больницы договоры подобного характера представляют собой ещё один способ получения доходов. Медицинскому учреждению зачастую предпочтительнее работать с предприятиями, так как результатом этого сотрудничества является гарантированное получение денежных средств в установленный договором срок.
До того как, принять данное предложение нужно тщательно изучить и просчитать финансовую сторону договора. Первой задачей является составление сметы расходов на содержание медпункта.
На первом этапе проведём расчет необходимых штатных должностей, для этого:
- определим бюджет рабочего времени на одну ставку;
- определим количество часов работы ФЗП в году;
- определим количество штатных единиц, необходимых для обеспечения работы ФЗП.
На втором этапе рассчитаем заработную плату.
На третьем этапе рассчитаем медицинские расходы: на медикаменты, на медицинский инвентарь.
Далее на четвёртом этапе просчитаем расходы на мягкий инвентарь.
На следующем этапе составим калькуляцию расходов на содержание ФЗП и калькуляцию доходов.
Заключительным этапом будет расчет ожидаемого финансового результата от деятельности ФЗП.
Исходя из анализа трудовых ресурсов, проведенного во втором разделе данной дипломной работы, считаем целесообразным предложить практические семинары тематического усовершенствования для врачебного персонала по актуальным вопросам кардиологии, хирургии, офтальмологии, гинекологии и неврологии.
Тематическое усовершенствование специалистов осуществляется в целях получения дополнительных знаний, умений и практических навыков, необходимых для осуществления самостоятельной профессиональной деятельности.
Целью профессиональной подготовки специалистов является получение ими дополнительных знаний, умений и навыков по образовательным программам, предусматривающим изучение отдельных дисциплин, разделов науки и технологий, необходимых для выполнения нового вида профессиональной деятельности на базе имеющегося высшего или среднего профессионального медицинского образования.
Предлагается организовать на базе МУЗ «Городская больница №1» практический семинар для врачей-офтальмологов с приглашением врача высшей категории из Краснодара. Срок проведения семинара – 5 дней.
Семинары проводятся для врачей и заведующих отделениями. Группы обучающихся от 5 до 10 человек. В качестве слушателей также приглашаются специалисты из частных учреждений здравоохранения.
Обучение включает в себя практические занятия, посещение операционных, диагностических линий и стационара, демонстрацию пациентов до и после оперативного лечения, непосредственное наблюдение за ходом операций в операционных или посредством видеотрансляционной системы в учебном зале.
Основная задача обучения – предоставить слушателям возможность познакомиться с современными диагностическими, хирургическими и лечебными технологиями, новейшим оборудованием, особенностями применения инструментов, препаратов и материалов.
Успешно завершившим курс обучения слушателям выдается удостоверение о прохождении семинара установленного образца.
Для организации практических семинаров тематического усовершенствования необходимо составить калькуляцию расходов (проезд, проживание, пропитание, оплата работы) и доходов с последующим расчетом ожидаемого финансового результата.
В этом подразделе были определены основные перспективные направления оздоровления МУЗ «Городская больница №1» на 2009-2010 годы. В следующем разделе проведём расчёт затрат, доходов и экономического эффекта по предлагаемым мероприятиям.
3.2 Расчёт основных показателей социально-экономической эффективности предлагаемых мероприятий
В данном разделе оценим экономическую эффективность от организации в МУЗ «Городская больница №1» отделения медицинской профилактики, фельдшерских здравпунктов и практических семинаров тематического усовершенствования для врачебного персонала. Сначала рассчитаем экономический результат от введение в действие отделения медицинской профилактики.
В таблице 10 рассчитаем план врачебных посещений, исходя из бюджета рабочего времени и нормы нагрузки на врача в час.
Исходные данные приняты по действующим нормативам здравоохранения.
Таблица 10 - План врачебных посещений на 2009 год
| Специалисты | Бюджет рабочего времени, час. | Норма нагрузки, чел./час | ФВД в год, чел. |
| Врач-терапевт | 1917,3 | 3 | 5752 |
| Врач-хирург | 1917,3 | 4 | 7669 |
| Врач-невролог | 1917,3 | 4 | 7669 |
| Специалисты | Бюджет рабочего времени, час. | Норма нагрузки, чел./час | ФВД в год, чел. |
| Врач-гинеколог | 958,6 | 4 | 3835 |
| Врач-отоларинголог | 1917,3 | 4 | 7669 |
| Врач-офтальмолог | 958,6 | 4 | 3835 |
| Итого | 36429 | ||
Для бесперебойной работы отделения медицинской профилактики необходимо ввести дополнительно в штатное расписание 18 штатных единиц, из которых 7,5 ставки врачей, 8,5 ставок среднего медицинского персонала и 2 ставки младшего медицинского персонала.
Расчет заработной платы представлен в приложении Е.
На основании расчета заработной платы рассчитаем годовой фонд оплаты труда медицинских работников для отделения медицинской профилактики. Также рассчитаем величину медицинских расходов (таблица 11).
Таблица 11 – Расчет годового фонда оплаты труда и медицинских расходов
| Расчёт ФОТ | |
| ФОТ в месяц, руб. | 62442,10 |
| ФОТ в год, руб. | 749305,20 |
| Оплата отпусков (12%), руб. | 89916,62 |
| Итого ФОТ в год, руб. | 839221,82 |
| Расчёт начислений на оплату труда | |
| ФОТ в год, руб. | 839221,82 |
| Начисления на оплату труда (26,2 %), руб. | 219876,12 |
| Расчёт медицинских расходов | |
| Расходы на одно посещение с учётом параклинических исследований ( по факту 2008 г.), руб. | 12,10 |
| Количество профилактических посещений ( по плану 2009 г.) | 36429 |
| Медицинские расходы, руб./год | 440790,90 |
В таблице 12 произведем расчет расходов на коммунальные услуги.
Таблица 12 - Расчёт коммунальных расходов
| Наименование | Показатели |
| Расходы на одно посещение, руб. | 18,68 |
| Количество профилактических посещений (по плану 2009г.) | 36429 |
| Коммунальные расходы, руб./год | 680493,72 |
В таблице 13 приведена калькуляция расходов на содержание отделения медицинской профилактики.
Таблица 13 - Калькуляция расходов
| Статьи расходов, руб. | Сумма, руб./год |
| Заработная плата, руб. | 839221,82 |
| Начисления на оплату труда, руб. | 219876,12 |
| Медицинские расходы, руб. | 440790,90 |
| Мягкий инвентарь и обмундирование, руб | 16200,00 |
| Коммунальные расходы, руб. | 680493,72 |
| Итого прямых расходов, руб. | 2196582,56 |
| Коэффициент косвенных расходов | 0,57 |
| Итого косвенные расходы | 1252052,06 |
| Итого | 3448634,62 |
В таблице 14 приведена калькуляция доходов отделения медицинской профилактики.
Таблица 14 - Калькуляция доходов
| Наименование | Показатели |
| Число посещений в год, чел. | 36429,0 |
| Средняя стоимость профилактического посещения, руб. | 180,0 |
| Планируемый ежегодный доход всего, руб. | 6557220,0 |
Организация отделения медицинской профилактики является целесообразной и с экономической точки зрения, что подтверждается плановой калькуляцией доходов от его деятельности и плановой калькуляцией расходов на его содержание. Ожидаемый финансовый результат от организации отделения рассчитан в таблице 15.
Таблица 15 - Планируемый финансовый результат от деятельности отделения медицинской профилактики
| Калькуляция доходов | |
| Наименования | Показатели |
| Число посещений в год, чел. | 36429,00 |
| Средняя стоимость профилактического посещения, руб. | 180,00 |
| Планируемый ежегодный доход всего, руб. | 6557220,00 |
| Калькуляция расходов | |
| Заработная плата, руб. | 839221,82 |
| Начисления на оплату труда, руб. | 219876,12 |
| Медицинские расходы, руб. | 440790,90 |
| Мягкий инвентарь и обмундирование, руб | 16200,00 |
| Коммунальные расходы, руб. | 680493,72 |
| Итого прочие расходы, руб. | 1252052,06 |
| Итого расходы, руб. | 3448634,62 |
| Экономический эффект, руб. | 3108585,38 |
| Рентабельность, % | 190,14 |
Предлагаемое мероприятие по открытию отделения медицинской профилактики позволит:
1) снизить нагрузку на врачебную должность, тем самым приведя её в соответствие с нормативной;
2) увеличить возможность для удовлетворения спроса населения на этот вид услуг;
3) за счёт дополнительно вводимых штатных должностей привести в соответствие имеющееся штатное расписание по численности с штатными нормативами;
4) осуществить привлечение дополнительных финансовых средств работодателей, за счёт которых, в соответствии с законодательством РФ, будет производиться оплата профилактических медицинских осмотров.
В соответствии с вышеприведёнными расчетами экономический эффект составит 3108585,38 рублей, или 190,14%.
Перейдем к расчету экономического эффекта от организации в МУЗ «Городская больница №1» фельдшерских здравпунктов.
В адрес МУЗ «Городская больница №1» поступило предложение от ОАО «Хладокомбинат Новороссийский» об организации на территории предприятия ФЗП, для проведения предрейсовых медицинских освидетельствований водителей.
По предлагаемому договору больница должна будет организовать медицинское обслуживание ежедневно в течение всего календарного года с 800 до 2200 (14 часов в сутки). В штате предприятия находятся 80 водителей.
До того как, принять данное предложение нужно тщательно изучить и просчитать финансовую сторону договора. Первой задачей является составление сметы расходов на содержание медпункта.
На первом этапе проведём расчет необходимых штатных должностей.
Сначала определим бюджет рабочего времени на одну ставку по формуле 8.
Б1=Тс∙Др, (8)
где Др - бюджет рабочего времени, час.;
Тс - продолжительность рабочего дня по нормативам, час;
число рабочих дней в году.
Подставим данные в формулу 8 и получим: 7,7∙249=1917,3 часов в год.
Далее определим количество часов работы ФЗП в году по формуле 9.
Тр=365∙Тф; ((9)
где Тр - время работы ФЗП в году, час.;
Тф - время работы ФЗП в сутки, час.;
Получаем, подставляя данные в формулу 9: 365∙14=5110 часов.
Определим количество штатных единиц, необходимых для обеспечения работы ФЗП по формуле 10.
Ш= Тр/Б1; (10)
где Ш - количество штатных единиц.
Используя формулу 10, получаем: 5110/1917,3=2,66 ставок.
Для обеспечения работы ФЗП необходимо 2,5 ставки и будет иметь место переработка.
На втором этапе в таблице 16 рассчитаем заработную плату.
Таблица 16 - Расчёт заработной платы
| Должность | Ставки | Тарифная ставка, руб. | Выслуга лет,15% |
Итого ФОТ на 1 ставку, руб. |
Итого ФОТ с учётом штатных единиц, руб. |
| Фельдшер | 2,5 | 2899 | 434,85 | 3333,85 | 8334,63 |
Проведём расчёт годового бюджета рабочего времени на 2,5 ставки по формуле 11.
Б2=Ш∙Б1; (11)
где Б2 - годовой бюджет рабочего времени на 2,5 ставки.
Подставим данные в формулу 11 и получим: 2,5∙1917,3=4793 часа.
Мы видим, имеет место переработка, так как медпункт должен работать круглогодично (5110 часов в году). Расчёт времени переработки и его оплаты показал следующие результаты таблицы 17.
Таблица 17 - Расчёт времени переработки его оплаты
| Наименование | Показатели |
| Время переработки в год, час. | 317 |
| Часовая тарифная ставка, руб. | 20,68 |
| Оплата переработки, руб. | 13225,24 |
| Годовой баланс праздничного времени, час. | 168 |
| Оплата праздничных дежурств, руб. | 7008,96 |
| ФОТ в год, руб. | 120249,76 |
| Оплата отпусков (12%), руб. | 14429,97 |
| Всего ФОТ в год, руб. | 134679,73 |
| Начисления на зар. плату, руб. | 35286,09 |
На третьем этапе рассчитаем медицинские расходы (таблицы 18, 19, 20).
Для этого проведем сначала расчет затрат на медикаменты по потребности в год.
Таблица 18 - Расчёт затрат на медикаменты по потребности в год
| Наименование | Форма выпуска | Цена за упаковку, руб. | Кол-во в упаковке | Потребность в год | Сумма руб./год |
| Спирт этиловый 70% | кг | 55,00 | 1 | 3 | 165,00 |
| Вата | кг | 24,12 | 1 | 5 | 120,60 |
| Перчатки | пары | 2,80 | 1 | 50 | 140,00 |
| Итого | 425,60 |
Далее рассчитаем затраты на медицинский инвентарь.
Таблица 19 - Расчёт затрат на медицинский инвентарь
| Наименование | Единица измерения | Цена за ед., руб. | Потребность в год | Сумма руб./год |
| Тонометр | шт | 298,15 | 1 | 298,15 |
| Термометр | шт | 13,20 | 5 | 66,00 |
| Алкотест | шт | 18000,00 | 1 | 18000,00 |
| Алкотест | шт | 4000,00 | 1 | 4000,00 |
| Лоток | шт | 24,04 | 5 | 120,20 |
| Шпатель | шт | 29,15 | 5 | 145,75 |
| Пинцеты | шт | 65,12 | 5 | 325,70 |
| Зажимы | шт | 104,80 | 5 | 524,00 |
| Маска разовая | шт | 118,18 | 25 | 2954,50 |
| Итого в год | 26434,20 |
И перейдем к расчету общей суммы затрат на медицинские расходы в год.
Таблица 20- Расчёт общей суммы затрат на медицинские расходы в год
| Наименование затрат | Сумма руб./год |
| Медикаменты и перевязочные средства | 425,60 |
| Медицинский инструментарий | 26434,20 |
| Итого | 26859,80 |
На четвёртом этапе просчитаем расходы на мягкий инвентарь (таблица 21).
Таблица 21 - Расходы на мягкий инвентарь
| Наименование | Кол-во прих. на ставку | Кол-во ставок | Положено по норме | Срок эксп. | Необходимо ед. | Цена, руб. |
Сумма, руб. |
| Халат медиц. | 4 | 2,5 | 10 | 2 | 5 | 380 | 1900 |
| Колпак медиц. | 4 | 2,5 | 10 | 1 | 10 | 30 | 300 |
| Полотенце | 4 | 2,5 | 10 | 1 | 10 | 40 | 400 |
| Итого | 2600 |
На следующем этапе составим калькуляцию расходов на содержание ФЗП и доходов (таблица 22.)
Таблица 22 - Калькуляция расходов и доходов
| Наименование статей | Сумма,руб./год |
| Калькуляция расходов | |
| Заработная плата | 134679,73 |
| Начисления на оплату труда | 35289,09 |
| Медицинские расходы | 26859,80 |
| Мягкий инвентарь | 2600,00 |
| Итого прямых расходов | 199428,62 |
| Накладные расходы (14%) | 27920,01 |
| Итого расходов | 227348,63 |
| Калькуляция доходов | |
| Число посещений в день | 80 |
| Число посещений в год | 29200 |
| Средняя стоимость осмотра, руб. | 48,40 |
| Планируемый ежегодный доход, руб. | 1413200,00 |
В таблице 23 проведём расчёт планируемого финансового результата.
Таблица 23 - Планируемый финансовый результат от деятельности фельдшерских здравпунктов
| Наименование | Показатели |
| Калькуляция доходов | |
| Число посещений в год | 29200 |
| Средняя стоимость осмотра, руб. | 48,40 |
| Планируемый ежегодный доход, руб. | 1413200,00 |
| Калькуляция расходов | |
| Заработная плата, руб. | 134679,73 |
| Начисления на оплату труда, руб. | 35289,09 |
| Медицинские расходы, руб. | 26859,80 |
| Мягкий инвентарь, руб. | 2600,00 |
| Накладные расходы (14%), руб. | 27920,01 |
| Итого расходов, руб. | 227348,63 |
| Экономический эффект, руб. | 1185851,37 |
Предложение, которое поступило в адрес больницы, после расчёта эффективности, оказалось очень выгодным, что подтверждается расчётом экономического эффекта.
Фельдшерские здравпункты (ФЗП) являются сверх рентабельными, так как медицинское учреждение не несёт, по большинству статей, расходов на их содержание, поскольку они находятся в зданиях, не принадлежащих больнице, и все расходы по содержанию относятся на предприятия, где они располагаются.
Следующим рассчитаем экономический и социальный эффект от организации практический семинар для врачей-офтальмологов. Для этого составим калькуляцию расходов и доходов.
Семинар будет проводиться пять дней на базе МУЗ «Городская больница №1». Расходы составляют: затраты на проживание, питание, транспортные расходы, а также заработную плату врачу высшей категории, приглашенному из Краснодара для проведения семинара. В качестве слушателей помимо врачей МУЗ «Городская больница №1» будут приглашены специалисты из частных учреждений здравоохраненияв составе пяти человек. Стоимость обучения для них составит 8000 руб. Составим калькуляцию доходов и расходов (таблица 24).
Таблица 24 - Калькуляция расходов и доходов
| Наименование статей | Сумма |
| Калькуляция расходов | |
| Заработная плата, руб. | 10000 |
| Начисления на оплату труда, руб. | 1300 |
| Расходы на проживание, руб. | 6000 |
| Расходы на питание, руб. | 5000 |
| Транспортные расходы, руб. | 2000 |
| Итого расходов, руб. | 24300 |
| Калькуляция доходов | |
| Число слушателей | 5 |
| Стоимость семинара, руб. | 8000 |
| Планируемый доход, руб. | 40000 |
Таким образом экономический эффект от организации практического семинара для врачей-офтальмологов на базе МУЗ «Городская больница №1» составит 15700 руб. Также будет иметь место и социальный эффект, поскольку в качестве слушателей будут принимать участие врачи офтальмологического отделения МУЗ «Городская больница №1
Целью написания данного раздела была разработка перспективных направлений развития МУЗ «Городская больница №1». При ее разработке были учтены результаты, полученные после проведённого экономического анализа деятельности медицинского учреждения за 2006-2008 годы. В представленной программе перспектив экономической эффективности МУЗ «Городская больница №1» предложен ряд мероприятий, направленных на получение дополнительных доходов (таблица 25).
Таблица 25 - Программа повышения экономической эффективности МУЗ «Городская больница №1»
| Мероприятия | Экономический эффект, руб. |
| Организация работы отделения медицинской профилактики | 3 108 585,38 |
| Заключение договора на медицинское обслуживание фельдшерского здравпункта ОАО «Хладокомбинат Новороссийский» | 1 185 851,37 |
| Организация практического семинара для врачей-офтальмологов на базе МУЗ «Городская больница №1» | 15 700,00 |
| Итого | 4 310 136,75 |
В этом разделе была разработана программа перспективного развития МУЗ «Городская больница №1». Проведённая работа является экономически обоснованной и может практически применяться в лечебно-профилактическом учреждении. Полученный экономический эффект от реализации программы мероприятий по повышению экономической эффективности принесёт дополнительный доход 4 310 136,75 руб., который может быть направлен на развитие и расширение сектора платных медицинских услуг.
ЗАКЛЮЧЕНИЕ
В результате проведённого исследования было установлено чёткое представление о достигнутых показателях деятельности МУЗ «Городская больница №1» за анализируемые 2006 - 2008 годы.
В 2008 году наблюдается снижение показателей использования коечного фонда по сравнению с 2006 годом и с 2006 годом. Также имеет место снижение процента выполнения плана дневным стационаром, что свидетельствует о более рациональной деятельности и налаживании преемственности работы дневного и круглосуточного стационара.
Численность персонала по штатному расписанию ниже количества должностей по штатным нормативам. За исследуемые три года наблюдается обострение дефицита кадров, что способствует увеличению загруженности должностей, а следовательно, ухудшению условий труда. За анализируемый период наблюдается уменьшение коэффициента текучести кадров в среднем по учреждению до 38,09 %, - это говорит о неудовлетворенности персонала условиями труда;
Доходы больницы по отношению к 2006 году увеличились на 24 %. Наибольший рост произошел за счет получения средств ОМС. Это связано с реформами проводимыми Министерством Здравоохранения. На конец 2008 года доля ОМС средств составила 55 % . МУЗ «Городская больница №1» является муниципальным учреждением, но доля бюджетных средств составляет только 34 %, но по отношению к 2006 году финансирование из бюджета увеличилось на 19 %, а по отношению к 2007 произошло уменьшение на 28 %. В 2008 году из всей суммы расходов наибольший удельный вес (55,81 %) занимает заработная плата, далее следуют медикаменты. Причём рост по этим статьям наблюдается стабильный, на увеличение этих статей расходов учреждение влиять не может. В результате ограниченности финансовых ресурсов больница вынуждена сокращать расходы по другим статьям.
МУЗ «Городская больница №1» находится в критическом положении, вызванном нерациональным использованием ресурсов, возможностью расширения бизнесс-активности в сфере оказания дополнительных востребованных платных услуг населению. Остаются и проблемы, основной из которых является несвоевременное поступление денежных средств от предприятий и страховых компаний, в результате которого происходит некоторое торможение в развитии.
Проведённая оценка деятельности показала, что у медицинского учреждения имеются резервы, способные привести к большей результативности работы.
Повышение экономической эффективности здравоохранения и снижения темпов роста может быть достигнуто за счет улучшения показателей использования коечного фонда больниц, а также за счет совершенствования организации медицинских учреждений, улучшения использования медицинских кадров, медицинского оборудования и др.
Из проведённого во втором разделе анализа производственных показателей можно сделать вывод о том, что врачи амбулаторно-поликлинического звена, участвующие в проведении профилактических медицинских осмотров, работают с систематическим перевыполнением плана и высокой нагрузкой, что указывает на высокий спрос населения на этот вид оказания медицинской помощи.
В целях оптимизации работы амбулаторно-поликлинического звена считаем целесообразным организацию отделения медицинской профилактики.
Предлагаемое мероприятие по открытию отделения медицинской профилактики позволит:
1) снизить нагрузку на врачебную должность, тем самым приведя её в соответствие с нормативной;
2) увеличить возможность для удовлетворения спроса населения на этот вид услуг;
3) за счёт дополнительно вводимых штатных должностей привести в соответствие имеющееся штатное расписание по численности с штатными нормативами;
4) осуществить привлечение дополнительных финансовых средств работодателей, за счёт которых, в соответствии с законодательством РФ, будет производиться оплата профилактических медицинских осмотров.
В соответствии с вышеприведёнными расчетами экономический эффект составит 3108585,38 рублей, или 190,14%.
В адрес МУЗ «Городская больница №1» поступило предложение от ОАО «Хладокомбинат Новороссийский» об организации на территории предприятия ФЗП, для проведения предрейсовых медицинских освидетельствований водителей.
По предлагаемому договору больница должна будет организовать медицинское обслуживание ежедневно в течение