Анализ инвестиционных проектов на примере ОАО "Уфимский Хлебозавод №7"
По данным таблицы 17 можно наглядно, без дополнительных расчетов, определить период окупаемости. Дисконтированный период окупаемости – это, по сути, тот шаг расчета, на котором накопление чистого дисконтированного денежного потока приобретает положительное значение. В строке 6 таблицы 17 помещены дисконтированные значения денежных потоков предприятия вследствие реализации инвестиционного проекта. Рассмотрим следующую интерпретацию дисконтирования: приведение денежной суммы к настоящему моменту времени. Таким образом, оставшаяся часть денежного потока призвана покрыть исходный объем инвестиций. С течением времени величина непокрытой части уменьшается. Так к концу пятого года непокрытыми остаются 3 146 066 рублей и поскольку дисконтированное значение денежного потока в седьмом году составляет 3 200 982 рублей, становится ясным, что период покрытия инвестиций составляет пять полных лет и какую-то часть года. Более конкретно получим: 5 + 3 146 066/3 200 983 = 5,98. Видим, что с первого года проекта чистый денежный поток накопительным итогом имеет отрицательное значение, а на шестой год становится положительным. Таким образом, период окупаемости равен 5,98 года.
Итоговое значение чистого дисконтированного денежного потока – это показатель NPV, или то количество денег, которое планируется получить по достижении горизонта планирования с учетом временного фактора. В данном проекте ЧДД равен 6 514 555 рубля. Положительное значение показывает, что вызываемый инвестициями денежный поток в течение всей экономической жизни проекта превысит первоначальные капитальные вложения, обеспечит необходимый уровень доходности на вложенные фонды и увеличение рыночной стоимости.
Метод чистой текущей стоимости включает расчет дисконтированной величины положительных и отрицательных потоков денежных средств от проекта. Данный проект имеет положительную чистую текущую стоимость, так как дисконтированная стоимость его входящих потоков превосходит дисконтированную стоимость исходящих. Сальдо инвестиционного проекта по каждому году имеет положительное значение, следовательно, предприятие на каждом этапе развития проекта остается платежеспособным.
Для нахождении внутренней нормы доходности используют те же методы, что и для чистой текущей стоимости, но вместо дисконтирования потов наличности при заданной минимальной норме процента определяют такую ее величину, при которой чистая текущая стоимость равна нулю (значения приведены в таблице 18).
Таблица 18 - Значения чистой дисконтированной стоимости при различных ставках дисконта
| Норма дисконта, % | ||||||
| 14 | 16 | 18 | 20 | 24 | 28 | |
| Чистый дисконтированный доход, руб. | 6 514 555 | 5 398 245 | 3 569 089 | 2 364 435 | 363 643 | -1 193 202 |
Постепенно увеличивая норму процента получили, что при 28% чистая текущая стоимость имеет отрицательное значение.
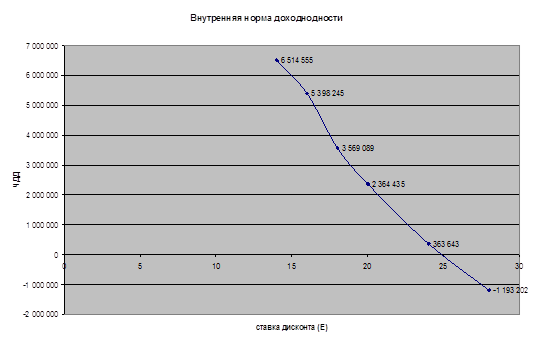
Рассчитывая внутреннюю норму прибыль, получаем: 24+ (363 643 (28 -24 )/ (363 643 + 1 193 202)) = 24 + ,93 = 24,93 , то есть чистая текущая стоимость имеет положительное значение (+363 643) при ставке 24% ( Фактическая доходность выше её на 0,93%) и отрицательное значение (-1 193 202) при ставке 28% (фактическая доходность ниже этой ставки) и равна 24,93%. Следовательно, превышение 24,93% цены капитала, привлекаемого в проект, однозначно делает данный проект убыточным.
Таким образом, итоговые показатели инвестиционного проекта можно оценить в таблице 19.
Таблица 19 - Основные показатели проекта
| Показатель | Значение |
| 1 | 2 |
| Сумма инвестиций, тыс.руб. | 17 700 |
| Банковский кредит (14%), тыс.руб. | 17 700 |
| Срок банковского кредита, год | 7 |
| Ставка банковского кредита, % | 14 |
| Субсидирование процентов по банковскому кредиту, % | 10,5 |
| Ставка дисконтирования, % | 14,00 |
| Период окупаемости, год | 5,98 |
| Чистый приведенный доход, тыс.руб. | 6 514,555 |
| Внутренняя норма прибыли, % | 24,93 |
Рассмотрев три инвестиционных проекта, обобщим данные в таблицу.
Таблица 20 – Основные показатели эффективности инвестиционных проектов
| Показатели | 1 проект | 2 проект | 3 проект |
| Норма прибыли, % | 62,3 | 58 | 24,93 |
| Срок окупаемости, лет | 19 | 1,5 | 5,98 |
Из таблицы видно, что самым долгосрочным инвестиционным проектом является 1 проект – строительство жилого комплекса, но по норме прибыли он является самым прибыльным.
Наиболее приемлемым инвестиционным проектом для ОАО «Уфимский Хлебозавод №7» является второй вариант – строительство парковки для автотранспорта. Он