Анализ финансовой деятельности предприятия и пути её совершенствования
Малая доля запасов в активе ЗАО связана с тем, что все необходимое сырье и материалы для функционирования организации и для осуществления ею производственной деятельности приобретаются по мере надобности.
Прочие оборотные активы занимают в структуре очень незначительную часть (менее 0,5% на протяжении первых трех кварталов, и их полным отсутствием в структуре на конец 2008 г.).
Внеоборотные активы, а именно Основные средства занимают незначительную часть в составе Активов. Это связано с тем, что ЗАО было вновь организовано в 2007 году, и функционирует, в основном используя арендованные основные средства, приобретение же новых ОС осуществляется за счет реализации инвестиционных программ, финансирование которых осуществляется из прибыли организации.
Большая доля нераспределенной прибыли в структуре Пассива связана с тем, что начисление ее идет нарастающим итогом, следовательно, в 2008 год входит также нераспределенная прибыль 2007г. (1кв. - 37,297003%; 11кв. - 37,943346%; Шкв. - 39,69089%; IVкв. - 47,5836745%).
Небольшая доля Капитала в структуре Пассива связано с его небольшой суммой с самого начала функционирования ЗАО. И его процентное содержание в Пассиве изменяется только за счет изменения итога баланса, а не за счет изменения суммы капитала.
В структуре Пассива преобладает краткосрочная кредиторская задолженность (1кв. - 62,381%, Пкв. - 57,335%, Шкв. - 60,030%, IVкв. - 5 1,918%), что связано с тем, что в ее структуру входят налоги и заработная плата с ЕСН, которые в свою очередь составляют около 60% стоимости выполненных работ за отчетный период.
Займов и кредитов нет во всех кварталах кроме II квартала. ВО II кв. они составили 4,463% от итога пассива.
2.3.2 Горизонтальный анализ бухгалтерского баланса
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Целью горизонтального анализа является определение абсолютных и относительных изменений величин различных статей баланса за определенный период. Горизонтальный анализ бухгалтерского баланса представлен в табл.5.
Таблица 5. Горизонтальный анализ бухгалтерского баланса
| Показатели | 1 | 2 | 3 | 4 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| АКТИВ | ||||||||
| 1. Внеоборотные активы | ||||||||
| Основные средства | 1990 | 100 | 2538 | 127,54 | 2751 | 138,24 | 3823 | 192,111 |
| Прочие внеоборотные активы | 0 | 100 | 3 | 7 | 10 | |||
| Итого | 1990 | 100 | 254 | 127,69 | 2758 | 138,59 | 3833 | 192,613 |
| 2. Оборотные активы | ||||||||
| Запасы | 1402 | 100 | 2777 | 198,07 | 2264 | 161,48 | 1912 | 136,377 |
| Дебиторская задолженность | 13440 | 100 | 15874 | 118,11 | 22832 | 169,88 | 17639 | 131,243 |
| Денежные средства | 1430 | 100 | 5 | 0,350 | 7 | 0,49 | 309 | 21,6084 |
| Прочие оборотные активы | 88 | 100 | 90 | 102,27 | 90 | 102,27 | 0 | 0 |
| Итого | 16360 | 100 | 18746 | 114,58 | 25193 | 153,99 | 19860 | 121,394 |
| Баланс | 18350 | 100 | 21287 | 116,01 | 27951 | 152,32 | 23693 | 129,117 |
| ПАССИВ | ||||||||
| у. Капитал и резервы | ||||||||
| Капитал | 10 | 100 | 10 | 100,00 | 10 | 100,00 | 10 | 100,00 |
| Нераспределенная прибыль | 6844 | 100 | 8077 | 118,02 | 11094 | 162,10 | 11274 | 164,73 |
| Итого | 6854 | 100 | 8087 | 117,99 | 11104 | 162,01 | 11284 | 164,63 |
| Долгосрочные обязательства | 49 | 100 | 45 | 91,84 | 68 | 138,78 | 108 | 220,41 |
| Краткосрочные обязательства | ||||||||
| Займы и кредиты | 0 | 100 | 950 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Краткосрочная кредиторская задолженность | 11447 | 100 | 12205 | 106,62 | 16779 | 146,58 | 1230 | 107,46 |
| Прочие обязательства | 0 | 100 | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Итого | 11447 | 100 | 13155 | 114,92 | 16779 | 146,58 | 12301 | 107,46 |
| Баланс | 18350 | 100 | 21287 | 116,01 | 27951 | 152,32 | 23693 | 129,12 |
На рассматриваемом предприятии величина валюты баланса в течении 2008 года имела тенденцию к увеличению, но неравномерную, с сильным скачком в III квартале (Пкв. - 21287000руб., 116,01%; Шкв. - 27951000руб., 152,32%; IVкв. - 23693000руб., 129,12% по сравнению с 18350000руб. в I квартале).
Актив: Величина внеоборотных активов увеличилась в 2008 году на 192,613%, этот рост стал возможен благодаря приобретению новых основных средств.
Количество Оборотных активов в 2008 году увеличилась на 121,394%.
Рассмотрим, за счет чего увеличился объем оборотных активов в 2008 году.
Увеличилось количество запасов на 136,377%, что связано с ростом количества выполненных работ, которые в свою очередь также повлияли на рост Дебиторской задолженности, объем которой возрос за 2008 год на 131,243%. Рост количества денежных средств в течении всего года был незначительным: 0,350% - во втором квартале и 0,49% - в третьем квартале, но в IVкв. их количество увеличилось на 21,6084% по сравнению с I кварталом. Во втором квартале наблюдался небольшой прочих оборотных активов, в течении III квартала их количество не изменилось, а в IV квартале их и вовсе не стало в составе активов.
Пассив: В 2008 году увеличение пассива (Пкв. - 21287000руб., 116,01%; Шкв. - 27951000руб., 152,32%; 1Укв. - 23693000руб., 129,12% по сравнению с 18350000руб. в I квартале) происходит за счет роста объемов нераспределенной прибыли (Пкв. - 8077000руб., 118,02%; Шкв. - 11094000руб., 162, 10%; IVкв. - 11274000руб., 164,73% по сравнениию с 6844000руб. в I квартале 2008 года), а также краткосрочной кредиторской задолженности (Пкв. - 12205000руб., 106,62%; Шкв. - 16779000руб., 146,58%; IVкв. - 12301000руб., 107,46% по сравнению с 11447000руб. в первом квартале).
Изменения Капитала в 2008 году не было.
Во втором квартале было увеличение Займов и кредитов на 950000 рублей.
Можно заметить, что основной рост приходился на III квартал, что связано с подготовкой предприятий теплоэнергетики к зимнему отопительному сезону, а следовательно большим объемом работ по ремонту теплотрасс, а также технологического оборудования котельных и тепло-энергостанций.
2.3.3 Анализ состава и структуры прибыли
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние. Поэтому поиск резервов увеличения - одна из основных задач в любой сфере бизнеса. Большое значение в процессе управления финансовыми результатами отводится экономическому анализу. Анализ состава и структуры прибыли приведен в табл.6
Таблица 6. Анализ состава и структуры прибыли
| Показатели | Сумма, тыс. руб руб. | Удельный | вec в% | |||||
| 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | |
| 1. Прибыль (убыток) от продаж | 2379 | 2713 | 5392 | 1371 | 137,4 | 148,9 | 124,0 | 208,7 |
| 2. Операционные доходы | 0 | 1 | 0 | 3 | 0,0 | 0,1 | 0,0 | 0,5 |
| 3. Операционные расходы | 69 | 71 | 83 | 88 | 4,0 | 3,9 | 1,9 | 13,4 |
| 4. Внереализационные доходы | 0 | 0 | 0 | 0 | 0,0 | 0,000 | 0,0 | 0,0 |
| 5. Внереализационные расходы | 578 | 821 | 960 | 629 | 33,4 | 45,06 | 22,1 | 95,7 |
| 6. Прибыль (убыток) до налогообложения | 1732 |
1822 |
4349 | 657 | 100 | 100 | 100 | 100 |
Основными факторами уменьшающими размер прибыли от продаж являются: в первую очередь - внереализационные расходы, уменьшившие ее на 33,4% (578000руб) в 1кв.; на 45,06% (821000) во Пкв.; на 22,1% (960000) в Шкв.5,7% (629000) в IV кв., а также операционные расходы, уменьшившие прибыль от продаж на 4,0% (69000); 3,9% (71000); 1,9% (83000); 13,4% (88000) в I, II, III и IV кварталах соответственно.
Единственным фактором увеличивающим прибыль стали операционные доходы: на 0,1% (1000) во втором квартале и на 0,5% (3000) в четвертом квартале.
В целом прибыль до налогообложения в 200 году составила: 1732000руб. в кв., 1822000руб. во Пкв., 4349000руб. в IVкв.
2.3.4 Вертикальный анализ отчета о прибылях и убытках
Вертикальный анализ показывает структуру прибыли и убытков предприятия. При проведении вертикального анализа расчет ведется в процентах, то есть выручка принимается за 100% и все статьи доходов и расходов пересчитывается с учетом доли процентов в общей сумме. Вертикальный анализ позволяет не учитывать инфляцию, а анализировать лишь структуру формы №2.
Вертикальный анализ формы №2 представлен в табл.7.
Таблица 7. Вертикальный анализ отчета о прибылях и убытках
| Показатели | 1 | 2 | 3 | 4 | |
| 1. Выручка от продажи товаров | 100 | 100 | 100 | 100 | |
| 2. Себестоимость проданных товаров | 93% | 93% | 88% | 97% | |
| 3. Коммерческие расходы | 0% | 0% | 0% | 0% | |
| 4. Управленческие расходы | 0% | 0% | 0% | 0% | |
| 5. Общие затраты | 93% | 93% | 88% | 97% | |
| 6. Прибыль (убыток) от продажи | 7% | 7% | 12% | 3% | |
| 7. Налоги | 2% | 2% | 3% | 1% | |
| 8. Чистая прибыль | 4% | 3% | 7% | 0% |
Основную долю расходов в выручке от продажи товаров (услуг) составила себестоимость (93% в первом квартале, 93% во втором квартале, 88% в третьем квартале и 97% в четвертом квартале). Несомненно в составе общих затрат также были коммерческие и управленческие расходы, но в 2009 году учет по МСФО на ЗАО "Братскэнергоремонт" не велся, и следовательно данный вид расходов записывался в себестоимость.
Прибыль от продаж, относительно выручки от продаж, составила 7%, 7%, 12% и 3% в I, II, III и IV кварталах соответственно.
Налоги составили 2%, 2%, 3% и 1% в I, II, III и IV кварталах, относительно выручки от продаж.
Чистая прибыль составила в первом квартале 4%, во втором 3%, в третьем 7% и в четвертом 0%, относительно выручки от продаж.
2.3.5 Горизонтальный анализ отчета о прибыли и убытках
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения).
Целью горизонтального анализа является определение абсолютных и относительных изменений величин различных статей формы №2 за определенный период. Горизонтальный анализ отчета о прибыли и убытках представлен в табл.8.
Таблица 8. Горизонтальный анализ формы №2
| Показатели | Значение по | периодам | ||
| 1 | 2 | 3 | 4 | |
| 1. Выручка (нетто) от продажи | 100% | 116% | 139% | 119% |
| 2. Себестоимость проданных товаров (работ, услуг) | 100% | 116% | 132% | 123% |
| 3. Коммерческие расходы | - | - | - | - |
| 4. Управленческие расходы | - | - | - | - |
| 5. Прибыль (убыток) от продаж | 100% | 114% | 227% | 58% |
| 6. Операционные доходы | 100% | - | - | - |
| 7. Операционные расходы | 100% | 103% | 120% | 128% |
| 8. Внереализационные доходы | 100% | 0% | 0% | 0% |
| 9. Внереализационные расходы | 100% | 142% | 166% | 109% |
| 10. Прибыль (убыток) до налогообложения | 100% | 105% | 251% | 38% |
| 11. Налог на прибыль и иные аналогичные обязательные платежи | 100% | 106% | 239% | 86% |
| 11. Прибыль (убыток) от обычной деятельности | 100% | 105% | 257% | 15% |
| 12. Чрезвычайные доходы | 100% | 0% | 0% | 0% |
| 13 Чрезвычайные расходы | 100% | 0% | 0% | 0% |
| 14. Чистая прибыль | 100% | 105% | 257% | 15% |
Анализируя данную таблицу, видно что выручка от продаж (как и все остальные показатели) имеет тенденцию к росту на протяжении первых трех кварталов, с последующим спадом в четвертом квартале по сравнению с предыдущим кварталом (Пкв. - 116%; Шкв. - 139%; IVkb. - 119%).
Себестоимость проданных товаров, услуг, работ также увеличивается на протяжении второго (116%) и третьего (132%) и четвертого квартала (123%).
Учет коммерческих и управленческих расходов в 2008 году на данном предприятии не велся.
Уровень прибыли (убытка) от продаж увеличивался на протяжении второго и третьего кварталов до 114% и 227% соответственно, в четвертом квартале наблюдался спад до 58%) к уровню первого квартала.
Операционных доход в 2008 году предприятие, кроме как во втором квартале в размере 1000 рублей, не получало.
Операционные расходы росли на протяжении всего года (Икв. - 103%; Шкв. - 120%; IVкв. - 128%).
Внереализационных доходов в 2008 году у предприятия не было.
Внереализационные расходы во втором (142%), третьем квартале (166%) и в четвертом (109%) имели тенденцию к росту.
 Прибыль
до налогообложения
во втором (105%) и
третьем (251%) кварталах
росла, в четвертом
снизилась до
38% к уровню первого
квартала.
Налог на прибыль и иные аналогичные обязательные платежи во втором (106%) и третьем (239%) кварталах увеличивались, в четвертом квартале снизились до 86% к уровню первого квартала.
Прибыль (убыток) от обычной деятельности во втором (105%) и третьем (257%) кварталах увеличивались, в четвертом квартале снизились до 15% по сравнению с первым кварталом.
Чрезвычайных доходов и расходов в 2008 году у предприятия не было.
Чистая прибыль во втором (105%) и третьем (257%) кварталах увеличивались, в четвертом квартале снизились до 15% по сравнению с первым кварталом.
2.3.6 Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Уровень ликвидности баланса определяется сравнением статей активов, сгруппированных по степени ликвидности, и пассивов, сгруппированных по срочности их оплаты.
В табл.9 представлена такая группировка статей баланса.
Таблица 9. Анализ ликвидности баланса
|
Актив |
Сумма, | тыс. руб. | |||
| 1 | 2 | 3 | 4 | ||
| 1. | Быстрореализуемые активы (250+260) | 1430 | 5 | 7 | 309 |
| Наиболее срочные обязательства (620) | 11447 | 12205 | 16779 | 12301 | |
| Платежный излишек (+) или недостаток (-) | -10017 | -12200 | -16772 | -11992 | |
| ОЦЕНКА | Плохо | Плохо | Плохо | Плохо | |
| 2. | Активы средней реализуемости (230+240) | 13440 | 15874 | 22832 | 17639 |
| Краткосрочные пассивы (690) | 11447 | 13155 | 16779 | 12301 | |
| Платежный излишек (+) или недостаток (-) | 1993 | 2719 | 6053 | 5338 | |
| ОЦЕНКА | Норма | Норма | Норма | Норма | |
| 3. | Медленно реализуемые активы (210) | 1402 | 2777 | 2264 | 1912 |
| Долгосрочные пассивы (обязательства) (590) | 49 | 45 | 68 | 108 | |
| Платежный излишек (+) или недостаток (-) | 1353 | 2732 | 2196 | 1804 | |
| ОЦЕНКА | Норма | Норма | Норма | Норма | |
| 4. | Труднореализуемые активы (внеоборотные активы) (190) | 1990 | 2541 | 2758 | 3833 |
| Собственный капитал (капитал и резервы) (490) | 6854 | 8087 | 11104 | 11284 | |
| Платежный излишек (+) или недостаток (-) | -4864 | -5546 | -8346 | -7451 | |
| ОЦЕНКА | Норма | Норма | Норма | Норма |
Анализируя данную таблицу видно, что 2, 3, 4 пропорции по всем четырем исследуемым периодам выполняются. Первая пропорция, сравнивающая быстрореализуемые активы и наиболее срочные обязательства, не выполняется ни в одном из четырех исследуемых периодов. Это связано с наличием у ЗАО достаточно большой массы наиболее срочных обязательств перед сторонними организациями и предприятиями, которые не перекрываются имеющимися денежными средствами, к тому же краткосрочных финансовых вложений данная организация не осуществляет.
Данный баланс не поддерживает все условия абсолютной ликвидности, но его структуру возможно признать удовлетворительной. Т.е. можно сказать, что структура данного баланса отражает перспективную ликвидность активов, но не текущую.
2.3.7 Анализ платежеспособности и ликвидности предприятия
Платежеспособность предприятия - это способность отвечать по своим обязательствам, а также уплачивать проценты по ним.
Ликвидность предприятия - как уже было сказано выше, способность некоторых видов материальных ценностей обращаться в денежную форму без потери своей балансовой стоимости.
Этот анализ в данной работе производится по двум критериям: количественному и качественному.
Данные для анализа платежеспособности и ликвидности предприятия представлены в табл.10.
Таблица 10. Анализ платежеспособности и ликвидности предприятия
| Показатель | 1 | 2 | 3 | 4 |
| 1. Коэффициенты ликвидности платежеспособности | ||||
| 1.1 Коэффициент текущей | 1,343 | 1,343 | 1,444 | 1,574 |
| платежеспособности | хорошо | хорошо | хорошо | хорошо |
| 2. Коэффициент и ликвидности | 1,307 | 1,214 | 1,367 | 1,459 |
| промежуточной платежеспособности | хорошо | хорошо | хорошо | хорошо |
| 1.3 Коэффициент абсолютной | 0,1249 | 0,0004 | 0,0004 | 0,0251 |
| ликвидности | внимание | внимание | внимание | внимание |
| 2. Показатели качественной характеристики платежеспособности | ||||
| 2.1 Чистый оборотный капитал | 3927000 | 4510000 | 7449000 | 7064000 |
| хорошо | хорошо | внимание | ||
| 2.2 Коэффициент соотношения денежных средств и чистого оборотного капитал | 0,3641 | 0,0011 | 0,0009 | 0,0437 |
| внимание | внимание | хорошо | ||
| 2.3 Коэффициент соотношения запасов и чистого оборотного капитала | 0,106 | 0,376 | 0,174 | 0, 201 |
| хорошо | хорошо | хорошо | хорошо | |
| 2.4 Коэффициент соотношения запасов и краткосрочной задолженности | 0,036 | 0,129 | 0,077 | 0,115 |
| внимание | внимание | внимание | внимание | |
| 2.5 Коэффициент соотношения дебиторской и кредиторской задолженности | 1,1741 | 1, 2067 | 1,3607 | 1,4339 |
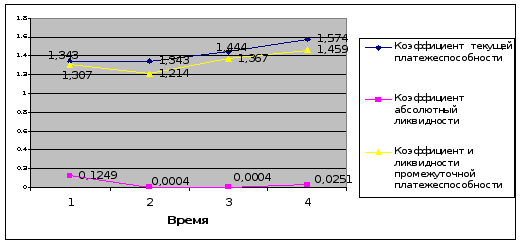
Рис.4. Коэффициент текущей платежеспособности.
Коэффициент текущей платежеспособности. Оценка данного коэффициента показывает, что обязательства ЗАО полностью обеспечены оборотными активами.
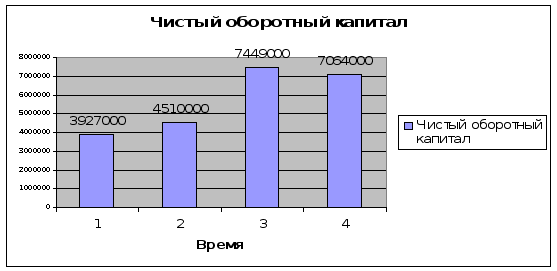
Рис.5. Чистый оборотный капитал
Коэффициент текущей платежеспособности. Оценка данного коэффициента показывает, что обязательства ЗАО полностью обеспечены оборотными активами и имеют устойчивую тенденцию к росту (1кв. - 1,343; 11кв. - 1,343; III кв. - 1,444; IVкв. - 1,574).
Коэффициент промежуточной платежеспособности. В динамике данного коэффициента видно, что на протяжении всего 2008 года наблюдается устойчивый рост с небольшим спадом во II квартале. Данный коэффициент показывает, в какой степени дебиторская задолженность, краткосрочные займы и денежные средства покрывают краткосрочные обязательства ЗАО (1кв. - 1,307, Пкв. - 1,214, Шкв. - 1,367. IV кв. - 1,459).
Коэффициент абсолютной ликвидности. На примере данного предприятия видно, что данный коэффициент не укладывается в рекомендуемые рамки от 0,2 до 0,3. Что говорит о том, что краткосрочные обязательства не могут быть покрыты в достаточной мере суммой денежных средств и краткосрочных вложений предприятия. Т.е. ни в одном из четырех исследуемых периодов предприятие не обладает абсолютной ликвидностью.
Чистый оборотный капитал. По данным таблицей приведенного ниже графика наблюдается устойчивый рост, а следовательно неположительная динамика, чистого оборотного капитала. В четвертом квартале наблюдается небольшой спад по сравнению с третьим кварталом, но если брать сглаженную динамику за весь год, то видно, что на данном предприятии присутствует устойчивая тенденция к росту чистого оборотного капитала.
Коэффициент соотношения денежных средств и ЧОК. Положительная динамика данного коэффициента наблюдается в случае его роста. В нашем же случае виден резкий спад его с 0,3641 в I квартале до 0,0011 во II квартале, с последующим спадом до 0,0009 в третьем квартале, и небольшим его ростом до 0,0437 в IV квартале. Доля денежных средств в ЧОК за первые три квартала снижается за счет снижения суммы самих денежных средств и быстрого роста дебиторской задолженности. В четвертом квартале положительная динамика данного показателя связана с небольшим увеличением суммы денежных средств и уменьшением суммы дебиторской задолженности.
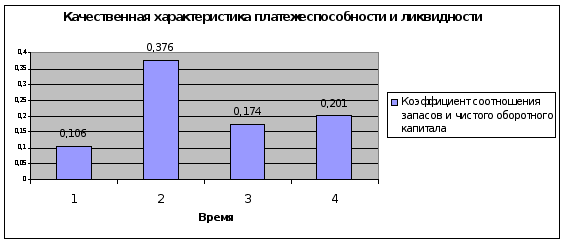
Рис.6. Коэффициент соотношения запасов и ЧОК
На протяжении всего исследуемого периода наблюдается устойчивая тенденции к росту данного коэффициента к росту с крупным скачком во втором периоде (1кв. - 0,106; Пкв. - 0,376; Шкв. - 0,174; IV кв. - 0, 201). Данная тенденция не является положительной динамикой, и доля нереализованных запасов в составе ЧОК должна снижаться и стремиться к нулю.
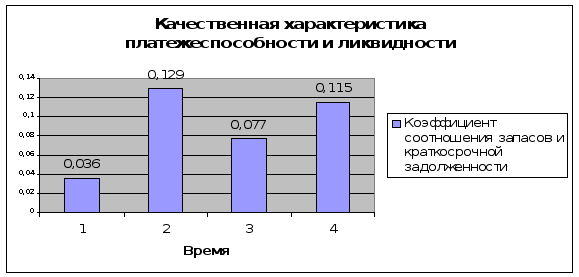
Рис.7. Коэффициент соотношения запасов и краткосрочной кредиторской задолженности
Данный показатель должен находиться в пределах от 0,5 до 0,7. На данном предприятии ни в одном из четырех исследуемых периодах он не попадает в данный промежуток, но имеется тенденция к его увеличению (Гкв. - 0,036; 11кв. - 0,129; Шкв. - 0,077; IVkb. - 0,115).
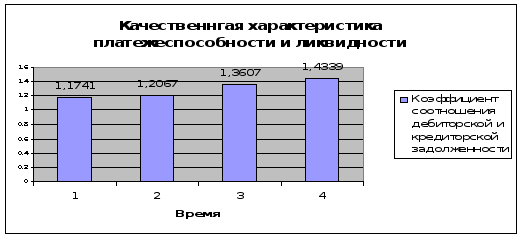
Рис.8. Коэффициент соотношения дебиторской и кредиторской задолженностей
Данный коэффициент должен стремится к 1. На примере данного предприятии мы видим, что преобладает дебиторская задолженность (Гкв. - 1,1741; Пкв. - 1, 2067; Шкв. - 1,3607; IVкв. - 1,4339), что ведет к изыманию денежных средств из оборота предприятия и к снижению рентабельности его деятельности.
Вывод: проведя анализ платежеспособности и ликвидности, можно сделать вывод, что предприятие в достаточной степени обладает текущей и промежуточной платежеспособностью и ликвидностью, это говорит о том что краткосрочные обязательства предприятия могут быть обеспечены благодаря оборотным активам. Коэффициент абсолютной платежеспособности и ликвидности здесь много ниже рекомендуемого значения, это означает что, краткосрочные обязательства не могут быть покрыты массой денежных средств и краткосрочных вложений.
2.3.8 Анализ финансовой устойчивости предприятия
Анализ финансовой устойчивости организации позволяет сформировать представление о ее истинном финансовом положении и оценить финансовые риски, сопутствующие ее деятельности. В широком смысле под финансовой устойчивостью следует понимать ее способность не только поддерживать уровень достигнутой деловой активности и эффективности бизнеса, но и наращивать его, гарантируя при этом платежеспособность, повышая инвестиционную привлекательность в границах допустимого уровня риска.
Показатели финансовой устойчивости предприятия представлены в табл.11.
Таблица 11. Анализ финансовой устойчивости
| Показатель | 1 | 2 | 3 | 4 |
| 1. Коэффициент | 0,374 | 0,380 | 0,397 | 0,476 |
| автономии | внимание | внимание | внимание | внимание |
| 2. Коэффициент | 0,626 | 0,6201 | 0,6027 | 0,5237 |
| заемного капитала | внимание | внимание | внимание | внимание |
| 3. Мультипликатор | 2,677 | 2,632 | 2,517 | 2,100 |
| собственного капитала | норма | норма | норма | |
|
4. Коэффициент финансовой зависимости |
1,6773 | 1,6322 | 1,5172 | 1,0997 |
| внимание | внимание | внимание | внимание | |
|
5. Коэффициент долгосрочной финансовой независимости |
0,3762 | 0,3820 | 0,3997 | 0,4808 |
| хорошо | хорошо | хорошо | ||
| 6. Коэффициент структуры долгосрочных вложений | 0 | 0 | 0 | 0 |
| 7. Коэффициент обеспеченности долгосрочных инвестиций | 0,290 | 0,314 | 0,248 | 0,340 |
|
8. Коэффициент обеспеченности собственными средствами |
0,297 | 0,296 | 0,331 | 0,375 |
| хорошо | хорошо | хорошо | хорошо | |
| 9. Коэффициент маневренности | 0,5730 | 0,5577 | 0,6708 | 0,6260 |
| хорошо | хорошо | хорошо | хорошо |
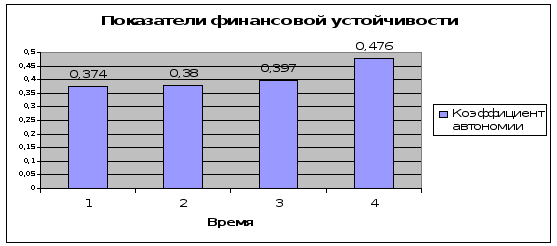
Рис.9. Коэффициент автономии
Показывает долю собственных средств в величине совокупных источников средств (пассивах) организации.
Пользователи финансовой отчетности склонны полагать, что данный коэффициент должен превышать 0,5. В ЗАО "Братскэнергоремонт" по всем исследуемым периодам данный коэффициент не превышает рекомендуемого значения, но есть устойчивая тенденция к росту показателя (1кв. - 0,374; Пкв. - 0,380; Шкв. - 0,397; IVкв. - 0,476), это связано с тем, что предприятие еще достаточно молодое и не наработало достаточное количество собственного капитала. Т.е. в исследуемом периоде предприятие достаточно сильно зависит от заемного капитала.
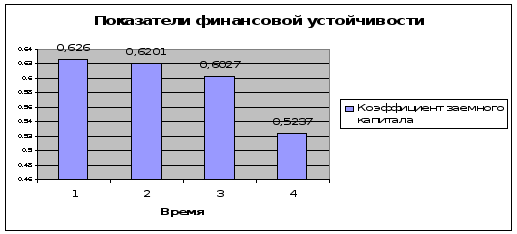
Рис.10. Коэффициент заемного капитала
Данный показатель является противоположным коэффициенту автономии, а, следовательно, положительная динамика наблюдается в случае его уменьшения и преодоления отметки 0,5. На примере ЗАО мы видим, что существует положительная тенденция (1кв. - 0,626; Пкв. - 0,6201; Шкв. - 0,6027; IVкв. - 0,5237), но на момент исследования он еще не был ниже рекомендуемого значения, что говорит о достаточной степени финансовой зависимости.
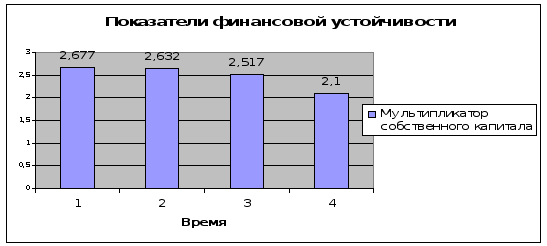
Рис.11. Мультипликатор собственного капитала
Данная величина показывает отношение всех средств финансирования и собственного капитала. Положительная тенденция наблюдается при снижении данного показателя. Что мы и наблюдаем на исследуемом предприятии: в первом квартале - 2,677, во втором - 2,632, в третьем - 2, 517, в четвертом квартале - 2,100.
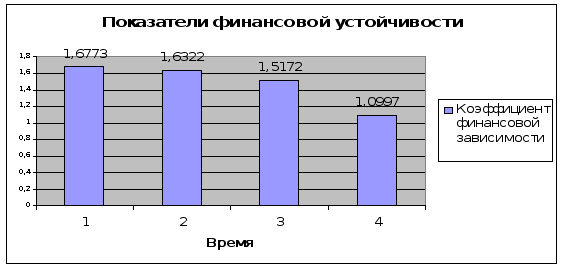
Рис.12. Коэффициент финансовой зависимости
Данный коэффициент показывает степень зависимости организации от привлечения заемных средств. При его снижении наблюдается улучшение финансовой устойчивости организации. В ЗАО мы наблюдаем снижение данного показателя, но он все равно во всех четырех периодах почти в 2 раза превышает максимально возможный предел (1кв. - 1,6773; Пкв. - 1,6322; Шкв. - 1,5172; IV кв. - 1,0997).
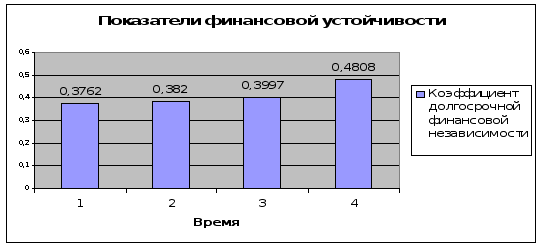
Рис.13. Коэффициент долгосрочной финансовой независимости
Коэффициент обеспеченности долгосрочных финансовых инвестиций. Показывает на сколько долгосрочные финансовые вложения обеспечены собственными финансовыми средствами. В ЗАО наблюдается рост данного коэффициента с небольшим спадом в III квартале (1кв. - 0,290; 11кв. - 0,314; Шкв. - 0,248; IVкв. - 0,340).
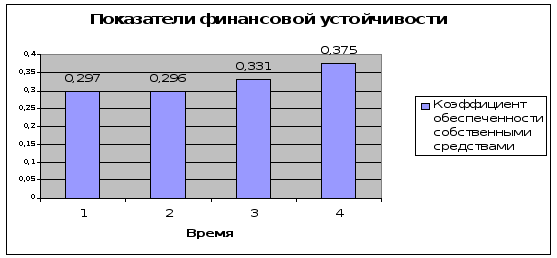
Рис. 14. Коэффициент обеспеченности собственными средствами
Коэффициент обеспеченности собственными средствами. Показывает долю оборотных средств сформированных за счет собственного капитала и резервов. Рекомендованное значение - больше 0,1. На данном предприятии во всех четырех периодах данный коэффициент на много превышает рекомендованное значение, а также имеет устойчивую тенденцию к росту.
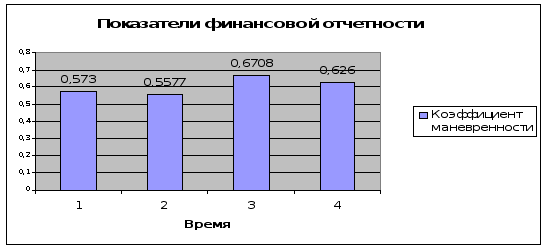
Рис.15. Коэффициент маневренности
Коэффициент маневренности. Данный коэффициент показывает долю собственного капитала, направленную на финансирование оборотных активов. В нашем случае коэффициент превышает минимально рекомендованное значение 052, а также верхний предел - 0,5, но при этом колеблется около данного значения.
Во втором и четвертом периоде наблюдается небольшой спад данного коэффициента, что компенсируется сильным ростом в третьем квартале.
Вывод: анализирую исследуемый период видно, что на данном этапе предприятие имеет достаточную зависимость от заемного капитала и обладает низкой автономностью, но в принципе видно, что все показатели финансовой устойчивости имеют положительную динамику, т.е. улучшаются. Наблюдается рост автономии предприятия, долгосрочной финансовой независимости, обеспеченности собственными средствами.
2.3.9 Деловая активность предприятия
Деловая активность охватывает все направления деятельности предприятия, способствующие ее продвижению на рынке товаров, труда, капитала с целью максимизации прибыли. Показатели, характеризующие деловую активность предприятия, представлены в табл.12.
Таблица 12. Анализ деловой активности
| Показатели | 1 | 2 | 3 | 4 |
| 1. Оборачиваемость активов (раз) | 1,8059 | 1,7999 | 1,6424 | 1,6606 |
| внимание | внимание | хорошо | ||
| 2. Оборачиваемость запасов (раз) | 21,9401 | 12,8203 | 17,8953 | 19,8604 |
| - | внимание | хорошо | хорошо | |
| 3. Фондоотдача | 16,6528 | 15,0965 | 16,6874 | 10,2914 |
| внимание | хорошо | внимание | ||
| 4. Оборачиваемость дебиторской | 2,47 | 2,41 | 2,01 | 2,23 |
| задолженности (раз) | внимание | внимание | хорошо | |
| 5. Время обозрения дебиторской | 148,031 | 151,220 | 181,534 | 163,640 |
|
задолженности (дни) |
внимание | внимание | хорошо | |
| 6 Средний возраст запасов | 16,636 | 28,470 | 20,396 | 18,378 |
| внимание | хорошо | хорошо | ||
| 7. Операционный цикл | 164,667 | 179,691 | 201,930 | 182,018 |
| внимание | внимание | хорошо | ||
| 8. Оборачиваемость готовой продукции | 0 | 0 | 0 | 0 |
| внимание | внимание | внимание | ||
| 9. Оборачиваемость оборотного капитала | 2,0256 | 2,0439 | 1,8222 | 1,9811 |
| хорошо | внимание | хорошо | ||
|
10. Оборачиваемость |
4,8350 | 4,7379 | 4,1343 | 3,4867 |
| собственного капитала | внимание | внимание | внимание | |
|
11. Оборачиваемость |
2,883 | 2,903 | 2,725 | 3,171 |
|
общей задолженности |
внимание | хорошо | внимание | |
|
12. Оборачиваемость привлеченного |
0 | 40,3315789 | 0 | 0 |
|
финансового капитала (задолженности по кредитам) |
внимание | хорошо | внимание |
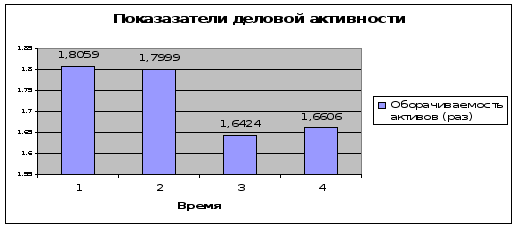
Рис.16. Оборачиваемость активов
Оборачиваемость активов. Данный показатель должен иметь тенденцию к увеличению, т.е. к уменьшению времени перенесения стоимости активов на готовую продукцию.
В исследуемом периоде мы видим снижение скорости оборачиваемости активов на протяжении второго и третьего квартала и небольшого роста данного показателя в четвертом квартале (Iкв. - 1,8059; IIкв. - 1,7999; IIIкв. - 1,6424; IVкв. - 1,6606).
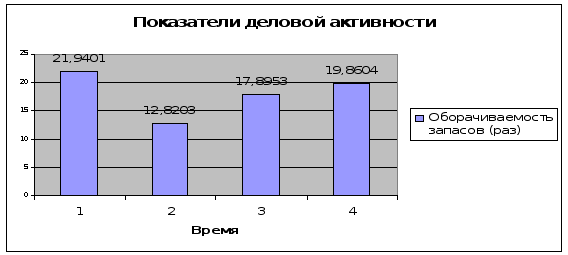
Рис.17. Оборачиваемость запасов
Оборачиваемость запасов. На любом предприятии запасы не должны "залеживаться" на складе, а использоваться как можно интенсивнее. Следовательно ускорение оборачиваемости запасов ведет к более быстрому перенесению их свойств и стоимости на готовую продукцию.
Здесь мы видим снижение оборачиваемости запасов во втором квартале до 12,8203 по сравнению с уровнем первого квартала - 21,9401. В третьем и четвертом кварталах наблюдается устойчивый рост данного показателя (Шкв. - 17,8953; IVкв. - 19,8604).
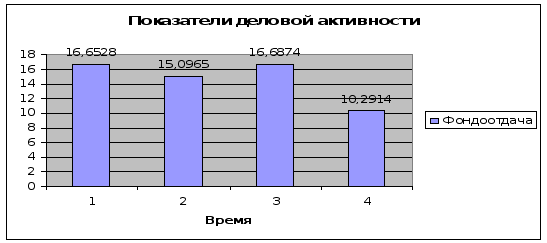
Рис.18. Фондоотдача
Фондоотдача. Данный показатель отображает какое количество выручки можно получить от использования основных средств. Благоприятной тенденцией является рост данного показателя. Во втором квартале наблюдается спад до 15,0965 по сравнению с первым кварталом - 16,6528, в третьем квартале фондоотдача растет до уровня в 16,6874, в четвертом квартале ее уровень снова падает до 10,2914.
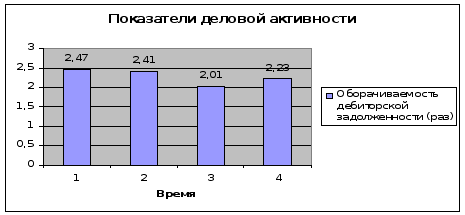
Рис. 19. Оборачиваемость дебиторской задолженности
Оборачиваемость дебиторской задолженности. Данный показатель должен иметь тенденцию к увеличению, т.е. предприятию невыгодно, чтобы его средства находились вне его оборота, а участвовали в нем и при этом с достаточно высокой скоростью.
На примере ЗАО мы видим тенденцию к спаду данного показателя на протяжении первых трех кварталов (1кв. - 2,4; Пкв. - 2,41; Шкв. - 2,01) и рост в четвертом квартале - 2,23.
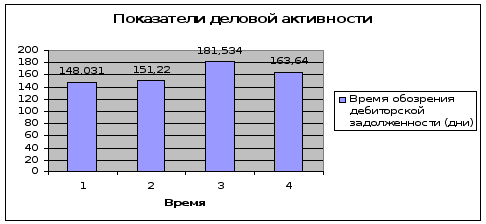
Рис. 20. Время обращения дебиторской задолженности
Время обращения дебиторской задолженности. Данный показатель схож с предыдущим, также характеризуется с какой скоростью дебиторская задолженность возвращается предприятию. Положительная тенденция наблюдается при снижении данного показателя.
В исследуемом периоде, на протяжении первых трех периодов, наблюдается увеличение данного показателя, и только в четвертом квартале время обращения сокращается (1кв. - 148,031; 11кв. - 151,220; Шкв. - 181,534; IVкв. - 163,640).
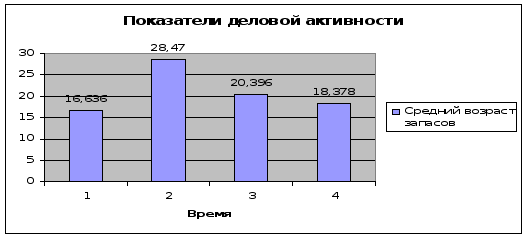
Рис. 21. Средний возраст запасов
Средний возраст