Анализ финансовой деятельности предприятия и пути её совершенствования
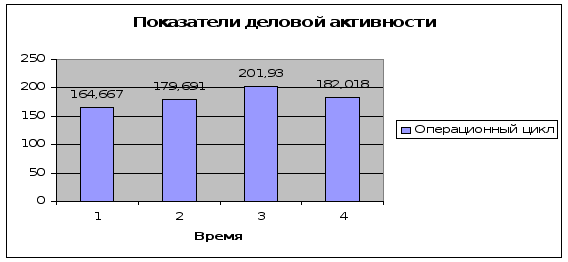
Рис.22. Операционный цикл
Операционный цикл. Показывает время обращения дебиторской задолженности и средний возраст запасов в совокупности. Для данного показателя положительной будет тенденция к снижению. Исходя из 2-х предыдущих показателей мы видим, что во втором и третьем квартале наблюдается увеличение операционного цикла по сравнению с первым кварталом, и его снижение в четвертом квартале по сравнению с третьим (Iкв. - 164,667; IIкв. - 179,691; IIIкв. - 201,930; IVкв. - 182,018).
Оборачиваемость готовой продукции. По данному показателю исследование провести невозможно, т.к. данное предприятие не производит как таковой готовой продукции, оно лишь оказывает услуги.
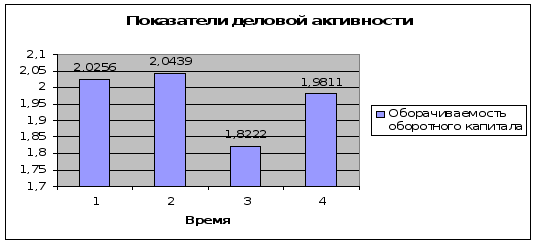
Рис.23. Оборачиваемость оборотного капитала
Оборачиваемость оборотного капитала. Данная величина отражает с какой скоростью оборотный капитал переносит свою стоимость на выручку. Положительной тенденцией здесь является увеличение данного показателя. По году в целом наблюдается снижение данного показателя, которое не компенсирует рост во втором и четвертом квартале (1кв. - 2,0256; 11кв. - 2,0439; Шкв. - 1,8222; IVкв. - 1,9811).
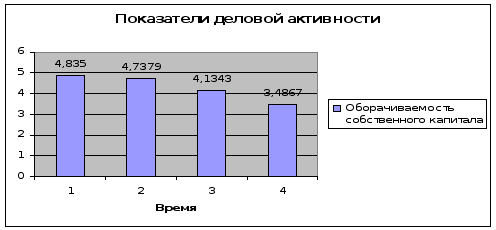
Рис.24. Оборачиваемость собственного капитала
Ускорение оборачиваемости является положительной тенденцией для данной величины. Здесь мы наблюдаем устойчивое снижение данного показателя на протяжении всех четырех кварталов (1кв. - 4,8350; 11кв. - 4,7379; Шкв. - 4,1343; IVкв. - 3,4867).
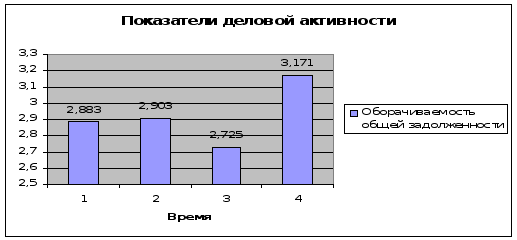
Рис.25. Оборачиваемость общей задолженности
Замедление оборачиваемости является положительной тенденцией для данной величины. Во втором квартале (2,903) наблюдается рост по сравнению с первым (2,883), в третьем квартале - спад до 2,725 и в четвертом квартале рост до 3,171.
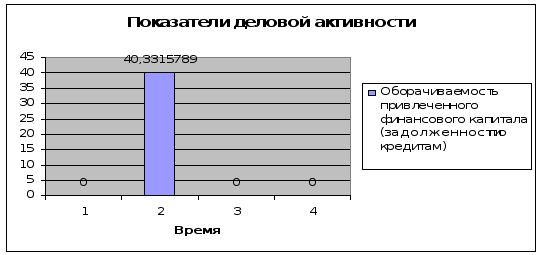
Рис.26. Оборачиваемость привлеченного финансового капитала
Во втором квартале наблюдалось увеличение оборачиваемости (40,3315789), в третьем снова спад до 0, в четвертом квартале оборачиваемость привлеченного финансового капитала осталась без изменений.
Деловая активность.
На основе проведенного анализа можно сделать вывод, что в рассматриваемых периодах: сильно увеличивается время перенесения на стоимость готовой продукции стоимости активов, фондоотдача предприятия имеет достаточно высокий уровень, но определенной тенденции не имеет. Собственный капитал слабо вовлечен в оборот, при этом наблюдается рост оборачиваемости общей задолженности. Все это говорит о том, что предприятию необходимо усилить свою деятельность по продвижению своих товаров (услуг) на рынке.
2.3.10 Анализ рентабельности предприятия
Данный анализ показывает степень эффективности деятельности предприятия и использования его ресурсов. Показатели рентабельности представлены в табл.13
Таблица 13. Анализ рентабельности предприятия
| Показатель | 1 | 2 | 3 | 4 |
| 1. Рентабельность активов | 0,0640 | 0,0579 | 0,1079 | 0,0076 |
| (коэффициент экономич. рентабельности) | ||||
| внимание | хорошо | внимание | ||
|
2. Рентабельность собственного капитала (коэффициент финансовой рентабельности) |
0,17143 | 0,15247 | 0,27170 | 0,01595 |
| внимание | хорошо | внимание | ||
|
3. Рентабельность реализации (коэффициент коммерческой рентабельности) |
0,072 | 0,071 | 0,117 | 0,035 |
| внимание | хорошо | внимание | ||
| 4. Рентабельность текущих затрат | 0,07734 | 0,07620 | 0,13309 | 0,03610 |
| внимание | хорошо | внимание | ||
|
5. Рентабельность инвестированного (используемого) капитала |
0,171 | 0,152 | 0,272 | 0,016 |
| внимание | хорошо | внимание |
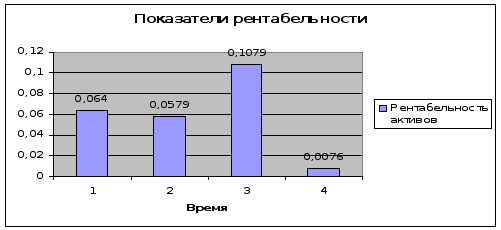
Рис. 27. Рентабельность активов
Рентабельность активов (коэффициент экономической рентабельности). Показывает на сколько эффективно используются активы предприятия, т.е. величина прибыли, полученная организацией за анализируемый период, приходящаяся на каждый рубль вложений в ее активы. По сравнению с первым периодом (0,0640), во втором периоде наблюдался небольшой спад до 0,0579, в третьем периоде произошел рост рентабельности активов до 0,1079, в четвертом квартале сильный спад рентабельности активов до 0,0076.
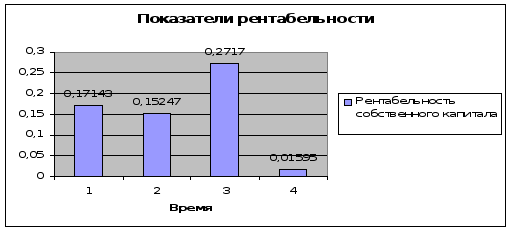
Рис.28. Рентабельность собственного капитала
Величина чистой прибыли, полученная организацией за анализируемый период, приходящаяся на каждый рубль собственных средств, вложенных в активы. На протяжении всего года складывается тенденция к снижению данного показателя с крупным скачком в сторону увеличения в III квартале (1кв. - 0,17143; 11кв. - 0,15247; Шкв. - 0,27170; IVкв. - 0,01595).
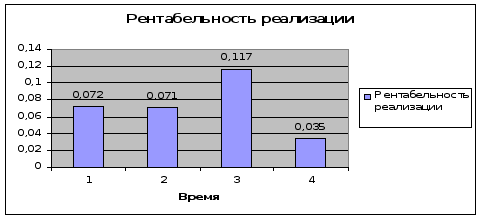
Рис.29. Рентабельность реализации
Величина прибыли от продаж, полученная организацией за анализируемый период, приходящаяся на каждый рубль выручки от продаж. Данная величина как и все показатели рентабельности обладает положительной тенденцией при своем росте. На примере ЗАО видно, что по сравнению с первым кварталом (0,072) во втором наблюдается небольшой спад (0,071), в третьем квартале интенсивный рост до 0,117, в четвертом квартале снова спад до 0,035.
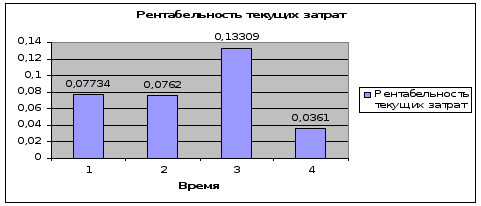
Рис.30. Рентабельность текущих затрат.
Рентабельность текущих затрат. Показывает соотношение единовременных текущих затрат и полученной прибыли. По сравнению с первым кварталом (0,07734), во втором квартале наблюдается небольшой спад до 0,07620, в третьем квартале рост до 0,13309, в четвертом квартале снова спад до 0,03610.
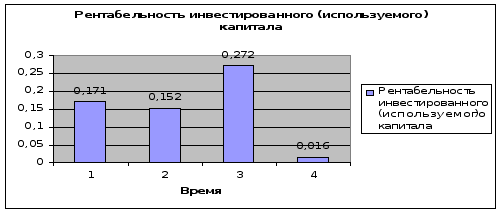
Рис. 31. Рентабельность инвестируемого капитала
Рентабельность инвестированного капитала характеризует прибыльность компании при инвестировании за счет собственных и заемных средств. Во втором квартале наблюдается тенденция к спаду до 0,152, по сравнению с первым (0,171), в третьем квартале рост до 0,272, относительно второго квартала. В четвертом квартале спад, по сравнению с третьим, до 0,016.
Выводы: так как рентабельность это величина в наибольшей степени зависящая от прибыли, только в третьем квартале абсолютно все показатели имеют положительную тенденцию и характеризуют эффективную работу предприятия. Это связано с высоким уровнем прибыли в данном периоде, а также достаточно низким уровнем затрат, эффективным использованием активов, эффективной производственной и сбытовой деятельностью.
2.3.11 Факторный анализ рентабельности собственного капитала (модель Дюпона)
Алгоритм финансового анализа рентабельности используемых активов, в соответствии с которым коэффициент рентабельности используемых активов представляет собой произведения коэффициента рентабельности реализации продукции и коэффициента оборачиваемости используемых активов, а также мультипликатора собственного капитала (табл.14).
Таблица 14. Факторный анализ рентабельности собственного капитала
| 1 | 2 | 3 | 4 | ||
| 1. Рентабельность продаж | (стр.160) ф.2/стр.0Ю ф.2 | 0,0355 | 0,0322 | 0,0657198 | 0,004575 |
| 2. Оборачиваемость активов | стр.010ф.2/стр.300ф.1 | 1,8059 | 1,7999 | 1,6424099 | 1,660575 |
| 3. Мультипликатор собственного капитала | стр.300 ф.1/ (стр.490-стр.450) | 2,6773 | 2,6322 | 2,517201 | 2,099699 |
| Рентабельность собственного капитала (=1*2*3) | 0,1714 | 0,1525 | 0,272 | 0,016 | |
| Изменение рентабельности собственного капитала | -0,0190 | 0,1192 | -0,2558 | ||
| Влияние рентабельности продаж | - | -0,01584 | 0,158904 | -0,2528 | |
| Влияние оборачиваемости активов | - | -0,000518 | -0,02725 | 0,00021 | |
| Влияние мультипликатора собственного капитала | -0,002608 | -0,01242 | -0,0032 | ||
В соответствии с Моделью Дюпона (Du Pont) Рентабельность продаж во втором (0,0322) и возросла в третьем квартале (0,0657198) по сравнению с первым (0,0355), в четвертом квартале наблюдался сильный спад рентабельности до 0,004575.
Оборачиваемость активов снижалась во втором (1,7999) и третьем квартале (1,6424099) относительно первого (1,8059), в четвертом квартале (1,660575) произошел небольшой рост по сравнению с третьим кварталом.
Мультипликатор собственного капитала снижался на протяжении второго (2,6322), третьего (2,517201) и четвертого (2,099699) квартала относительно первого (2,6773).
Рентабельность собственного во втором квартале снизилась до 0,1525, по сравнению с первым кварталом (0,1714), в третьем квартале произошел рост до 0,272 по сравнению со вторым, в четвертом квартале значение данного показателя упало до 0,016.
Во втором квартале изменение рентабельности собственного капитала (РСК) и влияние всех трех факторов имели отрицательный характере, т.е. все показатели уменьшались; в третьем квартале РСК увеличилась на 0.1192, чему послужил рост рентабельности продаж на 0.1589, и относительно слабое влияние оборачиваемости активов и мультипликатора собственного капитала. В четвертом квартале опять наблюдалось снижение РСК за счет сильного снижения рентабельности продаж, а также небольшого влияния оборачиваемости активов (0,00021) и мультипликатора собственного капитала (-0,0032).
2.3.12 Финансовое состояние предприятия
Оценка финансового положения предприятия - это совокупность методов, позволяющих определить состояние дел предприятия в результате анализа его деятельности на конечном интервале времени. Цель анализа финансового положения предприятия - информация о его финансовом положении, платежеспособности и доходности.
Общая оценка прочности финансового положения предприятия (табл.15).
Таблица 15. Анализ финансового положения
| Показатели | Периоды | |||
| 1 | 2 | 3 | 4 | |
| Финансовые источники | 13709000 | 15764000 | 20800000 | 18821000 |
| Запасы | 1402000 | 2777000 | 2264000 | 1912000 |
| Положение |
Запас прочности имеется |
Запас прочности имеется |
Запас прочности имеется |
Запас прочности имеется |
Проведение оценки прочности финансового положения предприятия на основе сопоставления финансовых источников и запасов показало, что на протяжении всего исследуемого периода запас финансовой прочности имеется, т.к. финансовые источники много больше, чем запасы. Характеристика финансового состояния предприятия (табл.16).
Таблица 16. Анализ финансового состояния предприятия"
| Показатели | Периоды | |||
| 1 | 2 | 3 | 4 | |
| Запасы | 1402 | 2777 | 2264 | 1912 |
| Финансовые составляющие | 4864 | 6496 | 8346 | 7451 |
| Превышение кредиторской задолженности над дебиторской | 0 | 0 | 0 | 0 |
| положение | Абсолютная устойчивость | Абсолютная устойчивость |
Абсолютная устойчивость |
Абсолютная устойчивость |
Оценка соотношения запасов с собственными оборотными средствами и кредитами показала, что в первом, втором, третьем и четвертом квартале финансовое состояние ЗАО "Братскэнергоремонт" характеризуется как абсолютно устойчивое, т.к сумма собственных оборотных средств и краткосрочных кредитов много намного превышает количество запасов.
2.3.13 Анализ банкротства предприятия
Интегральная бальная оценка финансовой устойчивости.
Учитывая многообразие финансовых процессов, множественность показателей финансовой устойчивости, различие в уровне их критических оценок и возникающие в связи с этим сложности в общей оценке финансовой устойчивости предприятия, рекомендуется производить интегральную бальную оценку финансовой устойчивости. Сущность такой методики заключается в классификации предприятий по уровню риска, то есть любое предприятие может быть отнесено к определенному классу в зависимости от "набранного" количества баллов, исходя из фактических значений показателей финансовой устойчивости. Данная оценка предприятия приведена в табл.17.
Таблица 17. Анализ банкротства
| Показатель | Период исследования | |||||||
| 1 | 2 | 3 | 4 | |||||
| Фактический уровень показателя | Количество баллов |
Фактический уровень показателя |
Количество баллов | Фактический уровень показателя | Количество баллов | Фактический уровень показателя | Количество баллов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Коэффициент абсолютной ликвидности | 0,1249 | 8 | 0,0004 | 0 | 0,00041 | 0 | 0,025119 | 0 |
| 2. Коэффициент промежуточной ликвидности | 1,3067 | 18 | 1,2139 | 18 | 1,36653 | 18 | 1,4590684 | 18 |
| 3. Коэффициент текущей ликвидности | 1,3431 | 4,5 | 1,342 | 4,5 | 1,44394 | 7,5 | 1,574262 | 7,5 |
| 4. Коэффицент автономии | 0,3735 | 0 | 0,379 | 0 | 0,39726 | 1 | 0,476258 | 6 |
| 5. Коэффициент обеспеченности собственными оборотными средствами | 0,2973 | 9 | 0,295 | 9 | 0,33128 | 9 | 0,375176 | 9 |
| 6. Коэффициент обеспеченности запасов собственным капиталом | 0, 2046 | 0 | 0,3434 | 0 | 0, 20389 | 0 | 0,169443 | 0 |
| ИТОГО: | 39,5 | 31,5 | 35,5 | 40,5 | ||||
| Степень финансового риска | IV класс | IV класс | IV класс | IV класс | ||||
На основе данного исследования можно сделать вывод о том, что предприятие имеет высокий риск банкротства даже после принятия мер по финансовому оздоровлению. Инвесторы и кредиторы рискуют потерять свои средства и проценты по ним.
2.3.14 Операционный анализ предприятия
Операционный анализ позволяет установить причины формирования полученной операционной прибыли, количественно оценить воздействие производственных факторов на ее динамику, обосновать ее прогнозное значение с учетом выявленных зависимостей. В рамках операционного анализа первичным выступает показатель объема производства, так как от него напрямую зависит величина затрат, без которых создать и реализовать продукцию невозможно.
Данный анализ проводится на основе данных формы №2, позволяет определить оптимальное соотношение между издержками, прибылью и объемами производства.
Таблица 18. Операционный анализ
|
Показатели |
Периоды | |||||||
| 1 | 2 | 3 | 4 | |||||
| Факт | Доля | Факт | Доля | Факт | Доля | Факт | Доля | |
| 1. Фактическая выручка от реализации | 33139 | 1 | 38315 | 1 | 45907 | 1 | 39344 | 1 |
| 2. Переменные затраты | 30760 | 0,92821 | 35602 | 0,9292 | 40515 | 0,8825 | 37973 | 0,9652 |
| 3. Постоянные затраты | 4875 | 0,14711 | 5320 | 0,1388 | 5062 | 0,1103 | 5449 | 0,1385 |
| 4. Валовая маржа | 2379 | 0,07179 | 2713 | 0,0708 | 5392 | 0,1175 | 1371 | 0,0348 |
| 5. Прибыль | 2379 | 0,0718 | 2713 | 0,0708 | 5392 | 0,1175 | 1371 | 0,0348 |
| 6. Сила воздействия операционного рычага | 1 | 1 | 1 | 1 | ||||
| 7. Порог рентабельности | 67907,78 | 75132,989 | _ | 43097,409 | _ | 156371,59 | _ | |
| 8. Запас финансовой прочности | -3476878 | -36817,98 | 2809590,13 | 117027,59 | ||||
Фактическая выручка увеличивается на протяжении второго и третьего кварталов (38315000 руб., 45907000 руб), соответственно, по отношению к первому кварталу (33139000 руб), в четвертом квартале снижение до 39344000 руб.
Переменные затраты имеют тенденцию к росту по отношению к первому кварталу (1кв. - 30760000руб., Пкв. - 35602000руб., Шкв. - 40515000руб), в четвертом квартале наблюдается снижение относительно третьего квартала до 37973000 руб.
Постоянные затраты растут на протяжении всего исследуемого периода, с небольшим снижением в 3 квартале (1кв. - 4875000руб., Пкв. - 5320000руб., Шкв. - 5062000руб., IVкв. - 5449000руб).
Валовая маржа увеличивается во втором (2713000руб) и третьем квартале (5392000руб) относительно первого квартала (2379000руб), в четвертом квартале снижение до 1371000руб. относительно третьего.
Прибыль имеет тенденцию к росту по отношению к первому кварталу (1кв. - 2379000руб., Пкв. - 2713000руб., Шкв. - 5392000 руб), в четвертом квартале наблюдается снижение относительно третьего квартала до 1371000 руб.
Сила воздействия операционного рычага во всех четырех кварталах неизменна и равна 1.
Порог рентабельности увеличивается во втором квартале (75132989,31 руб) по сравнению с первым (67907786,9 руб), в третьем квартале он снижается до 43097409,9 руб., в четвертом квартале возрастает до 156371594,5 руб.
Запас финансовой прочности в первом (-34768787 руб) и втором квартале (-36817989,3 руб) имеет отрицательное значение, в третьем квартале он увеличивается до 2809590,13 руб., в четвертом опять снижается до -117027594,5 руб.
В третьем квартале исследуемого 2008 года наблюдается наиболее оптимальное из всех четырех периодов соотношение между прибылью, объемами производства, а также затратами. Валовая маржа (по мнению многих европейских аналитиков и финансистов основной показатель эффективности деятельности предприятия) опять же самый высокий уровень имеет в третьем квартале. На основе этого можно сделать вывод, что Шкв. имеет самую оптимальную структуру прибыли, затрат и объема производства.
3. Разработка рекомендаций по повышению эффективности деятельности предприятия
В данной выпускной квалификационной работе были изучены основы комплексного экономического анализа предприятия.
В первой части были рассмотрены основные теоретические положения данного предмета, во второй проведен КЭА деятельности коммерческого предприятия.
Для исследования было выбрано коммерческое предприятие ЗАО "Братскэнергоремонт", занимающееся ремонтно-технической деятельностью.
Вообще выводы по деятельности данной организации - неоднозначны, т.к. в отдельные периоды она убыточна, в некоторые имеет высокий уровень доходности и рентабельности (III квартал). Такая неравномерность деятельности связана с тем, что ЗАО является дочерним обществом ОАО "Иркутскэнерго" и около 90% выполняемых им работ являются обязательными объемами для "Иркутскэнерго". Также неравномерность деятельности связана с относительной сезонностью работ - основные работы (подготовка предприятий тепло - и электроэнергетики к зимнему отопительному сезону) проводятся в августе-сентябре.
У предприятия имеется реальная возможность увеличить выручку в следующем году на 20% то есть до уровня 4732,8тыс. руб.; 3944*1.2=4732,8.
Затраты на 1 руб. товарной продукции. Фактические:
З 1квартал=22401/33139=0,676 руб. /1руб.;
З 2квартал=22602/38315=0,590 руб. /1руб.;
З 3квартал=25623/45907=0,558 руб. /1руб.;
З 4квартал=24015/39344=0,610 руб. /1руб.;
Зпл=Впл*З на 1руб/пл=4732,8*0,558=2640,9тыс. руб.
Прибыль по плану: Ппл=Впл-Зпл=4732,8-2640,9=2091,9тыс. руб.
Постоянно контролировать дебиторскую задолженность. Это даст возможность предприятию получить дополнительные денежные средства на будущий период в размере 2,0тыс. руб. Таким образом, общая сумма (с учетом дополнительной прибыли) составит 2093,9тыс. руб.
Прогнозный показатель абсолютной ликвидности будет находиться на уровне (табл.10).
Кабс. ликвидности/пл=Д/КО=1,304+567,9/1230=0,463.
То есть улучшится на 0,438; 0,463-0,025=0,438.
На данном этапе, я бы порекомендовал предприятию:
предприятию необходимо пересмотреть условия оплаты услуг заказчиками, которые позволит высвободить дополнительные денежные средства (дебиторская задолженность) и тем самым повысить ликвидность;
в плане платежеспособности и ликвидности ЗАО является достаточно стабильным предприятием и вовремя отвечает по всем обязательствам перед сторонними организациями, но соотношение кредиторской и дебиторской задолженности неоптимальное, следует оптимизировать данные статьи баланса;
анализируя финансовую устойчивость предприятия, видно, что оно имеет высокую степень финансовой зависимости и низкую автономность, связано это видимо с тем, что предприятие создано достаточно недавно и как дочернее общество, т.е. финансируется за счет головной компании;
увеличивать оборачиваемость собственного капитала;
придерживаться курса увеличения собственного капитала и вложению его в основные средства, т.к на данный момент почти все они арендованные;
основной рекомендацией в данной работе является - поиск предприятием дополнительных объемов работ в периоды первого, второго, четвертого кварталов, т.к. в данные периоды производственные мощности предприятия загружены слабо и имеется резерв для их наращивания.
Заключение
Проведенный комплексный экономический анализ деятельности ЗАО "Братскэнегоремонт" в динамике за четыре квартала 2009 года показал в целом его удовлетворительную работу. Это подтверждается:
положительными финансовыми результатами по итогам года;
увеличением выручки от реализации;
снижением трудоемкости работ и соответственно зарплатоемкости;
Анализ динамики показателей по кварталам 2009 года показал наиболее высокую эффективную работу в третьем квартале, что обусловлено характером производства, т.е. большим объемом оказываемых услуг.
Основные объемы работ по ремонту оборудования производятся в летний период - в третьем квартале, когда отсутствует потребность в подаче тепла городу.
Вместе с тем результаты анализа показали, что предприятие имеет реальную возможность по улучшению работы в четвертом, первом и втором кварталах, перераспределить и увеличить объемы работ. Это отражено в предложенных рекомендациях по повышению эффективности деятельности предприятия.
Анализ структуры затрат на производство показал неудовлетворительную работу предприятия по использованию материальных ресурсов, что привело к увеличению себестоимости выполненных работ и соответственно снижению прибыли и рентабельности производства в четвертом квартале почти в два раза по сравнению с третьим кварталом.
В связи с этим предприятию необходимо рекомендовать снижение материальных затрат при выполнении работ, что позволит улучшить экономические показатели работы предприятия, а это в свою очередь улучшит финансовое положение предприятия.
ЗАО "Братскэнергоремонт" имеет незначительную величину основных средств, большую долю в балансе предприятия занимают оборотные средства, это вызвано спецификой производственного процесса, имеющего характер зарплатоемкого и трудоемкого процесса. Данное обстоятельство сопровождается соответственно большой зависимостью от заемного капитала, но тем не менее предприятие снижает данный показатель к концу года, что говорит о достаточно хорошем финансовом управлении предприятием.
Разработанные рекомендации в целом обеспечат ЗАО "Братскэнергоремонт" получение дополнительной прибыли в размере 2091,9 тыс. руб., а повышение коэффициента абсолютной ликвидности на 0,438 создаст условия для ускорения расчетов по обязательствам предприятия.
Список используемой литературы
Багиев Г.Л. Маркетинг: Учебник для ВУЗов. - М.: Экономика, 2005. - 703с.
Балабанов И.Г. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансирование и статистика, 2009. - 685С.
Барнгольц С.Б. Экономический анализ хозяйственного деятельности на современном этапе развития. - М.: Финансы и статистика, 2008. - 740с.
Булатова А.С. Экономика. - М.: Дрофа, 2009. - 650с.
Ван Хорн Дж.К. Основы управления финансами / Пер. с англ. - М.: Финансы и статистика, 2009. - 355с.
Волкова О.И. Экономика предприятия. - М.: Дрофа, 2009. - 518с.
Голубков Е.П. Маркетинговые исследования. Теория, методология и практика. - М.: Финпресс, 2009. - 510с.
Голубков Е.П. Маркетинг: стратегии, планы, структуры. - М.: Дело, 1995. - 352с.
Голубков Е.П. Основы маркетинга. - М.: Финпресс, 2007. - 688с.
Данько Т.П. Управление маркетингом. - М.: ИНФРА-М, 2008. - 349с.
Котлер Ф. Основы маркетинга: Краткий курс. - М.: ИД "Вильяме", 2007. - 864с.
Котлер Ф. Основы маркетинга. - М.: Прогресс, 2007. - 648с.
Кондраков Н.П. Бухгалтерский учет: Учебное пособие. - 5-е изд., перераб. И доп. - М.: ИНФРА-М, 2007. - 717с. (Высшее образование).
Магомедов А.М., Экономика предприятия: Учебник для вуза / А.М. Магомедов. - 2-е изд., доп. - М.: Издательство "Экзамен", 2009. - 352с. (Серия "Учебник для вуза").
Маркетинг в отраслях и сферах деятельности / Под ред. В.А. Алексунина. - М.: Маркетинг, 2009. - 516с.
Маркетинг / Под ред. Н.П. Ващекина. - М.: ИД ФБК-ПРЕСС, 2009. - 312с.
Маркетинг: Учебник / Под ред. А.Н. Романова. - М.: Банки и биржи, ЮНИТИ, 2009. - 410с.
Муравьев А.И. Теория экономического анализа: проблемы и решения. - М.: Финансы и статистика, 2009. - 490с.
Пласкова Н.С. Экономический анализ: учебник. - М.: Эксмо, 2009. - 465с.
Пунин Е.И. Маркетинг, менеджмент и ценообразование на предприятиях в условиях рыночной экономики. - М.: Международные отношения, 2005. - 345с.
Родин В.Г. Основы маркетинга. - М.: ИНФРА-М, 2009. - 328с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. - М.: ИНФРА-М, 2008. - 423с.
Современный маркетинг / Под. ред. В.Е. Хруцкого. - М.: Финансы и статистика, 2009. - 542с.
Управление маркетингом / Под ред. Г.В. Васильева. - М.: Экономика, 2009. - 560с.
Управление маркетингом / Под ред.В.А. Родионова. - М.: ЮНИТИ, 2008. - 370с.
Уткин Э.А. Управление фирмой. - М.: Акалис, 2009. - 123с.
Фатхутдинов Р.А. Конкурентоспособность: экономика, стратегия, управление. - М.: ИНФРА-М, 2009. - 312с.
Хруцкий В.Е. Современный маркетинг. - М.: Финансы и статистика, 2005. - 630с.
Шнаппауф Р.А. Практика продаж: Справочное пособие. - М.: АО Интерэксперт, 2007. - 321с.
Шекшня СВ. Экономический анализ предприятия - М.: Издательство Бизнес-школа "Интел-синтез", 2007. - 329с.
Щербин А.В. Финансы организаций / А.В. Щербина. - Ростов н/Д.: Феникс, 2007. - 506с.: ил. - (Высшее образование).
Экономика предприятия: Учебник. / Под ред. Проф.О.И. Волкова. - М.: ИНФА-М, 2009. - 416с.
Экономика предприятия фирмы: Учебник / Под ред. проф. О.И. Волкова и доц. О.В. Девяткина, - 3-е изд., перераб. и доп. - М.: ИНФРА-М, 2009. - 601с. - (Серия "Высшее образование").
Экономика предприятия: Учебник / Под редакцией проф. В.Я. Горфинкеля, проф. Е.М. Купрякова. - М.: Банки и биржи, ЮНИТИ, 2008. - 582с.
Абротина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия / Учебно-практическое пособие. - М.: Изд. "Дело и сервис", 2008. - 730с.
Арустамов Э.А., Пахомкин А.Н., Митрофанова Т.П. Организация предпринимательской деятельности: Учебное пособие. - М.: Издательско-торговая корпорация "Дашков и К", 2009. - 376с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. Учебное пособие. - М.: Финансы и статистика, 2009. - 415с.
Дихтль Е., Хершген Х. Практический маркетинг. - М.: Высшая школа, 1995. - 420с.
Завьялов П.С., Демидов В.Е. Формула успеха: маркетинг. - М.: Международные отношения, 2009. - 387с.
Ковалев В.В., Ковалев Вит.В. Финансовая отчетность. Анализ финансовой отчетности (основы балансоведения). Учебное пособие. - М.: Проспект, 2009. - 864с.
Маркетинг: Учебник, практикум и учеб. - метод. комплекс по маркетингу / Р.Б. Ноздрева, Г.Д. Крылова. - М.: Юристъ, 2009. - 478с.
Моисеева Н. K., Анискин Ю.П. Современное предприятие: конкурентоспособность, маркетинг, обновление. - М.: ЮНИТИ, 2009. - 232с.
Ноздрева Р.Б., Цыгичко Л.И. Маркетинг: как побеждать на рынке. - М.: Финансы и статистика, 2009. - 345с.
Рогожин С.В., Рогожина Т.В. Теория организации: Учебное пособие / С.В. Рогожин, Т.В. Рогожина. - 2-е изд. стереотип. - М.: Издательство "Экзамен", 2009. - 320с. (Серия "Учебник для вузов")
Скляренко В.К., Прудников В.М. Экономика предприятия: Конспект лекций. - М.: ИНФРА-М, 2009. - 208с. - (Серия "Высшее образование").
Чуев И.Н., Чечевицына Л.Н. Анализ финансово-хозяйственной деятельности: Учебник изд.4-е перераб. И доп. - М: Издательско-торговая корпорация "Дашков и К", 2009. - 352с.
Управление организацией: Учебник / Под ред.А.Г. Поршнева, З.П. Румянцевой, Н.А. Саломатина. - М.: ИНФРА-М, 2009. - 412с.
Дейян А., Анни и Лоик Троадек. Стимулирование сбыта и реклама на месте продажи. - М.: А/О Прогресс, 2009. - 190с.
Лысенко Д.В. Теория экономического анализа / Д.В. Лысенко // Аудит и финансовый анализ. - 2009. - №2. - с.45.
Скриптунова Е. Управление продажами: основные тенденции // Управление компанией. - 2008. - №7. - С.24.