Экономика торгового предприятия
- снижение издержкоемкости торговой деятельности на 1339 тыс. руб.
Их совокупное влияние создало реальную предпосылку увеличения общей прибыли на 243108 тыс. руб.
В таблице 2.7 представлен расчет экономической эффективности использования ресурсов и затрат предприятия.
Таблица 2.7
Расчет показателей экономической эффективности использования ресурсов и затрат по ООО «Кинескоп» в динамике
сумма – руб.
уровень – в %
| Показатели | 2003 год | 2004 год | Темп роста,% | |
| I. Исходная информация | ||||
| 1 | Объем товарооборота, руб. | 3520324 | 3603093 | 102,35 |
| 2 | Валовой доход, руб. | 575324 | 653409 | 113,57 |
| 3 | Издержки обращения, руб. | 229046 | 227707 | 99,42 |
| 4 | Прибыль от реализации товаров, руб. | 346278 | 425702 | 122,94 |
| 5 | Прибыль всего, руб. | 782579 | 1025626 | 131,06 |
| 6 | Хоз.средства, вложенные в основной и оборот кап | 334490 | 346077 | 103,46 |
| II. Коэффициенты эффективности | ||||
| 1 | Коэффициенты капиталоотдачи | |||
| а) текущих затрат (стр.1/стр.3) (х) | 15,37 | 15,82 | 1,03 | |
| б) хозяйственных средств (стр.1/стр.6) (y) | 10,52 | 10,41 | 0,99 | |
| в) интегральный показатель | ||||
| F=√(х*y) | 1,01 | |||
| 2 | Коэффициенты фондорентабельности | |||
| а) текущих затрат (стр.4/стр.3) (z) | 1,51 | 1,87 | 1,24 | |
| б) хозяйственных средств (стр.5/стр.6) (L) | 2,34 | 2,96 | 1,27 | |
| в) интегральный показатель | ||||
| F=√(Z*Y) | 1,25 | |||
| 3 | Общий интегральный показатель эффективности | |||
| F=√(F*F) | 126,30 | |||
| 4 | Коэффициент соотношения затрат к заработанным | |||
| средствам (стр.3/стр.2) | 0,40 | 0,35 | 87,53 | |
| 5 | Уровень рентабельности к полученному доходу | |||
| (стр.4/стр.2) | 0,60 | 0,65 | 108,25 | |
| 6 | Срок окупаемости затрат и ресурсов в годах и | |||
| месяцах: | ||||
| а) текущих затрат (1/стр.2а) | 0,66 | 0,53 | -0,13 | |
| б) хозяйственных средств (1/стр.2б) | 0,43 | 0,34 | -0,09 |
Вывод: Срок окупаемости имеет отрицательную динамику, что характеризуется положительно, т.к. окупаемость текущих затрат и хозяйственных средств до 13 и 9 месяцев соответственно.
Однако анализ финансового состояния предприятия является неполным без исследования основных показателей финансовой устойчивости и платежеспособности предприятия, а также без оценки вероятности наступления банкротства. Именно данным вопросам посвящены исследования в следующей главе.
3. Анализ, диагностика и планирование текущих товарных запасов
3.1. Анализ товарных запасов ООО «Кинескоп»
Товарные запасы анализируются, планируются и учитываются в абсолютных и относительных показателях. Абсолютные показатели, представляющие собой стоимостные (денежные) и натуральные единицы, удобны и используются при проведении инвентаризаций в торговых предприятиях. Главный недостаток абсолютных показателей – невозможность с их помощью определить степень соответствия величины товарного запаса потребностям развития товарооборота. Поэтому более широкое распространение получили относительные показатели, позволяющие сопоставить величину товарного запаса с товарооборотом торгового предприятия.
Анализ товарных запасов проводим в таблице 3.1.
Таблица 3.1
Товарооборачиваемость за 2003 год
| Товарные группы | Товарооборот за 2003 г., тыс. руб. | Товарные запасы, тыс. руб. | Средние товарные запасы, тыс.руб. | Скорость товарного обращения, раз | Время товарного обращения, дни | ||||
| На 1.1.2003 | На 1.4.2003 | На 1.7.2003 | На 1.10.2003 | На 1.1.2004 | |||||
| Хлебобулочные | 492,845 | 0,3 | 1,1 | 0,6 | 0,8 | 0,3 | 0,7 | 7,04 | 0,52 |
| Кондитерские | 528,049 | 0,6 | 0,7 | 1,2 | 1,5 | 0,6 | 1 | 5,28 | 0,69 |
| Окончание табл. 3.1 | |||||||||
| Бакалейные | 598,455 | 1,4 | 0,8 | 1,8 | 4 | 1,4 | 2 | 2,99 | 1,22 |
| Молочные и жировые | 704,065 | 0,4 | 0,7 | 0,6 | 0,9 | 0,8 | 0,7 | 10,05 | 0,36 |
| Мясные | 668,862 | 0,2 | 0,4 | 0,3 | 0,3 | 0,2 | 0,3 | 22,29 | 0,16 |
| Безалкогольные | 422,439 | 0,2 | 0,7 | 0,2 | 0,5 | 0,2 | 0,4 | 10,56 | 0,35 |
| Консервы | 105,610 | 0,6 | 1 | 0,8 | 0,4 | 0,6 | 0,7 | 1,50 | 2,42 |
| Итого | 3520,324 | 3,7 | 5,4 | 5,5 | 8,4 | 4,1 | 5,8 | 6,06 | 0,60 |
Таблица 3.2
Товарооборачиваемость за 2004 год
| Товарные группы | Товарооборот за 2004 г., тыс.руб. | Товарные запасы, тыс. руб. | Средние товарные запасы, тыс.руб. | Скорость товарного обращения, раз | Время товарного обращения, дни | ||||
| На 1.1.2004 | На 1.4.2004 | На 1.7.2004 | На 1.10.2004 | На 1.1.2005 | |||||
| Хлебобулочные | 504,433 | 0,1 | 0,9 | 0,5 | 0,8 | 0,3 | 0,6 | 8,40 | 0,43 |
| Кондитерские | 540,464 | 0,4 | 0,9 | 0,8 | 1,1 | 0,6 | 0,9 | 6,00 | 0,61 |
| Бакалейные | 612,526 | 1 | 2,1 | 0,8 | 3,5 | 1,4 | 1,9 | 3,22 | 1,13 |
| Молочные и жировые | 720,619 | 0,4 | 0,7 | 0,5 | 0,8 | 0,4 | 0,6 | 12,01 | 0,30 |
| Мясные | 684,588 | 0,4 | 0,3 | 0,2 | 0,4 | 0,2 | 0,3 | 22,81 | 0,16 |
| Безалкогольные | 432,371 | 0,2 | 0,5 | 0,4 | 0,1 | 0,2 | 0,3 | 14,41 | 0,25 |
| Алкогольные | 108,093 | 0,2 | 1,4 | 2,1 | 0 | 0 | 0,9 | 1,20 | 3,04 |
| Консервы | 3603,093 | 0,8 | 0,6 | 0,7 | 0,4 | 0,6 | 0,6 | 60,05 | 0,06 |
| Итого | 504,433 | 0,1 | 0,9 | 0,5 | 0,8 | 0,3 | 0,6 | 8,40 | 0,43 |
Средней товарный запас за анализируемый период рассчитывается по формуле: средней хронологической моментного ряда.
|
|
0,5ТЗ1+ТЗ2+ТЗ3+…+0,5ТЗn | , |
| n-1 |
 (3.1)
Где ТЗ – средний товарный запас за определенный период (руб.);
ТЗ1, ТЗ2, ТЗ3, … ТЗn - величина товарных запасов на отдельные даты анализируемого периода (руб.);
N – количество дат, за которые берется величина запасов.
Среднегодовая величина товарного запаса по каждой группе товаров магазина «Кинескоп» рассчитана по данным таблицы, применив среднюю хронологическую моментного ряда:

 Средние
товарные запасы
по всем товарным
группам, взятым
вместе, исчисляются
как сумма средних
товарных запасов
по отдельным
товарным группам
или по средней
хронологической.
Важнейшим показателям, характеризующим товарные запасы, является показатель товарооборачиваемости.
Товарооборачиваемость, будучи одним из показателей эффективности хозяйственной деятельности торгового предприятия в целом, позволяет оценить и количественно измерить два параметра, присущие товарным запасам: время и скорость их обращения.
Количество оборотов товарной массы, взятый в объеме товарного запаса, характеризует скорость товарного обращения. Измеряется этот показатель отношением суммы товарооборота за данный период к средним товарным запасам за тот же период. Он показывает, сколько раз товарная масса обращалась в течение данного периода.
Формула скорости товарооборота имеет следующий вид:
|
|
Т/Об | , |
| ТЗ | ||
Где С – скорость товарного обращения;
Т/Об – объем товарооборота за анализируемый период (руб.);
ТЗ
– средние товарные
запасы за тот
же период.
На основании этой формулы рассчитаны показатели скорости обращения по данным таблиц по группам товаров:
Полученный результат свидетельствует о том, что было обновить и реализовать средний запас товаров по хлебобулочным товарам, чтобы получить сумму товарооборота в 215,9 тыс. рублей.
Период в течение, которого товары находятся в сфере обращения и представляют собой время товарного обращения.
Время
товарного
обращения
рассчитывается
по формуле:
|
|
: | Т/Об | = | ТЗ*Т | , (3.3) |
| Т | Т/Об |
 В=ТЗ
Где В – время товарного обращения в днях;
Т – число дней в данном периоде.
Между двумя показателями товарооборачиваемости имеется обратная зависимость. Если растет скорость товарооборота, то время обращения снижается, и, наоборот, если сокращается количество оборотов, то продолжительность одного оборота растет.
Сопоставляя формулы расчета скорости и времени товарного обращения, легко установить, что произведения этих показателей равно числу дней изучаемого периода, т.е.
|
|
Т/Об | * | ТЗ*Т | =Т |
| ТЗ | Т/Об |

 С*В=
(3.4)
Отсюда время обращения товаров в днях и скорость обращения в количестве оборотов можно определить отношениями:
| В= | Т | ; С= | Т |
| С | В |
Таблица 3.3
Сравнительная характеристика показателей
Группы товаров |
Товарооборот, тыс. руб. |
Динамика |
Средние товарные запасы, тыс. руб. |
Динамика |
Скорость товарного обращения, раз | Динамика | Время товарного обращения, дни | Динамика | ||||
| 2003 | 2004 | 2003 | 2004 | 2003 | 2004 | 2003 | 2004 | |||||
| Хлебобулочные | 492,845 | 504,433 | 11,588 | 0,7 | 0,6 | -0,1 | 704,06 | 840,72 | 136,66 | 0,52 | 0,43 | -0,09 |
| Кондитерские | 528,049 | 540,464 | 12,415 | 1 | 0,9 | -0,1 | 528,05 | 600,52 | 72,47 | 0,69 | 0,61 | -0,08 |
| Бакалейные | 598,455 | 612,526 | 14,071 | 2 | 1,9 | -0,1 | 299,23 | 322,38 | 23,15 | 1,22 | 1,13 | -0,09 |
| Молочные и жировые | 704,065 | 720,619 | 16,554 | 0,7 | 0,6 | -0,1 | 1005,81 | 1201,03 | 195,22 | 0,36 | 0,30 | -0,06 |
| Мясные | 668,862 | 684,588 | 15,726 | 0,3 | 0,3 | 0 | 2229,54 | 2281,96 | 52,42 | 0,16 | 0,16 | 0,00 |
| Безалкогольные | 422,439 | 432,371 | 9,932 | 0,4 | 0,3 | -0,1 | 1056,10 | 1441,24 | 385,14 | 0,35 | 0,25 | -0,10 |
| Консервы | 105,61 | 108,093 | 2,483 | 0,7 | 0,9 | 0,2 | 150,87 | 120,10 | -30,77 | 2,42 | 3,04 | 0,62 |
| Итого | 3520,324 | 3603,093 | 82,769 | -5,2 | 606,95 | 6005,16 | 5398,21 | 0,6 | 0,06 | -0,54 | ||
Как видно из таблицы 3.3:
- товарооборот по хлебобулочным изделиям вырос на 11,588 тыс. руб., по кондитерским – на 12,415 тыс. руб., по бакалейным – на 14,071 тыс. руб., по молочным и жировым – на 16,554 тыс. руб., по мясным – на 15,726 тыс. руб., по безалкогольным – на 9,932 тыс. руб., по консервам – на 2,483 тыс. руб.
- средние товарные запасы по хлебобулочным изделиям упали на 0,1 тыс. руб., по кондитерским, бакалейным, молочным и жировым – также на 0,1 тыс. руб., по мясным – не изменились, по безалкогольным - упали на 0,1 тыс. руб., по консервам – выросли на 0,2 тыс. руб.
- скорость товарного обращения выросла по хлебобулочным изделиям – на 136,66, по кондитерским – на 72,47, по бакалейным – на 23,15, по жировым и молочным – на 195,22 , по мясным – на 52,42., по безалкогольным – на 385,14 , по консервам – упали на 30,77, в целом - на 5398,21
- время товарного обращения по хлебобулочным – упало на 0,09 , по кондитерским – на 0,08, по бакалейным – на 0,09, по молочным – на 0,06, по безалкогольным – на 0,1, по консервам – выросли на 0,62, в целом – упали на 0,54.
Также важным относительным показателем, применяемом при анализе является, уровень товарных запасов, который измеряется в днях товарооборота по следующей формуле:
| Ут.з.= | ТЗ | , или (3.6) |
| Т/ОБ одн |
| Ут.з.= | ТЗ*Д |
| Т/ОБ |
Где Ут.з. – уровень товарных запасов в днях товарооборота;
ТЗ – товарный запас на конец анализируемого периода (руб.);
Т/Ободн – однодневный товарооборот за анализируемый период (руб.);
Т/Об – объем товарооборота за анализируемый период (руб.);
Т – количество дней в анализируемом периоде.
Уровень товарных запасов характеризует обеспеченность торгового предприятия запасами на определенную дату и показывает, на какое число дней торговли (при сложившемся товарообороте) хватает этого запаса. Анализ уровня товарных запасов отражен в таблице 3.4.
Как видно из таблицы 3.4:
- уровень товарных запасов в 2004 году по хлебобулочным изделиям упал на 8,43
- по кондитерским – упал на 8,34
- по бакалейным – на 8,76
- по молочным и жировым – на 5,9
- по мясным – на 0,38
- безалкогольным – на 9,24
- консервам – вырос на 61,98
- в целом – упал на 54,06
Таблица 3.4
Анализ уровня товарных запасов
Группы товаров |
Товарооборот, тыс. руб. |
Средние товарные запасы, тыс. руб. |
Уровень товарных запасов, % |
Динамика уровня, % |
|||
| 2003 | 2004 | 2003 | 2004 | 2003 | 2004 | ||
| Хлебобулочные | 492,845 | 504,433 | 0,7 | 0,6 | 51,84 | 43,42 | -8,43 |
| Кондитерские | 528,049 | 540,464 | 1 | 0,9 | 69,12 | 60,78 | -8,34 |
| Бакалейные | 598,455 | 612,526 | 2 | 1,9 | 121,98 | 113,22 | -8,76 |
| Молочные и жировые | 704,065 | 720,619 | 0,7 | 0,6 | 36,29 | 30,39 | -5,90 |
| Мясные | 668,862 | 684,588 | 0,3 | 0,3 | 16,37 | 16,00 | -0,38 |
| Безалкогольные | 422,439 | 432,371 | 0,4 | 0,3 | 34,56 | 25,33 | -9,24 |
| Консервы | 105,61 | 108,093 | 0,7 | 0,9 | 241,93 | 303,91 | 61,98 |
| Итого | 3520,324 | 3603,093 | 5,8 | 5,5 | 60,14 | 6,08 | -54,06 |
Классификация запасов по товарным группам позволяет охарактеризовать их состав, служит основой для анализа степени обеспечения ими товарооборота.
Из продовольственных товаров магазина «Кинескоп» выделены товарные группы: хлебобулочные товары, кондитерские товары, бакалейные товары, молочные и жировые товары, мясные товары, безалкогольные товары, алкогольные товары, консервы мясные, рыбные, овощные. Почти все товары предназначены для нужд текущей реализации в ближайшем периоде, они постоянно обновляются регулярно, пополняются и расходуются.
3.2. Диагностика запасов предприятия методами корреляционно- регрессионного анализа
В рамках данного параграфа проводим корреляционно- регрессионный анализ применительно к ООО «Кинескоп» на примере товара - булочки.
Данные о цене товара и товарных запасов в среднем за сутки в одном из географических сегментов рынка приведены в таблице 3.5
Таблица 3.5
Данные о цене и объеме проданных товаров в среднем за сутки в 2004 году в ООО «Кинескоп»
| Цена товара, тыс. руб. (х) | 3,00 | 3,05 | 3,10 | 3,15 | 3,20 | 3,25 | 3,30 | 3,35 | 3,40 | 3,45 | 3,50 |
|
Товарные запасы (у) |
48 | 46 | 41 | 39 | 36 | 31 | 27 | 26 | 24 | 26 | 22 |
Необходимо:
проанализировать существующую зависимость между товарными запасами и уровнем его цены;
определить тесноту связи между ценой и товарными запасами.
На основании данных таблицы графически изобразим зависимость товарных запасов и ценой товара на рисунке 3.1.
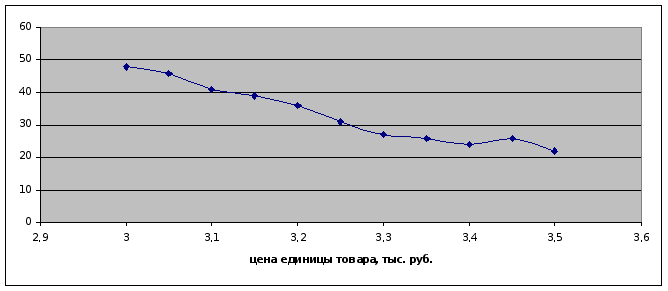
Рис. 3.1. Графическая взаимосвязь между ценой товара и товарными запасами
Рисунок 3.1 показывает, что для зависимости между ценой продажи товара и объемами продажи может быть использовано уравнение прямой линии:
у(х) = а0 + а1 х, (3.8)
Для расчета значений а0 и а1 составим вспомогательную таблицу 3.6
Таблица 3.6
Вспомогательная таблица для расчета значений а0 и а1
| № п/п | Цена единицы товара, тыс. руб. (х) |
Товарные запасы (у) |
ху | х2 | у2 | у(х) |
| 1 | 3,0 | 48 | 144 | 9 | 2304 | 47,5 |
| 2 | 3,05 | 46 | 140 | 9,3 | 2116 | 44,1 |
| 3 | 3,1 | 41 | 127 | 9,6 | 1681 | 40,7 |
| 4 | 3,15 | 39 | 123 | 9,9 | 1521 | 37,3 |
| 5 | 3,2 | 36 | 115 | 10,2 | 1296 | 33,9 |
| 6 | 3,25 | 31 | 101 | 1,5 | 961 | 30,5 |
| 7 | 3,3 | 27 | 89,1 | 10,8 | 729 | 27,1 |
| 8 | 3,35 | 26 | 87,1 | 11,2 | 676 | 23,7 |
| 9 | 3,4 | 24 | 81,6 | 11,5 | 576 | 20,3 |
| 10 | 3,45 | 26 | 89,7 | 11,9 | 676 | 16,9 |
| 11 | 3,5 | 22 | 77 | 12.2 | 484 | 13,5 |
| итого | 35,75 | 366 | 1175 | 116,4 | 13020 | |
| среднее | 3,25 | 30,5 | - | 2304 |
Значение коэффициента а1 определяется по формуле (3.9):
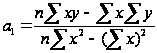 , (3.9)
Используя данные таблицы 3.6, определяем:
а1 = (11* 1175 – 35,75 * 366) : ( 11* 116,4 – 35,75*35,75) = (12925 – 13084,5) : (1280,4- 1278,06) = -159,5 : 2,34 = -68
Итого: а1 = - 68
Это число показывает теоретическую величину падения товарных запасов при увеличении цены на единицу стоимости.
Тогда коэффициент а0 можно для средних значений можно определить по формуле (3.10):
 , (3.10)
Используя данные таблицы 3.6, рассчитываем:
а0 = 30,5 - (-68) * 3,25 = 251,5 ед.
Это число показывает теоретически возможный объем товарных запасов при минимальной цене.
Тогда теоретическое уравнение зависимости товарных запасов от цены примет вид:
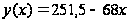
Расчет значений у(х) приведен в таблице 3.6 в графе 7
То есть теоретическая зависимость между товарными запасами и ценой товара примет вид:
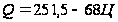
Теснота связи между показателями цены и объема продаж рассчитывается по формуле (3.11):
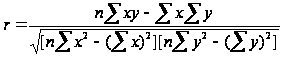 , (3.11)
В нашем примере
r = ( 11* 1175-35,75*366) : ( = - 159,5 : 149, 1 = - 1,07
Так как значение r близко к – 1, следовательно, связь между ценой и товарными запасами сильная.
Однако в процессе анализа важное значение имеет не только анализ показателей за прошедшие периоды, но и планирование показателей на предстоящий год. В рамках следующей главы представлены основы планирования показателей деятельности предприятия на плановый 2006 год.
3.3. Планирование показателей деятельности ООО «Кинескоп» на 2005 год
Рассмотрим методику планирования товарных запасов на предстоящий плановый год (2005).
Таблица 3.7
План товарооборота и товарных запасов ООО «Кинескоп» на 2005 год
| № | П о к а з а т е л и |
Сумма тыс. руб. |
| 1. |
План розничного товарооборота на 2005 год |
4035,5 |
| 2. |
Товарные запасы в розничной сети на 1 января 2005 года В том числе: запасы сезонного хранения товары в пути, учтенные по бухгалтерскому балансу скидка на остаток товаров по балансу = 6% |
298,6 35,3 11,0 |
| 3. |
Норматив запасов текущего хранения на 2005 год: в сумме в днях |
262,5 105 |
План розничного товарооборота: на 2005 год:
Т2005 = Т 2004 * К
Где К – коэффициент прироста товарооборота на плановый год, определяется исходя из фактических данных за предшествующие периоды:
Т2004 – товарооборот в 2004 году, тыс. руб.
Т2005 = 3603,093 * 1,12 = 4035,5 (тыс. руб.)
Тогда однодневный плановый кредитуемый оборот будет равен:
4035,5
Тпл = ———— = 11,1 (тыс. руб. (3.12)
365
Затем товары в пути пересчитаем в розничные цены. Для этого по заданной торговой скидке в процентах исчислили накидку:
6%*100%
——————— = 6,4%
100% - 6%
Следовательно, товарных запасов в пути в розничных ценах составят:
11,0*106,4%
——————— = 11,7 тыс. руб.
100%
Далее определяем запасы текущего хранения:
∑З1 = 298,6 - 35,3 + 11,7 = 275,0 тыс. руб.
Следовательно, товарные запасы в днях товарооборота составят:
275,0
ЗД = ———— =110 дней
2,5
т. е. На 110 дней торговли планового 2005 года хватит имеющихся запасов товаров.
Далее запасы текущего хранения сопоставляются с нормативом:
275 - 262,5 = +12,5 тыс. руб.
110 - 105 = +5 дней.
Таким образом, текущие товарные запасы ООО «Кинескоп» превышают норматив на 12,5 тыс. руб. или на 5 дней. Отклонение запасов от норматива в днях можно было определить также делением суммы отклонения запасов на плановый однодневный товарооборот:
Заключение
В ходе выполнения работы была достигнута ее основная цель и решены все задачи, поставленные во введении. В заключении сделаем несколько общих выводов по работе.
На уровне фирм запасы относятся к числу объектов, требующих больших капиталовложений, и поэтому представляют собой один из факторов, определяющих политику предприятия и воздействующих на уровень логистического обслуживания в целом. Однако многие фирмы не уделяют ему должного внимания и постоянно недооценивают свои будущие потребности в наличных запасах. В результате этого фирмы обычно сталкиваются с тем, что им приходится вкладывать в запасы больший капитал, чем предполагалось.
Объективная необходимость образования запасов связана с характером процессов производства и воспроизводства. Основной причиной образования запасов является несовпадение в пространстве и во времени производства и потребления материальных ресурсов.
Главная цель предприятия заключается в получении доходов от торгово-закупочной деятельности, направленных на решение социально-экономических интересов трудового коллектива, а также на оказание материальной помощи инвалидам и другие благотворительные акции.
В рамках работы исследование проводилось на примере ООО «Кинескоп».
Основным видом деятельности ООО «Кинескоп» является производства и торговля безалкогольными напитками, торговля продовольственными продуктами, кроме того, предприятие осуществляет розничную торговлю и продажу товаров мелким оптом со склада.
Целью деятельности ООО «Кинескоп» является осуществление коммерческой, посреднической, закупочной деятельности, торговли товарами народного потребления, в том числе лицензионными, создания сети магазинов оптовой, розничной и прочей торговли этими товарами.
При анализе товарных запасов ООО «Кинескоп» за 2003- 2004 годы видим, что в 2004 году увеличен товарооборот на 33,3 (тыс. руб.); скорость товарного обращения увеличилась на 8,7 (раза), а время товарного обращения уменьшилось на 0,9 (дня), т.е. время с момента поступления товаров до момента их реализации, иными словами, период времени, за который полностью обновился товарный запас уменьшился на 0,9 (дня) и на 8,7 (раза) больше осуществлялась закупка.
В 2004 году по сравнению с 2003 годом при увеличении товарооборота на 33,3 (тыс. руб.) средние товарные запасы уменьшились на 0,3 (тыс. руб.) (незначительно).
При анализе структуры товарооборота (таблица 3) товарооборачиваемость за 2003 год и за 2004 год примерно одинакова, значит, предприятие работает стабильно, у него достаточный размер товарных запасов, обеспечивающий нормальный процесс товарного обращения.
В качестве рекомендации для ООО «Кинескоп» выступает рекомендации более эффективного использования имеющихся ресурсов предприятия в виде перечня в таблице 3.8.
Таблица 3.8
Комплекс организационно- технических мероприятий, включенных в стратегию предотвращения банкротства для ООО «Кинескоп»
| Разделы и статьи | Содержание конкретных мероприятий |
| Внеоборотные активы | |
| Нематериальные активы |
- сокращение административно- управленческих расходов за счет части фиксированных издержек; -ликвидация расходов на НИОКР бесперспективной продукции; |
| Патенты, лицензии, товарные знаки |
-продажа патентов и лицензий, прав пользования товарным знаком; -франшиза; |
| Основные средства |
-передача в аренду зданий и оборудования по бесперспективным производствам; -продажа переамортизированных машин и оборудования; -приобретение сокращение сроков ввода в эксплуатацию по освоению производства перспективных видов продукции; |
| Незавершенное строительство | -продажа объектов незавершенного строительства; |
|
|
- отказ от новых долгосрочных финансовых вложений; |
| Оборотные активы | |
| Сырье, материалы и другие ценности |
-пересмотр норм расхода материально- энергетических ресурсов в действующих производствах; внедрение прогрессивных ресурсосберегающих технологий в перспективных производствах; -уточнение нормативов запасов материально-энергетических ресурсов; -пополнение запасов в пределах нормативов по перспективным производствам; -продажа сверхнормативных запасов материалов; -распродажа неликвидов; |
| Незавершенное производство |
-внедрение прогрессивных систем оперативно- производственного планирования; -пересмотр норм трудовых затрат и тарифов; -сокращение численности рабочих на бесперспективных производствах; -увеличение в пределах расчетных нормативов размеров незавершенного производства по перспективным производствам; -продажа незавершенного производства; |
| Готовая продукция и товары для перепродажи | -сокращение объемов авансированных платежей; |
| Расходы будущих периодов | -сокращение и ликвидация просроченной дебиторской задолженности; |
| Дебиторская задолженность |
-ликвидация безнадежных долгов; -сокращение сроков торгового кредита ; -минимизация дебиторской задолженности за счет предоплаты заказчикам по заключаемым договорам; -образование дебиторской задолженности в пределах норматива по перспективным видам продукции; -заключение вновь оформляемых договоров на поставку перспективных видов продукции после экспертизы платежеспособных заказчиков; -приостановление вложения средств в ценные бумаги других предприятий; -сокращение времени оборота денежных средств за счет инвестирования собственного производства; |
| Краткосрочные финансовые вложения | |
| Денежные средства | |
| Убытки |
-анализ по причинам и центрам ответственности с конкретными мероприятия по ликвидации убытков; -установление минимально допустимых объемов производства – порога рентабельности; |
| Капитал и резервы | |
| Уставной капитал |
- увеличение размеров фонда на приобретение производственного оборудования; -восполнение запасов собственных средств по перспективным видам продукции; -стабилизация размеров фонда; |
| Добавочный капитал | |
| Резервный капитал | |
| Фонд накопления | |
| Фонд социальной сферы | |
| Целевые финансирование и поступления |
--увеличение прибыли за счет ликвидации убыточных производств; -перепрофилирование убыточных производств; -расширение производства и реализация перспективной продукции; -продажа излишнего имущества; -снижение издержек производства; |
| Нераспределенная прибыль отчетного года | |
| Долгосрочные пассивы |
-привлечение долгосрочных кредитов; -погашение долгосрочных кредитов в соответствии с условиями и сроками договора; |
| Заемные средства | |
| Краткосрочные пассивы | |
| Заемные средства |
-привлечение долгосрочных кредитов по условию обеспечения расчетных сроков окупаемости на цели восполнения запасов оборотных активов по перспективным видам продукции, льготного торгового кредита, выплаты зарплаты; -своевременное погашение задолженности в соответствии с очередностью, установленной законодательством; |
| Кредиты банков | |
| Прочие займы | |
|
Кредиторская задолженность |
|
| Выручка от реализации | -установление максимальных объемов производства перспективных видов продукции и обеспечение их заказов; |
| Себестоимость |
-снятие с производства убыточной, низко рентабельной неконкурентоспособной продукции; -установление обоснованных цен с учетом эластичности спроса и нормы рентабельности; -сокращение фиксированных издержек; -внедрение конструкций изделий, обеспечивающих экономию материалов. |
 Долгосрочные
финансовые
вложения
Каждое из представленных направлений дает свои результаты. Что касается рекомендация по сырью и материалам , то внедрение предложенных мероприятий будет способствовать увеличению коэффициента оборачиваемости товарных запасов:
Коб 2003 год = 3520,32 : 5,8 : 100 = 6,07
Коб 2004 год = 3603,09:5,6 : 100 = 6,55
Как видим внедрение мероприятий способствует росту коэффициента оборачиваемости на 0,48.
Влияние изменения коэффициента оборачиваемости на сумму товарооборота:
(6,55-6,05) * 5,6 * 100 = 280 (тыс. руб.)
Таким образом, внедрение мероприятий и рост коэффициента оборачиваемости обеспечивает прирост товарооборота на 280 тыс.руб.
Список литературы
Государственный стандарт РФ ГОСТ Р 51303-99 "Торговля. Термины и определения".
Методические рекомендации по учету и оформлению операций приема, хранения и отпуска товаров в организациях торговли. Утверждены письмом Комитета РФ по торговле от 10.07.96 N 1-794/32-5.
Постановление Правительства РФ от 1 января 2002 г. N 1 «О Классификации основных средств, включаемых в амортизационные группы» (с изменениями от 9 июля, 8 августа 2003 г.) // Сборник законов законодательных актов о труде. – М.: Официальное издание, 2003. – 259 с.
Правила продажи отдельных видов товаров (в ред. Постановлений Правительства РФ от 20.10.98 N 1222, от 02.10.99 N 1104, от 06.02.2002 N 81)
Приказ Федеральной службы России по финансовому оздоровлению и банкротству от 23.01.2001 г. №16 «Методические указания по проведению анализа финансового состояния предприятия»
Приложение 1 к Правилам проведения арбитражным управляющим финансового анализа, утвержденное Постановлением Правительства от 25 июня 2003 г. №367 «Об утверждении Правил проведения арбитражным управляющим финансового анализа»
Алексеева М.М. Планирование деятельности фирмы: Учеб. пособ.- М.: Финансы и статистика, 2000.- 456с.
Бизнес-планирование: Учебник / Под ред. В.М. Попова, С.И. Ляпунова. – М.: Дело, 2000. – 672 с.: ил.
Бизнес-планирование. Учебник для вузов / В.М. Попов, С.И. Ляпунов, С.Ю. Муртузалиева. – М.: Финансы и статистика, 2000 – 670 с.
Бринк И.Ю. Бизнес-план предприятия. Теория и практика. / И.Ю. Бринк, Н.А. Савельева. – Ростов-на-Дону, 2002. – 378 с.
Бусыгин А.В. Предпринимательство: Учебник для вузов. – М.: Экзамен, 2001. – 639 с.
Бухалков М.И. Внутрифирменное планирование: Учеб. – М.: Инфра- М.: Инфра-М,, 2000. – 392 с.
Вебер М. Коммерческое товароведение: расчеты от А до Я. – М.: Приор, 2000. – 345 с.
Горемыкин В.А. Бизнес-план: Методика разработки. 45 реальных образцов бизнес-планов. / Горемыкин В.А., Богомолов А.Ю. – М. Инфра-М,, 2002. – 864 с.
Грибалев Н.П. Бизнес-план. Практическое руководство по составлению / Грибалев Н.П., Игнатьева И.Г. – СПб.: Перспектива, 2001. – 158 с.
Грибов В.Д. Основы бизнеса: Учебное пособие. – М.: Инфра-М, 2002. – 159 с.
Грибов В.Д. Основы бизнес-плинорования: Учебное пособие. – М.: Инфра-М, 2003. – 209 с.
Дашков Л.П. Коммерция и технология торговли. – М.: Финансы и статистика, 2002. – 125 с.
Деловое планирование: Учеб. пособ/ Под ред. В.М. Попова. – М.: Финансы и статистика, 2001 . – 478 с
Деловое планирование: Учеб. пособ/ Под ред. В.М. Попова. – М.: Финансы и статистика, 2001 . – 478 с
Ковалев В.В., Ковалев В.В. Финансы предприятий: Учебное пособие. – М. : Инфра-М, 2002. – 352 с.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предпрития. – 2 изд., пераб., доп. – М.: Центр экономика и маркетинга, 2001. – 188 с.
Ковалева А.М. Финансы фирмы: Учебник / Ковалева А.М., Лапуста М.Г., Скамой Л.Г.. – М.: Инфра-М, 2001. – 416 с.
Кожинов В.Я. Бухгалтерский учет: Прогнозирование финансового результата: Учебно- метод. пособ. – М.: Экзамен, 2002. – 319 с.
Коссов В.В. Бизнес-план: обоснование решений: Учебное пособие. – М.: Инфра-М, 2000. – 272 с.
Наговицина Л. П. Как управлять товарными запасами. – М.: Экономика, 2003. – 111с.
Осипова Л.В., Синяева И.М. Основы коммерческой деятельности: Учеб. – 2 изд., переаб., доп. – М..: Юнити- Дана, 2000. – 623 с.
Памбухчиянц В.К. Коммерция и технология торговли. – м.: Инфра- М, 2002. – 456 с.
Памбухчиянц В.К. Организация, технология и проектирование торговых предприятий: Учеб. – М.: ИВЦ Маркетинг, 2000. – 320 с.
Панкратов Ф.Г. , Серегина Т.К. Коммерческая деятельность.: Учеб.- М.: Маркетинг, 2003. – 328 с.
Панкратов Ф.Г. Коммерческая деятельность: Учеб.- 6 изд., переаб., доп. – М.: Дашко и К, 2003. – 504 с.
Савельева М.Ю. Экономика организаций (предприятий): Учебно- методический комплекс. – Новосибирск: НГАЭ иУ, 2003 . – 200с
Синецкий Б.ДЩ. Организация коммерческой деятельности. – м.: Финансы и статискика, 2004. – 354 с.
Торговое дело/ Под ред. Железнова В.В. – М.: Филин, 2000. – 356 с.
Экономика торгового предприятия/ Под ред. Жукова А.С. .- М.: Дашков и К, 2000. – 256 с.
Приложения
Приложение 1
Рис. 2.1. Организационная структура управления ООО «Кинескоп»